
Tamanho e Participação do Mercado de Vinho e Cerveja Sem Álcool
Visão Geral do Mercado
| Período de Estudo | 2021 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 23.19 Bilhões de dólares |
| Tamanho do Mercado (2031) | 34.36 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 8.18 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Europa |
| Concentração do Mercado | Baixo |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Vinho e Cerveja Sem Álcool por Mordor Intelligence
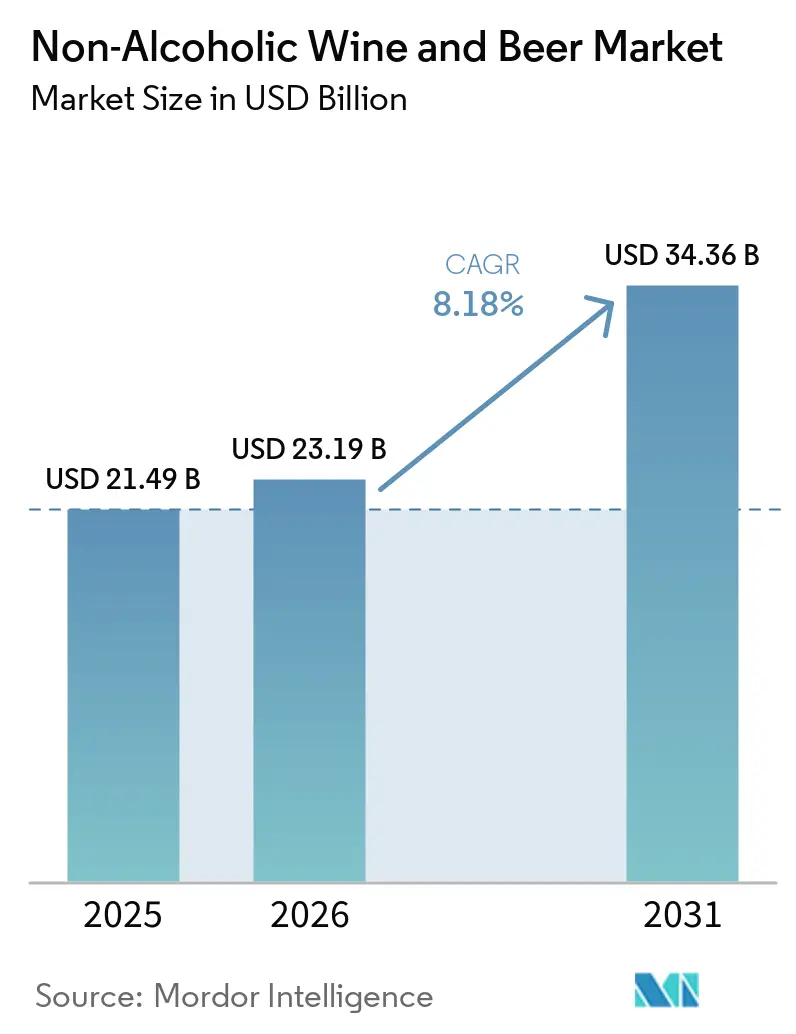
O tamanho do mercado de vinho e cerveja sem álcool deverá crescer de 21,49 bilhões de USD em 2025 para 23,19 bilhões de USD em 2026 e está previsto para atingir 34,36 bilhões de USD até 2031, a um CAGR de 8,18% no período de 2026 a 2031. O mercado está evoluindo à medida que os consumidores incorporam cada vez mais bebidas sem álcool em ocasiões de consumo regulares, em vez de limitá-las a períodos específicos de abstinência. Essa mudança está incentivando uma disponibilidade mais ampla de produtos nos canais de varejo, hotelaria e online, ao mesmo tempo que aumenta a concorrência entre empresas de bebidas estabelecidas e produtores especializados. A qualidade do produto, o sabor e a experiência geral de consumo continuam sendo fatores importantes para apoiar as compras recorrentes e fortalecer a aceitação do consumidor. Ao mesmo tempo, os produtores estão expandindo seus portfólios sem álcool e suas capacidades de produção para atender a uma gama mais ampla de preferências e ocasiões de consumo dos consumidores.
Principais Conclusões do Relatório
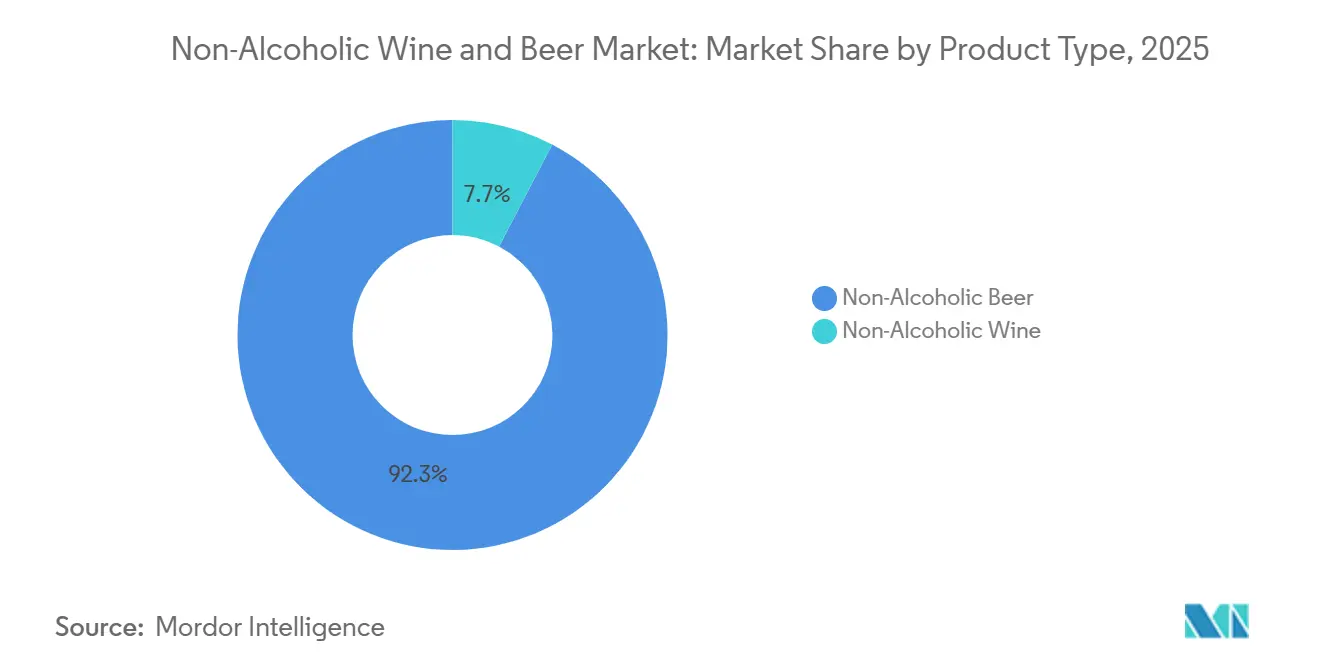
- Por tipo de produto, a cerveja sem álcool detinha 92,32% da participação global de mercado em 2025, enquanto o vinho sem álcool tem previsão de crescer a um CAGR de 9,12% de 2026 a 2031.
- Por embalagem, as latas detinham 45,46% da participação global de mercado em 2025, enquanto as caixas têm previsão de crescer a um CAGR de 9,78% de 2026 a 2031.
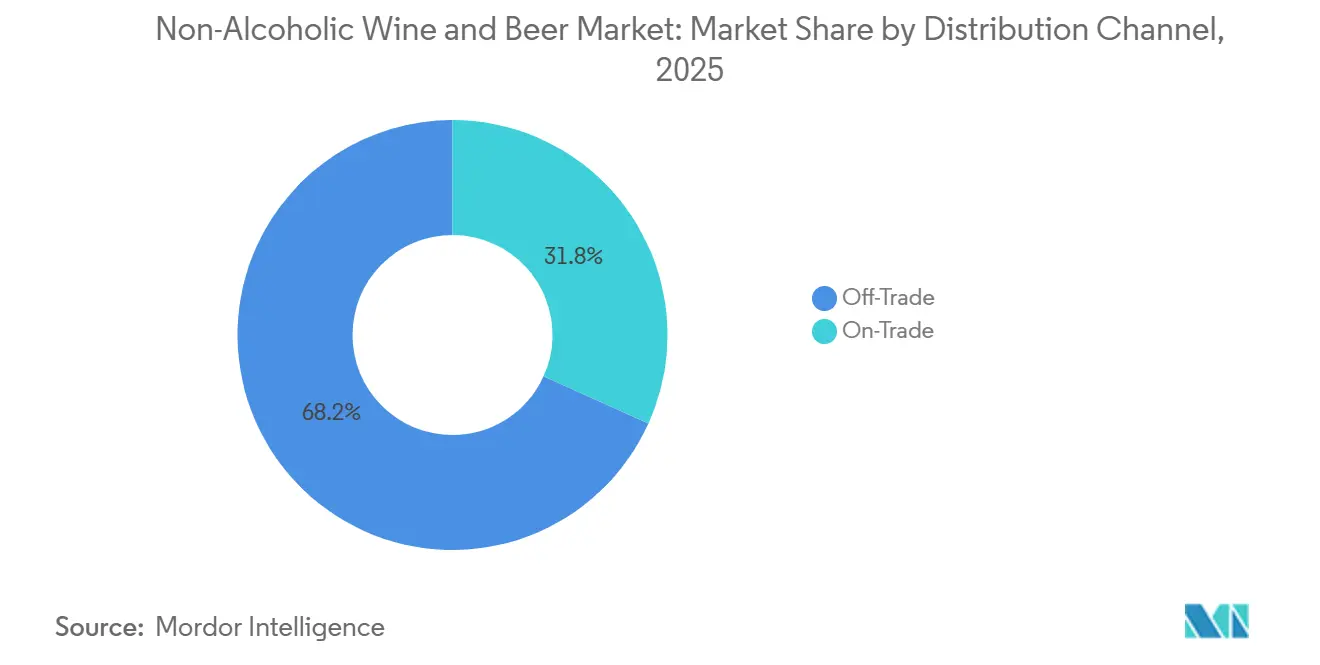
- Por canal de distribuição, o canal off-trade detinha 68,24% da participação global de mercado em 2025, enquanto o canal on-trade tem previsão de crescer a um CAGR de 9,84% de 2026 a 2031.
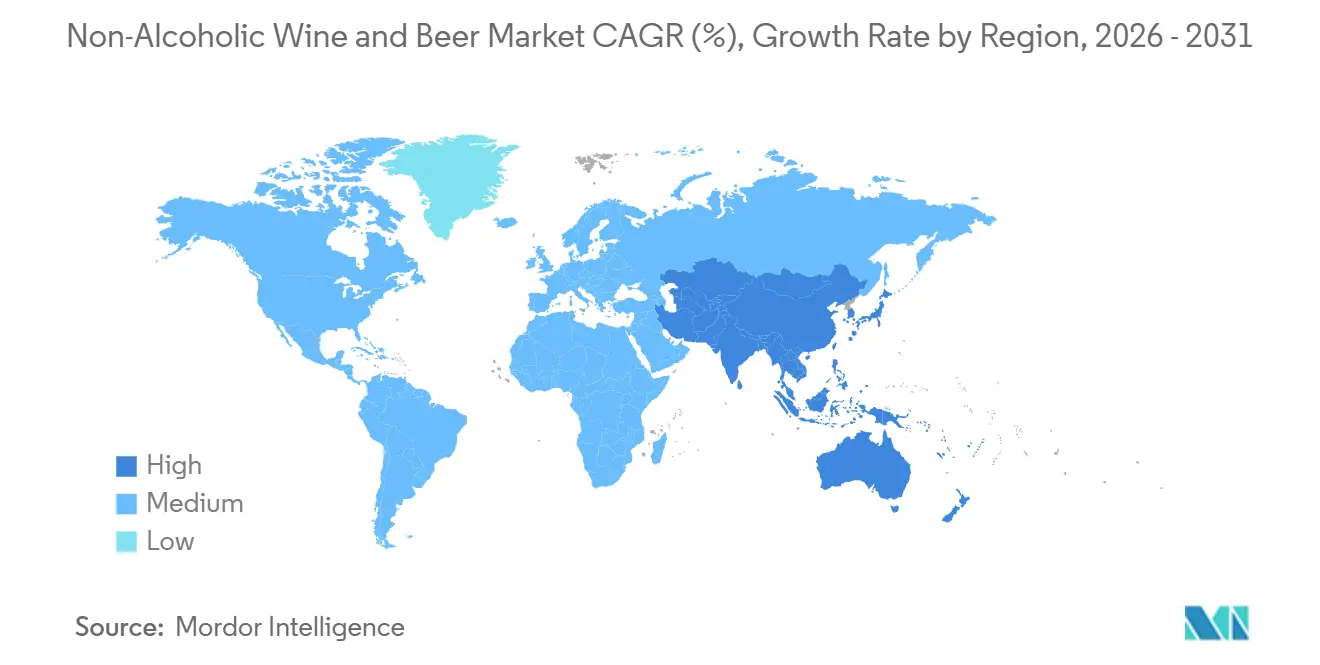
- Por geografia, a Europa detinha 42,57% da participação global de mercado em 2025, enquanto a Ásia-Pacífico tem previsão de crescer a um CAGR de 10,46% de 2026 a 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Crescente foco em saúde e bem-estar com moderação no consumo de álcool | +2.1% | Global, com maior concentração na América do Norte e na Europa | Curto prazo (≤ 2 anos) |
| Adoção generalizada do consumo consciente e da tendência sober-curious | +1.7% | América do Norte e Europa; emergente na Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Melhoria da qualidade do produto, sabor e premiumização | +1.4% | Global, liderado pela Europa, América do Norte e mercados premium da Ásia-Pacífico | Médio prazo (2 a 4 anos) |
| Expansão da disponibilidade no varejo, hotelaria e comércio eletrônico | +1.0% | Global; aceleração do comércio eletrônico mais forte na América do Norte e na Ásia-Pacífico | Médio prazo (2 a 4 anos) |
| Crescente adoção do consumo alternado de bebidas alcoólicas e não alcoólicas e do consumo flexível de álcool | +0.7% | América do Norte e Europa | Curto prazo (≤ 2 anos) |
| Expansão das ocasiões de saúde, condicionamento físico e desempenho no dia seguinte | +0.6% | Global, liderado pelo Norte da Europa, Austrália e América do Norte | Médio prazo (2 a 4 anos) |
| Fonte: Mordor Intelligence | |||
Crescente Foco em Saúde e Bem-Estar com Moderação no Consumo de Álcool
O crescente foco dos consumidores em saúde e bem-estar está levando muitos a reconsiderar seu consumo de álcool e a adotar hábitos de consumo mais moderados. De acordo com uma pesquisa do Beer Institute de janeiro de 2025, 60% dos americanos que participam do Dry January relataram que cervejas com baixo teor alcoólico e sem álcool os ajudam a atingir seus objetivos de moderação, destacando o papel das alternativas ao álcool no consumo orientado à moderação[1]. Além disso, os resultados de 2026 do Conselho Internacional de Informação Alimentar (IFIC) mostram que 56% dos americanos consideram a saudabilidade um fator influente nas decisões de compra de alimentos e bebidas, mesmo que a conveniência tenha superado a saudabilidade como prioridade pela primeira vez[2]. Esse foco mais amplo no consumo mais saudável apoia o interesse em bebidas que permitem aos consumidores participar de ocasiões sociais e cotidianas de consumo enquanto reduzem ou evitam o álcool. Como resultado, o vinho e a cerveja sem álcool estão sendo cada vez mais posicionados como opções práticas para o consumo orientado à moderação.
Adoção Generalizada do Consumo Consciente e da Tendência Sober-Curious
A crescente ênfase no consumo consciente está incentivando os consumidores a reduzir a ingestão de álcool enquanto continuam participando de ocasiões sociais e recreativas de consumo. Os Centros de Controle e Prevenção de Doenças (CDC) afirmam que beber menos álcool reduz os riscos à saúde e observam que cerca de 178.000 pessoas morrem por uso excessivo de álcool a cada ano nos Estados Unidos[3]. O CDC também afirma que o consumo de álcool está associado a vários tipos de câncer e que o risco de alguns cânceres aumenta com qualquer quantidade de consumo de álcool. Essa crescente conscientização sobre os riscos à saúde relacionados ao álcool está apoiando uma maior aceitação da moderação e das escolhas sem álcool, criando oportunidades para que o vinho e a cerveja sem álcool atendam aos consumidores que buscam experiências de consumo familiares sem álcool.
Melhoria da Qualidade do Produto, Sabor e Premiumização
A melhoria da qualidade do produto, do sabor e da experiência geral de consumo está fortalecendo o apelo do vinho e da cerveja sem álcool entre os consumidores que buscam alternativas que não pareçam concessões. Os produtores estão refinando formulações e processos de produção para melhorar o sabor, o aroma, a sensação na boca e o equilíbrio, ao mesmo tempo que oferecem produtos que se assemelham mais às suas contrapartes alcoólicas. A categoria também está se expandindo além das ofertas básicas para estilos, sabores e formatos de produtos mais sofisticados. Embalagens premium, posicionamento de marca mais forte e maior atenção aos ingredientes estão ajudando ainda mais a elevar a percepção das bebidas sem álcool. Esses desenvolvimentos estão apoiando uma aceitação mais ampla dos consumidores e incentivando os produtores a competir cada vez mais com base na qualidade e na experiência, em vez de simplesmente na ausência de álcool.
Expansão da Disponibilidade no Varejo, Hotelaria e Comércio Eletrônico
A expansão da disponibilidade nos canais de varejo, hotelaria e comércio eletrônico está tornando o vinho e a cerveja sem álcool mais acessíveis a uma base de consumidores mais ampla. Uma maior presença em supermercados, lojas de conveniência, varejistas especializados, restaurantes, bares e plataformas online está melhorando a visibilidade dos produtos e facilitando para os consumidores descobrir e adquirir essas bebidas. Uma distribuição mais ampla também permite que as marcas atendam a diferentes ocasiões de consumo, desde o consumo em casa até ocasiões sociais e gastronômicas. O comércio eletrônico apoia ainda mais o acesso à categoria, oferecendo aos consumidores uma seleção mais ampla de marcas, estilos e formatos além do que pode estar disponível nas lojas locais. À medida que as redes de distribuição continuam a se desenvolver, espera-se que a melhoria da acessibilidade apoie a experimentação, as compras recorrentes e uma adoção mais ampla pelo mercado de massa.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Limitações sensoriais em comparação com vinho e cerveja convencionais | -1.1% | Global, mais pronunciado em mercados dominados pelo vinho (Europa, América do Sul) | Curto prazo (≤ 2 anos) |
| Custos mais elevados de produção e distribuição | -0.9% | Global; mais agudo em mercados emergentes onde os produtos sem álcool carecem de economias de escala | Médio prazo (2 a 4 anos) |
| Limites de teor alcoólico e fragmentação de rotulagem entre mercados | -0.6% | Europa e comércio transfronteiriço; menor impacto na Ásia-Pacífico | Médio prazo (2 a 4 anos) |
| Intensidade de recursos do processo de desalcoolização e recuperação de aroma | -0.7% | Global, particularmente para produtores de pequeno e médio porte | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Limitações Sensoriais em Comparação com Vinho e Cerveja Convencionais
As limitações sensoriais em comparação com o vinho e a cerveja convencionais podem restringir a aceitação do consumidor e as compras recorrentes na categoria sem álcool. A remoção ou limitação do álcool pode afetar o equilíbrio de sabor, aroma, sensação na boca, corpo e finalização que os consumidores associam às bebidas tradicionais. Essas diferenças podem ser mais perceptíveis entre os consumidores familiarizados com produtos de vinho e cerveja estabelecidos e que têm expectativas específicas em relação ao sabor e à experiência de consumo. Como resultado, algumas ofertas sem álcool podem ser percebidas como menos autênticas ou satisfatórias do que suas contrapartes convencionais. Isso pode tornar a qualidade sensorial consistente um desafio importante para as marcas que buscam incentivar a experimentação e construir fidelidade do consumidor a longo prazo.
Custos Mais Elevados de Produção e Distribuição
Os custos mais elevados de produção e distribuição podem limitar a capacidade das marcas de vinho e cerveja sem álcool de competir em preço, particularmente em relação às bebidas alcoólicas convencionais. O processo de produção pode envolver etapas adicionais, manuseio especializado e controles de processo mais rigorosos, aumentando os recursos necessários para fabricar os produtos acabados. A distribuição também pode se tornar mais cara quando as marcas operam em mercados fragmentados com diferentes requisitos de produto e arranjos de cadeia de suprimentos. Essas pressões de custo podem reduzir a flexibilidade de precificação e dificultar que produtores menores alcancem escalas operacionais eficientes. Consequentemente, estruturas de custo elevadas podem restringir as margens e desacelerar a expansão para mercados mais sensíveis ao preço.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Produto:
A Cerveja Sem Álcool Ancora o Mercado, o Vinho AceleraA Cerveja Sem Álcool representou 92,32% do mercado em 2025, tornando-se o segmento de produto dominante. Sua posição de liderança é apoiada pela presença estabelecida de produtos de cerveja sem álcool nos principais mercados, pela maior familiaridade dos consumidores e pelos extensos portfólios oferecidos pelos principais fabricantes de cerveja. O segmento também se beneficia da disponibilidade de múltiplos estilos e formatos de cerveja, o que permite aos produtores atender a uma ampla gama de preferências e ocasiões de consumo dos consumidores. Esses fatores contribuíram para a posição relativamente madura da cerveja sem álcool no mercado geral.
O Vinho Sem Álcool deve ser o segmento de produto de crescimento mais rápido, com um CAGR projetado de 9,12% durante 2026–2031. O crescimento é apoiado pelo aumento do desenvolvimento de produtos, melhorias nas características de sabor e sensoriais, e pela expansão das ofertas de vinho sem álcool nos canais de varejo e hotelaria. Os produtores também estão introduzindo produtos mais premium e diferenciados, ajudando a ampliar o apelo do segmento além dos consumidores que buscam alternativas básicas sem álcool. À medida que a qualidade e a disponibilidade dos produtos continuam a melhorar, espera-se que o vinho sem álcool ganhe uma participação maior no mercado geral durante o período de previsão.


Por Embalagem:
As Latas Lideram em Conveniência, as Caixas Sinalizam Expansão de AcessibilidadeAs latas representaram 45,46% do Mercado de Vinho e Cerveja Sem Álcool em 2025, tornando-se o formato de embalagem líder. Seu uso generalizado é apoiado pela portabilidade, conveniência, durabilidade e adequação a uma ampla gama de ocasiões de consumo. As latas também são comumente utilizadas em formatos de cerveja e outras bebidas prontas para consumo, oferecendo às marcas sem álcool uma opção de embalagem estabelecida com ampla aceitação no varejo. A adequação do formato para produtos de dose única e embalagens múltiplas apoia ainda mais seu uso tanto em ocasiões de consumo imediato quanto em casa.
As caixas devem ser o segmento de embalagem de crescimento mais rápido, com um CAGR de 9,78% durante 2026–2031. Seu crescimento é apoiado pelo crescente interesse em formatos de embalagem alternativos e suas potenciais aplicações em diferentes produtos de bebidas sem álcool. As caixas também podem oferecer flexibilidade na apresentação do produto, tamanhos de embalagem e armazenamento, permitindo que os produtores atendam a variadas necessidades de consumidores e varejistas. À medida que os fabricantes expandem suas opções de embalagem, espera-se que as caixas ganhem um papel maior no mercado durante o período de previsão.
Por Canal de Distribuição:
O Canal Off-Trade Domina a Participação, o Canal On-Trade Reescreve a Descoberta da CategoriaO Canal Off-Trade representou 68,24% do Mercado de Vinho e Cerveja Sem Álcool em 2025, tornando-se o canal de distribuição dominante. Sua posição de liderança é apoiada pela ampla disponibilidade de produtos sem álcool em supermercados, hipermercados, lojas de conveniência e outros pontos de venda. Esses canais oferecem aos consumidores acesso conveniente a uma gama mais ampla de marcas, tipos de produtos e tamanhos de embalagem, ao mesmo tempo que apoiam as compras domésticas rotineiras. A presença estabelecida de bebidas sem álcool nos ambientes de varejo continua a fortalecer o papel dos canais off-trade nas vendas gerais do mercado.
O Canal On-Trade deve ser o canal de distribuição de crescimento mais rápido, com um CAGR de 9,84% durante 2026–2031. O crescimento é apoiado pela crescente disponibilidade de vinho e cerveja sem álcool em restaurantes, bares, hotéis e outros estabelecimentos de hotelaria. A maior inclusão de opções sem álcool nos cardápios de bebidas permite que os consumidores escolham esses produtos durante ocasiões sociais e gastronômicas, expandindo sua visibilidade além dos ambientes de varejo tradicionais. À medida que os operadores de hotelaria ampliam suas seleções de bebidas, espera-se que a distribuição on-trade ganhe importância ao longo do período de previsão.

Análise Geográfica
Mercado Europeu de Vinho e Cerveja Sem Álcool
A Europa representou 42,57% do Mercado de Vinho e Cerveja Sem Álcool em 2025, tornando-se o maior mercado regional. A região beneficia de uma aceitação relativamente consolidada por parte dos consumidores de bebidas sem álcool, apoiada pela ampla disponibilidade de produtos e pela forte participação dos principais produtores de bebidas. A cerveja sem álcool ganhou particular destaque em vários mercados europeus, enquanto o vinho sem álcool também está em expansão, à medida que os produtores introduzem ofertas mais variadas e premium. A infraestrutura consolidada de retalho e hotelaria em toda a região apoia ainda mais o acesso dos consumidores e o desenvolvimento da categoria.
Mercado de Vinho e Cerveja Sem Álcool da Ásia-Pacífico
A Ásia-Pacífico está projetada para ser o mercado regional de crescimento mais rápido, com um CAGR de 10,46% durante 2026–2031. O crescimento é impulsionado pelo aumento da consciencialização dos consumidores sobre alternativas sem álcool, pela expansão dos portfólios de produtos e pela maior disponibilidade através dos canais de retalho moderno e online. O Japão representa um mercado relativamente consolidado, enquanto a China e outros mercados em desenvolvimento oferecem oportunidades adicionais à medida que a aceitação dos consumidores evolui. Espera-se também que o crescente investimento por parte de produtores de bebidas internacionais e regionais reforce a presença da categoria em toda a região.
Mercado de Vinho e Cerveja Sem Álcool da América do Norte
A América do Norte representa um mercado regional substancial, apoiado pelo crescente interesse dos consumidores na moderação do consumo de álcool e pela disponibilidade crescente de bebidas sem álcool nos canais de retalho, hotelaria e comércio eletrónico. Os Estados Unidos continuam a ser o principal contribuinte para a procura regional, com o Canadá a oferecer igualmente oportunidades de expansão da categoria. A ampla presença de empresas de bebidas consolidadas e marcas especializadas está a reforçar a disponibilidade de produtos e a consciencialização dos consumidores. Espera-se que a infraestrutura de distribuição desenvolvida da região e as diversas ocasiões de consumo apoiem a continuação da expansão do mercado.
Cenário Competitivo
Concentração do Mercado
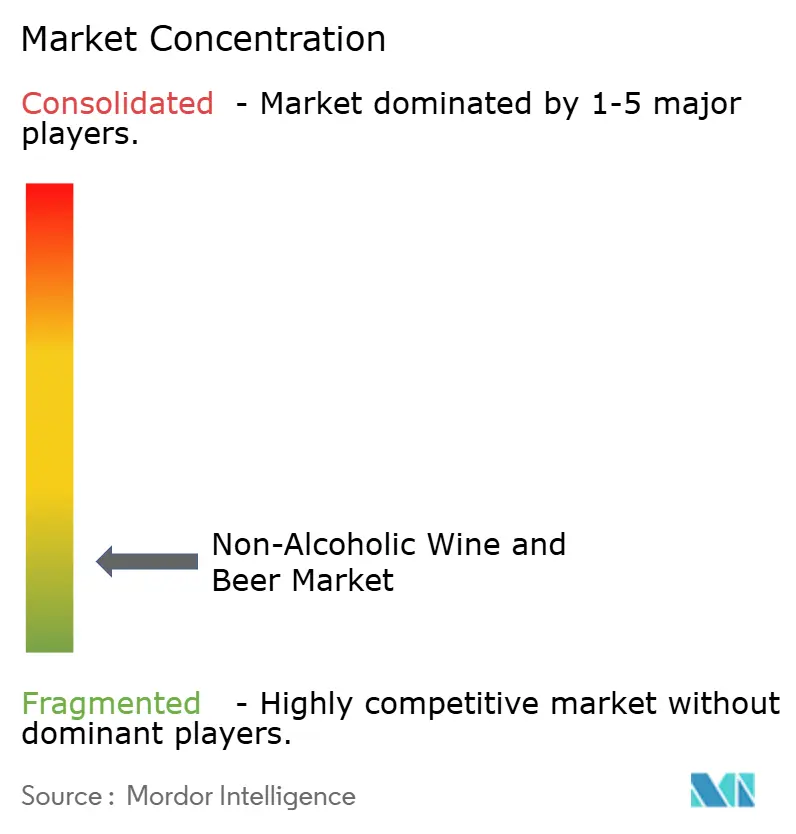
O Mercado de Vinho e Cerveja Sem Álcool é altamente fragmentado, com a concorrência distribuída entre grandes empresas globais de bebidas e produtores especializados em bebidas sem álcool. O cenário competitivo é moldado por diferenças na força da marca, portfólios de produtos, capacidades de distribuição e investimento em ofertas sem álcool. As grandes empresas de bebidas estão aproveitando suas redes estabelecidas de produção e distribuição, enquanto os produtores especializados competem por meio de portfólios focados e posicionamento específico da categoria. Essa combinação cria um ambiente competitivo no qual as empresas estão expandindo suas ofertas de produtos e fortalecendo sua presença nos principais canais de consumidores e distribuição.
Diageo plc, Anheuser-Busch InBev, Carlsberg Breweries A/S, Heineken N.V. e Molson Coors Beverage Company estão entre as principais empresas consideradas no mercado. Essas empresas possuem portfólios de marcas estabelecidos e redes de distribuição que apoiam a expansão de produtos sem álcool nos canais de varejo e hotelaria. Sua escala também lhes permite introduzir múltiplas variantes de produtos e estender marcas existentes para o segmento sem álcool.
A concorrência está cada vez mais centrada na expansão do portfólio, qualidade do produto, posicionamento de marca e alcance de distribuição. As empresas estão desenvolvendo diferentes estilos e ofertas de produtos para atender às variadas preferências dos consumidores, ao mesmo tempo que expandem a disponibilidade nos canais de varejo, hotelaria e comércio eletrônico. Os participantes estabelecidos se beneficiam da escala e dos relacionamentos de mercado existentes, enquanto os produtores especializados podem se diferenciar por meio de ofertas focadas em bebidas sem álcool e expertise na categoria. Essa combinação de grandes empresas de bebidas e participantes especializados deve sustentar a atividade competitiva ao longo do período de previsão.
Líderes do Setor de Vinho e Cerveja Sem Álcool
-
Diageo plc
-
Anheuser-Busch InBev SA/NV
-
Carlsberg Breweries A/S
-
Heineken N.V.
-
Molson Coors Beverage Company
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Vinho e Cerveja Sem Álcool Empresas cobertas neste relatório
- Anheuser-Busch InBev SA/NV
- Heineken N.V.
- Athletic Brewing Company
- Carlsberg Breweries A/S
- Diageo plc
- Asahi Group Holdings, Ltd.
- Molson Coors Beverage Company
- Suntory Holdings Limited
- Kirin Holdings Company, Limited
- The Boston Beer Company, Inc.
- BrewDog plc
- Big Drop Brewing Co.
- Krombacher Brauerei Bernhard Schadeberg GmbH & Co. KG
- Privatbrauerei Erdinger Weißbräu Werner Brombach GmbH
- Schloss Wachenheim AG
- Giesen Group Ltd
- Domaines Pierre Chavin
- Miguel Torres S.A.
- Australian Vintage Limited
- DGB (Pty) Ltd
- Thomson and Scott
Desenvolvimentos industriais recentes em Mercado de Vinho e Cerveja Sem Álcool
- Maio de 2026: A Molson Coors lançou a Coors 0.0% nos Estados Unidos. A Molson Coors introduziu a Coors 0.0%, sua primeira cerveja com 0,0% de teor alcoólico sob a marca Coors, em mercados selecionados do Nordeste dos Estados Unidos em maio de 2026. Um lançamento nacional está planejado para 2027. O lançamento expande o portfólio sem álcool existente da empresa, que inclui Blue Moon Non-Alcoholic, Peroni 0.0 e Coors Edge.
- Maio de 2026: A Krombacher Brauerei lançou a Krombacher 0.0% Pils em formato de barril, expandindo a disponibilidade de sua cerveja sem álcool para o consumo on-trade. A iniciativa permite que os consumidores acessem o produto sem álcool em bares, restaurantes e outros estabelecimentos que servem cerveja de barril, apoiando a expansão mais ampla da cerveja sem álcool além dos formatos de varejo embalados.
- Maio de 2026: A Days Brewing firmou parceria com a Sunrise Beverages para acelerar o crescimento e a distribuição de seu portfólio de cervejas 0,0% no Reino Unido. A parceria apoia a expansão nos canais de varejo e on-trade, com a Days já distribuída em mais de 3.500 locais no Reino Unido.
Escopo do Relatório Global do Mercado de Vinho e Cerveja Sem Álcool
O mercado de vinho e cerveja sem álcool compreende bebidas projetadas para replicar o sabor e a experiência de consumo do vinho e da cerveja tradicionais, contendo pouco ou nenhum álcool. O mercado inclui tanto cerveja sem álcool quanto vinho sem álcool nos canais de varejo e de serviços de alimentação. O mercado de vinho e cerveja sem álcool é segmentado por tipo de produto em cerveja sem álcool e vinho sem álcool, por embalagem em latas, garrafas de vidro, garrafas plásticas e caixas, por canal de distribuição em on-trade e off-trade, e por geografia em América do Norte, Europa, Ásia-Pacífico, América do Sul e Oriente Médio e África. Para cada segmento, o dimensionamento e as previsões do mercado foram realizados em termos de valor (bilhões de USD) e volume (litros).
Visão geral da segmentação
| Cerveja Sem Álcool |
| Vinho Sem Álcool |
| Latas |
| Garrafas de Vidro |
| Garrafas Plásticas |
| Caixas |
| Canal On-Trade | |
| Canal Off-Trade | Supermercados/Hipermercados |
| Lojas Especializadas | |
| Lojas de Varejo Online | |
| Outros Canais de Distribuição |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Restante da América do Norte | |
| Europa | Alemanha |
| Reino Unido | |
| Itália | |
| França | |
| Espanha | |
| Países Baixos | |
| Polônia | |
| Bélgica | |
| Suécia | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Índia | |
| Japão | |
| Austrália | |
| Indonésia | |
| Coreia do Sul | |
| Tailândia | |
| Singapura | |
| Restante da Ásia-Pacífico | |
| América do Sul | Brasil |
| Argentina | |
| Colômbia | |
| Chile | |
| Peru | |
| Restante da América do Sul | |
| Oriente Médio e África | África do Sul |
| Arábia Saudita | |
| Emirados Árabes Unidos | |
| Nigéria | |
| Egito | |
| Marrocos | |
| Turquia | |
| Restante do Oriente Médio e África |
| Por Tipo de Produto | Cerveja Sem Álcool | |
| Vinho Sem Álcool | ||
| Por Embalagem | Latas | |
| Garrafas de Vidro | ||
| Garrafas Plásticas | ||
| Caixas | ||
| Por Canal de Distribuição | Canal On-Trade | |
| Canal Off-Trade | Supermercados/Hipermercados | |
| Lojas Especializadas | ||
| Lojas de Varejo Online | ||
| Outros Canais de Distribuição | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Restante da América do Norte | ||
| Europa | Alemanha | |
| Reino Unido | ||
| Itália | ||
| França | ||
| Espanha | ||
| Países Baixos | ||
| Polônia | ||
| Bélgica | ||
| Suécia | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Índia | ||
| Japão | ||
| Austrália | ||
| Indonésia | ||
| Coreia do Sul | ||
| Tailândia | ||
| Singapura | ||
| Restante da Ásia-Pacífico | ||
| América do Sul | Brasil | |
| Argentina | ||
| Colômbia | ||
| Chile | ||
| Peru | ||
| Restante da América do Sul | ||
| Oriente Médio e África | África do Sul | |
| Arábia Saudita | ||
| Emirados Árabes Unidos | ||
| Nigéria | ||
| Egito | ||
| Marrocos | ||
| Turquia | ||
| Restante do Oriente Médio e África | ||
Principais Perguntas Respondidas no Relatório
Qual é o tamanho da categoria de vinho e cerveja sem álcool?
Estima-se em 23,19 bilhões de USD em 2026 e tem previsão de atingir 34,36 bilhões de USD até 2031 a um CAGR de 8,18%.
Qual tipo de produto possui a maior participação?
A cerveja sem álcool detinha 92,32% de participação em 2025, apoiada por uma infraestrutura de fabricação madura e ampla distribuição.
Qual formato de embalagem está crescendo mais rapidamente?
As caixas têm previsão de crescer a um CAGR de 9,78% de 2026 a 2031, refletindo seu papel em ambientes de varejo acessíveis e em desenvolvimento.
Qual região está crescendo mais rapidamente?
A Ásia-Pacífico tem previsão de expandir a um CAGR de 10,46% de 2026 a 2031, à frente de outras regiões.