
Tamaño y Participación del Mercado de Vino y Cerveza Sin Alcohol
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
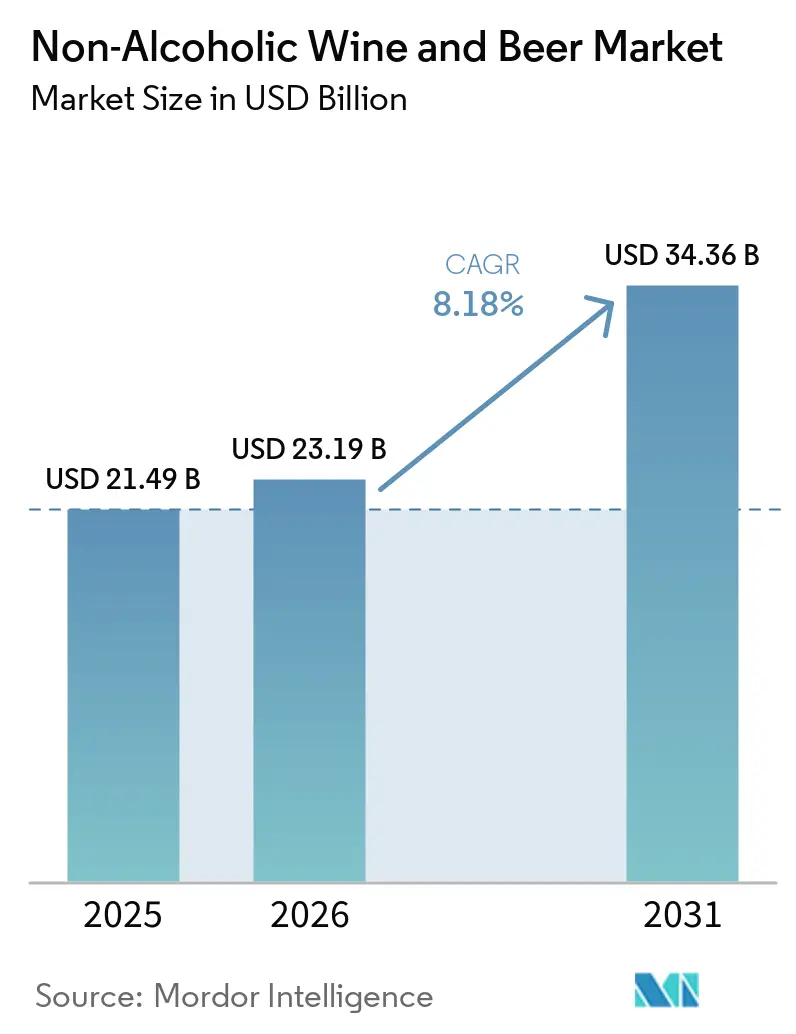
| Tamaño del Mercado (2026) | 23.19 Mil millones de dólares |
| Tamaño del Mercado (2031) | 34.36 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 8.18 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | Europa |
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Vino y Cerveza Sin Alcohol por Mordor Intelligence
Se espera que el tamaño del mercado de vino y cerveza sin alcohol crezca de 21,49 mil millones de USD en 2025 a 23,19 mil millones de USD en 2026 y se prevé que alcance los 34,36 mil millones de USD en 2031 a una CAGR del 8,18% durante 2026-2031. El mercado está evolucionando a medida que los consumidores incorporan cada vez más las bebidas sin alcohol en ocasiones de consumo habituales, en lugar de limitarlas a períodos específicos de abstinencia. Este cambio está fomentando una mayor disponibilidad de productos en los canales minoristas, de hostelería y en línea, al tiempo que aumenta la competencia entre las empresas de bebidas establecidas y los productores especializados. La calidad del producto, el sabor y la experiencia general de consumo siguen siendo factores importantes para favorecer las compras repetidas y fortalecer la aceptación del consumidor. Al mismo tiempo, los productores están ampliando sus carteras de productos sin alcohol y sus capacidades de producción para atender una gama más amplia de preferencias y ocasiones de consumo.
Conclusiones Clave del Informe
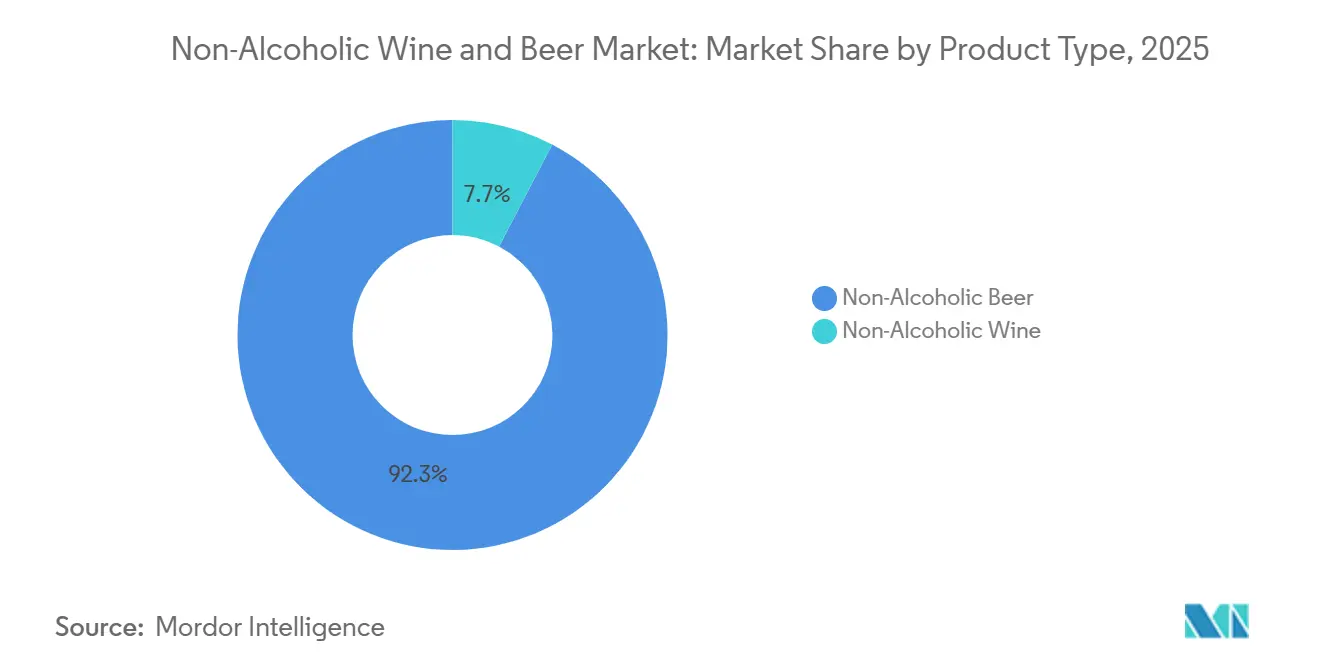
- Por tipo de producto, la cerveza sin alcohol representó el 92,32% de la participación global del mercado en 2025, mientras que se prevé que el vino sin alcohol crezca a una CAGR del 9,12% de 2026 a 2031.
- Por envase, las latas representaron el 45,46% de la participación global del mercado en 2025, mientras que se prevé que los cartones crezcan a una CAGR del 9,78% de 2026 a 2031.
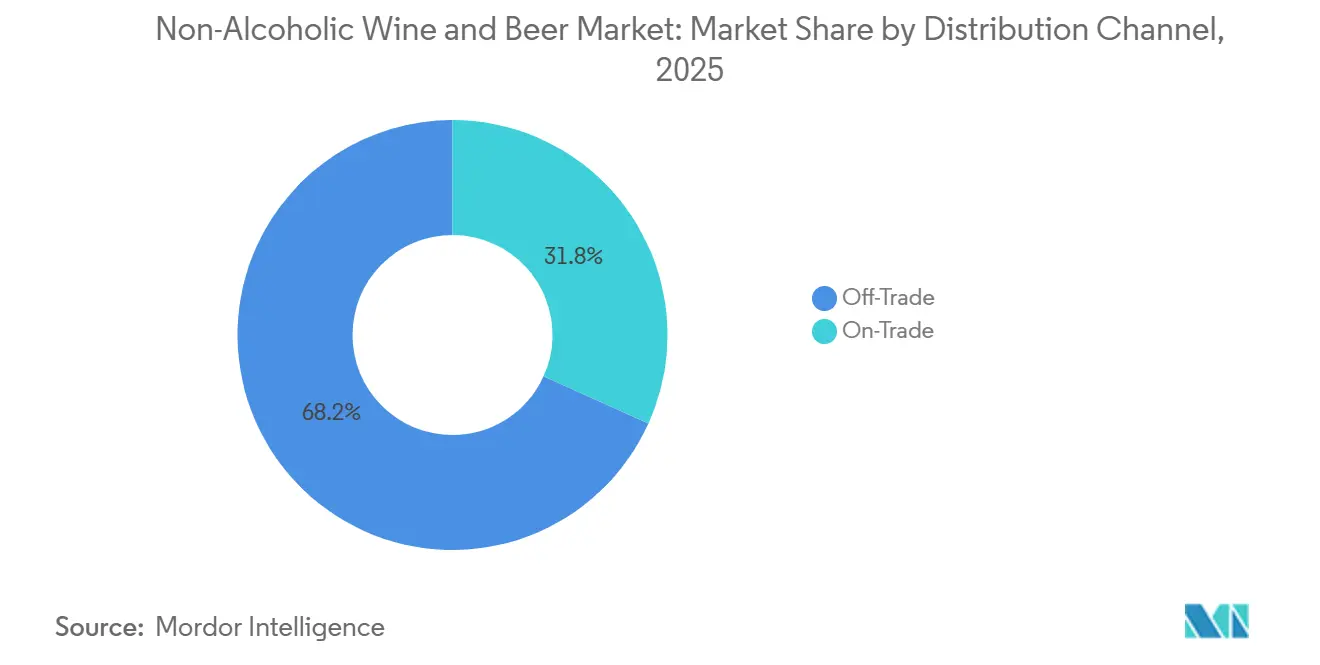
- Por canal de distribución, el canal off-trade representó el 68,24% de la participación global del mercado en 2025, mientras que se prevé que el canal on-trade crezca a una CAGR del 9,84% de 2026 a 2031.
- Por geografía, Europa representó el 42,57% de la participación global del mercado en 2025, mientras que se prevé que Asia-Pacífico crezca a una CAGR del 10,46% de 2026 a 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado Global de Vino y Cerveza Sin Alcohol
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Creciente enfoque en la salud y el bienestar orientado a la moderación del consumo de alcohol | +2.1% | Global, con mayor concentración en América del Norte y Europa | Corto plazo (≤ 2 años) |
| Adopción generalizada del consumo consciente y la tendencia sober-curious | +1.7% | América del Norte y Europa; emergente en Asia-Pacífico | Corto plazo (≤ 2 años) |
| Mejora de la calidad del producto, el sabor y la premiumización | +1.4% | Global, liderado por Europa, América del Norte y los mercados premium de Asia-Pacífico | Mediano plazo (2-4 años) |
| Expansión de la disponibilidad en retail, hostelería y comercio electrónico | +1.0% | Global; aceleración del comercio electrónico más intensa en América del Norte y Asia-Pacífico | Mediano plazo (2-4 años) |
| Creciente adopción del consumo alternado de bebidas alcohólicas y sin alcohol y del consumo flexible de alcohol | +0.7% | América del Norte y Europa | Corto plazo (≤ 2 años) |
| Expansión de las ocasiones relacionadas con la salud, el fitness y el rendimiento al día siguiente | +0.6% | Global, liderado por el norte de Europa, Australia y América del Norte | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Creciente Enfoque en la Salud y el Bienestar Orientado a la Moderación del Consumo de Alcohol
El creciente interés de los consumidores por la salud y el bienestar está llevando a muchos a reconsiderar su consumo de alcohol y a adoptar hábitos de consumo más moderados. Según una encuesta del Beer Institute de enero de 2025, el 60% de los estadounidenses que participaron en el Dry January indicaron que la cerveza baja en alcohol y sin alcohol les ayuda a alcanzar sus objetivos de moderación, lo que pone de relieve el papel de las alternativas al alcohol en el consumo orientado a la moderación[1]Fuente: Beer Institute, "ENCUESTA: La cerveza sigue siendo la reina del Dry January", beerinstitute.org. Además, los hallazgos de 2026 del Consejo Internacional de Información Alimentaria (IFIC, por sus siglas en inglés) muestran que el 56% de los estadounidenses considera que la salubridad es un factor influyente en las decisiones de compra de alimentos y bebidas, incluso cuando la conveniencia superó a la salubridad como prioridad por primera vez[2]Fuente: Consejo Internacional de Información Alimentaria, "Por primera vez en 21 años, la conveniencia supera a la salud en los carritos de compra de los estadounidenses", ific.org. Este enfoque más amplio en un consumo más saludable respalda el interés por bebidas que permiten a los consumidores participar en ocasiones de consumo social y cotidiano mientras reducen o evitan el alcohol. Como resultado, el vino y la cerveza sin alcohol se posicionan cada vez más como opciones prácticas para el consumo orientado a la moderación.
Adopción Generalizada del Consumo Consciente y la Tendencia Sober-Curious
El creciente énfasis en el consumo consciente está animando a los consumidores a reducir su ingesta de alcohol mientras siguen participando en ocasiones de consumo social y recreativo. Los Centros para el Control y la Prevención de Enfermedades (CDC, por sus siglas en inglés) afirman que beber menos alcohol reduce los riesgos para la salud y señalan que aproximadamente 178.000 personas mueren cada año por el consumo excesivo de alcohol en los Estados Unidos[3]Fuente: Centros para el Control y la Prevención de Enfermedades, "El consumo de alcohol y su salud", cdc.gov. Los CDC también afirman que el consumo de alcohol está vinculado a varios tipos de cáncer y que el riesgo de algunos cánceres aumenta con cualquier cantidad de consumo de alcohol. Esta creciente conciencia sobre los riesgos para la salud relacionados con el alcohol está favoreciendo una mayor aceptación de la moderación y las opciones sin alcohol, creando oportunidades para que el vino y la cerveza sin alcohol sirvan a los consumidores que buscan experiencias de consumo familiares sin alcohol.
Mejora de la Calidad del Producto, el Sabor y la Premiumización
La mejora de la calidad del producto, el sabor y la experiencia general de consumo está fortaleciendo el atractivo del vino y la cerveza sin alcohol entre los consumidores que buscan alternativas que no supongan un compromiso. Los productores están perfeccionando las formulaciones y los procesos de producción para mejorar el sabor, el aroma, la textura en boca y el equilibrio, al tiempo que ofrecen productos que se asemejan más a sus equivalentes alcohólicos. La categoría también se está expandiendo más allá de las ofertas básicas hacia estilos, sabores y formatos de producto más sofisticados. El envasado premium, un posicionamiento de marca más sólido y una mayor atención a los ingredientes están contribuyendo además a elevar la percepción de las bebidas sin alcohol. Estos avances están respaldando una mayor aceptación por parte del consumidor y animando a los productores a competir cada vez más en calidad y experiencia, en lugar de simplemente en la ausencia de alcohol.
Expansión de la Disponibilidad en Retail, Hostelería y Comercio Electrónico
La expansión de la disponibilidad en los canales de retail, hostelería y comercio electrónico está haciendo que el vino y la cerveza sin alcohol sean más accesibles para una base de consumidores más amplia. Una mayor presencia en supermercados, tiendas de conveniencia, minoristas especializados, restaurantes, bares y plataformas en línea está mejorando la visibilidad del producto y facilitando que los consumidores descubran y adquieran estas bebidas. Una distribución más amplia también permite a las marcas atender diferentes ocasiones de consumo, desde el consumo en el hogar hasta las ocasiones sociales y gastronómicas. El comercio electrónico apoya además el acceso a la categoría al ofrecer a los consumidores una selección más amplia de marcas, estilos y formatos más allá de lo que puede estar disponible en las tiendas locales. A medida que las redes de distribución continúan desarrollándose, se espera que una mayor accesibilidad respalde la prueba del producto, las compras repetidas y una adopción generalizada más amplia.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Limitaciones sensoriales en comparación con el vino y la cerveza convencionales | -1.1% | Global, más pronunciado en los mercados donde predomina el vino (Europa, América del Sur) | Corto plazo (≤ 2 años) |
| Mayores costos de producción y distribución | -0.9% | Global; más agudo en los mercados emergentes donde los productos sin alcohol carecen de economías de escala | Mediano plazo (2-4 años) |
| Umbrales de graduación alcohólica y fragmentación del etiquetado entre mercados | -0.6% | Europa y el comercio transfronterizo; menor impacto en Asia-Pacífico | Mediano plazo (2-4 años) |
| Intensidad de recursos de la desalcoholización y la recuperación de aromas | -0.7% | Global, especialmente para los productores de menor y mediana escala | Largo plazo ( 4 años) |
| Fuente: Mordor Intelligence | |||
Limitaciones Sensoriales en Comparación con el Vino y la Cerveza Convencionales
Las limitaciones sensoriales en comparación con el vino y la cerveza convencionales pueden restringir la aceptación del consumidor y las compras repetidas en la categoría sin alcohol. Eliminar o limitar el alcohol puede afectar el equilibrio de sabor, aroma, textura en boca, cuerpo y retrogusto que los consumidores asocian con las bebidas tradicionales. Estas diferencias pueden ser más perceptibles entre los consumidores familiarizados con los productos de vino y cerveza establecidos y que tienen expectativas específicas en cuanto al sabor y la experiencia de consumo. Como resultado, algunas ofertas sin alcohol pueden percibirse como menos auténticas o satisfactorias que sus equivalentes convencionales. Esto puede hacer que la calidad sensorial consistente sea un desafío importante para las marcas que buscan fomentar la prueba del producto y construir una lealtad del consumidor a largo plazo.
Mayores Costos de Producción y Distribución
Los mayores costos de producción y distribución pueden limitar la capacidad de las marcas de vino y cerveza sin alcohol para competir en precio, especialmente frente a las bebidas alcohólicas convencionales. El proceso de producción puede implicar etapas adicionales, una manipulación especializada y controles de proceso más estrictos, lo que aumenta los recursos necesarios para fabricar los productos terminados. La distribución también puede volverse más costosa cuando las marcas operan en mercados fragmentados con diferentes requisitos de producto y acuerdos en la cadena de suministro. Estas presiones de costos pueden reducir la flexibilidad de precios y dificultar que los productores más pequeños alcancen escalas operativas eficientes. En consecuencia, las estructuras de costos elevadas pueden restringir los márgenes y ralentizar la expansión hacia mercados más sensibles al precio.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Producto: La Cerveza Sin Alcohol Ancla el Mercado, el Vino Sin Alcohol Acelera
La Cerveza Sin Alcohol representó el 92,32% del mercado en 2025, convirtiéndose en el segmento de producto dominante. Su posición de liderazgo está respaldada por la presencia consolidada de productos de cerveza sin alcohol en los principales mercados, una mayor familiaridad del consumidor y las amplias carteras ofrecidas por los principales fabricantes de cerveza. El segmento también se beneficia de la disponibilidad de múltiples estilos y formatos de cerveza, lo que permite a los productores atender una amplia gama de preferencias y ocasiones de consumo. Estos factores han contribuido a la posición relativamente madura de la cerveza sin alcohol dentro del mercado global.
Se espera que el Vino Sin Alcohol sea el segmento de producto de más rápido crecimiento, con una CAGR proyectada del 9,12% durante 2026-2031. El crecimiento está respaldado por el aumento del desarrollo de productos, las mejoras en las características de sabor y sensoriales, y la expansión de las ofertas de vino sin alcohol en los canales de retail y hostelería. Los productores también están introduciendo productos más premium y diferenciados, lo que ayuda a ampliar el atractivo del segmento más allá de los consumidores que buscan alternativas básicas sin alcohol. A medida que la calidad y la disponibilidad del producto continúen mejorando, se espera que el vino sin alcohol gane una mayor participación en el mercado global durante el período de pronóstico.


Por Envase: Las Latas Lideran en Conveniencia, los Cartones Señalan la Expansión de la Accesibilidad
Las latas representaron el 45,46% del Mercado de Vino y Cerveza Sin Alcohol en 2025, convirtiéndose en el formato de envase líder. Su uso generalizado está respaldado por su portabilidad, conveniencia, durabilidad y adecuación para una amplia gama de ocasiones de consumo. Las latas también se utilizan habitualmente en formatos de cerveza y otras bebidas listas para consumir, lo que ofrece a las marcas sin alcohol una opción de envase consolidada con amplia aceptación en el retail. La idoneidad del formato para productos de consumo individual y multipacks respalda además su uso tanto en ocasiones de consumo inmediato como en el hogar.
Se prevé que los cartones sean el segmento de envase de más rápido crecimiento, con una CAGR del 9,78% durante 2026-2031. Su crecimiento está respaldado por el creciente interés en formatos de envase alternativos y sus posibles aplicaciones en diferentes productos de bebidas sin alcohol. Los cartones también pueden ofrecer flexibilidad en la presentación del producto, los tamaños de envase y el almacenamiento, lo que permite a los productores atender diversas necesidades de consumidores y minoristas. A medida que los fabricantes amplíen sus opciones de envase, se espera que los cartones adquieran un mayor protagonismo en el mercado durante el período de pronóstico.
Por Canal de Distribución: El Canal Off-Trade Domina la Participación, el Canal On-Trade Redefine el Descubrimiento de la Categoría
El canal Off-Trade representó el 68,24% del Mercado de Vino y Cerveza Sin Alcohol en 2025, convirtiéndose en el canal de distribución dominante. Su posición de liderazgo está respaldada por la amplia disponibilidad de productos sin alcohol en supermercados, hipermercados, tiendas de conveniencia y otros puntos de venta minorista. Estos canales ofrecen a los consumidores un acceso conveniente a una gama más amplia de marcas, tipos de productos y tamaños de envase, al tiempo que respaldan las compras domésticas habituales. La presencia consolidada de bebidas sin alcohol en los entornos minoristas continúa fortaleciendo el papel de los canales off-trade en las ventas globales del mercado.
Se prevé que el canal On-Trade sea el canal de distribución de más rápido crecimiento, con una CAGR del 9,84% durante 2026-2031. El crecimiento está respaldado por la creciente disponibilidad de vino y cerveza sin alcohol en restaurantes, bares, hoteles y otros establecimientos de hostelería. Una mayor inclusión de opciones sin alcohol en las cartas de bebidas permite a los consumidores elegir estos productos durante ocasiones sociales y gastronómicas, ampliando su visibilidad más allá de los entornos minoristas tradicionales. A medida que los operadores de hostelería amplíen sus selecciones de bebidas, se espera que la distribución on-trade gane importancia a lo largo del período de pronóstico.
Análisis Geográfico
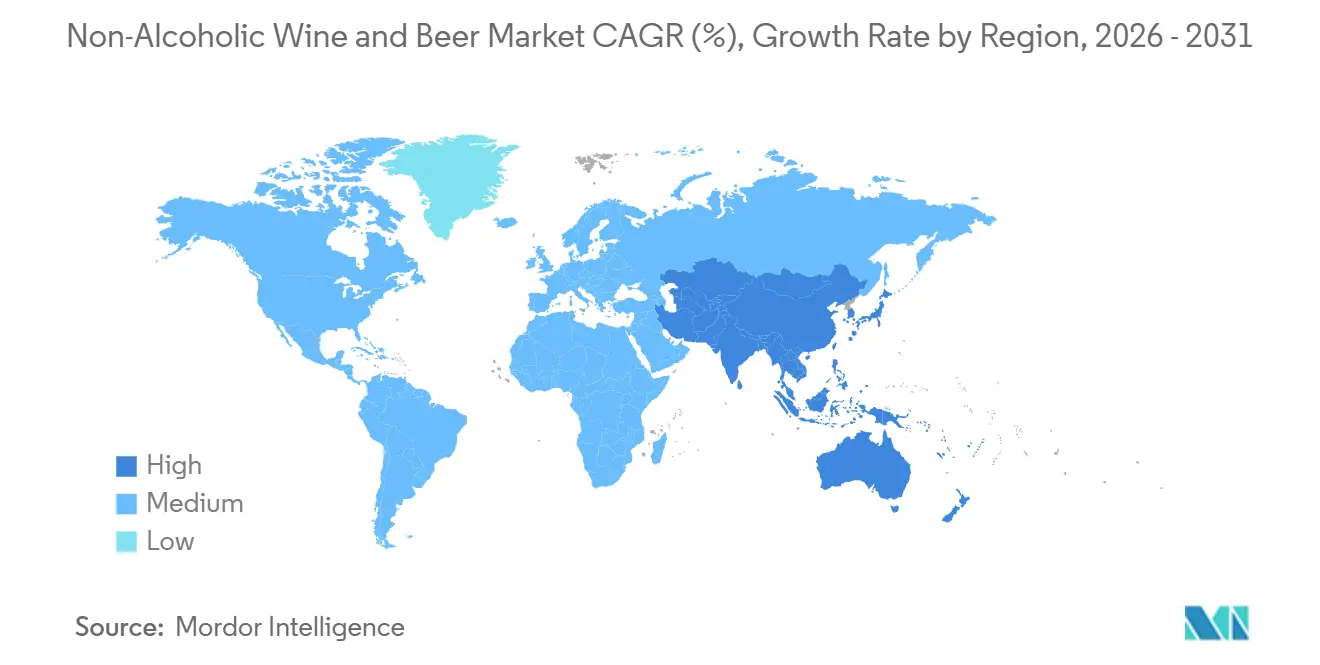
Europa representó el 42,57% del Mercado de Vino y Cerveza Sin Alcohol en 2025, convirtiéndose en el mayor mercado regional. La región se beneficia de una aceptación del consumidor relativamente consolidada de las bebidas sin alcohol, respaldada por una amplia disponibilidad de productos y una fuerte participación de los principales productores de bebidas. La cerveza sin alcohol ha ganado especial tracción en varios mercados europeos, mientras que el vino sin alcohol también se está expandiendo a medida que los productores introducen ofertas más variadas y premium. La infraestructura consolidada de retail y hostelería en toda la región respalda además el acceso del consumidor y el desarrollo de la categoría.
Se prevé que Asia-Pacífico sea el mercado regional de más rápido crecimiento, con una CAGR del 10,46% durante 2026-2031. El crecimiento está respaldado por el aumento de la conciencia del consumidor sobre las alternativas sin alcohol, la expansión de las carteras de productos y una mayor disponibilidad a través de los canales de retail moderno y en línea. Japón representa un mercado relativamente consolidado, mientras que China y otros mercados en desarrollo ofrecen oportunidades adicionales a medida que se desarrolla la aceptación del consumidor. Se espera también que la creciente inversión de los productores de bebidas internacionales y regionales fortalezca la presencia de la categoría en toda la región.
América del Norte representa un mercado regional sustancial, respaldado por el creciente interés del consumidor en la moderación del alcohol y la creciente disponibilidad de bebidas sin alcohol en los canales de retail, hostelería y comercio electrónico. Los Estados Unidos siguen siendo el principal contribuyente a la demanda regional, con Canadá ofreciendo también oportunidades para la expansión de la categoría. Una amplia presencia de empresas de bebidas establecidas y marcas especializadas está fortaleciendo la disponibilidad del producto y la conciencia del consumidor. Se espera que la desarrollada infraestructura de distribución de la región y las diversas ocasiones de consumo respalden la continua expansión del mercado.

Panorama Competitivo
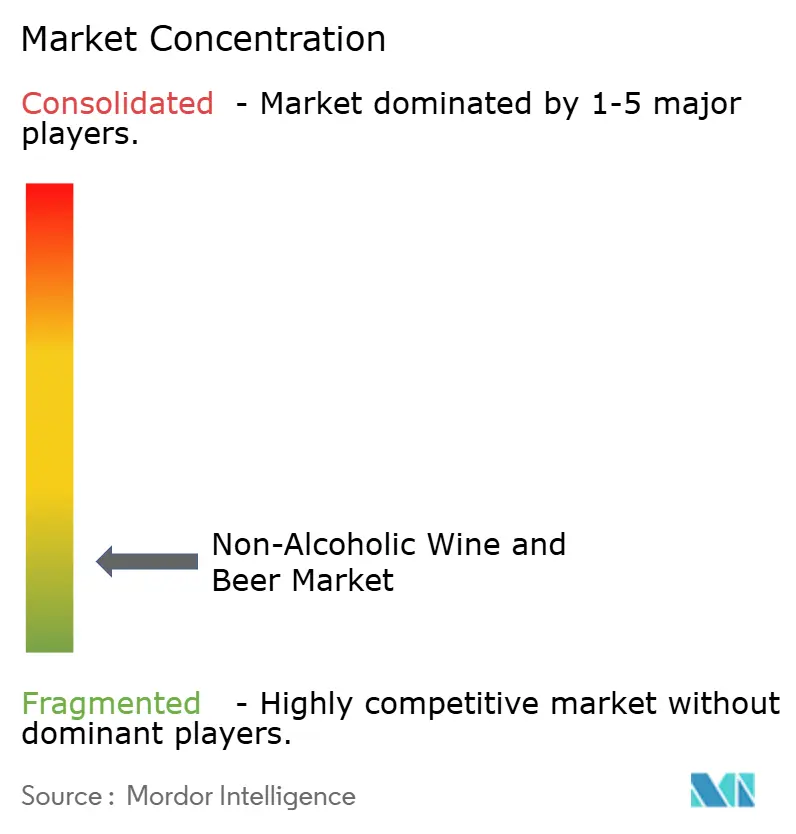
El Mercado de Vino y Cerveza Sin Alcohol está muy fragmentado, con una competencia distribuida entre las principales empresas globales de bebidas y los productores especializados en bebidas sin alcohol. El panorama competitivo está determinado por las diferencias en la fortaleza de la marca, las carteras de productos, las capacidades de distribución y la inversión en ofertas sin alcohol. Las principales empresas de bebidas están aprovechando sus redes de producción y distribución consolidadas, mientras que los productores especializados compiten a través de carteras enfocadas y un posicionamiento específico de la categoría. Esta combinación crea un entorno competitivo en el que las empresas están ampliando sus ofertas de productos y fortaleciendo su presencia en los principales canales de consumidores y distribución.
Diageo plc, Anheuser-Busch InBev, Carlsberg Breweries A/S, Heineken N.V. y Molson Coors Beverage Company se encuentran entre las principales empresas consideradas en el mercado. Estas empresas cuentan con carteras de marcas y redes de distribución consolidadas que respaldan la expansión de los productos sin alcohol en los canales de retail y hostelería. Su escala también les permite introducir múltiples variantes de productos y extender las marcas existentes al segmento sin alcohol.
La competencia se centra cada vez más en la expansión de la cartera, la calidad del producto, el posicionamiento de la marca y el alcance de la distribución. Las empresas están desarrollando diferentes estilos y ofertas de productos para atender las variadas preferencias de los consumidores, al tiempo que amplían la disponibilidad en los canales de retail, hostelería y comercio electrónico. Los actores establecidos se benefician de la escala y las relaciones de mercado existentes, mientras que los productores especializados pueden diferenciarse a través de ofertas sin alcohol enfocadas y experiencia en la categoría. Se espera que esta combinación de grandes empresas de bebidas y participantes especializados mantenga la actividad competitiva a lo largo del período de pronóstico.
Líderes de la Industria de Vino y Cerveza Sin Alcohol
Diageo plc
Anheuser-Busch InBev SA/NV
Carlsberg Breweries A/S
Heineken N.V.
Molson Coors Beverage Company
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Desarrollos Recientes de la Industria
- Mayo de 2026: Molson Coors lanzó Coors 0.0% en los Estados Unidos. Molson Coors introdujo Coors 0.0%, su primera cerveza con un 0,0% de graduación alcohólica bajo la marca Coors, en mercados seleccionados del noreste de los Estados Unidos en mayo de 2026. Se planea una distribución a nivel nacional para 2027. El lanzamiento amplía la cartera de productos sin alcohol existente de la empresa, que incluye Blue Moon Non-Alcoholic, Peroni 0.0 y Coors Edge.
- Mayo de 2026: Krombacher Brauerei lanzó Krombacher 0.0% Pils en formato de barril, ampliando la disponibilidad de su cerveza sin alcohol al consumo on-trade. El movimiento permite a los consumidores acceder al producto sin alcohol en bares, restaurantes y otros establecimientos que sirven cerveza de barril, apoyando la expansión más amplia de la cerveza sin alcohol más allá de los formatos de retail envasado.
- Mayo de 2026: Days Brewing se asoció con Sunrise Beverages para acelerar el crecimiento y la distribución de su cartera de cervezas 0,0% en todo el Reino Unido. La asociación respalda la expansión tanto en los canales de retail como on-trade, con Days ya distribuida en más de 3.500 ubicaciones en el Reino Unido.


Alcance del Informe Global del Mercado de Vino y Cerveza Sin Alcohol
El mercado de vino y cerveza sin alcohol comprende bebidas diseñadas para replicar el sabor y la experiencia de consumo del vino y la cerveza tradicionales, con un contenido de alcohol mínimo o nulo. El mercado incluye tanto la cerveza sin alcohol como el vino sin alcohol en los canales de retail y de restauración. El mercado de vino y cerveza sin alcohol está segmentado por tipo de producto en cerveza sin alcohol y vino sin alcohol, por envase en latas, botellas de vidrio, botellas de plástico y cartones, por canal de distribución en on-trade y off-trade, y por geografía en América del Norte, Europa, Asia-Pacífico, América del Sur y Oriente Medio y África. Para cada segmento, el dimensionamiento y los pronósticos del mercado se han realizado en términos de valor (miles de millones de USD) y volumen (litros).
| Cerveza Sin Alcohol |
| Vino Sin Alcohol |
| Latas |
| Botellas de Vidrio |
| Botellas de Plástico |
| Cartones |
| Canal On-Trade | |
| Canal Off-Trade | Supermercados/Hipermercados |
| Tiendas Especializadas | |
| Tiendas de Venta Minorista en Línea | |
| Otros Canales de Distribución |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Resto de América del Norte | |
| Europa | Alemania |
| Reino Unido | |
| Italia | |
| Francia | |
| España | |
| Países Bajos | |
| Polonia | |
| Bélgica | |
| Suecia | |
| Resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Australia | |
| Indonesia | |
| Corea del Sur | |
| Tailandia | |
| Singapur | |
| Resto de Asia-Pacífico | |
| América del Sur | Brasil |
| Argentina | |
| Colombia | |
| Chile | |
| Perú | |
| Resto de América del Sur | |
| Oriente Medio y África | Sudáfrica |
| Arabia Saudita | |
| Emiratos Árabes Unidos | |
| Nigeria | |
| Egipto | |
| Marruecos | |
| Turquía | |
| Resto de Oriente Medio y África |
| Por Tipo de Producto | Cerveza Sin Alcohol | |
| Vino Sin Alcohol | ||
| Por Envase | Latas | |
| Botellas de Vidrio | ||
| Botellas de Plástico | ||
| Cartones | ||
| Por Canal de Distribución | Canal On-Trade | |
| Canal Off-Trade | Supermercados/Hipermercados | |
| Tiendas Especializadas | ||
| Tiendas de Venta Minorista en Línea | ||
| Otros Canales de Distribución | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Resto de América del Norte | ||
| Europa | Alemania | |
| Reino Unido | ||
| Italia | ||
| Francia | ||
| España | ||
| Países Bajos | ||
| Polonia | ||
| Bélgica | ||
| Suecia | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japón | ||
| Australia | ||
| Indonesia | ||
| Corea del Sur | ||
| Tailandia | ||
| Singapur | ||
| Resto de Asia-Pacífico | ||
| América del Sur | Brasil | |
| Argentina | ||
| Colombia | ||
| Chile | ||
| Perú | ||
| Resto de América del Sur | ||
| Oriente Medio y África | Sudáfrica | |
| Arabia Saudita | ||
| Emiratos Árabes Unidos | ||
| Nigeria | ||
| Egipto | ||
| Marruecos | ||
| Turquía | ||
| Resto de Oriente Medio y África | ||


Preguntas Clave Respondidas en el Informe
¿Qué tamaño tiene la categoría de vino y cerveza sin alcohol?
Se estima en 23,19 mil millones de USD en 2026 y se prevé que alcance los 34,36 mil millones de USD en 2031 a una CAGR del 8,18%.
¿Qué tipo de producto tiene la mayor participación?
La cerveza sin alcohol representó el 92,32% de la participación en 2025, respaldada por una infraestructura de elaboración madura y una amplia distribución.
¿Qué formato de envase crece más rápido?
Se prevé que los cartones crezcan a una CAGR del 9,78% de 2026 a 2031, lo que refleja su papel en entornos de retail accesibles y en desarrollo.
¿Qué región crece más rápido?
Se prevé que Asia-Pacífico se expanda a una CAGR del 10,46% de 2026 a 2031, por delante de otras regiones.
Última actualización de la página el:



