
Marktgröße und Marktanteil für alkoholfreien Wein und Bier
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Marktgröße (2026) | 23.19 Milliarden US-Dollar |
| Marktgröße (2031) | 34.36 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 8.18 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Europa |
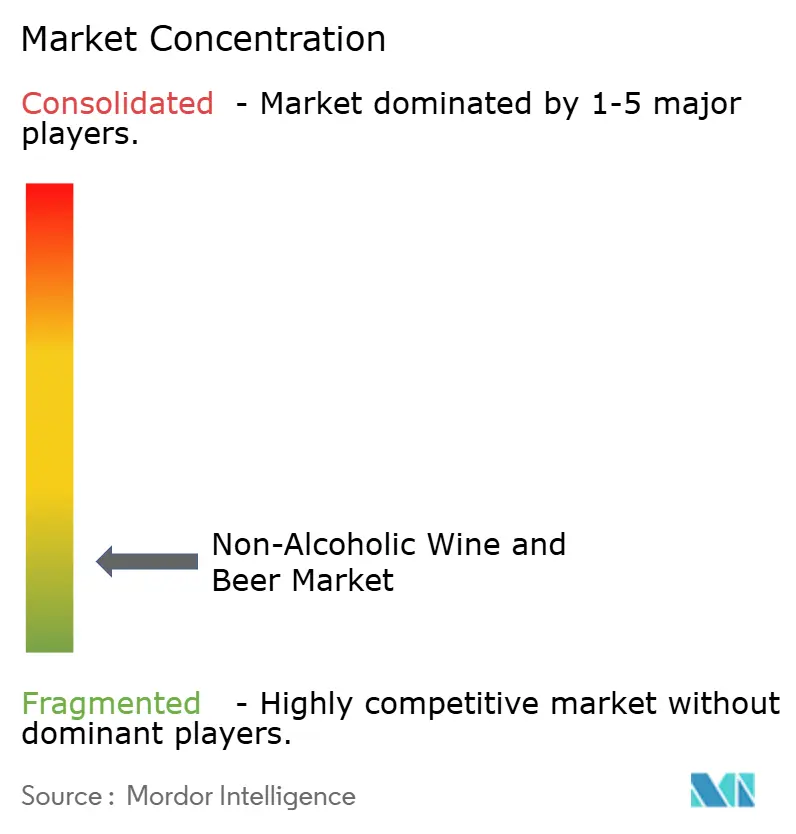
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für alkoholfreien Wein und Bier von Mordor Intelligence
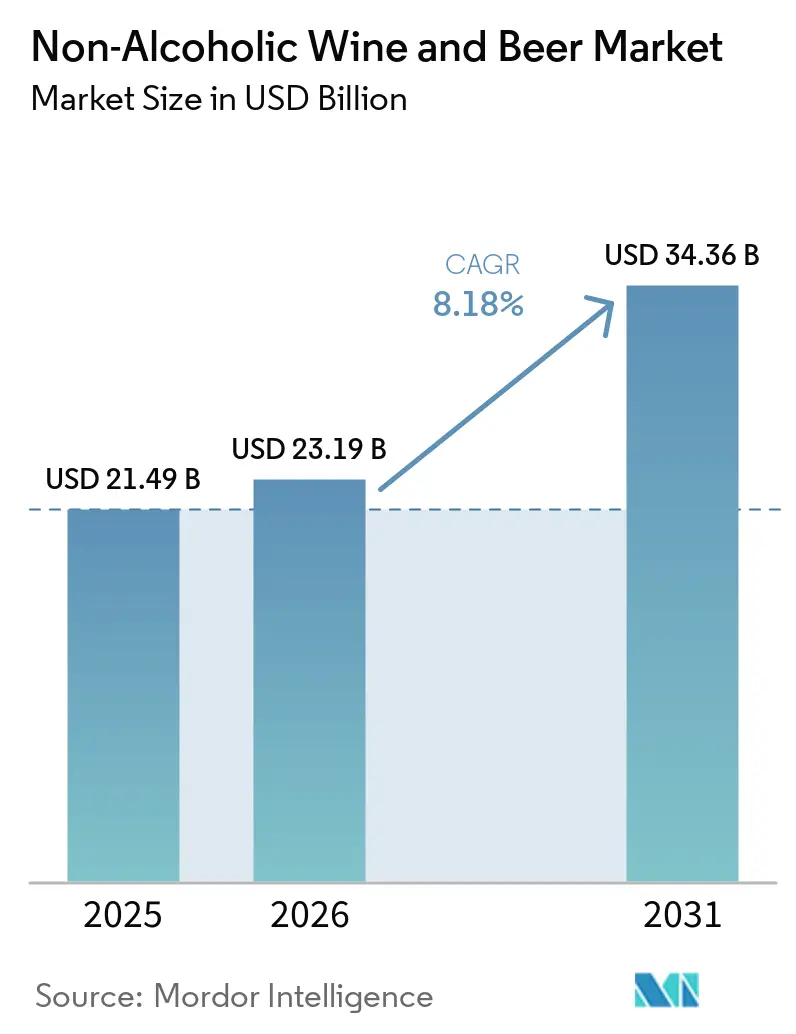
Die Marktgröße für alkoholfreien Wein und Bier wird voraussichtlich von 21,49 Milliarden USD im Jahr 2025 auf 23,19 Milliarden USD im Jahr 2026 wachsen und soll bis 2031 bei einer CAGR von 8,18 % über den Zeitraum 2026–2031 einen Wert von 34,36 Milliarden USD erreichen. Der Markt entwickelt sich, da Verbraucher alkoholfreie Getränke zunehmend in reguläre Konsumgelegenheiten integrieren, anstatt sie auf bestimmte Abstinenzphasen zu beschränken. Dieser Wandel fördert eine breitere Produktverfügbarkeit im Einzel- und Gaststättengewerbe sowie in Online-Kanälen und verstärkt den Wettbewerb zwischen etablierten Getränkeunternehmen und spezialisierten Herstellern. Produktqualität, Geschmack und das allgemeine Trinkerlebnis bleiben wichtige Faktoren für Wiederholungskäufe und die Stärkung der Verbraucherakzeptanz. Gleichzeitig erweitern die Hersteller ihre alkoholfreien Produktportfolios und Produktionskapazitäten, um ein breiteres Spektrum an Verbraucherpräferenzen und Konsumgelegenheiten zu bedienen.
Wichtigste Erkenntnisse des Berichts
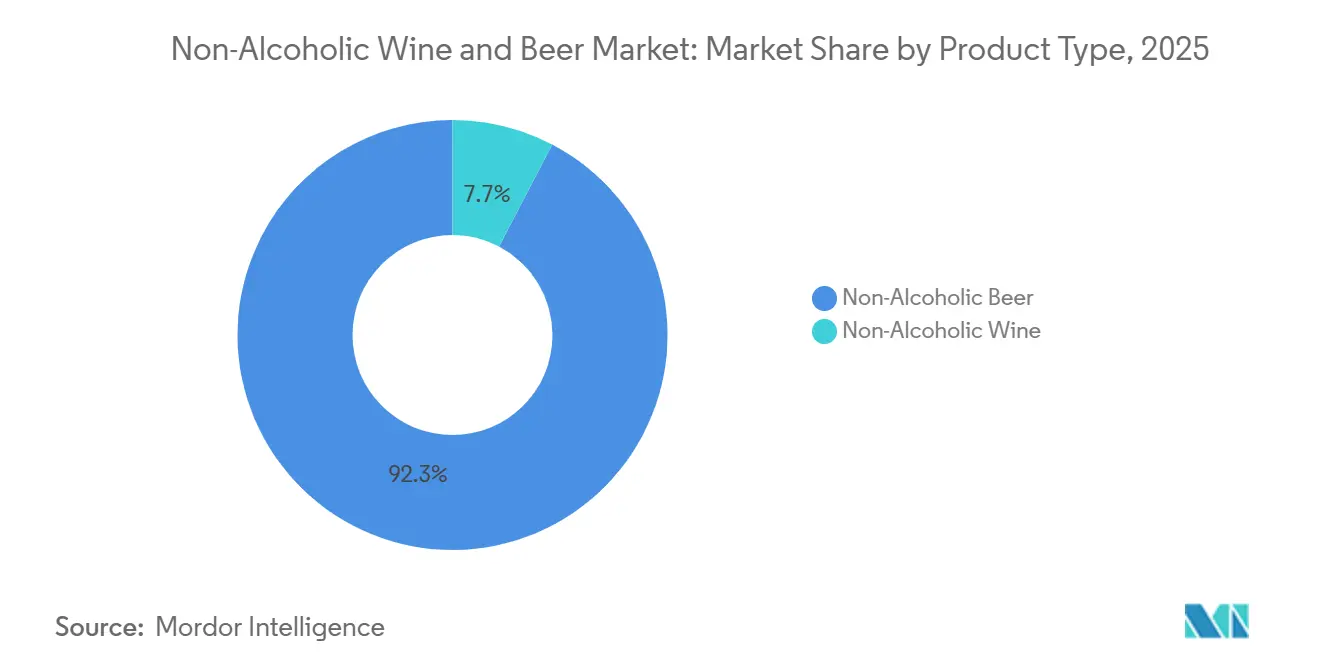
- Nach Produkttyp hielt alkoholfreies Bier im Jahr 2025 einen globalen Marktanteil von 92,32 %, während alkoholfreier Wein voraussichtlich mit einer CAGR von 9,12 % von 2026 bis 2031 wachsen wird.
- Nach Verpackung hielten Dosen im Jahr 2025 einen globalen Marktanteil von 45,46 %, während Kartons voraussichtlich mit einer CAGR von 9,78 % von 2026 bis 2031 wachsen werden.
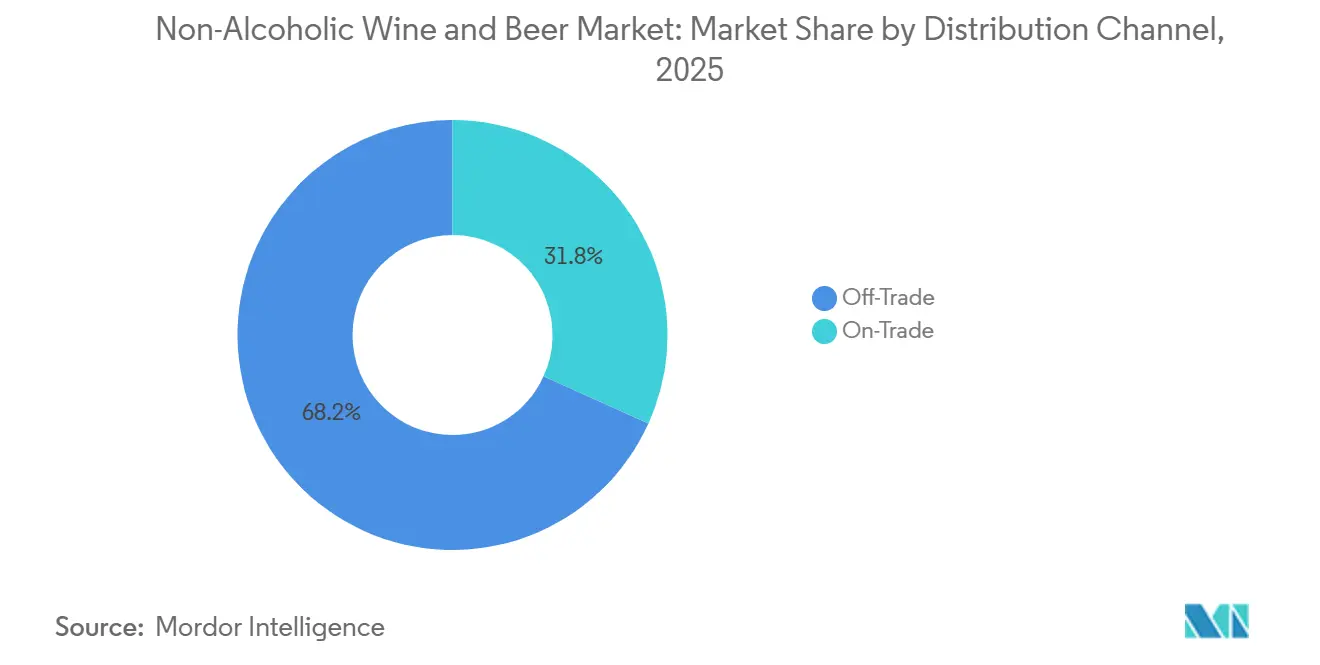
- Nach Vertriebskanal hielt Off-Trade im Jahr 2025 einen globalen Marktanteil von 68,24 %, während On-Trade voraussichtlich mit einer CAGR von 9,84 % von 2026 bis 2031 wachsen wird.
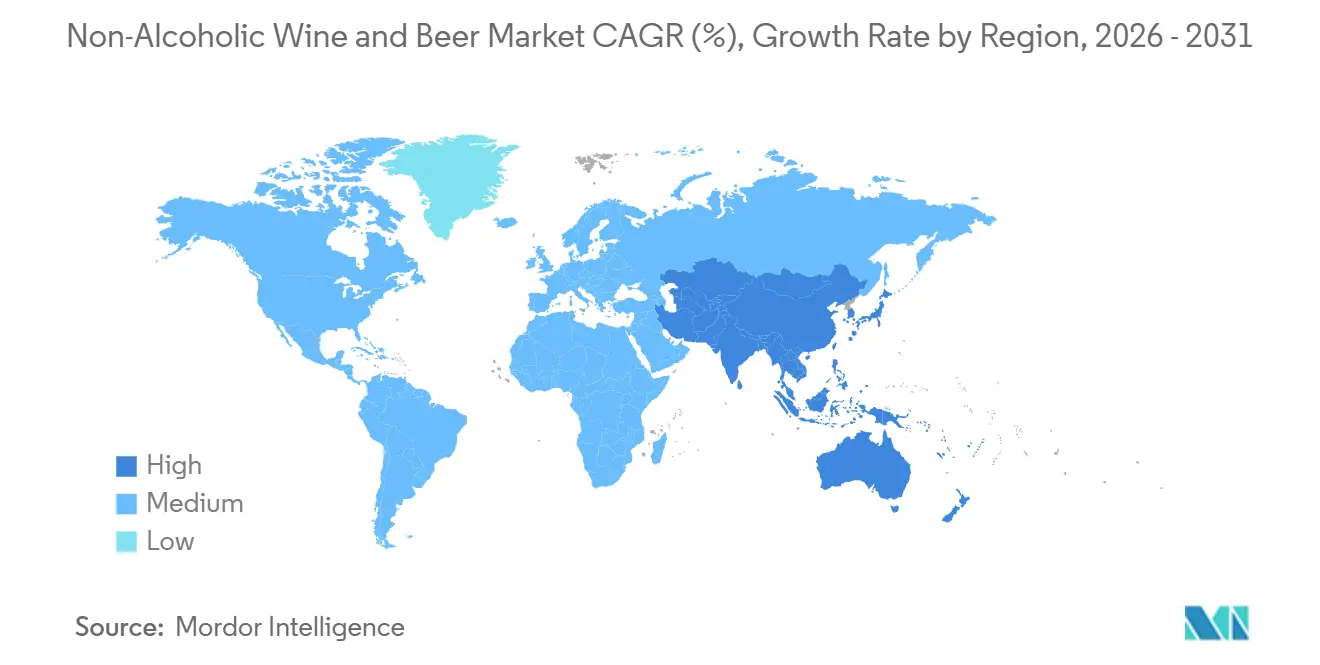
- Nach Geografie hielt Europa im Jahr 2025 einen globalen Marktanteil von 42,57 %, während Asien-Pazifik voraussichtlich mit einer CAGR von 10,46 % von 2026 bis 2031 wachsen wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Globale Trends und Erkenntnisse im Markt für alkoholfreien Wein und Bier
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Wachsendes Gesundheits- und Wellnessbewusstsein in Bezug auf Alkoholmäßigung | +2.1% | Global, mit stärkster Konzentration in Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Mainstream-Akzeptanz von nüchternem und bewusstem Trinken | +1.7% | Nordamerika und Europa; aufkommend in Asien-Pazifik | Kurzfristig (≤ 2 Jahre) |
| Verbesserung von Produktqualität, Geschmack und Premiumisierung | +1.4% | Global, angeführt von Europa, Nordamerika und den Premiummärkten in Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Ausweitung der Verfügbarkeit im Einzel- und Gaststättengewerbe sowie im E-Commerce | +1.0% | Global; stärkste E-Commerce-Beschleunigung in Nordamerika und Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Wachsende Akzeptanz von Zebra-Striping und flexiblem Alkoholkonsum | +0.7% | Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Ausweitung von Gesundheits-, Fitness- und Leistungsgelegenheiten am nächsten Tag | +0.6% | Global, angeführt von Nordeuropa, Australien und Nordamerika | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Wachsendes Gesundheits- und Wellnessbewusstsein in Bezug auf Alkoholmäßigung
Das wachsende Gesundheits- und Wellnessbewusstsein der Verbraucher veranlasst viele dazu, ihren Alkoholkonsum zu überdenken und gemäßigtere Trinkgewohnheiten anzunehmen. Laut einer Umfrage des Beer Institute vom Januar 2025 gaben 60 % der Amerikaner, die am Dry January teilnahmen, an, dass Bier mit niedrigem oder keinem Alkoholgehalt ihnen hilft, ihre Mäßigungsziele zu erreichen, was die Rolle von Alkoholalternativen beim mäßigungsorientierten Konsum unterstreicht[1]Quelle: Beer Institute, "POLL: Beer Still King of Dry January", beerinstitute.org. Darüber hinaus zeigen die Ergebnisse des International Food Information Council (IFIC) aus dem Jahr 2026, dass 56 % der Amerikaner die Gesundheitlichkeit als einen einflussreichen Faktor bei Kauf- und Getränkeentscheidungen betrachten, auch wenn Bequemlichkeit zum ersten Mal die Gesundheitlichkeit als Priorität überholt hat[2]Quelle: International Food Information Council, "For The First Time In 21 Years, Convenience Outranks Health In Americans' Shopping Carts", ific.org. Dieses breitere Bewusstsein für einen gesünderen Konsum fördert das Interesse an Getränken, die es Verbrauchern ermöglichen, an sozialen und alltäglichen Trinkanlässen teilzunehmen und dabei Alkohol zu reduzieren oder zu vermeiden. Infolgedessen werden alkoholfreier Wein und Bier zunehmend als praktische Optionen für einen mäßigungsorientierten Konsum positioniert.
Mainstream-Akzeptanz von nüchternem und bewusstem Trinken
Die wachsende Betonung des bewussten Trinkens ermutigt Verbraucher, ihren Alkoholkonsum zu reduzieren und gleichzeitig an sozialen und Freizeittrinkgelegenheiten teilzunehmen. Die Centers for Disease Control and Prevention (CDC) stellen fest, dass weniger Alkohol zu trinken die Gesundheitsrisiken senkt, und weisen darauf hin, dass in den Vereinigten Staaten jährlich etwa 178.000 Menschen an den Folgen übermäßigen Alkoholkonsums sterben[3]Quelle: Centers for Disease Control, "Alcohol Use and Your Health", cdc.gov. Die CDC stellen außerdem fest, dass Alkoholkonsum mit verschiedenen Krebsarten in Verbindung gebracht wird und dass das Risiko einiger Krebsarten mit jeder Menge Alkoholkonsum steigt. Dieses wachsende Bewusstsein für alkoholbedingte Gesundheitsrisiken fördert eine größere Akzeptanz von Mäßigung und alkoholfreien Entscheidungen und schafft Möglichkeiten für alkoholfreien Wein und Bier, Verbraucher zu bedienen, die vertraute Trinkerlebnisse ohne Alkohol suchen.
Verbesserung von Produktqualität, Geschmack und Premiumisierung
Die Verbesserung von Produktqualität, Geschmack und dem allgemeinen Trinkerlebnis stärkt die Attraktivität von alkoholfreiem Wein und Bier bei Verbrauchern, die Alternativen suchen, die sich nicht wie Kompromisse anfühlen. Hersteller verfeinern Rezepturen und Produktionsprozesse, um Geschmack, Aroma, Mundgefühl und Balance zu verbessern und Produkte anzubieten, die ihren alkoholischen Pendants stärker ähneln. Die Kategorie erweitert sich auch über grundlegende Angebote hinaus zu anspruchsvolleren Stilen, Aromen und Produktformaten. Premium-Verpackungen, eine stärkere Markenpositionierung und eine größere Aufmerksamkeit für Zutaten tragen weiter dazu bei, die Wahrnehmung alkoholfreier Getränke zu verbessern. Diese Entwicklungen fördern eine breitere Verbraucherakzeptanz und ermutigen Hersteller, zunehmend auf Qualität und Erlebnis statt lediglich auf die Abwesenheit von Alkohol zu setzen.
Ausweitung der Verfügbarkeit im Einzel- und Gaststättengewerbe sowie im E-Commerce
Die zunehmende Verfügbarkeit in Einzel-, Gaststättengewerbe- und E-Commerce-Kanälen macht alkoholfreien Wein und Bier für eine breitere Verbraucherbasis zugänglicher. Eine stärkere Präsenz in Supermärkten, Convenience-Stores, Facheinzelhändlern, Restaurants, Bars und Online-Plattformen verbessert die Produktsichtbarkeit und erleichtert es Verbrauchern, diese Getränke zu entdecken und zu kaufen. Eine breitere Distribution ermöglicht es Marken auch, verschiedene Konsumgelegenheiten zu bedienen – vom Trinken zu Hause bis hin zu sozialen und gastronomischen Anlässen. Der E-Commerce unterstützt den Kategoriezugang zusätzlich, indem er Verbrauchern eine breitere Auswahl an Marken, Stilen und Formaten bietet, die möglicherweise in lokalen Geschäften nicht verfügbar sind. Da sich die Distributionsnetzwerke weiterentwickeln, wird eine verbesserte Zugänglichkeit voraussichtlich Erstkäufe, Wiederholungskäufe und eine breitere Mainstream-Akzeptanz fördern.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Sensorische Einschränkungen im Vergleich zu herkömmlichem Wein und Bier | -1.1% | Global, am ausgeprägtesten in weindominierten Märkten (Europa, Südamerika) | Kurzfristig (≤ 2 Jahre) |
| Höhere Produktions- und Distributionskosten | -0.9% | Global; akuter in Schwellenmärkten, in denen alkoholfreie Produkte keine Skaleneffekte erzielen | Mittelfristig (2–4 Jahre) |
| ABV-Schwellenwerte und Kennzeichnungsfragmentierung in verschiedenen Märkten | -0.6% | Europa und grenzüberschreitender Handel; geringere Auswirkungen in Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Ressourcenintensität der Entalkoholisierung und Aromarückgewinnung | -0.7% | Global, insbesondere für kleinere und mittelgroße Hersteller | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Sensorische Einschränkungen im Vergleich zu herkömmlichem Wein und Bier
Sensorische Einschränkungen im Vergleich zu herkömmlichem Wein und Bier können die Verbraucherakzeptanz und Wiederholungskäufe in der alkoholfreien Kategorie einschränken. Das Entfernen oder Begrenzen von Alkohol kann das Gleichgewicht von Geschmack, Aroma, Mundgefühl, Körper und Abgang beeinflussen, das Verbraucher mit traditionellen Getränken verbinden. Diese Unterschiede können bei Verbrauchern, die mit etablierten Wein- und Bierprodukten vertraut sind und spezifische Erwartungen an Geschmack und Trinkerlebnis haben, stärker wahrnehmbar sein. Infolgedessen können einige alkoholfreie Angebote als weniger authentisch oder befriedigend als ihre herkömmlichen Pendants wahrgenommen werden. Dies kann eine konsistente sensorische Qualität zu einer wichtigen Herausforderung für Marken machen, die Erstkäufe fördern und langfristige Verbraucherloyalität aufbauen möchten.
Höhere Produktions- und Distributionskosten
Höhere Produktions- und Distributionskosten können die Fähigkeit von Marken für alkoholfreien Wein und Bier einschränken, preislich zu konkurrieren, insbesondere gegenüber herkömmlichen alkoholischen Getränken. Der Produktionsprozess kann zusätzliche Stufen, spezialisierte Handhabung und engere Prozesskontrolle umfassen, was den Ressourcenaufwand für die Herstellung von Fertigprodukten erhöht. Die Distribution kann ebenfalls teurer werden, wenn Marken in fragmentierten Märkten mit unterschiedlichen Produktanforderungen und Lieferkettenarrangements tätig sind. Dieser Kostendruck kann die Preisflexibilität verringern und es kleineren Herstellern erschweren, effiziente Betriebsgrößen zu erreichen. Folglich können erhöhte Kostenstrukturen die Margen einschränken und die Expansion in preissensitivere Märkte verlangsamen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp: Alkoholfreies Bier verankert den Markt, Wein beschleunigt
Alkoholfreies Bier machte 2025 92,32 % des Marktes aus und ist damit das dominierende Produktsegment. Seine führende Position wird durch die etablierte Präsenz alkoholfreier Bierprodukte in wichtigen Märkten, eine breitere Verbraucherbekanntheit und die umfangreichen Portfolios großer Brauereien gestützt. Das Segment profitiert auch von der Verfügbarkeit mehrerer Bierstile und -formate, die es Herstellern ermöglichen, ein breites Spektrum an Verbraucherpräferenzen und Konsumgelegenheiten anzusprechen. Diese Faktoren haben zur relativ reifen Position von alkoholfreiem Bier innerhalb des Gesamtmarktes beigetragen.
Alkoholfreier Wein wird voraussichtlich das am schnellsten wachsende Produktsegment sein, mit einer prognostizierten CAGR von 9,12 % im Zeitraum 2026–2031. Das Wachstum wird durch zunehmende Produktentwicklung, Verbesserungen bei Geschmack und sensorischen Eigenschaften sowie die Ausweitung alkoholfreier Weinangebote in Einzel- und Gaststättenkanälen unterstützt. Hersteller führen auch mehr Premium- und differenzierte Produkte ein, was dazu beiträgt, die Attraktivität des Segments über Verbraucher hinaus zu erweitern, die grundlegende alkoholfreie Alternativen suchen. Da sich Produktqualität und Verfügbarkeit weiter verbessern, wird alkoholfreier Wein voraussichtlich im Prognosezeitraum einen größeren Anteil am Gesamtmarkt gewinnen.


Nach Verpackung: Dosen führen durch Bequemlichkeit, Kartons signalisieren Expansion der Erschwinglichkeit
Dosen machten 2025 45,46 % des Marktes für alkoholfreien Wein und Bier aus und sind damit das führende Verpackungsformat. Ihre weit verbreitete Nutzung wird durch ihre Tragbarkeit, Bequemlichkeit, Haltbarkeit und Eignung für ein breites Spektrum an Konsumgelegenheiten unterstützt. Dosen werden auch häufig für Bier und andere trinkfertige Getränkeformate verwendet, was alkoholfreien Marken eine etablierte Verpackungsoption mit breiter Einzelhandelsakzeptanz bietet. Die Eignung des Formats für Einzelportionen und Mehrfachpacks unterstützt seine Verwendung sowohl bei Sofortkonsumgelegenheiten als auch beim Konsum zu Hause.
Kartons werden voraussichtlich das am schnellsten wachsende Verpackungssegment sein, mit einer CAGR von 9,78 % im Zeitraum 2026–2031. Ihr Wachstum wird durch zunehmendes Interesse an alternativen Verpackungsformaten und ihre potenziellen Anwendungen bei verschiedenen alkoholfreien Getränkeprodukten unterstützt. Kartons können auch Flexibilität bei der Produktpräsentation, Packungsgrößen und Lagerung bieten, was es Herstellern ermöglicht, unterschiedliche Verbraucher- und Einzelhandelsanforderungen anzusprechen. Da Hersteller ihre Verpackungsoptionen erweitern, werden Kartons voraussichtlich im Prognosezeitraum eine größere Rolle im Markt spielen.
Nach Vertriebskanal: Off-Trade dominiert den Marktanteil, On-Trade schreibt die Kategorieerkennung neu
Off-Trade machte 2025 68,24 % des Marktes für alkoholfreien Wein und Bier aus und ist damit der dominierende Vertriebskanal. Seine führende Position wird durch die breite Verfügbarkeit alkoholfreier Produkte in Supermärkten, Verbrauchermärkten, Convenience-Stores und anderen Einzelhandelsgeschäften unterstützt. Diese Kanäle bieten Verbrauchern bequemen Zugang zu einer breiteren Palette von Marken, Produkttypen und Packungsgrößen und unterstützen gleichzeitig regelmäßige Haushaltseinkäufe. Die etablierte Präsenz alkoholfreier Getränke in Einzelhandelsumgebungen stärkt weiterhin die Rolle der Off-Trade-Kanäle im Gesamtmarktumsatz.
On-Trade wird voraussichtlich der am schnellsten wachsende Vertriebskanal sein, mit einer CAGR von 9,84 % im Zeitraum 2026–2031. Das Wachstum wird durch die zunehmende Verfügbarkeit von alkoholfreiem Wein und Bier in Restaurants, Bars, Hotels und anderen Gaststättenbetrieben unterstützt. Eine stärkere Aufnahme alkoholfreier Optionen in Getränkekarten ermöglicht es Verbrauchern, diese Produkte bei sozialen und gastronomischen Anlässen zu wählen, was ihre Sichtbarkeit über traditionelle Einzelhandelsumgebungen hinaus erweitert. Da Gaststättenbetreiber ihre Getränkeauswahl erweitern, wird der On-Trade-Vertrieb voraussichtlich im gesamten Prognosezeitraum an Bedeutung gewinnen.
Geografische Analyse
Europa machte 2025 42,57 % des Marktes für alkoholfreien Wein und Bier aus und ist damit der größte regionale Markt. Die Region profitiert von einer relativ etablierten Verbraucherakzeptanz alkoholfreier Getränke, unterstützt durch eine breite Produktverfügbarkeit und eine starke Beteiligung großer Getränkehersteller. Alkoholfreies Bier hat in mehreren europäischen Märkten besonders an Bedeutung gewonnen, während alkoholfreier Wein ebenfalls expandiert, da Hersteller vielfältigere und hochwertigere Angebote einführen. Die etablierte Einzel- und Gaststätteninfrastruktur in der Region unterstützt weiterhin den Verbraucherzugang und die Kategorieentwicklung.
Asien-Pazifik wird voraussichtlich der am schnellsten wachsende regionale Markt sein, mit einer CAGR von 10,46 % im Zeitraum 2026–2031. Das Wachstum wird durch ein zunehmendes Verbraucherbewusstsein für alkoholfreie Alternativen, expandierende Produktportfolios und eine größere Verfügbarkeit über moderne Einzel- und Online-Kanäle unterstützt. Japan stellt einen relativ etablierten Markt dar, während China und andere Entwicklungsmärkte zusätzliche Möglichkeiten bieten, da die Verbraucherakzeptanz zunimmt. Zunehmende Investitionen internationaler und regionaler Getränkehersteller werden voraussichtlich auch die Präsenz der Kategorie in der gesamten Region stärken.
Nordamerika stellt einen bedeutenden regionalen Markt dar, der durch das wachsende Verbraucherinteresse an Alkoholmäßigung und die zunehmende Verfügbarkeit alkoholfreier Getränke in Einzel-, Gaststättengewerbe- und E-Commerce-Kanälen unterstützt wird. Die Vereinigten Staaten bleiben der primäre Beitragszahler zur regionalen Nachfrage, wobei Kanada ebenfalls Möglichkeiten zur Kategorieexpansion bietet. Eine breite Präsenz etablierter Getränkeunternehmen und spezialisierter Marken stärkt die Produktverfügbarkeit und das Verbraucherbewusstsein. Die entwickelte Distributionsinfrastruktur der Region und die vielfältigen Konsumgelegenheiten werden voraussichtlich eine weitere Marktexpansion unterstützen.

Wettbewerbslandschaft
Der Markt für alkoholfreien Wein und Bier ist stark fragmentiert, wobei der Wettbewerb auf große globale Getränkeunternehmen und spezialisierte alkoholfreie Hersteller verteilt ist. Die Wettbewerbslandschaft wird durch Unterschiede in Markenstärke, Produktportfolios, Distributionskapazitäten und Investitionen in alkoholfreie Angebote geprägt. Große Getränkeunternehmen nutzen ihre etablierten Produktions- und Distributionsnetzwerke, während spezialisierte Hersteller durch fokussierte Portfolios und kategoriespezifische Positionierung konkurrieren. Diese Kombination schafft ein Wettbewerbsumfeld, in dem Unternehmen ihre Produktangebote erweitern und ihre Präsenz in wichtigen Verbraucher- und Distributionskanälen stärken.
Diageo plc, Anheuser-Busch InBev, Carlsberg Breweries A/S, Heineken N.V. und Molson Coors Beverage Company gehören zu den wichtigsten im Markt berücksichtigten Unternehmen. Diese Unternehmen verfügen über etablierte Markenportfolios und Distributionsnetzwerke, die die Expansion alkoholfreier Produkte in Einzel- und Gaststättenkanälen unterstützen. Ihre Größe ermöglicht es ihnen auch, mehrere Produktvarianten einzuführen und bestehende Marken in das alkoholfreie Segment auszudehnen.
Der Wettbewerb konzentriert sich zunehmend auf Portfolioerweiterung, Produktqualität, Markenpositionierung und Distributionsreichweite. Unternehmen entwickeln verschiedene Stile und Produktangebote, um unterschiedliche Verbraucherpräferenzen anzusprechen, und erweitern gleichzeitig die Verfügbarkeit in Einzel-, Gaststättengewerbe- und E-Commerce-Kanälen. Etablierte Akteure profitieren von Größe und bestehenden Marktbeziehungen, während spezialisierte Hersteller sich durch fokussierte alkoholfreie Angebote und Kategorie-Expertise differenzieren können. Diese Mischung aus großen Getränkeunternehmen und spezialisierten Teilnehmern wird voraussichtlich die Wettbewerbsaktivität im gesamten Prognosezeitraum aufrechterhalten.
Marktführer in der Branche für alkoholfreien Wein und Bier
Diageo plc
Anheuser-Busch InBev SA/NV
Carlsberg Breweries A/S
Heineken N.V.
Molson Coors Beverage Company
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Aktuelle Branchenentwicklungen
- Mai 2026: Molson Coors führte Coors 0,0 % in den Vereinigten Staaten ein. Molson Coors brachte Coors 0,0 %, sein erstes vollständig 0,0 % ABV-Bier unter der Marke Coors, im Mai 2026 in ausgewählten Märkten im Nordosten der Vereinigten Staaten auf den Markt. Eine landesweite Einführung ist für 2027 geplant. Die Einführung erweitert das bestehende alkoholfreie Portfolio des Unternehmens, zu dem Blue Moon Non-Alcoholic, Peroni 0.0 und Coors Edge gehören.
- Mai 2026: Krombacher Brauerei führte Krombacher 0,0 % Pils im Fassbierformat ein und erweiterte damit die Verfügbarkeit seines alkoholfreien Biers für den On-Trade-Konsum. Dieser Schritt ermöglicht es Verbrauchern, das alkoholfreie Produkt in Bars, Restaurants und anderen Zapfanlagen zu konsumieren, was die breitere Expansion von alkoholfreiem Bier über verpackte Einzelhandelsformate hinaus unterstützt.
- Mai 2026: Days Brewing ging eine Partnerschaft mit Sunrise Beverages ein, um das Wachstum und die Distribution seines 0,0 %-Bierportfolios im gesamten Vereinigten Königreich zu beschleunigen. Die Partnerschaft unterstützt die Expansion sowohl in Einzel- als auch in On-Trade-Kanälen, wobei Days bereits in mehr als 3.500 Standorten im Vereinigten Königreich vertrieben wird.


Globaler Berichtsumfang des Marktes für alkoholfreien Wein und Bier
Der Markt für alkoholfreien Wein und Bier umfasst Getränke, die darauf ausgelegt sind, den Geschmack und das Trinkerlebnis von herkömmlichem Wein und Bier zu replizieren und dabei wenig bis keinen Alkohol zu enthalten. Der Markt umfasst sowohl alkoholfreies Bier als auch alkoholfreien Wein in Einzel- und Gaststättenkanälen. Der Markt für alkoholfreien Wein und Bier ist nach Produkttyp in alkoholfreies Bier und alkoholfreien Wein, nach Verpackung in Dosen, Glasflaschen, Plastikflaschen und Kartons, nach Vertriebskanal in On-Trade und Off-Trade sowie nach Geografie in Nordamerika, Europa, Asien-Pazifik, Südamerika sowie Naher Osten und Afrika segmentiert. Für jedes Segment wurden Marktgröße und Prognosen in Wert (USD Milliarden) und Volumen (Liter) erstellt.
| Alkoholfreies Bier |
| Alkoholfreier Wein |
| Dosen |
| Glasflaschen |
| Plastikflaschen |
| Kartons |
| On-Trade | |
| Off-Trade | Supermärkte/Verbrauchermärkte |
| Fachgeschäfte | |
| Online-Einzelhandelsgeschäfte | |
| Sonstige Vertriebskanäle |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Übriges Nordamerika | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Italien | |
| Frankreich | |
| Spanien | |
| Niederlande | |
| Polen | |
| Belgien | |
| Schweden | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Australien | |
| Indonesien | |
| Südkorea | |
| Thailand | |
| Singapur | |
| Übriger Asien-Pazifik-Raum | |
| Südamerika | Brasilien |
| Argentinien | |
| Kolumbien | |
| Chile | |
| Peru | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Südafrika |
| Saudi-Arabien | |
| Vereinigte Arabische Emirate | |
| Nigeria | |
| Ägypten | |
| Marokko | |
| Türkei | |
| Übriger Naher Osten und Afrika |
| Nach Produkttyp | Alkoholfreies Bier | |
| Alkoholfreier Wein | ||
| Nach Verpackung | Dosen | |
| Glasflaschen | ||
| Plastikflaschen | ||
| Kartons | ||
| Nach Vertriebskanal | On-Trade | |
| Off-Trade | Supermärkte/Verbrauchermärkte | |
| Fachgeschäfte | ||
| Online-Einzelhandelsgeschäfte | ||
| Sonstige Vertriebskanäle | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Übriges Nordamerika | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Italien | ||
| Frankreich | ||
| Spanien | ||
| Niederlande | ||
| Polen | ||
| Belgien | ||
| Schweden | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Indien | ||
| Japan | ||
| Australien | ||
| Indonesien | ||
| Südkorea | ||
| Thailand | ||
| Singapur | ||
| Übriger Asien-Pazifik-Raum | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Kolumbien | ||
| Chile | ||
| Peru | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Südafrika | |
| Saudi-Arabien | ||
| Vereinigte Arabische Emirate | ||
| Nigeria | ||
| Ägypten | ||
| Marokko | ||
| Türkei | ||
| Übriger Naher Osten und Afrika | ||


Im Bericht beantwortete Schlüsselfragen
Wie groß ist die Kategorie für alkoholfreien Wein und Bier?
Sie wird für 2026 auf 23,19 Milliarden USD geschätzt und soll bis 2031 bei einer CAGR von 8,18 % einen Wert von 34,36 Milliarden USD erreichen.
Welcher Produkttyp hat den größten Marktanteil?
Alkoholfreies Bier hielt 2025 einen Marktanteil von 92,32 %, unterstützt durch eine ausgereifte Brauinfrastruktur und eine breite Distribution.
Welches Verpackungsformat wächst am schnellsten?
Kartons werden voraussichtlich mit einer CAGR von 9,78 % von 2026 bis 2031 wachsen, was ihre Rolle in zugänglichen und sich entwickelnden Einzelhandelsumgebungen widerspiegelt.
Welche Region wächst am schnellsten?
Asien-Pazifik wird voraussichtlich mit einer CAGR von 10,46 % von 2026 bis 2031 wachsen und damit vor anderen Regionen liegen.
Seite zuletzt aktualisiert am:



