
ノンアルコールワインおよびビール市場規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
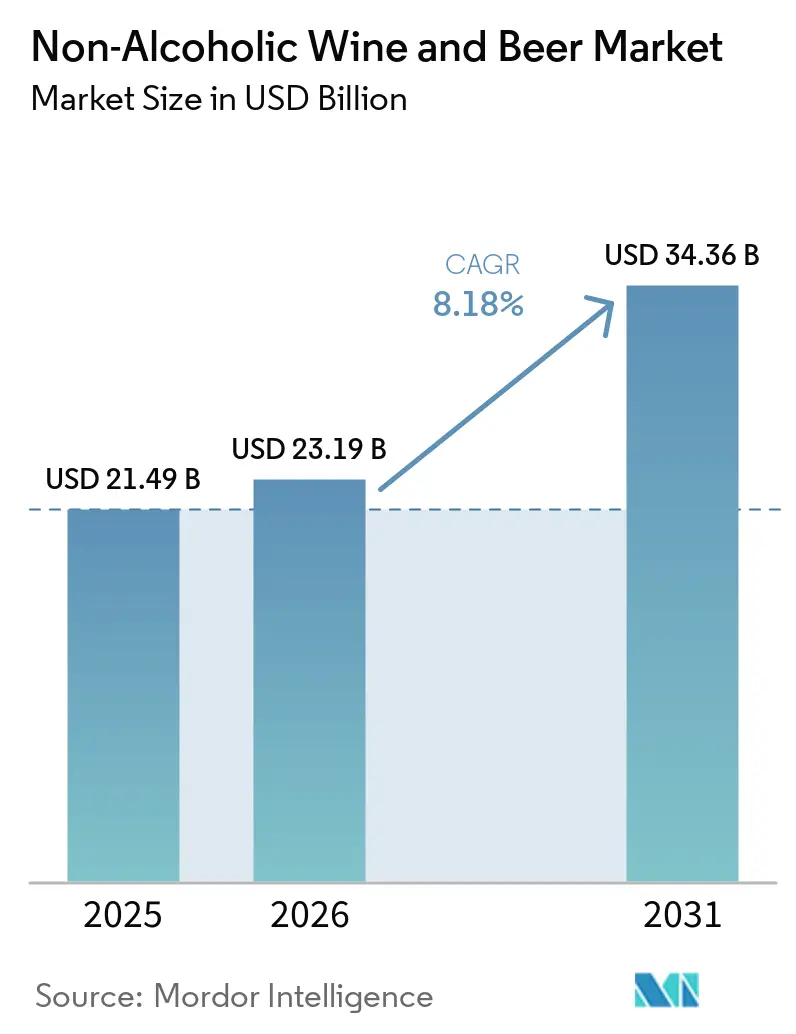
| 市場規模 (2026) | 23.19 十億米ドル |
| 市場規模 (2031) | 34.36 十億米ドル |
| 成長率 (2026 - 2031) | 8.18 % |
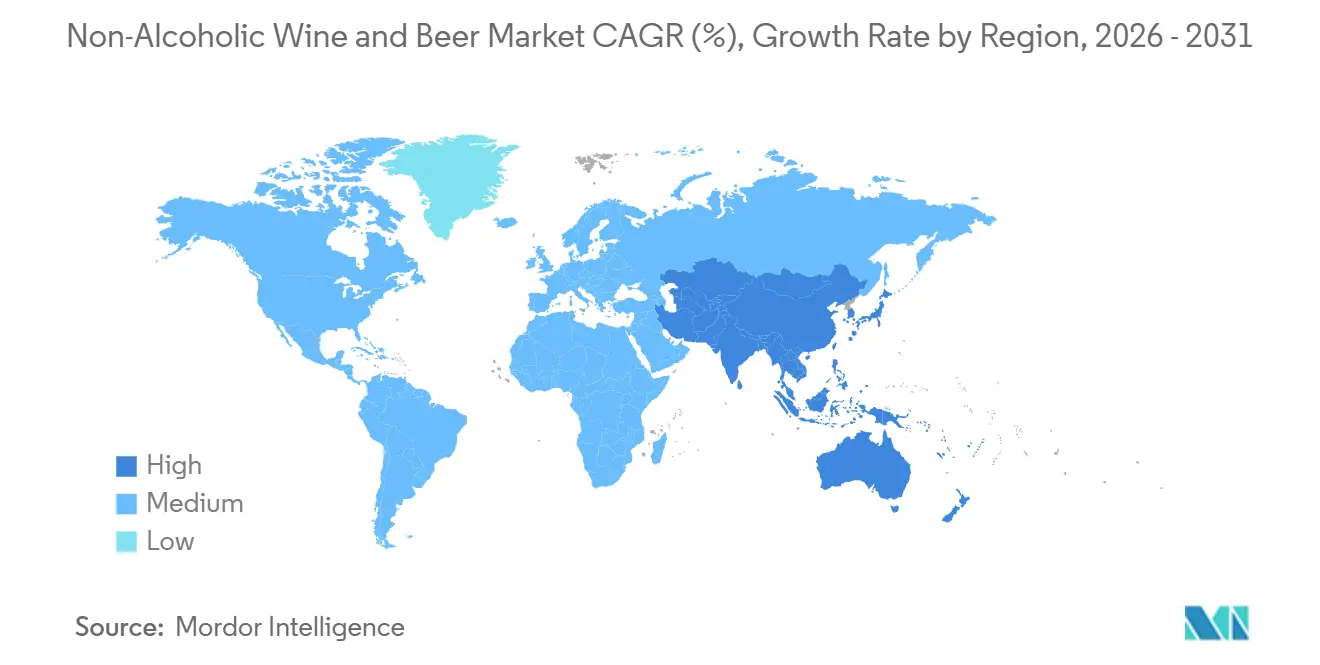
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | ヨーロッパ |
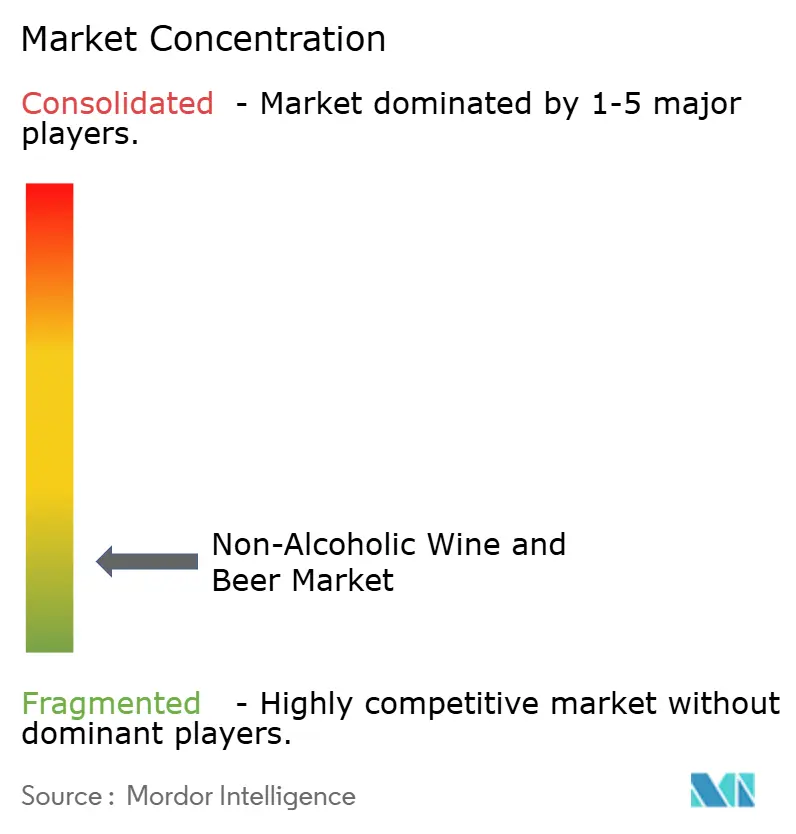
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるノンアルコールワインおよびビール市場分析
ノンアルコールワインおよびビール市場規模は、2025年の21.49 ビリオン 米ドルから2026年には23.19 ビリオン 米ドルへと成長し、2026年から2031年にかけて8.18%のCAGRで2031年までに34.36 ビリオン 米ドルに達すると予測されています。消費者が禁酒期間に限定するのではなく、日常的な飲用機会にアルコールフリー飲料を取り入れるようになるにつれ、市場は進化しています。この変化は、小売・ホスピタリティ・オンラインチャネルにわたる製品の幅広い入手可能性を促進するとともに、既存の飲料企業と専門生産者の間の競争を激化させています。製品の品質、味、全体的な飲用体験は、リピート購入を支え、消費者の受容を強化する上で引き続き重要な要素となっています。同時に、生産者はより幅広い消費者の嗜好と飲用機会に対応するため、ノンアルコールポートフォリオと生産能力を拡大しています。
レポートの主要ポイント
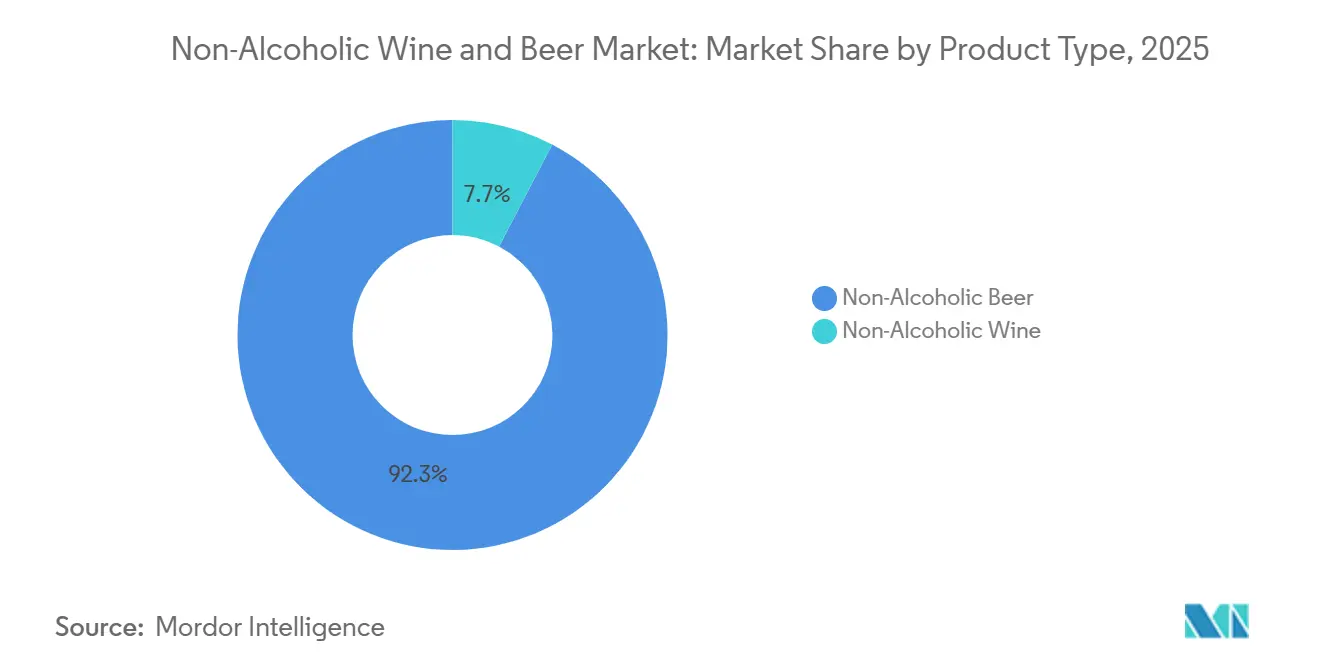
- 製品タイプ別では、ノンアルコールビールが2025年に世界市場シェアの92.32%を占め、ノンアルコールワインは2026年から2031年にかけて9.12%のCAGRで成長すると予測されています。
- 包装別では、缶が2025年に世界市場シェアの45.46%を占め、カートンは2026年から2031年にかけて9.78%のCAGRで成長すると予測されています。
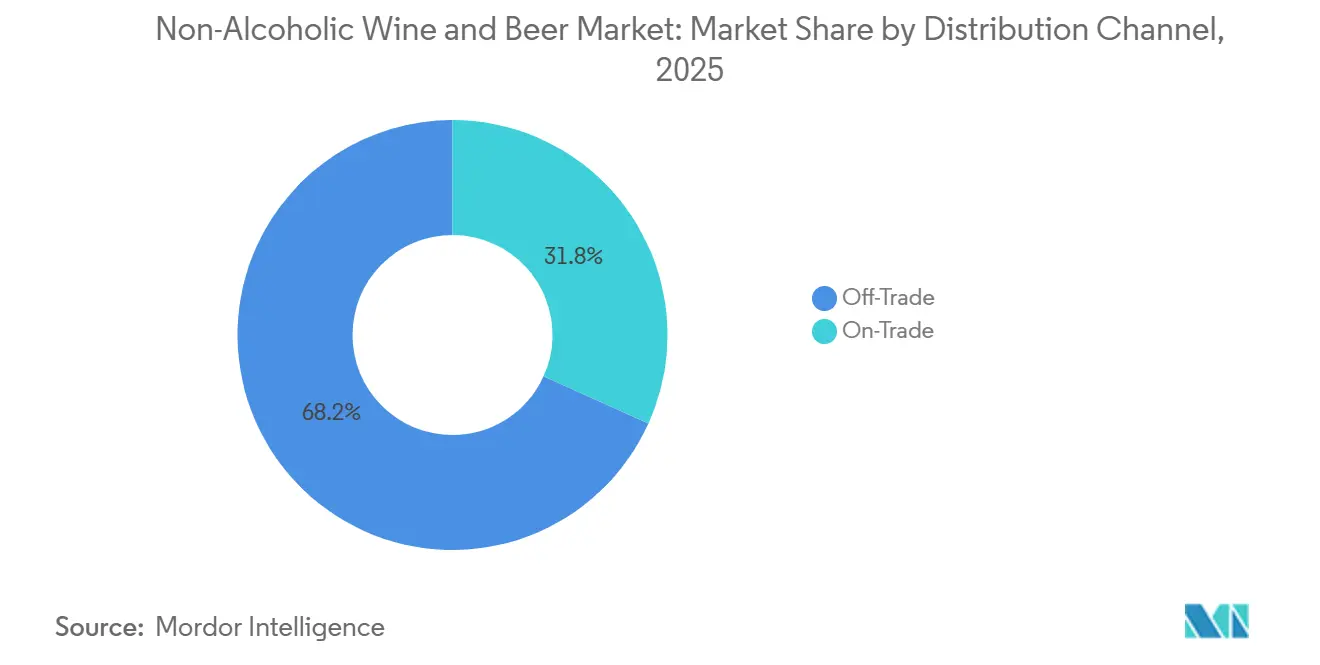
- 流通チャネル別では、オフトレードが2025年に世界市場シェアの68.24%を占め、オントレードは2026年から2031年にかけて9.84%のCAGRで成長すると予測されています。
- 地域別では、欧州が2025年に世界市場シェアの42.57%を占め、アジア太平洋は2026年から2031年にかけて10.46%のCAGRで成長すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
世界のノンアルコールワインおよびビール市場のトレンドとインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| アルコール節制に関する健康・ウェルネス意識の高まり | +2.1% | 北米および欧州に最も集中した世界規模 | 短期(2年以内) |
| ソーバーキュリアスおよびマインドフル飲酒の主流化 | +1.7% | 北米および欧州;アジア太平洋でも台頭 | 短期(2年以内) |
| 製品品質・味・プレミアム化の向上 | +1.4% | 欧州、北米、アジア太平洋プレミアム市場が牽引する世界規模 | 中期(2〜4年) |
| 小売・ホスピタリティ・電子商取引における入手可能性の拡大 | +1.0% | 世界規模;電子商取引の加速は北米およびアジア太平洋で最も顕著 | 中期(2〜4年) |
| ゼブラストライピングおよび柔軟なアルコール消費の採用拡大 | +0.7% | 北米および欧州 | 短期(2年以内) |
| 健康・フィットネスおよび翌日のパフォーマンスを意識した飲用機会の拡大 | +0.6% | 北欧、オーストラリア、北米が牽引する世界規模 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
アルコール節制に関する健康・ウェルネス意識の高まり
健康とウェルネスへの消費者の関心の高まりにより、多くの人がアルコール摂取を見直し、より節度ある飲酒習慣採用するようになっています。2025年1月のBeer Instituteの調査によると、ドライジャニュアリーに参加したアメリカ人の60%が、低アルコール・ノンアルコールビールが節制目標の達成に役立つと回答しており、節制志向の消費においてアルコール代替品が果たす役割が浮き彫りになっています[1]出典:Beer Institute、「POLL: Beer Still King of Dry January」、beerinstitute.org。また、国際食品情報評議会(IFIC)の2026年の調査結果では、アメリカ人の56%が食品・飲料の購買決定において健康性を影響力のある要素と考えていることが示されており、利便性が初めて健康性を優先事項として上回ったことも明らかになっています[2]出典:国際食品情報評議会、「21年ぶりに利便性が健康性を上回りアメリカ人のショッピングカートを席巻」、ific.org。より健康的な消費へのこの広範な関心は、消費者がアルコールを減らしたり避けたりしながら社交的・日常的な飲用機会に参加できる飲料への関心を支えています。その結果、ノンアルコールワインおよびビールは、節制志向の消費における実用的な選択肢としてますます位置づけられています。
ソーバーキュリアスおよびマインドフル飲酒の主流化
マインドフル飲酒への関心の高まりにより、消費者は社交的・娯楽的な飲用機会に参加しながらもアルコール摂取を減らすようになっています。疾病管理予防センター(CDC)は、飲酒量を減らすことで健康リスクが低下すると述べており、米国では毎年約178,000人が過度のアルコール使用により死亡していることを指摘しています[3]出典:疾病管理予防センター、「アルコール使用と健康」、cdc.gov。CDCはまた、アルコール摂取はいくつかの種類のがんと関連しており、一部のがんのリスクはアルコールをどれだけ少量摂取しても増加すると述べています。アルコール関連の健康リスクに対するこの高まる認識は、節制とアルコールフリーの選択に対するより大きな受容を支え、アルコールなしで馴染みのある飲用体験を求める消費者にノンアルコールワインおよびビールが応える機会を生み出しています。
製品品質・味・プレミアム化の向上
製品品質、味、全体的な飲用体験の向上により、妥協を感じさせない代替品を求める消費者の間でノンアルコールワインおよびビールの魅力が強まっています。生産者は、風味、香り、マウスフィール、バランスを改善するために処方と製造プロセスを洗練させ、アルコール飲料により近い製品を提供しています。このカテゴリーはまた、基本的な製品を超えて、より洗練されたスタイル、フレーバー、製品フォーマットへと拡大しています。プレミアムな包装、より強力なブランドポジショニング、原材料への一層の注意が、ノンアルコール飲料の認知向上にさらに貢献しています。これらの進展は、より幅広い消費者の受容を支え、生産者が単にアルコールの不在だけでなく、品質と体験においてますます競争するよう促しています。
小売・ホスピタリティ・電子商取引における入手可能性の拡大
小売、ホスピタリティ、電子商取引チャネルにわたる入手可能性の拡大により、ノンアルコールワインおよびビールはより幅広い消費者層にアクセスしやすくなっています。スーパーマーケット、コンビニエンスストア、専門小売店、レストラン、バー、オンラインプラットフォームでの存在感の高まりにより、製品の視認性が向上し、消費者がこれらの飲料を発見・購入しやすくなっています。幅広い流通はまた、ブランドが家庭での飲用から社交・外食の機会まで、さまざまな飲用機会に対応することを可能にします。電子商取引は、地元の店舗では入手できない可能性のある幅広いブランド、スタイル、フォーマットを消費者に提供することで、カテゴリーへのアクセスをさらに支援します。流通ネットワークが発展し続けるにつれ、アクセスの向上がトライアル、リピート購入、より広範な主流化を支えると期待されています。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 従来のワインおよびビールと比較した官能的な制限 | -1.1% | 世界規模;ワイン主導市場(欧州、南米)で最も顕著 | 短期(2年以内) |
| より高い製造・流通コスト | -0.9% | 世界規模;ノンアルコール製品が規模の経済を欠く新興市場でより深刻 | 中期(2〜4年) |
| 市場間でのABV閾値と表示規制の断片化 | -0.6% | 欧州および国境を越えた貿易;アジア太平洋への影響は小さい | 中期(2〜4年) |
| 脱アルコール化および香気回収の資源集約性 | -0.7% | 世界規模;特に中小規模の生産者に影響 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
従来のワインおよびビールと比較した官能的な制限
従来のワインおよびビールと比較した官能的な制限は、ノンアルコールカテゴリーにおける消費者の受容とリピート購入を制約する可能性があります。アルコールを除去または制限すると、消費者が伝統的な飲料に期待する風味、香り、マウスフィール、ボディ、フィニッシュのバランスに影響を与える可能性があります。これらの違いは、確立されたワインおよびビール製品に精通し、味と飲用体験に関して特定の期待を持つ消費者の間でより顕著に感じられる場合があります。その結果、一部のノンアルコール製品は、従来の製品と比べて本物らしさや満足感に欠けると認識される可能性があります。これにより、トライアルを促進し長期的な消費者ロイヤルティを構築しようとするブランドにとって、一貫した官能的品質が重要な課題となり得ます。
より高い製造・流通コスト
より高い製造・流通コストは、ノンアルコールワインおよびビールブランドが価格面で競争する能力を制限する可能性があり、特に従来のアルコール飲料との競争において顕著です。製造プロセスには追加の工程、専門的な取り扱い、より厳格なプロセス管理が必要となる場合があり、完成品の製造に必要なリソースが増加します。流通も、異なる製品要件とサプライチェーンの取り決めを持つ断片化した市場でブランドが展開する場合、より高コストになる可能性があります。これらのコスト圧力は価格設定の柔軟性を低下させ、小規模生産者が効率的な操業規模を達成することをより困難にする可能性があります。その結果、高いコスト構造がマージンを制限し、より価格感応度の高い市場への拡大を遅らせる可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:ノンアルコールビールが市場を支え、ワインが加速
ノンアルコールビールは2025年に市場の92.32%を占め、支配的な製品セグメントとなっています。その主導的な地位は、主要市場におけるノンアルコールビール製品の確立された存在感、より広い消費者の親しみやすさ、および主要ブリュワーが提供する広範なポートフォリオによって支えられています。このセグメントはまた、複数のビールスタイルとフォーマットの入手可能性から恩恵を受けており、生産者が幅広い消費者の嗜好と飲用機会に対応することを可能にしています。これらの要因が、全体的な市場におけるノンアルコールビールの比較的成熟したポジションに貢献しています。
ノンアルコールワインは、2026年から2031年にかけて9.12%のCAGRで最も成長の速い製品セグメントになると予測されています。成長は、製品開発の増加、風味と官能特性の改善、および小売・ホスピタリティチャネルにわたるノンアルコールワイン製品の拡大によって支えられています。生産者はまた、よりプレミアムで差別化された製品を導入しており、基本的なアルコールフリー代替品を求める消費者を超えてセグメントの魅力を広げています。製品の品質と入手可能性が向上し続けるにつれ、ノンアルコールワインは予測期間中に全体的な市場でより大きなシェアを獲得すると期待されています。


包装別:缶が利便性でリード、カートンが手頃な価格での拡大を示す
缶は2025年のノンアルコールワインおよびビール市場の45.46%を占め、主要な包装フォーマットとなっています。その広範な使用は、携帯性、利便性、耐久性、および幅広い飲用機会への適合性によって支えられています。缶はまた、ビールやその他のレディトゥドリンク飲料フォーマットで一般的に使用されており、ノンアルコールブランドに幅広い小売受容を持つ確立された包装オプションを提供しています。このフォーマットの一人前製品とマルチパックへの適合性は、即時消費と家庭での飲用機会の両方での使用をさらに支えています。
カートンは、2026年から2031年にかけて9.78%のCAGRで最も成長の速い包装セグメントになると予測されています。その成長は、代替包装フォーマットへの関心の高まりと、さまざまなノンアルコール飲料製品への潜在的な応用によって支えられています。カートンはまた、製品プレゼンテーション、パックサイズ、保管における柔軟性を提供し、生産者がさまざまな消費者と小売の要件に対応することを可能にします。メーカーが包装オプションを拡大するにつれ、カートンは予測期間中に市場でより大きな役割を果たすと期待されています。
流通チャネル別:オフトレードがシェアを支配、オントレードがカテゴリー発見を再定義
オフトレードは2025年のノンアルコールワインおよびビール市場の68.24%を占め、支配的な流通チャネルとなっています。その主導的な地位は、スーパーマーケット、ハイパーマーケット、コンビニエンスストア、その他の小売店を通じたノンアルコール製品の幅広い入手可能性によって支えられています。これらのチャネルは、消費者により幅広いブランド、製品タイプ、パックサイズへの便利なアクセスを提供しながら、日常的な家庭購入を支援します。小売環境全体にわたるノンアルコール飲料の確立された存在感は、全体的な市場販売におけるオフトレードチャネルの役割を強化し続けています。
オントレードは、2026年から2031年にかけて9.84%のCAGRで最も成長の速い流通チャネルになると予測されています。成長は、レストラン、バー、ホテル、その他のホスピタリティ施設におけるノンアルコールワインおよびビールの入手可能性の向上によって支えられています。飲料メニューへのアルコールフリーオプションのより多くの掲載により、消費者は社交・外食の機会にこれらの製品を選択できるようになり、従来の小売環境を超えた視認性が拡大しています。ホスピタリティ事業者が飲料の選択肢を広げるにつれ、オントレード流通は予測期間を通じて重要性を増すと期待されています。
地域分析
欧州は2025年のノンアルコールワインおよびビール市場の42.57%を占め、最大の地域市場となっています。この地域は、幅広い製品の入手可能性と主要飲料生産者の強力な参加によって支えられた、アルコールフリー飲料に対する比較的確立された消費者受容から恩恵を受けています。ノンアルコールビールはいくつかの欧州市場で特に普及しており、生産者がより多様でプレミアムな製品を導入するにつれてノンアルコールワインも拡大しています。この地域全体にわたる確立された小売・ホスピタリティインフラは、消費者のアクセスとカテゴリーの発展をさらに支えています。
アジア太平洋は、2026年から2031年にかけて10.46%のCAGRで最も成長の速い地域市場になると予測されています。成長は、アルコールフリー代替品に対する消費者意識の向上、製品ポートフォリオの拡大、および現代的な小売・オンラインチャネルを通じた入手可能性の向上によって支えられています。日本は比較的確立された市場を代表しており、中国やその他の発展途上市場は消費者の受容が進むにつれて追加の機会を提供しています。国際的および地域的な飲料生産者による投資の増加も、この地域全体でカテゴリーの存在感を強化すると期待されています。
北米は、アルコール節制への消費者の関心の高まりと、小売、ホスピタリティ、電子商取引チャネルにわたるノンアルコール飲料の入手可能性の向上によって支えられた、実質的な地域市場を代表しています。米国は地域需要の主要な貢献者であり続けており、カナダもカテゴリー拡大の機会を提供しています。確立された飲料企業と専門ブランドの幅広い存在感が、製品の入手可能性と消費者意識を強化しています。この地域の発達した流通インフラと多様な飲用機会は、市場の継続的な拡大を支えると期待されています。

競合環境
ノンアルコールワインおよびビール市場は高度に断片化されており、主要なグローバル飲料企業と専門的なノンアルコール生産者の間で競争が分散しています。競合環境は、ブランド力、製品ポートフォリオ、流通能力、ノンアルコール製品への投資の違いによって形成されています。主要な飲料企業は確立された製造・流通ネットワークを活用しており、専門生産者は集中したポートフォリオとカテゴリー特化のポジショニングで競争しています。この組み合わせにより、企業が製品ラインナップを拡大し、主要な消費者・流通チャネルにわたる存在感を強化する競争環境が生まれています。
Diageo plc、Anheuser-Busch InBev、Carlsberg Breweries A/S、Heineken N.V.、Molson Coors Beverage Companyは、市場で考慮される主要企業の一部です。これらの企業は、小売・ホスピタリティチャネルにわたるノンアルコール製品の拡大を支える確立されたブランドポートフォリオと流通ネットワークを持っています。その規模はまた、複数の製品バリアントを導入し、既存ブランドをノンアルコールセグメントに拡張することを可能にしています。
競争はますますポートフォリオの拡大、製品品質、ブランドポジショニング、流通リーチに集中しています。企業はさまざまな消費者の嗜好に対応するために異なるスタイルと製品ラインナップを開発しながら、小売、ホスピタリティ、電子商取引チャネルにわたる入手可能性を拡大しています。既存プレーヤーは規模と既存の市場関係から恩恵を受けており、専門生産者は集中したノンアルコール製品とカテゴリーの専門知識によって差別化できます。大手飲料企業と専門参加者のこの組み合わせは、予期間を通じて競争活動を持続させると期待されています。
ノンアルコールワインおよびビール業界のリーダー企業
Diageo plc
Anheuser-Busch InBev SA/NV
Carlsberg Breweries A/S
Heineken N.V.
Molson Coors Beverage Company
- 注:主要企業の掲載順は順位を示すものではありません。

最近の業界動向
- 2026年5月:Molson CoorsはCoors 0.0%を米国で発売。Molson Coorsは2026年5月、米国北東部の一部市場でCoorsブランド初の完全0.0% ABVビールであるCoors 0.0%を導入しました。全国展開は2027年に予定されています。この発売により、Blue Moon Non-Alcoholic、Peroni 0.0、Coors Edgeを含む同社の既存ノンアルコールポートフォリオが拡大されます。
- 2026年5月:Krombacher BrauereiはKrombacher 0.0% Pilsをドラフト形式で発売し、ノンアルコールビールのオントレード消費への入手可能性を拡大しました。この動きにより、消費者はバー、レストラン、その他のドラフト提供施設でアルコールフリー製品にアクセスできるようになり、パッケージ小売フォーマットを超えたノンアルコールビールの幅広い拡大を支援しています。
- 2026年5月:Days BrewingはSunrise Beveragesと提携し、英国全体での0.0%ビールポートフォリオの成長と流通を加速させました。このパートナーシップは小売とオントレードチャネルの両方にわたる拡大を支援しており、Daysはすでに英国の3,500以上の拠点で流通しています。


世界のノンアルコールワインおよびビール市場レポートの調査範囲
ノンアルコールワインおよびビール市場は、アルコールをほとんどまたは全く含まない状態で従来のワインおよびビールの味と飲用体験を再現するよう設計された飲料で構成されています。市場には、小売およびフードサービスチャネルにわたるノンアルコールビールとノンアルコールワインの両方が含まれます。ノンアルコールワインおよびビール市場は、製品タイプ別にノンアルコールビールとノンアルコールワイン、包装別に缶、ガラス瓶、プラスチックボトル、カートン、流通チャネル別にオントレードとオフトレード、地域別に北米、欧州、アジア太平洋、南米、中東・アフリカにセグメント化されています。各セグメントについて、市場規模と予測は金額(米ドル ビリオン)および数量(リットル)で行われています。
| ノンアルコールビール |
| ノンアルコールワイン |
| 缶 |
| ガラス瓶 |
| プラスチックボトル |
| カートン |
| オントレード | |
| オフトレード | スーパーマーケット・ハイパーマーケット |
| 専門店 | |
| オンライン小売店 | |
| その他の流通チャネル |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| その他の北米 | |
| 欧州 | ドイツ |
| 英国 | |
| イタリア | |
| フランス | |
| スペイン | |
| オランダ | |
| ポーランド | |
| ベルギー | |
| スウェーデン | |
| その他の欧州 | |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| オーストラリア | |
| インドネシア | |
| 韓国 | |
| タイ | |
| シンガポール | |
| その他のアジア太平洋 | |
| 南米 | ブラジル |
| アルゼンチン | |
| コロンビア | |
| チリ | |
| ペルー | |
| その他の南米 | |
| 中東・アフリカ | 南アフリカ |
| サウジアラビア | |
| アラブ首長国連邦 | |
| ナイジェリア | |
| エジプト | |
| モロッコ | |
| トルコ | |
| その他の中東・アフリカ |
| 製品イプ別 | ノンアルコールビール | |
| ノンアルコールワイン | ||
| 包装別 | 缶 | |
| ガラス瓶 | ||
| プラスチックボトル | ||
| カートン | ||
| 流通チャネル別 | オントレード | |
| オフトレード | スーパーマーケット・ハイパーマーケット | |
| 専門店 | ||
| オンライン小売店 | ||
| その他の流通チャネル | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| その他の北米 | ||
| 欧州 | ドイツ | |
| 英国 | ||
| イタリア | ||
| フランス | ||
| スペイン | ||
| オランダ | ||
| ポーランド | ||
| ベルギー | ||
| スウェーデン | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| インド | ||
| 日本 | ||
| オーストラリア | ||
| インドネシア | ||
| 韓国 | ||
| タイ | ||
| シンガポール | ||
| その他のアジア太平洋 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| コロンビア | ||
| チリ | ||
| ペルー | ||
| その他の南米 | ||
| 中東・アフリカ | 南アフリカ | |
| サウジアラビア | ||
| アラブ首長国連邦 | ||
| ナイジェリア | ||
| エジプト | ||
| モロッコ | ||
| トルコ | ||
| その他の中東・アフリカ | ||


レポートで回答される主要な質問
ノンアルコールワインおよびビールカテゴリーの規模はどのくらいですか?
2026年に23.19 ビリオン 米ドルと推定され、8.18%のCAGRで2031年までに34.36 ビリオン 米ドルに達すると予測されています。
最大のシェアを持つ製品タイプはどれですか?
ノンアルコールビールは2025年に92.32%のシェアを保有しており、成熟した醸造インフラと幅広い流通によって支えられています。
最も成長の速い包装フォーマットはどれですか?
カートンは2026年から2031年にかけて9.78%のCAGRで成長すると予測されており、アクセスしやすい発展途上の小売環境における役割を反映しています。
最も成長の速い地域はどこですか?
アジア太平洋は2026年から2031年にかけて10.46%のCAGRで拡大すると予測されており、他の地域を上回っています。
最終更新日:



