
Taille et part du marché des vins et bières sans alcool
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
| Taille du Marché (2026) | 23.19 Milliards de dollars |
| Taille du Marché (2031) | 34.36 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 8.18 % |
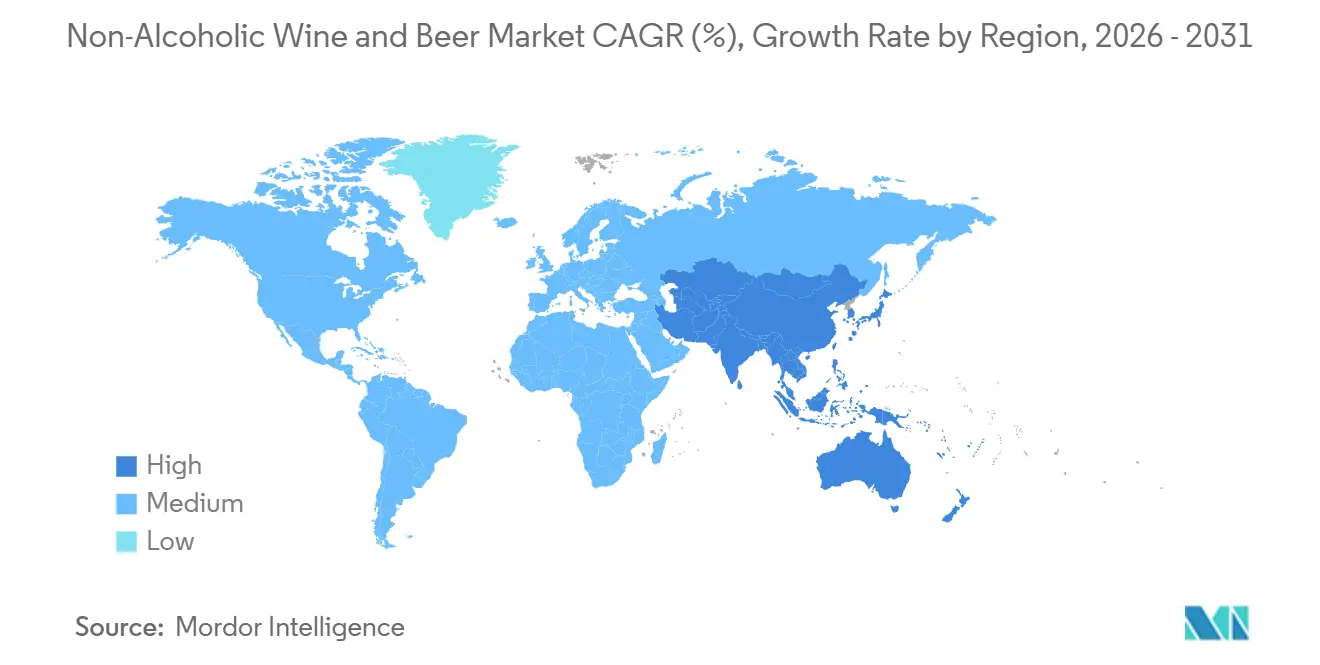
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Europe |
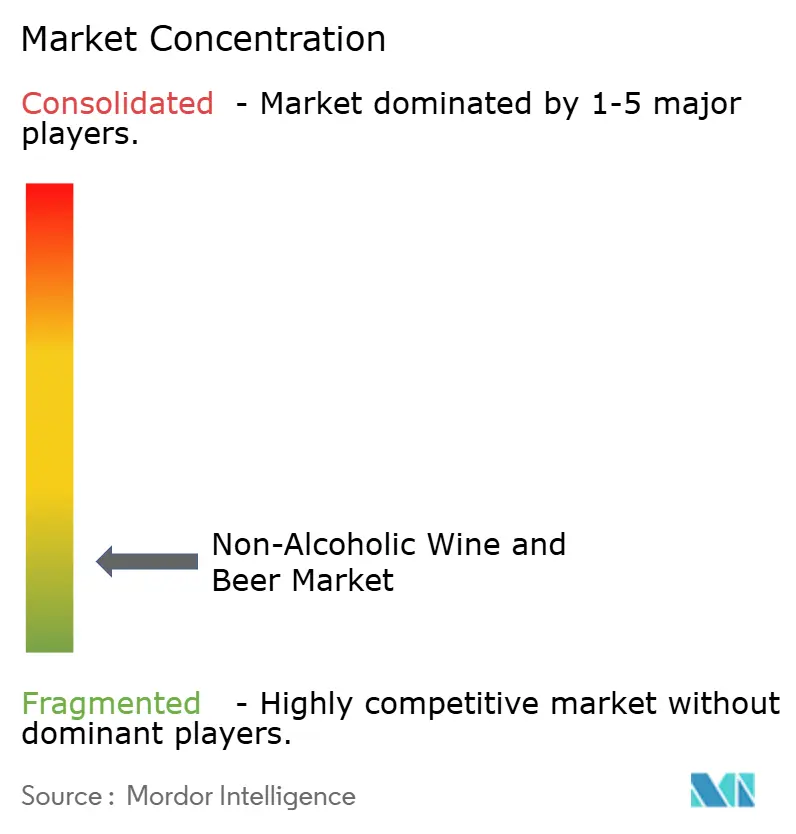
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des vins et bières sans alcool par Mordor Intelligence
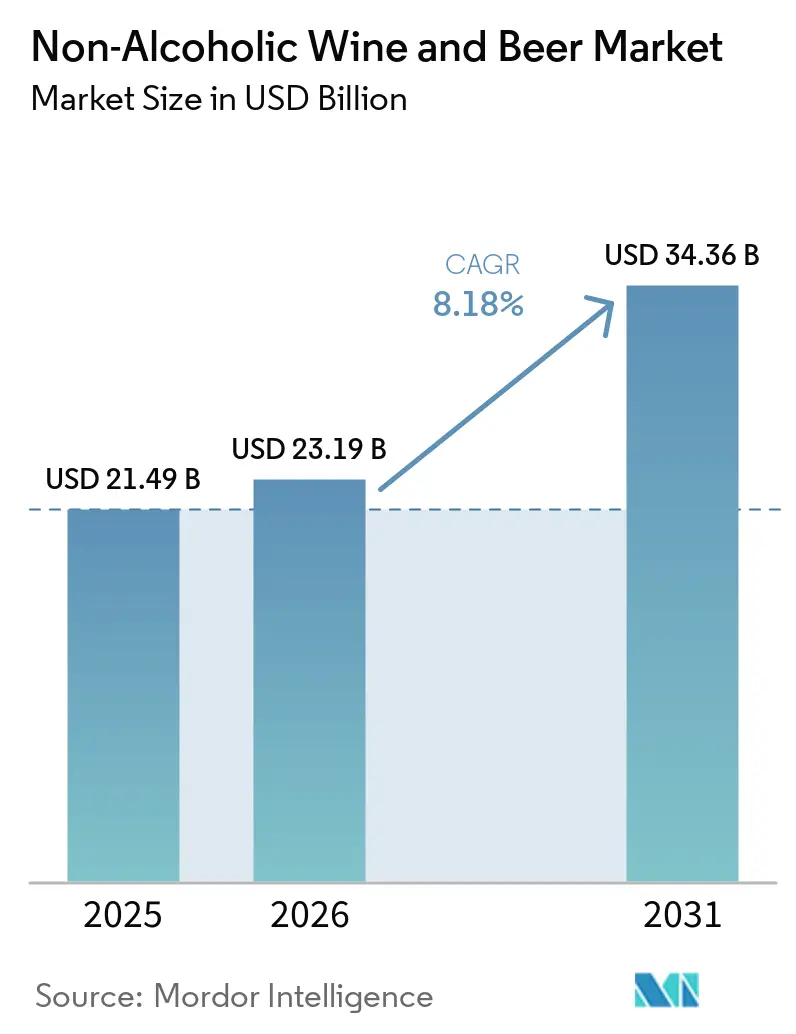
La taille du marché des vins et bières sans alcool devrait croître de 21,49 milliards USD en 2025 à 23,19 milliards USD en 2026 et devrait atteindre 34,36 milliards USD d'ici 2031, à un CAGR de 8,18 % sur la période 2026-2031. Le marché évolue à mesure que les consommateurs intègrent de plus en plus les boissons sans alcool dans leurs occasions de consommation régulières, plutôt que de les limiter à des périodes spécifiques d'abstinence. Cette évolution favorise une plus grande disponibilité des produits dans les circuits de distribution au détail, de l'hôtellerie-restauration et en ligne, tout en intensifiant la concurrence entre les grandes entreprises de boissons établies et les producteurs spécialisés. La qualité des produits, le goût et l'expérience de dégustation globale restent des facteurs importants pour soutenir les achats répétés et renforcer l'acceptation par les consommateurs. Dans le même temps, les producteurs élargissent leurs portefeuilles sans alcool et leurs capacités de production afin de répondre à un éventail plus large de préférences des consommateurs et d'occasions de consommation.
Principaux enseignements du rapport
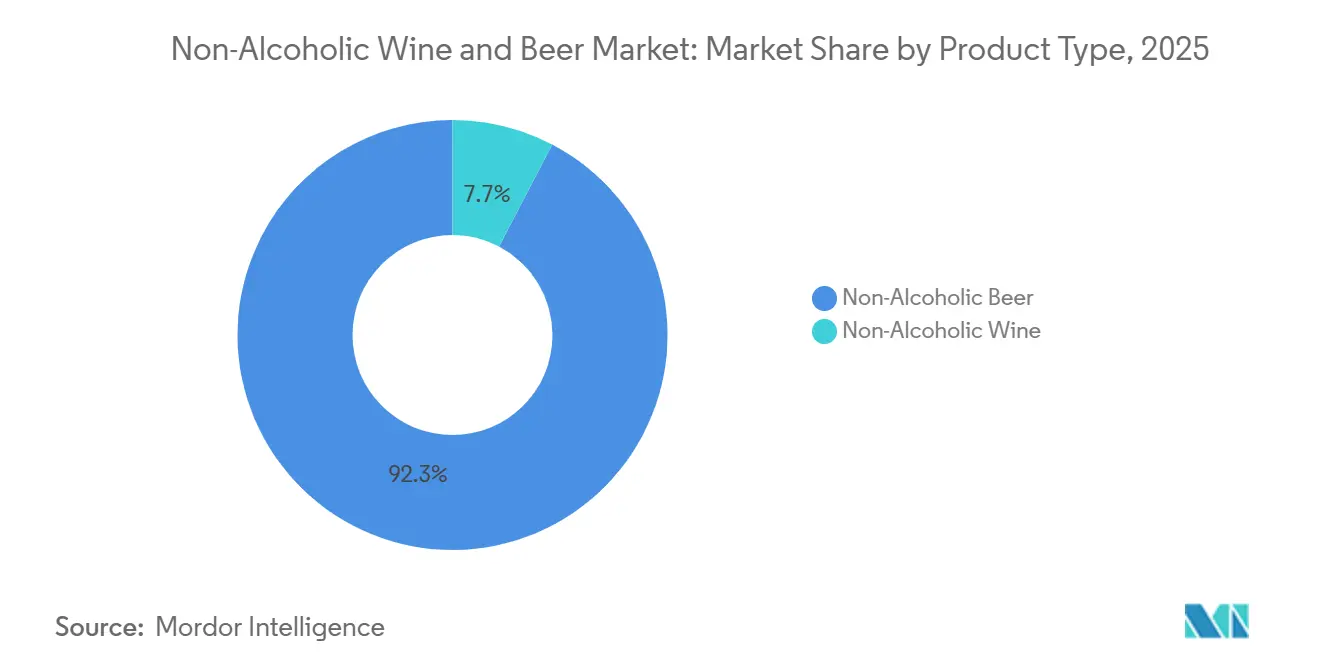
- Par type de produit, la bière sans alcool détenait 92,32 % de la part de marché mondiale en 2025, tandis que le vin sans alcool devrait croître à un CAGR de 9,12 % de 2026 à 2031.
- Par emballage, les canettes détenaient 45,46 % de la part de marché mondiale en 2025, tandis que les cartons devraient croître à un CAGR de 9,78 % de 2026 à 2031.
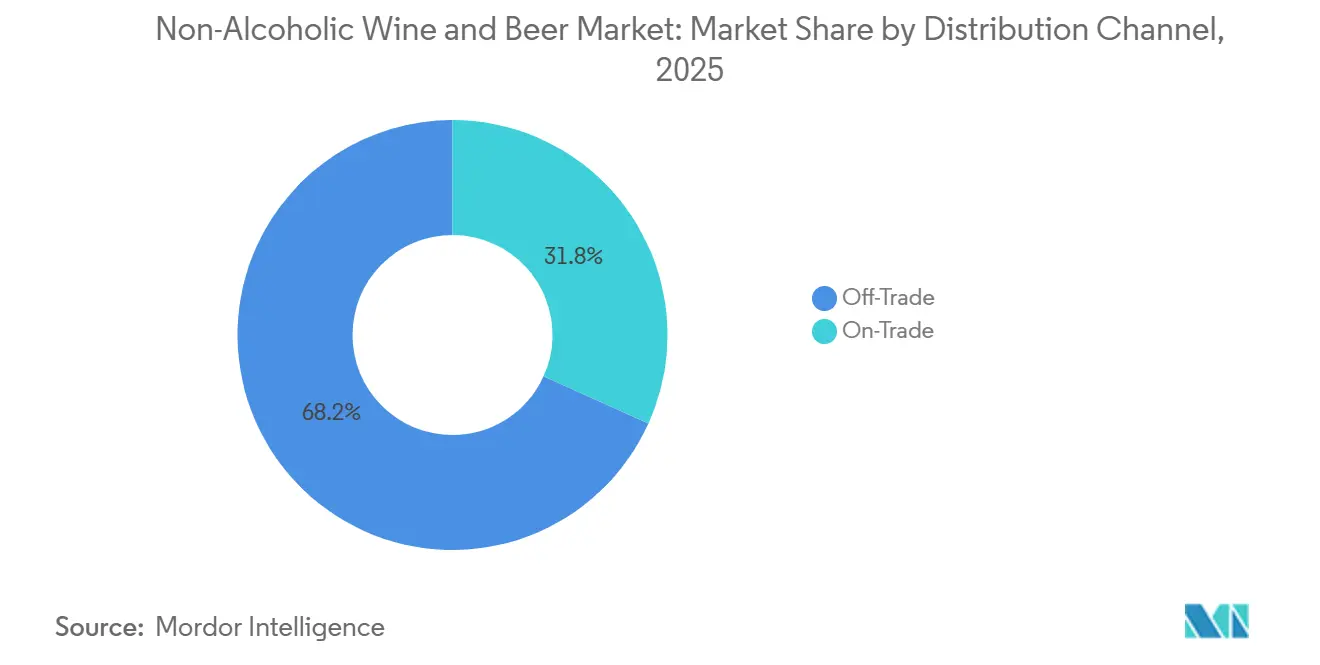
- Par canal de distribution, le circuit off-trade détenait 68,24 % de la part de marché mondiale en 2025, tandis que le circuit on-trade devrait croître à un CAGR de 9,84 % de 2026 à 2031.
- Par géographie, l'Europe détenait 42,57 % de la part de marché mondiale en 2025, tandis que l'Asie-Pacifique devrait croître à un CAGR de 10,46 % de 2026 à 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives du marché mondial des vins et bières sans alcool
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Intérêt croissant pour la santé et le bien-être axé sur la modération de la consommation d'alcool | +2.1% | Mondial, avec la plus forte concentration en Amérique du Nord et en Europe | Court terme (≤ 2 ans) |
| Adoption généralisée de la sobriété curieuse et de la consommation responsable | +1.7% | Amérique du Nord et Europe ; émergent en Asie-Pacifique | Court terme (≤ 2 ans) |
| Amélioration de la qualité des produits, du goût et de la premiumisation | +1.4% | Mondial, porté par les marchés premium d'Europe, d'Amérique du Nord et d'Asie-Pacifique | Moyen terme (2-4 ans) |
| Expansion de la disponibilité en grande distribution, dans l'hôtellerie-restauration et sur le commerce en ligne | +1.0% | Mondial ; accélération du commerce en ligne la plus forte en Amérique du Nord et en Asie-Pacifique | Moyen terme (2-4 ans) |
| Adoption croissante de la consommation alternée alcool/sans alcool et de la consommation flexible d'alcool | +0.7% | Amérique du Nord et Europe | Court terme (≤ 2 ans) |
| Expansion des occasions liées à la santé, au sport et à la performance du lendemain | +0.6% | Mondial, porté par l'Europe du Nord, l'Australie et l'Amérique du Nord | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Intérêt croissant pour la santé et le bien-être axé sur la modération de la consommation d'alcool
L'intérêt croissant des consommateurs pour la santé et le bien-être incite beaucoup d'entre eux à reconsidérer leur consommation d'alcool et à adopter des habitudes de consommation plus modérées. Selon un sondage du Beer Institute de janvier 2025, 60 % des Américains participant au Dry January ont déclaré que les bières à faible teneur en alcool ou sans alcool les aident à atteindre leurs objectifs de modération, soulignant le rôle des alternatives à l'alcool dans une consommation orientée vers la modération[1]Source : Beer Institute, « SONDAGE : La bière reste reine du Dry January », beerinstitute.org. Par ailleurs, les résultats 2026 de l'International Food Information Council (IFIC) montrent que 56 % des Américains considèrent la valeur nutritionnelle comme un facteur influent dans leurs décisions d'achat de produits alimentaires et de boissons, même si la commodité a dépassé pour la première fois la valeur nutritionnelle en tant que priorité[2]Source : International Food Information Council, « Pour la première fois en 21 ans, la commodité supplante la santé dans les paniers d'achat des Américains », ific.org. Cet intérêt plus large pour une consommation plus saine soutient l'attrait pour les boissons permettant aux consommateurs de participer à des occasions de consommation sociales et quotidiennes tout en réduisant ou en évitant l'alcool. En conséquence, les vins et bières sans alcool sont de plus en plus positionnés comme des options pratiques pour une consommation orientée vers la modération.
Adoption généralisée de la sobriété curieuse et de la consommation responsable
L'accent croissant mis sur la consommation responsable encourage les consommateurs à réduire leur consommation d'alcool tout en continuant à participer à des occasions de consommation sociales et récréatives. Les Centers for Disease Control and Prevention (CDC) affirment que boire moins d'alcool réduit les risques pour la santé et notent qu'environ 178 000 personnes meurent chaque année d'une consommation excessive d'alcool aux États-Unis[3]Source : Centers for Disease Control, « Consommation d'alcool et votre santé », cdc.gov. Le CDC indique également que la consommation d'alcool est liée à plusieurs types de cancer et que le risque de certains cancers augmente avec toute quantité d'alcool consommée. Cette prise de conscience croissante des risques sanitaires liés à l'alcool favorise une plus grande acceptation de la modération et des choix sans alcool, créant des opportunités pour les vins et bières sans alcool de servir les consommateurs recherchant des expériences de dégustation familières sans alcool.
Amélioration de la qualité des produits, du goût et de la premiumisation
L'amélioration de la qualité des produits, du goût et de l'expérience de dégustation globale renforce l'attrait des vins et bières sans alcool auprès des consommateurs recherchant des alternatives qui ne donnent pas l'impression d'être des compromis. Les producteurs affinent leurs formulations et leurs procédés de production pour améliorer la saveur, l'arôme, la texture en bouche et l'équilibre, tout en proposant des produits qui ressemblent davantage à leurs homologues alcoolisés. La catégorie s'étend également au-delà des offres de base vers des styles, des saveurs et des formats de produits plus sophistiqués. Des emballages premium, un positionnement de marque plus fort et une plus grande attention portée aux ingrédients contribuent également à rehausser la perception des boissons sans alcool. Ces évolutions soutiennent une acceptation plus large des consommateurs et encouragent les producteurs à se concurrencer de plus en plus sur la qualité et l'expérience plutôt que simplement sur l'absence d'alcool.
Expansion de la disponibilité en grande distribution, dans l'hôtellerie-restauration et sur le commerce en ligne
L'expansion de la disponibilité dans les circuits de grande distribution, d'hôtellerie-restauration et de commerce en ligne rend les vins et bières sans alcool plus accessibles à une base de consommateurs plus large. Une plus grande présence dans les supermarchés, les épiceries de proximité, les détaillants spécialisés, les restaurants, les bars et les plateformes en ligne améliore la visibilité des produits et facilite la découverte et l'achat de ces boissons par les consommateurs. Une distribution plus large permet également aux marques de répondre à différentes occasions de consommation, de la consommation à domicile aux occasions sociales et de restauration. Le commerce en ligne soutient en outre l'accès à la catégorie en offrant aux consommateurs une sélection plus large de marques, de styles et de formats au-delà de ce qui peut être disponible dans les magasins locaux. À mesure que les réseaux de distribution continuent de se développer, une meilleure accessibilité devrait soutenir l'essai, les achats répétés et une adoption grand public plus large.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Limitations sensorielles par rapport aux vins et bières conventionnels | -1.1% | Mondial, plus prononcé sur les marchés à dominante viticole (Europe, Amérique du Sud) | Court terme (≤ 2 ans) |
| Coûts de production et de distribution plus élevés | -0.9% | Mondial ; plus aigu sur les marchés émergents où les produits sans alcool manquent d'économies d'échelle | Moyen terme (2-4 ans) |
| Seuils de TAV et fragmentation des réglementations d'étiquetage selon les marchés | -0.6% | Europe et commerce transfrontalier ; impact moindre en Asie-Pacifique | Moyen terme (2-4 ans) |
| Intensité en ressources de la désalcoolisation et de la récupération des arômes | -0.7% | Mondial, particulièrement pour les producteurs de petite et moyenne taille | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Limitations sensorielles par rapport aux vins et bières conventionnels
Les limitations sensorielles par rapport aux vins et bières conventionnels peuvent freiner l'acceptation des consommateurs et les achats répétés dans la catégorie sans alcool. La suppression ou la limitation de l'alcool peut affecter l'équilibre de la saveur, de l'arôme, de la texture en bouche, du corps et de la finale que les consommateurs associent aux boissons traditionnelles. Ces différences peuvent être plus perceptibles chez les consommateurs familiers des produits viticoles et brassicoles établis et ayant des attentes spécifiques en matière de goût et d'expérience de dégustation. En conséquence, certaines offres sans alcool peuvent être perçues comme moins authentiques ou satisfaisantes que leurs homologues conventionnels. Cela peut faire de la qualité sensorielle constante un défi important pour les marques cherchant à encourager l'essai et à fidéliser les consommateurs sur le long terme.
Coûts de production et de distribution plus élevés
Des coûts de production et de distribution plus élevés peuvent limiter la capacité des marques de vins et bières sans alcool à être compétitives sur les prix, notamment face aux boissons alcoolisées conventionnelles. Le processus de production peut impliquer des étapes supplémentaires, une manipulation spécialisée et des contrôles de processus plus stricts, augmentant les ressources nécessaires à la fabrication des produits finis. La distribution peut également devenir plus coûteuse lorsque les marques opèrent sur des marchés fragmentés avec des exigences produits différentes et des arrangements de chaîne d'approvisionnement variés. Ces pressions sur les coûts peuvent réduire la flexibilité tarifaire et rendre plus difficile pour les petits producteurs d'atteindre des échelles d'exploitation efficaces. Par conséquent, des structures de coûts élevées peuvent restreindre les marges et ralentir l'expansion vers des marchés plus sensibles aux prix.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit : la bière sans alcool ancre le marché, le vin accélère
La bière sans alcool représentait 92,32 % du marché en 2025, ce qui en fait le segment de produit dominant. Sa position de leader est soutenue par la présence établie des produits de bière sans alcool sur les principaux marchés, une plus grande familiarité des consommateurs et les vastes portefeuilles proposés par les grands brasseurs. Le segment bénéficie également de la disponibilité de multiples styles et formats de bière, ce qui permet aux producteurs de répondre à un large éventail de préférences des consommateurs et d'occasions de consommation. Ces facteurs ont contribué à la position relativement mature de la bière sans alcool au sein du marché global.
Le vin sans alcool devrait être le segment de produit à la croissance la plus rapide, avec un CAGR projeté de 9,12 % durant 2026-2031. La croissance est soutenue par le développement croissant de produits, les améliorations des caractéristiques gustatives et sensorielles, et l'expansion des offres de vin sans alcool dans les circuits de grande distribution et d'hôtellerie-restauration. Les producteurs introduisent également des produits plus premium et différenciés, contribuant à élargir l'attrait du segment au-delà des consommateurs recherchant de simples alternatives sans alcool. À mesure que la qualité et la disponibilité des produits continuent de s'améliorer, le vin sans alcool devrait gagner une part plus importante du marché global durant la période de prévision.


Par emballage : les canettes en tête grâce à la praticité, les cartons signalent une expansion vers l'accessibilité
Les canettes représentaient 45,46 % du marché des vins et bières sans alcool en 2025, ce qui en fait le format d'emballage dominant. Leur utilisation généralisée est soutenue par leur portabilité, leur praticité, leur durabilité et leur adéquation à un large éventail d'occasions de consommation. Les canettes sont également couramment utilisées pour les bières et autres formats de boissons prêtes à consommer, offrant aux marques sans alcool une option d'emballage établie avec une large acceptation en grande distribution. L'adéquation du format aux produits à portion individuelle et aux multipacks soutient en outre son utilisation aussi bien pour les occasions de consommation immédiate qu'à domicile.
Les cartons devraient être le segment d'emballage à la croissance la plus rapide, avec un CAGR de 9,78 % durant 2026-2031. Leur croissance est soutenue par l'intérêt croissant pour les formats d'emballage alternatifs et leurs applications potentielles dans différents produits de boissons sans alcool. Les cartons peuvent également offrir une flexibilité dans la présentation des produits, les tailles de conditionnement et le stockage, permettant aux producteurs de cibler des exigences variées des consommateurs et des distributeurs. À mesure que les fabricants élargissent leurs options d'emballage, les cartons devraient jouer un rôle plus important sur le marché durant la période de prévision.
Par canal de distribution : le circuit off-trade domine les parts, le circuit on-trade réinvente la découverte de la catégorie
Le circuit off-trade représentait 68,24 % du marché des vins et bières sans alcool en 2025, ce qui en fait le canal de distribution dominant. Sa position de leader est soutenue par la large disponibilité des produits sans alcool dans les supermarchés, les hypermarchés, les épiceries de proximité et autres points de vente au détail. Ces circuits offrent aux consommateurs un accès pratique à un plus large éventail de marques, de types de produits et de tailles de conditionnement, tout en soutenant les achats ménagers réguliers. La présence établie des boissons sans alcool dans les environnements de vente au détail continue de renforcer le rôle des circuits off-trade dans les ventes globales du marché.
Le circuit on-trade devrait être le canal de distribution à la croissance la plus rapide, avec un CAGR de 9,84 % durant 2026-2031. La croissance est soutenue par la disponibilité croissante des vins et bières sans alcool dans les restaurants, les bars, les hôtels et autres établissements d'hôtellerie-restauration. Une plus grande inclusion d'options sans alcool dans les cartes de boissons permet aux consommateurs de choisir ces produits lors d'occasions sociales et de restauration, élargissant leur visibilité au-delà des circuits de vente au détail traditionnels. À mesure que les opérateurs de l'hôtellerie-restauration élargissent leurs sélections de boissons, la distribution on-trade devrait gagner en importance tout au long de la période de prévision.
Analyse géographique
L'Europe représentait 42,57 % du marché des vins et bières sans alcool en 2025, ce qui en fait le plus grand marché régional. La région bénéficie d'une acceptation consommateur relativement établie des boissons sans alcool, soutenue par une large disponibilité des produits et une forte participation des grands producteurs de boissons. La bière sans alcool a gagné une traction particulière sur plusieurs marchés européens, tandis que le vin sans alcool se développe également à mesure que les producteurs introduisent des offres plus variées et premium. L'infrastructure établie de grande distribution et d'hôtellerie-restauration dans la région soutient en outre l'accès des consommateurs et le développement de la catégorie.
L'Asie-Pacifique devrait être le marché régional à la croissance la plus rapide, avec un CAGR de 10,46 % durant 2026-2031. La croissance est soutenue par une sensibilisation croissante des consommateurs aux alternatives sans alcool, l'expansion des portefeuilles de produits et une plus grande disponibilité via les circuits de vente au détail modernes et en ligne. Le Japon représente un marché relativement établi, tandis que la Chine et d'autres marchés en développement offrent des opportunités supplémentaires à mesure que l'acceptation des consommateurs se développe. L'investissement croissant des producteurs de boissons internationaux et régionaux devrait également renforcer la présence de la catégorie dans la région.
L'Amérique du Nord représente un marché régional substantiel, soutenu par l'intérêt croissant des consommateurs pour la modération de la consommation d'alcool et la disponibilité croissante des boissons sans alcool dans les circuits de grande distribution, d'hôtellerie-restauration et de commerce en ligne. Les États-Unis restent le principal contributeur à la demande régionale, le Canada offrant également des opportunités d'expansion de la catégorie. Une large présence de grandes entreprises de boissons établies et de marques spécialisées renforce la disponibilité des produits et la sensibilisation des consommateurs. L'infrastructure de distribution développée de la région et la diversité des occasions de consommation devraient soutenir la poursuite de l'expansion du marché.

Paysage concurrentiel
Le marché des vins et bières sans alcool est très fragmenté, avec une concurrence répartie entre les grandes entreprises mondiales de boissons et les producteurs spécialisés sans alcool. Le paysage concurrentiel est façonné par des différences en termes de notoriété de marque, de portefeuilles de produits, de capacités de distribution et d'investissement dans les offres sans alcool. Les grandes entreprises de boissons s'appuient sur leurs réseaux de production et de distribution établis, tandis que les producteurs spécialisés se démarquent grâce à des portefeuilles ciblés et un positionnement spécifique à la catégorie. Cette combinaison crée un environnement concurrentiel dans lequel les entreprises élargissent leurs offres de produits et renforcent leur présence auprès des principaux consommateurs et canaux de distribution.
Diageo plc, Anheuser-Busch InBev, Carlsberg Breweries A/S, Heineken N.V. et Molson Coors Beverage Company figurent parmi les principales entreprises considérées sur le marché. Ces entreprises disposent de portefeuilles de marques et de réseaux de distribution établis qui soutiennent l'expansion des produits sans alcool dans les circuits de grande distribution et d'hôtellerie-restauration. Leur taille leur permet également d'introduire plusieurs variantes de produits et d'étendre les marques existantes au segment sans alcool.
La concurrence est de plus en plus centrée sur l'expansion des portefeuilles, la qualité des produits, le positionnement des marques et la portée de la distribution. Les entreprises développent différents styles et offres de produits pour répondre aux préférences variées des consommateurs, tout en élargissant leur disponibilité dans les circuits de grande distribution, d'hôtellerie-restauration et de commerce en ligne. Les acteurs établis bénéficient de leur taille et de leurs relations existantes sur le marché, tandis que les producteurs spécialisés peuvent se différencier grâce à des offres sans alcool ciblées et une expertise de la catégorie. Ce mélange de grandes entreprises de boissons et de participants spécialisés devrait maintenir une activité concurrentielle tout au long de la période de prévision.
Leaders du secteur des vins et bières sans alcool
Diageo plc
Anheuser-Busch InBev SA/NV
Carlsberg Breweries A/S
Heineken N.V.
Molson Coors Beverage Company
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Développements récents dans le secteur
- Mai 2026 : Molson Coors a lancé Coors 0.0% aux États-Unis. Molson Coors a introduit Coors 0.0%, sa première bière entièrement à 0,0% de TAV sous la marque Coors, dans certains marchés du nord-est des États-Unis en mai 2026. Un déploiement national est prévu pour 2027. Le lancement élargit le portefeuille sans alcool existant de l'entreprise, qui comprend Blue Moon Non-Alcoholic, Peroni 0.0 et Coors Edge.
- Mai 2026 : Krombacher Brauerei a lancé Krombacher 0.0% Pils en format pression, élargissant la disponibilité de sa bière sans alcool à la consommation on-trade. Cette initiative permet aux consommateurs d'accéder au produit sans alcool dans les bars, restaurants et autres établissements servant de la bière pression, soutenant l'expansion plus large de la bière sans alcool au-delà des formats d'emballage au détail.
- Mai 2026 : Days Brewing s'est associé à Sunrise Beverages pour accélérer la croissance et la distribution de son portefeuille de bières à 0,0% de TAV au Royaume-Uni. Le partenariat soutient l'expansion dans les circuits de grande distribution et on-trade, Days étant déjà distribué dans plus de 3 500 points de vente au Royaume-Uni.


Périmètre du rapport mondial sur le marché des vins et bières sans alcool
Le marché des vins et bières sans alcool comprend les boissons conçues pour reproduire le goût et l'expérience de dégustation des vins et bières traditionnels tout en contenant peu ou pas d'alcool. Le marché inclut à la fois la bière sans alcool et le vin sans alcool dans les circuits de grande distribution et de restauration hors domicile. Le marché des vins et bières sans alcool est segmenté par type de produit en bière sans alcool et vin sans alcool, par emballage en canettes, bouteilles en verre, bouteilles en plastique et cartons, par canal de distribution en circuit on-trade et circuit off-trade, et par géographie en Amérique du Nord, Europe, Asie-Pacifique, Amérique du Sud et Moyen-Orient et Afrique. Pour chaque segment, le dimensionnement et les prévisions du marché ont été réalisés en termes de valeur (milliards USD) et de volume (litres).
| Bière sans alcool |
| Vin sans alcool |
| Canettes |
| Bouteilles en verre |
| Bouteilles en plastique |
| Cartons |
| Circuit on-trade | |
| Circuit off-trade | Supermarchés/Hypermarchés |
| Magasins spécialisés | |
| Boutiques en ligne | |
| Autres canaux de distribution |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Reste de l'Amérique du Nord | |
| Europe | Allemagne |
| Royaume-Uni | |
| Italie | |
| France | |
| Espagne | |
| Pays-Bas | |
| Pologne | |
| Belgique | |
| Suède | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Australie | |
| Indonésie | |
| Corée du Sud | |
| Thaïlande | |
| Singapour | |
| Reste de l'Asie-Pacifique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Colombie | |
| Chili | |
| Pérou | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Afrique du Sud |
| Arabie Saoudite | |
| Émirats arabes unis | |
| Nigéria | |
| Égypte | |
| Maroc | |
| Turquie | |
| Reste du Moyen-Orient et de l'Afrique |
| Par type de produit | Bière sans alcool | |
| Vin sans alcool | ||
| Par emballage | Canettes | |
| Bouteilles en verre | ||
| Bouteilles en plastique | ||
| Cartons | ||
| Par canal de distribution | Circuit on-trade | |
| Circuit off-trade | Supermarchés/Hypermarchés | |
| Magasins spécialisés | ||
| Boutiques en ligne | ||
| Autres canaux de distribution | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Reste de l'Amérique du Nord | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| Italie | ||
| France | ||
| Espagne | ||
| Pays-Bas | ||
| Pologne | ||
| Belgique | ||
| Suède | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Inde | ||
| Japon | ||
| Australie | ||
| Indonésie | ||
| Corée du Sud | ||
| Thaïlande | ||
| Singapour | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Colombie | ||
| Chili | ||
| Pérou | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Afrique du Sud | |
| Arabie Saoudite | ||
| Émirats arabes unis | ||
| Nigéria | ||
| Égypte | ||
| Maroc | ||
| Turquie | ||
| Reste du Moyen-Orient et de l'Afrique | ||


Questions clés auxquelles répond le rapport
Quelle est la taille de la catégorie des vins et bières sans alcool ?
Elle est estimée à 23,19 milliards USD en 2026 et devrait atteindre 34,36 milliards USD d'ici 2031 à un CAGR de 8,18 %.
Quel type de produit détient la plus grande part ?
La bière sans alcool détenait 92,32 % de part en 2025, soutenue par une infrastructure brassicole mature et une large distribution.
Quel format d'emballage connaît la croissance la plus rapide ?
Les cartons devraient croître à un CAGR de 9,78 % de 2026 à 2031, reflétant leur rôle dans les environnements de vente au détail accessibles et en développement.
Quelle région connaît la croissance la plus rapide ?
L'Asie-Pacifique devrait se développer à un CAGR de 10,46 % de 2026 à 2031, devançant les autres régions.
Dernière mise à jour de la page le:



