
Tamanho e Participação do Mercado de Cerveja Sem Álcool
Visão Geral do Mercado
| Período de Estudo | 2021 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 21.43 Bilhões de dólares |
| Tamanho do Mercado (2031) | 31.51 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 8.02 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Europa |
| Concentração do Mercado | Médio |
Principais jogadores
*Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. |
|
Análise do Mercado de Cerveja Sem Álcool por Mordor Intelligence
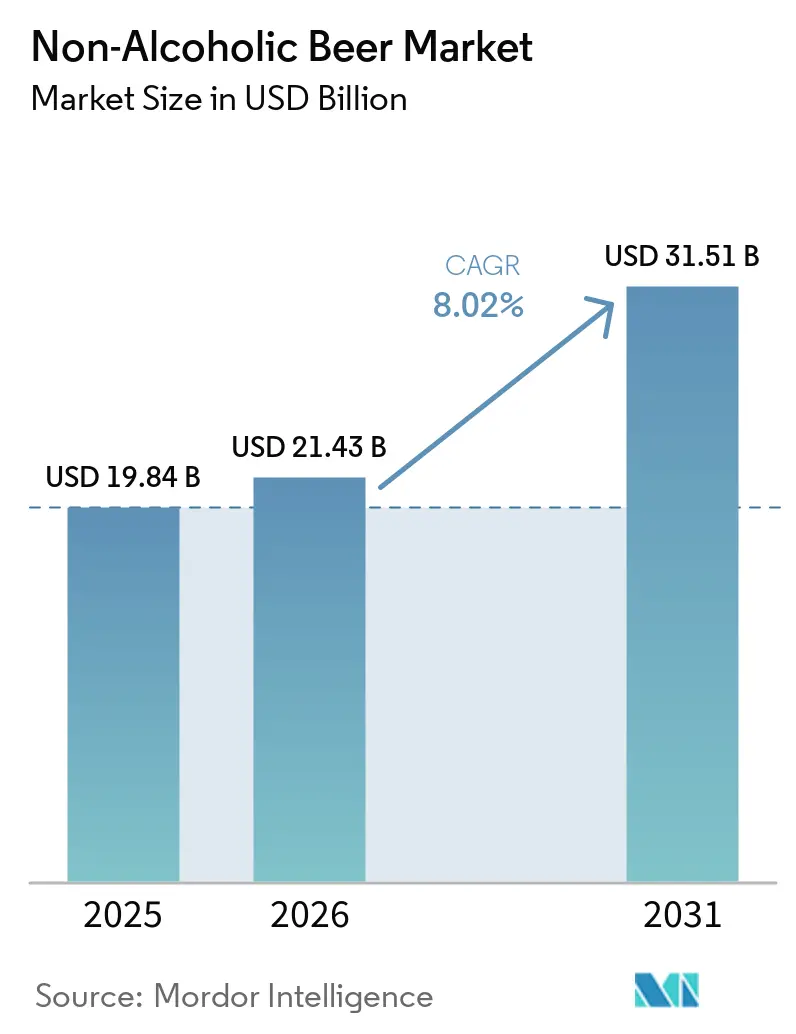
O tamanho do mercado de cerveja sem álcool deve crescer de 19,84 bilhões de USD em 2025 para 21,43 bilhões de USD em 2026 e está previsto para atingir 31,51 bilhões de USD até 2031, a um CAGR de 8,02% no período de 2026 a 2031. O mercado está experimentando crescimento constante à medida que os consumidores buscam cada vez mais moderação, escolhas de consumo mais saudáveis e alternativas às bebidas alcoólicas tradicionais. A mudança de preferências entre os consumidores mais jovens, juntamente com a expansão dos portfólios de produtos sem álcool por grandes cervejeiros e produtores especializados, está apoiando uma adoção mais ampla do mercado. A Europa continua sendo um mercado regional importante, enquanto a Ásia-Pacífico está ganhando impulso devido à mudança nos estilos de vida urbanos e à evolução das preferências de bebidas. O lager continua a representar uma categoria de produto importante, enquanto as latas e os canais off-trade permanecem relevantes para as vendas gerais. Ao mesmo tempo, a inovação de produtos, os custos de produção, as diferenças regulatórias e os requisitos de distribuição continuam a influenciar o posicionamento competitivo e o desenvolvimento do mercado.
Principais Conclusões do Relatório
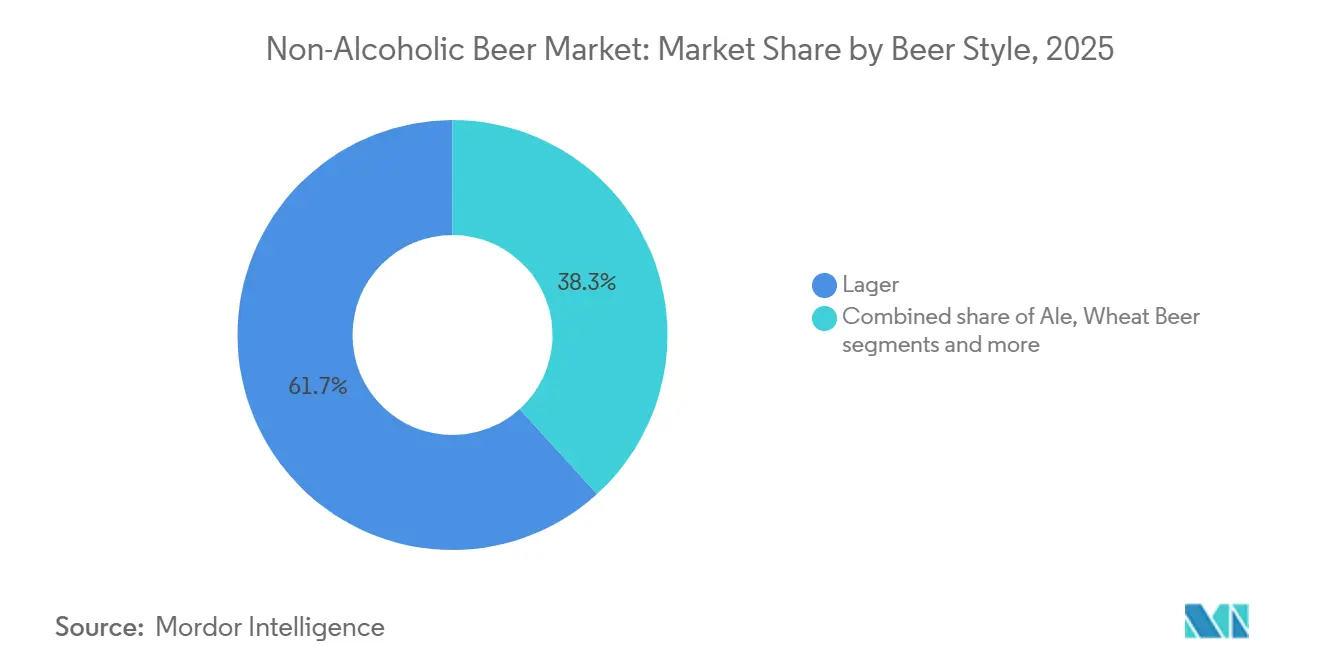
- Por estilo de cerveja, o lager detinha 61,74% da participação do mercado de cerveja sem álcool em 2025, enquanto o ale está previsto para crescer a um CAGR de 9,43% de 2026 a 2031.
- Por embalagem, as latas representaram 65,83% da participação do mercado de cerveja sem álcool em 2025 e são o formato de embalagem de crescimento mais rápido de 2026 a 2031.
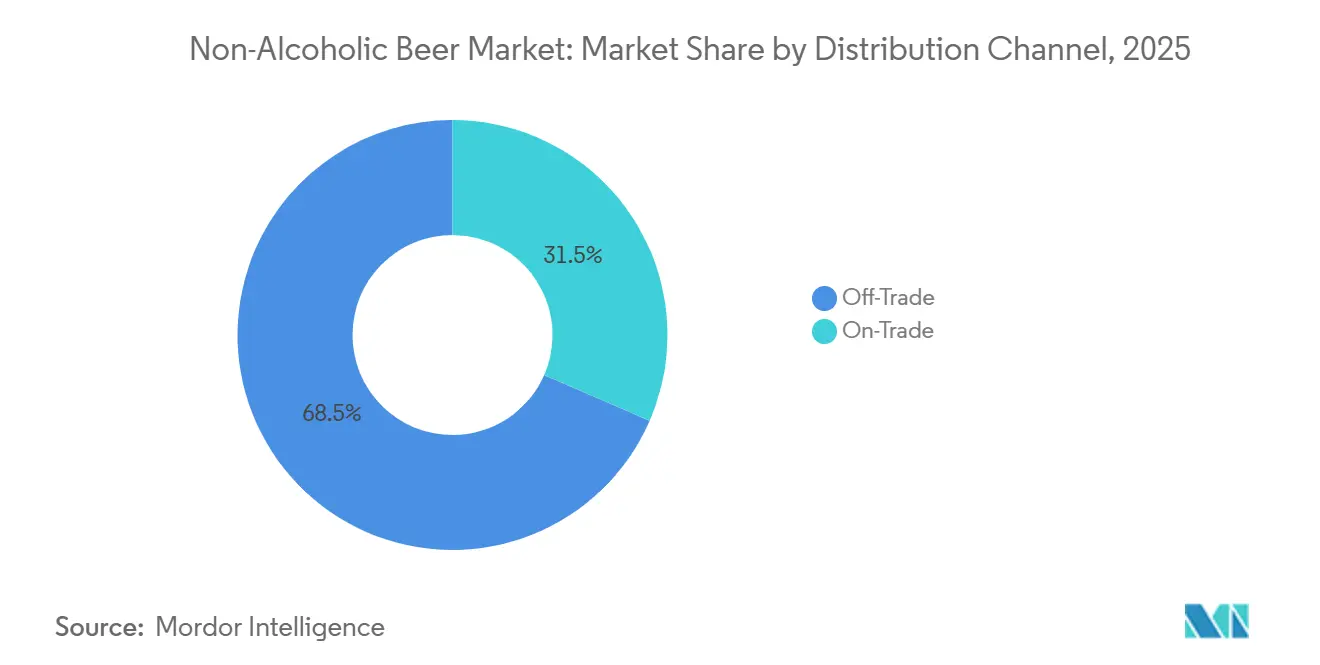
- Por canal de distribuição, o off-trade representou 68,47% da participação do mercado de cerveja sem álcool em 2025, enquanto o on-trade está previsto para expandir a um CAGR de 9,76% de 2026 a 2031.
- Por geografia, a Europa detinha 42,68% da participação do mercado de cerveja sem álcool em 2025, enquanto a Ásia-Pacífico está prevista para crescer a um CAGR de 10,34% de 2026 a 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Perspectivas do Mercado Global de Cerveja Sem Álcool
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Moderação e consumo sóbrio-curioso | +2.8% | Global, com maior atração na América do Norte e Europa Ocidental | Curto prazo (≤ 2 anos) |
| Redução do consumo de álcool impulsionada pela saúde e bem-estar | +2.0% | Global, concentrado na América do Norte, Europa Ocidental e centros urbanos da Ásia-Pacífico | Médio prazo (2 a 4 anos) |
| Melhoria do sabor e da qualidade sensorial | +1.2% | Global | Médio prazo (2 a 4 anos) |
| Participação de grandes cervejeiros e maior disponibilidade de produtos | +0.8% | Global, acelerando na Ásia-Pacífico e América do Sul | Curto prazo (≤ 2 anos) |
| Expansão para ocasiões sociais e de consumo cotidiano | +0.5% | América do Norte e Europa, com ganhos iniciais na Ásia-Pacífico | Médio prazo (2 a 4 anos) |
| Premiumização e inovação de produtos | +0.4% | América do Norte, Europa Ocidental e mercados premium da Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Moderação e Consumo Sóbrio-Curioso
A crescente conscientização sobre os riscos à saúde associados ao consumo excessivo de álcool está incentivando os consumidores a moderar sua ingestão e considerar alternativas sem álcool. De acordo com os Centros de Controle e Prevenção de Doenças (CDC), em 2024, 17% dos adultos dos Estados Unidos consomem álcool em excesso em uma única ocasião, enquanto 6% bebem de forma excessiva, indicando uma população substancial exposta ao consumo excessivo de álcool[1]Fonte: Centros de Controle e Prevenção de Doenças, "Dados sobre o Uso Excessivo de Álcool", cdc.gov. O CDC também relatou em 2024 que o uso excessivo de álcool é responsável por aproximadamente 488 mortes por dia nos Estados Unidos, e que reduzir a ingestão de álcool pode diminuir os riscos à saúde associados[2]Fonte: Centros de Controle e Prevenção de Doenças, "O Que Você Pode Fazer para Reduzir o Risco de Danos Relacionados ao Álcool", cdc.gov. Isso está gerando maior interesse em ocasiões de consumo orientadas para a moderação e criando oportunidades para a cerveja sem álcool, à medida que os consumidores buscam participar de ocasiões de consumo de cerveja enquanto reduzem ou evitam a ingestão de álcool.
Redução do Consumo de Álcool Impulsionada pela Saúde e Bem-Estar
O crescente foco em saúde e bem-estar está incentivando os consumidores a avaliar as escolhas de bebidas com base em sua adequação a estilos de vida mais saudáveis. De acordo com o Conselho Internacional de Informação Alimentar (IFIC), em 2025, 57% dos americanos consideraram a saudabilidade um fator impactante em suas decisões de compra de alimentos e bebidas, tornando-a uma das principais considerações na seleção de bebidas[3]Fonte: Conselho Internacional de Informação Alimentar, "Pesquisa de Alimentos e Saúde do IFIC 2025", ific.org. Essa ênfase contínua nas compras conscientes em relação à saúde apoia oportunidades para a cerveja sem álcool atrair consumidores que buscam experiências familiares de cerveja enquanto reduzem a ingestão de álcool. À medida que as considerações de bem-estar se tornam mais integradas às decisões de consumo cotidiano, a cerveja sem álcool pode se beneficiar de seu posicionamento como alternativa à cerveja alcoólica convencional.
Melhoria do Sabor e da Qualidade Sensorial
Os avanços nas tecnologias de fabricação de cerveja e desalcoolização estão ajudando os produtores a melhorar o sabor, o aroma, a sensação na boca e o perfil sensorial geral da cerveja sem álcool. A Associação de Cervejeiros observa que produzir cerveja sem álcool pode ser desafiador do ponto de vista do sabor, pois os processos utilizados para remover o álcool também podem afetar os compostos aromáticos. Os cervejeiros estão, portanto, refinando cada vez mais os métodos de fermentação, a seleção de leveduras, as receitas e as técnicas de processamento para preservar melhor as características associadas à cerveja convencional. As melhorias na seleção de ingredientes e no controle de processos também estão permitindo que os produtores desenvolvam perfis de sabor mais equilibrados em diferentes estilos de cerveja sem álcool. Esses desenvolvimentos estão ajudando a reduzir a diferença sensorial entre os produtos alcoólicos e não alcoólicos, apoiando maior aceitação do consumidor e consumo repetido.
Participação de Grandes Cervejeiros e Maior Disponibilidade de Produtos
A maior participação de cervejeiros tradicionais e estabelecidos está fortalecendo a presença da cerveja sem álcool no mercado de bebidas em geral. As grandes empresas cervejeiras estão expandindo seus portfólios sem álcool e introduzindo novos produtos em diferentes estilos de cerveja, enquanto as redes de distribuição estabelecidas ajudam essas ofertas a alcançar uma gama mais ampla de pontos de venda no varejo e em serviços de alimentação. Ao mesmo tempo, a crescente participação de cervejeiros independentes e artesanais está aumentando a variedade de produtos e incentivando a inovação dentro da categoria. Essa base de produtores em expansão e a maior disponibilidade de produtos estão melhorando o acesso dos consumidores à cerveja sem álcool e apoiando sua transição de uma oferta de nicho para uma parte mais estabelecida do mercado de cerveja.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Preocupações dos consumidores com sabor e sensação na boca | -1.5% | Global, mais agudo em mercados sensíveis ao preço e emergentes | Curto prazo (≤ 2 anos) |
| Custos de produção mais elevados e preços premium | -1.2% | Global, especialmente severo para produtores artesanais independentes | Médio prazo (2 a 4 anos) |
| Definições fragmentadas de teor alcoólico e requisitos de rotulagem | -0.6% | Global, particularmente complexo em mercados de múltiplas jurisdições na Europa e Ásia-Pacífico | Médio prazo (2 a 4 anos) |
| Estabilidade microbiana e restrições de prazo de validade | -0.3% | Global, com maior impacto no canal de barris e chope on-trade | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Preocupações dos Consumidores com Sabor e Sensação na Boca
As preocupações dos consumidores em relação ao sabor, à sensação na boca e à semelhança sensorial geral com a cerveja convencional continuam sendo uma restrição para a adoção da cerveja sem álcool. A ausência de álcool pode afetar o corpo, o equilíbrio e a complexidade da bebida, tornando mais difícil para alguns produtos replicar as características sensoriais que os consumidores associam à cerveja tradicional. A Associação de Cervejeiros observa que as cervejas sem álcool podem ter um perfil de sabor com menos complexidade e equilíbrio do que as cervejas que contêm álcool, destacando o desafio técnico de manter a qualidade sensorial durante a produção. Essas diferenças podem influenciar a aceitação do consumidor e as compras repetidas, particularmente entre os consumidores que esperam que os produtos sem álcool correspondam de perto ao sabor e à experiência de consumo da cerveja convencional.
Custos de Produção Mais Elevados e Preços Premium
A cerveja sem álcool pode envolver custos de produção mais elevados do que a cerveja convencional, pois os produtores podem exigir processamento adicional, equipamentos especializados e controles mais rigorosos de qualidade e estabilidade. A Associação de Cervejeiros observa que a cerveja sem álcool pode ser produzida por meio de processos como destilação a vácuo, filtração por membrana e osmose reversa, além de exigir considerações adicionais de preservação e controle de qualidade. Esses requisitos de produção adicionais podem aumentar os custos de fabricação e contribuir para preços premium, o que pode desincentivar consumidores sensíveis ao preço e limitar a adoção onde a cerveja sem álcool está posicionada significativamente acima da cerveja convencional.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Estilo de Cerveja: A Dominância do Lager Mascara a Crescente Complexidade Artesanal
O lager representou a maior participação do mercado de cerveja sem álcool por valor em 2025, com 61,74%, apoiado por sua ampla familiaridade e presença estabelecida nos principais mercados de cerveja. O estilo se beneficia de uma ampla base de consumidores que já está acostumada ao seu perfil de sabor mais leve e refrescante. Os grandes cervejeiros também introduziram versões sem álcool de marcas de lager estabelecidas, aumentando a visibilidade dos produtos nos canais de varejo e serviços de alimentação. A disponibilidade desses produtos por meio de redes de distribuição estabelecidas fortaleceu ainda mais a posição do lager. Como resultado, o lager continua a fornecer à categoria uma base ampla e acessível de consumidores que buscam estilos de cerveja familiares sem álcool.
O ale está projetado para ser o estilo de cerveja de crescimento mais rápido no mercado de cerveja sem álcool até 2031, com um CAGR de 9,43%, refletindo a crescente diversificação dentro da categoria. As ofertas à base de ale, incluindo IPA, stout, porter e outros estilos orientados para o artesanal, fornecem aos consumidores alternativas ao formato dominante de lager. O desenvolvimento de produtos nesses estilos também está permitindo que os produtores visem consumidores que buscam perfis de sabor mais distintos e maior variedade. A crescente disponibilidade de cervejas sem álcool de estilo artesanal está expandindo a categoria além das ofertas tradicionais de lager. Espera-se que essa diversificação apoie um crescimento mais rápido para o ale à medida que os produtores ampliam seus portfólios sem álcool.


Por Embalagem: As Latas Consolidam Vantagem Estrutural em Múltiplos Vetores
As latas detinham a maior participação do segmento de embalagens de cerveja sem álcool em 2025, com 65,83%, e também eram o formato de embalagem de crescimento mais rápido, projetado para expandir a um CAGR de 8,61% entre 2026 e 2031. Sua posição de liderança é apoiada por sua praticidade, portabilidade e adequação para a distribuição de bebidas embaladas. A construção leve e a facilidade de armazenamento tornam as latas bem adequadas para os canais de varejo, enquanto sua embalagem opaca oferece proteção contra a exposição à luz. As latas também se beneficiam de infraestrutura estabelecida de envase, embalagem e distribuição em toda a indústria cervejeira. Essas vantagens continuam a apoiar seu uso generalizado em cerveja sem álcool e reforçam sua posição como o principal formato de embalagem.
A expansão contínua das ofertas de cerveja sem álcool enlatada é ainda mais apoiada por sua adequação para diferentes ocasiões de consumo, incluindo uso ao ar livre, social e em movimento. Sua reciclabilidade também se alinha ao crescente interesse em opções de embalagem mais sustentáveis, enquanto seu formato compacto permite transporte e exposição no varejo eficientes. As garrafas mantêm relevância em ocasiões estabelecidas de consumo de cerveja, particularmente onde a embalagem de vidro tem forte aceitação por parte dos consumidores ou do canal. Os barris e outros formatos permanecem relevantes para aplicações selecionadas em serviços de alimentação e on-trade, mas representam uma parcela mais limitada da demanda geral. A combinação de infraestrutura estabelecida, familiaridade do consumidor e disponibilidade crescente de produtos deve sustentar o crescimento das latas no mercado.
Por Canal de Distribuição: A Escala do Off-Trade Contrasta com a Prioridade Estratégica do On-Trade
Os canais off-trade representaram a maior participação do mercado de cerveja sem álcool em 2025, com 68,47%, apoiados pela ampla disponibilidade de produtos em supermercados, hipermercados, lojas especializadas e plataformas de varejo online. O varejo organizado oferece aos consumidores acesso conveniente a uma gama crescente de marcas e formatos de cerveja sem álcool, enquanto o espaço estabelecido nas prateleiras e a visibilidade dos produtos apoiam a penetração da categoria. O varejo online também está expandindo a acessibilidade dos produtos, permitindo que os consumidores comparem marcas e descubram produtos além de suas lojas locais. A combinação de ampla cobertura de varejo, conveniência e crescente variedade de produtos continua a reforçar a posição de liderança dos canais off-trade.
Os canais on-trade estão projetados para ser o canal de distribuição de crescimento mais rápido até 2031, com um CAGR de 9,76%, à medida que a cerveja sem álcool ganha maior presença em bares, restaurantes, hotéis e outros locais de consumo social. A maior disponibilidade nesses ambientes está permitindo que os consumidores escolham cerveja sem álcool durante ocasiões sociais onde as bebidas alcoólicas têm sido tradicionalmente mais prevalentes. Restaurantes e estabelecimentos de hospitalidade também podem apresentar aos consumidores novos produtos por meio de experiências de consumo direto, apoiando maior conscientização sobre a categoria. Espera-se, portanto, que a crescente disponibilidade nos estabelecimentos on-trade complemente a expansão do varejo e contribua para um crescimento mais rápido do canal.
Análise Geográfica
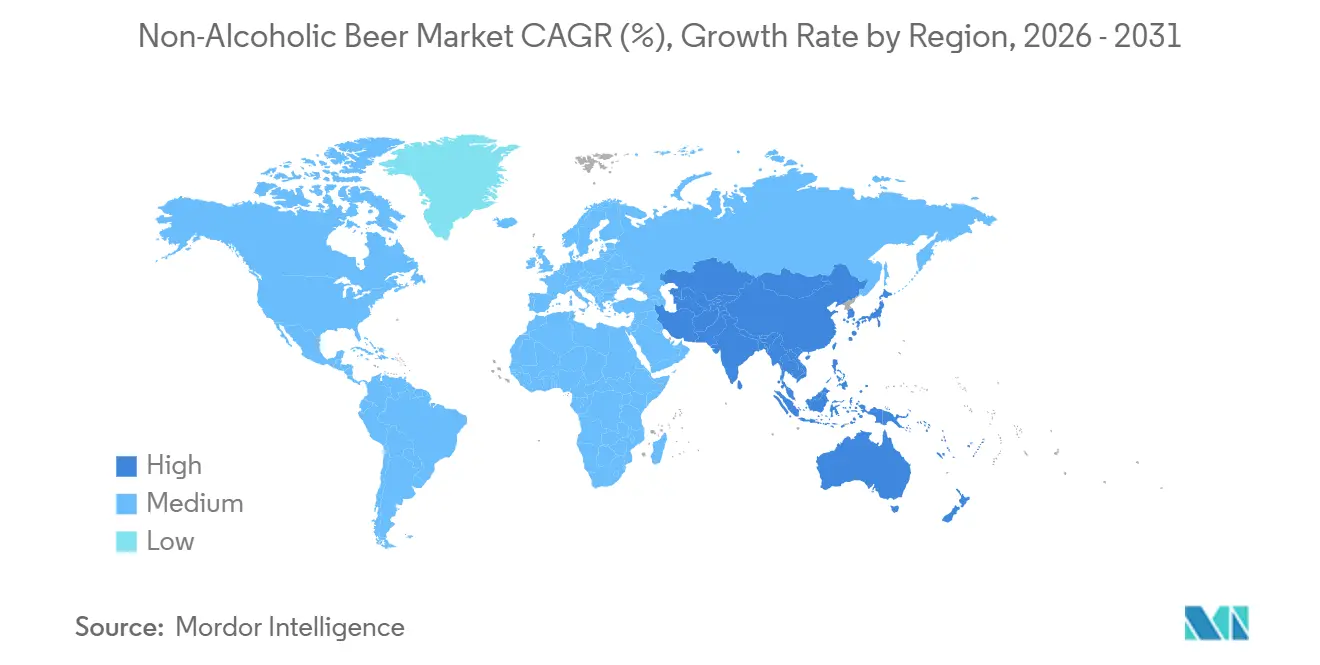
A Europa representou a maior participação do mercado global de cerveja sem álcool em 2025, com 42,68%, apoiada pela familiaridade estabelecida dos consumidores e pela ampla disponibilidade de cerveja sem álcool nos principais mercados europeus. A Alemanha representa um mercado-chave dentro da região, com a cerveja sem álcool tornando-se uma parte cada vez mais estabelecida da indústria cervejeira mais ampla do país. O Reino Unido, a Espanha, a Polônia, os Países Baixos e a Bélgica também contribuem para a demanda regional, embora os níveis de adoção variem entre os mercados individuais. A presença de cervejeiros estabelecidos, ampla distribuição no varejo e crescente variedade de produtos continua a apoiar o desenvolvimento do mercado europeu. Espera-se que esses fatores mantenham a posição de liderança da Europa ao longo do período de previsão.
A Ásia-Pacífico está projetada para ser o mercado regional de crescimento mais rápido até 2031, com um CAGR de 10,34%, apoiado pela mudança nas preferências de bebidas, urbanização e crescente disponibilidade de cerveja sem álcool. O Japão representa um dos mercados mais estabelecidos da região, enquanto a China, a Índia, a Coreia do Sul e a Austrália oferecem oportunidades de crescimento adicionais à medida que a disponibilidade de produtos se expande. Os grandes cervejeiros estão aumentando sua presença por meio de novos lançamentos de produtos, plataformas de varejo digital e parcerias que melhoram a conscientização e o acesso dos consumidores. A expansão do varejo organizado e do comércio eletrônico é particularmente relevante em mercados onde a cerveja sem álcool ainda está em um estágio inicial de desenvolvimento. Espera-se, portanto, que a crescente visibilidade dos produtos nos canais online e offline apoie o rápido crescimento regional.
A América do Norte, a América do Sul e o Oriente Médio e África representam mercados adicionais com diferentes níveis de adoção de cerveja sem álcool. A América do Norte, liderada pelos Estados Unidos, desenvolveu uma categoria relativamente estabelecida apoiada pela expansão dos portfólios de produtos e pela crescente disponibilidade nos canais de varejo e serviços de alimentação. A América do Sul permanece um mercado em estágio inicial, com o Brasil e a Argentina oferecendo oportunidades para uma distribuição mais ampla de produtos por meio de redes cervejeiras estabelecidas. O Oriente Médio e África também apresentam oportunidades devido às diferenças nos padrões de consumo de álcool e à disponibilidade de opções de bebidas sem álcool. Nessas regiões, a expansão adicional das redes de distribuição, os lançamentos de produtos e a conscientização dos consumidores devem apoiar o desenvolvimento gradual do mercado.

Cenário Competitivo
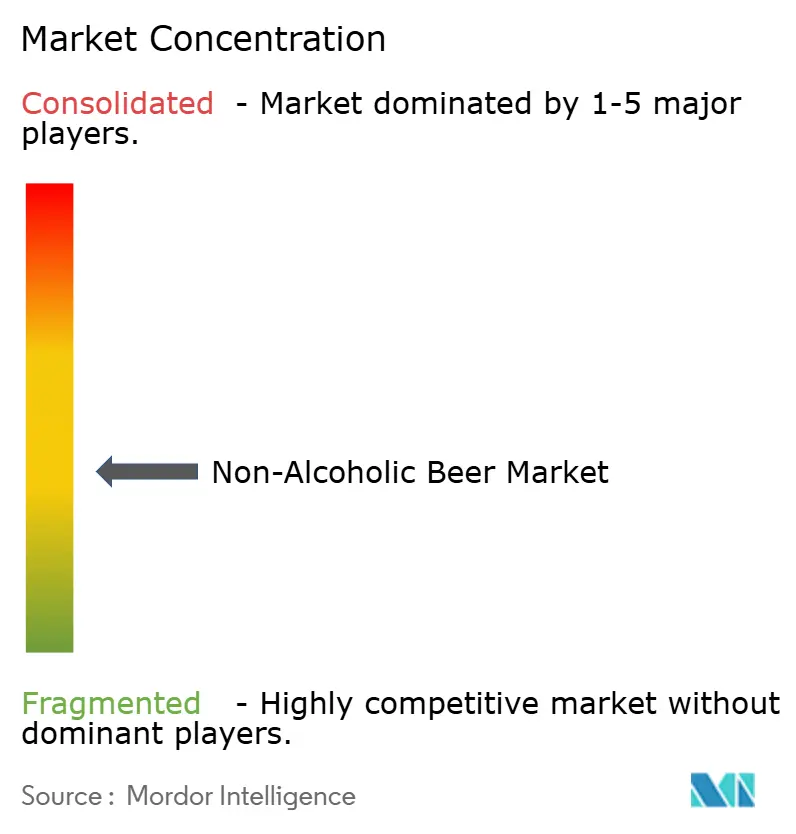
O mercado de cerveja sem álcool é competitivo, com os principais cervejeiros globais aproveitando portfólios de marcas estabelecidos, capacidades de produção e redes de distribuição para fortalecer sua presença na categoria. Os principais participantes incluem Anheuser-Busch InBev SA/NV, Heineken N.V., Carlsberg Breweries A/S, Molson Coors Beverage Company e Athletic Brewing Company LLC. A concorrência é moldada por diferenças em escala, amplitude de portfólio e especialização. Os grandes cervejeiros se beneficiam de sua capacidade de introduzir variantes sem álcool por meio de redes de varejo e distribuição existentes, enquanto players especializados como a Athletic Brewing focam principalmente no segmento sem álcool e se diferenciam por meio do desenvolvimento de produtos e posicionamento de marca.
A inovação de produtos é uma área-chave de concorrência, pois as empresas buscam melhorar o sabor, a sensação na boca, a variedade e a qualidade geral da cerveja sem álcool. Os grandes cervejeiros expandiram seus portfólios com extensões de marcas estabelecidas e diferentes estilos de cerveja, enquanto os produtores especializados se concentraram no desenvolvimento de produtos especificamente para ocasiões de consumo sem álcool. A concorrência existe não apenas em torno da disponibilidade de produtos, mas também em torno da capacidade de oferecer qualidade sensorial e manter o interesse dos consumidores em diferentes estilos e ocasiões.
Oportunidades competitivas permanecem em áreas como ofertas premium sem álcool, maior disponibilidade on-trade e maior variedade de produtos. Os grandes cervejeiros estão posicionados para se beneficiar de seu alcance de distribuição e reconhecimento estabelecido dos consumidores, enquanto as empresas especializadas podem competir por meio de inovação focada e posicionamento de marca específico para a categoria. À medida que o mercado se desenvolve, espera-se que a diferenciação competitiva dependa cada vez mais da qualidade do produto, da diversificação do portfólio, da cobertura de distribuição e da capacidade de estabelecer um forte posicionamento dentro da categoria de cerveja sem álcool.
Líderes do Setor de Cerveja Sem Álcool
-
Anheuser-Busch InBev SA/NV
-
Heineken N.V.
-
Carlsberg Breweries A/S
-
Molson Coors Beverage Company
-
Athletic Brewing Company LLC
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Desenvolvimentos Recentes do Setor
- Maio de 2026: A Krombacher Brauerei lançou seu Pils 0,0% no formato de chope, expandindo a cerveja sem álcool além do varejo embalado para o consumo on-trade. O movimento foi posicionado como uma resposta à crescente demanda por cerveja sem álcool e oferece aos consumidores uma alternativa mais próxima à experiência convencional de chope.
- Maio de 2026: A marca independente de cerveja 0,0% do Reino Unido, Days Brewing, fez parceria com a Sunrise Beverages em maio de 2026, adicionando a marca ao portfólio de bebidas da Sunrise para apoiar um crescimento adicional. A parceria destaca a crescente atividade em torno de marcas independentes de cerveja sem álcool e o uso de parcerias estratégicas para expandir a distribuição e a escala.
- Maio de 2026: A marca independente de cerveja 0,0% do Reino Unido, Days Brewing, fez parceria com a Sunrise Beverages, adicionando a marca ao portfólio de bebidas da Sunrise para apoiar um crescimento adicional. A parceria destaca a crescente atividade em torno de marcas independentes de cerveja sem álcool e o uso de parcerias estratégicas para expandir a distribuição e a escala.


Escopo do Relatório Global do Mercado de Cerveja Sem Álcool
O mercado de cerveja sem álcool refere-se a bebidas no estilo cerveja contendo pouco ou nenhum álcool, produzidas por meio de processos de fabricação semelhantes à cerveja convencional, mantendo o sabor, o aroma e as características associadas à cerveja. O mercado é segmentado por estilo de cerveja em lager, ale, cerveja de trigo, stout e porter, e outros; por embalagem em garrafas, latas, barris e outros; por canal de distribuição em on-trade e off-trade; e por geografia em América do Norte, Europa, Ásia-Pacífico, América do Sul e Oriente Médio e África. Para cada segmento, o dimensionamento e as previsões do mercado foram realizados em termos de valor (bilhões de USD) e volume (litros).
| Lager |
| Ale |
| Cerveja de Trigo |
| Stout e Porter |
| Outros |
| Garrafas |
| Latas |
| Barris |
| Outros |
| On-Trade | |
| Off-Trade | Supermercados/Hipermercados |
| Lojas Especializadas | |
| Lojas de Varejo Online | |
| Outros Canais de Distribuição |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Restante da América do Norte | |
| Europa | Alemanha |
| Reino Unido | |
| Itália | |
| França | |
| Espanha | |
| Países Baixos | |
| Polônia | |
| Bélgica | |
| Suécia | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Índia | |
| Japão | |
| Austrália | |
| Indonésia | |
| Coreia do Sul | |
| Tailândia | |
| Singapura | |
| Restante da Ásia-Pacífico | |
| América do Sul | Brasil |
| Argentina | |
| Colômbia | |
| Chile | |
| Peru | |
| Restante da América do Sul | |
| Oriente Médio e África | África do Sul |
| Arábia Saudita | |
| Emirados Árabes Unidos | |
| Nigéria | |
| Egito | |
| Marrocos | |
| Turquia | |
| Restante do Oriente Médio e África |
| Por Estilo de Cerveja | Lager | |
| Ale | ||
| Cerveja de Trigo | ||
| Stout e Porter | ||
| Outros | ||
| Por Embalagem | Garrafas | |
| Latas | ||
| Barris | ||
| Outros | ||
| Por Canal de Distribuição | On-Trade | |
| Off-Trade | Supermercados/Hipermercados | |
| Lojas Especializadas | ||
| Lojas de Varejo Online | ||
| Outros Canais de Distribuição | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Restante da América do Norte | ||
| Europa | Alemanha | |
| Reino Unido | ||
| Itália | ||
| França | ||
| Espanha | ||
| Países Baixos | ||
| Polônia | ||
| Bélgica | ||
| Suécia | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Índia | ||
| Japão | ||
| Austrália | ||
| Indonésia | ||
| Coreia do Sul | ||
| Tailândia | ||
| Singapura | ||
| Restante da Ásia-Pacífico | ||
| América do Sul | Brasil | |
| Argentina | ||
| Colômbia | ||
| Chile | ||
| Peru | ||
| Restante da América do Sul | ||
| Oriente Médio e África | África do Sul | |
| Arábia Saudita | ||
| Emirados Árabes Unidos | ||
| Nigéria | ||
| Egito | ||
| Marrocos | ||
| Turquia | ||
| Restante do Oriente Médio e África | ||


Principais Perguntas Respondidas no Relatório
Qual é o valor projetado do mercado de cerveja sem álcool até 2031?
A categoria está prevista para atingir 31,51 bilhões de USD até 2031, a partir de 21,43 bilhões de USD em 2026, a um CAGR de 8,02%.
Qual estilo de cerveja lidera as vendas de cerveja sem álcool?
O lager liderou com 61,74% de participação em 2025, enquanto o ale está previsto para crescer mais rapidamente a um CAGR de 9,43% até 2031.
Qual canal de distribuição está crescendo mais rapidamente?
O on-trade está previsto para crescer a um CAGR de 9,76% de 2026 a 2031, à medida que bares, restaurantes e locais esportivos expandem as opções sem álcool.
Qual região tem as melhores perspectivas de crescimento?
A Ásia-Pacífico está prevista para crescer a um CAGR de 10,34% até 2031, apoiada pelo desenvolvimento no Japão, Índia, China e Coreia do Sul.
Página atualizada pela última vez em:



