
Taille et part du marché de la bière sans alcool
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
| Taille du Marché (2026) | 21.43 Milliards de dollars |
| Taille du Marché (2031) | 31.51 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 8.02 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Europe |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de la bière sans alcool par Mordor Intelligence
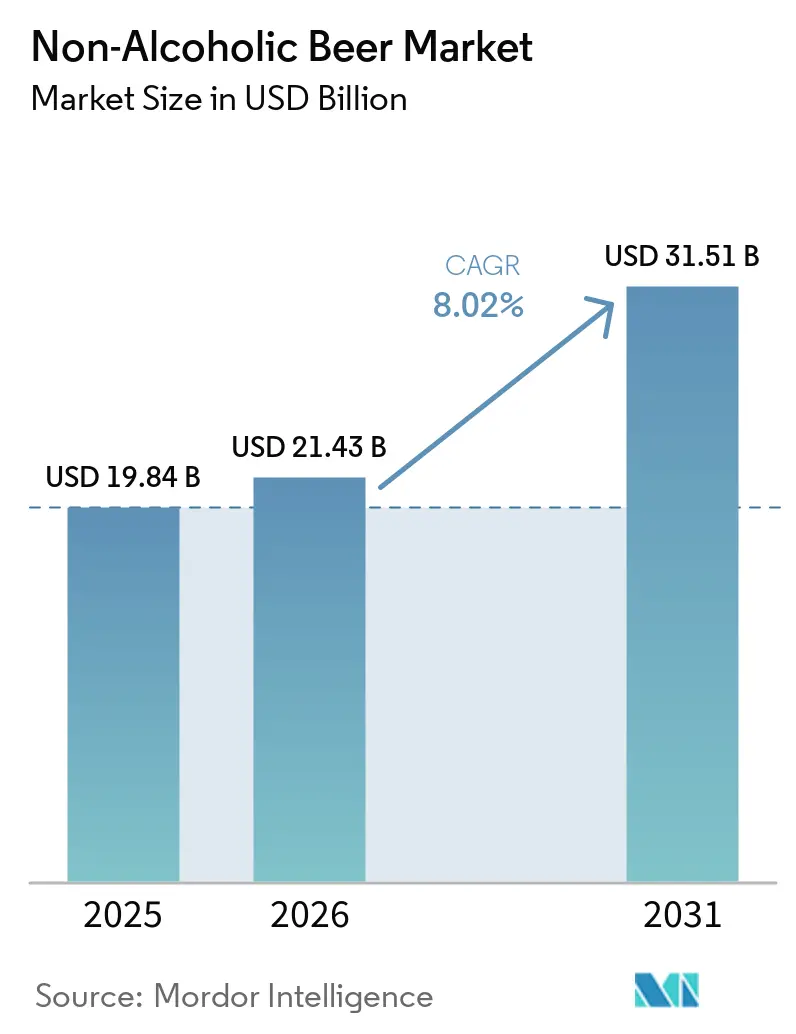
La taille du marché de la bière sans alcool devrait croître de 19,84 milliards USD en 2025 à 21,43 milliards USD en 2026 et devrait atteindre 31,51 milliards USD d'ici 2031, à un CAGR de 8,02 % sur la période 2026-2031. Le marché connaît une croissance régulière, les consommateurs recherchant de plus en plus la modération, des choix de consommation plus sains et des alternatives aux boissons alcoolisées traditionnelles. L'évolution des préférences des jeunes consommateurs, conjuguée à l'élargissement des portefeuilles de produits sans alcool par les grands brasseurs et les producteurs spécialisés, favorise une adoption plus large du marché. L'Europe reste un marché régional clé, tandis que l'Asie-Pacifique gagne en dynamisme en raison de l'évolution des modes de vie urbains et des préférences en matière de boissons. La lager continue de représenter une catégorie de produits majeure, tandis que les canettes et les circuits off-trade restent importants pour les ventes globales. Parallèlement, l'innovation produit, les coûts de production, les différences réglementaires et les exigences de distribution continuent d'influencer le positionnement concurrentiel et le développement du marché.
Principaux enseignements du rapport
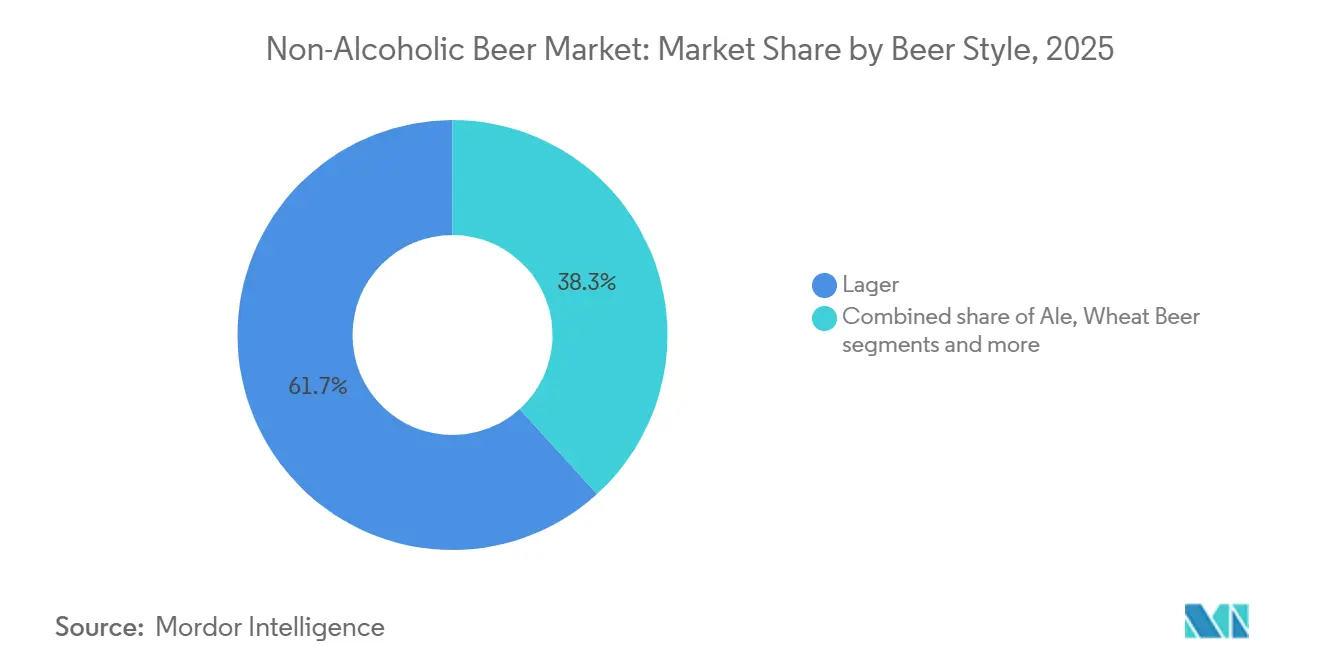
- Par style de bière, la lager détenait 61,74 % de la part du marché de la bière sans alcool en 2025, tandis que l'ale devrait croître à un CAGR de 9,43 % de 2026 à 2031.
- Par emballage, les canettes représentaient 65,83 % de la part du marché de la bière sans alcool en 2025 et constituent le format d'emballage à la croissance la plus rapide de 2026 à 2031.
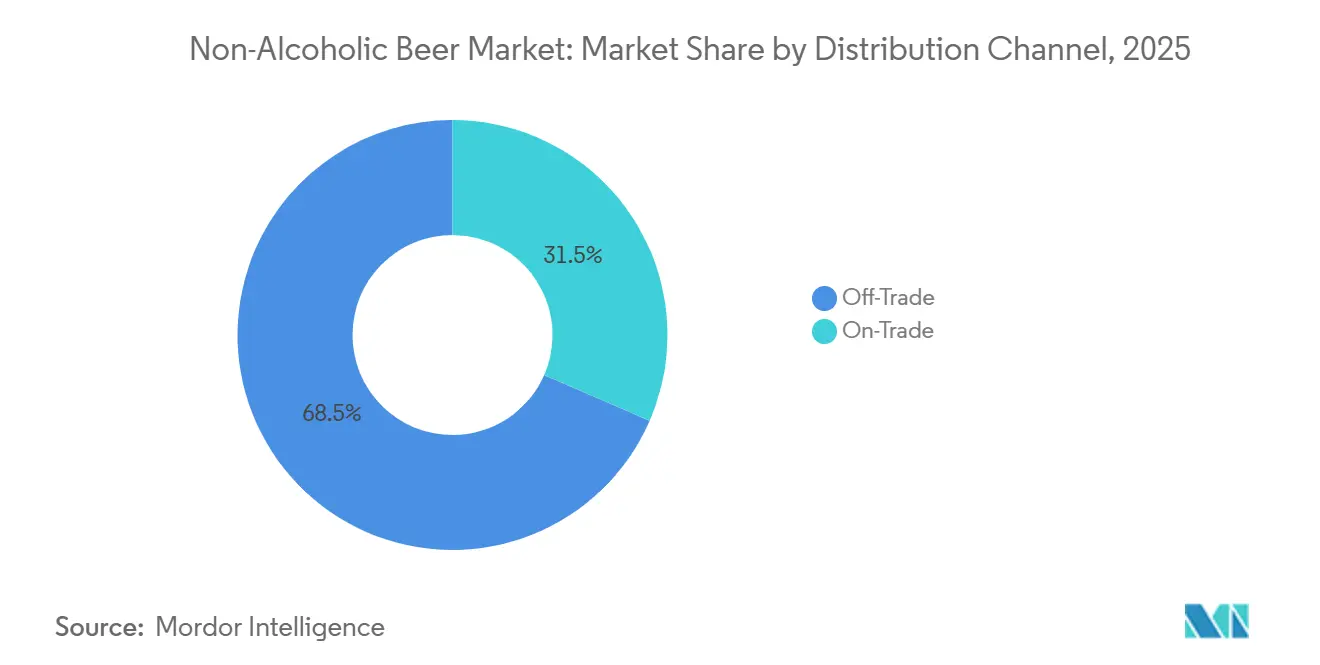
- Par canal de distribution, le circuit off-trade représentait 68,47 % de la part du marché de la bière sans alcool en 2025, tandis que le circuit on-trade devrait se développer à un CAGR de 9,76 % de 2026 à 2031.
- Par géographie, l'Europe détenait 42,68 % de la part du marché de la bière sans alcool en 2025, tandis que l'Asie-Pacifique devrait croître à un CAGR de 10,34 % de 2026 à 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives du marché mondial de la bière sans alcool
Analyse de l'impact des moteurs*
| Moteur | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Modération et consommation sobre-curieuse | +2.8% | Mondial, avec la plus forte attraction en Amérique du Nord et en Europe occidentale | Court terme (≤ 2 ans) |
| Réduction de la consommation d'alcool motivée par la santé et le bien-être | +2.0% | Mondial, concentré en Amérique du Nord, en Europe occidentale et dans les centres urbains d'Asie-Pacifique | Moyen terme (2-4 ans) |
| Amélioration du goût et de la qualité sensorielle | +1.2% | Mondial | Moyen terme (2-4 ans) |
| Participation des grands brasseurs et disponibilité élargie des produits | +0.8% | Mondial, s'accélérant en Asie-Pacifique et en Amérique du Sud | Court terme (≤ 2 ans) |
| Extension aux occasions de consommation sociale et quotidienne | +0.5% | Amérique du Nord et Europe, avec des gains précoces en Asie-Pacifique | Moyen terme (2-4 ans) |
| Premiumisation et innovation produit | +0.4% | Amérique du Nord, Europe occidentale et marchés premium d'Asie-Pacifique | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Modération et consommation sobre-curieuse
La prise de conscience croissante des risques sanitaires associés à une consommation excessive d'alcool incite les consommateurs à modérer leur consommation et à envisager des alternatives sans alcool. Selon les Centres pour le contrôle et la prévention des maladies (CDC), en 2024, 17 % des adultes américains consomment de l'alcool de manière excessive lors d'une même occasion, tandis que 6 % en consomment de façon intensive, ce qui indique qu'une part substantielle de la population est exposée à une consommation excessive d'alcool[1]Source : Centres pour le contrôle et la prévention des maladies, « Données sur la consommation excessive d'alcool », cdc.gov. Le CDC a également signalé en 2024 que la consommation excessive d'alcool est responsable d'environ 488 décès par jour aux États-Unis, et que la réduction de la consommation d'alcool peut diminuer les risques sanitaires associés[2]Source : Centres pour le contrôle et la prévention des maladies, « Ce que vous pouvez faire pour réduire votre risque de préjudices liés à l'alcool », cdc.gov. Cela suscite un intérêt accru pour les occasions de consommation orientées vers la modération et crée des opportunités pour la bière sans alcool, les consommateurs cherchant à participer aux occasions de consommation de bière tout en réduisant ou en évitant l'alcool.
Réduction de la consommation d'alcool motivée par la santé et le bien-être
L'attention croissante portée à la santé et au bien-être incite les consommateurs à évaluer leurs choix de boissons en fonction de leur adéquation avec des modes de vie plus sains. Selon le Conseil international d'information sur l'alimentation (IFIC), en 2025, 57 % des Américains considèrent la valeur nutritionnelle comme un facteur déterminant dans leurs décisions d'achat de produits alimentaires et de boissons, ce qui en fait l'une des principales considérations dans le choix des boissons[3]Source : Conseil international d'information sur l'alimentation, « Enquête IFIC 2025 sur l'alimentation et la santé », ific.org. Cet accent continu sur les achats axés sur la santé soutient les opportunits pour la bière sans alcool de séduire les consommateurs recherchant des expériences brassicoles familières tout en réduisant leur consommation d'alcool. À mesure que les considérations liées au bien-être s'intègrent davantage dans les décisions de consommation quotidiennes, la bière sans alcool peut bénéficier de son positionnement en tant qu'alternative à la bière alcoolisée conventionnelle.
Amélioration du goût et de la qualité sensorielle
Les avancées dans les technologies de brassage et de désalcoolisation aident les producteurs à améliorer le goût, l'arôme, la texture en bouche et le profil sensoriel global de la bière sans alcool. L'Association des brasseurs note que la production de bière sans alcool peut être difficile du point de vue aromatique, car les procédés utilisés pour éliminer l'alcool peuvent également affecter les composés aromatiques. Les brasseurs affinent donc de plus en plus leurs méthodes de fermentation, la sélection des levures, les recettes et les techniques de traitement afin de mieux préserver les caractéristiques associées à la bière conventionnelle. Les améliorations dans la sélection des ingrédients et le contrôle des procédés permettent également aux producteurs de développer des profils aromatiques plus équilibrés dans différents styles de bière sans alcool. Ces développements contribuent à réduire l'écart sensoriel entre les produits alcoolisés et non alcoolisés, favorisant une plus grande acceptation des consommateurs et une consommation répétée.
Participation des grands brasseurs et disponibilité élargie des produits
La participation accrue des grands brasseurs établis renforce la présence de la bière sans alcool sur l'ensemble du marché des boissons. Les grandes entreprises brassicoles élargissent leurs portefeuilles sans alcool et lancent de nouveaux produits dans différents styles de bière, tandis que les réseaux de distribution établis permettent à ces offres d'atteindre un plus large éventail de points de vente au détail et de restauration. Parallèlement, la participation croissante des brasseurs indépendants et artisanaux accroît la variété des produits et encourage l'innovation au sein de la catégorie. Cette base de producteurs en expansion et la disponibilité plus large des produits améliorent l'accès des consommateurs à la bière sans alcool et soutiennent sa transition d'une offre de niche vers une partie plus établie du marché de la bière.
Analyse de l'impact des freins*
| Frein | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Préoccupations des consommateurs concernant le goût et la texture en bouche | -1.5% | Mondial, plus aigu sur les marchés sensibles aux prix et les marchés émergents | Court terme (≤ 2 ans) |
| Coûts de production élevés et tarification premium | -1.2% | Mondial, particulièrement sévère pour les producteurs artisanaux indépendants | Moyen terme (2-4 ans) |
| Définitions fragmentées du taux d'alcool volumique et exigences d'étiquetage | -0.6% | Mondial, particulièrement complexe dans les marchés multi-juridictionnels d'Europe et d'Asie-Pacifique | Moyen terme (2-4 ans) |
| Stabilité microbiologique et contraintes de durée de conservation | -0.3% | Mondial, impact le plus fort dans le circuit on-trade en fût et à la pression | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Préoccupations des consommateurs concernant le goût et la texture en bouche
Les préoccupations des consommateurs concernant le goût, la texture en bouche et la similarité sensorielle globale avec la bière conventionnelle restent un frein à l'adoption de la bière sans alcool. L'absence d'alcool peut affecter le corps, l'équilibre et la complexité de la boisson, rendant plus difficile pour certains produits la reproduction des caractéristiques sensorielles que les consommateurs associent à la bière traditionnelle. L'Association des brasseurs note que les bières sans alcool peuvent présenter un profil aromatique moins complexe et moins équilibré que les bières contenant de l'alcool, soulignant le défi technique que représente le maintien de la qualité sensorielle lors de la production. Ces différences peuvent influencer l'acceptation des consommateurs et les achats répétés, en particulier chez les consommateurs qui s'attendent à ce que les produits sans alcool correspondent étroitement au goût et à l'expérience de dégustation de la bière conventionnelle.
Coûts de production élevés et tarification premium
La bière sans alcool peut impliquer des coûts de production plus élevés que la bière conventionnelle, car les producteurs peuvent nécessiter des traitements supplémentaires, des équipements spécialisés et des contrôles de qualité et de stabilité plus stricts. L'Association des brasseurs note que la bière sans alcool peut être produite par des procédés tels que la distillation sous vide, la filtration membranaire et l'osmose inverse, tout en nécessitant des considérations supplémentaires en matière de conservation et de contrôle de la qualité. Ces exigences de production supplémentaires peuvent augmenter les coûts de fabrication et contribuer à une tarification premium, ce qui peut décourager les consommateurs sensibles aux prix et limiter l'adoption là où la bière sans alcool est positionnée significativement au-dessus de la bière conventionnelle.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par style de bière : la domination de la lager masque une complexité artisanale en accélération
La lager représentait la plus grande part du marché de la bière sans alcool en valeur en 2025, à 61,74 %, soutenue par sa large notoriété et sa présence établie sur les principaux marchés brassicoles. Le style bénéficie d'une large base de consommateurs déjà habitués à son profil aromatique plus léger et plus rafraîchissant. Les grands brasseurs ont également lancé des versions sans alcool de marques de lager établies, augmentant la visibilité des produits dans les circuits de distribution au détail et de restauration. La disponibilité de ces produits via des réseaux de distribution établis a encore renforcé la position de la lager. En conséquence, la lager continue de fournir à la catégorie une large base accessible de consommateurs recherchant des styles de bière familiers sans alcool.
L'ale devrait être le style de bière à la croissance la plus rapide sur le marché de la bière sans alcool jusqu'en 2031, avec un CAGR de 9,43 %, reflétant une diversification croissante au sein de la catégorie. Les offres à base d'ale, notamment les IPA, les stouts, les porters et d'autres styles orientés vers le brassage artisanal, offrent aux consommateurs des alternatives au format lager dominant. Le développement de produits dans ces styles permet également aux producteurs de cibler les consommateurs recherchant des profils aromatiques plus distinctifs et une plus grande variété. La disponibilité croissante de bières sans alcool de style artisanal élargit la catégorie au-delà des offres de lager traditionnelles. Cette diversification devrait soutenir une croissance plus rapide pour l'ale à mesure que les producteurs élargissent leurs portefeuilles sans alcool.


Par emballage : les canettes consolident leur avantage structurel sur plusieurs vecteurs
Les canettes détenaient la plus grande part du segment d'emballage de la bière sans alcool en 2025, à 65,83 %, et constituaient également le format d'emballage à la croissance la plus rapide, avec une expansion projetée à un CAGR de 8,61 % entre 2026 et 2031. Leur position dominante est soutenue par leur praticité, leur portabilité et leur adéquation à la distribution de boissons conditionnées. La construction légère et la facilité de stockage rendent les canettes bien adaptées aux circuits de distribution au détail, tandis que leur emballage opaque offre une protection contre l'exposition à la lumière. Les canettes bénéficient également d'une infrastructure de remplissage, d'emballage et de distribution établie dans l'ensemble du secteur brassicole. Ces avantages continuent de soutenir leur utilisation généralisée dans la bière sans alcool et renforcent leur position de format d'emballage dominant.
L'expansion continue des offres de bière sans alcool en canette est également soutenue par leur adéquation à différentes occasions de consommation, notamment en plein air, en contexte social et lors de déplacements. Leur recyclabilité s'aligne également sur l'intérêt croissant pour des options d'emballage plus durables, tandis que leur format compact permet un transport et une présentation en rayon efficaces. Les bouteilles conservent leur pertinence dans les occasions de consommation de bière établies, en particulier là où l'emballage en verre bénéficie d'une forte acceptation de la part des consommateurs ou des circuits de distribution. Les fûts et autres formats restent pertinents pour certaines applications de restauration et de circuit on-trade, mais représentent une part plus limitée de la demande globale. La combinaison d'une infrastructure établie, de la familiarité des consommateurs et de la disponibilité croissante des produits devrait soutenir la croissance des canettes sur le marché.
Par canal de distribution : l'échelle du circuit off-trade contraste avec la priorité stratégique du circuit on-trade
Les circuits off-trade représentaient la plus grande part du marché de la bière sans alcool en 2025, à 68,47 %, soutenue par la large disponibilité des produits dans les supermarchés, les hypermarchés, les magasins spécialisés et les plateformes de vente en ligne. La distribution organisée offre aux consommateurs un accès pratique à une gamme croissante de marques et de formats de bière sans alcool, tandis que l'espace en rayon établi et la visibilité des produits soutiennent la pénétration de la catégorie. La vente en ligne élargit également l'accessibilité des produits en permettant aux consommateurs de comparer les marques et de découvrir des produits au-delà de leurs magasins locaux. La combinaison d'une large couverture de distribution, de la commodité et d'une variété de produits croissante continue de renforcer la position dominante des circuits off-trade.
Les circuits on-trade devraient être le canal de distribution à la croissance la plus rapide jusqu'en 2031, avec un CAGR de 9,76 %, la bière sans alcool gagnant une plus grande présence dans les bars, les restaurants, les hôtels et autres lieux de consommation sociale. Une disponibilité plus large dans ces établissements permet aux consommateurs de choisir la bière sans alcool lors d'occasions sociales où les boissons alcoolisées ont traditionnellement été plus répandues. Les restaurants et les établissements hôteliers peuvent également faire découvrir aux consommateurs de nouveaux produits par le biais d'expériences de consommation directe, soutenant une plus grande notoriété de la catégorie. L'augmentation de la disponibilité dans les établissements on-trade devrait donc compléter l'expansion de la distribution au détail et contribuer à une croissance plus rapide du canal.
Analyse géographique
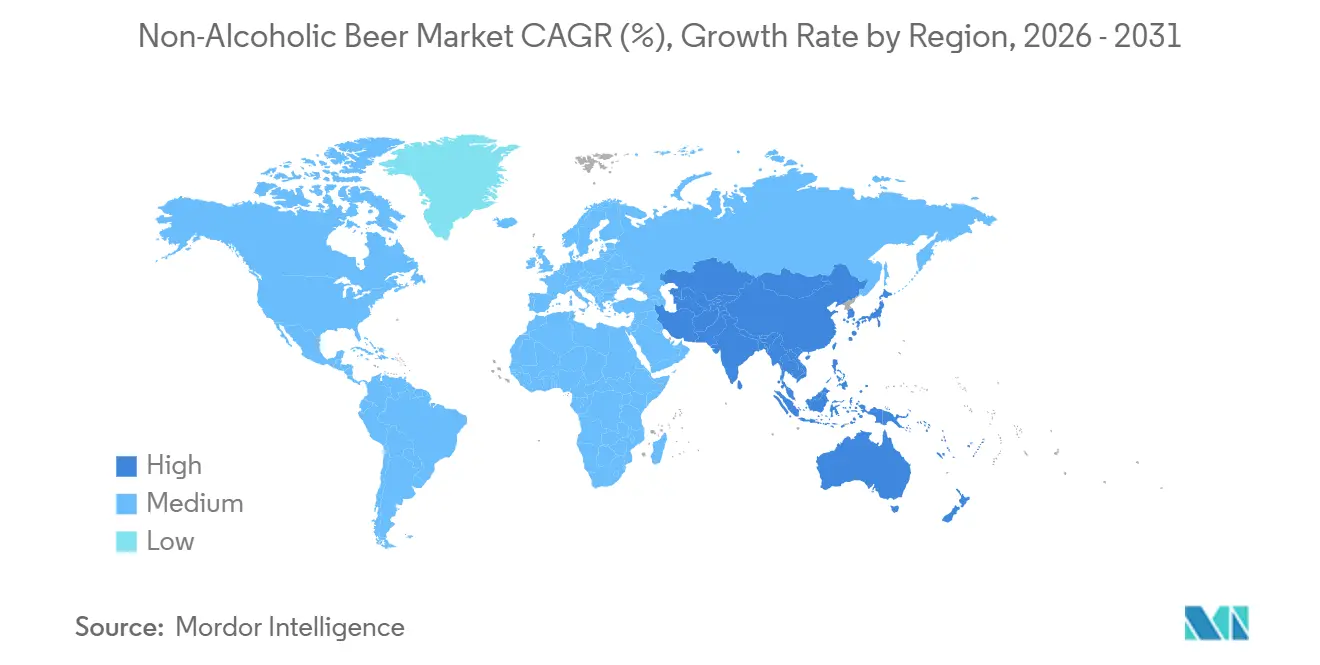
L'Europe représentait la plus grande part du marché mondial de la bière sans alcool en 2025, à 42,68 %, soutenue par la familiarité établie des consommateurs et la large disponibilité de la bière sans alcool sur les principaux marchés européens. L'Allemagne représente un marché clé au sein de la région, la bière sans alcool devenant une partie de plus en plus établie du secteur brassicole du pays. Le Royaume-Uni, l'Espagne, la Pologne, les Pays-Bas et la Belgique contribuent également à la demande régionale, bien que les niveaux d'adoption varient selon les marchés individuels. La présence de brasseurs établis, une large distribution au détail et une variété de produits croissante continuent de soutenir le développement du marché européen. Ces facteurs devraient maintenir la position dominante de l'Europe sur la période de prévision.
L'Asie-Pacifique devrait être le marché régional à la croissance la plus rapide jusqu'en 2031, avec un CAGR de 10,34 %, soutenu par l'évolution des préférences en matière de boissons, l'urbanisation et la disponibilité croissante de la bière sans alcool. Le Japon représente l'un des marchés les plus établis de la région, tandis que la Chine, l'Inde, la Corée du Sud et l'Australie offrent d'autres opportunités de croissance à mesure que la disponibilité des produits s'élargit. Les grands brasseurs renforcent leur présence par le biais de nouveaux lancements de produits, de plateformes de vente en ligne et de partenariats qui améliorent la notoriété et l'accès des consommateurs. L'expansion de la distribution organisée et du commerce électronique est particulièrement pertinente sur les marchés où la bière sans alcool en est encore à un stade précoce de développement. L'augmentation de la visibilité des produits dans les circuits en ligne et hors ligne devrait donc soutenir une croissance régionale rapide.
L'Amérique du Nord, l'Amérique du Sud, et le Moyen-Orient et l'Afrique représentent des marchés supplémentaires avec des niveaux variables d'adoption de la bière sans alcool. L'Amérique du Nord, portée par les États-Unis, a développé une catégorie relativement établie soutenue par des portefeuilles de produits en expansion et une disponibilité croissante dans les circuits de distribution au détail et de restauration. L'Amérique du Sud reste un marché à un stade précoce, le Brésil et l'Argentine offrant des opportunités pour une distribution plus large des produits via des réseaux brassicoles établis. Le Moyen-Orient et l'Afrique présentent également des opportunités en raison des différences dans les habitudes de consommation d'alcool et de la disponibilité d'options de boissons sans alcool. Dans ces régions, l'expansion des réseaux de distribution, les lancements de produits et la sensibilisation des consommateurs devraient soutenir un développement progressif du marché.

Paysage concurrentiel
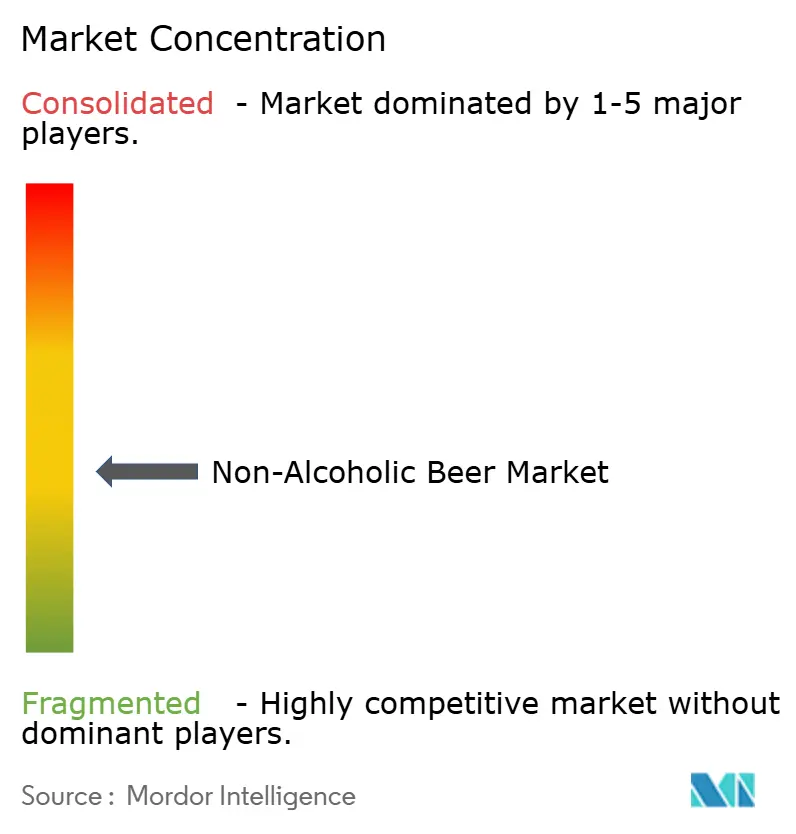
Le marché de la bière sans alcool est concurrentiel, les grands brasseurs mondiaux s'appuyant sur leurs portefeuilles de marques établis, leurs capacités de production et leurs réseaux de distribution pour renforcer leur présence dans la catégorie. Les principaux acteurs comprennent Anheuser-Busch InBev SA/NV, Heineken N.V., Carlsberg Breweries A/S, Molson Coors Beverage Company et Athletic Brewing Company LLC. La concurrence est façonnée par des différences d'échelle, d'étendue de portefeuille et de spécialisation. Les grands brasseurs bénéficient de leur capacité à introduire des variantes sans alcool via leurs réseaux de distribution et de vente au détail existants, tandis que les acteurs spécialisés tels qu'Athletic Brewing se concentrent principalement sur le segment sans alcool et se différencient par le développement de produits et le positionnement de marque.
L'innovation produit est un domaine clé de la concurrence, les entreprises cherchant à améliorer le goût, la texture en bouche, la variété et la qualité globale de la bière sans alcool. Les grands brasseurs ont élargi leurs portefeuilles avec des extensions de marques établies et différents styles de bière, tandis que les producteurs spécialisés se sont concentrés sur le développement de produits spécifiquement destinés aux occasions de consommation sans alcool. La concurrence porte non seulement sur la disponibilité des produits, mais aussi sur la capacité à offrir une qualité sensorielle et à maintenir l'intérêt des consommateurs dans différents styles et occasions.
Des opportunités concurrentielles subsistent dans des domaines tels que les offres sans alcool premium, l'élargissement de la disponibilité en circuit on-trade et une plus grande variété de produits. Les grands brasseurs sont bien positionnés pour bénéficier de leur portée de distribution et de leur notoriété établie auprès des consommateurs, tandis que les entreprises spécialisées peuvent se démarquer par une innovation ciblée et un positionnement de marque spécifique à la catégorie. À mesure que le marché se développe, la différenciation concurrentielle devrait dépendre de plus en plus de la qualité des produits, de la diversification du portefeuille, de la couverture de distribution et de la capacité à établir un positionnement fort au sein de la catégorie de la bière sans alcool.
Leaders du secteur de la bière sans alcool
Anheuser-Busch InBev SA/NV
Heineken N.V.
Carlsberg Breweries A/S
Molson Coors Beverage Company
Athletic Brewing Company LLC
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Développements récents du secteur
- Mai 2026 : Krombacher Brauerei a lancé sa Pils 0,0 % en format pression, étendant la bière sans alcool au-delà de la distribution au détail conditionnée vers la consommation en circuit on-trade. Cette initiative a été positionnée comme une réponse à la demande croissante de bière sans alcool et offre aux consommateurs une alternative plus proche de l'expérience de la bière pression conventionnelle.
- Mai 2026 : la marque de bière 0,0 % indépendante britannique Days Brewing a conclu un partenariat avec Sunrise Beverages en mai 2026, ajoutant la marque au portefeuille de boissons de Sunrise pour soutenir une croissance supplémentaire. Ce partenariat met en évidence l'activité croissante autour des marques de bière sans alcool indépendantes et le recours à des partenariats stratégiques pour élargir la distribution et l'échelle.
- Mai 2026 : la marque de bière 0,0 % indépendante britannique Days Brewing a conclu un partenariat avec Sunrise Beverages, ajoutant la marque au portefeuille de boissons de Sunrise pour soutenir une croissance supplémentaire. Ce partenariat met en évidence l'activité croissante autour des marques de bière sans alcool indépendantes et le recours à des partenariats stratégiques pour élargir la distribution et l'échelle.


Périmètre du rapport mondial sur le marché de la bière sans alcool
Le marché de la bière sans alcool désigne les boissons de style bière contenant peu ou pas d'alcool, produites à l'aide de procédés de brassage similaires à ceux de la bière conventionnelle, tout en conservant le goût, l'arôme et les caractéristiques associés à la bière. Le marché est segmenté par style de bière en lager, ale, bière de blé, stout et porter, et autres ; par emballage en bouteilles, canettes, fûts et autres ; par canal de distribution en circuit on-trade et circuit off-trade ; et par géographie en Amérique du Nord, Europe, Asie-Pacifique, Amérique du Sud, et Moyen-Orient et Afrique. Pour chaque segment, le dimensionnement et les prévisions du marché ont été réalisés en termes de valeur (milliards USD) et de volume (litres).
| Lager |
| Ale |
| Bière de blé |
| Stout et porter |
| Autres |
| Bouteilles |
| Canettes |
| Fûts |
| Autres |
| Circuit on-trade | |
| Circuit off-trade | Supermarchés/Hypermarchés |
| Magasins spécialisés | |
| Boutiques en ligne | |
| Autres canaux de distribution |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Reste de l'Amérique du Nord | |
| Europe | Allemagne |
| Royaume-Uni | |
| Italie | |
| France | |
| Espagne | |
| Pays-Bas | |
| Pologne | |
| Belgique | |
| Suède | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Australie | |
| Indonésie | |
| Corée du Sud | |
| Thaïlande | |
| Singapour | |
| Reste de l'Asie-Pacifique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Colombie | |
| Chili | |
| Pérou | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Afrique du Sud |
| Arabie saoudite | |
| Émirats arabes unis | |
| Nigéria | |
| Égypte | |
| Maroc | |
| Turquie | |
| Reste du Moyen-Orient et de l'Afrique |
| Par style de bière | Lager | |
| Ale | ||
| Bière de blé | ||
| Stout et porter | ||
| Autres | ||
| Par emballage | Bouteilles | |
| Canettes | ||
| Fûts | ||
| Autres | ||
| Par canal de distribution | Circuit on-trade | |
| Circuit off-trade | Supermarchés/Hypermarchés | |
| Magasins spécialisés | ||
| Boutiques en ligne | ||
| Autres canaux de distribution | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Reste de l'Amérique du Nord | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| Italie | ||
| France | ||
| Espagne | ||
| Pays-Bas | ||
| Pologne | ||
| Belgique | ||
| Suède | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Inde | ||
| Japon | ||
| Australie | ||
| Indonésie | ||
| Corée du Sud | ||
| Thaïlande | ||
| Singapour | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Colombie | ||
| Chili | ||
| Pérou | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Afrique du Sud | |
| Arabie saoudite | ||
| Émirats arabes unis | ||
| Nigéria | ||
| Égypte | ||
| Maroc | ||
| Turquie | ||
| Reste du Moyen-Orient et de l'Afrique | ||


Questions clés auxquelles répond le rapport
Quelle est la valeur projetée du marché de la bière sans alcool d'ici 2031 ?
La catégorie devrait atteindre 31,51 milliards USD d'ici 2031, contre 21,43 milliards USD en 2026, à un CAGR de 8,02 %.
Quel style de bière domine les ventes de bière sans alcool ?
La lager était en tête avec une part de 61,74 % en 2025, tandis que l'ale devrait connaître la croissance la plus rapide à un CAGR de 9,43 % jusqu'en 2031.
Quel canal de distribution connaît la croissance la plus rapide ?
Le circuit on-trade devrait croître à un CAGR de 9,76 % de 2026 à 2031, les bars, restaurants et salles de sport élargissant leurs choix sans alcool.
Quelle région présente les meilleures perspectives de croissance ?
L'Asie-Pacifique devrait croître à un CAGR de 10,34 % jusqu'en 2031, soutenue par le développement au Japon, en Inde, en Chine et en Corée du Sud.
Dernière mise à jour de la page le:



