
Marktgröße und Marktanteil für alkoholfreies Bier
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Marktgröße (2026) | 21.43 Milliarden US-Dollar |
| Marktgröße (2031) | 31.51 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 8.02 % |
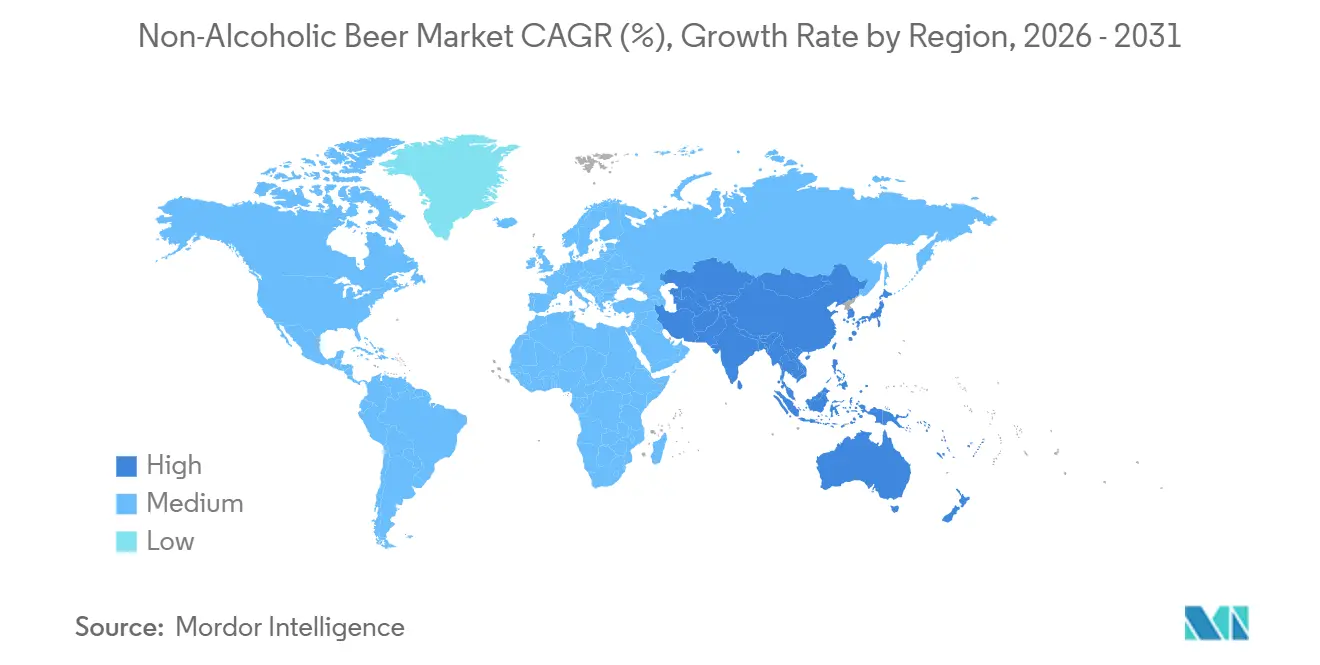
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Europa |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für alkoholfreies Bier von Mordor Intelligence
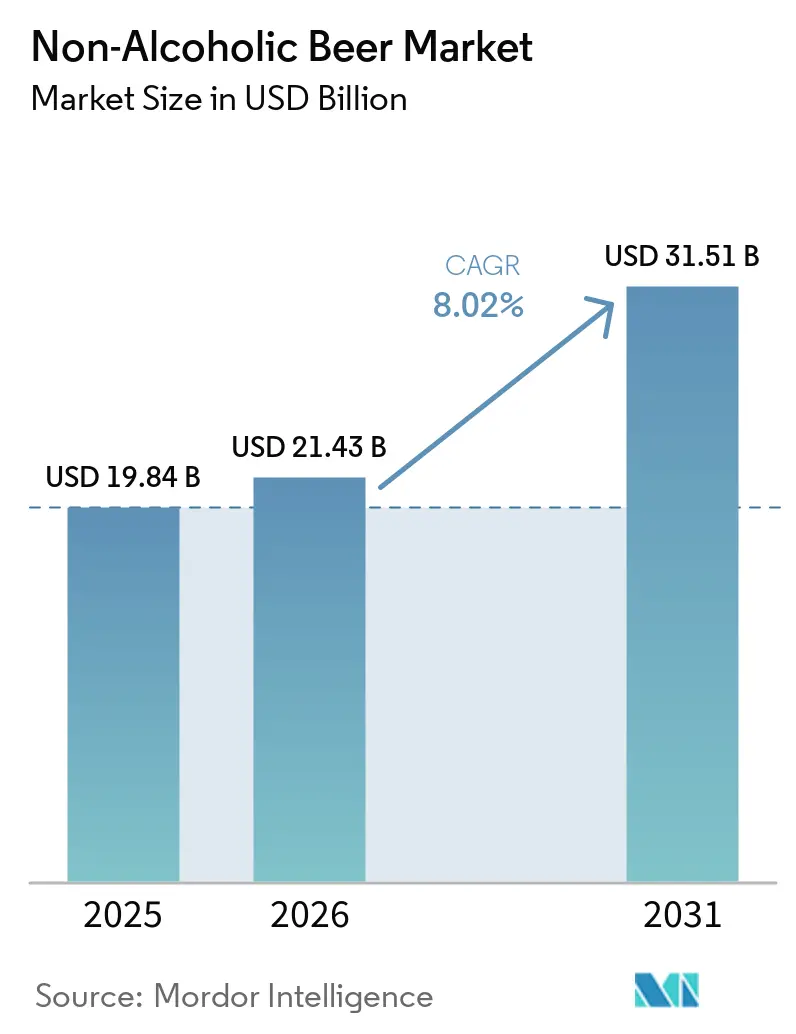
Die Marktgröe für alkoholfreies Bier wird voraussichtlich von 19,84 Milliarden USD im Jahr 2025 auf 21,43 Milliarden USD im Jahr 2026 wachsen und soll bis 2031 bei einem CAGR von 8,02 % über den Zeitraum 2026–2031 einen Wert von 31,51 Milliarden USD erreichen. Der Markt verzeichnet ein stetiges Wachstum, da Verbraucher zunehmend Mäßigung, gesündere Trinkgewohnheiten und Alternativen zu herkömmlichen alkoholischen Getränken suchen. Veränderte Präferenzen jüngerer Verbraucher sowie die Erweiterung der alkoholfreien Produktportfolios durch große Brauereien und spezialisierte Hersteller unterstützen eine breitere Marktakzeptanz. Europa bleibt ein wichtiger regionaler Markt, während Asien-Pazifik aufgrund veränderter urbaner Lebensstile und sich wandelnder Getränkepräferenzen an Dynamik gewinnt. Lager bleibt eine bedeutende Produktkategorie, während Dosen und Off-Trade-Kanäle für den Gesamtumsatz weiterhin wichtig sind. Gleichzeitig beeinflussen Produktinnovation, Produktionskosten, regulatorische Unterschiede und Anforderungen an den Vertrieb weiterhin die Wettbewerbspositionierung und die Marktentwicklung.
Wichtigste Erkenntnisse des Berichts
- Nach Bierstil hielt Lager im Jahr 2025 einen Marktanteil von 61,74 % am Markt für alkoholfreies Bier, während Ale von 2026 bis 2031 voraussichtlich mit einem CAGR von 9,43 % wachsen wird.
- Nach Verpackung entfielen im Jahr 2025 65,83 % des Marktanteils für alkoholfreies Bier auf Dosen, die von 2026 bis 2031 das am schnellsten wachsende Verpackungsformat darstellen.
- Nach Vertriebskanal repräsentierte Off-Trade im Jahr 2025 68,47 % des Marktanteils für alkoholfreies Bier, während On-Trade von 2026 bis 2031 voraussichtlich mit einem CAGR von 9,76 % wachsen wird.
- Nach Geografie hielt Europa im Jahr 2025 einen Marktanteil von 42,68 % am Markt für alkoholfreies Bier, während Asien-Pazifik von 2026 bis 2031 voraussichtlich mit einem CAGR von 10,34 % wachsen wird.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Mäßigung und nüchternheitsorientierter Konsum | +2.8% | Global, mit stärkster Nachfrage in Nordamerika und Westeuropa | Kurzfristig (≤ 2 Jahre) |
| Gesundheits- und wellnessorientierte Alkoholreduzierung | +2.0% | Global, konzentriert in Nordamerika, Westeuropa und urbanen Zentren Asien-Pazifiks | Mittelfristig (2–4 Jahre) |
| Verbesserung von Geschmack und sensorischer Qualität | +1.2% | Global | Mittelfristig (2–4 Jahre) |
| Beteiligung etablierter Brauereien und erweitertes Produktangebot | +0.8% | Global, mit zunehmender Dynamik in Asien-Pazifik und Südamerika | Kurzfristig (≤ 2 Jahre) |
| Ausweitung auf gesellschaftliche und alltägliche Trinkanlässe | +0.5% | Nordamerika und Europa, mit ersten Zuwächsen in Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Premiumisierung und Produktinnovation | +0.4% | Nordamerika, Westeuropa und Premium-Märkte in Asien-Pazifik | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Mäßigung und nüchternheitsorientierter Konsum
Das wachsende Bewusstsein für die gesundheitlichen Risiken übermäßigen Alkoholkonsums veranlasst Verbraucher, ihren Konsum zu mäßigen und alkoholfreie Alternativen in Betracht zu ziehen. Laut den Centers for Disease Control and Prevention (CDC) aus dem Jahr 2024 trinken 17 % der Erwachsenen in den Vereinigten Staaten exzessiv, während 6 % stark trinken, was auf eine erhebliche Bevölkerungsgruppe hinweist, die übermäßigem Alkoholkonsum ausgesetzt ist[1]. Die CDC berichtete 2024 außerdem, dass übermäßiger Alkoholkonsum in den Vereinigten Staaten für etwa 488 Todesfälle pro Tag verantwortlich ist und dass eine Reduzierung des Alkoholkonsums die damit verbundenen Gesundheitsrisiken senken kann[2]. Dies fördert ein größeres Interesse an mäßigungsorientierten Trinkanlässen und schafft Chancen für alkoholfreies Bier, da Verbraucher an Biertrinkanlässen teilnehmen möchten, ohne Alkohol zu konsumieren oder diesen zu reduzieren.
Gesundheits- und wellnessorientierte Alkoholreduzierung
Der wachsende Fokus auf Gesundheit und Wellness veranlasst Verbraucher, ihre Getränkewahl danach zu beurteilen, wie gut sie zu einem gesünderen Lebensstil passt. Laut dem International Food Information Council (IFIC) aus dem Jahr 2025 betrachteten 57 % der Amerikaner die Gesundheitlichkeit als einen maßgeblichen Faktor bei ihren Kauf- und Getränkeentscheidungen, was sie zu einer der wichtigsten Überlegungen bei der Getränkeauswahl macht[3]. Diese anhaltende Betonung gesundheitsbewusster Kaufentscheidungen unterstützt Chancen für alkoholfreies Bier, Verbraucher anzusprechen, die vertraute Biererlebnisse suchen und dabei den Alkoholkonsum reduzieren möchten. Da Wellnessüberlegungen zunehmend in alltägliche Konsumentscheidungen einfließen, kann alkoholfreies Bier von seiner Positionierung als Alternative zu herkömmlichem alkoholhaltigem Bier profitieren.
Verbesserung von Geschmack und sensorischer Qualität
Fortschritte in der Brau- und Entalkoholisierungstechnologie helfen Herstellern, den Geschmack, das Aroma, das Mundgefühl und das gesamte sensorische Profil von alkoholfreiem Bier zu verbessern. Die Brewers Association weist darauf hin, dass die Herstellung von alkoholfreiem Bier aus geschmacklicher Sicht eine Herausforderung darstellen kann, da die zur Entfernung von Alkohol eingesetzten Verfahren auch Aromaverbindungen beeinflussen können. Brauer verfeinern daher zunehmend Fermentationsmethoden, Hefeauswahl, Rezepturen und Verarbeitungstechniken, um die mit herkömmlichem Bier verbundenen Eigenschaften besser zu erhalten. Verbesserungen bei der Zutatenauswahl und der Prozesskontrolle ermöglichen es Herstellern außerdem, ausgewogenere Geschmacksprofile für verschiedene alkoholfreie Bierstile zu entwickeln. Diese Entwicklungen tragen dazu bei, die sensorische Lücke zwischen alkoholhaltigen und alkoholfreien Produkten zu verringern und fördern eine größere Verbraucherakzeptanz sowie den Wiederholungskauf.
Beteiligung etablierter Brauereien und erweitertes Produktangebot
Die stärkere Beteiligung etablierter Brauereien stärkt die Präsenz von alkoholfreiem Bier auf dem breiteren Getränkemarkt. Große Brauereiunternehmen erweitern ihre alkoholfreien Portfolios und führen neue Produkte in verschiedenen Bierstilen ein, während etablierte Vertriebsnetzwerke dazu beitragen, diese Angebote in einem breiteren Spektrum von Einzel- und Gastronomiekanälen verfügbar zu machen. Gleichzeitig erhöht die wachsende Beteiligung unabhängiger und Craft-Brauereien die Produktvielfalt und fördert Innovationen innerhalb der Kategorie. Diese wachsende Herstellerbasis und das breitere Produktangebot verbessern den Verbraucherzugang zu alkoholfreiem Bier und unterstützen seinen Übergang von einem Nischenangebot hin zu einem etablierteren Teil des Biermarktes.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Verbraucherbedenken hinsichtlich Geschmack und Mundgefühl | -1.5% | Global, am stärksten in preissensiblen und aufstrebenden Märkten | Kurzfristig (≤ 2 Jahre) |
| Höhere Produktionskosten und Premium-Preisgestaltung | -1.2% | Global, besonders ausgeprägt bei unabhängigen Craft-Herstellern | Mittelfristig (2–4 Jahre) |
| Fragmentierte ABV-Definitionen und Kennzeichnungsanforderungen | -0.6% | Global, besonders komplex in europäischen und asiatisch-pazifischen Mehrrechtsmärkten | Mittelfristig (2–4 Jahre) |
| Mikrobielle Stabilität und Einschränkungen bei der Haltbarkeit | -0.3% | Global, am stärksten im On-Trade-Fass- und Zapfkanal | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Verbraucherbedenken hinsichtlich Geschmack und Mundgefühl
Verbraucherbedenken hinsichtlich Geschmack, Mundgefühl und der allgemeinen sensorischen Ähnlichkeit mit herkömmlichem Bier bleiben ein Hemmnis für die Akzeptanz von alkoholfreiem Bier. Das Fehlen von Alkohol kann den Körper, die Balance und die Komplexität des Getränks beeinflussen, was es für einige Produkte schwieriger macht, die sensorischen Eigenschaften zu replizieren, die Verbraucher mit traditionellem Bier verbinden. Die Brewers Association weist darauf hin, dass alkoholfreie Biere ein Geschmacksprofil mit weniger Komplexität und Balance aufweisen können als alkoholhaltige Biere, was die technische Herausforderung der Aufrechterhaltung der sensorischen Qualität während der Produktion unterstreicht. Solche Unterschiede können die Verbraucherakzeptanz und den Wiederholungskauf beeinflussen, insbesondere bei Verbrauchern, die erwarten, dass alkoholfreie Produkte dem Geschmack und dem Trinkerlebnis von herkömmlichem Bier weitgehend entsprechen.
Höhere Produktionskosten und Premium-Preisgestaltung
Alkoholfreies Bier kann höhere Produktionskosten als herkömmliches Bier verursachen, da Hersteller möglicherweise zusätzliche Verarbeitungsschritte, spezialisierte Ausrüstung sowie strengere Qualitäts- und Stabilitätskontrollen benötigen. Die Brewers Association weist darauf hin, dass alkoholfreies Bier durch Verfahren wie Vakuumdestillation, Membranfiltration und Umkehrosmose hergestellt werden kann, wobei zusätzliche Konservierungs- und Qualitätskontrollmaßnahmen erforderlich sind. Diese zusätzlichen Produktionsanforderungen können die Herstellungskosten erhöhen und zu einer Premium-Preisgestaltung beitragen, die preissensible Verbraucher abschrecken und die Akzeptanz einschränken kann, wenn alkoholfreies Bier deutlich teurer als herkömmliches Bier positioniert ist.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Bierstil:
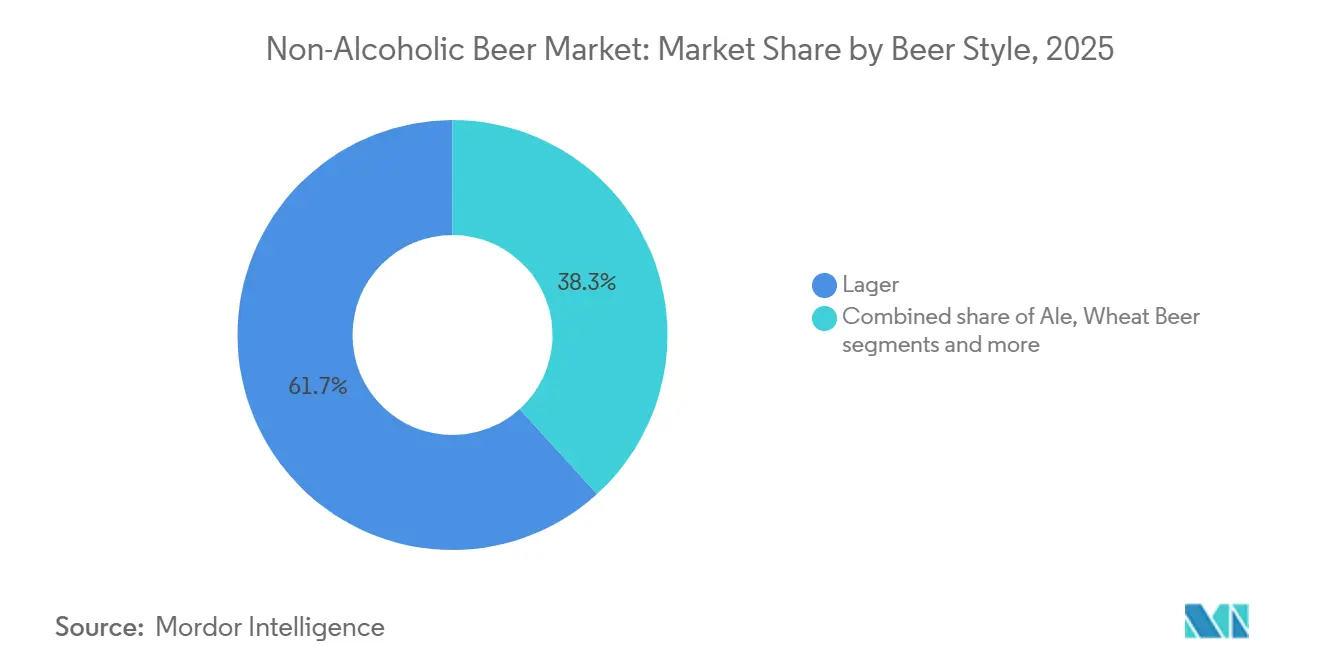
Lager-Dominanz verdeckt zunehmende Craft-KomplexitätLager hatte im Jahr 2025 mit 61,74 % den größten Anteil am Markt für alkoholfreies Bier nach Wert, unterstützt durch seine weitverbreitete Bekanntheit und etablierte Präsenz in den wichtigsten Biermärkten. Der Stil profitiert von einer breiten Verbraucherbasis, die bereits an sein leichteres und erfrischenderes Geschmacksprofil gewöhnt ist. Große Brauereien haben außerdem alkoholfreie Versionen etablierter Lagermarken eingeführt, was die Produktsichtbarkeit in Einzel- und Gastronomiekanälen erhöht. Die Verfügbarkeit dieser Produkte über etablierte Vertriebsnetzwerke hat die Position von Lager weiter gestärkt. Infolgedessen bietet Lager der Kategorie weiterhin eine große und zugängliche Verbraucherbasis, die vertraute Bierstile ohne Alkohol sucht.
Ale wird voraussichtlich der am schnellsten wachsende Bierstil im Markt für alkoholfreies Bier bis 2031 sein, mit einem CAGR von 9,43 %, was die zunehmende Diversifizierung innerhalb der Kategorie widerspiegelt. Ale-basierte Angebote, einschließlich IPA, Stout, Porter und anderer Craft-orientierter Stile, bieten Verbrauchern Alternativen zum dominanten Lager-Format. Die Produktentwicklung in diesen Stilen ermöglicht es Herstellern auch, Verbraucher anzusprechen, die markantere Geschmacksprofile und größere Vielfalt suchen. Die wachsende Verfügbarkeit von Craft-artigen alkoholfreien Bieren erweitert die Kategorie über das traditionelle Lager-Angebot hinaus. Diese Diversifizierung wird voraussichtlich ein schnelleres Wachstum für Ale unterstützen, da Hersteller ihre alkoholfreien Portfolios erweitern.



Nach Verpackung:
Dosen festigen strukturellen Vorteil auf mehreren EbenenDosen hielten im Jahr 2025 mit 65,83 % den größten Anteil am Verpackungssegment für alkoholfreies Bier und waren gleichzeitig das am schnellsten wachsende Verpackungsformat, das zwischen 2026 und 2031 voraussichtlich mit einem CAGR von 8,61 % wachsen wird. Ihre führende Position wird durch ihre Praktikabilität, Tragbarkeit und Eignung für den Vertrieb verpackter Getränke unterstützt. Die leichte Bauweise und die einfache Lagerung machen Dosen für Einzelhandelskanäle gut geeignet, während ihre undurchsichtige Verpackung Schutz vor Lichteinwirkung bietet. Dosen profitieren außerdem von einer etablierten Abfüll-, Verpackungs- und Vertriebsinfrastruktur in der gesamten Bierbranche. Diese Vorteile unterstützen weiterhin ihre weit verbreitete Verwendung bei alkoholfreiem Bier und festigen ihre Position als führendes Verpackungsformat.
Die weitere Expansion des Angebots an alkoholfreiem Bier in Dosen wird zusätzlich durch ihre Eignung für verschiedene Konsumgelegenheiten unterstützt, darunter Outdoor-, gesellschaftliche und unterwegs-Nutzung. Ihre Recyclingfähigkeit entspricht auch dem wachsenden Interesse an nachhaltigeren Verpackungsoptionen, während ihr kompaktes Format einen effizienten Transport und eine effiziente Einzelhandelspräsentation ermöglicht. Flaschen behalten ihre Relevanz bei etablierten Biertrinkanlässen, insbesondere dort, wo Glasverpackungen eine starke Verbraucher- oder Kanalakzeptanz genießen. Fässer und andere Formate bleiben für ausgewählte Gastronomie- und On-Trade-Anwendungen relevant, machen jedoch einen begrenzteren Teil der Gesamtnachfrage aus. Die Kombination aus etablierter Infrastruktur, Verbrauchervertrautheit und erweitertem Produktangebot wird voraussichtlich das Wachstum von Dosen auf dem Markt aufrechterhalten.
Nach Vertriebskanal:
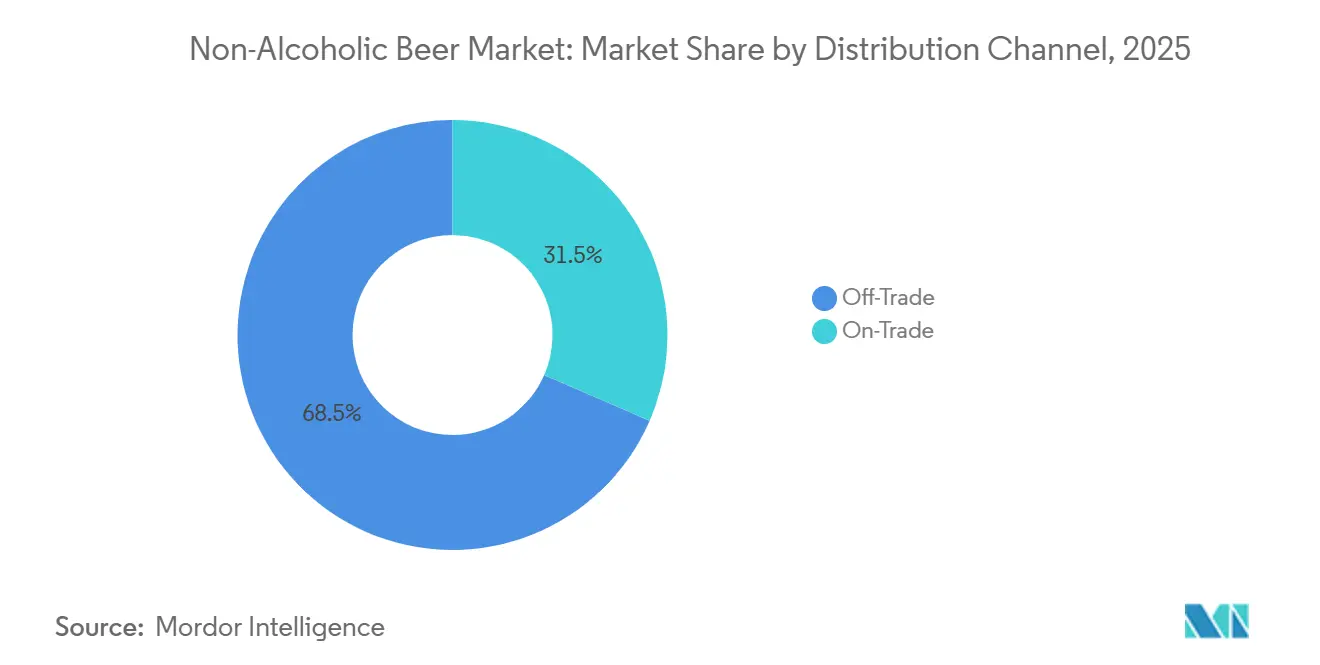
Off-Trade-Volumen kontrastiert mit strategischer Priorität des On-TradeOff-Trade-Kanäle machten im Jahr 2025 mit 68,47 % den größten Anteil am Markt für alkoholfreies Bier aus, unterstützt durch die breite Verfügbarkeit von Produkten in Supermärkten, Verbrauchermärkten, Fachgeschäften und Online-Einzelhandelsplattformen. Der organisierte Einzelhandel bietet Verbrauchern bequemen Zugang zu einer wachsenden Auswahl an alkoholfreien Biermarken und -formaten, während etablierte Regalflächen und Produktsichtbarkeit die Kategoriedurchdringung unterstützen. Der Online-Einzelhandel erweitert auch die Produktzugänglichkeit, indem er Verbrauchern ermöglicht, Marken zu vergleichen und Produkte über ihre lokalen Geschäfte hinaus zu entdecken. Die Kombination aus breiter Einzelhandelsabdeckung, Bequemlichkeit und zunehmendem Produktangebot stärkt weiterhin die führende Position der Off-Trade-Kanäle.
On-Trade-Kanäle werden bis 2031 voraussichtlich der am schnellsten wachsende Vertriebskanal sein, mit einem CAGR von 9,76 %, da alkoholfreies Bier in Bars, Restaurants, Hotels und anderen gesellschaftlichen Konsumstätten stärker präsent wird. Die breitere Verfügbarkeit in diesen Umgebungen ermöglicht es Verbrauchern, bei gesellschaftlichen Anlässen alkoholfreies Bier zu wählen, bei denen alkoholische Getränke traditionell stärker verbreitet waren. Restaurants und Gastronomiebetriebe können Verbraucher auch durch direkte Konsumerlebnisse mit neuen Produkten bekannt machen und so das Bewusstsein für die Kategorie stärken. Die zunehmende Verfügbarkeit in On-Trade-Betrieben wird daher voraussichtlich die Einzelhandelsexpansion ergänzen und zu einem schnelleren Kanalwachstum beitragen.

Geografische Analyse
Europäischer Markt für alkoholfreies Bier
Europa hatte im Jahr 2025 mit einem Anteil von 42,68 % den größten Anteil am globalen Markt für alkoholfreies Bier, unterstützt durch eine etablierte Verbraucherbekanntheit und die weitverbreitete Verfügbarkeit von alkoholfreiem Bier in den wichtigsten europäischen Märkten. Deutschland stellt einen Schlüsselmarkt innerhalb der Region dar, wobei alkoholfreies Bier zu einem zunehmend etablierten Bestandteil der breiteren deutschen Bierbranche geworden ist. Das Vereinigte Königreich, Spanien, Polen, die Niederlande und Belgien tragen ebenfalls zur regionalen Nachfrage bei, obwohl die Akzeptanzgrade in den einzelnen Märkten variieren. Das Vorhandensein etablierter Brauereien, ein breiter Einzelhandelsvertrieb und eine zunehmende Produktvielfalt unterstützen weiterhin die Entwicklung des europäischen Marktes. Es wird erwartet, dass diese Faktoren die führende Position Europas über den Prognosezeitraum hinweg aufrechterhalten.
Asiatisch-pazifischer Markt für alkoholfreies Bier
Der asiatisch-pazifische Raum wird voraussichtlich bis 2031 der am schnellsten wachsende regionale Markt sein, mit einer CAGR von 10,34 %, unterstützt durch veränderte Getränkepräferenzen, Urbanisierung und eine zunehmende Verfügbarkeit von alkoholfreiem Bier. Japan stellt einen der etablierteren Märkte in der Region dar, während China, Indien, Südkorea und Australien weitere Wachstumschancen bieten, da die Produktverfügbarkeit zunimmt. Große Brauereien verstärken ihre Präsenz durch neue Produkteinführungen, digitale Einzelhandelsplattformen und Partnerschaften, die das Verbraucherbewusstsein und den Zugang verbessern. Die Expansion des organisierten Einzelhandels und des E-Commerce ist besonders relevant in Märkten, in denen alkoholfreies Bier noch in einem früheren Entwicklungsstadium ist. Es wird daher erwartet, dass eine zunehmende Produktsichtbarkeit über Online- und Offline-Kanäle das schnelle regionale Wachstum unterstützt.
Markt für alkoholfreies Bier in Amerika und MEA
Nordamerika, Südamerika sowie der Nahe Osten und Afrika stellen weitere Märkte mit unterschiedlichen Adoptionsniveaus für alkoholfreies Bier dar. Nordamerika, angeführt von den Vereinigten Staaten, hat eine relativ etablierte Kategorie entwickelt, die durch expandierende Produktportfolios und eine wachsende Verfügbarkeit in Einzel- und Gastronomiekanälen gestützt wird. Südamerika ist nach wie vor ein Markt in einem früheren Entwicklungsstadium, wobei Brasilien und Argentinien Möglichkeiten für eine breitere Produktdistribution über etablierte Braunetzwerke bieten. Der Nahe Osten und Afrika bieten ebenfalls Chancen aufgrund von Unterschieden in den Alkoholkonsummustern und der Verfügbarkeit alkoholfreier Getränkeoptionen. In diesen Regionen wird eine weitere Ausweitung der Vertriebsnetze, Produkteinführungen und des Verbraucherbewusstseins erwartet, um eine schrittweise Marktentwicklung zu unterstützen.
Wettbewerbslandschaft
Marktkonzentration
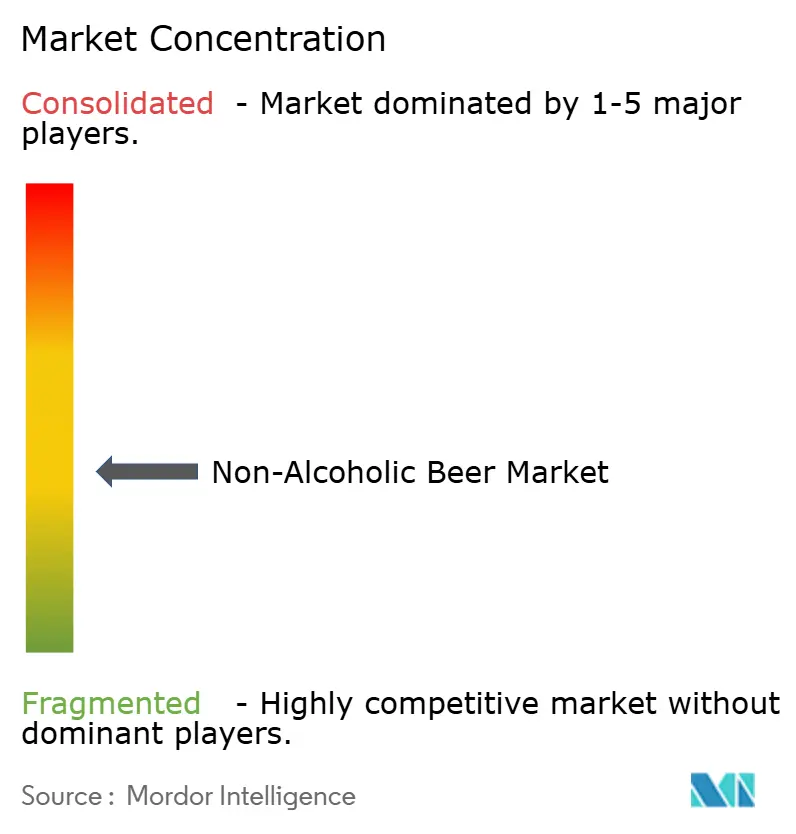
Der Markt für alkoholfreies Bier ist wettbewerbsintensiv, wobei große globale Brauereien ihre etablierten Markenportfolios, Produktionskapazitäten und Vertriebsnetzwerke nutzen, um ihre Präsenz in der Kategorie zu stärken. Zu den wichtigsten Marktteilnehmern gehören Anheuser-Busch InBev SA/NV, Heineken N.V., Carlsberg Breweries A/S, Molson Coors Beverage Company und Athletic Brewing Company LLC. Der Wettbewerb wird durch Unterschiede in Größe, Portfoliobreite und Spezialisierung geprägt. Große Brauereien profitieren von ihrer Fähigkeit, alkoholfreie Varianten über bestehende Einzel- und Vertriebsnetzwerke einzuführen, während spezialisierte Anbieter wie Athletic Brewing sich hauptsächlich auf das alkoholfreie Segment konzentrieren und sich durch Produktentwicklung und Markenpositionierung differenzieren.
Produktinnovation ist ein zentraler Wettbewerbsbereich, da Unternehmen bestrebt sind, den Geschmack, das Mundgefühl, die Vielfalt und die Gesamtqualität von alkoholfreiem Bier zu verbessern. Große Brauereien haben ihre Portfolios mit etablierten Markenerweiterungen und verschiedenen Bierstilen ausgebaut, während spezialisierte Hersteller sich auf die Entwicklung von Produkten konzentriert haben, die speziell für alkoholfreie Konsumgelegenheiten bestimmt sind. Der Wettbewerb besteht nicht nur um die Produktverfügbarkeit, sondern auch um die Fähigkeit, sensorische Qualität zu liefern und das Verbraucherinteresse über verschiedene Stile und Anlässe hinweg aufrechtzuerhalten.
Wettbewerbschancen bestehen in Bereichen wie Premium-Angeboten für alkoholfreies Bier, erweiterter On-Trade-Verfügbarkeit und größerer Produktvielfalt. Große Brauereien sind gut positioniert, um von ihrer Vertriebsreichweite und etablierten Verbraucherbekanntheit zu profitieren, während spezialisierte Unternehmen durch fokussierte Innovation und kategoriespezifische Markenpositionierung konkurrieren können. Mit der Entwicklung des Marktes wird die Wettbewerbsdifferenzierung voraussichtlich zunehmend von Produktqualität, Portfoliodiversifizierung, Vertriebsabdeckung und der Fähigkeit abhängen, eine starke Positionierung innerhalb der Kategorie des alkoholfreien Bieres zu etablieren.
Marktführer in der Branche für alkoholfreies Bier
-
Anheuser-Busch InBev SA/NV
-
Heineken N.V.
-
Carlsberg Breweries A/S
-
Molson Coors Beverage Company
-
Athletic Brewing Company LLC
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Alkoholfreier Biermarkt Unternehmen in diesem Bericht
- Anheuser-Busch InBev SA/NV
- Heineken N.V.
- Carlsberg Breweries A/S
- Asahi Group Holdings, Ltd.
- Kirin Holdings Company, Limited
- Molson Coors Beverage Company
- Diageo plc
- Suntory Holdings Limited
- Athletic Brewing Company LLC
- Big Drop Brewing Co. Ltd.
- Krombacher Brauerei Bernhard Schadeberg GmbH & Co. KG
- ERDINGER Weißbräu
- BrewDog plc
- Royal Swinkels Family Brewers
- Radeberger Gruppe KG
- The Boston Beer Company, Inc.
- Constellation Brands, Inc.
- Moscow Brewing Company
- Rodinný pivovar BERNARD a.s.
- Bayerische Staatsbrauerei Weihenstephan
Neueste Industrielle Entwicklungen in Alkoholfreier Biermarkt
- Mai 2026: Krombacher Brauerei führte ihr 0,0 % Pils im Fassbierformat ein und erweiterte damit alkoholfreies Bier über den verpackten Einzelhandel hinaus in den On-Trade-Konsum. Der Schritt wurde als Reaktion auf die wachsende Nachfrage nach alkoholfreiem Bier positioniert und bietet Verbrauchern eine engere Alternative zum herkömmlichen Fassbier-Erlebnis.
- Mai 2026: Die unabhängige britische 0,0 %-Biermarke Days Brewing ging im Mai 2026 eine Partnerschaft mit Sunrise Beverages ein und fügte die Marke dem Getränkeportfolio von Sunrise hinzu, um weiteres Wachstum zu unterstützen. Die Partnerschaft unterstreicht die zunehmende Aktivität rund um unabhängige alkoholfreie Biermarken und den Einsatz strategischer Partnerschaften zur Erweiterung des Vertriebs und der Skalierung.
- Mai 2026: Die unabhängige britische 0,0 %-Biermarke Days Brewing ging eine Partnerschaft mit Sunrise Beverages ein und fügte die Marke dem Getränkeportfolio von Sunrise hinzu, um weiteres Wachstum zu unterstützen. Die Partnerschaft unterstreicht die zunehmende Aktivität rund um unabhängige alkoholfreie Biermarken und den Einsatz strategischer Partnerschaften zur Erweiterung des Vertriebs und der Skalierung.
Berichtsumfang des globalen Marktes für alkoholfreies Bier
Der Markt für alkoholfreies Bier umfasst bierartige Getränke mit wenig bis keinem Alkohol, die mithilfe von Brauverfahren ähnlich wie herkömmliches Bier hergestellt werden und dabei den Geschmack, das Aroma und die mit Bier verbundenen Eigenschaften beibehalten. Der Markt ist nach Bierstil in Lager, Ale, Weizenbier, Stout und Porter sowie Sonstige segmentiert; nach Verpackung in Flaschen, Dosen, Fässer und Sonstige; nach Vertriebskanal in On-Trade und Off-Trade; und nach Geografie in Nordamerika, Europa, Asien-Pazifik, Südamerika sowie Naher Osten und Afrika. Für jedes Segment wurden die Marktgröße und -prognosen in Wertangaben (Milliarden USD) und Volumen (Liter) erstellt.
Segmentierungsübersicht
| Lager |
| Ale |
| Weizenbier |
| Stout und Porter |
| Sonstige |
| Flaschen |
| Dosen |
| Fässer |
| Sonstige |
| On-Trade | |
| Off-Trade | Supermärkte/Verbrauchermärkte |
| Fachgeschäfte | |
| Online-Einzelhandelsgeschäfte | |
| Sonstige Vertriebskanäle |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Übriges Nordamerika | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Italien | |
| Frankreich | |
| Spanien | |
| Niederlande | |
| Polen | |
| Belgien | |
| Schweden | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Australien | |
| Indonesien | |
| Südkorea | |
| Thailand | |
| Singapur | |
| Übriges Asien-Pazifik | |
| Südamerika | Brasilien |
| Argentinien | |
| Kolumbien | |
| Chile | |
| Peru | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Südafrika |
| Saudi-Arabien | |
| Vereinigte Arabische Emirate | |
| Nigeria | |
| Ägypten | |
| Marokko | |
| Türkei | |
| Übriger Naher Osten und Afrika |
| Nach Bierstil | Lager | |
| Ale | ||
| Weizenbier | ||
| Stout und Porter | ||
| Sonstige | ||
| Nach Verpackung | Flaschen | |
| Dosen | ||
| Fässer | ||
| Sonstige | ||
| Nach Vertriebskanal | On-Trade | |
| Off-Trade | Supermärkte/Verbrauchermärkte | |
| Fachgeschäfte | ||
| Online-Einzelhandelsgeschäfte | ||
| Sonstige Vertriebskanäle | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Übriges Nordamerika | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Italien | ||
| Frankreich | ||
| Spanien | ||
| Niederlande | ||
| Polen | ||
| Belgien | ||
| Schweden | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Indien | ||
| Japan | ||
| Australien | ||
| Indonesien | ||
| Südkorea | ||
| Thailand | ||
| Singapur | ||
| Übriges Asien-Pazifik | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Kolumbien | ||
| Chile | ||
| Peru | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Südafrika | |
| Saudi-Arabien | ||
| Vereinigte Arabische Emirate | ||
| Nigeria | ||
| Ägypten | ||
| Marokko | ||
| Türkei | ||
| Übriger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Welchen prognostizierten Wert wird der Markt für alkoholfreies Bier bis 2031 erreichen?
Die Kategorie wird bis 2031 voraussichtlich einen Wert von 31,51 Milliarden USD erreichen, ausgehend von 21,43 Milliarden USD im Jahr 2026, bei einem CAGR von 8,02 %.
Welcher Bierstil führt den Absatz von alkoholfreiem Bier an?
Lager führte im Jahr 2025 mit einem Anteil von 61,74 %, während Ale mit einem CAGR von 9,43 % bis 2031 das schnellste Wachstum verzeichnen soll.
Welcher Vertriebskanal wächst am schnellsten?
On-Trade wird von 2026 bis 2031 voraussichtlich mit einem CAGR von 9,76 % wachsen, da Bars, Restaurants und Sportstätten ihr alkoholfreies Angebot ausbauen.
Welche Region hat die stärksten Wachstumsaussichten?
Asien-Pazifik wird bis 2031 voraussichtlich mit einem CAGR von 10,34 % wachsen, unterstützt durch die Entwicklung in Japan, Indien, China und Südkorea.