
ノンアルコールビール市場規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
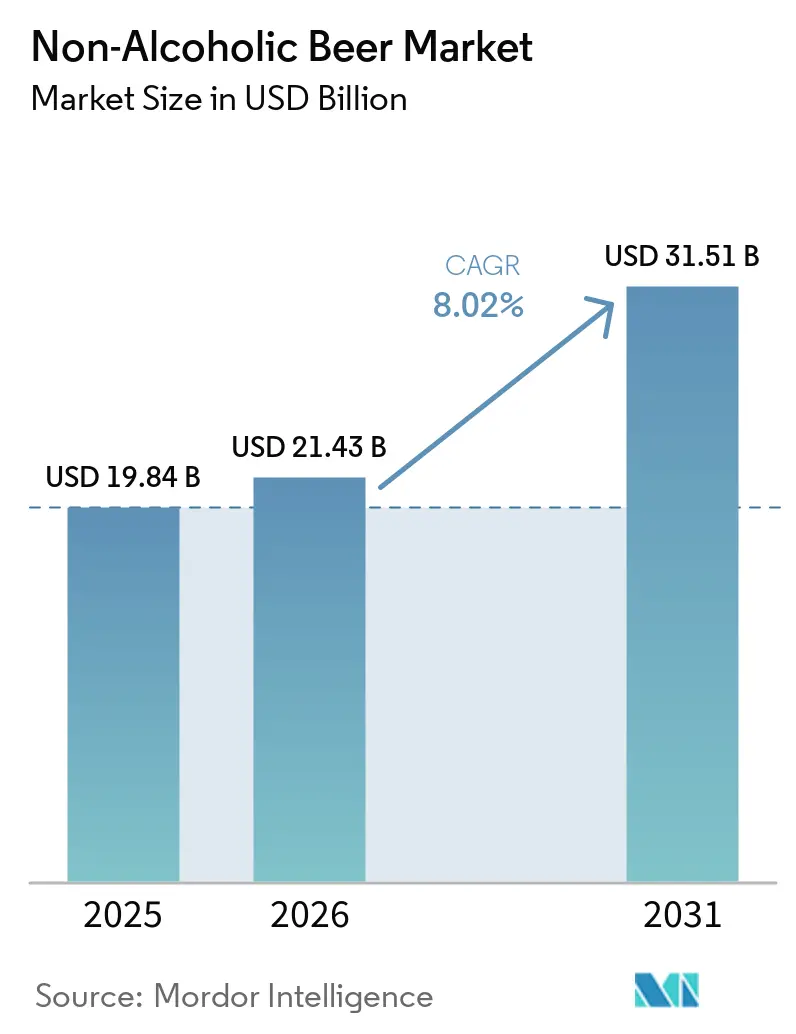
| 市場規模 (2026) | 21.43 十億米ドル |
| 市場規模 (2031) | 31.51 十億米ドル |
| 成長率 (2026 - 2031) | 8.02 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | ヨーロッパ |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるノンアルコールビール市場分析
ノンアルコールビール市場規模は、2025年の19.84 ビリオン 米ドルから2026年には21.43 ビリオン 米ドルへと成長し、2026年から2031年にかけて8.02%のCAGRで2031年までに31.51 ビリオン 米ドルに達すると予測されています。消費者が節度ある飲酒、より健康的な飲酒の選択肢、および従来のアルコール飲料に代わる選択肢をますます求めるようになるにつれ、市場は着実な成長を遂げています。若年層の消費者の嗜好の変化に加え、大手醸造メーカーや専門メーカーによるノンアルコール製品ポートフォリオの拡充が、市場の幅広い普及を後押ししています。欧州は引き続き主要な地域市場であり、アジア太平洋地域は都市型ライフスタイルの変化と飲料嗜好の進化により勢いを増しています。ラガーは引き続き主要な製品カテゴリーを占め、缶とオフトレードチャネルは全体の売上において重要な役割を担っています。同時に、製品革新、製造コスト、規制の違い、および流通要件が競争上のポジショニングと市場発展に影響を与え続けています。
レポートの主要ポイント
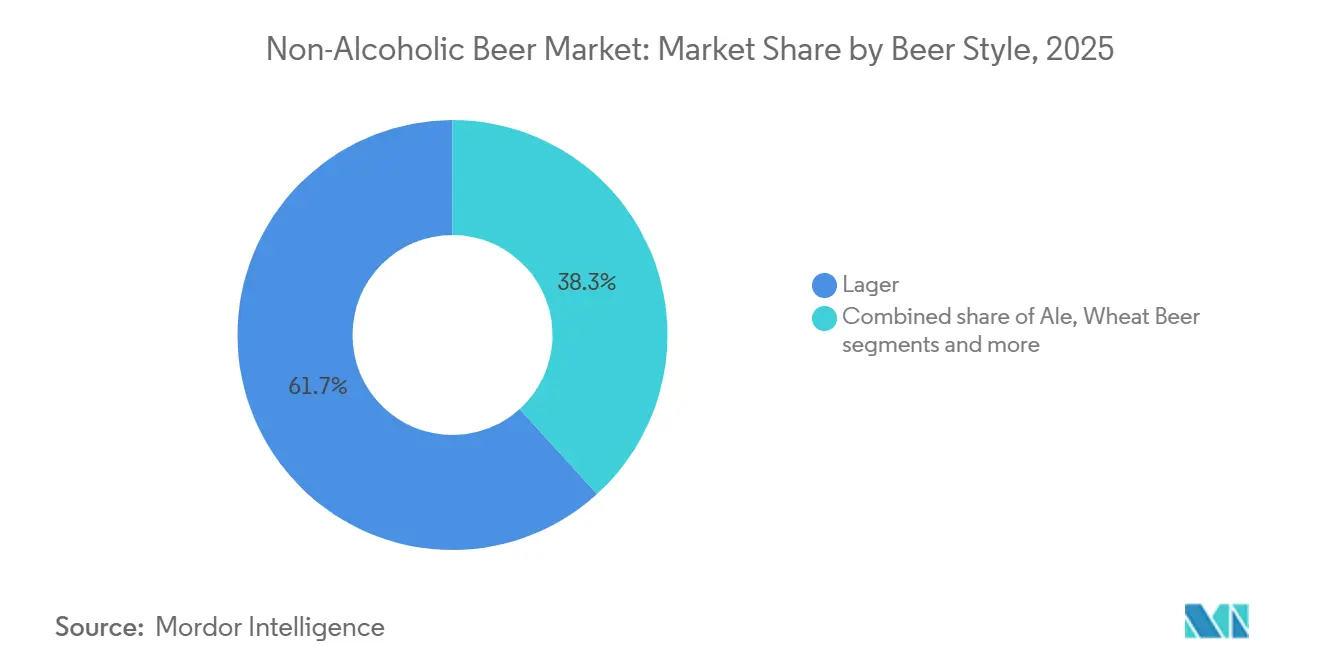
- ビールスタイル別では、ラガーが2025年のノンアルコールビール市場シェアの61.74%を占め、エールは2026年から2031年にかけて9.43%のCAGRで成長すると予測されています。
- 包装形態別では、缶が2025年のノンアルコールビール市場シェアの65.83%を占め、2026年から2031年にかけて最も急成長する包装形態となっています。
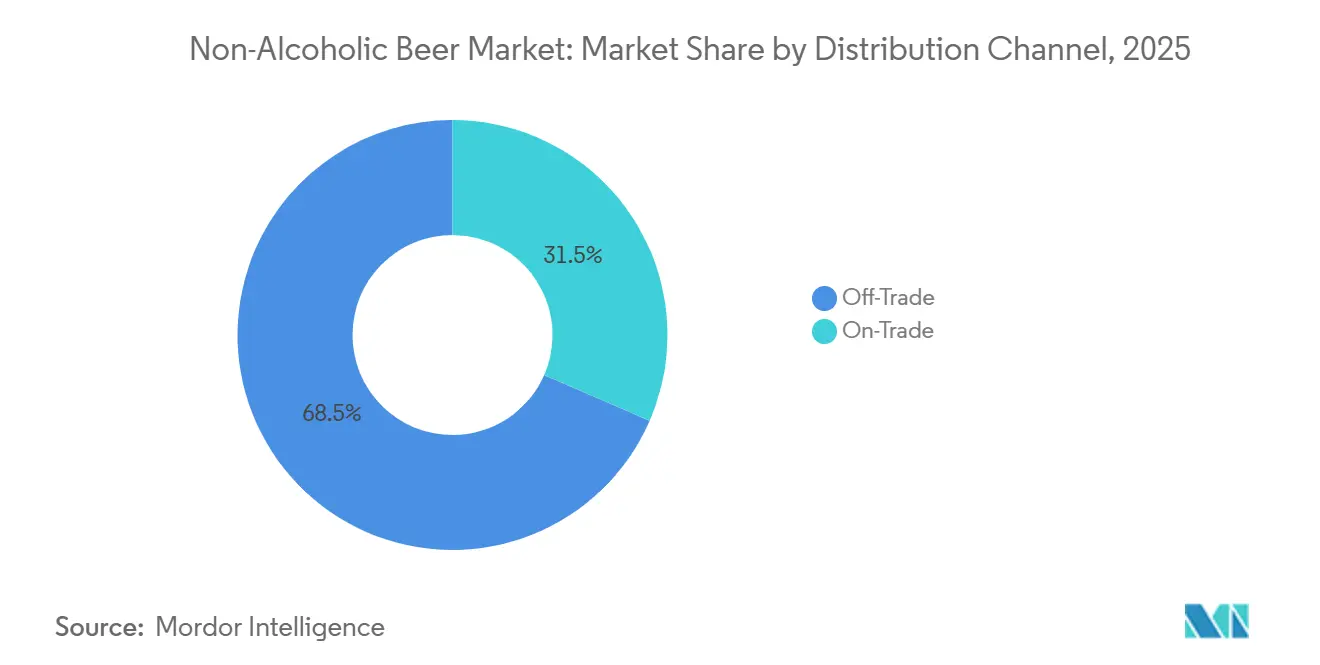
- 流通チャネル別では、オフトレードが2025年のノンアルコールビール市場シェアの68.47%を占め、オントレードは2026年から2031年にかけて9.76%のCAGRで拡大すると予測されています。
- 地域別では、欧州が2025年のノンアルコールビール市場シェアの42.68%を占め、アジア太平洋地域は2026年から2031年にかけて10.34%のCAGRで成長すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
グローバルノンアルコールビール市場のトレンドとインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 節度ある飲酒とソーバーキュリアス消費 | +2.8% | 北米および西欧で最も強い牽引力を持つグローバルトレンド | 短期(2年以内) |
| 健康・ウェルネス志向によるアルコール摂取量の削減 | +2.0% | 北米、西欧、アジア太平洋の都市部に集中したグローバルトレンド | 中期(2〜4年) |
| 味覚・官能品質の向上 | +1.2% | グローバル | 中期(2〜4年) |
| 大手醸造メーカーの参入と製品供給の拡大 | +0.8% | アジア太平洋および南米で加速するグローバルトレンド | 短期(2年以内) |
| 社交的・日常的な飲酒機会への展開 | +0.5% | アジア太平洋での初期成長を伴う北米および欧州 | 中期(2〜4年) |
| プレミアム化と製品革新 | +0.4% | 北米、西欧、およびプレミアムアジア太平洋市場 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
節度ある飲酒とソーバーキュリアス消費
過度なアルコール摂取に伴う健康リスクへの意識の高まりが、消費者の摂取量の節制とアルコールフリーの代替品の検討を促しています。疾病管理予防センター(CDC)の2024年のデータによると、米国成人の17%が過度な飲酒(ビンジドリンキング)を行い、6%が大量飲酒をしており、過度なアルコール摂取にさらされている人口が相当数存在することが示されています[1]出典:疾病管理予防センター、「過度なアルコール使用に関するデータ」、cdc.gov。CDCはまた2024年に、過度なアルコール使用が米国において1日あたり約488件の死亡の原因となっており、アルコール摂取量を減らすことで関連する健康リスクを低下させることができると報告しています[2]出典:疾病管理予防センター、「アルコール関連の健康被害リスクを下げるためにできること」、cdc.gov。これにより、節度ある飲酒機会への関心が高まり、消費者がアルコール摂取を減らしながらもビールを楽しむ機会に参加しようとする中で、ノンアルコールビールへの機会が生まれています。
健康・ウェルネス志向によるアルコール摂取量の削減
健康・ウェルネスへの関心の高まりが、消費者に対してより健康的なライフスタイルに合った飲料の選択を促しています。国際食品情報評議会(IFIC)の2025年のデータによると、米国人の57%が食品・飲料の購買決定において健康性を重要な要素と考えており、飲料選択における主要な考慮事項の一つとなっています[3]出典:国際食品情報評議会、「2025年IFIC食品・健康調査」、ific.org。健康意識の高い購買行動へのこの継続的な重点化は、アルコール摂取を抑えながら馴染みのあるビール体験を求める消費者にノンアルコールビールが訴求する機会を支えています。ウェルネスへの配慮が日常的な消費決定にますます組み込まれるにつれ、ノンアルコールビールは従来のアルコールビールの代替品としてのポジショニングから恩恵を受けることができます。
味覚・官能品質の向上
醸造技術と脱アルコール技術の進歩により、メーカーはノンアルコールビールの味、香り、口当たり、および全体的な官能プロファイルの向上を図っています。ブルワーズ・アソシエーションは、アルコールを除去するために使用されるプロセスが香気成分にも影響を与える可能性があるため、ノンアルコールビールの製造は風味の観点から難しい場合があると指摘しています。そのため、醸造メーカーは従来のビールに関連する特性をより良く保持するために、発酵方法、酵母の選択、レシピ、および加工技術の改良をますます進めています。原料の選択とプロセス管理の改善により、メーカーはさまざまなノンアルコールビールスタイルにわたってよりバランスの取れた風味プロファイルを開発することも可能になっています。これらの進展は、アルコール飲料とノンアルコール製品の間の官能的なギャップを縮め、消費者の受容と繰り返し購入を支えています。
大手醸造メーカーの参入と製品供給の拡大
大手・既存醸造メーカーの参入拡大が、より広い飲料市場におけるノンアルコールビールのプレゼンスを強化しています。大手醸造会社はノンアルコールポートフォリオを拡充し、さまざまなビールスタイルにわたる新製品を投入しており、確立された流通ネットワークがこれらの製品をより幅広い小売・フードサービスの販売店に届けるのに役立っています。同時に、独立系・クラフト醸造メーカの参入拡大が製品の多様性を高め、カテゴリー内のイノベーションを促進しています。この拡大するメーカー基盤と幅広い製品供給が、消費者のノンアルコールビールへのアクセスを改善し、ニッチな製品からビール市場のより確立された一部へとその移行を支えています。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 味と口当たりに関する消費者の懸念 | -1.5% | 価格に敏感な市場や新興市場で最も顕著なグローバルトレンド | 短期(2年以内) |
| 高い製造コストとプレミアム価格設定 | -1.2% | 独立系クラフトメーカーに特に深刻なグローバルトレンド | 中期(2〜4年) |
| ABV定義とラベリング要件の断片化 | -0.6% | 欧州およびアジア太平洋の複数管轄市場で特に複雑なグローバルトレンド | 中期(2〜4年) |
| 微生物安定性と賞味期限の制約 | -0.3% | オントレードの樽・ドラフトチャネルで最も影響が大きいグローバルトレンド | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
味と口当たりに関する消費者の懸念
従来のビールとの味、口当たり、および全体的な官能的類似性に関する消費者の懸念は、ノンアルコールビールの普及における抑制要因であり続けています。アルコールが存在しないことで、飲料のボディ、バランス、複雑さに影響が生じ、一部の製品が消費者が従来のビールに関連付ける官能的特性を再現することが難しくなる場合があります。ブルワーズ・アソシエーションは、ノンアルコールビールはアルコールを含むビールよりも複雑さとバランスに欠ける風味プロファイルを持つ可能性があると指摘しており、製造中の官能品質の維持という技術的な課題を浮き彫りにしています。このような違いは、特にノンアルコール製品が従来のビールの味と飲酒体験に近いことを期待する消費者の間で、消費者の受容と繰り返し購入に影響を与える可能性があります。
高い製造コストとプレミアム価格設定
ノンアルコールビールは、メーカーが追加の加工工程、専門設備、および厳格な品質・安定性管理を必要とする場合があるため、従来のビールよりも高い製造コストがかかる可能性があります。ブルワーズ・アソシエーションは、ノンアルコールビールは真空蒸留、膜ろ過、逆浸透などのプロセスを通じて製造できる一方、追加の保存および品質管理上の考慮事項も必要とすると指摘しています。これらの追加の製造要件は製造コストを増加させ、プレミアム価格設定につながる可能性があり、価格に敏感な消費者を遠ざけ、ノンアルコールビールが従来のビールよりも大幅に高い価格帯に位置付けられている市場での普及を制限する可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
ビールスタイル別:ラガーの優位性が加速するクラフトの複雑性を覆い隠す
ラガーは2025年のノンアルコールビール市場において金額ベースで最大のシェアを占め、61.74%となっており、主要なビール市場における広範な知名度と確立されたプレゼンスに支えられています。このスタイルは、その軽くてさわやかな風味プロファイルにすでに慣れ親しんでいる幅広い消費者基盤から恩恵を受けています。大手醸造メーカーも確立されたラガーブランドのノンアルコール版を投入しており、小売・フードサービスチャネルにおける製品の視認性を高めています。確立された流通ネットワークを通じたこれらの製品の入手可能性が、ラガーのポジションをさらに強化しています。その結果、ラガーはアルコールなしで馴染みのあるビールスタイルを求める大規模でアクセスしやすい消費者基盤をカテゴリーに提供し続けています。
エールは2031年までのノンアルコールビール市場において最も急成長するビールスタイルとなり、9.43%のCAGRが見込まれており、カテゴリー内の多様化の進展を反映しています。IPA、スタウト、ポーター、その他のクラフト志向スタイルを含むエールベースの製品は、支配的なラガー形式に代わる選択肢を消費者に提供しています。これらのスタイルにおける製品開発は、より独特な風味プロファイルと多様性を求める消費者をターゲットにすることをメーカーに可能にしています。クラフトスタイルのノンアルコールビールの入手可能性の拡大が、カテゴリーを従来のラガー製品を超えて拡大しています。この多様化は、メーカーがノンアルコールポートフォリオを拡充するにつれ、エールのより速い成長を支えると予想されています。
注記: すべての個別セグメントのセグメントシェアはレポート購入後に入手可能です


包装形態別:缶が複数の要因で構造的優位性を強化
缶は2025年のノンアルコールビール包装セグメントにおいて最大のシェアを占め、65.83%となり、2026年から2031年にかけて8.61%のCAGRで拡大すると予測される最も急成長する包装形態でもありました。その主導的なポジションは、実用性、携帯性、および包装飲料流通への適合性に支えられています。軽量な構造と保管のしやすさにより、缶は小売チャネルに適しており、不透明な包装が光への露出から保護します。缶はまた、より広いビール業界における確立された充填、包装、および流通インフラからも恩恵を受けています。これらの利点は、ノンアルコールビールにおける缶の広範な使用を引き続き支え、主要な包装形態としてのポジションを強化しています。
缶入りノンアルコールビール製品の継続的な拡大は、屋外、社交的、外出先での使用を含むさまざまな消費機会への適合性によってさらに支えられています。缶のリサイクル可能性は、より持続可能な包装オプションへの関心の高まりとも一致しており、コンパクトな形状により効率的な輸送と小売陳列が可能です。ボトルは、特にガラス包装が消費者やチャネルに強く受け入れられている確立されたビール飲酒機会において引き続き関連性を持っています。樽やその他の形態は、選択されたフードサービスおよびオントレードの用途において引き続き関連性を持ちますが、全体的な需要のより限られた部分を占めています。確立されたインフラ、消費者の親しみやすさ、および拡大する製品供給の組み合わせが、市場における缶の成長を持続させると予想されています。
流通チャネル別:オフトレードの規模とオントレードの戦略的優先度の対比
オフトレードチャネルは2025年のノンアルコールビール市場において最大のシェアを占め、68.47%となっており、スーパーマーケット、ハイパーマーケット、専門店、オンライン小売プラッフォームにわたる製品の幅広い入手可能性に支えられています。組織化された小売は、増加するノンアルコールビールブランドと形態への便利なアクセスを消費者に提供し、確立された棚スペースと製品の視認性がカテゴリーの浸透を支えています。オンライン小売も、消費者が地元の店舗を超えてブランドを比較し製品を発見できるようにすることで、製品のアクセス可能性を拡大しています。幅広い小売カバレッジ、利便性、および増加する製品の多様性の組み合わせが、オフトレードチャネルの主導的なポジションを引き続き強化しています。
オントレードチャネルは、ノンアルコールビールがバー、レストラン、ホテル、その他の社交的消費の場でより大きなプレゼンスを獲得するにつれ、2031年までの最も急成長する流通チャネルとなり、9.76%のCAGRが見込まれています。これらの場での幅広い入手可能性により、消費者はアルコール飲料が従来より普及していた社交的な機会においてノンアルコールビールを選択できるようになっています。レストランやホスピタリティ施設は、直接消費体験を通じて消費者に新製品を紹介し、カテゴリーへの認知度向上を支えることもできます。オントレード施設全体での入手可能性の向上は、したがって小売の拡大を補完し、より速いチャネル成長に貢献すると予想されています。
地域分析
欧州は2025年のグローバルノンアルコールビール市場において最大のシェアを占め、42.68%となっており、確立された消費者の親しみやすさと主要な欧州市場全体でのノンアルコールビールの幅広い入手可能性に支えられています。ドイツは地域内の主要市場を代表しており、ノンアルコールビールは同国のより広いビール業界においてますます確立された一部となっています。英国、スペイン、ポーランド、オランダ、ベルギーも地域需要に貢献していますが、普及レベルは個々の市場によって異なります。確立された醸造メーカーのプレゼンス、幅広い小売流通、および増加する製品の多様性が、欧州市場の発展を引き続き支えています。これらの要因は、予測期間中に欧州の主導的なポジションを維持すると予想されています。
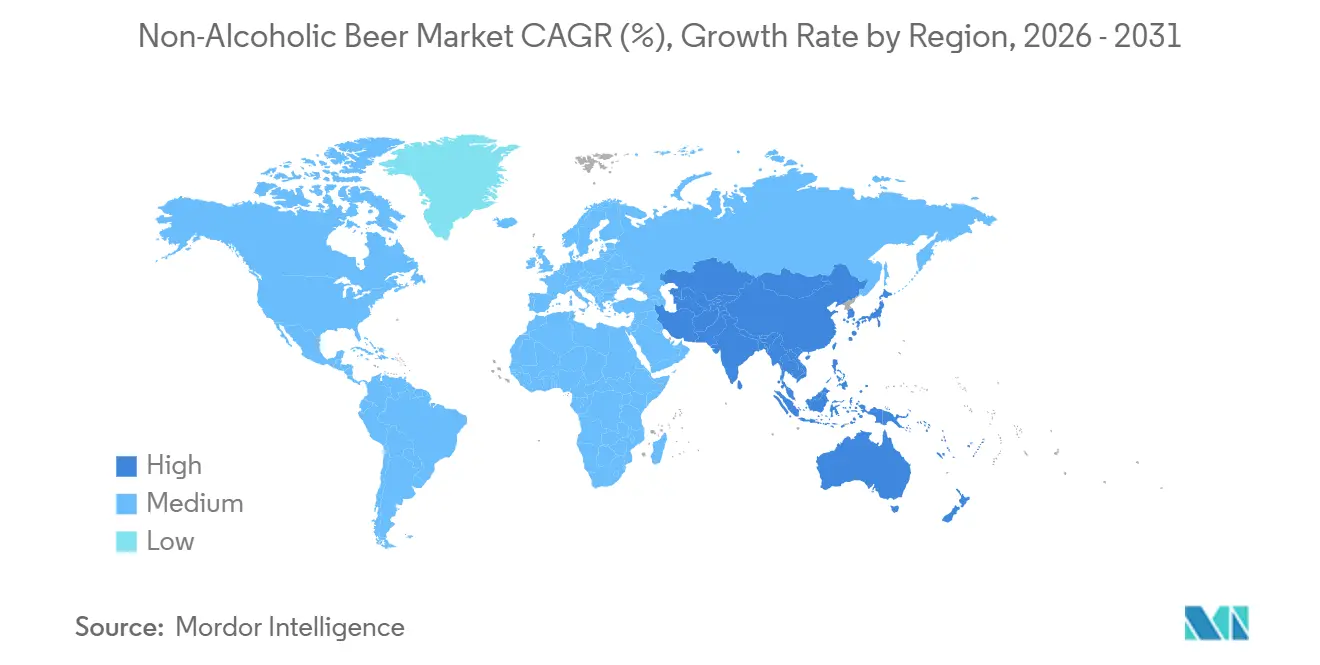
アジア太平洋地域は2031年までの最も急成長する地域市場となり、10.34%のCAGRが見込まれており、飲料嗜好の変化、都市化、およびノンアルコールビールの入手可能性の向上に支えられています。日本は地域内のより確立された市場の一つを代表しており、中国、インド、韓国、オーストラリアは製品供給の拡大に伴いさらなる成長機会を提供しています。大手醸造メーカーは、消費者の認知度とアクセスを向上させる新製品の発売、デジタル小売プラットフォーム、およびパートナーシップを通じてプレゼンスを高めています。組織化された小売と電子商取引の拡大は、ノンアルコールビールがまだ発展の初期段階にある市場において特に関連性があります。オンラインとオフラインの両チャネルにわたる製品の視認性の向上が、したがって急速な地域成長を支えると予想されています。
北米、南米、中東・アフリカは、ノンアルコールビールの普及ベルが異なる追加市場を代表しています。米国が主導する北米は、拡大する製品ポートフォリオと小売・フードサービスチャネル全体での入手可能性の向上に支えられた比較的確立されたカテゴリーを発展させています。南米は依然として初期段階の市場であり、ブラジルとアルゼンチンは確立された醸造ネットワークを通じたより幅広い製品流通の機会を提供しています。中東・アフリカも、アルコール消費パターンの違いとアルコールフリー飲料オプションの入手可能性により機会を提供しています。これらの地域全体で、流通ネットワーク、製品発売、および消費者認知度のさらなる拡大が段階的な市場発展を支えると予想されています。

競合環境
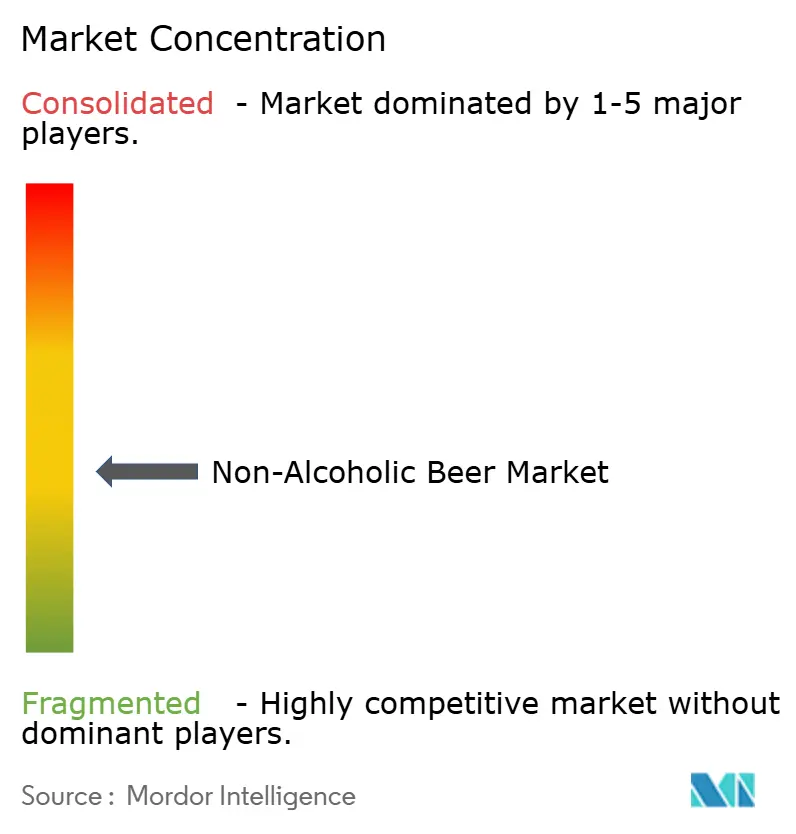
ノンアルコールビール市場は競争が激しく、グローバルな大手醸造メーカーが確立されたブランドポートフォリオ、製造能力、および流通ネットワークを活用してカテゴリーにおけるプレゼンスを強化しています。主要な参加者には、Anheuser-Busch InBev SA/NV、Heineken N.V.、Carlsberg Breweries A/S、Molson Coors Beverage Company、Athletic Brewing Company LLCが含まれます。競争は規模、ポートフォリオの幅、および専門性の違いによって形成されています。大手醸造メーカーは既存の小売・流通ネットワークを通じてノンアルコールバリアントを投入できる能力から恩恵を受けており、Athletic Brewingのような専門プレイヤーは主にノンアルコールセグメントに注力し、製品開発とブランドポジショニングを通じて差別化を図っています。
製品革新は、企業がノンアルコールビールの味、口当たり、多様性、および全体的な品質の向上を目指す中で、競争の主要な領域となっています。大手醸造メーカーは確立されたブランド拡張と異なるビールスタイルでポートフォリオを拡充しており、専門メーカーはノンアルコール消費機会に特化した製品の開発に注力しています。競争は製品の入手可能性だけでなく、官能品質を提供し、さまざまなスタイルと機会にわたって消費者の関心を維持する能力をめぐっても存在しています。
競争上の機会は、プレミアムノンアルコール製品、オントレードでの入手可能性の拡大、および製品の多様性の向上などの分野に残っています。大手醸造メーカーは流通リーチと確立された消費者認知から恩恵を受けるポジションにあり、専門企業は集中的なイノベーションとカテゴリー特化型のブランドポジショニングを通じて競争することができます。市場が発展するにつれ、競争上の差別化は製品品質、ポートフォリオの多様化、流通カバレッジ、およびノンアルコールビールカテゴリー内での強固なポジショニングを確立する能力にますます依存すると予想されています。
ノンアルコールビール業界のリーダー企業
Anheuser-Busch InBev SA/NV
Heineken N.V.
Carlsberg Breweries A/S
Molson Coors Beverage Company
Athletic Brewing Company LLC
- 注:主要企業の掲載順は順位を示すものではありません。

最近の業界動向
- 2026年5月:Krombacher Brauerei は0.0%ピルスナーのドラフト形式を発売し、ノンアルコールビールをパッケージ小売を超えてオントレード消費へと拡大しました。この動きはノンアルコールビールへの需要の高まりへの対応として位置付けられており、消費者に従来のドラフトビール体験により近い代替品を提供しています。
- 2026年5月:英国の独立系0.0%ビールブランドDays Brewingは2026年5月にSunrise Beveragesとパートナーシップを締結し、さらなる成長を支援するためにブランドをSunriseの飲料ポートフォリオに追加しました。このパートナーシップは、独立系ノンアルコールビールブランドをめぐる活動の増加と、流通と規模の拡大のための戦略的パートナーシップの活用を浮き彫りにしています。
- 2026年5月:英国の独立系0.0%ビールブランドDays BrewingはSunrise Beveragesとパートナーシップを締結し、さらなる成長を支援するためにブランドをSunriseの飲料ポートフォリオに追加しました。このパートナーシップは、独立系ノンアルコールビールブランドをめぐる活動の増加と、流通と規模の拡大のための戦略的パートナーシップの活用を浮き彫りにしています。


グローバルノンアルコールビール市場レポートの調査範囲
ノンアルコールビール市場とは、従来のビールと同様の醸造プロセスを使用して製造され、ビールに関連する味、香りおよび特性を維持しながら、アルコールをほとんどまたは全く含まないビールスタイルの飲料を指します。市場はビールスタイル別にラガー、エール、ウィートビール、スタウト・ポーター、その他にセグメント化され、包装形態別にボトル、缶、樽、その他にセグメント化され、流通チャネル別にオントレードとオフトレードにセグメント化され、地域別に北米、欧州、アジア太平洋、南米、中東・アフリカにセグメント化されています。各セグメントについて、市場規模と予測は金額(米ドル、ビリオン)および数量(リットル)で行われています。
| ラガー |
| エール |
| ウィートビール |
| スタウト・ポーター |
| その他 |
| ボトル |
| 缶 |
| 樽 |
| その他 |
| オントレード | |
| オフトレード | スーパーマーケット・ハイパーマーケット |
| 専門店 | |
| オンライン小売店 | |
| その他の流通チャネル |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 北米その他 | |
| 欧州 | ドイツ |
| 英国 | |
| イタリア | |
| フランス | |
| スペイン | |
| オランダ | |
| ポーランド | |
| ベルギー | |
| スウェーデン | |
| 欧州その他 | |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| オーストラリア | |
| インドネシア | |
| 韓国 | |
| タイ | |
| シンガポール | |
| アジア太平洋その他 | |
| 南米 | ブラジル |
| アルゼンチン | |
| コロンビア | |
| チリ | |
| ペルー | |
| 南米その他 | |
| 中東・アフリカ | 南アフリカ |
| サウジアラビア | |
| アラブ首長国連邦 | |
| ナイジェリア | |
| エジプト | |
| モロッコ | |
| トルコ | |
| 中東・アフリカその他 |
| ビールスタイル別 | ラガー | |
| エール | ||
| ウィートビール | ||
| スタウト・ポーター | ||
| その他 | ||
| 包装形態別 | ボトル | |
| 缶 | ||
| 樽 | ||
| その他 | ||
| 流通チャネル別 | オントレード | |
| オフトレード | スーパーマーケット・ハイパーマーケット | |
| 専門店 | ||
| オンライン小売店 | ||
| その他の流通チャネル | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 北米その他 | ||
| 欧州 | ドイツ | |
| 英国 | ||
| イタリア | ||
| フランス | ||
| スペイン | ||
| オランダ | ||
| ポーランド | ||
| ベルギー | ||
| スウェーデン | ||
| 欧州その他 | ||
| アジア太平洋 | 中国 | |
| インド | ||
| 日本 | ||
| オーストラリア | ||
| インドネシア | ||
| 韓国 | ||
| タイ | ||
| シンガポール | ||
| アジア太平洋その他 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| コロンビア | ||
| チリ | ||
| ペルー | ||
| 南米その他 | ||
| 中東・アフリカ | 南アフリカ | |
| サウジアラビア | ||
| アラブ首長国連邦 | ||
| ナイジェリア | ||
| エジプト | ||
| モロッコ | ||
| トルコ | ||
| 中東・アフリカその他 | ||


レポートで回答される主要な質問
2031年までのノンアルコールビール市場の予測値は?
このカテゴリーは2026年の21.43 ビリオン 米ドルから、8.02%のCAGRで2031年までに31.51 ビリオン 米ドルに達すると予測されています。
どのビールスタイルがノンアルコールビールの売上をリードしていますか?
ラガーが2025年に61.74%のシェアでリードしており、エールは2031年までに9.43%のCAGRで最も速く成長すると予測されています。
どの流通チャネルが最も速く成長していますか?
オントレードは、バー、レストラン、スポーツ施設がアルコールフリーの選択肢を拡大するにつれ、2026年から2031年にかけて9.76%のCAGRで成長すると予測されています。
どの地域が最も強い成長見通しを持っていますか?
アジア太平洋地域は、日本、インド、中国、韓国での発展に支えられ、2031年までに10.34%のCAGRで成長すると予測されています。
最終更新日:



