
Tamaño y Participación del Mercado de Cerveza Sin Alcohol
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
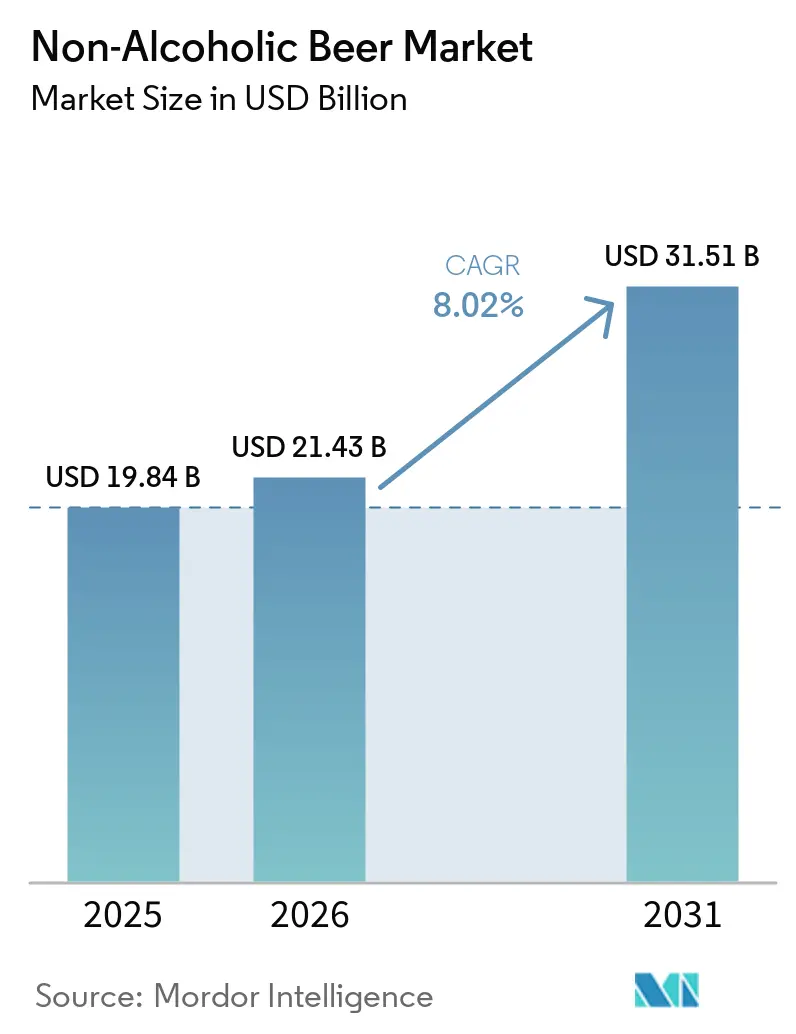
| Tamaño del Mercado (2026) | 21.43 Mil millones de dólares |
| Tamaño del Mercado (2031) | 31.51 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 8.02 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | Europa |
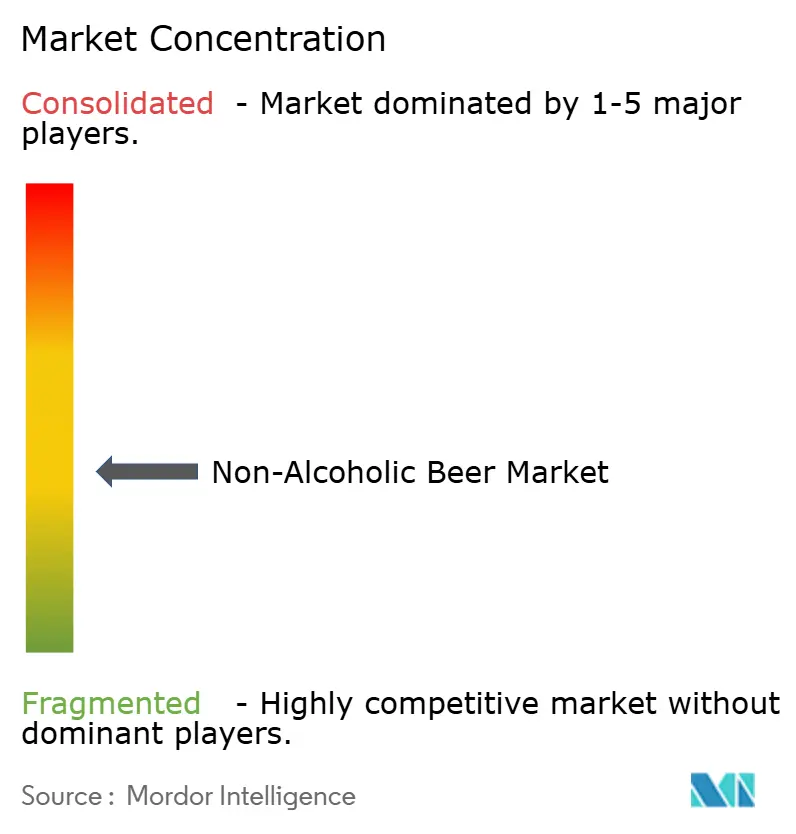
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Cerveza Sin Alcohol por Mordor Intelligence
Se espera que el tamaño del mercado de cerveza sin alcohol crezca de 19,84 mil millones de USD en 2025 a 21,43 mil millones de USD en 2026 y se prevé que alcance los 31,51 mil millones de USD en 2031 a una CAGR del 8,02% durante 2026-2031. El mercado experimenta un crecimiento sostenido a medida que los consumidores buscan cada vez más la moderación, opciones de consumo más saludables y alternativas a las bebidas alcohólicas tradicionales. Los cambios en las preferencias de los consumidores más jóvenes, junto con la expansión de las carteras de productos sin alcohol por parte de los principales fabricantes de cerveza y productores especializados, están impulsando una mayor adopción en el mercado. Europa sigue siendo un mercado regional clave, mientras que Asia-Pacífico está ganando impulso debido a los cambios en los estilos de vida urbanos y la evolución de las preferencias en bebidas. La lager continúa representando una categoría de producto importante, mientras que las latas y los canales minoristas siguen siendo relevantes para las ventas globales. Al mismo tiempo, la innovación en productos, los costos de producción, las diferencias regulatorias y los requisitos de distribución continúan influyendo en el posicionamiento competitivo y el desarrollo del mercado.
Conclusiones Clave del Informe
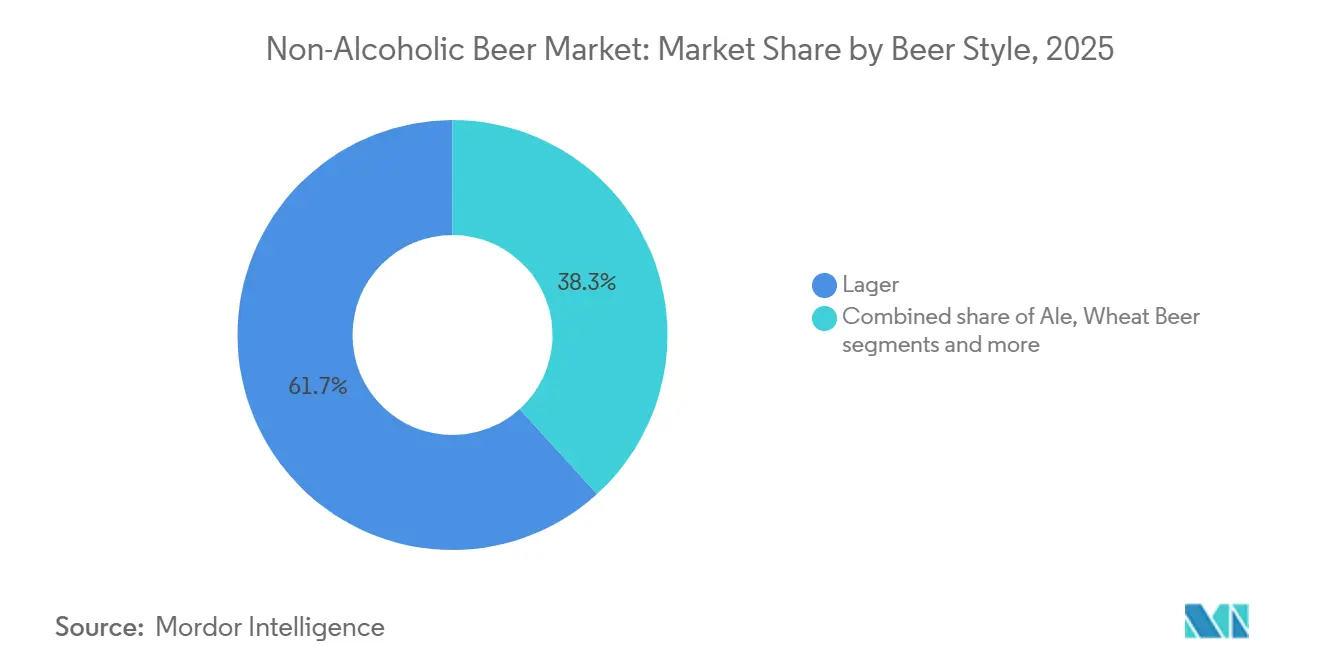
- Por estilo de cerveza, la lager representó el 61,74% de la participación del mercado de cerveza sin alcohol en 2025, mientras que se prevé que la ale crezca a una CAGR del 9,43% de 2026 a 2031.
- Por envase, las latas representaron el 65,83% de la participación del mercado de cerveza sin alcohol en 2025 y son el formato de envase de más rápido crecimiento de 2026 a 2031.
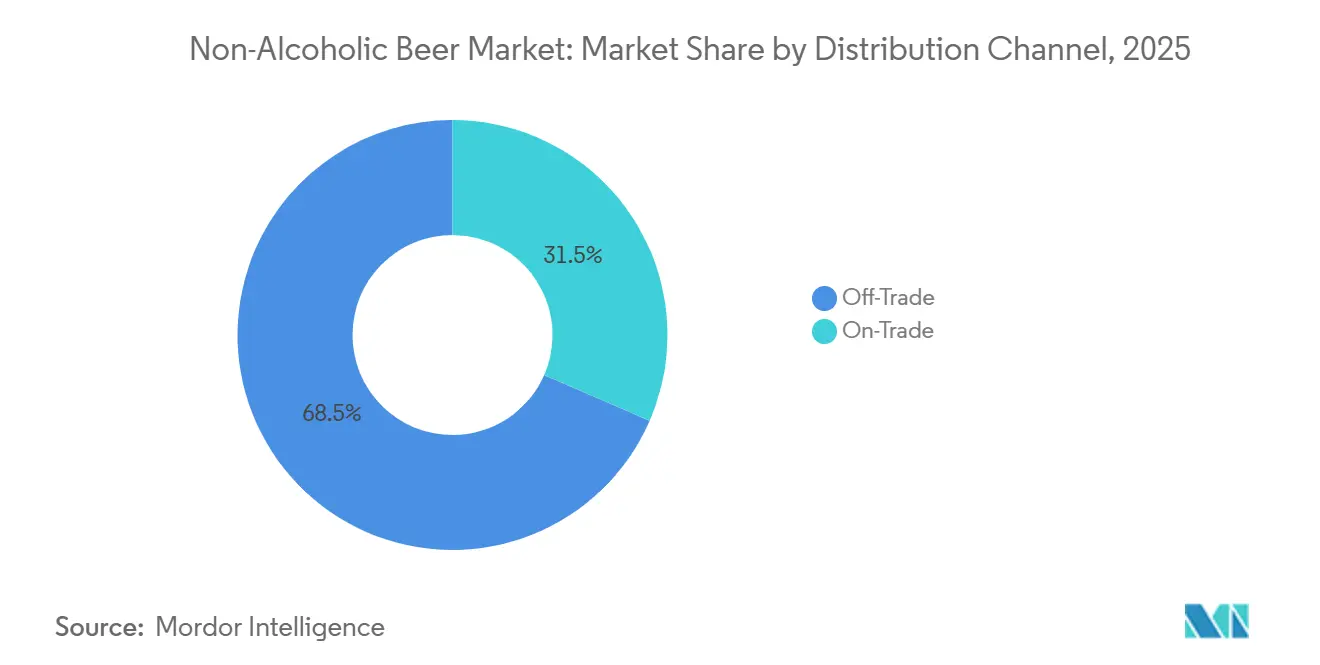
- Por canal de distribución, el canal minorista representó el 68,47% de la participación del mercado de cerveza sin alcohol en 2025, mientras que se prevé que el canal horeca se expanda a una CAGR del 9,76% de 2026 a 2031.
- Por geografía, Europa representó el 42,68% de la participación del mercado de cerveza sin alcohol en 2025, mientras que se prevé que Asia-Pacífico crezca a una CAGR del 10,34% de 2026 a 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado Global de Cerveza Sin Alcohol
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Moderación y consumo consciente del alcohol | +2.8% | Global, con mayor atracción en América del Norte y Europa Occidental | Corto plazo (≤ 2 años) |
| Reducción del consumo de alcohol impulsada por la salud y el bienestar | +2.0% | Global, concentrado en América del Norte, Europa Occidental y centros urbanos de Asia-Pacífico | Mediano plazo (2-4 años) |
| Mejora del sabor y la calidad sensorial | +1.2% | Global | Mediano plazo (2-4 años) |
| Participación de fabricantes de cerveza convencionales y mayor disponibilidad de productos | +0.8% | Global, con aceleración en Asia-Pacífico y América del Sur | Corto plazo (≤ 2 años) |
| Expansión hacia ocasiones de consumo social y cotidiano | +0.5% | América del Norte y Europa, con avances tempranos en Asia-Pacífico | Mediano plazo (2-4 años) |
| Premiumización e innovación de productos | +0.4% | América del Norte, Europa Occidental y mercados premium de Asia-Pacífico | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Moderación y Consumo Consciente del Alcohol
La creciente conciencia sobre los riesgos para la salud asociados con el consumo excesivo de alcohol está alentando a los consumidores a moderar su ingesta y considerar alternativas sin alcohol. Según los Centros para el Control y la Prevención de Enfermedades (CDC), en 2024, el 17% de los adultos de los Estados Unidos consume alcohol en exceso de forma episódica, mientras que el 6% bebe en exceso de forma habitual, lo que indica una población sustancial expuesta al consumo excesivo de alcohol[1]Fuente: Centros para el Control y la Prevención de Enfermedades, "Datos sobre el Consumo Excesivo de Alcohol", cdc.gov. El CDC también informó en 2024 que el consumo excesivo de alcohol representa aproximadamente 488 muertes por día en los Estados Unidos, y que reducir la ingesta de alcohol puede disminuir los riesgos para la salud asociados[2]Fuente: Centros para el Control y la Prevención de Enfermedades, "Lo que Puede Hacer para Reducir su Riesgo de Daños Relacionados con el Alcohol", cdc.gov. Esto está generando un mayor interés en las ocasiones de consumo orientadas a la moderación y creando oportunidades para la cerveza sin alcohol, ya que los consumidores buscan participar en ocasiones de consumo de cerveza mientras reducen o evitan la ingesta de alcohol.
Reducción del Consumo de Alcohol Impulsada por la Salud y el Bienestar
El creciente enfoque en la salud y el bienestar está alentando a los consumidores a evaluar sus opciones de bebidas en función de su compatibilidad con estilos de vida más saludables. Según el Consejo Internacional de Información Alimentaria (IFIC), en 2025, el 57% de los estadounidenses consideró que la salubridad era un factor determinante en sus decisiones de compra de alimentos y bebidas, convirtiéndola en una de las principales consideraciones en la selección de bebidas[3]Fuente: Consejo Internacional de Información Alimentaria, "Encuesta IFIC de Alimentación y Salud 2025", ific.org. Este énfasis continuo en las compras orientadas a la salud respalda las oportunidades para que la cerveza sin alcohol atraiga a consumidores que buscan experiencias cerveceras familiares mientras reducen su ingesta de alcohol. A medida que las consideraciones de bienestar se integran más en las decisiones de consumo cotidiano, la cerveza sin alcohol puede beneficiarse de su posicionamiento como alternativa a la cerveza alcohólica convencional.
Mejora del Sabor y la Calidad Sensorial
Los avances en las tecnologías de elaboración y desalcoholización están ayudando a los productores a mejorar el sabor, el aroma, la sensación en boca y el perfil sensorial general de la cerveza sin alcohol. La Asociación de Cerveceros señala que producir cerveza sin alcohol puede ser un desafío desde el punto de vista del sabor, ya que los procesos utilizados para eliminar el alcohol también pueden afectar los compuestos aromáticos. Por ello, los cerveceros están refinando cada vez más los métodos de fermentación, la selección de levaduras, las recetas y las técnicas de procesamiento para preservar mejor las características asociadas con la cerveza convencional. Las mejoras en la selección de ingredientes y el control de procesos también están permitiendo a los productores desarrollar perfiles de sabor más equilibrados en diferentes estilos de cerveza sin alcohol. Estos avances están contribuyendo a reducir la brecha sensorial entre los productos alcohólicos y los no alcohólicos, favoreciendo una mayor aceptación por parte del consumidor y el consumo repetido.
Participación de Fabricantes de Cerveza Convencionales y Mayor Disponibilidad de Productos
La mayor participación de fabricantes de cerveza convencionales y consolidados está fortaleciendo la presencia de la cerveza sin alcohol en el mercado de bebidas en general. Las principales empresas cerveceras están ampliando sus carteras sin alcohol e introduciendo nuevos productos en diferentes estilos de cerveza, mientras que las redes de distribución establecidas ayudan a que estas ofertas lleguen a una gama más amplia de puntos de venta minoristas y de servicios de alimentación. Al mismo tiempo, la creciente participación de cerveceros independientes y artesanales está aumentando la variedad de productos y fomentando la innovación dentro de la categoría. Esta base de productores en expansión y la mayor disponibilidad de productos están mejorando el acceso de los consumidores a la cerveza sin alcohol y apoyando su transición de una oferta de nicho hacia una parte más consolidada del mercado cervecero.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Preocupaciones de los consumidores sobre el sabor y la sensación en boca | -1.5% | Global, más agudo en mercados sensibles al precio y mercados emergentes | Corto plazo (≤ 2 años) |
| Mayores costos de producción y precios premium | -1.2% | Global, especialmente severo para productores artesanales independientes | Mediano plazo (2-4 años) |
| Definiciones de graduación alcohólica fragmentadas y requisitos de etiquetado | -0.6% | Global, particularmente complejo en mercados de múltiples jurisdicciones en Europa y Asia-Pacífico | Mediano plazo (2-4 años) |
| Estabilidad microbiana y limitaciones de vida útil | -0.3% | Global, con mayor impacto en el canal de barril y tirado en el canal horeca | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Preocupaciones de los Consumidores sobre el Sabor y la Sensación en Boca
Las preocupaciones de los consumidores sobre el sabor, la sensación en boca y la similitud sensorial general con la cerveza convencional siguen siendo una restricción para la adopción de la cerveza sin alcohol. La ausencia de alcohol puede afectar el cuerpo, el equilibrio y la complejidad de la bebida, lo que dificulta que algunos productos repliquen las características sensoriales que los consumidores asocian con la cerveza tradicional. La Asociación de Cerveceros señala que las cervezas sin alcohol pueden tener un perfil de sabor con menos complejidad y equilibrio que las cervezas con alcohol, lo que pone de relieve el desafío técnico de mantener la calidad sensorial durante la producción. Estas diferencias pueden influir en la aceptación del consumidor y en las compras repetidas, especialmente entre los consumidores que esperan que los productos sin alcohol se asemejen estrechamente al sabor y la experiencia de consumo de la cerveza convencional.
Mayores Costos de Producción y Precios Premium
La cerveza sin alcohol puede implicar costos de producción más elevados que la cerveza convencional, ya que los productores pueden requerir procesamiento adicional, equipos especializados y controles más estrictos de calidad y estabilidad. La Asociación de Cerveceros señala que la cerveza sin alcohol puede producirse mediante procesos como la destilación al vacío, la filtración por membrana y la ósmosis inversa, al tiempo que requiere consideraciones adicionales de conservación y control de calidad. Estos requisitos de producción adicionales pueden aumentar los costos de fabricación y contribuir a precios premium, lo que puede desalentar a los consumidores sensibles al precio y limitar la adopción en mercados donde la cerveza sin alcohol se posiciona significativamente por encima de la cerveza convencional.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Estilo de Cerveza: El Dominio de la Lager Enmascara una Complejidad Artesanal en Aceleración
La lager representó la mayor participación del mercado de cerveza sin alcohol por valor en 2025, con un 61,74%, respaldada por su amplia familiaridad y presencia consolidada en los principales mercados cerveceros. El estilo se beneficia de una amplia base de consumidores que ya está acostumbrada a su perfil de sabor más ligero y refrescante. Los principales fabricantes de cerveza también han introducido versiones sin alcohol de marcas de lager consolidadas, aumentando la visibilidad del producto en los canales minoristas y de servicios de alimentación. La disponibilidad de estos productos a través de redes de distribución establecidas ha fortalecido aún más la posición de la lager. Como resultado, la lager continúa proporcionando a la categoría una base amplia y accesible de consumidores que buscan estilos de cerveza familiares sin alcohol.
Se proyecta que la ale será el estilo de cerveza de más rápido crecimiento en el mercado de cerveza sin alcohol hasta 2031, con una CAGR del 9,43%, lo que refleja una diversificación creciente dentro de la categoría. Las ofertas basadas en ale, incluidas las IPA, stout, porter y otros estilos orientados a la elaboración artesanal, ofrecen a los consumidores alternativas al formato de lager dominante. El desarrollo de productos en estos estilos también está permitiendo a los productores dirigirse a consumidores que buscan perfiles de sabor más distintivos y mayor variedad. La creciente disponibilidad de cervezas sin alcohol de estilo artesanal está expandiendo la categoría más allá de las ofertas tradicionales de lager. Se espera que esta diversificación respalde un crecimiento más rápido de la ale a medida que los productores amplíen sus carteras sin alcohol.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe


Por Envase: Las Latas Consolidan su Ventaja Estructural en Múltiples Dimensiones
Las latas representaron la mayor participación del segmento de envases de cerveza sin alcohol en 2025, con un 65,83%, y también fueron el formato de envase de más rápido crecimiento, con una proyección de expansión a una CAGR del 8,61% entre 2026 y 2031. Su posición de liderazgo está respaldada por su practicidad, portabilidad y adecuación para la distribución de bebidas envasadas. La construcción ligera y la facilidad de almacenamiento hacen que las latas sean muy adecuadas para los canales minoristas, mientras que su envase opaco proporciona protección contra la exposición a la luz. Las latas también se benefician de la infraestructura establecida de llenado, envasado y distribución en toda la industria cervecera en general. Estas ventajas continúan respaldando su uso generalizado en la cerveza sin alcohol y refuerzan su posición como el formato de envase líder.
La expansión continua de las ofertas de cerveza sin alcohol en lata está respaldada además por su idoneidad para diferentes ocasiones de consumo, incluido el uso al aire libre, social y en movimiento. Su reciclabilidad también se alinea con el creciente interés en opciones de envase más sostenibles, mientras que su formato compacto permite un transporte y una exhibición minorista eficientes. Las botellas mantienen su relevancia en las ocasiones de consumo de cerveza establecidas, especialmente donde el envase de vidrio tiene una fuerte aceptación por parte del consumidor o del canal. Los barriles y otros formatos siguen siendo relevantes para determinadas aplicaciones de servicios de alimentación y canal horeca, pero representan una porción más limitada de la demanda total. Se espera que la combinación de infraestructura establecida, familiaridad del consumidor y disponibilidad de productos en expansión sostenga el crecimiento de las latas dentro del mercado.
Por Canal de Distribución: La Escala del Canal Minorista Contrasta con la Prioridad Estratégica del Canal Horeca
Los canales minoristas representaron la mayor participación del mercado de cerveza sin alcohol en 2025, con un 68,47%, respaldados por la amplia disponibilidad de productos en supermercados, hipermercados, tiendas especializadas y plataformas de venta minorista en línea. El comercio minorista organizado proporciona a los consumidores un acceso conveniente a una gama creciente de marcas y formatos de cerveza sin alcohol, mientras que el espacio en estantes establecido y la visibilidad del producto respaldan la penetración de la categoría. El comercio minorista en línea también está ampliando la accesibilidad de los productos al permitir a los consumidores comparar marcas y descubrir productos más allá de sus tiendas locales. La combinación de amplia cobertura minorista, conveniencia y creciente variedad de productos continúa reforzando la posición de liderazgo de los canales minoristas.
Se proyecta que los canales horeca serán el canal de distribución de más rápido crecimiento hasta 2031, con una CAGR del 9,76%, a medida que la cerveza sin alcohol gana mayor presencia en bares, restaurantes, hoteles y otros establecimientos de consumo social. La mayor disponibilidad en estos entornos está permitiendo a los consumidores elegir cerveza sin alcohol durante ocasiones sociales donde las bebidas alcohólicas han sido tradicionalmente más prevalentes. Los restaurantes y los establecimientos de hostelería también pueden presentar a los consumidores nuevos productos a través de experiencias de consumo directo, apoyando una mayor conciencia de la categoría. Por lo tanto, se espera que la creciente disponibilidad en los establecimientos del canal horeca complemente la expansión minorista y contribuya a un crecimiento más rápido del canal.
Análisis Geográfico
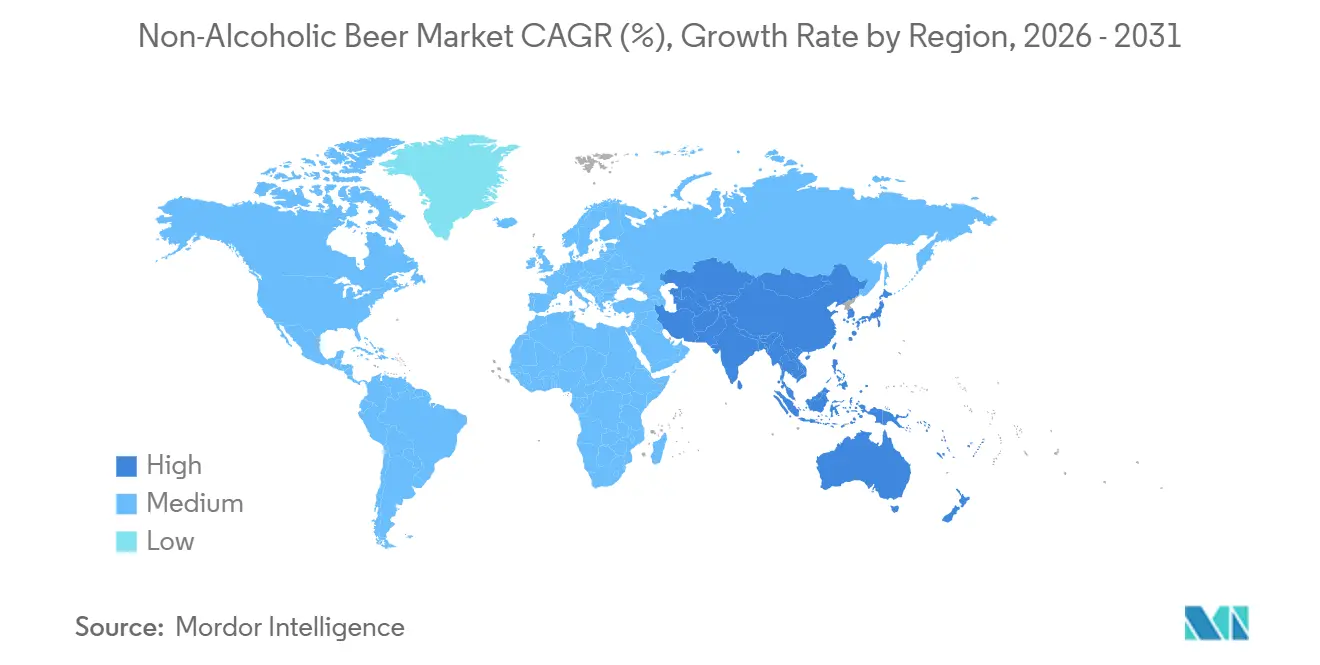
Europa representó la mayor participación del mercado global de cerveza sin alcohol en 2025, con un 42,68%, respaldada por la familiaridad consolidada de los consumidores y la amplia disponibilidad de cerveza sin alcohol en los principales mercados europeos. Alemania representa un mercado clave dentro de la región, con la cerveza sin alcohol convirtiéndose en una parte cada vez más consolidada de la industria cervecera del país. El Reino Unido, España, Polonia, los Países Bajos y Bélgica también contribuyen a la demanda regional, aunque los niveles de adopción varían entre los mercados individuales. La presencia de fabricantes de cerveza consolidados, la amplia distribución minorista y la creciente variedad de productos continúan apoyando el desarrollo del mercado europeo. Se espera que estos factores mantengan la posición de liderazgo de Europa durante el período de pronóstico.
Se proyecta que Asia-Pacífico será el mercado regional de más rápido crecimiento hasta 2031, con una CAGR del 10,34%, respaldado por el cambio en las preferencias de bebidas, la urbanización y la creciente disponibilidad de cerveza sin alcohol. Japón representa uno de los mercados más consolidados de la región, mientras que China, India, Corea del Sur y Australia ofrecen mayores oportunidades de crecimiento a medida que se expande la disponibilidad de productos. Los principales fabricantes de cerveza están aumentando su presencia a través de nuevos lanzamientos de productos, plataformas de venta minorista digital y asociaciones que mejoran la conciencia y el acceso de los consumidores. La expansión del comercio minorista organizado y el comercio electrónico es particularmente relevante en mercados donde la cerveza sin alcohol se encuentra en una etapa más temprana de desarrollo. Por lo tanto, se espera que la creciente visibilidad del producto en los canales en línea y fuera de línea respalde un rápido crecimiento regional.
América del Norte, América del Sur, y Oriente Medio y África representan mercados adicionales con diferentes niveles de adopción de cerveza sin alcohol. América del Norte, liderada por los Estados Unidos, ha desarrollado una categoría relativamente consolidada respaldada por carteras de productos en expansión y una creciente disponibilidad en los canales minoristas y de servicios de alimentación. América del Sur sigue siendo un mercado en etapa más temprana, con Brasil y Argentina ofreciendo oportunidades para una distribución de productos más amplia a través de redes cerveceras establecidas. Oriente Medio y África también presentan oportunidades debido a las diferencias en los patrones de consumo de alcohol y la disponibilidad de opciones de bebidas sin alcohol. En estas regiones, se espera que la expansión adicional de las redes de distribución, los lanzamientos de productos y la conciencia del consumidor respalden el desarrollo gradual del mercado.

Panorama Competitivo
El mercado de cerveza sin alcohol es competitivo, con los principales fabricantes de cerveza globales aprovechando sus carteras de marcas establecidas, capacidades de producción y redes de distribución para fortalecer su presencia en la categoría. Los participantes clave incluyen Anheuser-Busch InBev SA/NV, Heineken N.V., Carlsberg Breweries A/S, Molson Coors Beverage Company y Athletic Brewing Company LLC. La competencia está determinada por diferencias en escala, amplitud de cartera y especialización. Los grandes fabricantes de cerveza se benefician de su capacidad para introducir variantes sin alcohol a través de sus redes minoristas y de distribución existentes, mientras que los actores especializados como Athletic Brewing se centran principalmente en el segmento sin alcohol y se diferencian a través del desarrollo de productos y el posicionamiento de marca.
La innovación de productos es un área clave de competencia, ya que las empresas buscan mejorar el sabor, la sensación en boca, la variedad y la calidad general de la cerveza sin alcohol. Los principales fabricantes de cerveza han ampliado sus carteras con extensiones de marcas establecidas y diferentes estilos de cerveza, mientras que los productores especializados se han centrado en desarrollar productos específicamente para las ocasiones de consumo sin alcohol. La competencia existe no solo en torno a la disponibilidad de productos, sino también en torno a la capacidad de ofrecer calidad sensorial y mantener el interés del consumidor en diferentes estilos y ocasiones.
Las oportunidades competitivas permanecen en áreas como las ofertas premium sin alcohol, la mayor disponibilidad en el canal horeca y una mayor variedad de productos. Los grandes fabricantes de cerveza están posicionados para beneficiarse de su alcance de distribución y el reconocimiento consolidado de los consumidores, mientras que las empresas especializadas pueden competir a través de la innovación enfocada y el posicionamiento de marca específico de la categoría. A medida que el mercado se desarrolla, se espera que la diferenciación competitiva dependa cada vez más de la calidad del producto, la diversificación de la cartera, la cobertura de distribución y la capacidad de establecer un posicionamiento sólido dentro de la categoría de cerveza sin alcohol.
Líderes de la Industria de Cerveza Sin Alcohol
Anheuser-Busch InBev SA/NV
Heineken N.V.
Carlsberg Breweries A/S
Molson Coors Beverage Company
Athletic Brewing Company LLC
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Desarrollos Recientes de la Industria
- Mayo de 2026: Krombacher Brauerei lanzó su Pils 0,0% en formato de barril, expandiendo la cerveza sin alcohol más allá del comercio minorista envasado hacia el consumo en el canal horeca. El movimiento se posicionó como una respuesta a la creciente demanda de cerveza sin alcohol y ofrece a los consumidores una alternativa más cercana a la experiencia de la cerveza de barril convencional.
- Mayo de 2026: La marca de cerveza 0,0% independiente del Reino Unido Days Brewing se asoció con Sunrise Beverages en mayo de 2026, añadiendo la marca a la cartera de bebidas de Sunrise para apoyar un mayor crecimiento. La asociación pone de relieve la creciente actividad en torno a las marcas independientes de cerveza sin alcohol y el uso de asociaciones estratégicas para expandir la distribución y la escala.
- Mayo de 2026: La marca de cerveza 0,0% independiente del Reino Unido Days Brewing se asoció con Sunrise Beverages, añadiendo la marca a la cartera de bebidas de Sunrise para apoyar un mayor crecimiento. La asociación pone de relieve la creciente actividad en torno a las marcas independientes de cerveza sin alcohol y el uso de asociaciones estratégicas para expandir la distribución y la escala.


Alcance del Informe Global del Mercado de Cerveza Sin Alcohol
El mercado de cerveza sin alcohol se refiere a bebidas de estilo cervecero que contienen poco o ningún alcohol y que se producen mediante procesos de elaboración similares a los de la cerveza convencional, manteniendo el sabor, el aroma y las características asociadas con la cerveza. El mercado está segmentado por estilo de cerveza en lager, ale, cerveza de trigo, stout y porter, y otros; por envase en botellas, latas, barriles y otros; por canal de distribución en canal horeca y canal minorista; y por geografía en América del Norte, Europa, Asia-Pacífico, América del Sur, y Oriente Medio y África. Para cada segmento, el dimensionamiento y los pronósticos del mercado se han realizado en términos de valor (miles de millones de USD) y volumen (litros).
| Lager |
| Ale |
| Cerveza de Trigo |
| Stout y Porter |
| Otros |
| Botellas |
| Latas |
| Barriles |
| Otros |
| Canal Horeca | |
| Canal Minorista | Supermercados/Hipermercados |
| Tiendas Especializadas | |
| Tiendas Minoristas en Línea | |
| Otros Canales de Distribución |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Resto de América del Norte | |
| Europa | Alemania |
| Reino Unido | |
| Italia | |
| Francia | |
| España | |
| Países Bajos | |
| Polonia | |
| Bélgica | |
| Suecia | |
| Resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Australia | |
| Indonesia | |
| Corea del Sur | |
| Tailandia | |
| Singapur | |
| Resto de Asia-Pacífico | |
| América del Sur | Brasil |
| Argentina | |
| Colombia | |
| Chile | |
| Perú | |
| Resto de América del Sur | |
| Oriente Medio y África | Sudáfrica |
| Arabia Saudita | |
| Emiratos Árabes Unidos | |
| Nigeria | |
| Egipto | |
| Marruecos | |
| Turquía | |
| Resto de Oriente Medio y África |
| Por Estilo de Cerveza | Lager | |
| Ale | ||
| Cerveza de Trigo | ||
| Stout y Porter | ||
| Otros | ||
| Por Envase | Botellas | |
| Latas | ||
| Barriles | ||
| Otros | ||
| Por Canal de Distribución | Canal Horeca | |
| Canal Minorista | Supermercados/Hipermercados | |
| Tiendas Especializadas | ||
| Tiendas Minoristas en Línea | ||
| Otros Canales de Distribución | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Resto de América del Norte | ||
| Europa | Alemania | |
| Reino Unido | ||
| Italia | ||
| Francia | ||
| España | ||
| Países Bajos | ||
| Polonia | ||
| Bélgica | ||
| Suecia | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japón | ||
| Australia | ||
| Indonesia | ||
| Corea del Sur | ||
| Tailandia | ||
| Singapur | ||
| Resto de Asia-Pacífico | ||
| América del Sur | Brasil | |
| Argentina | ||
| Colombia | ||
| Chile | ||
| Perú | ||
| Resto de América del Sur | ||
| Oriente Medio y África | Sudáfrica | |
| Arabia Saudita | ||
| Emiratos Árabes Unidos | ||
| Nigeria | ||
| Egipto | ||
| Marruecos | ||
| Turquía | ||
| Resto de Oriente Medio y África | ||


Preguntas Clave Respondidas en el Informe
¿Cuál es el valor proyectado del mercado de cerveza sin alcohol para 2031?
Se prevé que la categoría alcance los 31,51 mil millones de USD en 2031, desde los 21,43 mil millones de USD en 2026, a una CAGR del 8,02%.
¿Qué estilo de cerveza lidera las ventas de cerveza sin alcohol?
La lager lideró con una participación del 61,74% en 2025, mientras que se prevé que la ale crezca más rápido con una CAGR del 9,43% hasta 2031.
¿Qué canal de distribución está creciendo más rápido?
Se prevé que el canal horeca crezca a una CAGR del 9,76% de 2026 a 2031, a medida que bares, restaurantes y recintos deportivos amplían las opciones sin alcohol.
¿Qué región tiene las mejores perspectivas de crecimiento?
Se prevé que Asia-Pacífico crezca a una CAGR del 10,34% hasta 2031, respaldado por el desarrollo en Japón, India, China y Corea del Sur.
Última actualización de la página el:



