
Tamanho e Participação do Mercado de Tratamento da Doença de Niemann-Pick Tipo C
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
| Tamanho do Mercado (2027) | 148.97 Milhões de dólares |
| Tamanho do Mercado (2032) | 429.68 Milhões de dólares |
| Taxa de crescimento (2027 - 2032) | 23.60 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Tratamento da Doença de Niemann-Pick Tipo C por Mordor Intelligence
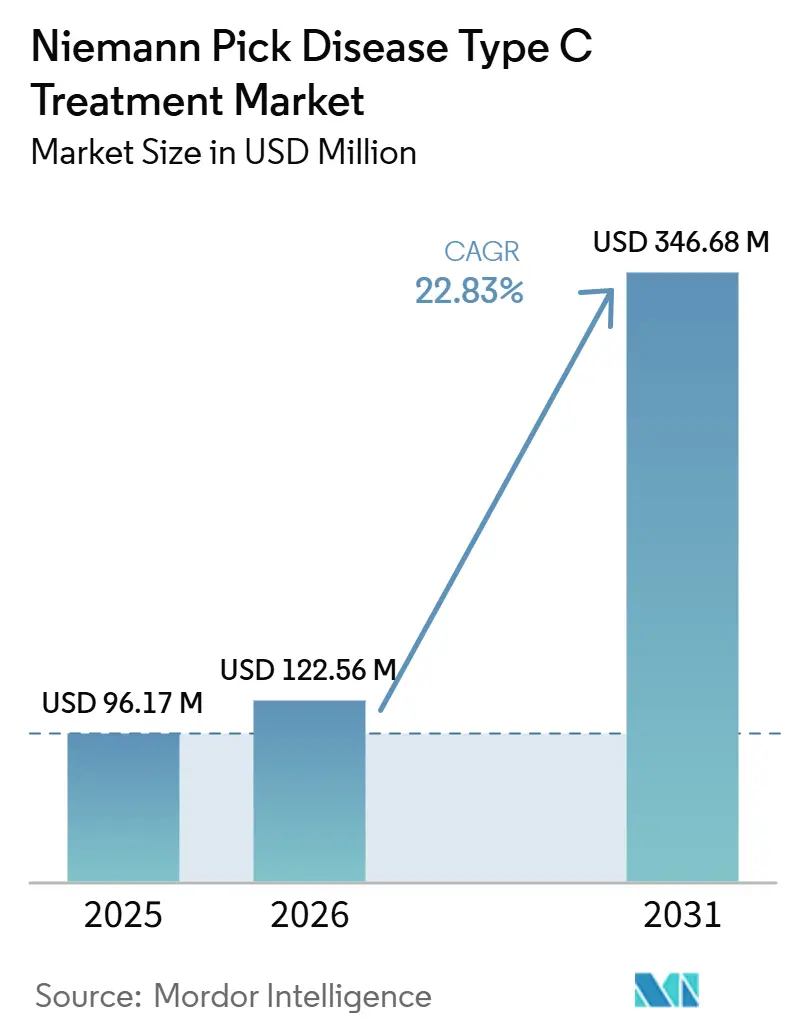
O tamanho do Mercado de Tratamento da Doença de Niemann Pick Tipo C deve aumentar de 120,53 milhões de USD em 2026 para 148,97 milhões de USD em 2027 e atingir 429,68 milhões de USD até 2032, crescendo a um CAGR de 23,60% entre 2027 e 2032.
O mercado está sendo impulsionado por aprovações regulatórias recentes de terapias específicas para a doença, diagnóstico genético aprimorado, crescente conscientização sobre doenças raras de armazenamento lisossômico e um pipeline crescente de tratamentos modificadores da doença. A expansão das iniciativas de triagem neonatal, o fortalecimento da defesa dos pacientes e o aumento dos investimentos no desenvolvimento de medicamentos órfãos estão acelerando a adoção de tratamentos. Além disso, os avanços em terapia gênica, terapia de redução de substrato e abordagens neuroprotetoras devem ampliar as opções terapêuticas futuras e sustentar o crescimento contínuo do mercado.
Principais Conclusões do Relatório
- Por tipo de tratamento, a terapia de redução de substrato (TRS) liderou o mercado de tratamento da Doença de Niemann-Pick Tipo C com uma participação de mercado de 36,13% em 2026. Em contrapartida, a terapia gênica deve registrar o CAGR mais rápido, de 26,25%, durante 2027–2032.
- Por tipo de molécula, as pequenas moléculas responderam por 56,14% do mercado de tratamento da Doença de Niemann-Pick Tipo C em 2026, enquanto os vetores gênicos devem registrar o CAGR mais elevado, de 25,52%, até 2032.
- Por via de administração, as terapias orais dominaram 61,25% do mercado de tratamento da Doença de Niemann-Pick Tipo C em 2026. Em contrapartida, as terapias intravenosas devem expandir-se ao CAGR mais rápido, de 24,73%, ao longo do período de previsão.
- Por faixa etária do paciente, o segmento pediátrico (2–11 anos) capturou 53,63% do mercado de tratamento da Doença de Niemann-Pick Tipo C em 2026, enquanto o segmento neonatal (<1 mês) deve crescer ao CAGR mais elevado, de 24,86%, até 2032.
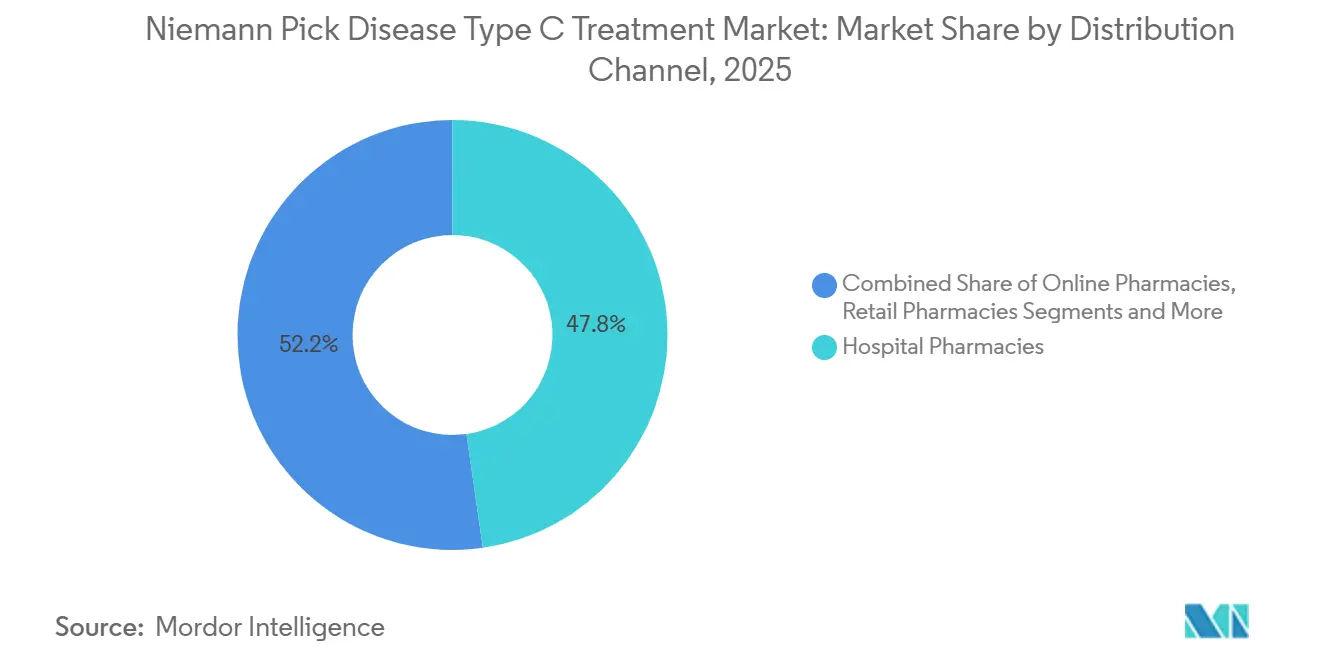
- Por canal de distribuição, as farmácias hospitalares detinham uma participação de 47,76% no mercado de tratamento da Doença de Niemann-Pick Tipo C em 2026. Em contrapartida, as farmácias especializadas devem registrar o CAGR mais rápido, de 26,16%, durante o período de previsão.
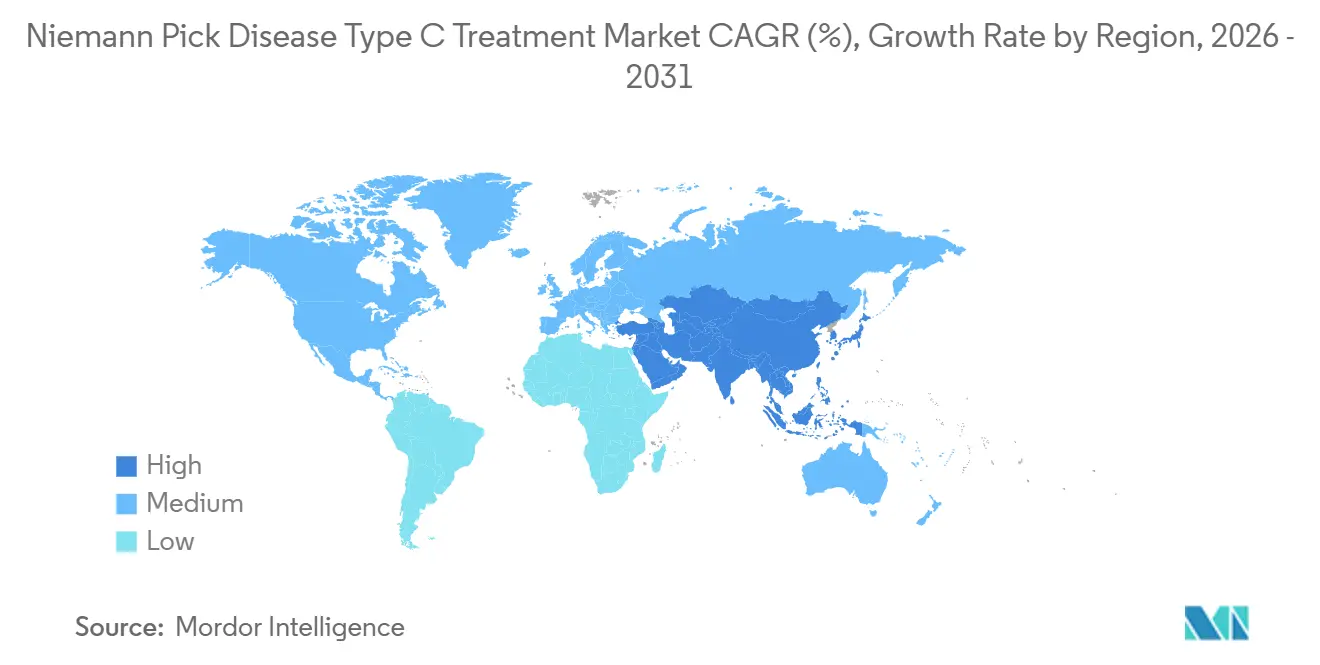
- Por geografia, a América do Norte detinha 41,33% da participação no mercado de tratamento da Doença de Niemann-Pick Tipo C em 2026, enquanto a Ásia-Pacífico deve ser o mercado regional de crescimento mais rápido, com um CAGR de 24,02%, até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Vouchers de Revisão Prioritária da FDA para Doenças Ultrarrara | +4.2% | América do Norte, com repercussão na UE | Curto prazo (≤ 2 anos) |
| Aumento do Financiamento de Biotecnologia Apoiado por Filantropia de Impacto | +3.8% | Global, centros da Costa Leste dos EUA | Médio prazo (2-4 anos) |
| Maturação das Tecnologias de Terapia Gênica de Plataforma | +3.5% | América do Norte e UE, adoção inicial no Japão | Longo prazo (≥ 4 anos) |
| Extensões de Exclusividade para Medicamentos Órfãos na APAC | +2.9% | Japão, Coreia do Sul, China, Sudeste Asiático | Médio prazo (2-4 anos) |
| Biomarcadores Digitais Complementares Acelerando Ensaios | +2.4% | Global, liderado por pilotos da FDA dos EUA e da EMA | Médio prazo (2-4 anos) |
| Consórcios de História Natural Indústria-Academia | +2.1% | Global, ancorado pelo NIH e pelas Redes de Referência da UE | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Vouchers de Revisão Prioritária da FDA para Doenças Ultrarrara
O programa de Voucher de Revisão Prioritária para Doenças Pediátricas Raras tornou-se um subsídio fundamental quando os vouchers foram negociados por USD 95 milhões a USD 110 milhões em 2024–2025.[1] Zevra Therapeutics e IntraBio recuperaram aproximadamente metade dos gastos da Fase 3 com a venda do voucher, reformulando os cálculos de valor presente líquido que antes desestimulavam o investimento em populações abaixo de 4.000 pacientes nos EUA. O Congresso prorrogou a elegibilidade ao voucher até 2026, preservando o impulso e incentivando os patrocinadores a priorizar subgrupos pediátricos para garantir a designação. O consequente afluxo de registros de Novos Medicamentos em Investigação deverá sustentar um crescimento de pipeline de dois dígitos.
Aumento do Financiamento de Biotecnologia Apoiado por Filantropia de Impacto
As fundações de pacientes agora investem como acionistas, reinvestindo os retornos em programas subsequentes. O Fundo Ara Parseghian e grupos similares cofinanciaram IntraBio e Regenxbio, reduzindo em um ano os prazos típicos da Série A e fornecendo registros vitais, que de outra forma custariam USD 5 milhões para construir. Famílias de investidores de impacto, exemplificadas pelo compromisso de USD 125 milhões da Fundação Gilbert Family com a neurofibromatose, enxergam programas ultrarrara como empreendimentos sociais de alto potencial de valorização.
Maturação das Tecnologias de Terapia Gênica de Plataforma
Vetores AAV9 registraram expressão do transgene NPC1 de 60-70% em células de Purkinje e hepatócitos em modelos de grandes animais, dobrando a sobrevida mediana em camundongos knockout.[2] Cápsides de próxima geração, como AAV-PHP.B, cruzam a barreira hematoencefálica com muito mais eficiência, tornando viável a administração intravenosa em dose única para lactentes. CDMOs como Catalent e Lonza estão triplicando a produção de AAV até 2027, o que aliviará a atual escassez de fornecimento de doses e permitirá lançamentos multirregionais.
Extensões de Exclusividade para Medicamentos Órfãos na APAC
O Japão ampliou a exclusividade para 12 anos, a Coreia do Sul para 15 anos, e a China reduziu pela metade os prazos de revisão para medicamentos já aprovados nos EUA ou na UE. Esses incentivos são relevantes porque a prevalência pan-asiática é o dobro da europeia, mas historicamente subdiagnosticada. Os fabricantes agora podem recuperar o investimento mais rapidamente, e a precificação escalonada na China incentiva um maior volume de pacientes tratados em troca de uma receita menor por paciente.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Altas Taxas de Complicações na Administração Intratecal | −2.3% | Global, aguda em coortes pediátricas | Curto prazo (≤ 2 anos) |
| Obstáculos de Escalonamento de CMC para Ciclodextrina | −1.9% | Centros de fabricação da América do Norte e da UE | Médio prazo (2-4 anos) |
| Riscos de Falência entre Startups de Ativo Único | −1.6% | Global, notadamente empresas dos EUA e da UE com capital de risco | Curto prazo (≤ 2 anos) |
| Conjuntos de Dados de Evidências do Mundo Real Limitados para Pagadores | −1.4% | Jurisdições de ATS da Europa e dos EUA | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Altas Taxas de Complicações na Administração Intratecal
Meningite química e infecções por cateter ocorrem em 8-12% dos pacientes com dosagem intratecal, desencadeando neuroimagem adicional e escrutínio dos pagadores.[3] O Instituto Nacional de Saúde e Excelência em Cuidados do Reino Unido reteve a recomendação para o miglustat intratecal em 2025, citando incerteza na relação risco-benefício. A via intravenosa da terapia gênica visa contornar essas responsabilidades de segurança, embora o gerenciamento da resposta imune permaneça essencial.
Obstáculos de Escalonamento de CMC para Formulações de Ciclodextrina
Lotes de hidroxipropil-beta-ciclodextrina superiores a 100 quilogramas devem atender a limites rigorosos de impurezas, e lotes reprovados custam até USD 1 milhão cada. A Cyclo Therapeutics adiou seu Pedido de Licença Biológica do 4º trimestre de 2024 para o 2º trimestre de 2025, evidenciando a robustez limitada do processo em escala comercial. Os reguladores exigem três execuções consecutivas em conformidade, um requisito que força os patrocinadores menores a parcerias com CDMOs, inflacionando o custo dos produtos.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Tratamento:
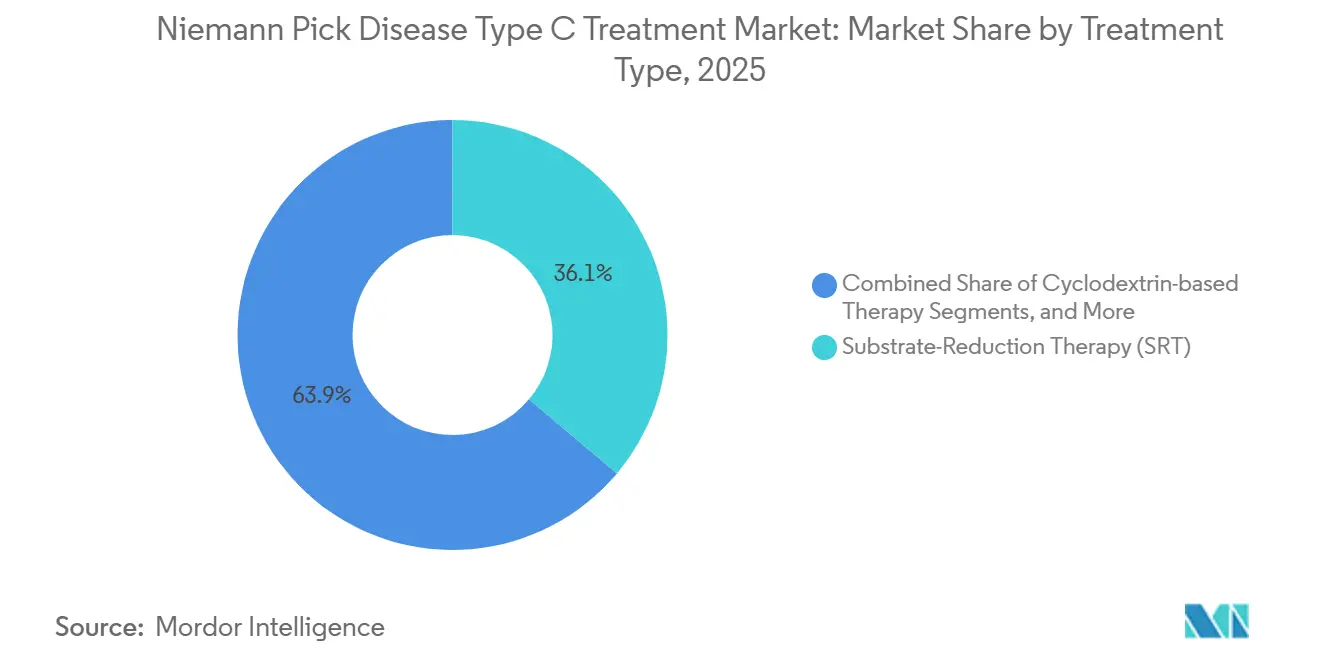
A Terapia Gênica Ganha TerrenoA Terapia de Redução de Substrato manteve 36,13% da participação no mercado de Tratamento da Doença de Niemann Pick Tipo C em 2026, em grande parte devido ao status off-label consolidado do miglustat. A Terapia Gênica deve crescer a uma taxa composta anual de 26,25%, sustentada por candidatos AAV9, como RGX-NPC1 e PBGM01, que estão entrando em ensaios multicêntricos. O mercado de Tratamento da Doença de Niemann Pick Tipo C para Terapia Gênica é apoiado por alegações de durabilidade de dose única e pela aceitação regulatória de controles externos de história natural. A Terapia Baseada em Ciclodextrina apresenta taxas de eventos adversos e obstáculos de fabricação que podem limitar o crescimento. A Terapia com Chaperonas Moleculares, liderada pelo arimoclomol, beneficia-se da vantagem de pioneirismo, mas enfrenta ceticismo após ter ficado próxima de não atingir seu desfecho primário.
Em modelos clínicos, os vetores AAV9 restauram 65–70% da expressão de NPC1 e prolongam a sobrevida em metade em relação aos controles não tratados. A orientação da FDA de 2024 permite desenhos de braço único, reduzindo os custos dos ensaios em 30%. Os sinais de ototoxicidade das ciclodextrinas e a carga logística, incluindo punções lombares semanais, dificultam a adoção pelos médicos. Consequentemente, regimes combinados que associam a redução de substrato à terapia gênica estão sendo explorados para compensar as deficiências de cada modalidade.

Por Tipo de Molécula:
Vetores Crescem Apesar da Dominância das Moléculas PequenasAs Pequenas Moléculas representaram 56,14% da receita de 2026, mas sua dominância será reduzida à medida que os vetores se expandem a um CAGR de 25,52%. A participação no mercado de Tratamento da Doença de Niemann Pick Tipo C para Vetores Gênicos deve aumentar para 34% até 2032, refletindo a crescente preferência dos pacientes por intervenções de dose única. Os Carboidratos Complexos mantêm uma fatia de 20%, mas enfrentam barreiras de CMC. As enzimas biológicas permanecem em fase exploratória devido às limitações da barreira hematoencefálica.
Dados pré-clínicos demonstram durabilidade do AAV9 por mais de 18 meses em primatas não humanos. As pequenas moléculas, embora escaláveis e convenientes por via oral, principalmente retardam, em vez de interromper, a neurodegeneração. Os carboidratos complexos podem perder relevância se a terapia gênica se mostrar curativa e as formulações intravenosas mais seguras não conseguirem igualar a eficácia intratecal. As estratégias de reposição enzimática podem ressurgir quando as plataformas de transcitose mediada por receptor amadurecerem.
Por Via de Administração:
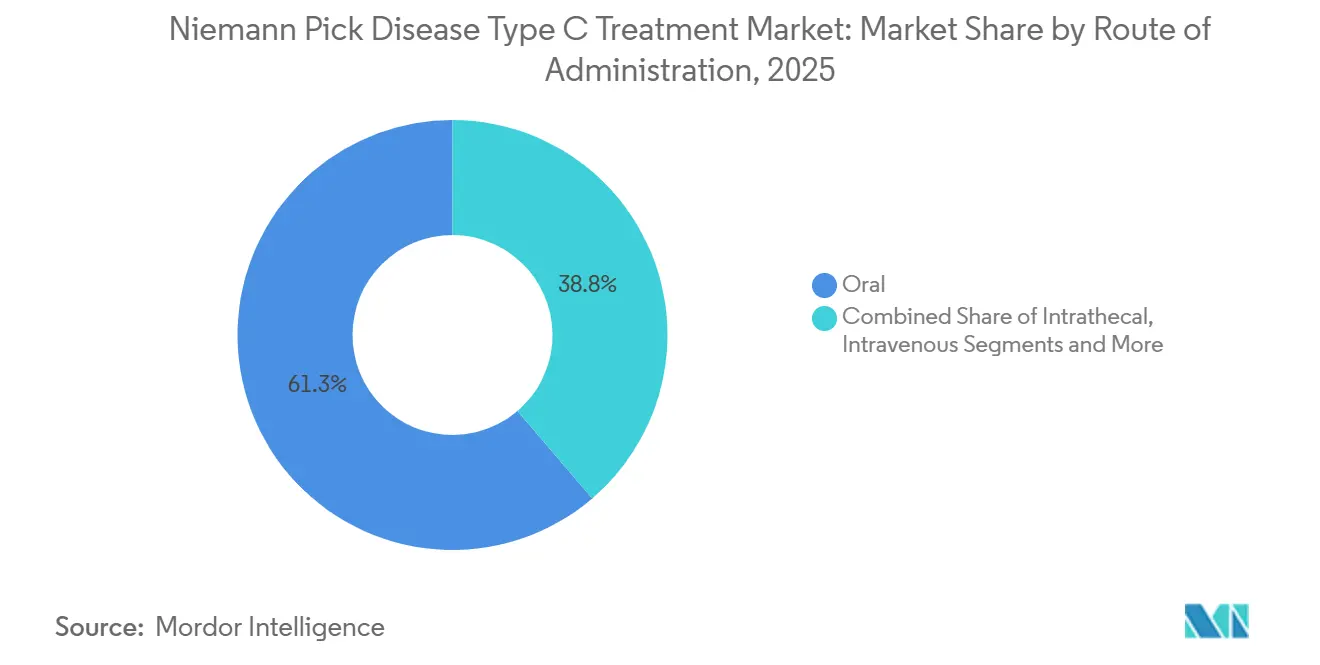
Oral Lidera, Intravenosa AceleraAs terapias orais detinham 61,25% de participação em 2026, um reflexo da preferência dos pacientes e da facilidade de distribuição. As modalidades intravenosas crescerão a um CAGR de 24,73%, impulsionadas tanto pelas infusões de ciclodextrina quanto pela terapia gênica sistêmica com AAV. Os procedimentos intratecais crescem de forma mais modesta devido às taxas de complicações e às necessidades de infraestrutura.
A terapia gênica intravenosa amplia a elegibilidade para neonatos que não podem ser submetidos a punções lombares, reduzindo os custos procedimentais por paciente em até 50.000 USD. Os agentes orais continuarão como terapia de manutenção após a transferência gênica. A ciclodextrina intratecal demonstra reduções de 30–40% no colesterol do líquido cefalorraquidiano, mas enfrenta obstáculos logísticos. Os reservatórios intracerebroventiculares permanecem restritos a centros terciários com capacidade neurocirúrgica.
Por Faixa Etária do Paciente:
O Rastreamento Neonatal Transforma a DemandaOs pacientes pediátricos responderam por 53,63% da participação em 2026, mas os diagnósticos neonatais aumentarão rapidamente graças à expansão dos painéis de triagem neonatal em estados dos EUA e em países selecionados da UE. A participação no mercado de Tratamento da Doença de Niemann Pick Tipo C para neonatos está crescendo a um CAGR de 24,86%. Os grupos de lactentes e pediátricos ainda dominarão os volumes absolutos, enquanto os grupos de adolescentes e adultos permanecem subdiagnosticados devido a apresentações com manifestações psiquiátricas em primeiro plano.
A triagem neonatal permite a intervenção pré-sintomática, retardando o início neurológico em até 18 meses quando o tratamento começa nas primeiras semanas de vida. A dosagem única da terapia gênica se adapta às vias de cuidado neonatal, enquanto os regimes orais crônicos enfrentam problemas de adesão. Os atrasos diagnósticos em adolescentes comprimem as janelas terapêuticas, mas campanhas de conscientização e a expansão dos testes genéticos poderiam reduzir a latência.
Por Canal de Distribuição:
Farmácias Especializadas em AscensãoAs farmácias hospitalares responderam por 47,76% da receita em 2026, mas as farmácias especializadas registrarão um CAGR de 26,16%, capitalizando na dispensação domiciliar e no monitoramento de desfechos. Os pontos de venda no varejo contribuem marginalmente, e os canais online permanecem incipientes devido à regulamentação rigorosa.
Os provedores especializados gerenciam contratos baseados em valor, apoiando a adesão e a coleta de dados que os pagadores exigem cada vez mais. As farmácias hospitalares continuarão liderando para infusões de terapia gênica e dosagem intratecal. As farmácias de varejo podem ganhar espaço apenas se surgirem agentes orais de dose única diária, enquanto as farmácias online enfrentam escrutínio sob as regras de dispensação remota.
Análise Geográfica
Mercado de Tratamento da Doença de Niemann Pick Tipo C na América do Norte
A América do Norte detinha 41,33% da participação no mercado de Tratamento da Doença de Niemann Pick Tipo C em 2026. As aprovações da FDA do Miplyffa e do Aqneursa, juntamente com as redes de história natural financiadas pelo NIH, reduziram os custos dos ensaios e aceleraram a adoção. O marco regulatório canadense de 2024 para doenças ultrarraras cofinancia a cobertura provincial, melhorando o acesso, enquanto o México permanece subpenetrado, mas está construindo centros de excelência em hospitais privados. O ambiente de reembolso da região suporta preços de tabela acima de 300.000 USD anuais.
Mercado de Tratamento da Doença de Niemann Pick Tipo C na Europa
Na Europa, Alemanha, França e Reino Unido beneficiam de registos de doenças lisossomais de armazenamento de longa data, mas os processos fragmentados de avaliação de tecnologias de saúde atrasam a entrada no mercado em mais de um ano após a aprovação da EMA. As Redes Europeias de Referência transfronteiriças estão a harmonizar os diagnósticos e a reduzir os custos de inscrição por paciente; no entanto, as negociações com os pagadores dependem de evidências de eficácia a longo prazo.
Mercado de Tratamento da Doença de Niemann Pick Tipo C na APAC
A Ásia-Pacífico deve crescer a um CAGR de 24,02% até 2032. A extensão da exclusividade no Japão para 12 anos e as revisões aceleradas encurtam os prazos de comercialização. O processo de Revisão Prioritária da China reduz pela metade o tempo médio de aprovação, embora o reembolso varie acentuadamente entre cidades de primeiro e terceiro nível. A Coreia do Sul e a Austrália lançaram registros de doenças raras apoiados pelo governo, atraindo patrocinadores globais. A Índia permanece incipiente porque os custos diretos ao paciente desestimulam a adoção.
Mercado de Tratamento da Doença de Niemann Pick Tipo C na LATAM e MEA
O Resto do Mundo inclui a América Latina, o Médio Oriente e África. A via judicial do Brasil ocasionalmente garante cobertura de medicamentos órfãos, enquanto os países do Golfo estão a investir em medicina genómica como parte das visões nacionais. A capacidade de diagnóstico e os quadros de reembolso continuarão a ser fatores limitantes até ao final do período de previsão.
Cenário Competitivo
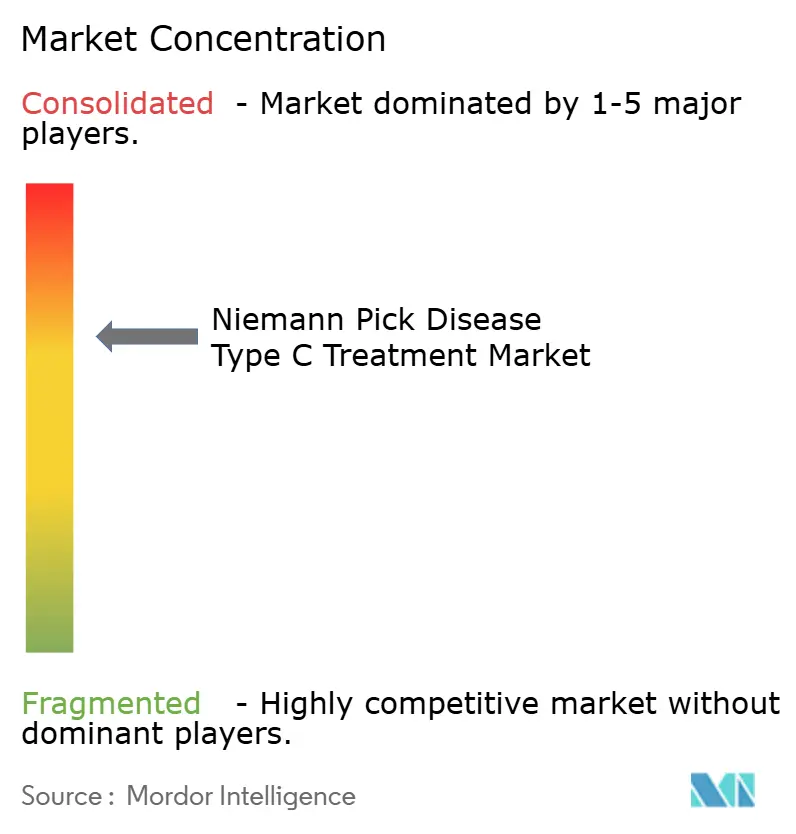
O mercado de Tratamento da Doença de Niemann-Pick Tipo C é altamente fragmentado. Empresas de primeiro nível (Actelion da Johnson & Johnson, Sanofi) coexistem com especialistas apoiados por capital de risco (IntraBio, Regenxbio, Passage Bio, Cyclo Therapeutics). Os registros legados da Actelion a posicionam para potenciais aquisições de candidatos de terapia gênica em estágio avançado. Empresas menores aproveitam parcerias com grupos de defesa de pacientes para encurtar os ciclos de recrutamento; a IntraBio concluiu ensaios pivotais em 18 meses, metade da média para doenças ultrarrara.
As oportunidades de espaço em branco incluem regimes combinados e cápsides AAV de próxima geração com penetração superior na barreira hematoencefálica. Os depósitos de patentes para AAV-PHP.B e AAV-PHP.eB revelam uma estratégia de proteção contra a obsolescência da primeira geração. CDMOs com suítes para doenças de armazenamento lisossomal, notadamente Catalent e Lonza, ganham poder de negociação como guardiões da fabricação. A estratégia regulatória também diferencia os concorrentes: garantir um Voucher de Doença Pediátrica Rara entrega USD 100 milhões de capital não dilutivo, financiando a expansão do pipeline e reforçando a vantagem competitiva.
Líderes do Setor de Tratamento da Doença de Niemann-Pick Tipo C
-
Johnson & Johnson
-
IntraBio Ltd.
-
Rafael Holdings
-
Mandos LLC
-
Orphazyme A/S
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Tratamento da Doença de Niemann Pick Tipo C Empresas cobertas neste relatório
- Azafaros B.V.
- Denali Therapeutics
- IntraBio Ltd.
- Johnson & Johnson (Actelion)
- Mallinckrodt Pharma
- Mandos LLC (Beren Tx)
- Orphazyme
- Passage Bio Inc.
- Perlara
- Rafael Holdings
- Regenxbio Inc.
- Sanofi
- Zevra Therapeutics.
Desenvolvimentos industriais recentes em Mercado de Tratamento da Doença de Niemann Pick Tipo C
- Setembro de 2025: Dados do subestudo aberto de Fase 3 TransportNPC da Cyclo Therapeutics sobre o Trappsol Cyclo foram apresentados no 15º ICIEM, destacando a dosagem intravenosa de 2.000 mg/kg
- Setembro de 2024: A FDA aprovou o Miplyffa da Zevra Therapeutics para NPC, concedendo à empresa um Voucher de Revisão Prioritária avaliado em cerca de USD 100 milhões
- Setembro de 2024: A IntraBio recebeu aprovação da FDA para o Aqneursa, garantindo um Voucher de Revisão Prioritária e iniciando um registro de 5 anos com 200 pacientes
Escopo do Relatório Global do Mercado de Tratamento da Doença de Niemann-Pick Tipo C
O tratamento da Doença de Niemann-Pick Tipo C (NPC) é uma abordagem multidisciplinar destinada a retardar a progressão deste raro distúrbio neurodegenerativo, gerenciando os sintomas e reduzindo o acúmulo de lipídios no cérebro e nos tecidos.
O Relatório do Mercado de Tratamento da Doença de Niemann-Pick Tipo C é segmentado por Tipo de Tratamento, Tipo de Molécula, Via de Administração, Faixa Etária do Paciente, Canal de Distribuição e Geografia. Por Tipo de Tratamento, o mercado é segmentado em Terapia de Redução de Substrato, Terapia Baseada em Ciclodextrina, Terapia com Chaperonas Moleculares, Terapia Gênica e Terapia Sintomática/Adjuvante. Por Tipo de Molécula, o mercado é segmentado em Molécula Pequena, Carboidrato Complexo, Vetor Gênico, Enzima Biológica e Combinação/Outro. Por Via de Administração, o mercado é segmentado em Oral, Intratecal, Intravenoso, Intracerebroventricular e Subcutâneo. Por Faixa Etária do Paciente, o mercado é segmentado em Neonato, Lactente, Pediátrico, Adolescente, Adulto e Geriátrico. Por Canal de Distribuição, o mercado é segmentado em Farmácias Hospitalares, Farmácias Especializadas, Farmácias de Varejo e Farmácias Online. Por Geografia, o mercado é segmentado em América do Norte, Europa, Ásia-Pacífico e Restante do Mundo. As Previsões de Mercado são Fornecidas em Termos de Valor (USD).
Visão geral da segmentação
| Terapia de Redução de Substrato (TRS) |
| Terapia Baseada em Ciclodextrina |
| Terapia com Chaperonas Moleculares |
| Terapia Gênica |
| Terapia Sintomática / Adjuvante |
| Molécula Pequena |
| Carboidrato Complexo |
| Vetor Gênico |
| Enzima Biológica |
| Combinação / Outro |
| Oral |
| Intratecal |
| Intravenoso |
| Intracerebroventricular (ICV) |
| Subcutâneo (de suporte) |
| Neonato (< 1 mês) |
| Lactente (1–24 meses) |
| Pediátrico (2–11 anos) |
| Adolescente (12–17 anos) |
| Adulto (18–64 anos) |
| Geriátrico (≥ 65 anos) |
| Farmácias Hospitalares |
| Farmácias Especializadas |
| Farmácias de Varejo |
| Farmácias Online |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemanha |
| França | |
| Reino Unido | |
| Itália | |
| Espanha | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Japão | |
| Índia | |
| Coreia do Sul | |
| Austrália | |
| Restante da Ásia-Pacífico | |
| Restante do Mundo |
| Por Tipo de Tratamento | Terapia de Redução de Substrato (TRS) | |
| Terapia Baseada em Ciclodextrina | ||
| Terapia com Chaperonas Moleculares | ||
| Terapia Gênica | ||
| Terapia Sintomática / Adjuvante | ||
| Por Tipo de Molécula | Molécula Pequena | |
| Carboidrato Complexo | ||
| Vetor Gênico | ||
| Enzima Biológica | ||
| Combinação / Outro | ||
| Por Via de Administração | Oral | |
| Intratecal | ||
| Intravenoso | ||
| Intracerebroventricular (ICV) | ||
| Subcutâneo (de suporte) | ||
| Por Faixa Etária do Paciente | Neonato (< 1 mês) | |
| Lactente (1–24 meses) | ||
| Pediátrico (2–11 anos) | ||
| Adolescente (12–17 anos) | ||
| Adulto (18–64 anos) | ||
| Geriátrico (≥ 65 anos) | ||
| Por Canal de Distribuição | Farmácias Hospitalares | |
| Farmácias Especializadas | ||
| Farmácias de Varejo | ||
| Farmácias Online | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemanha | |
| França | ||
| Reino Unido | ||
| Itália | ||
| Espanha | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Japão | ||
| Índia | ||
| Coreia do Sul | ||
| Austrália | ||
| Restante da Ásia-Pacífico | ||
| Restante do Mundo | ||
Principais Perguntas Respondidas no Relatório
Qual é o valor projetado do mercado de Tratamento da Doença de Niemann Pick Tipo C em 2032?
O mercado deve atingir 429,68 milhões de USD até 2032, a um CAGR de 23,60%.
Qual modalidade de tratamento deve crescer mais rapidamente até 2032?
A Terapia Gênica está prestes a se expandir a um CAGR de 26,25%, impulsionada por candidatos baseados em AAV9 que entram em ensaios de estágio intermediário.
Qual é a importância das farmácias especializadas na distribuição futura?
As farmácias especializadas devem crescer a um CAGR de 26,16% e superar 140 milhões de USD em receita de canal até 2032.
Por que a região Ásia-Pacífico é atraente para os patrocinadores?
O crescimento da Ásia-Pacífico a um CAGR de 24,02% decorre das janelas de exclusividade mais longas do Japão e dos processos de revisão acelerados da China.
Quais são as principais preocupações de segurança que limitam as terapias intratecais?
Meningite química e infecções por cateter ocorrem em até 12% dos casos, gerando cautela dos pagadores e monitoramento regulatório.
Como os Vouchers de Revisão Prioritária impactam a economia dos desenvolvedores?
Vouchers no valor de aproximadamente USD 100 milhões podem compensar quase metade dos custos dos ensaios em estágio avançado, incentivando o investimento em indicações ultrarrara.