
Tamanho e Participação do Mercado de Neurotecnologia
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 17.84 Bilhões de dólares |
| Tamanho do Mercado (2031) | 33.05 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 13.12 % |
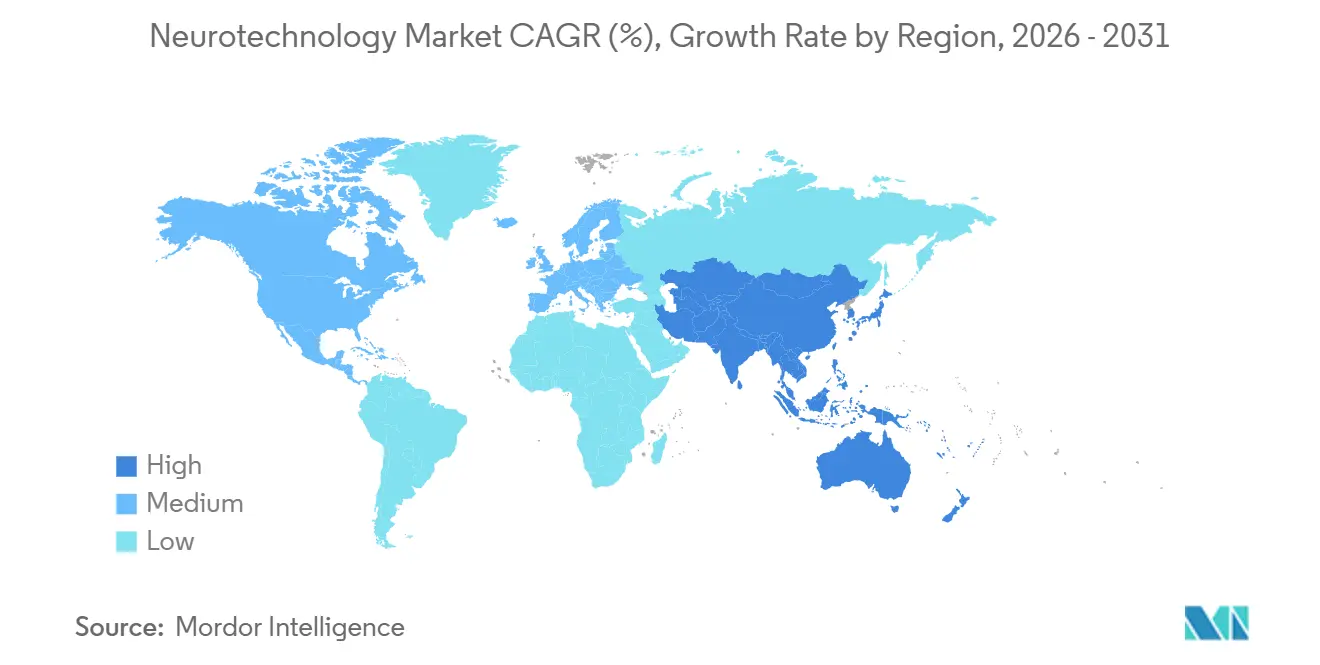
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
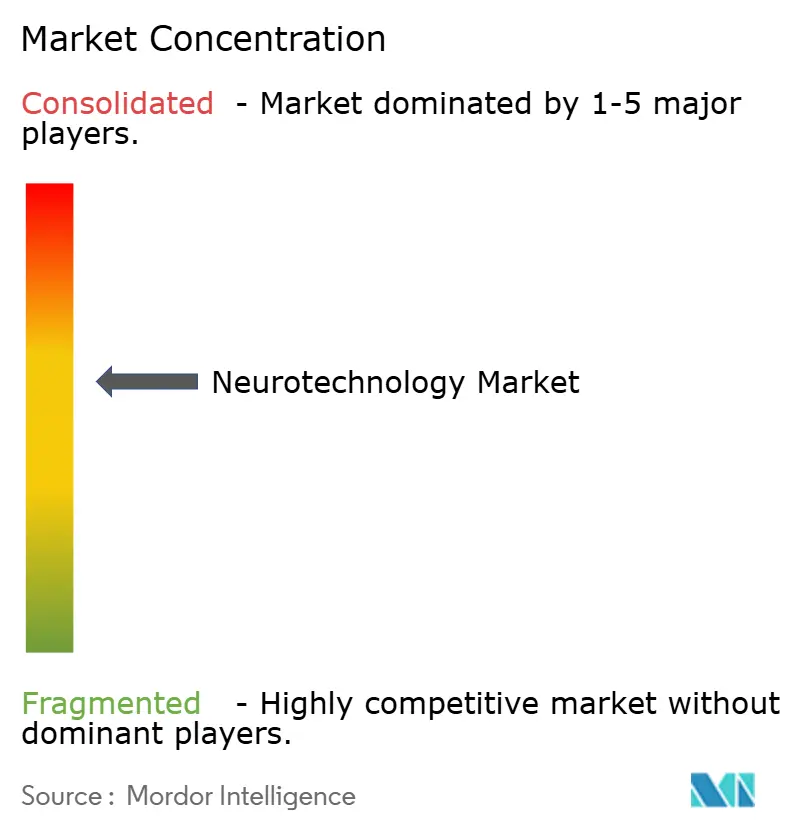
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Neurotecnologia por Mordor Intelligence
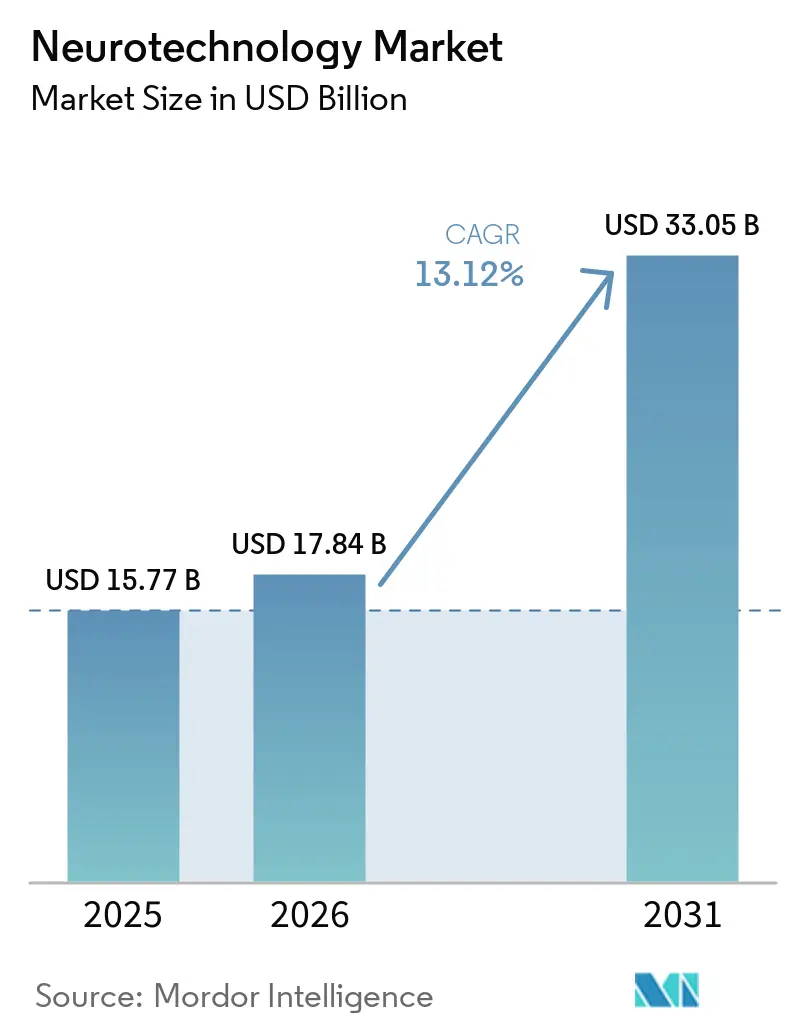
Espera-se que o tamanho do mercado de neurotecnologia cresça de USD 15,77 bilhões em 2025 para USD 17,84 bilhões em 2026 e está previsto para atingir USD 33,05 bilhões até 2031 a um CAGR de 13,12% no período 2026-2031. O crescimento está sendo impulsionado por rápidos avanços em interfaces cérebro-computador, pela crescente validação clínica para neuroestimulação adaptativa e pela crescente prevalência de distúrbios neurológicos em sociedades envelhecidas. A adoção na Ásia-Pacífico está crescendo rapidamente com base em iniciativas de pesquisa apoiadas pelo governo, enquanto as reformas de reembolso na América do Norte estão removendo obstáculos comerciais de longa data. A concorrência está se intensificando à medida que multinacionais de tecnologia colaboram com startups de interfaces neurais para acelerar as iterações de produtos e acessar fluxos de dados proprietários. Ao mesmo tempo, os órgãos reguladores estão refinando os caminhos de aprovação para novas categorias de neurotecnologia, criando tanto oportunidades para designação de via rápida quanto desafios em torno da vigilância pós-comercialização.
Principais Conclusões do Relatório
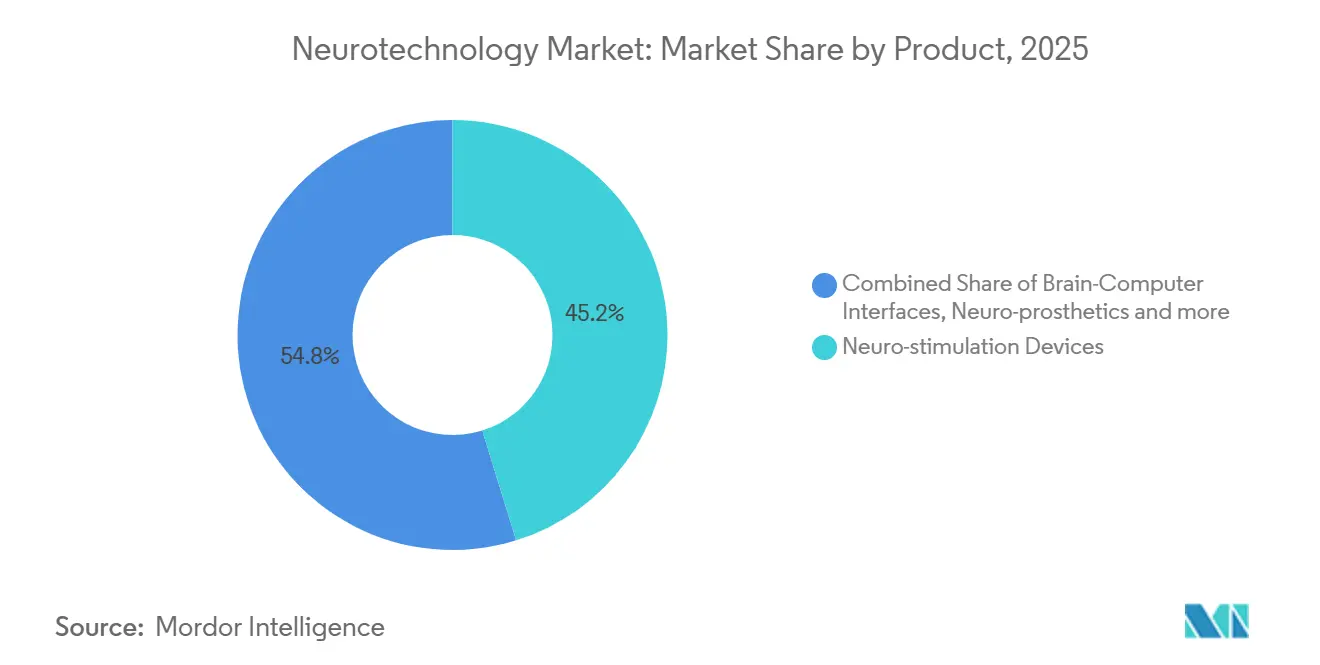
- Por tipo de produto, os dispositivos de neuroestimulação comandaram 45,21% da participação do mercado de neurotecnologia em 2025, enquanto as interfaces cérebro-computador estão projetadas para se expandir a um CAGR de 15,98% até 2031.
- Por aplicação, a gestão da dor crônica representou 40,05% do tamanho do mercado de neurotecnologia em 2025; depressão e outros distúrbios neuropsiquiátricos registram o maior CAGR projetado de 15,07% até 2031.
- Por usuário final, os hospitais detinham 65,79% da participação do mercado de neurotecnologia em 2025, enquanto os ambientes de cuidados domiciliares devem avançar a um CAGR de 14,02% entre 2026 e 2031.
- Por geografia, a América do Norte gerou 39,10% da receita em 2025; a Ásia-Pacífico está prevista para ser a região de crescimento mais rápido com um CAGR de 14,94% no mesmo período.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Crescente prevalência de distúrbios neurológicos | +3.2% | Global | Longo prazo (≥ 4 anos) |
| Avanços em neurociência e interfaces habilitadas por IA | +2.8% | América do Norte, Europa, Leste Asiático | Médio prazo (2-4 anos) |
| Crescente demanda por opções de tratamento melhoradas | +2.4% | Global | Médio prazo (2-4 anos) |
| Aumento do financiamento público e privado | +1.9% | Ásia-Pacífico, Europa, América do Norte | Curto prazo (≤ 2 anos) |
| Tendência para neurointervencões minimamente e não invasivas | +1.6% | Global, com adoção antecipada em mercados desenvolvidos | Médio prazo (2-4 anos) |
| Surgimento da neurotecnologia para o consumidor | +1.2% | América do Norte, Europa, Leste Asiático | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Crescente Prevalência de Distúrbios Neurológicos
A carga global de doenças neurodegenerativas ultrapassou 50 milhões de casos e continua a crescer em conjunto com o envelhecimento das populações.[1] Somente nos Estados Unidos, a doença de Parkinson afeta 5%–10% da população geriátrica a cada ano, com aproximadamente 500.000 novos diagnósticos anualmente.[2] Os planejadores do sistema de saúde estão direcionando capital para dispositivos de intervenção precoce que podem retardar o declínio funcional e reduzir os custos de cuidados de longo prazo. Essa realidade demográfica sustenta investimentos agressivos em plataformas de monitoramento cerebral em estágio inicial posicionadas para futuros protocolos preventivos.
Avanços Crescentes em Neurociência e Tecnologia
Avanços em matrizes de eletrodos em microescala agora permitem que sensores se posicionem entre os folículos capilares mantendo 96,4% de precisão na detecção de sinais durante uso prolongado.[3] Ganhos paralelos na decodificação baseada em modelos de linguagem de grande escala produziram protótipos capazes de traduzir sinais corticais em fala coerente. Essas inovações estão ampliando o mercado de neurotecnologia ao criar classes de produtos híbridos que abrangem tanto dispositivos vestíveis para o consumidor quanto dispositivos médicos regulamentados.
Crescente Demanda por Opções de Tratamento Melhoradas
As limitações farmacológicas no Parkinson e na dor crônica estão direcionando os clínicos para a estimulação cerebral profunda adaptativa e a estimulação da medula espinhal. Estimuladores de medula espinhal de circuito fechado que ajustam a terapia 50 vezes por segundo foram aprovados pela FDA em 2024, permitindo que 84% dos pacientes alcançassem ≥ 50% de redução da dor em 12 meses. Sistemas adaptativos semelhantes para distúrbios do movimento receberam aprovação em 2025, ressaltando como a personalização orientada por dados está se tornando o padrão de cuidado.
Aumento do Financiamento Público e Privado para P&D e Comercialização de Neurotecnologia
Agências governamentais elevaram os programas de interface cérebro-computador (BCI) ao status de prioridade nacional. O plano de ação da China para 2025–2030 lista a BCI entre suas indústrias estratégicas, apoiado por linhas de subsídio dedicadas e incentivos à comercialização. O financiamento de capital de risco permanece robusto, com rodadas de vários milhões de dólares fluindo para desenvolvedores de interfaces neurais em estágio intermediário à medida que os primeiros sucessos regulatórios reduzem o risco de novos modelos de negócios.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Altos custos iniciais de dispositivos e procedimentos | -2.1% | Economias emergentes | Médio prazo (2-4 anos) |
| Aprovações regulatórias multirregionais complexas | -1.8% | Global | Longo prazo (≥ 4 anos) |
| Lacunas de reembolso e força de trabalho qualificada limitada | -1.6% | Ásia-Pacífico, América Latina, África | Médio prazo (2-4 anos) |
| Evidências clínicas limitadas e dados de longo prazo | -1.3% | Global | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Altos Custos Iniciais de Dispositivos e Procedimentos Limitando a Adoção Além dos Hospitais de Nível 1
As plataformas avançadas de neuromodulação podem custar mais de USD 100.000, com componentes implantáveis adicionando USD 20.000–50.000 por paciente. Esse gasto confina as implantações a centros acadêmicos e limita a penetração em ambientes comunitários. A cobertura de seguros é desigual, ampliando os encargos do bolso e reduzindo a adoção em mercados com recursos limitados. Os fabricantes estão testando contratos de compartilhamento de risco e baseados em resultados, mas essas estruturas ainda estão em estágios formativos.
Aprovações Regulatórias Complexas e Multirregionais Atrasando a Entrada no Mercado
Os inovadores em neurotecnologia devem navegar por padrões de segurança divergentes entre a FDA, a Marcação CE europeia e a Administração Nacional de Produtos Médicos da China. A Precision Neuroscience obteve uma aprovação de 30 dias para sua interface cortical sem fio em 2025, mas requer ensaios adicionais para implantes de longo prazo. Esses caminhos em fases estendem o tempo de entrada no mercado e absorvem capital escasso. Empresas menores frequentemente carecem de equipes regulatórias dedicadas, aumentando a probabilidade de lançamentos escalonados ou específicos por região.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise Geográfica
Dispositivos de Neuroestimulação Lideram, Enquanto as Interfaces Cérebro-Computador Registam o Crescimento Mais Rápido
Os dispositivos de neuroestimulação detinham 45,21% do mercado de neurotecnologia em 2025, validando décadas de experiência clínica e reembolso estabelecido. A adoção continua a crescer à medida que algoritmos adaptativos refinam os parâmetros de estimulação em tempo real, reduzindo a habituação e os efeitos secundários. O sistema Inceptiv da Medtronic deteta respostas corporais 50 vezes por segundo para manter os limiares terapêuticos. Esta convergência entre deteção e estimulação está a impulsionar o tamanho do mercado de neurotecnologia associado a sistemas implantáveis em direção a uma expansão estável de meados dos dois dígitos.
As interfaces cérebro-computador (BCIs) estão a escalar mais rapidamente, apoiadas por avanços no design de elétrodos minimamente invasivos e na descodificação baseada em nuvem. As soluções não invasivas geraram 71,35% da receita do mercado de interfaces cérebro-computador em neurotecnologia em 2025, com as toucas de EEG e os elétrodos secos a dominarem os canais ambulatórios hospitalares e de bem-estar do consumidor. O CAGR projetado de 15,98% do segmento torna-o o elemento de crescimento mais rápido do mercado de neurotecnologia, atraindo parcerias entre empresas de dispositivos médicos e líderes em eletrónica de consumo. A integração com headsets de realidade mista sinaliza um potencial transbordamento para a monitorização de saúde convencional, proporcionando novos canais de receita além da neurologia clínica. Estão a emergir estruturas de codesenvolvimento nas quais hardware, firmware e propriedade intelectual de análise de dados são partilhados para acelerar os ciclos de iteração.

A Gestão da Dor Crónica Domina, Enquanto as Indicações Neuropsiquiátricas Impulsionam o Crescimento
A gestão da dor crónica comanda a maior fatia do tamanho do mercado de neurotecnologia, representando 40,05% da receita de 2025. Os sistemas de medula espinhal em circuito fechado prolongam a durabilidade do alívio da dor e permitiram que muitos doentes regressassem ao trabalho sem dependência de opioides. Os pagadores encaram a redução dos custos a jusante — menores taxas de dependência e menos hospitalizações — como justificação para a cobertura, salvaguardando a base de receitas do segmento.
A depressão e as indicações neuropsiquiátricas mais amplas estão a crescer a 15,07% até 2031, catalisadas por modalidades de neuroestimulação não invasivas que podem ser administradas em contexto ambulatório. A estimulação transcraniana por corrente pulsada pré-frontal-cerebelar melhorou o funcionamento social em crianças com perturbação do espetro do autismo durante ensaios aleatorizados. O momentum regulatório está a consolidar-se para os dispositivos psiquiátricos, e os estudos em curso visam formalizar os protocolos de dosagem, alargando ainda mais a população elegível.
Os Hospitais Lideram o Segmento de Utilizadores Finais, Enquanto os Ambientes de Cuidados Domiciliários Registam o Crescimento Mais Rápido
Os hospitais retiveram 65,79% da receita de 2025 devido à sua especialização em implantação de dispositivos, programação e monitorização aguda. Os principais centros académicos recorrem a equipas de cuidados integrados que combinam neurologia, psiquiatria e reabilitação para otimizar os resultados. No entanto, as pressões de custos e as restrições de pessoal estão a motivar os prestadores a transferir o acompanhamento adequado para contextos ambulatórios.
Os ambientes de cuidados domiciliários apresentam um CAGR de 14,02%, à medida que dispositivos de neurotecnologia compactos e conectados permitem a supervisão clínica sem necessidade de visitas presenciais. Os doentes idosos demonstram uma crescente disponibilidade para adotar a monitorização remota quando estão presentes cuidadores familiares. As plataformas de telerreabilitação que associam BCIs à estimulação elétrica funcional demonstraram taxas de recrutamento superiores a 80% e taxas de retenção próximas de 88% em populações com acidente vascular cerebral. Estes resultados sublinham uma base de evidências crescente que apoia modelos de cuidados neurológicos descentralizados.
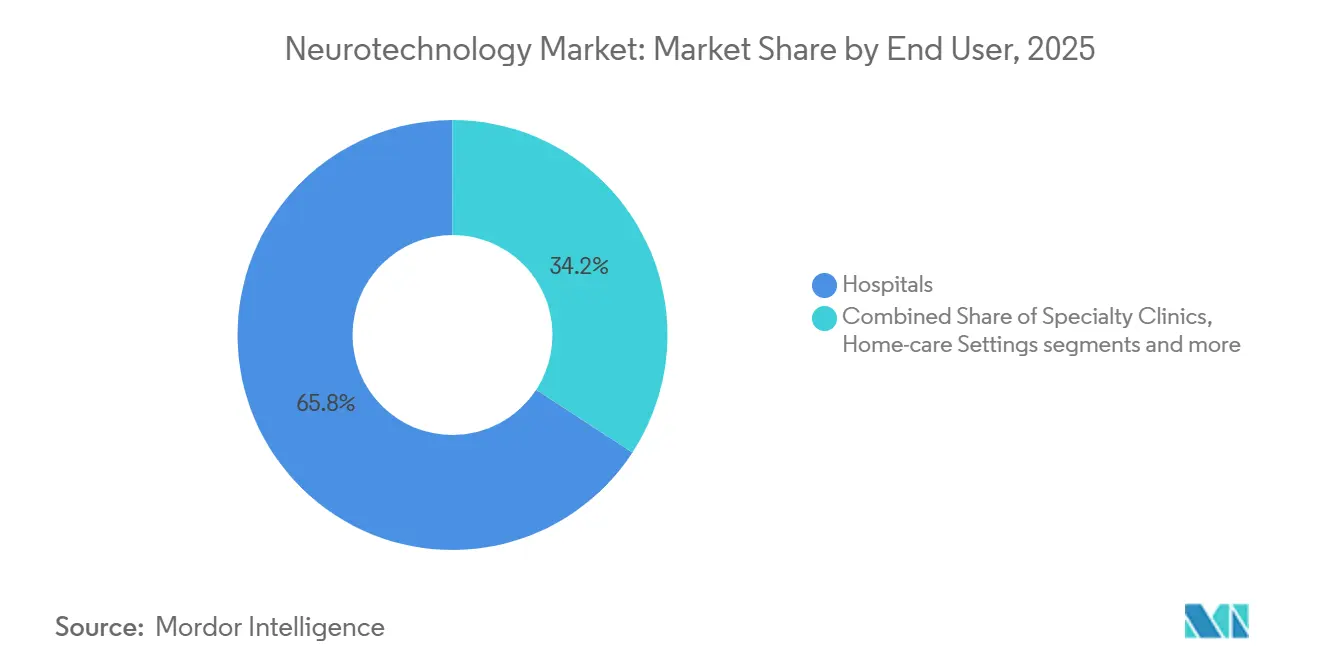
Nota: As quotas de segmento de todos os segmentos individuais estão disponíveis mediante a compra do relatório
Análise de Segmentos
Mercado de Neurotecnologia da América do Norte
A América do Norte gerou 39,10% da receita global em 2025, impulsionada por uma infraestrutura clínica madura, capital de risco ativo e um programa de Dispositivos Inovadores da FDA em aceleração. Aprovações como o primeiro sistema adaptativo de estimulação cerebral profunda do mundo para pacientes com Parkinson ilustram a disposição dos reguladores em agilizar soluções transformadoras. Alianças estratégicas que conectam sistemas hospitalares a empresas de tecnologia estão se multiplicando, permitindo a validação rápida de terapias digitais orientadas por dados neurais.
Mercado de Neurotecnologia da Ásia-Pacífico
A Ásia-Pacífico é a região de crescimento mais rápido do mercado de neurotecnologia, com um CAGR de 14,94% até 2031. A estratégia nacional de interface cérebro-computador da China catalisou consórcios intersetoriais que unem laboratórios acadêmicos a fabricantes de semicondutores, resultando na decodificação em tempo real da fala em chinês com latência inferior a 100 milissegundos. O financiamento governamental, a agilidade manufatureira e os grandes grupos de pacientes domésticos estão encurtando os ciclos de desenvolvimento de produtos. A inovaço paralela no Japão e na Coreia do Sul, aproveitando a expertise em miniaturização de sensores, está produzindo dispositivos de neuromonitoramento não invasivos prontos para exportação.
Mercado de Neurotecnologia da Europa
A Europa mantém uma supervisão regulatória rigorosa, mas sua ênfase em dados de segurança de longo prazo fomentou protocolos pioneiros de neuromodulação para distúrbios do movimento. O Serviço Nacional de Saúde do Reino Unido está testando uma interface cérebro-computador habilitada por ultrassom para modulação do humor em um modelo baseado em valor de 8 milhões de USD. As agências nacionais de reembolso estão avaliando ativamente modelos de custo-efetividade que poderiam viabilizar uma adoção mais ampla assim que os limites de resultados sejam atingidos.
Cenário Competitivo
O mercado de neurotecnologia apresenta concentração moderada: com Medtronic, Abbott e Boston Scientific liderando por meio de portfólios diversificados de dispositivos e redes de serviços em todo o mundo. Cada uma está investindo em aprimoramentos centrados em software que transformam implantes estáticos em plataformas ricas em dados capazes de aprender com as assinaturas neurais específicas de cada paciente.
Os concorrentes emergentes se especializam em eletrodos de filme fino, energia sem fio e mecanismos analíticos baseados em nuvem. Os conglomerados de tecnologia estão cada vez mais ativos: a aquisição do CTRL-Labs pela Meta e as BCIs compatíveis com Apple desenvolvidas pela Synchron ressaltam a convergência entre dispositivos vestíveis para o consumidor e neuroterapêuticos regulamentados.
A diferenciação competitiva agora gira em torno da gestão de dados, salvaguardas de privacidade e transparência algorítmica. As empresas que podem aproveitar com segurança conjuntos de dados neurais longitudinais estão posicionadas para oferecer terapêuticas adaptativas e atualizações de software no estilo de assinatura. Estruturas regulatórias como o 21 CFR Parte 882 exigem padrões rigorosos de desempenho e biocompatibilidade, mas a orientação em evolução sobre plataformas de IA/ML moldará as futuras classificações de produtos.
Líderes do Setor de Neurotecnologia
-
Abbott
-
Boston Scientific
-
Medtronic
-
Cochlear Ltd.
-
LivaNova PLC
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Neurotecnologia Empresas cobertas neste relatório
- Medtronic
- Abbott Laboratories
- Boston Scientific
- LivaNova
- Cochlear
- Nevro
- NeuroPace
- Neuronetics
- Curonix LLC
- Aleva Neurotherapeutics
- Synapse Biomedical
- Synchron
- Blackrock Neurotech LLC
- Paradromics Inc.
- g.tec medical engineering GmbH Austria
- MindMaze SA
- Kernel
- BrainCo Inc.
- Sonova
Desenvolvimentos industriais recentes em Mercado de Neurotecnologia
- Março de 2025: Cientistas da Universidade de Chicago avançaram nas neuropróteses ao fornecer feedback tátil por meio de estimulação cerebral direcionada.
- Março de 2025: A Cognixion lançou um ensaio clínico para avaliar seu headset Axon-R, uma interface cérebro-computador não invasiva projetada para auxiliar pacientes em estágio avançado de ELA na comunicação sem exigir movimento ocular.
- Fevereiro de 2025: Pesquisadores da Universidade Tsinghua e da Universidade de Tianjin revelaram uma BCI adaptativa bidirecional que aproveita a decodificação neuromórfica baseada em memristor, aumentando a eficiência em 100 vezes.
- Agosto de 2024: A FDA aprovou o Sistema de Estimulação Elétrica Direta do Nervo Altius para aliviar a dor crônica em membros fantasmas e membros residuais em amputados adultos.
Mercado de Neurotecnologia Escopo do relatório e metodologia de pesquisa
Definições do Mercado e Principais Coberturas
A Mordor Intelligence define o mercado de neurotecnologia como a receita global gerada por equipamentos e softwares integrados que registram, estimulam ou traduzem a atividade neural, incluindo sistemas de neuroestimulação, interfaces cérebro-computador, neuropróteses e plataformas dedicadas de neuroimagem, vendidos a prestadores de saúde, institutos de pesquisa e ambientes de cuidados domiciliares. A definição centra-se deliberadamente no valor impulsionado pelo hardware, pois as aquisições de dispositivos e as licenças de software associadas são os fluxos de gastos mais claros e auditáveis que um analista pode rastrear.
As vendas puramente farmacêuticas, os consumíveis genéricos de radiologia e os serviços exclusivamente de consultoria estão fora dos limites deste estudo.
Visão Geral da Segmentação
- Por Produto
- Dispositivos de Neuroestimulação
- Estimulação Cerebral Profunda (ECP)
- Estimulação da Medula Espinhal (EME)
- Estimulação do Nervo Vago (ENV)
- Estimulação do Nervo Sacral (ENS)
- Estimulação Magnética Transcraniana (EMT)
- Outros
- Interfaces Cérebro-Computador
- BCI Invasiva
- BCI Semi-invasiva
- BCI Não Invasiva
- Neuropróteses
- Próteses Neurais de Saída
- Próteses Neurais de Entrada
- Outros Produtos
- Dispositivos de Neuroestimulação
- Por Aplicação
- Doença de Parkinson
- Epilepsia
- Alzheimer e Demência
- Gestão da Dor Crônica
- Acidente Vascular Cerebral e Reabilitação Motora
- Depressão e Outros Distúrbios Neuropsiquiátricos
- Por Usuário Final
- Hospitais
- Clínicas Especializadas
- Ambientes de Cuidados Domiciliares
- Institutos de Pesquisa e Acadêmicos
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemanha
- Reino Unido
- França
- Itália
- Espanha
- Restante da Europa
- Ásia-Pacífico
- China
- Japão
- Índia
- Austrália
- Coreia do Sul
- Restante da Ásia-Pacífico
- Oriente Médio e África
- CCG
- África do Sul
- Restante do Oriente Médio e África
- América do Sul
- Brasil
- Argentina
- Restante da América do Sul
- América do Norte
Metodologia de Pesquisa Detalhada e Validação de Dados
Pesquisa Primária
Entrevistamos neurocirurgiões, responsáveis por aquisições hospitalares, startups de neurodispositivos e analistas de reembolso na América do Norte, Europa e Ásia-Pacífico. Essas conversas esclareceram as taxas reais de implante, os preços médios de venda e as prováveis curvas de adoção, permitindo-nos refinar as premissas identificadas durante o trabalho de gabinete.
Pesquisa de Gabinete
Nossos analistas começam com fontes públicas de primeiro nível, como as estatísticas de carga neurológica da Organização Mundial da Saúde, as aprovações de dispositivos 510(k) da FDA dos EUA, as tabelas de despesas com saúde da OCDE e as projeções populacionais das Nações Unidas. Entidades do setor, como a Neurotech Network e a IEEE Brain Initiative, fornecem contagens de instalações e atualizações de normas, enquanto periódicos revisados por pares em Nature Neuroscience nos ajudam a mapear indicações clínicas emergentes. Para informações comerciais, extraímos dados financeiros de empresas por meio do D&B Hoovers e rastreamos registros de remessas no Volza. Todos os demais conjuntos de dados pagos e abertos consultados são numerosos demais para serem listados aqui e servem apenas como verificações cruzadas fundamentais.
Dimensionamento do Mercado e Previsão
O modelo começa com uma reconstrução de cima para baixo das bases instaladas e dos volumes anuais de procedimentos, que são então multiplicados pelos ciclos de substituição e pelos preços médios de venda. Verificações seletivas de baixo para cima — totais de remessas de fornecedores e auditorias de canais — validam os totais antes dos ajustes. As principais variáveis incluem o crescimento da população idosa, a prevalência de Parkinson e epilepsia, os marcos de expansão do reembolso, a evolução do preço médio de venda dos dispositivos e as aprovações anuais da FDA/CE. A regressão multivariada, complementada por análise de cenários onde mudanças de política se avizinham, impulsiona a previsão para 2025-2030. As lacunas nos dados de remessas são preenchidas com proxies de penetração regional calibrados em entrevistas primárias.
Ciclo de Validação de Dados e Atualização
Os resultados passam por testes de variância em relação a divulgações externas de vendas, picos de depósito de patentes e tendências de orçamento de capital hospitalar. Um segundo analista revisa as anomalias, e atualizamos a cada doze meses, com atualizações intermediárias acionadas por aprovações relevantes de dispositivos ou mudanças regulatórias.
Por que a Base de Neurotecnologia da Mordor Intelligence Merece Confiança
As estimativas publicadas frequentemente diferem porque cada publicador seleciona seu próprio escopo, base de precificação e cadência de atualização.
Tornamos essas escolhas explícitas para que os leitores possam rastrear cada dado até insumos auditáveis.
Comparação de referência
| Tamanho do Mercado | Fonte anonimizada | Principal fator de divergência |
|---|---|---|
| 15,77 bilhões de USD (2025) | Mordor Intelligence | - |
| 17,32 bilhões de USD (2025) | Consultoria Global A | Inclui serviços de neurorreabilitação e consumíveis de imagem fora do nosso foco em hardware |
| 15,35 bilhões de USD (2024) | Associação do Setor B | Base com um ano de defasagem e baseia-se principalmente em receitas de fornecedores autodeclaradas sem validação dos gastos hospitalares |
| 15,38 bilhões de USD (2024) | Periódico Setorial C | Escopo amplo e entrevistas de campo limitadas, levando a maior incerteza nos preços médios de venda dos dispositivos |
A comparação mostra que a expansão do escopo, o momento e as verificações de campo limitadas impulsionam a maioria das discrepâncias. Ao ancorar os números em fluxos de receita de hardware claramente definidos, atualizando anualmente e verificando as premissas com especialistas de linha de frente, a Mordor Intelligence entrega uma base equilibrada que os tomadores de decisão podem replicar e em que podem confiar.
Principais Perguntas Respondidas no Relatório
Qual é o tamanho atual do mercado e a taxa de crescimento do mercado de neurotecnologia no período 2026-2031?
O mercado de neurotecnologia está avaliado em USD 17,84 bilhões em 2026 e deve crescer a uma taxa de CAGR de 13,12% no período 2026-2031.
Qual área de produto está atraindo o maior interesse de capital de risco em neurotecnologia?
As plataformas de interface cérebro-computador em estágio inicial — especialmente matrizes corticais de filme fino e decodificadores sem fio — estão atraindo a maior parcela do financiamento privado porque prometem novas soluções de comunicação e mobilidade para paralisia grave.
Como as empresas de eletrônicos de consumo estão influenciando a concorrência em neurotecnologia?
Os gigantes da tecnologia estão fazendo parcerias ou adquirindo startups de interfaces neurais, adicionando análises em nuvem e habilidades de design de experiência do usuário que aceleram as iterações de produtos e borram a linha entre dispositivos médicos e dispositivos vestíveis do cotidiano.
Quais desenvolvimentos regulatórios poderiam agilizar a comercialização da neurotecnologia?
Os esforços das principais agências para criar orientações específicas para interfaces neurais, juntamente com a expansão dos programas de dispositivos inovadores, devem encurtar os ciclos de revisão e reduzir os testes de segurança redundantes em múltiplas regiões.
Por que a Ásia-Pacífico está emergindo como um polo de P&D em neurotecnologia?
Iniciativas nacionais de ciências do cérebro, subsídios públicos generosos e crescente capacidade de fabricação doméstica estão permitindo prototipagem rápida e ensaios clínicos, posicionando as empresas regionais na vanguarda dos avanços na decodificação de sinais neurais.
Como a neurotecnologia domiciliar está remodelando os modelos de prestação de cuidados?
Dispositivos vestíveis de neurofeedback e de estimulação não invasiva permitem monitoramento e terapia de longo prazo fora dos hospitais, reduzindo os encargos de deslocamento para os pacientes e liberando recursos especializados para procedimentos complexos de implante.