
Tamanho e Participação do Mercado de Visão Industrial Neuromórfica
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 0.67 Bilhões de dólares |
| Tamanho do Mercado (2031) | 1.61 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 19.17 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Ásia-Pacífico |
| Concentração do Mercado | Médio |
Principais jogadores
*Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. |
|
Análise do Mercado de Visão Industrial Neuromórfica por Mordor Intelligence
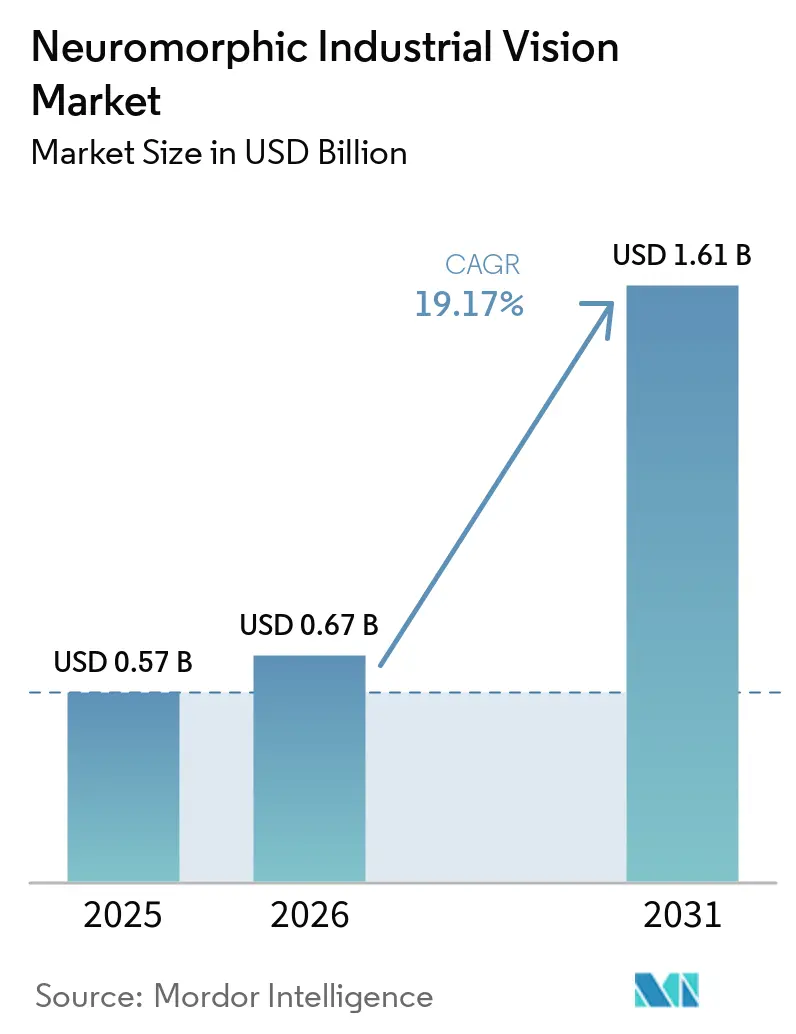
O tamanho do mercado de visão industrial neuromórfica está projetado para expandir de 0,57 bilhões de USD em 2025 para 0,67 bilhões de USD em 2026, e para 1,61 bilhões de USD até 2031, registrando um CAGR de 19,17% de 2026 a 2031. O crescimento do mercado de visão industrial neuromórfica está centrado em ambientes fabris onde câmeras convencionais não conseguem capturar mudanças breves com rapidez suficiente ou operar de forma confiável dentro de limites rígidos de consumo de energia. Sensores baseados em eventos registram mudanças no nível de pixel em vez de quadros completos, reduzindo o volume de dados de 10 a 100 vezes e permitindo decisões rápidas na borda. O mercado de visão industrial neuromórfica é bem adequado para detecção de defeitos, manuseio robótico e inspeção, onde movimento, reflexos ou iluminação variável podem degradar a imagem convencional. A concorrência está se deslocando dos sensores para softwares que convertem fluxos de eventos em sinais utilizáveis de qualidade e controle, à medida que os fabricantes exigem ferramentas práticas para implantação, treinamento e conexão com equipamentos fabris existentes. A adoção permanece limitada a trabalhos de alto valor e com muito movimento, pois os custos de integração, a escassez de especialistas e o fraco desempenho em cenas estáticas ainda complicam a implantação, tornando essencial um benefício operacional claro antes que os fabricantes substituam equipamentos comprovados baseados em quadros.
Principais Conclusões do Relatório
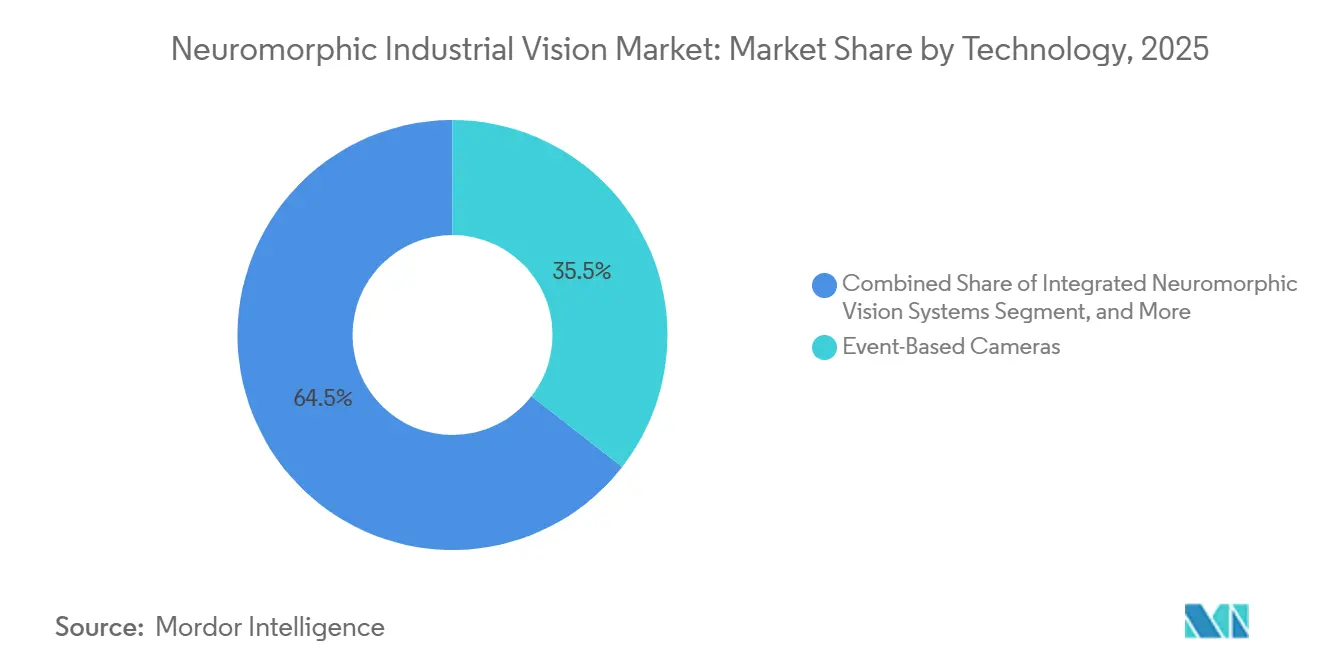
- Por tecnologia, as Câmeras Baseadas em Eventos detinham 35,51% da participação do Mercado de Visão Industrial Neuromórfica em 2025, enquanto os Softwares e Algoritmos de Visão Neuromórfica estão projetados para expandir a um CAGR de 21,67% até 2031.
- Por aplicação, Inspeção de Alta Velocidade e Detecção de Defeitos detinha 25,56% de participação em 2025, enquanto Robótica e Orientação Robótica deve expandir a um CAGR de 22,13% até 2031.
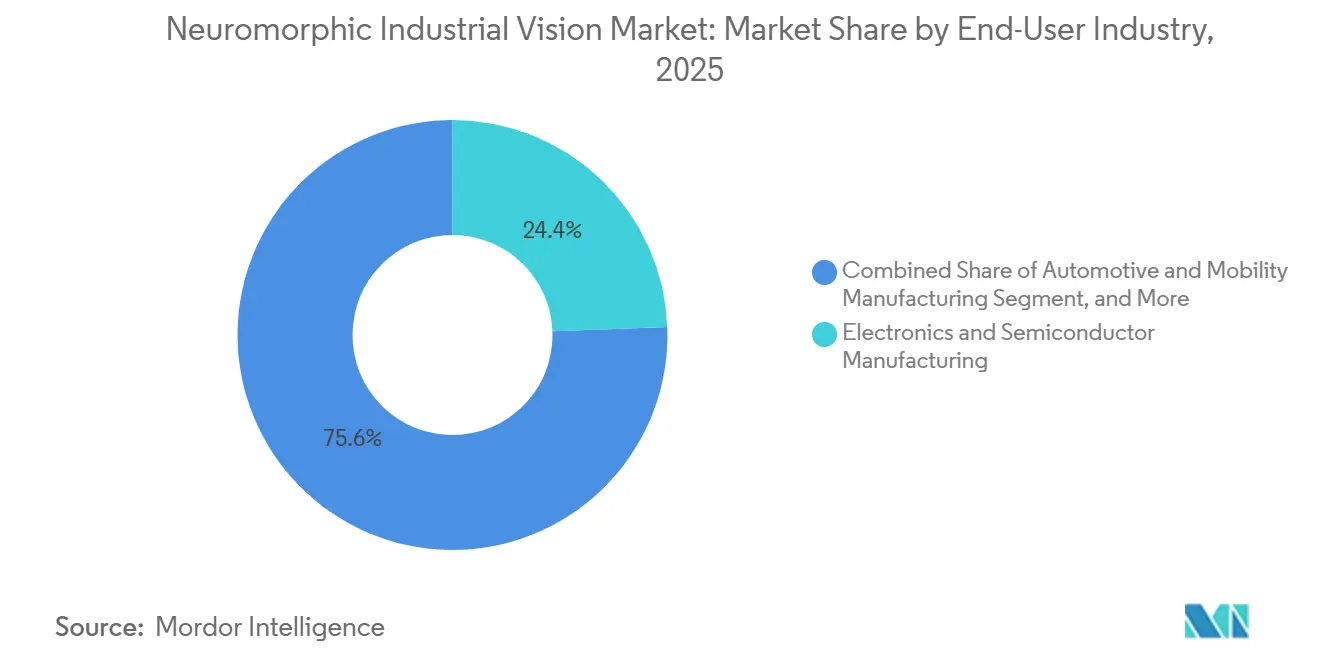
- Por indústria do usuário final, Fabricação de Eletrônicos e Semicondutores detinha 24,41% de participação em 2025, enquanto Logística e Armazenagem está projetada para expandir a um CAGR de 21,78% até 2031.
- Por implantação, Sistemas de Visão Fixos/Estacionários detinham 52,31% de participação em 2025, enquanto Sistemas de Visão Montados em Robôs devem expandir a um CAGR de 20,55% até 2031.
- Por geografia, a Ásia-Pacífico representou 37,77% da demanda regional em 2025 e está projetada para crescer a um CAGR de 20,71% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Perspectivas do Mercado Global de Visão Industrial Neuromórfica
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Demanda por Inspeção Industrial com Latência de Microssegundos | +4.5% | Global, com maior intensidade na Ásia-Pacífico e Europa | Curto prazo (≤ 2 anos) |
| Expansão de IA de Borda e Visão de Máquina de Baixo Consumo | +3.8% | Global, liderado pela Ásia-Pacífico e América do Norte | Médio prazo (2-4 anos) |
| Crescimento da Robótica de Alta Velocidade e Automação Industrial | +3.2% | Núcleo na Ásia-Pacífico, com expansão para Europa e América do Norte | Médio prazo (2-4 anos) |
| Uso Crescente de Sistemas de Visão em Condições de Iluminação Difíceis | +2.1% | Global | Curto prazo (≤ 2 anos) |
| Vantagem dos Dados de Fluxo de Eventos em Fábricas com Largura de Banda Limitada | +1.7% | Global, com ganhos iniciais em instalações existentes na Ásia-Pacífico e Europa | Médio prazo (2-4 anos) |
| Disponibilidade Crescente de Plataformas Integradas de Sensor, Processador e Software | +1.4% | Global | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Demanda por Inspeção Industrial com Latência de Microssegundos
As câmeras convencionais operam a taxas de quadros fixas, tipicamente variando de 30 a 10.000 quadros por segundo. Suas etapas de sincronização introduzem vários milissegundos de latência, o que pode fazer com que falhas transitórias sejam perdidas em linhas de alta velocidade, onde um defeito pode aparecer e passar pela área de inspeção antes que a próxima imagem completa esteja disponível. No mercado de visão industrial neuromórfica, sensores baseados em eventos detectam mudanças de brilho em menos de 100 microssegundos. O IMX636 HD da Sony e o IMX636 HD da Prophesee especificam latência de pixel abaixo de 100 microssegundos a 1.000 lux e uma faixa dinâmica acima de 120 dB. Um estudo da Advanced Science de 2025 constatou que a imagem neuromórfica computacional proporcionou 300 vezes mais flexibilidade de amostragem durante movimentos rápidos. Instalações de semicondutores e eletrônicos têm tolerâncias rígidas a defeitos, o que confere a essa capacidade um papel prático na inspeção de alta velocidade.
Expansão de IA de Borda e Visão de Máquina de Baixo Consumo
No mercado de visão industrial neuromórfica, a IA de borda em fábricas está migrando do processamento em servidores para processadores localizados próximos aos sensores. O hardware neuromórfico pode escalar o uso de energia de acordo com a atividade da cena, em vez de operar continuamente com uma carga fixa. Um estudo de 2025 do Instituto Australiano de Aprendizado de Máquina e Intel Labs constatou que uma rede neural de disparo usou 15% da energia de pipelines de CPU comparáveis para ajuste de modelos geométricos. A BrainChip iniciou remessas comerciais do AKD1500 em junho de 2026, e o processador opera abaixo de 300 milivatts no modo PCIe e abaixo de 200 milivatts no modo serial. A STMicroelectronics lançou seu STM32V8 em novembro de 2025, declarando um ganho de desempenho de quase 60% em relação ao seu predecessor e operação de até 140°C. A combinação de sensoriamento de baixo consumo com inferência local apoia o uso mais amplo de nós de percepção acionados por eventos em grandes pisos de fábricas.
Crescimento da Robótica de Alta Velocidade e Automação Industrial
Para o mercado de visão industrial neuromórfica, as instalações globais de robôs industriais atingiram 542.000 unidades em 2024. A Federação Internacional de Robótica projetou 575.000 instalações em 2025 e mais de 700.000 até 2028. Os sistemas de produção também precisam de feedback visual mais rápido e preciso à medida que os tempos de ciclo diminuem. As câmeras de eventos geram sinais à medida que uma cena muda, em vez de aguardar o próximo quadro. Seus timestamps precisos de eventos podem suportar a previsão de trajetória para objetos que se movem pelo caminho da garra de um robô. Um estudo publicado em periódico em 2026 relatou que um pipeline de visão, planejamento e controle no Intel Loihi 2 operou na faixa de milivatts com latências competitivas em relação a abordagens baseadas em GPU. A China instalou 295.000 robôs industriais em 2024, ou 54% do total global, fornecendo uma grande base potencial para visão de nível robótico.
Uso Crescente de Sistemas de Visão em Condições de Iluminação Difíceis
No mercado de visão industrial neuromórfica, os pisos de fábricas frequentemente apresentam reflexos, sombras intensas, áreas de cura ultravioleta e luz ambiente inconsistente. Tais condições podem reduzir a confiabilidade das câmeras baseadas em quadros. Os sensores baseados em eventos respondem a mudanças relativas de brilho, o que os torna menos dependentes da luminância absoluta. O IMX636 HD especifica mais de 120 dB de faixa dinâmica em iluminações de 80 mililux a 100 quilolux. Isso pode reduzir a necessidade de equipamentos de iluminação dedicados para tarefas de inspeção adequadas, embora o desempenho ainda dependa do material da superfcie, do padrão de movimento e do ambiente de produção específico. Operações de logística, farmacêutica e de alimentos e bebidas são usuários relevantes porque suas longas linhas frequentemente contêm várias fontes de luz concorrentes.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Altos Custos de Desenvolvimento e Integração | -2.6% | Global, mais agudo na América do Sul, África e Oriente Médio | Curto prazo (≤ 2 anos) |
| Escassez de Especialistas em Visão Baseada em Eventos e Redes Neurais de Disparo | -2.1% | Global, mais grave na América do Sul, África, Oriente Médio e Sudeste Asiático | Médio prazo (2-4 anos) |
| Interoperabilidade Limitada e Padrões Industriais Imaturos | -1.5% | Global | Médio prazo (2-4 anos) |
| Desempenho Reduzido em Inspeção de Cenas Estáticas e com Uso Intensivo de Cores | -0.8% | Global | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Altos Custos de Desenvolvimento e Integração
O custo de um sistema no mercado de visão industrial neuromórfica vai além do sensor. Os integradores precisam desenvolver ou licenciar software de fluxo de eventos, treinar modelos com dados de aplicação e adaptar as comunicações industriais para entradas assíncronas. Eles também podem precisar de novas ferramentas de avaliação e processos de validação de produção. Um único kit de desenvolvimento de câmera baseada em eventos tinha preço entre 1.800 e 3.000 USD na Índia. Implantações piloto completas podem ultrapassar 100.000 USD após a inclusão de software, mão de obra, validação, adaptação de comunicação e trabalho de modelo específico para a aplicação, especialmente quando um fabricante está construindo seu primeiro piloto de produção. A conformidade com ISO 13849 e IEC 62061 pode aumentar ainda mais os custos de qualificação em células robóticas com classificação de segurança.
Escassez de Especialistas em Visão Baseada em Eventos e Redes Neurais de Disparo
O mercado de visão industrial neuromórfica requer especialização em redes neurais de disparo, pré-processamento de fluxo de eventos, codificação temporal e design de hardware assíncrono. Essas capacidades não se sobrepõem diretamente ao aprendizado profundo convencional ou à engenharia de FPGA. Os programas acadêmicos relevantes estão concentrados na França, Suíça, Alemanha, Estados Unidos e Austrália, tornando o suporte de engenharia local mais difícil de acessar para fabricantes no Sul da Ásia, Sudeste Asiático, América do Sul e África. Um artigo de workshop da ICRA de 2026 observou que a falta de conjuntos de dados padronizados e benchmarks de avaliação retarda a transferência de pesquisa para uso industrial. A aquisição da iniVation pela SynSense em 2024 combinou o sensoriamento baseado em eventos com o desenvolvimento de processadores de disparo em uma única organização. Essa resposta liderada por aquisições indica que a escassez mais ampla de habilidades provavelmente persistirá no médio prazo.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tecnologia: Pilhas de Software e Sensores Codefinindo a Proposta de Valor
As Câmeras Baseadas em Eventos detinham 35,51% da participação do mercado de visão industrial neuromórfica em 2025. No mercado de visão industrial neuromórfica, sua posição reflete a disponibilidade de módulos prontos para produção que podem ser integrados a sistemas industriais sem exigir que os fabricantes redesenhem a arquitetura de inspeção mais ampla. O IMX636 HD da Sony e da Prophesee combina tecnologia CMOS empilhada com pixels baseados em eventos. Ele fornece resolução de 1.280 por 720, latência de pixel abaixo de 100 microssegundos e faixa dinâmica acima de 120 dB. A IDS Imaging Development Systems construiu sua linha de câmeras uEye EVS em torno desse sensor. As câmeras usam invólucros industriais convencionais e suportam interfaces GigE Vision. Esse formato familiar pode reduzir as barreiras de adoção para fabricantes que usam câmeras baseadas em quadros, preservando invólucros e interfaces de câmera comuns durante uma transição tecnológica exigente. Sensores independentes e processadores neuromórficos compõem o restante do mix tecnológico. Os sistemas integrados têm preços mais altos porque combinam sensoriamento, processamento e inferência local em um invólucro validado, reduzindo o trabalho de integração que os fabricantes individuais precisariam realizar por conta própria.
Os Softwares e Algoritmos de Visão Neuromórfica estão projetados para expandir a um CAGR de 21,67% de 2026 a 2031. O tamanho do mercado de visão industrial neuromórfica para essa tecnologia é moldado pela mudança da seleção de sensores para a capacidade de software. Os fabricantes precisam de ferramentas de redes neurais convolucionais esparsas, redes neurais de grafos e redes neurais de disparo para interpretar fluxos de eventos, distinguir mudanças relevantes da atividade de fundo e transformar as saídas dos sensores em sinais operacionais de qualidade. O Metavision Intelligence Suite da Prophesee inclui 95 algoritmos, 67 amostras de código e 11 aplicações prontas para uso. Um artigo da Sensors de 2026 relatou que o pré-processamento orientado a eventos reduziu o cálculo para detecção humana de 5,8 giga-FLOP para 81 mega-FLOP. Também reduziu o tempo de execução de 172 milissegundos para 15 milissegundos. Bibliotecas de código aberto poderiam reduzir as vantagens de preço de sensores proprietários ao longo do tempo, fornecendo aos integradores um conjunto mais amplo de ferramentas reutilizáveis para prototipagem, teste e adaptação de algoritmos a dados específicos de aplicação. Isso pode criar espaço para fornecedores focados em modelos e algoritmos em vez de hardware.


Por Aplicação: Inspeção Impulsiona o Volume, Robótica Impulsiona o Crescimento
Inspeção de Alta Velocidade e Detecção de Defeitos representou 25,56% do tamanho do mercado de visão industrial neuromórfica em 2025. Em todo o mercado de visão industrial neuromórfica, fabricantes de semicondutores e eletrônicos usam esses sistemas para identificar falhas transitórias de superfície, microfissuras e falhas em juntas de solda que podem ocorrer rapidamente demais para que câmeras convencionais registrem de forma consistente na velocidade da linha. Suas velocidades de produção podem exceder os limites de captura da imagem convencional. A Associação de Inteligência Industrial de Pequim, na China, emitiu a T/BIIA 081-2026 em julho de 2026. A especificação abrange a detecção de defeitos baseada em aprendizado profundo em ambientes de semicondutores, automotivo, têxtil, processamento de alimentos e processamento de metais. Detecção de objetos, rastreamento, contagem, controle de qualidade e monitoramento de processos também sustentam a demanda. As câmeras de eventos podem detectar pequenas vibrações em equipamentos rotativos com resolução temporal de microssegundos, suportando manutenção preditiva sem a necessidade de instalar um sensor de vibração dedicado em cada ativo monitorado. Identificação, OCR e leitura de código de barras se beneficiam onde as velocidades das esteiras criam desfoque de movimento para leitores convencionais.
Robótica e Orientação Robótica estão projetadas para expandir a um CAGR de 22,13% de 2026 a 2031. No mercado de visão industrial neuromórfica, o aumento da densidade de robôs e os tempos de ciclo mais curtos em instalações automotivas e de logística são fatores centrais. Um artigo de pesquisa de 2026 descreveu um sistema de visão orientado a eventos combinado com controle preditivo de modelo adaptativo para robôs logísticos autônomos. O artigo relatou 11.281 vezes de economia de energia e quase metade da latência de uma linha de base de GPU em hardware neuromórfico. Esse resultado apoia o uso de percepção baseada em eventos em robôs móveis autônomos com orçamentos de energia em nível de watt, onde a duração da bateria, o calor a bordo e o tempo de resposta afetam diretamente a praticidade operacional. Análise de movimento e metrologia permanecem aplicações de suporte importantes. Inspeção de componentes aeroespaciais e montagem de dispositivos médicos também fornecem demanda inicial fora dos ambientes fabris tradicionais. Esses ambientes valorizam a alta resolução temporal onde o movimento do processo pode afetar os resultados de qualidade, especialmente quando uma breve mudança na posição ou condição da superfície pode afetar a precisão da inspeção.
Por Indústria do Usuário Final: Eletrônicos e Semicondutores Lideram, Logística Acelera
Fabricação de Eletrônicos e Semicondutores representou 24,41% do total em 2025. Essa participação da demanda do usuário final reflete o investimento contínuo em capacidade avançada de semicondutores. A BrainChip e a Orama.AOI fizeram parceria em agosto de 2026 para retreinar modelos Akida para inspeção óptica automatizada. A Orama.AOI tinha implantações em inspeção de produção de pneus e embalagem de semicondutores. A fabricação automotiva e de mobilidade é o segundo maior segmento vertical, onde as verificações visuais abrangem painéis de carroceria, qualidade de solda e componentes do trem de força com superfícies metálicas reflexivas que podem complicar a imagem baseada em estroboscópio. Requer inspeção de painéis de carroceria, soldas e peças do trem de força. Produtos farmacêuticos, dispositivos médicos, processamento de metais e fabricação de alimentos e bebidas contribuem por meio de usos de inspeção de alta velocidade. Maquinário, equipamentos industriais, embalagem e impressão usam câmeras de eventos para registro de impressão e inspeção de componentes.
Logística e armazenagem devem expandir a um CAGR de 21,78% de 2026 a 2031. Os centros de atendimento de alta velocidade precisam gerenciar iluminação variável, movimento rápido de esteiras e oclusões parciais, todos os quais podem enfraquecer a percepção convencional baseada em quadros e interromper o manuseio automatizado consistente. Um artigo dos Anais da SPIE de 2026 constatou que um pipeline de visão de eventos assíncrono com LiDAR e RFID reduziu a latência de decisão em 35% e aumentou o throughput em 27% em relação a sistemas de percepção síncronos.[1]Yi Li, "Visão de Máquina Baseada em Eventos para Computação de IA de Borda," Sensors, mdpi.com As câmeras de eventos podem operar nessas condições sem equipamentos de iluminação adicionais em ambientes adequados. Os principais operadores de comércio eletrônico e logística terceirizada estão adotando designs de atendimento em vários níveis que aumentam o número de transferências automatizadas, decisões de esteiras e movimentos de robôs móveis que precisam de feedback visual confiável. Esses designs aumentam a demanda por visão que suporta robôs móveis autônomos e operações de esteiras. Os Sistemas de Visão Montados em Robôs e o crescimento da logística se reforçam mutuamente porque a logística é um dos principais impulsionadores da adoção de robôs móveis autônomos. O setor de visão industrial neuromórfica está, portanto, cada vez mais vinculado aos requisitos de automação de armazéns.
Por Implantação: Sistemas Fixos Lideram, Sistemas Montados em Robôs Aceleram
Os Sistemas de Visão Fixos/Estacionários detinham 52,31% de participação em 2025. Essa implantação é comum em plantas de eletrônicos, semicondutores e automotivas. As câmeras são montadas sobre esteiras, estações de impressão e dispositivos de teste de montagem. Para o mercado de visão industrial neuromórfica, a cadeia de suprimentos estabelecida para configurações fixas sustenta sua posição, pois esses arranjos correspondem aos layouts de muitas linhas de produção de alto volume e estações de inspeção estabelecidas. A compatibilidade com GigE Vision e USB3 nas câmeras IDS uEye EVS também ajuda os usuários a integrar o sensoriamento baseado em eventos em equipamentos existentes. Os Sistemas de Visão Móveis/Autônomos são o menor grupo de implantação. Eles recebem financiamento de pesquisa para inspeções externas de matrizes fotovoltaicas e ativos de infraestrutura, bem como para robôs móveis que precisam operar em ambientes não estruturados sem posições fixas de câmera. Eles também podem suportar robôs colaborativos móveis em ambientes onde uma câmera fixa é impraticável.
Os Sistemas de Visão Montados em Robôs estão projetados para expandir a um CAGR de 20,55% de 2026 a 2031. Um estudo de 2026 constatou que um pipeline completo de visão e controle neuromórfico para montagem robótica de pino em furo alcançou latência competitiva com sistemas baseados em GPU. O sistema funcionou inteiramente no chip Intel Loihi 2 na faixa de milivatts, indicando que câmeras de eventos montadas no pulso podem ser usadas sem impor o mesmo ônus de energia e calor a um robô que sistemas de processamento maiores impõem. Montar uma câmera em um braço robótico pode evitar erros de paralaxe causados por câmeras fixas aéreas. Também evita suposições de calibração estática em células de trabalho onde os dispositivos mudam com frequência. A abordagem é relevante quando o ponto de inspeção se move com o efetuador final, especialmente em células de trabalho onde a mudança de dispositivos torna um único ponto de vista fixo menos confiável ao longo do tempo. Os fabricantes de robôs colaborativos podem integrar cada vez mais a percepção baseada em eventos em plataformas nativas. Isso permitiria que os sistemas montados em robôs reduzissem a diferença em relação às instalações fixas ao longo do período de previsão.
Análise Geográfica
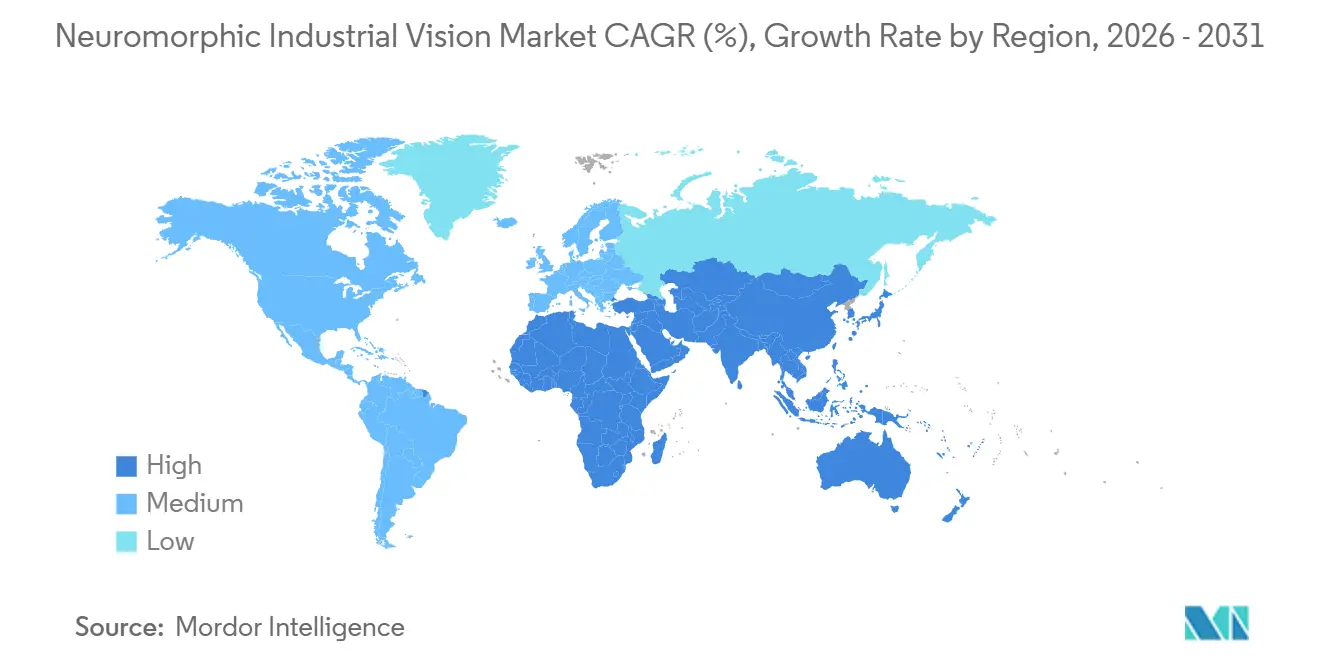
A Ásia-Pacífico detinha 37,77% da participação do mercado de visão industrial neuromórfica em 2025 e está projetada para crescer a um CAGR de 20,71% até 2031. A região combina fabricação de semicondutores, montagem de eletrônicos, uma ampla base de fornecedores, redes de automação mais profundas e uma base instalada crescente de robôs. A China instalou 295.000 robôs industriais em 2024, representando 54% das instalações globais. Coreia do Sul, Japão, Índia e Austrália também sustentam investimentos em automação, o que amplia a base regional para visão avançada. O Japão selecionou a IBM Japan em 2026 para desenvolver um acelerador de IA neuromórfico de 2 nanômetros por meio da NEDO, enquanto a TDK e a Universidade de Tohoku estão avançando em dispositivos de spin-memristor visando uma redução de 100 vezes no consumo de energia de inferência de IA.[2]TDK Corporation, "AIの消費電力を100分の1へ。脳型AIデバイス「ニューロモルフィックデバイス」とは," TDK Featured Stories, tdk.com Os depósitos de patentes de visão neuromórfica chinesa cresceram 68% ao ano em 2024 e 2025 e representaram 31,6% das famílias de patentes cumulativas globais até meados de 2026.
Para o mercado de visão industrial neuromórfica, América do Norte e Europa são centros de demanda secundários, cada um com pontos fortes industriais distintos. A demanda norte-americana está ligada à fabricação automotiva, embalagem de semicondutores, produção de células de bateria para veículos elétricos, fábricas de embalagem avançada e verificação de ligação por fio, onde os requisitos de inspeção aumentam com a escala de produção. O investimento em semicondutores nos EUA sustenta a demanda em nós de produção avançados, enquanto a atividade da Europa está concentrada na Alemanha, Itália e França, abrangendo fornecedores automotivos, fabricantes de máquinas de embalagem e fabricantes de equipamentos industriais. A IDS comercializou a tecnologia Prophesee Metavision em invólucros de câmera industrial GigE padrão, mostrando como os integradores europeus estão adaptando a tecnologia para formatos industriais familiares. O consórcio ANDANTE do Horizonte 2020 também produziu propriedade intelectual de acelerador de disparo baseado em FeFET que a STMicroelectronics e a GlobalFoundries estão traduzindo em produtos de nó de processo de 2026.
O Oriente Médio e a África permanecem áreas em estágio inicial para o mercado de visão industrial neuromórfica. O Brasil representa grande parte da atividade sul-americana por meio de clusters automotivos e de alimentos e bebidas, mas kits de câmera custando entre 1.800 e 3.000 USD antes da integração ainda são difíceis de justificar para muitos fabricantes menores. A Arábia Saudita e os Emirados Árabes Unidos podem especificar a tecnologia em instalações de fabricação inteligente em campo verde, o que pode ser mais prático do que modernizar sistemas legados. A África do Sul e o Egito estão em um estágio anterior de adoção de automação avançada, e maiores volumes de produção global e capacidade de ODM asiático poderiam apoiar uma adoção mais ampla de 2028 a 2031.

Cenário Competitivo
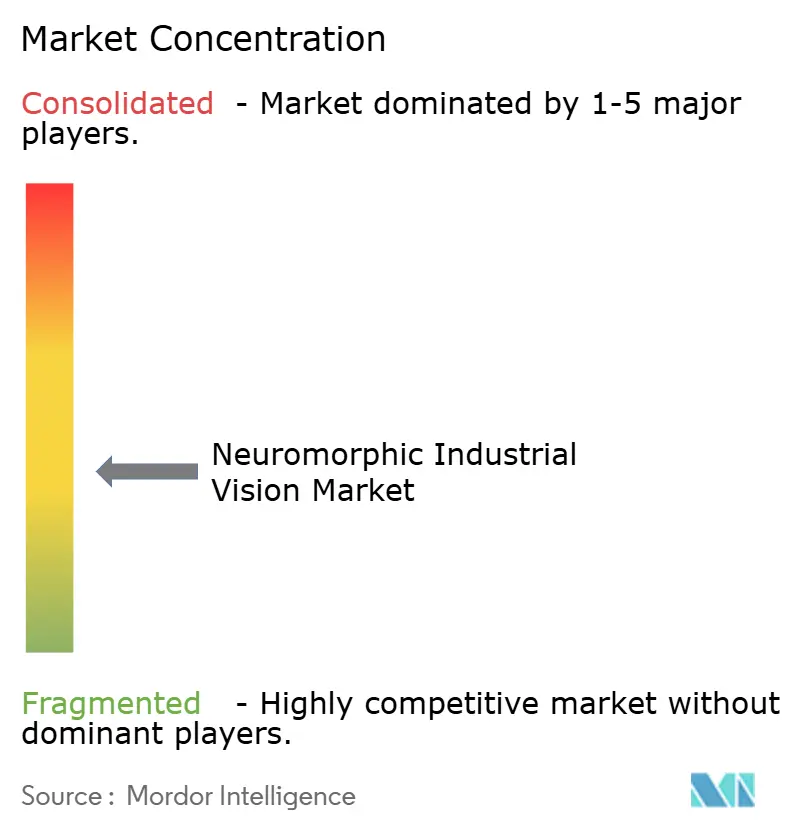
O mercado de visão industrial neuromórfica é moderadamente fragmentado, com empresas especializadas em visão baseada em eventos detendo propriedade intelectual de sensores e capacidades algorítmicas, ao lado de empresas de semicondutores diversificadas que oferecem funções neuromórficas em portfólios industriais e de computação de borda mais amplos. Os fornecedores especializados podem atualizar designs de sensores e ferramentas de redes neurais de disparo rapidamente, enquanto empresas como Sony, Intel, Qualcomm e STMicroelectronics têm maior escala de fabricação e acesso a clientes. A Prophesee e a IDS assinaram uma carta de intenções em março de 2026 para desenvolver sistemas de visão industrial baseados em eventos.[3]Prophesee SA, "IDS and Prophesee Advance Event-Based Industrial Vision Collaboration," Prophesee, prophesee.ai O arranjo combina o sensoriamento e software da Prophesee com a integração de câmeras, fabricação e distribuição da IDS. Esse modelo de parceria pode ajudar tecnologias especializadas a alcançar usuários industriais estabelecidos, combinando a velocidade de desenvolvimento de um fornecedor de tecnologia focado com os formatos de produto existentes, capacidade de fabricação e relacionamentos com clientes de um integrador.
A camada de software e integração permanece uma abertura competitiva fundamental no mercado de visão industrial neuromórfica porque as evidências fornecidas indicam que nenhum fornecedor oferece um pacote completo e pronto para uso para calibração, treinamento de modelos de disparo, comunicações industriais e análise de manutenção preditiva. A parceria da BrainChip com a Orama.AOI em agosto de 2026 ilustra uma abordagem incremental, com a Orama.AOI retreinando seus modelos de inspeção para a arquitetura Akida da BrainChip na inspeção de embalagem de semicondutores. A Prophesee captou 20 milhões de euros (22 milhões de USD) em junho de 2026 e lançou o Mantara, identificando a automação industrial como um segmento vertical prioritário. A SynSense combinou sensoriamento baseado em eventos e design de processadores por meio de sua aquisição da iniVation em 2024. Essas ações refletem diferentes caminhos para uma capacidade de sistemas mais ampla no mercado de visão industrial neuromórfica.
O mercado de visão industrial neuromórfica também precisa que as implantações em fábricas em rede atendam às expectativas de cibersegurança industrial, e a conformidade com a IEC 62443 está se tornando um fator de qualificação para sistemas de visão conectados. Os fornecedores de semicondutores estabelecidos podem ter uma vantagem porque mantêm recursos dedicados de engenharia de segurança. Havia 4.312 famílias de patentes de visão neuromórfica publicadas globalmente desde 2023 até meados de 2026, com candidatos dos EUA e da UE detendo 47,6% e candidatos chineses aumentando novos pedidos a 68% ao ano. O setor de visão industrial neuromórfica, portanto, inclui fornecedores de chips estabelecidos e empresas focadas que buscam posições em sensoriamento, software e integração de sistemas.
Líderes do Setor de Visão Industrial Neuromórfica
-
Prophesee SA
-
SynSense AG
-
IDS Imaging Development Systems GmbH
-
LUCID Vision Labs, Inc.
-
Samsung Electronics Co., Ltd.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Desenvolvimentos Recentes do Setor
- Agosto de 2026: A BrainChip Holdings Ltd anunciou uma parceria com a Orama.AOI, um fornecedor de soluções de inspeção óptica automatizada com implantações validadas em produção de pneus e inspeção de embalagem de semicondutores. A Orama.AOI retreinou e otimizou os modelos neuromórficos Akida da BrainChip em seus conjuntos de dados proprietários de inspeção industrial, validando a plataforma Akida AKD1500 como um coprocessador de IA de borda pronto para produção para aplicações de detecção de defeitos em escala.
- Junho de 2026: A Prophesee SA anunciou uma captação de capital de 20 milhões de euros (22 milhões de USD) liderada pela Critical Path Ventures, com participação da 360 Capital Group e da Bosch Ventures. A empresa lançou simultaneamente o Mantara, seu primeiro sistema totalmente integrado de detecção e rastreamento de drones baseado em eventos, construído na plataforma de software Hearth, e aprimorou seu foco comercial em automação industrial, aeroespacial e defesa, e segurança como segmentos verticais prioritários de curto prazo.
- Junho de 2026: A BrainChip Holdings Ltd anunciou a disponibilidade comercial e os primeiros envios de produção do processador neuromórfico Akida AKD1500, fabricado no processo FD-SOI de 22nm (22FDX) da GlobalFoundries. Operando abaixo de 300 milivatts no modo PCIe e abaixo de 200 milivatts no modo serial, o AKD1500 tem como alvo inferência de borda em IoT industrial, automotivo, aeroespacial e defesa, com qualificação ambiental industrial e militar em andamento cobrindo choques severos, vibração e extremos de temperatura.
- Março de 2026: A BrainChip Holdings Ltd anunciou a Neuromorphyx, uma empresa croata de hardware de tecnologia profunda e software embarcado, como cliente estratégico e parceiro de entrada no mercado para o AKD1500. A Neuromorphyx integra o AKD1500 em seu dispositivo de IA de borda Vision NeuroNode ao lado de visão baseada em eventos (DVS/EVS), pré-processamento em FPGA e uma plataforma de orquestração de frota voltada para robótica industrial e de defesa.


Escopo do Relatório do Mercado Global de Visão Industrial Neuromórfica
O mercado de visão industrial neuromórfica compreende hardware, software e sistemas que utilizam princípios de computação neuromórfica para habilitar aplicações de visão industrial. Essas soluções processam dados visuais de maneiras que imitam o cérebro humano, permitindo reconhecimento de imagem mais rápido e eficiente em termos de energia, inspeção, monitoramento e automação em tempo real em ambientes industriais.
O Relatório do Mercado de Visão Industrial Neuromórfica é Segmentado por Tecnologia (Sensores de Visão Baseados em Eventos, Câmeras Baseadas em Eventos, Processadores de Visão Neuromórfica, Softwares e Algoritmos de Visão Neuromórfica e Sistemas de Visão Neuromórfica Integrados), Aplicação (Inspeção de Alta Velocidade e Detecção de Defeitos, Detecção de Objetos, Rastreamento e Contagem, Robótica e Orientação Robótica, Análise de Movimento e Metrologia, Controle de Qualidade e Monitoramento de Processos, Monitoramento de Superfície e Vibração, Identificação, OCR e Leitura de Código de Barras e Outras Aplicações), Indústria do Usuário Final (Fabricação Automotiva e de Mobilidade, Fabricação de Eletrônicos e Semicondutores, Maquinário e Equipamentos Industriais, Fabricação de Alimentos e Bebidas, Produtos Farmacêuticos e Dispositivos Médicos, Processamento de Metais e Materiais, Logística e Armazenagem, Embalagem e Impressão e Outras Indústrias do Usuário Final), Implantação (Sistemas de Visão Fixos/Estacionários, Sistemas de Visão Montados em Robôs e Sistemas de Visão Móveis/Autônomos) e Geografia (América do Norte, América do Sul, Europa, Ásia-Pacífico, Oriente Médio e África). As Previsões de Mercado são Fornecidas em Termos de Valor (USD).
| Sensores de Visão Baseados em Eventos |
| Câmeras Baseadas em Eventos |
| Processadores de Visão Neuromórfica |
| Softwares e Algoritmos de Visão Neuromórfica |
| Sistemas de Visão Neuromórfica Integrados |
| Inspeção de Alta Velocidade e Detecção de Defeitos |
| Detecção de Objetos, Rastreamento e Contagem |
| Robótica e Orientação Robótica |
| Análise de Movimento e Metrologia |
| Controle de Qualidade e Monitoramento de Processos |
| Monitoramento de Superfície e Vibração |
| Identificação, OCR e Leitura de Código de Barras |
| Outras Aplicações |
| Fabricação Automotiva e de Mobilidade |
| Fabricação de Eletrônicos e Semicondutores |
| Maquinário e Equipamentos Industriais |
| Fabricação de Alimentos e Bebidas |
| Produtos Farmacêuticos e Dispositivos Médicos |
| Processamento de Metais e Materiais |
| Logística e Armazenagem |
| Embalagem e Impressão |
| Outras Indústrias do Usuário Final |
| Sistemas de Visão Fixos/Estacionários |
| Sistemas de Visão Montados em Robôs |
| Sistemas de Visão Móveis/Autônomos |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| América do Sul | Brasil |
| Argentina | |
| Chile | |
| Restante da América do Sul | |
| Europa | Alemanha |
| Reino Unido | |
| França | |
| Itália | |
| Espanha | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Japão | |
| Índia | |
| Coreia do Sul | |
| Austrália | |
| Restante da Ásia-Pacífico | |
| Oriente Médio | Emirados Árabes Unidos |
| Arábia Saudita | |
| Catar | |
| Restante do Oriente Médio | |
| África | África do Sul |
| Egito | |
| Nigéria | |
| Restante da África |
| Por Tecnologia | Sensores de Visão Baseados em Eventos | |
| Câmeras Baseadas em Eventos | ||
| Processadores de Visão Neuromórfica | ||
| Softwares e Algoritmos de Visão Neuromórfica | ||
| Sistemas de Visão Neuromórfica Integrados | ||
| Por Aplicação | Inspeção de Alta Velocidade e Detecção de Defeitos | |
| Detecção de Objetos, Rastreamento e Contagem | ||
| Robótica e Orientação Robótica | ||
| Análise de Movimento e Metrologia | ||
| Controle de Qualidade e Monitoramento de Processos | ||
| Monitoramento de Superfície e Vibração | ||
| Identificação, OCR e Leitura de Código de Barras | ||
| Outras Aplicações | ||
| Por Indústria do Usuário Final | Fabricação Automotiva e de Mobilidade | |
| Fabricação de Eletrônicos e Semicondutores | ||
| Maquinário e Equipamentos Industriais | ||
| Fabricação de Alimentos e Bebidas | ||
| Produtos Farmacêuticos e Dispositivos Médicos | ||
| Processamento de Metais e Materiais | ||
| Logística e Armazenagem | ||
| Embalagem e Impressão | ||
| Outras Indústrias do Usuário Final | ||
| Por Implantação | Sistemas de Visão Fixos/Estacionários | |
| Sistemas de Visão Montados em Robôs | ||
| Sistemas de Visão Móveis/Autônomos | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América do Sul | Brasil | |
| Argentina | ||
| Chile | ||
| Restante da América do Sul | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Espanha | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Japão | ||
| Índia | ||
| Coreia do Sul | ||
| Austrália | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio | Emirados Árabes Unidos | |
| Arábia Saudita | ||
| Catar | ||
| Restante do Oriente Médio | ||
| África | África do Sul | |
| Egito | ||
| Nigéria | ||
| Restante da África | ||


Principais Perguntas Respondidas no Relatório
Qual é o tamanho do mercado de visão industrial neuromórfica?
O mercado foi avaliado em 0,57 bilhões de USD em 2025, é de 0,67 bilhões de USD em 2026 e está projetado para atingir 1,61 bilhões de USD até 2031 a um CAGR de 19,17%.
O que está impulsionando a adoção da visão industrial neuromórfica?
Inspeção de alta velocidade, IA de borda de baixo consumo, robótica e condições de iluminação difíceis são os principais fatores de adoção.
Qual tecnologia lidera a adoção da visão industrial neuromórfica?
As Câmeras Baseadas em Eventos lideraram com 35,51% de participação em 2025, enquanto softwares e algoritmos estão projetados para crescer a um CAGR de 21,67% até 2031.
Qual aplicação está crescendo mais rapidamente?
Robótica e Orientação Robótica deve crescer a um CAGR de 22,13% de 2026 a 2031.
Qual setor do usuário final está se expandindo mais rapidamente?
Logística e Armazenagem está projetada para expandir a um CAGR de 21,78% até 2031, apoiada por operações de atendimento de alta velocidade.
Qual região lidera a demanda?
A Ásia-Pacífico detinha 37,77% de participação em 2025 e está projetada para crescer a um CAGR de 20,71% até 2031.
Página atualizada pela última vez em:



