
ニューロモルフィック産業ビジョン市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 市場規模 (2026) | 0.67 十億米ドル |
| 市場規模 (2031) | 1.61 十億米ドル |
| Growth Rate (2026 - 2031) | 19.17 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | アジア太平洋地域 |
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるニューロモルフィック産業ビジョン市場分析
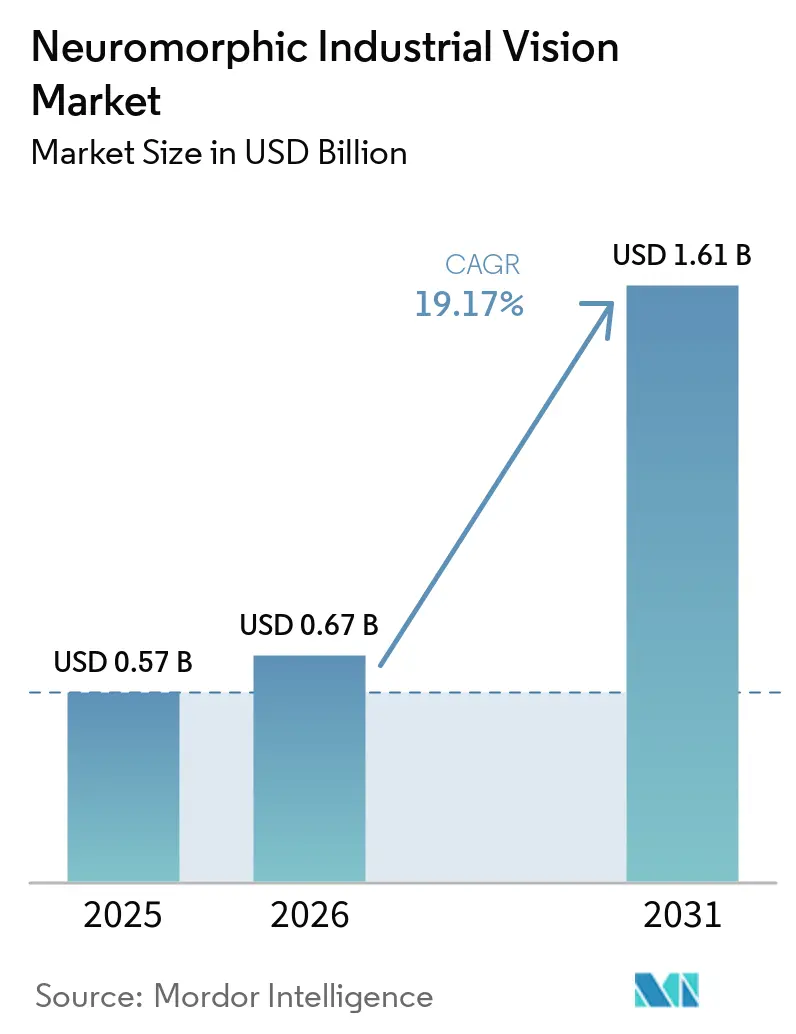
ニューロモルフィック産業ビジョン市場規模は、2025年の0.57 ビリオン 米ドルから2026年には0.67 ビリオン 米ドルへ、さらに2031年までに1.61 ビリオン 米ドルへと拡大する見込みであり、2026年から2031年にかけてCAGR 19.17%を記録すると予測されます。ニューロルフィック産業ビジョン市場の成長は、従来型カメラでは瞬間的な変化を十分な速度で捉えられず、また厳格な消費電力制限内での安定稼働が困難な工場環境を中心に展開しています。イベントベースセンサーはフレーム全体ではなくピクセルレベルの変化を記録するため、データ量を10分の1から100分の1に削減し、エッジでの迅速な判断を可能にします。ニューロモルフィック産業ビジョン市場は、動き・反射・変化する照明条件が従来の撮像品質を低下させる欠陥検出、ロボットハンドリング、検査に適しています。競争はセンサーを超えてソフトウェアへと移行しており、製造業者が既存の工場設備との展開・学習・接続のための実用的なツールを必要とする中、イベントストリームを使用可能な品質・制御信号に変換するソフトウェアが重要性を増しています。統合コスト、専門スキルの不足、静的シーンでのパフォーマンスの低さが依然として展開を複雑にしているため、採用は高付加価値かつ動きの多い作業に限定されており、実証済みのフレームベース機器を置き換える前に明確な運用上のメリットが不可欠です。
レポートの主要ポイント
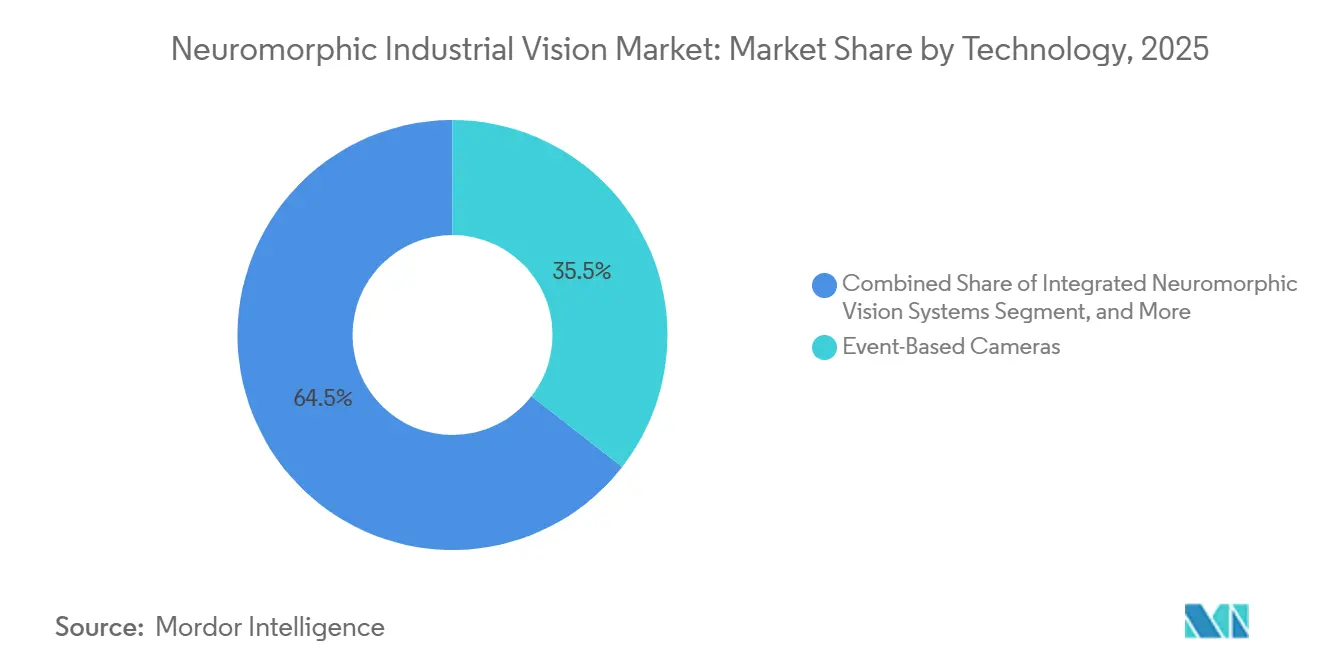
- 技術別では、イベントベースカメラが2025年のニューロモルフィック産業ビジョン市場シェアの35.51%を占め、ニューロモルフィックビジョンソフトウェアおよびアルゴリズムは2031年にかけてCAGR 21.67%で拡大する見込みです。
- 用途別では、高速検査・欠陥検出が2025年に25.56%のシェアを占め、ロボティクスおよびロボット誘導は2031年にかけてCAGR 22.13%で拡大する見込みです。
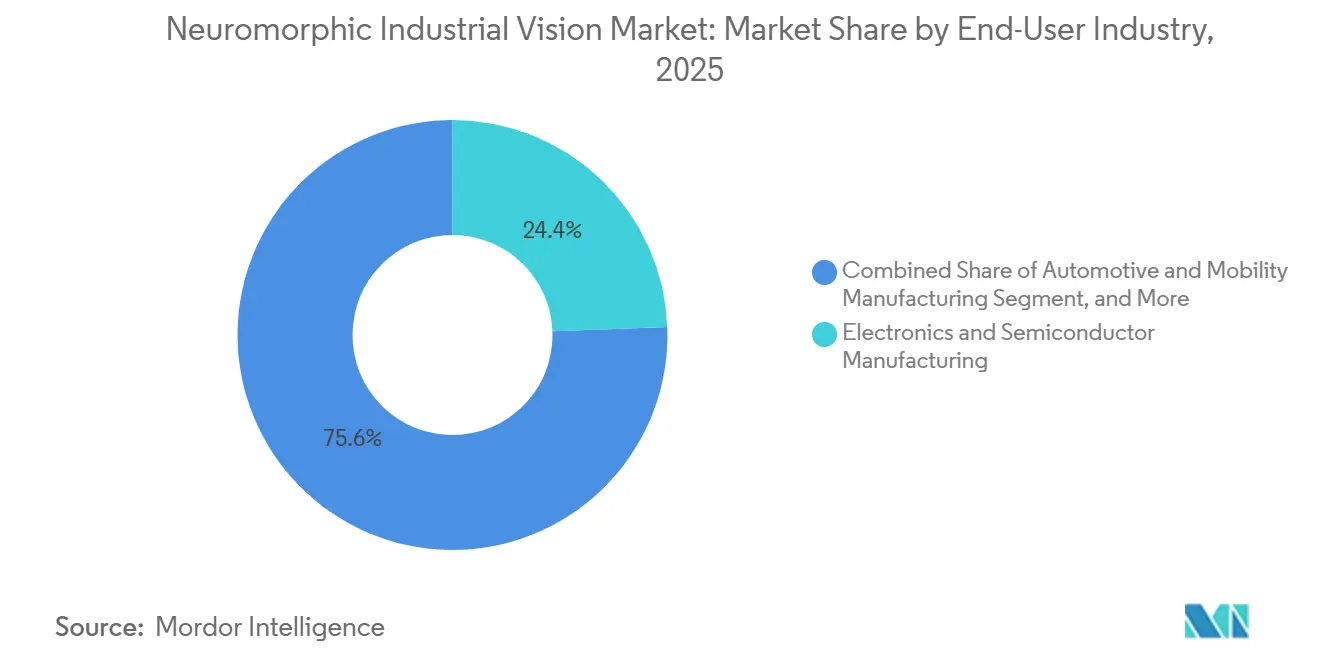
- エンドユーザー産業別では、電子・半導体製造が2025年に24.41%のシェアを占め、物流・倉庫業は2031年にかけてCAGR 21.78%で拡大する見込みです。
- 展開形態別では、固定式ビジョンシステムが2025年に52.31%のシェアを占め、ロボット搭載型ビジョンシステムは2031年にかけてCAGR 20.55%で拡大する見込みです。
- 地域別では、アジア太平洋が2025年の地域需要の37.77%を占め、2031年にかけてCAGR 20.71%で成長する見込みです。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
世界のニューロモルフィック産業ビジョン市場のトレンドとインサイト
促進要因の影響分析*
| 促進要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| マイクロ秒レイテンシー産業検査への需要 | +4.5% | アジア太平洋および欧州で最も高い強度を持つグローバル | 短期(2年以内) |
| エッジAIおよび低消費電力マシンビジョンの拡大 | +3.8% | アジア太平洋および北米が牽引するグローバル | 中期(2〜4年) |
| 高速ロボティクスおよび工場自動化の成長 | +3.2% | アジア太平洋が中核、欧州および北米への波及 | 中期(2〜4年) |
| 困難な照明条件におけるビジョンシステムの利用増加 | +2.1% | グローバル | 短期(2年以内) |
| 帯域幅制約のある工場におけるイベントストリームデータの優位性 | +1.7% | アジア太平洋および欧州のブラウンフィールド施設での早期利益を伴うグローバル | 中期(2〜4年) |
| 統合センサー・プロセッサー・ソフトウェアプラットフォームの入手可能性の向上 | +1.4% | グローバル | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
マイクロ秒レイテンシー産業検査への需要
従来型カメラは固定フレームレートで動作し、通常は毎秒30フレームから10,000フレームの範囲です。その同期ステップは数ミリ秒のレイテンシーをもたらし、高速ラインでは欠陥が次の完全な画像が利用可能になる前に検査エリアを通過してしまうため、瞬間的な障が見逃される可能性があります。ニューロモルフィック産業ビジョン市場では、イベントベースセンサーが100マイクロ秒未満で輝度変化を検出します。SonyのIMX636 HDおよびPropheseeのIMX636 HDは、1,000ルクスにおいてピクセルレイテンシーが100マイクロ秒未満、ダイナミックレンジが120 dB超であることを仕様として定めています。2025年のAdvanced Science誌の研究では、計算ニューロモルフィックイメージングが高速動作時に300倍のサンプリング柔軟性を実現したことが報告されています。半導体・電子機器施設は厳格な欠陥許容基準を持つため、この機能は高速検査において実用的な役割を果たします。
エッジAIおよび低消費電力マシンビジョンの拡大
ニューロモルフィック産業ビジョン市場において、工場エッジAIはサーバーベースの処理からセンサー近傍に配置されたプロセッサーへと移行しています。ニューロモルフィックハードウェアは、固定負荷で継続的に動作するのではなく、シーンの活動に応じてエネルギー使用量をスケールさせることができます。オーストラリア機械学習研究所とIntel Labsによる2025年の研究では、スパイキングニューラルネットワークが幾何学的モデルフィッティングにおいて同等のCPUパイプラインの15%のエネルギーしか使用しないことが判明しました。BrainChipは2026年6月にAKD1500の商業出荷を開始し、このプロセッサーはPCIeモードで300ミリワット未満、シリアルモードで200ミリワット未満で動作します。STMicroelectronicsは2025年11月にSTM32V8を発売し、前世代比で約60%の性能向上と140℃までの動作を発表しました。低消費電力センシングとローカル推論を組み合わせることで、大規模な工場フロア全体でイベントトリガー型知覚ノードの幅広い利用が可能になります。
高速ロボティクスおよび工場自動化の成長
ニューロモルフィック産業ビジョン市場において、世界の産業用ロボット設置台数は2024年に542,000台に達しました。国際ロボット連盟は2025年に575,000台、2028年までに700,000台超の設置を予測しています。サイクルタイムの短縮に伴い、生産システムはより高速かつ精密な視覚フィードバックを必要としています。イベントカメラはシーンが変化した際にシグナルを生成し、次のフレームを待つ必要がありません。その精密なイベントタイムスタンプは、ロボットのグリッパー経路を移動する物体の軌道予測をサポートできます。2026年のジャーナル研究では、Intel Loihi 2上のビジョン・計画・制御パイプラインがミリワット範囲で動作し、GPUベースのアプローチと競合するレイテンシーを達成したことが報告されています。中国は2024年に295,000台の産業用ロボットを設置し、世界全体の54%を占めており、ロボティクスグレードのビジョンにとって大きな潜在的基盤を提供しています。
困難な照明条件におけるビジョンシステムの利用増加
ニューロモルフィック産業ビジョン市場において、工場フロアには反射、鋭い影、紫外線硬化エリア、不均一な周囲光が存在することが多くあります。このような条件はフレームベースカメラの信頼性を低下させる可能性があります。イベントベースセンサーは相対的な輝度変化に反応するため、絶対輝度への依存度が低くなります。IMX636 HDは80ミリルクスから100キロルクスの照明範囲で120 dB超のダイナミックレンジを仕様として定めています。これにより、適切な検査タスクにおける専用照明機器の必要性を低減できる可能性がありまが、パフォーマンスは依然として表面材料、動きのパターン、特定の生産環境に依存します。物流、製薬、食品・飲料業務は、長いラインに複数の競合する光源が含まれることが多いため、関連するユーザーとなります。
抑制要因の影響分析*
| 抑制要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 高い開発・統合コスト | -2.6% | 南米、アフリカ、中東で最も深刻なグローバル | 短期(2年以内) |
| イベントベースビジョンおよびスパイキングニューラルネットワーク専門知識の不足 | -2.1% | 南米、アフリカ、中東、東南アジアで最も深刻なグローバル | 中期(2〜4年) |
| 相互運用性の限界と未成熟な業界標準 | -1.5% | グローバル | 中期(2〜4年) |
| 静的シーンおよびカラー集約型検査でのパフォーマンス低下 | -0.8% | グローバル | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
高い開発・統合コスト
ニューロモルフィック産業ビジョン市場におけるシステムのコストはセンサーにとどまりません。インテグレーターはイベントストリームソフトウェアを構築またはライセンス取得し、アプリケーションデータでモデルを学習させ、非同期入力に対応した産業用通信を適応させる必要があります。また、新しい評価ツールや生産検証プロセスが必要になる場合もあります。インドでは単一のイベントベースカメラ開発キットが1,800米ドルから3,000米ドルで販売されていました。特に製造業者が最初の生産パイロットを構築する場合、ソフトウェア、労働力、検証、通信適応、アプリケーション固有のモデル作業を含めると、完全なパイロット展開は100,000米ドルを超える可能性があります。ISO 13849およびIEC 62061への準拠は、安全定格ロボットセルにおける資格認定コストをさらに増加させる可能性があります。
イベントベースビジョンおよびスパイキングニューラルネットワーク専門知識の不足
ニューロモルフィック産業ビジョン市場は、スパイキングニューラルネットワーク、イベントストリーム前処理、時間的コーディング、非同期ハードウェア設計の専門知識を必要とします。これらの能力は従来のディープラーニングやFPGAエンジニアリングとは直接重複しません。関連する学術プログラムはフランス、スイス、ドイツ、米国、オーストラリアに集中しており、南アジア、東南アジア、南米、アフリカの製造業者にとってローカルエンジニアリングサポートへのアクセスが困難になっています。2026年のICRAワークショップ論文では、標準化されたデータセットと評価ベンチマークの欠如が研究から産業利用への移転を遅らせていることが指摘されています。SynSenseによる2024年のiniVation買収は、イベントベースセンシングとスパイキングプロセッサー開発を単一組織のもとに統合しました。この買収主導の対応は、より広範なスキル不足が中期的に継続する可能性が高いことを示しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
技術別:ソフトウェアスタックとセンサーが価値提案を共同定義
イベントベースカメラは2025年のニューロモルフィック産業ビジョン市場シェアの35.51%を占めました。ニューロモルフィック産業ビジョン市場において、その地位は、製造業者が広範な検査アーキテクチャを再設計することなく産業システムに組み込める量産対応モジュールの入手可能性を反映しています。SonyとPropheseeのIMX636 HDは、積層CMOS技術とイベントベースピクセルを組み合わせています。1,280×720解像度、100マイクロ秒未満のピセルレイテンシー、120 dB超のダイナミックレンジを提供します。IDS Imaging Development Systemsはこのセンサーを中心にuEye EVSカメララインを構築しました。これらのカメラは従来の産業用筐体を使用し、GigE Visionインターフェースをサポートしています。この馴染みのあるフォーマットは、それ以外では要求の高い技術移行において共通のカメラ筐体とインターフェースを維持することで、フレームベースカメラを使用する製造業者の採用障壁を低下させる可能性があります。スタンドアロンセンサーとニューロモルフィックプロセッサーが残りの技術構成を占めています。統合システムは、センシング、処理、ローカル推論を検証済み筐体に組み合わせることで、個々の製造業者が自ら完了する必要がある統合作業を削減するため、より高い価格を命じます。
ニューロモルフィックビジョンソフトウェアおよびアルゴリズムは、2026年から2031年にかけてCAGR 21.67%で拡大する見込みです。この技術のニューロモルフィック産業ビジョン市場規模は、センサー選択からソフトウェア能力へのシフトによって形成されています。製造業者は、イベントストリームを解釈し、関連する変化を背景活動から区別し、センサー出力を運用品質シグナルに変換するために、スパースコンボリューション、グラフニューラルネットワーク、スパイキングニューラルネットワークツールを必要としています。PropheseeのMetavision Intelligence Suiteには95のアルゴリズム、67のコードサンプル、11のすぐに使えるアプリケーションが含まれています。2026年のSensors誌の論文では、イベント駆動型前処理が人体検出の計算量を5.8ギガFLOPから81メガFLOPに削減したことが報告されています。また、実行時間を172ミリ秒から15ミリ秒に短縮しました。オープンソースライブラリは、インテグレーターにプロトタイピング、テスト、アルゴリズムのアプリケーション固有データへの適応のための幅広い再利用可能ツールを提供することで、時間の経過とともに独自センサーの価格優位性を低下させる可能性があります。これにより、ハードウェアよりもモデルとアルゴリズムに焦点を当てたサプライヤーのための空間が生まれる可能性があります。
注記: 全セグメントのセグメントシェアはレポート購入時に入手可能


用途別:検査が数量を牽引し、ロボティクスが成長を牽引
高速検査・欠陥検出は2025年のニューロモルフィック産業ビジョン市場規模の25.56%を占めました。ニューロモルフィック産業ビジョン市場全体において、半導体・電子機器メーカーはこれらのシステムを使用して、ライン速度での従来型カメラによる一貫した記録が困難なほど速く発生する可能性のある瞬間的な表面欠陥、マイクロクラック、はんだ接合不良を特定しています。その生産速度は従来の撮像の捕捉限界を超える場合があります。中国の北京産業インテリジェンス協会は2026年7月にT/BIIA 081-2026を発行しました。この仕様は半導体、自動車、維、食品加工、金属加工の設定におけるディープラーニングベースの欠陥検出をカバーしています。物体検出、追跡、計数、品質管理、プロセス監視も需要を支えています。イベントカメラはマイクロ秒の時間分解能で回転機器の微小振動を検出でき、監視対象資産ごとに専用の振動センサーを設置することなく予知保全をサポートします。コンベヤー速度が従来のリーダーにとって動きによるぼやけを生じさせる場合、識別、OCR、バーコード読み取りが恩恵を受けます。
ロボティクスおよびロボット誘導は、2026年から2031年にかけてCAGR 22.13%で拡大する見込みです。ニューロモルフィック産業ビジョン市場において、自動車・物流施設でのロボット密度の上昇とサイクルタイムの短縮が中心的な要因です。2026年の研究論文では、自律物流ロボット向けの適応型モデル予測制御と組み合わせたイベント駆動型ビジョンシステムが説明されました。この論文では、ニューロモルフィックハードウェア上でGPUベースラインと比較して11,281倍のエネルギー節約とほぼ半分のレイテンシーが報告されています。この結果は、バッテリー寿命、搭載熱、応答時間が運用実用性に直接影響するワットレベルの電力予算を持つ自律移動ロボットにおけるイベントベース知覚の使用を支持しています。動作分析と計測は引き続き重要なサポート用途です。航空宇宙部品検査と医療機器組み立ても、従来の工場環境外での早期需要を提供しています。これらの設定は、プロセスの動きが品質結果に影響を与える可能性がある場合、特に位置や表面状態の短時間の変化が検査精度に影響を与える可能性がある場合に、高い時間分解能を重視します。
エンドユーザー産業別:半導体電子機器がリード、物流が加速
電子・半導体製造は2025年の合計の24.41%を占めました。このエンドユーザー需要のシェアは、先進半導体設備への継続的な投資を反映しています。BrainChipとOrama.AOIは2026年8月に自動光学検査向けのAkidaモデルの再学習のためにパートナーシップを締結しました。Orama.AOIはタイヤ生産と半導体パッケージング検査に展開実績を持っていました。自動車・モビリティ製造は第2位の垂直市場であり、ストロボベースの撮像を複雑にする可能性のある反射性金属表面を持つボディパネル、溶接品質、ドライブトレインコンポーネントの視覚検査をカバーしています。ボディパネル、溶接、ドライブトレイン部品の検査が必要です。製薬、医療機器、金属加工、食品・飲料製造は高速検査用途を通じて貢献しています。機械、産業機器、包装、印刷はイベントカメラを印刷見当合わせとコンポーネント検査に使用しています。
物流・倉庫業は2026年から2031年にかけてCAGR 21.78%で拡大する見込みです。高速フルフィルメントセンターは変化する光、高速コンベヤーの動き、部分的な遮蔽を管理する必要があり、これらはすべて従来のフレームベース知覚を弱め、一貫した自動ハンドリングを妨げる可能性があります。2026年のSPIE Proceedings論文では、LiDARとRFIDを組み合わせた非同期イベントビジョンパイプラインが同期知覚システムと比較して意思決定レイテンシーを35%削減し、スループットを27%向上させたことが報告されています。[1]Yi Li、「エッジAIコンピュティングのためのイベントベースマシンビジョン」、Sensors、mdpi.com イベントカメラは適切な設定において追加の照明機器なしにこれらの条件下で動作できます。主要なeコマースおよびサードパーティ物流事業者は、信頼性の高い視覚フィードバックを必要とする自動ハンドオフ、コンベヤー判断、移動ロボットの動きの数を増加させる多層フルフィルメント設計を採用しています。これらの設計は、自律移動ロボットとコンベヤー運用をサポートするビジョンへの需要を高めます。ロボット搭載型ビジョンシステムと物流の成長は相互に強化し合っており、物流は自律移動ロボット採用の主要な推進力です。したがって、ニューロモルフィック産業ビジョン産業は倉庫自動化要件とますます結びついています。
注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
展開形態別:固定式システムがリード、ロボット搭載型システムが加速
固定式ビジョンシステムは2025年に52.31%のシェアを占めました。この展開形態は電子・半導体・自動車工場で一般的です。カメラはコンベヤー、印刷ステーション、組み立てテスト治具の上に設置されています。ニューロモルフィック産業ビジョン市場において、固定構成の確立されたサプライチェーンがその地位を支えており、これらの配置は多くの大量生産ラインと確立された検査ステーションのレイアウトに適合しています。IDS uEye EVSカメラのGigE VisionおよびUSB3互換性も、ユーザーが既存の機器にイベントベースセンシングを統合するのに役立ちます。モバイル・自律型ビジョンシステムは最小の展開グループです。太陽光発電アレイやインフラ資産の屋外検査、および固定カメラ位置なしに非構造化環境で動作する必要がある移動ロボットのための研究資金を受けています。また、固定カメラが実用的でない設定での移動協働ロボットもサポートできます。
ロボット搭載型ビジョンシステムは2026年から2031年にかけてCAGR 20.55%で拡大する見込みです。2026年の研究では、ロボットのペグ・イン・ホール組み立て向けの完全なニューロモルフィックビジョン・制御パイプラインがGPUベースシステムと競合するレイテンシーを達成したことが報告されています。このシステムはIntelのLoihi 2チップ上でミリワット範囲で完全に動作し、手首搭載型イベントカメラが大型処理システムと同じ電力・熱負担をロボットに与えることなく使用できることを示しています。ロボットアームにカメラを搭載することで、固定式オーバーヘッドカメラによる視差誤差を回避できます。また、治具が頻繁に変更されるワークセルでの静的キャリブレーションの前提も回避できます。このアプローチは、検査ポイントがエンドエフェクターとともに移動する場合、特に治具の変更により単一の固定視点が時間の経過とともに信頼性が低下するワークセルで関連性があります。協働ロボットメーカーはイベントベース知覚をネイティブプラットフォームに統合することが増える可能性があります。これにより、ロボット搭載型システムは予測期間を通じて固定設置との差を縮小できるでしょう。
地域分析
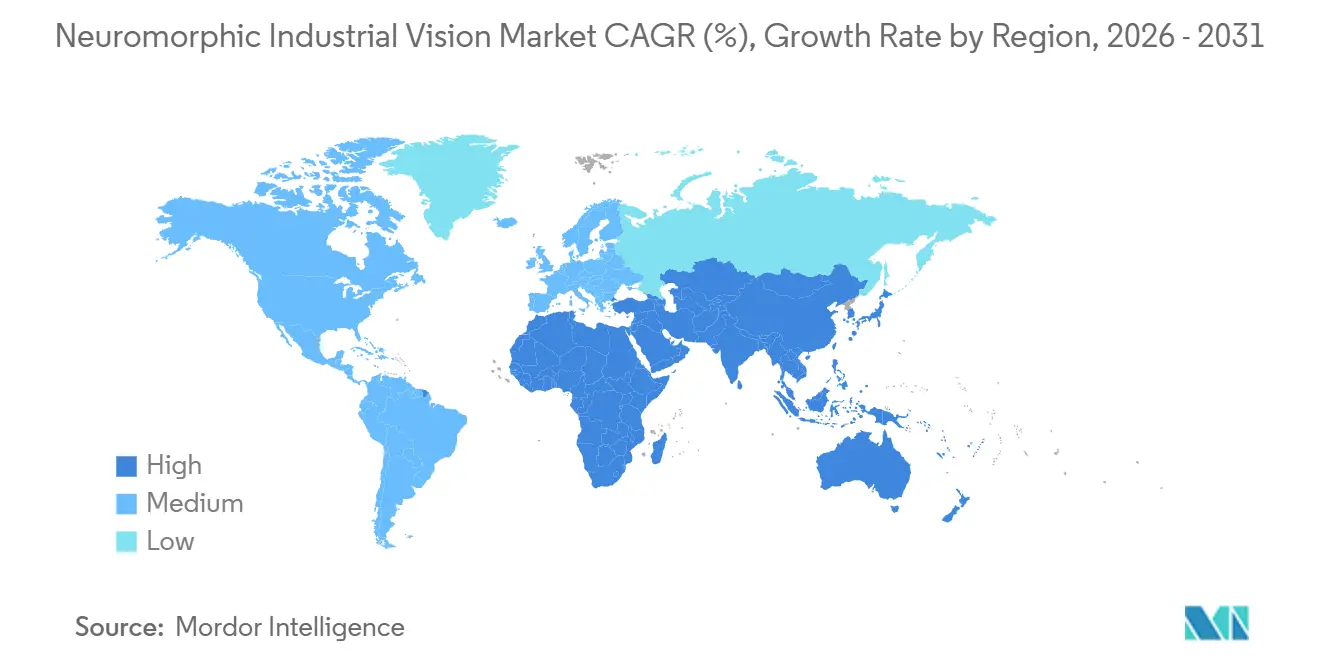
アジア太平洋は2025年のニューロモルフィック産業ビジョン市場シェアの37.77%を占め、2031年にかけてCAGR 20.71%で成長する見込みです。この地域は半導体製造、電子機器組み立て、幅広いサプライヤーベース、より深い自動化ネットワーク、増大するロボットの設置基盤を組み合わせています。中国は2024年に295,000台の産業用ロボットを設置し、世界の設置台数の54%を占めました。韓国、日本、インド、オーストラリアも自動化への投資を維持しており、先進ビジョンの地域基盤を広げています。日本は2026年にIBM Japanを選定し、NEDOを通じて2ナノメートルのニューロモルフィックAIアクセラレーターを開発する一方、TDKと東北大学はAI推論消費電力の100分の1削減を目指すスピンメモリスターデバイスを進めています。[2]TDK Corporation、「AIの消費電力を100分の1へ。脳型AIデバイス「ニューロモルフィックデバイス」とは」、TDK Featured Stories、tdk.com 中国のニューロモルフィックビジョン特許出願は2024年と2025年に年率68%で増加し、2026年半ばまでに世界の累積特許ファミリーの31.6%を占めました。
ニューロモルフィック産業ビジョン市場において、北米と欧州はそれぞれ異なる産業的強みを持つ二次的な需要センターです。北米の需要は自動車製造、半導体パッケージング、EVバッテリーセル生産、先進パッケージングファブ、ワイヤーボンド検証に関連しており、検査要件は生産規模とともに高まります。米国の半導体投資は先進生産ノードでの需要を支え、欧州の活動は自動車サプライヤー、包装機械メーカー、産業機器メーカーにわたるドイツ、イタリア、フランスに集中しています。IDSはProphesee Metavision技術を標準GigE産業用カメラ筐体に商業化しており、欧州のインテグレーターが技術を馴染みのある産業フォーマットに適応させている様子を示しています。Horizon 2020 ANDANTEコンソーシアムもFeFETベースのスパイキングアクセラレーター知的財産を生み出し、STMicroelectronicsとGlobalFoundriesが2026年プロセスノード製品に転換しています。
中東とアフリカはニューロモルフィック産業ビジョン市場において初期段階の地域にとどまっています。ブラジルは自動車・食品・飲料クラスターを通じて南米の活動の多くを占めていますが、統合前に1,800米ドルから3,000米ドルのカメラキットは多くの中小製造業者にとって正当化が困難です。サウジアラビアとUAEはグリーンフィールドのスマート製造施設でこの技術を指定することができ、レガシーシステムの改修よりも実用的な場合があります。南アフリカとエジプトは先進自動化採用のより早い段階にあり、より大きなグローバル生産量とアジアのODM能力が2028年から2031年にかけてより広い採用を支援できる可能性があります。

競合環境
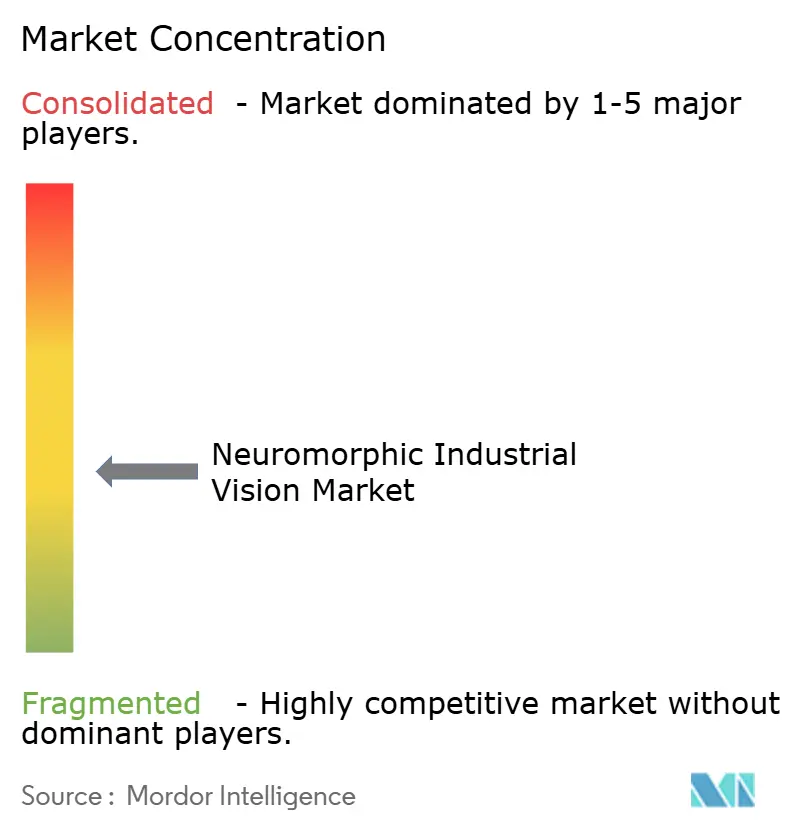
ニューロモルフィック産業ビジョン市場は中程度に分散しており、センサーの知的財産とアルゴリズム能力を持つ専門的なイベントベースビジョン企業と、より広範な産業・エッジコンピューティングポートフォリオ内でニューロモルフィック機能を提供する多角化半導体企業が共存しています。専門サプライヤーはセンサー設計とスパイキングニューラルネットワークツールを迅速に更新できる一方、Sony、Intel、Qualcomm、STMicroelectronicsなどの企業はより大きな製造規模と顧客アクセスを持っています。PropheseeとIDSは2026年3月にイベントベース産業ビジョンシステムの開発に向けた意向書に署名しました。[3]Prophesee SA、「IDSとPropheseeがイベントベース産業ビジョン協力を推進」、Prophesee、prophesee.ai この取り決めはPropheseeのセンシングとソフトウェアをIDSのカメラ統合、製造、流通と組み合わせています。このパートナーシップモデルは、専門技術サプライヤーの開発速度とインテグレーターの既存製品フォーマット、製造能力、顧客関係を組み合わせることで、専門技術が確立された産業ユーザーに到達するのを支援できます。
ソフトウェアと統合レイヤーは、提供された証拠がキャリブレーション、スパイキングモデル学習、産業用通信、予知保全分析のための完全なターンキーパッケージを提供するサプライヤーが存在しないことを示しているため、ニューロモルフィック産業ビジョン市場における重要な競争機会であり続けています。BrainChipの2026年8月のOrama.AOIとのパートナーシップは段階的なアプローチを示しており、Orama.AOIは半導体パッケージング検査においてBrainChipのAkidaアーキテクチャ向けに検査モデルを再学習しています。Propheseeは2026年6月に2,000万ユーロ(2,200万米ドル)を調達し、Mantaraを発売するとともに産業自動化を優先垂直市場として特定しました。SynSenseは2024年のiniVation買収を通じてイベントベースセンシングとプロセッサー設計を統合しました。これらの行動はニューロモルフィック産業ビジョン市場においてより広範なシステム能力への異なるルートを反映しています。
ニューロモルフィック産業ビジョン市場はまた、産業用サイバーセキュリティの期待に応えるためにネットワーク化された工場展開を必要としており、IEC 62443への準拠は接続されたビジョンシステムの資格認定要因になりつつあります。確立された半導体ベンダーは専用のセキュリティエンジニアリングリソースを維持しているため、優位性を持つ可能性があります。2023年から2026年半ばまでに世界で4,312件のニューロモルフィックビジョン特許ファミリーが公開されており、米国とEUの出願人が47.6%を保有し、中国の出願人が年率68%で新規出願を増加させています。したがって、ニューロモルフィック産業ビジョン産業には確立されたチップサプライヤーとセンシング、ソフトウェア、システム統合における地位を求める専門企業が含まれています。
ニューロモルフィック産業ビジョン産業のリーダー企業
Prophesee SA
SynSense AG
IDS Imaging Development Systems GmbH
LUCID Vision Labs, Inc.
Samsung Electronics Co., Ltd.
- *免責事項:主要選手の並び順不同

最近の業界動向
- 2026年8月:BrainChip Holdings Ltd.は、タイヤ生産と半導体パッケージング検査に検証済みの展開実績を持つ自動光学検査ソリューションプロバイダーであるOrama.AOIとのパートナーシップを発表しました。Orama.AOIはBrainChipのAkidaニューロモルフィックモデルを独自の産業検査データセットで再学習・最適化し、大規模な欠陥検出用途向けの量産対応エッジAIコプロセッサーとしてAkida AKD1500プラットフォームを検証しました。
- 2026年6月:Prophesee SAは、Critical Path Venturesが主導し、360 Capital GroupとBosch Venturesが参加した2,000万ユーロ(2,200万米ドル)の資本調達を発表しました。同社は同時に、Hearthソフトウェアプラットフォームを基盤に構築された初の完全統合イベントベースドローン検出・追跡システムであるMantaraを発売し、産業自動化、航空宇宙・防衛、セキュリティを近期優先垂直市場として商業的焦点を絞りました。
- 2026年6月:BrainChip Holdings Ltd.は、GlobalFoundriesの22nm FD-SOI(22FDX)プロセスで製造されたAkida AKD1500ニューロモルフィックプロセッサーの商業的入手可能性と初期量産出荷を発表しました。PCIeモードで300ミリワット未満、シリアルモードで200ミリワット未満で動作するAKD1500は、産業用IoT、自動車、航空宇宙・防衛のエッジ推論を対象としており、過酷な衝撃、振動、温度極限をカバーする産業・軍事環境資格認定が進行中です。
- 2026年3月:BrainChip Holdings Ltd.は、クロアチアのディープテックハードウェアおよび組み込みソフトウェア企業であるNeuromorphyxをAKD1500の戦略的顧客およびゴートゥーマーケットパートナーとして発表しました。NeuromorphyxはAKD1500をイベントベースビジョン(DVS/EVS)、FPGA前処理、産業・防衛ロボティクスを対象とするフリートオーケストレーションプラットフォームとともにVision NeuroNodeエッジAIデバイスに統合しています。


世界のニューロモルフィック産業ビジョン市場レポートの調査範囲
ニューロモルフィック産業ビジョン市場は、産業ビジョン用途を可能にするためにニューロモルフィックコンピューティング原理を使用するハードウェア、ソフトウェア、システムで構成されています。これらのソリューションは人間の脳を模倣する方法で視覚データを処理し、産業環境全体でより高速でエネルギー効率の高いリアルタイム画像認識、検査、監視、自動化を可能にします。
ニューロモルフィック産業ビジョン市場レポートは、技術別(イベントベースビジョンセンサー、イベントベースカメラ、ニューロモルフィックビジョンプロセッサー、ニューロモルフィックビジョンソフトウェアおよびアルゴリズム、統合ニューロモルフィックビジョンシステム)、用途別(高速検査・欠陥検出、物体検出・追跡・計数、ロボティクスおよびロボット誘導、動作分析・計測、品質管理・プロセス監視、表面・振動監視、識別・OCR・バーコード読み取り、その他の用途)、エンドユーザー産業別(自動車・モビリティ製造、電子・半導体製造、機械・産業機器、食品・飲料製造、製薬・医療機器、金属・材料加工、物流・倉庫業、包装・印刷、その他のエンドユーザー産業)、展開形態別(固定式ビジョンシステム、ロボット搭載型ビジョンシステム、モバイル・自律型ビジョンシステム)、地域別(北米、南米、欧州、アジア太平洋、中東、アフリカ)にセグメント化されています。市場予測は金額(米ドル)ベースで提供されます。
| イベントベースビジョンセンサー |
| イベントベースカメラ |
| ニューロモルフィックビジョンプロセッサー |
| ニューロモルフィックビジョンソフトウェアおよびアルゴリズム |
| 統合ニューロモルフィックビジョンシステム |
| 高速検査・欠陥検出 |
| 物体検出・追跡・計数 |
| ロボティクスおよびロボット誘導 |
| 動作分析・計測 |
| 品質管理・プロセス監視 |
| 表面・振動監視 |
| 識別・OCR・バーコード読み取り |
| その他の用途 |
| 自動車・モビリティ製造 |
| 電子・半導体製造 |
| 機械・産業機器 |
| 食品・飲料製造 |
| 製薬・医療機器 |
| 金属・材料加工 |
| 物流・倉庫業 |
| 包装・印刷 |
| その他のエンドユーザー産業 |
| 固定式ビジョンシステム |
| ロボット搭載型ビジョンシステム |
| モバイル・自律型ビジョンシステム |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 南米 | ブラジル |
| アルゼンチン | |
| チリ | |
| その他の南米 | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| スペイン | |
| その他の欧州 | |
| アジア太平洋 | 中国 |
| 日本 | |
| インド | |
| 韓国 | |
| オーストラリア | |
| その他のアジア太平洋 | |
| 中東 | アラブ首長国連邦 |
| サウジアラビア | |
| カタール | |
| その他の中東 | |
| アフリカ | 南アフリカ |
| エジプト | |
| ナイジェリア | |
| その他のアフリカ |
| 技術別 | イベントベースビジョンセンサー | |
| イベントベースカメラ | ||
| ニューロモルフィックビジョンプロセッサー | ||
| ニューロモルフィックビジョンソフトウェアおよびアルゴリズム | ||
| 統合ニューロモルフィックビジョンシステム | ||
| 用途別 | 高速検査・欠陥検出 | |
| 物体検出・追跡・計数 | ||
| ロボティクスおよびロボット誘導 | ||
| 動作分析・計測 | ||
| 品質管理・プロセス監視 | ||
| 表面・振動監視 | ||
| 識別・OCR・バーコード読み取り | ||
| その他の用途 | ||
| エンドユーザー産業別 | 自動車・モビリティ製造 | |
| 電子・半導体製造 | ||
| 機械・産業機器 | ||
| 食品・飲料製造 | ||
| 製薬・医療機器 | ||
| 金属・材料加工 | ||
| 物流・倉庫業 | ||
| 包装・印刷 | ||
| その他のエンドユーザー産業 | ||
| 展開形態別 | 固定式ビジョンシステム | |
| ロボット搭載型ビジョンシステム | ||
| モバイル・自律型ビジョンシステム | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| チリ | ||
| その他の南米 | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| インド | ||
| 韓国 | ||
| オーストラリア | ||
| その他のアジア太平洋 | ||
| 中東 | アラブ首長国連邦 | |
| サウジアラビア | ||
| カタール | ||
| その他の中東 | ||
| アフリカ | 南アフリカ | |
| エジプト | ||
| ナイジェリア | ||
| その他のアフリカ | ||


レポートで回答される主要な質問
ニューロモルフィック産業ビジョン市場の規模はどのくらいですか?
市場は2025年に0.57 ビリオン 米ドルと評価され、2026年には0.67 ビリオン 米ドルとなり、CAGR 19.17%で2031年までに1.61 ビリオン 米ドルに達する見込みです。
ニューロモルフィック産業ビジョンの採用を促進しているものは何ですか?
高速検査、低消費電力エッジAI、ロボティクス、困難な照明条件が主要な採用要因です。
ニューロモルフィック産業ビジョンの採用をリードしている技術はどれですか?
イベントベースカメラが2025年に35.51%のシェアでリードし、ソフトウェアおよびアルゴリズムは2031年にかけてCAGR 21.67%で成長する見込みです。
最も急速に成長している用途はどれですか?
ロボティクスおよびロボット誘導は2026年から2031年にかけてCAGR 22.13%で成長する見込みです。
最も急速に拡大しているエンドユーザーセクターはどれですか?
物流・倉庫業は高速フルフィルメント業務に支えられ、2031年にかけてCAGR 21.78%で拡大する見込みです。
需要をリードしている地域はどこですか?
アジア太平洋が2025年に37.77%のシェアを占め、2031年にかけてCAGR 20.71%で成長する見込みです。
最終更新日:



