
Tamaño y participación del mercado de visión industrial neuromórfica
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 0.67 Mil millones de dólares |
| Tamaño del Mercado (2031) | 1.61 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 19.17 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | Asia-Pacífico |
| Concentración del Mercado | Medio |
Jugadores principales
*Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. |
|
Análisis del mercado de visión industrial neuromórfica por Mordor Intelligence
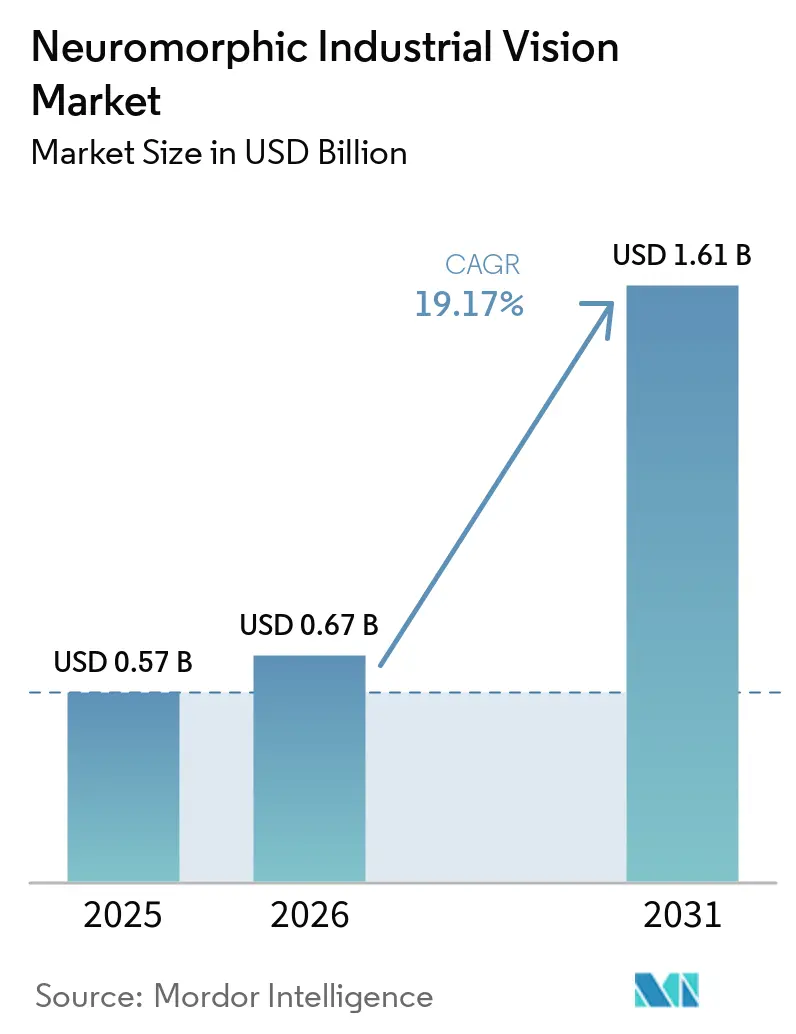
Se proyecta que el tamaño del mercado de visión industrial neuromórfica se expanda de 0,57 mil millones de USD en 2025 a 0,67 mil millones de USD en 2026, y a 1,61 mil millones de USD para 2031, registrando una CAGR del 19,17% de 2026 a 2031. El crecimiento del mercado de visión industrial neuromórfica se centra en entornos de fábrica donde las cámaras convencionales no pueden capturar cambios breves con suficiente rapidez ni funcionar de manera confiable dentro de límites estrictos de consumo energético. Los sensores basados en eventos registran cambios a nivel de píxel en lugar de fotogramas completos, lo que reduce el volumen de datos entre 10 y 100 veces y permite decisiones rápidas en el borde de la red. El mercado de visión industrial neuromórfica es muy adecuado para la detección de defectos, la manipulación robótica y la inspección, donde el movimiento, los reflejos o los cambios de iluminación pueden degradar la imagen convencional. La competencia está evolucionando más allá de los sensores hacia el software que convierte los flujos de eventos en señales de calidad y control utilizables, ya que los fabricantes requieren herramientas prácticas para la implementación, el entrenamiento y la conexión con el equipo de fábrica existente. La adopción sigue limitada a trabajos de alto valor y con mucho movimiento, porque los costos de integración, la escasez de habilidades especializadas y el bajo rendimiento en escenas estáticas aún complican la implementación, lo que hace que un beneficio operativo claro sea esencial antes de que los fabricantes reemplacen el equipo probado basado en fotogramas.
Conclusiones clave del informe
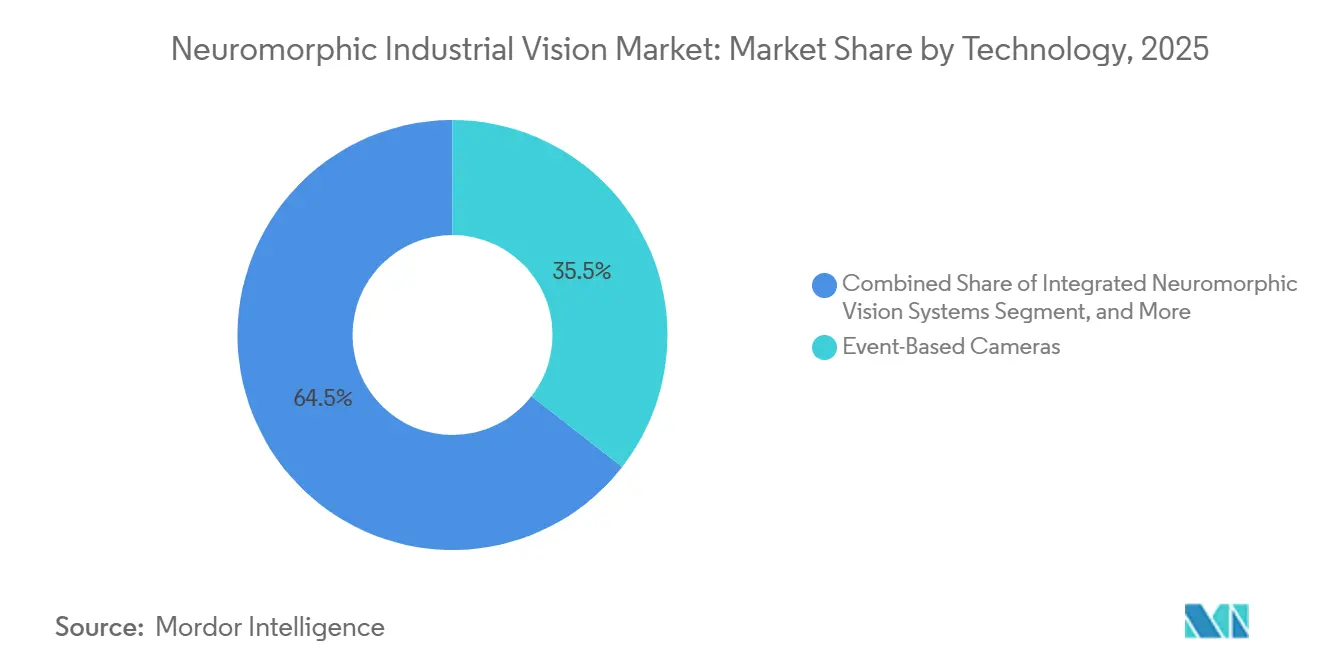
- Por tecnología, las cámaras basadas en eventos representaron el 35,51% de la participación del mercado de visión industrial neuromórfica en 2025, mientras que se proyecta que el software y los algoritmos de visión neuromórfica se expandan a una CAGR del 21,67% hasta 2031.
- Por aplicación, la inspección de alta velocidad y la detección de defectos representaron el 25,56% de la participación en 2025, mientras que se espera que la robótica y la guía robótica se expandan a una CAGR del 22,13% hasta 2031.
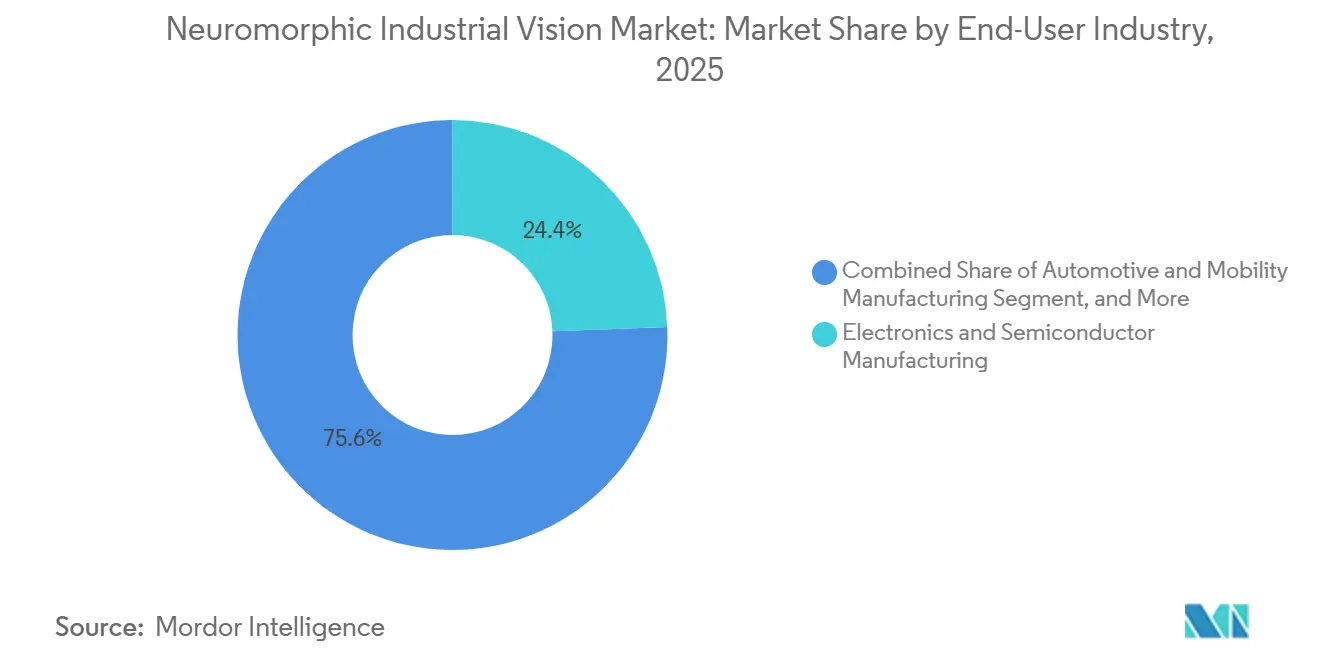
- Por industria de usuario final, la fabricación de electrónica y semiconductores representó el 24,41% de la participación en 2025, mientras que se proyecta que la logística y el almacenamiento se expandan a una CAGR del 21,78% hasta 2031.
- Por implementación, los sistemas de visión fijos/estacionarios representaron el 52,31% de la participación en 2025, mientras que se espera que los sistemas de visión montados en robots se expandan a una CAGR del 20,55% hasta 2031.
- Por geografía, Asia-Pacífico representó el 37,77% de la demanda regional en 2025 y se proyecta que crezca a una CAGR del 20,71% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e información del mercado global de visión industrial neuromórfica
Análisis del impacto de los impulsores*
| Impulsor | (~) % de impacto en el pronóstico de CAGR | Relevancia geográfica | Horizonte temporal del impacto |
|---|---|---|---|
| Demanda de inspección industrial con latencia de microsegundos | +4.5% | Global, con mayor intensidad en Asia-Pacífico y Europa | Corto plazo (≤ 2 años) |
| Expansión de la IA en el borde de la red y la visión artificial de bajo consumo | +3.8% | Global, liderado por Asia-Pacífico y América del Norte | Mediano plazo (2-4 años) |
| Crecimiento de la robótica de alta velocidad y la automatización de fábricas | +3.2% | Núcleo en Asia-Pacífico, con expansión a Europa y América del Norte | Mediano plazo (2-4 años) |
| Uso creciente de sistemas de visión en condiciones de iluminación difíciles | +2.1% | Global | Corto plazo (≤ 2 años) |
| Ventaja de los datos de flujo de eventos en fábricas con ancho de banda limitado | +1.7% | Global, con ganancias tempranas en instalaciones existentes en Asia-Pacífico y Europa | Mediano plazo (2-4 años) |
| Creciente disponibilidad de plataformas integradas de sensor, procesador y software | +1.4% | Global | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Demanda de inspección industrial con latencia de microsegundos
Las cámaras convencionales operan a velocidades de fotogramas fijas, que típicamente oscilan entre 30 y 10.000 fotogramas por segundo. Sus pasos de sincronización introducen varios milisegundos de latencia, lo que puede provocar que se pierdan fallas transitorias en líneas de alta velocidad, donde un defecto puede aparecer y pasar por el área de inspección antes de que esté disponible la siguiente imagen completa. En el mercado de visión industrial neuromórfica, los sensores basados en eventos detectan cambios de brillo en menos de 100 microsegundos. El IMX636 HD de Sony y el IMX636 HD de Prophesee especifican una latencia de píxel inferior a 100 microsegundos a 1.000 lux y un rango dinámico superior a 120 dB. Un estudio de Advanced Science de 2025 encontró que la imagen neuromorfica computacional proporcionó una flexibilidad de muestreo 300 veces mayor durante el movimiento rápido. Las instalaciones de semiconductores y electrónica tienen tolerancias estrictas a los defectos, lo que otorga a esta capacidad un papel práctico en la inspección de alta velocidad.
Expansión de la IA en el borde de la red y la visión artificial de bajo consumo
Dentro del mercado de visión industrial neuromórfica, la IA en el borde de la red de fábrica está pasando del procesamiento basado en servidores a procesadores ubicados cerca de los sensores. El hardware neuromórfico puede escalar el uso de energía con la actividad de la escena en lugar de funcionar continuamente a una carga fija. Un estudio de 2025 del Instituto Australiano de Aprendizaje Automático e Intel Labs encontró que una red neuronal de impulsos utilizó el 15% de la energía de las canalizaciones de CPU comparables para el ajuste de modelos geométricos. BrainChip inició los envíos comerciales del AKD1500 en junio de 2026, y el procesador opera por debajo de 300 milivatios en modo PCIe y por debajo de 200 milivatios en modo serie. STMicroelectronics lanzó su STM32V8 en noviembre de 2025, indicando una ganancia de rendimiento de casi el 60% sobre su predecesor y operación hasta 140 °C. Combinar la detección de bajo consumo con la inferencia local respalda un uso más amplio de nodos de percepción activados por eventos en grandes plantas de producción.
Crecimiento de la robótica de alta velocidad y la automatización de fábricas
Para el mercado de visión industrial neuromórfica, las instalaciones globales de robots industriales alcanzaron 542.000 unidades en 2024. La Federación Internacional de Robótica proyectó 575.000 instalaciones en 2025 y más de 700.000 para 2028. Los sistemas de producción también necesitan una retroalimentación visual más rápida y precisa a medida que disminuyen los tiempos de ciclo. Las cámaras de eventos generan señales cuando una escena cambia, en lugar de esperar al siguiente fotograma. Sus marcas de tiempo de eventos precisas pueden respaldar la predicción de trayectorias para objetos que se mueven a través de la trayectoria de agarre de un robot. Un estudio de revista de 2026 informó que una canalización de visión, planificación y control en Intel Loihi 2 funcionó en el rango de milivatios con latencias competitivas con los enfoques basados en GPU. China instaló 295.000 robots industriales en 2024, o el 54% del total mundial, lo que proporciona una gran base potencial para la visión de grado robótico.
Uso creciente de sistemas de visión en condiciones de iluminación difíciles
En el mercado de visión industrial neuromórfica, los pisos de fábrica a menudo tienen reflejos, sombras pronunciadas, áreas de curado ultravioleta e iluminación ambiental inconsistente. Tales condiciones pueden reducir la confiabilidad de las cámaras basadas en fotogramas. Los sensores basados en eventos responden a cambios de brillo relativo, lo que los hace menos dependientes de la luminancia absoluta. El IMX636 HD especifica más de 120 dB de rango dinámico en iluminaciones desde 80 mililux hasta 100 kilolux. Esto puede reducir la necesidad de equipos de iluminación dedicados para tareas de inspección adecuadas, aunque el rendimiento sigue dependiendo del material de la superficie, el patrón de movimiento y el entorno de producción específico. Las operaciones de logística, farmacéutica y de alimentos y bebidas son usuarios relevantes porque sus largas líneas a menudo contienen varias fuentes de luz en competencia.
Análisis del impacto de las restricciones*
| Restricción | (~) % de impacto en el pronóstico de CAGR | Relevancia geográfica | Horizonte temporal del impacto |
|---|---|---|---|
| Altos costos de desarrollo e integración | -2.6% | Global, más agudo en América del Sur, África y Oriente Medio | Corto plazo (≤ 2 años) |
| Escasez de experiencia en visión basada en eventos y redes neuronales de impulsos | -2.1% | Global, más grave en América del Sur, África, Oriente Medio y el Sudeste Asiático | Mediano plazo (2-4 años) |
| Interoperabilidad limitada y estándares industriales inmaduros | -1.5% | Global | Mediano plazo (2-4 años) |
| Rendimiento reducido en inspección de escenas estáticas e intensivas en color | -0.8% | Global | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Altos costos de desarrollo e integración
El costo de un sistema en el mercado de visión industrial neuromórfica va más allá del sensor. Los integradores deben desarrollar o licenciar software de flujo de eventos, entrenar modelos con datos de aplicaciones y adaptar las comunicaciones industriales para entradas asíncronas. También pueden necesitar nuevas herramientas de evaluación y procesos de validación de producción. Un kit de desarrollo de cámara basada en eventos tenía un precio de entre 1.800 y 3.000 USD en India. Las implementaciones piloto completas pueden superar los 100.000 USD después de incluir software, mano de obra, validación, adaptación de comunicaciones y trabajo de modelos específicos de la aplicación, especialmente cuando un fabricante está construyendo su primer piloto de producción. El cumplimiento de ISO 13849 e IEC 62061 puede aumentar aún más los costos de calificación en celdas robóticas con clasificación de seguridad.
Escasez de experiencia en visión basada en eventos y redes neuronales de impulsos
El mercado de visión industrial neuromórfica requiere experiencia en redes neuronales de impulsos, preprocesamiento de flujos de eventos, codificación temporal y diseño de hardware asíncrono. Estas capacidades no se superponen directamente con el aprendizaje profundo convencional o la ingeniería de FPGA. Los programas académicos relevantes están concentrados en Francia, Suiza, Alemania, Estados Unidos y Australia, lo que dificulta el acceso al soporte de ingeniería local para los fabricantes en Asia del Sur, el Sudeste Asiático, América del Sur y África. Un artículo del taller ICRA de 2026 señaló que la falta de conjuntos de datos estandarizados y puntos de referencia de evaluación ralentiza la transferencia de la investigación al uso industrial. La adquisición de iniVation por parte de SynSense en 2024 combinó la detección basada en eventos con el desarrollo de procesadores de impulsos bajo una sola organización. Esta respuesta liderada por adquisiciones indica que la escasez más amplia de habilidades probablemente persistirá a mediano plazo.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de segmentos
Por tecnología: las pilas de software y los sensores codefinen la propuesta de valor
Las cámaras basadas en eventos representaron el 35,51% de la participación del mercado de visión industrial neuromórfica en 2025. En el mercado de visión industrial neuromórfica, su posición refleja la disponibilidad de módulos listos para producción que pueden integrarse en sistemas industriales sin requerir que los fabricantes rediseñen la arquitectura de inspección más amplia. El IMX636 HD de Sony y Prophesee combina tecnología CMOS apilada con píxeles basados en eventos. Proporciona una resolución de 1.280 por 720, una latencia de píxel inferior a 100 microsegundos y un rango dinámico superior a 120 dB. IDS Imaging Development Systems construyó su línea de cámaras uEye EVS en torno a este sensor. Las cámaras utilizan carcasas industriales convencionales y admiten interfaces GigE Vision. Este formato familiar puede reducir las barreras de adopción para los fabricantes que utilizan cámaras basadas en fotogramas al preservar las carcasas e interfaces de cámara comunes durante una transición tecnológica de otro modo exigente. Los sensores independientes y los procesadores neuromórficos conforman la combinación tecnológica restante. Los sistemas integrados tienen precios más altos porque combinan detección, procesamiento e inferencia local en una carcasa validada, lo que reduce el trabajo de integración que los fabricantes individuales de otro modo necesitarían completar por sí mismos.
Se proyecta que el software y los algoritmos de visión neuromórfica se expandan a una CAGR del 21,67% de 2026 a 2031. El tamaño del mercado de visión industrial neuromórfica para esta tecnología está determinado por el cambio de la selección de sensores hacia la capacidad del software. Los fabricantes necesitan herramientas de redes neuronales convolucionales dispersas, redes neuronales de grafos y redes neuronales de impulsos para interpretar flujos de eventos, distinguir cambios relevantes de la actividad de fondo y convertir las salidas de los sensores en señales de calidad operativa. La suite Metavision Intelligence de Prophesee incluye 95 algoritmos, 67 muestras de código y 11 aplicaciones listas para usar. Un artículo de Sensors de 2026 informó que el preprocesamiento basado en eventos redujo el cómputo para la detección humana de 5,8 giga-FLOP a 81 mega-FLOP. También redujo el tiempo de ejecución de 172 milisegundos a 15 milisegundos. Las bibliotecas de código abierto podrían reducir las ventajas de precios de los sensores propietarios con el tiempo al proporcionar a los integradores un conjunto más amplio de herramientas reutilizables para la creación de prototipos, las pruebas y la adaptación de algoritmos a datos específicos de la aplicación. Esto puede crear espacio para proveedores enfocados en modelos y algoritmos en lugar de hardware.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe


Por aplicación: la inspección impulsa el volumen, la robótica impulsa el crecimiento
La inspección de alta velocidad y la detección de defectos representaron el 25,56% del tamaño del mercado de visión industrial neuromórfica en 2025. En todo el mercado de visión industrial neuromórfica, los fabricantes de semiconductores y electrónica utilizan estos sistemas para identificar fallas superficiales transitorias, microfisuras y fallas en las juntas de soldadura que pueden ocurrir demasiado rápido para que las cámaras convencionales las registren de manera consistente a la velocidad de la línea. Sus velocidades de producción pueden superar los límites de captura de la imagen convencional. La Asociación de Inteligencia Industrial de Beijing de China emitió la norma T/BIIA 081-2026 en julio de 2026. La especificación cubre la detección de defectos basada en aprendizaje profundo en entornos de semiconductores, automotriz, textil, procesamiento de alimentos y procesamiento de metales. La detección, el seguimiento, el conteo de objetos, el control de calidad y el monitoreo de procesos también respaldan la demanda. Las cámaras de eventos pueden detectar pequeñas vibraciones en equipos rotativos con resolución temporal de microsegundos, lo que respalda el mantenimiento predictivo sin necesidad de instalar un sensor de vibración dedicado en cada activo monitoreado. La identificación, el OCR y la lectura de códigos de barras se benefician donde las velocidades de la cinta transportadora crean desenfoque de movimiento para los lectores convencionales.
Se proyecta que la robótica y la guía robótica se expandan a una CAGR del 22,13% de 2026 a 2031. En el mercado de visión industrial neuromórfica, el aumento de la densidad de robots y los tiempos de ciclo más cortos en las instalaciones automotrices y de logística son factores centrales. Un artículo de investigación de 2026 describió un sistema de visión basado en eventos combinado con control predictivo de modelo adaptativo para robots logísticos autónomos. El artículo informó ahorros de energía de 11.281 veces y casi la mitad de la latencia de una línea base de GPU en hardware neuromórfico. Este resultado respalda el uso de la percepción basada en eventos en robots móviles autónomos con presupuestos de energía de nivel de vatio, donde la duración de la batería, el calor a bordo y el tiempo de respuesta afectan directamente la practicidad operativa. El análisis de movimiento y la metrología siguen siendo aplicaciones de apoyo importantes. La inspección de componentes aeroespaciales y el ensamblaje de dispositivos médicos también proporcionan demanda temprana fuera de los entornos de fábrica tradicionales. Estos entornos valoran la alta resolución temporal donde el movimiento del proceso puede afectar los resultados de calidad, especialmente cuando un breve cambio en la posición o la condición de la superficie puede afectar la precisión de la inspección.
Por industria de usuario final: la electrónica y los semiconductores lideran, la logística se acelera
La fabricación de electrónica y semiconductores representó el 24,41% del total en 2025. Esta participación de la demanda de usuarios finales refleja la inversión continua en capacidad avanzada de semiconductores. BrainChip y Orama.AOI se asociaron en agosto de 2026 para reentrenar los modelos Akida para la inspección óptica automatizada. Orama.AOI tenía implementaciones en la inspección de producción de neumáticos y empaque de semiconductores. La fabricación automotriz y de movilidad es el segundo segmento vertical más grande, donde las inspecciones visuales cubren paneles de carrocería, calidad de soldadura y componentes del tren motriz con superficies metálicas reflectantes que pueden complicar la imagen basada en estroboscopio. Requiere la inspección de paneles de carrocería, soldaduras y piezas del tren motriz. Los productos farmacéuticos, los dispositivos médicos, el procesamiento de metales y la fabricación de alimentos y bebidas contribuyen a través de usos de inspección de alta velocidad. La maquinaria, el equipo industrial, el embalaje y la impresión utilizan cámaras de eventos para el registro de impresión y la inspección de componentes.
Se espera que la logística y el almacenamiento se expandan a una CAGR del 21,78% de 2026 a 2031. Los centros de cumplimiento de alta velocidad deben gestionar la luz cambiante, el movimiento rápido de la cinta transportadora y las oclusiones parciales, todo lo cual puede debilitar la percepción convencional basada en fotogramas e interrumpir el manejo automatizado consistente. Un artículo de SPIE Proceedings de 2026 encontró que una canalización de visión de eventos asíncrona con LiDAR y RFID redujo la latencia de decisión en un 35% y aumentó el rendimiento en un 27% en comparación con los sistemas de percepción síncronos.[1]Yi Li, "Visión artificial basada en eventos para computación de IA en el borde de la red", Sensors, mdpi.com Las cámaras de eventos pueden operar bajo estas condiciones sin equipos de iluminación adicionales en entornos adecuados. Los principales operadores de comercio electrónico y logística de terceros están adoptando diseños de cumplimiento de múltiples niveles que aumentan el número de transferencias automatizadas, decisiones de cinta transportadora y movimientos de robots móviles que necesitan retroalimentación visual confiable. Estos diseños aumentan la demanda de visión que respalda los robots móviles autónomos y las operaciones de cinta transportadora. Los sistemas de visión montados en robots y el crecimiento de la logística se refuerzan mutuamente porque la logística es un motor importante de la adopción de robots móviles autónomos. La industria de visión industrial neuromórfica está, por lo tanto, cada vez más vinculada a los requisitos de automatización de almacenes.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por implementación: los sistemas fijos lideran, los sistemas montados en robots se aceleran
Los sistemas de visión fijos/estacionarios representaron el 52,31% de la participación en 2025. Esta implementación es común en plantas de electrónica, semiconductores y automotriz. Las cámaras se montan sobre cintas transportadoras, estaciones de impresión y accesorios de prueba de ensamblaje. Para el mercado de visión industrial neuromórfica, la cadena de suministro establecida para configuraciones fijas respalda su posición, ya que estos arreglos coinciden con los diseños de muchas líneas de producción de alto volumen y estaciones de inspección establecidas. La compatibilidad con GigE Vision y USB3 en las cámaras IDS uEye EVS también ayuda a los usuarios a integrar la detección basada en eventos en el equipo existente. Los sistemas de visión móviles/autónomos son el grupo de implementación más pequeño. Reciben financiamiento de investigación para inspecciones exteriores de matrices fotovoltaicas y activos de infraestructura, así como para robots móviles que deben operar en entornos no estructurados sin posiciones de cámara fijas. También pueden respaldar robots colaborativos móviles en entornos donde una cámara fija no es práctica.
Se proyecta que los sistemas de visión montados en robots se expandan a una CAGR del 20,55% de 2026 a 2031. Un estudio de 2026 encontró que una canalización completa de visión y control neuromórfica para el ensamblaje robótico de clavija en orificio logró una latencia competitiva con los sistemas basados en GPU. El sistema funcionó completamente en el chip Loihi 2 de Intel en el rango de milivatios, lo que indica que las cámaras de eventos montadas en la muñeca se pueden usar sin imponer la misma carga de energía y térmica en un robot que los sistemas de procesamiento más grandes. Montar una cámara en un brazo robótico puede evitar errores de paralaje causados por cámaras fijas en el techo. También evita suposiciones de calibración estática en celdas de trabajo donde los accesorios cambian con frecuencia. El enfoque es relevante cuando el punto de inspección se mueve con el efector final, especialmente en celdas de trabajo donde el cambio de accesorios hace que un único punto de vista fijo sea menos confiable con el tiempo. Los fabricantes de robots colaborativos pueden integrar cada vez más la percepción basada en eventos en plataformas nativas. Esto permitiría que los sistemas montados en robots reduzcan la brecha con las instalaciones fijas durante el período de pronóstico.
Análisis geográfico
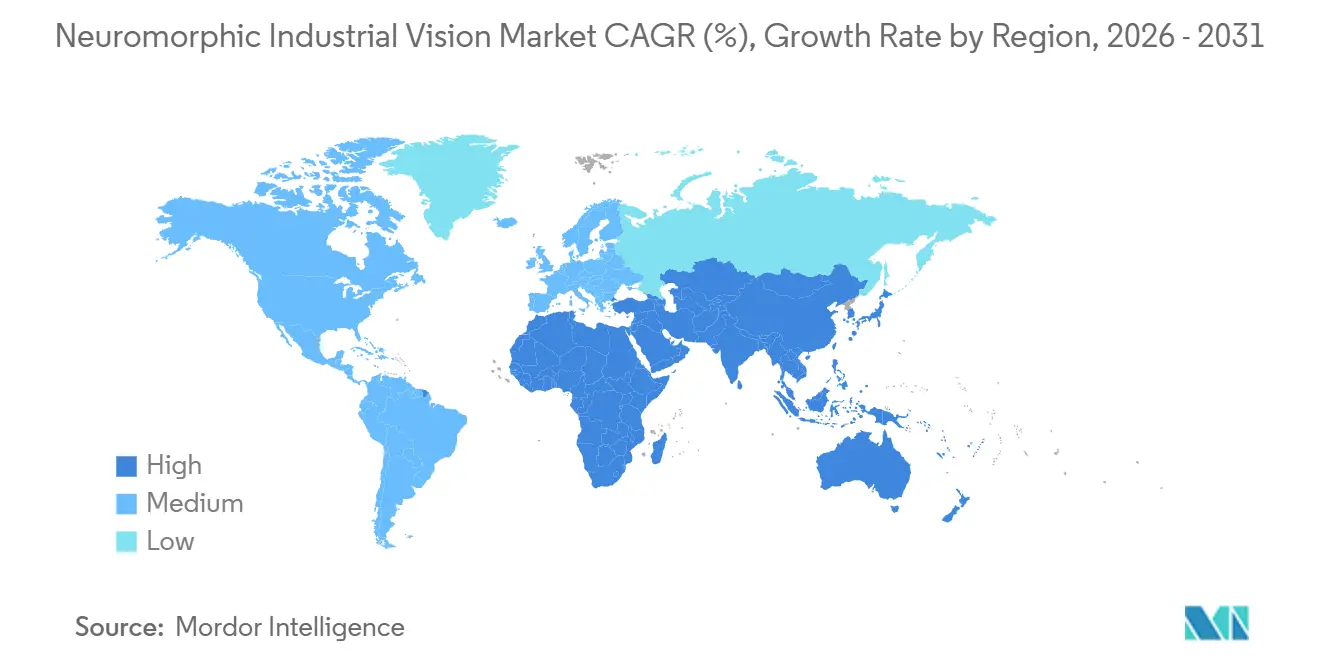
Asia-Pacífico representó el 37,77% de la participación del mercado de visión industrial neuromórfica en 2025 y se proyecta que crezca a una CAGR del 20,71% hasta 2031. La región combina fabricación de semiconductores, ensamblaje de electrónica, una amplia base de proveedores, redes de automatización más profundas y una base instalada creciente de robots. China instaló 295.000 robots industriales en 2024, lo que representa el 54% de las instalaciones globales. Corea del Sur, Japón, India y Australia también mantienen inversiones en automatización, lo que amplía la base regional para la visión avanzada. Japón seleccionó a IBM Japan en 2026 para desarrollar un acelerador de IA neuromórfica de 2 nanómetros a través de NEDO, mientras que TDK y la Universidad de Tohoku están avanzando en dispositivos de espín-memristor que apuntan a una reducción de 100 veces en el consumo de energía de inferencia de IA.[2]TDK Corporation, "AIの消費電力を100分の1へ。脳型AIデバイス「ニューロモルフィックデバイス」とは", TDK Featured Stories, tdk.com Las solicitudes de patentes de visión neuromórfica chinas crecieron a un ritmo del 68% anual en 2024 y 2025 y representaron el 31,6% de las familias de patentes acumuladas globales a mediados de 2026.
Para el mercado de visión industrial neuromórfica, América del Norte y Europa son centros de demanda secundarios, cada uno con fortalezas industriales distintas. La demanda norteamericana está vinculada a la fabricación automotriz, el empaque de semiconductores, la producción de celdas de batería para vehículos eléctricos, los laboratorios de empaque avanzado y la verificación de unión por hilo, donde los requisitos de inspección aumentan con la escala de producción. La inversión en semiconductores de Estados Unidos respalda la demanda en nodos de producción avanzados, mientras que la actividad de Europa se concentra en Alemania, Italia y Francia en proveedores automotrices, fabricantes de maquinaria de empaque y fabricantes de equipos industriales. IDS ha comercializado la tecnología Metavision de Prophesee en carcasas de cámaras industriales GigE estándar, lo que muestra cómo los integradores europeos están adaptando la tecnología a formatos industriales familiares. El consorcio ANDANTE de Horizon 2020 también produjo propiedad intelectual de acelerador de impulsos basado en FeFET que STMicroelectronics y GlobalFoundries están traduciendo en productos de nodo de proceso de 2026.
Oriente Medio y África siguen siendo áreas en etapa temprana para el mercado de visión industrial neuromórfica. Brasil representa gran parte de la actividad sudamericana a través de clústeres automotrices y de alimentos y bebidas, pero los kits de cámara que cuestan entre 1.800 y 3.000 USD antes de la integración siguen siendo difíciles de justificar para muchos fabricantes más pequeños. Arabia Saudita y los Emiratos Árabes Unidos pueden especificar la tecnología en instalaciones de fabricación inteligente en terrenos baldíos, lo que puede ser más práctico que modernizar los sistemas heredados. Sudáfrica y Egipto se encuentran en una etapa más temprana de adopción de automatización avanzada, y los mayores volúmenes de producción global y la capacidad de fabricación por diseño original asiática podrían respaldar una adopción más amplia de 2028 a 2031.

Panorama competitivo
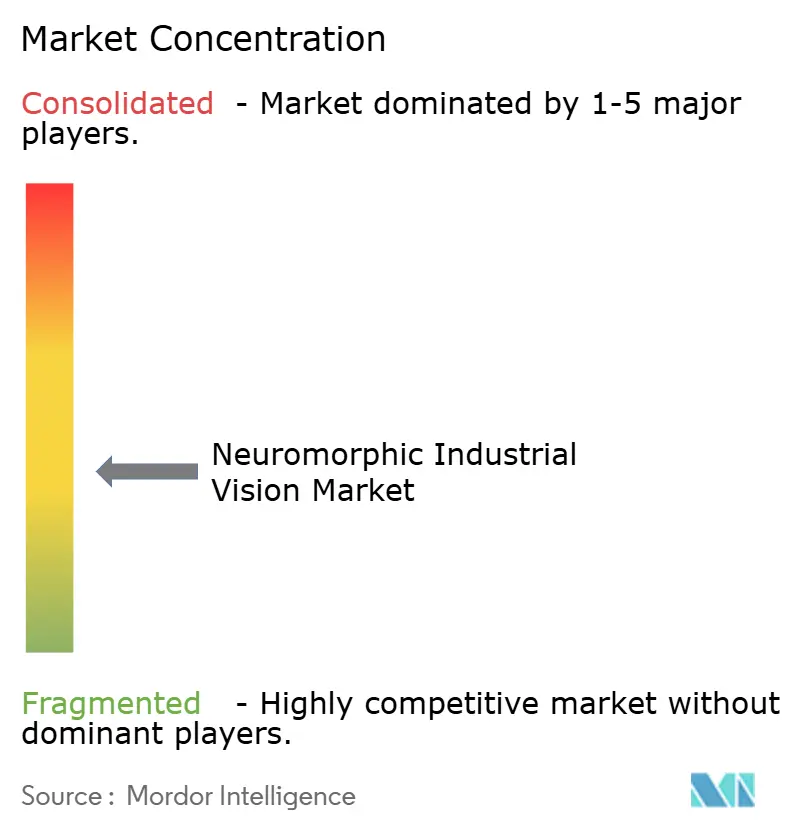
El mercado de visión industrial neuromórfica está moderadamente fragmentado, con empresas especializadas en visión basada en eventos que poseen propiedad intelectual de sensores y capacidades algorítmicas, junto con empresas de semiconductores diversificadas que ofrecen funciones neuromórficas dentro de carteras industriales y de computación en el borde de la red más amplias. Los proveedores especializados pueden actualizar los diseños de sensores y las herramientas de redes neuronales de impulsos rápidamente, mientras que empresas como Sony, Intel, Qualcomm y STMicroelectronics tienen mayor escala de fabricación y acceso a clientes. Prophesee e IDS firmaron una carta de intención en marzo de 2026 para desarrollar sistemas de visión industrial basados en eventos.[3]Prophesee SA, "IDS y Prophesee avanzan en la colaboración de visión industrial basada en eventos", Prophesee, prophesee.ai El acuerdo combina la detección y el software de Prophesee con la integración de cámaras, la fabricación y la distribución de IDS. Este modelo de asociación puede ayudar a las tecnologías especializadas a llegar a los usuarios industriales establecidos combinando la velocidad de desarrollo de un proveedor de tecnología enfocado con los formatos de productos existentes, la capacidad de fabricación y las relaciones con los clientes de un integrador.
La capa de software e integración sigue siendo una apertura competitiva clave en el mercado de visión industrial neuromórfica porque la evidencia proporcionada indica que ningún proveedor ofrece un paquete llave en mano completo para calibración, entrenamiento de modelos de impulsos, comunicaciones industriales y análisis de mantenimiento predictivo. La asociación de BrainChip con Orama.AOI en agosto de 2026 ilustra un enfoque incremental, con Orama.AOI reentrenando sus modelos de inspección para la arquitectura Akida de BrainChip en la inspección de empaque de semiconductores. Prophesee recaudó 20 millones de EUR (22 millones de USD) en junio de 2026 y lanzó Mantara, identificando la automatización industrial como un segmento vertical prioritario. SynSense combinó la detección basada en eventos y el diseño de procesadores a través de su adquisición de iniVation en 2024. Estas acciones reflejan diferentes rutas hacia una capacidad de sistemas más amplia en el mercado de visión industrial neuromórfica.
El mercado de visión industrial neuromórfica también necesita implementaciones de fábrica en red para cumplir con las expectativas de ciberseguridad industrial, y el cumplimiento de IEC 62443 se está convirtiendo en un factor de calificación para los sistemas de visión conectados. Los proveedores de semiconductores establecidos pueden tener una ventaja porque mantienen recursos de ingeniería de seguridad dedicados. Hubo 4.312 familias de patentes de visión neuromórfica publicadas a nivel mundial desde 2023 hasta mediados de 2026, con solicitantes de Estados Unidos y la UE que poseen el 47,6% y solicitantes chinos que aumentan las nuevas solicitudes a un ritmo del 68% anual. La industria de visión industrial neuromórfica, por lo tanto, incluye proveedores de chips establecidos y empresas enfocadas que buscan posiciones en detección, software e integración de sistemas.
Líderes de la industria de visión industrial neuromórfica
-
Prophesee SA
-
SynSense AG
-
IDS Imaging Development Systems GmbH
-
LUCID Vision Labs, Inc.
-
Samsung Electronics Co., Ltd.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Desarrollos recientes de la industria
- Agosto de 2026: BrainChip Holdings Ltd anunció una asociación con Orama.AOI, un proveedor de soluciones de inspección óptica automatizada con implementaciones validadas en la producción de neumáticos y la inspección de empaque de semiconductores. Orama.AOI reentrenó y optimizó los modelos neuromórficos Akida de BrainChip en sus conjuntos de datos de inspección industrial propietarios, validando la plataforma Akida AKD1500 como un coprocesador de IA en el borde de la red listo para producción para aplicaciones de detección de defectos a escala.
- Junio de 2026: Prophesee SA anunció una recaudación de capital de 20 millones de EUR (22 millones de USD) liderada por Critical Path Ventures, con la participación de 360 Capital Group y Bosch Ventures. La empresa lanzó simultáneamente Mantara, su primer sistema completamente integrado de detección y seguimiento de drones basado en eventos, construido sobre la plataforma de software Hearth, y agudizó su enfoque comercial en la automatización industrial, el sector aeroespacial y de defensa, y la seguridad como segmentos verticales prioritarios a corto plazo.
- Junio de 2026: BrainChip Holdings Ltd anunció la disponibilidad comercial y los envíos iniciales de producción del procesador neuromórfico Akida AKD1500, fabricado en el proceso FD-SOI de 22 nm (22FDX) de GlobalFoundries. Operando por debajo de 300 milivatios en modo PCIe y por debajo de 200 milivatios en modo serie, el AKD1500 apunta al Internet de las cosas industrial, automotriz, aeroespacial y de defensa para inferencia en el borde de la red, con calificación ambiental industrial y militar en curso que cubre choques severos, vibraciones y extremos de temperatura.
- Marzo de 2026: BrainChip Holdings Ltd anunció a Neuromorphyx, una empresa croata de hardware de tecnología profunda y software embebido, como cliente estratégico y socio de comercialización para el AKD1500. Neuromorphyx integra el AKD1500 en su dispositivo de IA en el borde de la red Vision NeuroNode junto con visión basada en eventos (DVS/EVS), preprocesamiento FPGA y una plataforma de orquestación de flotas dirigida a la robótica industrial y de defensa.


Alcance del informe global del mercado de visión industrial neuromórfica
El mercado de visión industrial neuromórfica comprende hardware, software y sistemas que utilizan principios de computación neuromórfica para habilitar aplicaciones de visión industrial. Estas soluciones procesan datos visuales de maneras que imitan el cerebro humano, lo que permite un reconocimiento de imágenes más rápido y eficiente en términos de energía, inspección, monitoreo y automatización en tiempo real en entornos industriales.
El informe del mercado de visión industrial neuromórfica está segmentado por tecnología (sensores de visión basados en eventos, cámaras basadas en eventos, procesadores de visión neuromórfica, software y algoritmos de visión neuromórfica, y sistemas de visión neuromórfica integrada), aplicación (inspección de alta velocidad y detección de defectos, detección de objetos, seguimiento y conteo, robótica y guía robótica, análisis de movimiento y metrología, control de calidad y monitoreo de procesos, monitoreo de superficies y vibraciones, identificación, OCR y lectura de códigos de barras, y otras aplicaciones), industria de usuario final (fabricación automotriz y de movilidad, fabricación de electrónica y semiconductores, maquinaria y equipo industrial, fabricación de alimentos y bebidas, productos farmacéuticos y dispositivos médicos, procesamiento de metales y materiales, logística y almacenamiento, embalaje e impresión, y otras industrias de usuarios finales), implementación (sistemas de visión fijos/estacionarios, sistemas de visión montados en robots y sistemas de visión móviles/autónomos) y geografía (América del Norte, América del Sur, Europa, Asia-Pacífico, Oriente Medio y África). Las previsiones del mercado se proporcionan en términos de valor (USD).
| Sensores de visión basados en eventos |
| Cámaras basadas en eventos |
| Procesadores de visión neuromórfica |
| Software y algoritmos de visión neuromórfica |
| Sistemas de visión neuromórfica integrada |
| Inspección de alta velocidad y detección de defectos |
| Detección de objetos, seguimiento y conteo |
| Robótica y guía robótica |
| Análisis de movimiento y metrología |
| Control de calidad y monitoreo de procesos |
| Monitoreo de superficies y vibraciones |
| Identificación, OCR y lectura de códigos de barras |
| Otras aplicaciones |
| Fabricación automotriz y de movilidad |
| Fabricación de electrónica y semiconductores |
| Maquinaria y equipo industrial |
| Fabricación de alimentos y bebidas |
| Productos farmacéuticos y dispositivos médicos |
| Procesamiento de metales y materiales |
| Logística y almacenamiento |
| Embalaje e impresión |
| Otras industrias de usuarios finales |
| Sistemas de visión fijos/estacionarios |
| Sistemas de visión montados en robots |
| Sistemas de visión móviles/autónomos |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| América del Sur | Brasil |
| Argentina | |
| Chile | |
| Resto de América del Sur | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| Resto de Europa | |
| Asia-Pacífico | China |
| Japón | |
| India | |
| Corea del Sur | |
| Australia | |
| Resto de Asia-Pacífico | |
| Oriente Medio | Emiratos Árabes Unidos |
| Arabia Saudita | |
| Catar | |
| Resto de Oriente Medio | |
| África | Sudáfrica |
| Egipto | |
| Nigeria | |
| Resto de África |
| Por tecnología | Sensores de visión basados en eventos | |
| Cámaras basadas en eventos | ||
| Procesadores de visión neuromórfica | ||
| Software y algoritmos de visión neuromórfica | ||
| Sistemas de visión neuromórfica integrada | ||
| Por aplicación | Inspección de alta velocidad y detección de defectos | |
| Detección de objetos, seguimiento y conteo | ||
| Robótica y guía robótica | ||
| Análisis de movimiento y metrología | ||
| Control de calidad y monitoreo de procesos | ||
| Monitoreo de superficies y vibraciones | ||
| Identificación, OCR y lectura de códigos de barras | ||
| Otras aplicaciones | ||
| Por industria de usuario final | Fabricación automotriz y de movilidad | |
| Fabricación de electrónica y semiconductores | ||
| Maquinaria y equipo industrial | ||
| Fabricación de alimentos y bebidas | ||
| Productos farmacéuticos y dispositivos médicos | ||
| Procesamiento de metales y materiales | ||
| Logística y almacenamiento | ||
| Embalaje e impresión | ||
| Otras industrias de usuarios finales | ||
| Por implementación | Sistemas de visión fijos/estacionarios | |
| Sistemas de visión montados en robots | ||
| Sistemas de visión móviles/autónomos | ||
| Por geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América del Sur | Brasil | |
| Argentina | ||
| Chile | ||
| Resto de América del Sur | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| Japón | ||
| India | ||
| Corea del Sur | ||
| Australia | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio | Emiratos Árabes Unidos | |
| Arabia Saudita | ||
| Catar | ||
| Resto de Oriente Medio | ||
| África | Sudáfrica | |
| Egipto | ||
| Nigeria | ||
| Resto de África | ||


Preguntas clave respondidas en el informe
¿Cuál es el tamaño del mercado de visión industrial neuromórfica?
El mercado fue valorado en 0,57 mil millones de USD en 2025, es de 0,67 mil millones de USD en 2026 y se proyecta que alcance 1,61 mil millones de USD para 2031 a una CAGR del 19,17%.
¿Qué está impulsando la adopción de la visión industrial neuromórfica?
La inspección de alta velocidad, la IA en el borde de la red de bajo consumo, la robótica y las condiciones de iluminación difíciles son los principales factores de adopción.
¿Qué tecnología lidera la adopción de la visión industrial neuromórfica?
Las cámaras basadas en eventos lideraron con una participación del 35,51% en 2025, mientras que se proyecta que el software y los algoritmos crezcan a una CAGR del 21,67% hasta 2031.
¿Qué aplicación está creciendo más rápido?
Se espera que la robótica y la guía robótica crezcan a una CAGR del 22,13% de 2026 a 2031.
¿Qué sector de usuario final se está expandiendo más rápido?
Se proyecta que la logística y el almacenamiento se expandan a una CAGR del 21,78% hasta 2031, respaldada por operaciones de cumplimiento de alta velocidad.
¿Qué región lidera la demanda?
Asia-Pacífico representó el 37,77% de la participación en 2025 y se proyecta que crezca a una CAGR del 20,71% hasta 2031.
Última actualización de la página el:



