
Marktgröße und Marktanteil für neuromorphe industrielle Vision
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
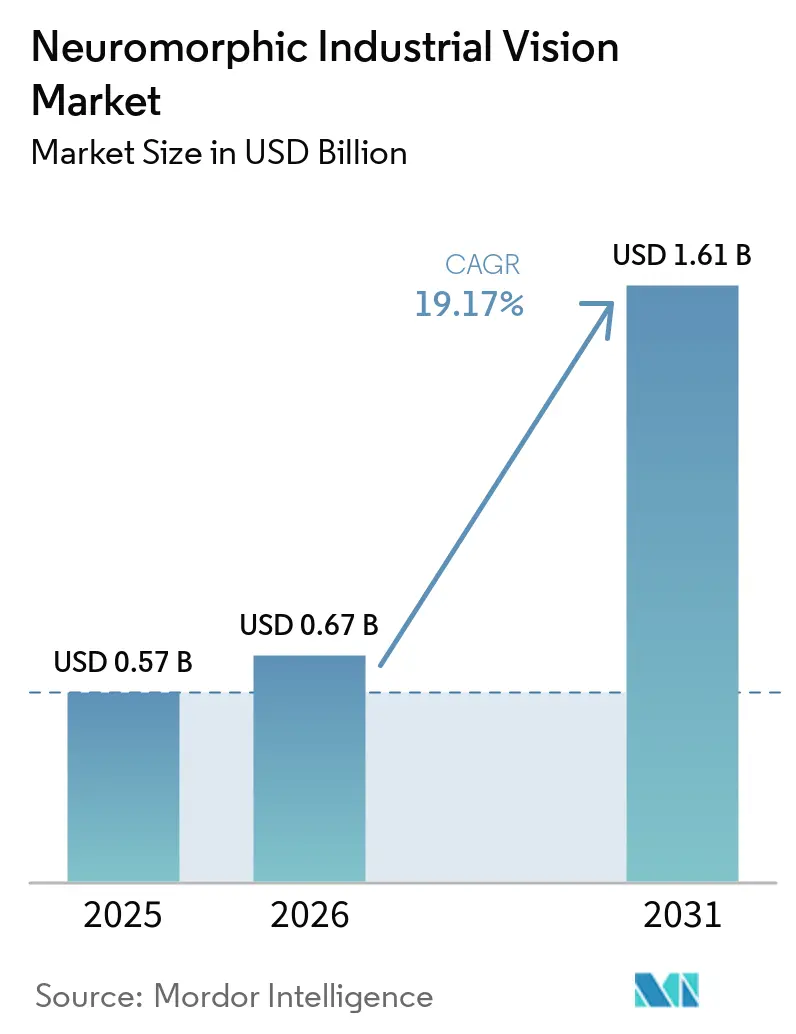
| Marktgröße (2026) | 0.67 Milliarden US-Dollar |
| Marktgröße (2031) | 1.61 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 19.17 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für neuromorphe industrielle Vision von Mordor Intelligence
Die Marktgröße für neuromorphe industrielle Vision wird voraussichtlich von 0,57 Milliarden USD im Jahr 2025 auf 0,67 Milliarden USD im Jahr 2026 und bis 2031 auf 1,61 Milliarden USD anwachsen, was einer CAGR von 19,17 % von 2026 bis 2031 entspricht. Das Wachstum des Marktes für neuromorphe industrielle Vision konzentriert sich auf Fabrikumgebungen, in denen herkömmliche Kameras kurze Veränderungen nicht schnell genug erfassen können oder innerhalb strenger Leistungsgrenzen nicht zuverlässig funktionieren. Ereignisbasierte Sensoren erfassen Veränderungen auf Pixelebene statt vollständiger Frames, was das Datenvolumen um das 10- bis 100-Fache reduziert und schnelle Entscheidungen am Edge ermöglicht. Der Markt für neuromorphe industrielle Vision eignet sich gut für Fehlererkennung, Roboterhandhabung und Inspektion, bei denen Bewegungen, Reflexionen oder wechselnde Lichtverhältnisse die herkömmliche Bildgebung beeinträchtigen können. Der Wettbewerb verlagert sich über Sensoren hinaus hin zu Software, die Ereignisströme in nutzbare Qualitäts- und Steuersignale umwandelt, da Hersteller praktische Werkzeuge für die Bereitstellung, das Training und die Verbindung mit vorhandenen Fabrikgeräten benötigen. Die Einführung bleibt auf hochwertige und bewegungsreiche Anwendungen beschränkt, da Integrationskosten, mangelnde Fachkenntnisse und schwache Leistung bei statischen Szenen die Bereitstellung nach wie vor erschweren, was einen klaren betrieblichen Nutzen unerlässlich macht, bevor Hersteller bewährte framebasierte Geräte ersetzen.
Wichtigste Erkenntnisse des Berichts
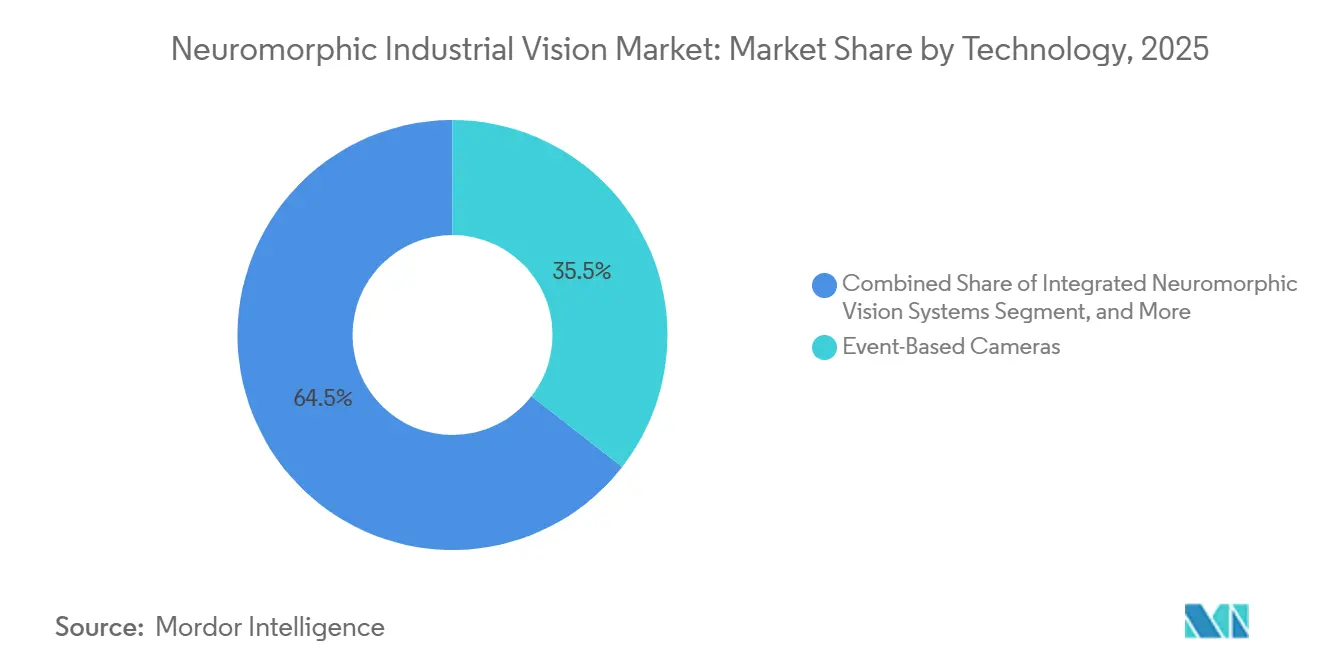
- Nach Technologie hielten ereignisbasierte Kameras im Jahr 2025 einen Marktanteil von 35,51 % am Markt für neuromorphe industrielle Vision, während neuromorphe Visionssoftware und -algorithmen bis 2031 voraussichtlich mit einer CAGR von 21,67 % wachsen werden.
- Nach Anwendung hielt Hochgeschwindigkeitsinspektion und Fehlererkennung im Jahr 2025 einen Anteil von 25,56 %, während Robotik und Roboterführung bis 2031 voraussichtlich mit einer CAGR von 22,13 % wachsen werden.
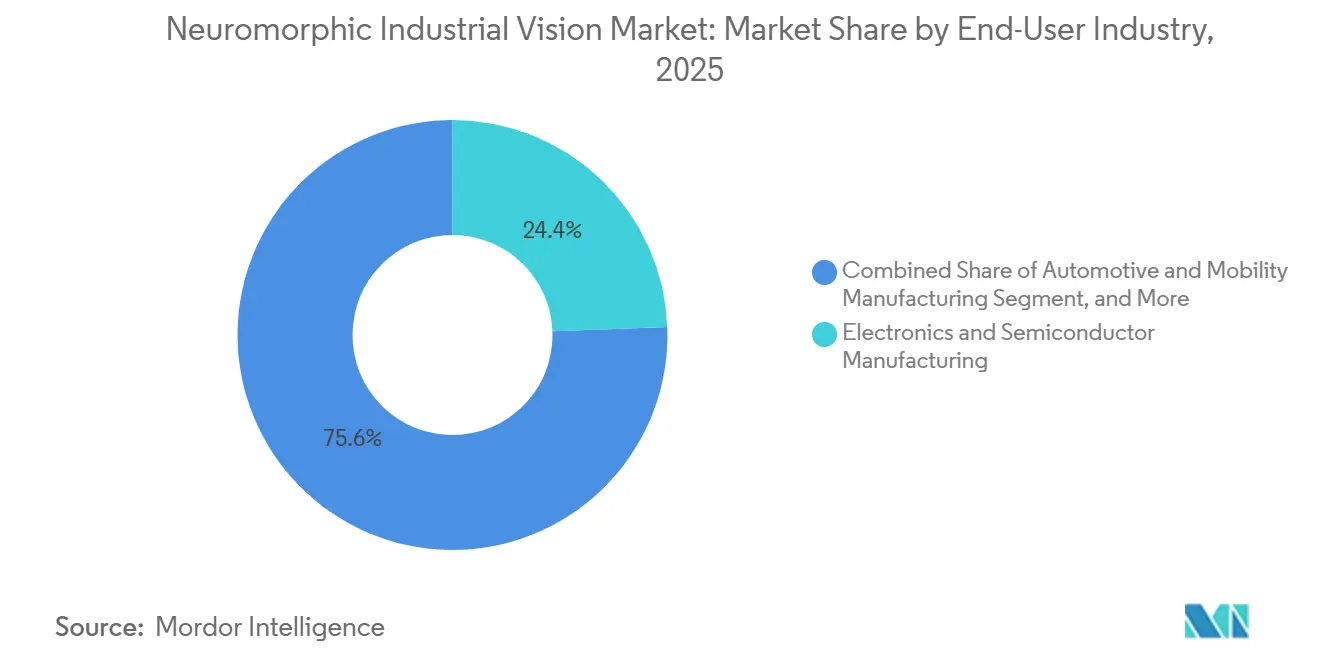
- Nach Endverbraucherbranche hielt Elektronik- und Halbleiterfertigung im Jahr 2025 einen Anteil von 24,41 %, während Logistik und Lagerhaltung bis 2031 voraussichtlich mit einer CAGR von 21,78 % wachsen wird.
- Nach Bereitstellung hielten stationäre Visionssysteme im Jahr 2025 einen Anteil von 52,31 %, während robotergestützte Visionssysteme bis 2031 voraussichtlich mit einer CAGR von 20,55 % wachsen werden.
- Nach Geografie entfiel auf den asiatisch-pazifischen Raum im Jahr 2025 ein Anteil von 37,77 % der regionalen Nachfrage, und es wird erwartet, dass er bis 2031 mit einer CAGR von 20,71 % wächst.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Globale Trends und Erkenntnisse im Markt für neuromorphe industrielle Vision
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Nachfrage nach industrieller Inspektion mit Mikrosekundenlatenz | +4.5% | Global, mit höchster Intensität im asiatisch-pazifischen Raum und in Europa | Kurzfristig (≤ 2 Jahre) |
| Expansion von Edge-KI und energieeffizienter maschineller Bildverarbeitung | +3.8% | Global, angeführt vom asiatisch-pazifischen Raum und Nordamerika | Mittelfristig (2–4 Jahre) |
| Wachstum der Hochgeschwindigkeitsrobotik und Fabrikautomatisierung | +3.2% | Schwerpunkt asiatisch-pazifischer Raum, Ausstrahlungseffekte auf Europa und Nordamerika | Mittelfristig (2–4 Jahre) |
| Zunehmender Einsatz von Visionssystemen unter schwierigen Lichtverhältnissen | +2.1% | Global | Kurzfristig (≤ 2 Jahre) |
| Vorteil von Ereignisstromdaten in bandbreitenbeschränkten Fabriken | +1.7% | Global, mit frühen Gewinnen in Bestandsanlagen im asiatisch-pazifischen Raum und in Europa | Mittelfristig (2–4 Jahre) |
| Wachsende Verfügbarkeit integrierter Sensor-, Prozessor- und Softwareplattformen | +1.4% | Global | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Nachfrage nach industrieller Inspektion mit Mikrosekundenlatenz
Herkömmliche Kameras arbeiten mit festen Bildraten, die typischerweise zwischen 30 und 10.000 Frames pro Sekunde liegen. Ihre Synchronisierungsschritte führen zu einer Latenz von mehreren Millisekunden, was dazu führen kann, dass transiente Fehler auf Hochgeschwindigkeitslinien übersehen werden, wo ein Defekt auftreten und den Inspektionsbereich passieren kann, bevor das nächste vollständige Bild verfügbar ist. Im Markt für neuromorphe industrielle Vision erkennen ereignisbasierte Sensoren Helligkeitsveränderungen in weniger als 100 Mikrosekunden. Sonys IMX636 HD und Prophesees IMX636 HD spezifizieren eine Pixellatenz von unter 100 Mikrosekunden bei 1.000 Lux und einen Dynamikbereich von über 120 dB. Eine Studie in Advanced Science aus dem Jahr 2025 ergab, dass neuromorphe Rechenbildgebung eine 300-fache Abtastflexibilität bei schnellen Bewegungen lieferte. Halbleiter- und Elektronikunternehmen haben strenge Fehlertoleranzanforderungen, was dieser Fähigkeit eine praktische Rolle bei der Hochgeschwindigkeitsinspektion verleiht.
Expansion von Edge-KI und energieeffizienter maschineller Bildverarbeitung
Im Markt für neuromorphe industrielle Vision verlagert sich die Edge-KI in Fabriken von der serverbasierten Verarbeitung hin zu Prozessoren, die sich in der Nähe von Sensoren befinden. Neuromorphe Hardware kann den Energieverbrauch an die Szenenaktivität anpassen, anstatt kontinuierlich mit einer festen Last zu betreiben. Eine Studie aus dem Jahr 2025 des Australian Institute for Machine Learning und Intel Labs ergab, dass ein Spiking-Neuronales-Netz 15 % der Energie vergleichbarer CPU-Pipelines für die geometrische Modellanpassung verbrauchte. BrainChip begann im Juni 2026 mit kommerziellen Lieferungen des AKD1500, und der Prozessor arbeitet im PCIe-Modus mit unter 300 Milliwatt und im seriellen Modus mit unter 200 Milliwatt. STMicroelectronics brachte im November 2025 seinen STM32V8 auf den Markt und gab dabei eine Leistungssteigerung von fast 60 % gegenüber seinem Vorgänger sowie einen Betrieb bis 140 °C an. Die Kombination aus energieeffizienter Sensorik und lokaler Inferenz unterstützt den breiteren Einsatz ereignisgesteuerter Wahrnehmungsknoten auf großen Fabrikflächen.
Wachstum der Hochgeschwindigkeitsrobotik und Fabrikautomatisierung
Für den Markt für neuromorphe industrielle Vision erreichten die weltweiten Installationen von Industrierobotern im Jahr 2024 542.000 Einheiten. Die Internationale Robotervereinigung prognostizierte 575.000 Installationen im Jahr 2025 und mehr als 700.000 bis 2028. Produktionssysteme benötigen auch schnelleres und präziseres visuelles Feedback, da die Taktzeiten sinken. Ereigniskameras erzeugen Signale, wenn sich eine Szene ändert, anstatt auf den nächsten Frame zu warten. Ihre präzisen Ereigniszeitstempel können die Trajektorienvorhersage für Objekte unterstützen, die sich durch den Greiferpfad eines Roboters bewegen. Eine Journalstudie aus dem Jahr 2026 berichtete, dass eine Vision-, Planungs- und Steuerungspipeline auf Intel Loihi 2 im Milliwattbereich mit Latenzen lief, die mit GPU-basierten Ansätzen konkurrenzfähig waren. China installierte im Jahr 2024 295.000 Industrieroboter, was 54 % des weltweiten Gesamtvolumens entspricht, und bietet damit eine große potenzielle Basis für Robotik-Bildverarbeitung.
Zunehmender Einsatz von Visionssystemen unter schwierigen Lichtverhältnissen
Im Markt für neuromorphe industrielle Vision weisen Fabrikböden häufig Reflexionen, scharfe Schatten, UV-Härtungsbereiche und inkonsistentes Umgebungslicht auf. Solche Bedingungen können die Zuverlässigkeit framebasierter Kameras verringern. Ereignisbasierte Sensoren reagieren auf relative Helligkeitsveränderungen, was sie weniger abhängig von der absoluten Leuchtdichte macht. Der IMX636 HD spezifiziert mehr als 120 dB Dynamikbereich bei Beleuchtungen von 80 Millilux bis 100 Kilolux. Dies kann den Bedarf an dedizierter Beleuchtungsausrüstung für geeignete Inspektionsaufgaben reduzieren, obwohl die Leistung weiterhin vom Oberflächenmaterial, dem Bewegungsmuster und der spezifischen Produktionsumgebung abhängt. Logistik-, Pharma- sowie Lebensmittel- und Getränkebetriebe sind relevante Anwender, da ihre langen Linien häufig mehrere konkurrierende Lichtquellen enthalten.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Entwicklungs- und Integrationskosten | -2.6% | Global, am stärksten in Südamerika, Afrika und dem Nahen Osten | Kurzfristig (≤ 2 Jahre) |
| Mangel an Fachkenntnissen in ereignisbasierter Bildverarbeitung und Spiking-Neuronalen-Netzen | -2.1% | Global, am stärksten in Südamerika, Afrika, dem Nahen Osten und Südostasien | Mittelfristig (2–4 Jahre) |
| Begrenzte Interoperabilität und unreife Branchenstandards | -1.5% | Global | Mittelfristig (2–4 Jahre) |
| Eingeschränkte Leistung bei statischen Szenen und farbintensiver Inspektion | -0.8% | Global | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Entwicklungs- und Integrationskosten
Die Kosten eines Systems im Markt für neuromorphe industrielle Vision gehen über den Sensor hinaus. Integratoren müssen Ereignisstrom-Software entwickeln oder lizenzieren, Modelle mit Anwendungsdaten trainieren und industrielle Kommunikation für asynchrone Eingaben anpassen. Sie benötigen möglicherweise auch neue Bewertungswerkzeuge und Produktionsvalidierungsprozesse. Ein einzelnes Entwicklungskit für ereignisbasierte Kameras war in Indien zwischen 1.800 und 3.000 USD erhältlich. Vollständige Pilotbereitstellungen können 100.000 USD übersteigen, nachdem Software, Arbeit, Validierung, Kommunikationsanpassung und anwendungsspezifische Modellarbeit einbezogen wurden, insbesondere wenn ein Hersteller seinen ersten Produktionspiloten aufbaut. Die Einhaltung von ISO 13849 und IEC 62061 kann die Qualifizierungskosten in sicherheitsbewerteten Roboterzellen weiter erhöhen.
Mangel an Fachkenntnissen in ereignisbasierter Bildverarbeitung und Spiking-Neuronalen-Netzen
Der Markt für neuromorphe industrielle Vision erfordert Fachkenntnisse in Spiking-Neuronalen-Netzen, Ereignisstrom-Vorverarbeitung, temporaler Kodierung und asynchronem Hardwaredesign. Diese Fähigkeiten überschneiden sich nicht direkt mit herkömmlichem Deep Learning oder FPGA-Engineering. Relevante akademische Programme sind in Frankreich, der Schweiz, Deutschland, den Vereinigten Staaten und Australien konzentriert, was den lokalen Ingenieurssupport für Hersteller in Südasien, Südostasien, Südamerika und Afrika erschwert. Ein ICRA-Workshop-Papier aus dem Jahr 2026 stellte fest, dass das Fehlen standardisierter Datensätze und Bewertungs-Benchmarks den Transfer von Forschung in die industrielle Anwendung verlangsamt. SynSenses Übernahme von iniVation im Jahr 2024 kombinierte ereignisbasierte Sensorik mit der Entwicklung von Spiking-Prozessoren unter einer einzigen Organisation. Diese akquisitionsgetriebene Reaktion deutet darauf hin, dass der breitere Fachkräftemangel mittelfristig wahrscheinlich anhalten wird.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Technologie: Software-Stacks und Sensoren definieren gemeinsam das Wertversprechen
Ereignisbasierte Kameras hielten im Jahr 2025 einen Marktanteil von 35,51 % am Markt für neuromorphe industrielle Vision. Im Markt für neuromorphe industrielle Vision spiegelt ihre Position die Verfügbarkeit produktionsreifer Module wider, die in industrielle Systeme eingebaut werden können, ohne dass Hersteller die breitere Inspektionsarchitektur neu gestalten müssen. Sonys und Prophesees IMX636 HD kombiniert gestapelte CMOS-Technologie mit ereignisbasierten Pixeln. Er bietet eine Auflösung von 1.280 mal 720, eine Pixellatenz von unter 100 Mikrosekunden und einen Dynamikbereich von mehr als 120 dB. IDS Imaging Development Systems baute seine uEye-EVS-Kameralinie um diesen Sensor herum auf. Die Kameras verwenden herkömmliche industrielle Gehäuse und unterstützen GigE-Vision-Schnittstellen. Dieses vertraute Format kann die Einführungshürden für Hersteller, die framebasierte Kameras verwenden, senken, indem es gängige Kameragehäuse und Schnittstellen während eines ansonsten anspruchsvollen Technologiewechsels beibehält. Eigenständige Sensoren und neuromorphe Prozessoren bilden den verbleibenden Technologiemix. Integrierte Systeme erzielen höhere Preise, da sie Sensorik, Verarbeitung und lokale Inferenz in einem validierten Gehäuse kombinieren und so den Integrationsaufwand reduzieren, den einzelne Hersteller sonst selbst erbringen müssten.
Neuromorphe Visionssoftware und -algorithmen werden voraussichtlich von 2026 bis 2031 mit einer CAGR von 21,67 % wachsen. Die Marktgröße für neuromorphe industrielle Vision in diesem Technologiebereich wird durch die Verlagerung von der Sensorauswahl hin zu Softwarefähigkeiten geprägt. Hersteller benötigen spärliche Faltungs-, Graph-Neuronales-Netz- und Spiking-Neuronales-Netz-Werkzeuge, um Ereignisströme zu interpretieren, relevante Veränderungen von Hintergrundaktivitäten zu unterscheiden und Sensorausgaben in operative Qualitätssignale umzuwandeln. Prophesees Metavision Intelligence Suite umfasst 95 Algorithmen, 67 Codebeispiele und 11 einsatzbereite Anwendungen. Ein Sensors-Papier aus dem Jahr 2026 berichtete, dass ereignisgesteuerte Vorverarbeitung die Berechnung für die menschliche Erkennung von 5,8 Giga-FLOP auf 81 Mega-FLOP reduzierte. Es reduzierte auch die Laufzeit von 172 Millisekunden auf 15 Millisekunden. Open-Source-Bibliotheken könnten die Preisvorteile proprietärer Sensoren im Laufe der Zeit verringern, indem sie Integratoren eine breitere Palette wiederverwendbarer Werkzeuge für Prototyping, Tests und die Anpassung von Algorithmen an anwendungsspezifische Daten bieten. Dies könnte Raum für Anbieter schaffen, die sich auf Modelle und Algorithmen statt auf Hardware konzentrieren.


Nach Anwendung: Inspektion treibt das Volumen, Robotik treibt das Wachstum
Hochgeschwindigkeitsinspektion und Fehlererkennung machten im Jahr 2025 25,56 % der Marktgröße für neuromorphe industrielle Vision aus. Im gesamten Markt für neuromorphe industrielle Vision nutzen Halbleiter- und Elektronikhersteller diese Systeme, um transiente Oberflächenfehler, Mikrorisse und Lötstellen-Ausfälle zu identifizieren, die zu schnell auftreten können, um von herkömmlichen Kameras konsistent mit Liniengeschwindigkeit aufgezeichnet zu werden. Ihre Produktionsgeschwindigkeiten können die Erfassungsgrenzen herkömmlicher Bildgebung überschreiten. Chinas Pekinger Industrieintelligenzverband veröffentlichte im Juli 2026 T/BIIA 081-2026. Die Spezifikation umfasst Deep-Learning-basierte Fehlererkennung in Halbleiter-, Automobil-, Textil-, Lebensmittelverarbeitungs- und Metallverarbeitungsumgebungen. Objekterkennung, -verfolgung, -zählung, Qualitätskontrolle und Prozessüberwachung unterstützen ebenfalls die Nachfrage. Ereigniskameras können kleine Vibrationen in rotierenden Geräten mit mikrosekundiger zeitlicher Auflösung erkennen und so vorausschauende Wartung unterstützen, ohne dass ein dedizierter Vibrationssensor an jedem überwachten Asset installiert werden muss. Identifikation, OCR und Barcode-Lesen profitieren dort, wo Fördergeschwindigkeiten Bewegungsunschärfe für herkömmliche Lesegeräte erzeugen.
Robotik und Roboterführung werden voraussichtlich von 2026 bis 2031 mit einer CAGR von 22,13 % wachsen. Im Markt für neuromorphe industrielle Vision sind steigende Roboterdichte und kürzere Taktzeiten in Automobil- und Logistikanlagen zentrale Faktoren. Ein Forschungspapier aus dem Jahr 2026 beschrieb ein ereignisgesteuertes Visionssystem in Kombination mit adaptiver modellprädiktiver Steuerung für autonome Logistikroboter. Das Papier berichtete von 11.281-fachen Energieeinsparungen und fast der halben Latenz einer GPU-Baseline auf neuromorpher Hardware. Dieses Ergebnis unterstützt den Einsatz ereignisbasierter Wahrnehmung in autonomen mobilen Robotern mit Watt-Leistungsbudgets, bei denen Akkulaufzeit, Bordwärme und Reaktionszeit die Betriebspraktikabilität direkt beeinflussen. Bewegungsanalyse und Metrologie bleiben wichtige unterstützende Anwendungen. Luft- und Raumfahrtkomponenteninspektion sowie Medizingerätemontage bieten ebenfalls frühe Nachfrage außerhalb traditioneller Fabrikumgebungen. Diese Umgebungen schätzen hohe zeitliche Auflösung, wenn Prozessbewegungen die Qualitätsergebnisse beeinflussen können, insbesondere wenn eine kurze Änderung der Position oder des Oberflächenzustands die Inspektionsgenauigkeit beeinflussen kann.
Nach Endverbraucherbranche: Halbleiterelektronik führt, Logistik beschleunigt
Elektronik- und Halbleiterfertigung machte im Jahr 2025 24,41 % des Gesamtvolumens aus. Dieser Anteil der Endverbrauchernachfrage spiegelt anhaltende Investitionen in fortschrittliche Halbleiterkapazitäten wider. BrainChip und Orama.AOI schlossen im August 2026 eine Partnerschaft, um Akida-Modelle für die automatisierte optische Inspektion neu zu trainieren. Orama.AOI hatte Bereitstellungen in der Reifenproduktion und der Halbleiterverpackungsinspektion. Automobil- und Mobilitätsfertigung ist das zweitgrößte Segment, bei dem visuelle Prüfungen Karosserieteile, Schweißqualität und Antriebsstrangkomponenten mit reflektierenden Metalloberflächen umfassen, die die stroboskopische Bildgebung erschweren können. Es erfordert die Inspektion von Karosserieteilen, Schweißnähten und Antriebsstrangteilen. Pharmazeutika, Medizinprodukte, Metallverarbeitung sowie Lebensmittel- und Getränkefertigung tragen durch Hochgeschwindigkeitsinspektionsanwendungen bei. Maschinen, Industrieausrüstung, Verpackung und Druck verwenden Ereigniskameras für die Druckregistrierung und Komponenteninspektion.
Logistik und Lagerhaltung werden voraussichtlich von 2026 bis 2031 mit einer CAGR von 21,78 % wachsen. Hochvolumige Fulfillment-Center müssen wechselndes Licht, schnelle Förderbewegungen und teilweise Verdeckungen bewältigen, die alle die herkömmliche framebasierte Wahrnehmung schwächen und die konsistente automatisierte Handhabung unterbrechen können. Ein SPIE-Proceedings-Papier aus dem Jahr 2026 ergab, dass eine asynchrone Ereignisvisions-Pipeline mit LiDAR und RFID die Entscheidungslatenz um 35 % reduzierte und den Durchsatz um 27 % gegenüber synchronen Wahrnehmungssystemen steigerte.[1]Yi Li, „Ereignisbasierte maschinelle Bildverarbeitung für Edge-KI-Computing”, Sensors, mdpi.com Ereigniskameras können unter diesen Bedingungen in geeigneten Umgebungen ohne zusätzliche Beleuchtungsausrüstung betrieben werden. Große E-Commerce- und Drittanbieter-Logistikbetreiber übernehmen mehrstufige Fulfillment-Designs, die die Anzahl automatisierter Übergaben, Förderentscheidungen und Bewegungen mobiler Roboter erhöhen, die zuverlässiges visuelles Feedback benötigen. Diese Designs erhöhen die Nachfrage nach Bildverarbeitung, die autonome mobile Roboter und Förderbetrieb unterstützt. Robotergestützte Visionssysteme und Logistikwachstum verstärken sich gegenseitig, da Logistik ein wichtiger Treiber der Einführung autonomer mobiler Roboter ist. Die Branche für neuromorphe industrielle Vision ist daher zunehmend mit den Anforderungen der Lagerautomatisierung verknüpft.
Nach Bereitstellung: Stationäre Systeme führen, robotergestützte Systeme beschleunigen
Stationäre Visionssysteme hielten im Jahr 2025 einen Anteil von 52,31 %. Diese Bereitstellung ist in Elektronik-, Halbleiter- und Automobilwerken üblich. Kameras sind über Förderbändern, Druckstationen und Montagetestvorrichtungen montiert. Für den Markt für neuromorphe industrielle Vision unterstützt die etablierte Lieferkette für stationäre Konfigurationen ihre Position, da diese Anordnungen den Layouts vieler Hochvolumen-Produktionslinien und etablierter Inspektionsstationen entsprechen. GigE-Vision- und USB3-Kompatibilität in IDS-uEye-EVS-Kameras hilft Benutzern auch dabei, ereignisbasierte Sensorik in vorhandene Geräte zu integrieren. Mobile/autonome Visionssysteme sind die kleinste Bereitstellungsgruppe. Sie erhalten Forschungsfinanzierung für Außeninspektionen von Photovoltaikanlagen und Infrastrukturanlagen sowie für mobile Roboter, die in unstrukturierten Umgebungen ohne feste Kamerapositionen betrieben werden müssen. Sie können auch mobile kollaborative Roboter in Umgebungen unterstützen, in denen eine feste Kamera unpraktisch ist.
Robotergestützte Visionssysteme werden voraussichtlich von 2026 bis 2031 mit einer CAGR von 20,55 % wachsen. Eine Studie aus dem Jahr 2026 ergab, dass eine vollständige neuromorphe Vision-und-Steuerungs-Pipeline für die robotergestützte Stift-in-Loch-Montage eine Latenz erreichte, die mit GPU-basierten Systemen konkurrenzfähig war. Das System lief vollständig auf Intels Loihi-2-Chip im Milliwattbereich, was darauf hindeutet, dass handgelenksmontierte Ereigniskameras verwendet werden können, ohne die gleiche Leistungs- und Wärmebelastung auf einen Roboter zu legen wie größere Verarbeitungssysteme. Die Montage einer Kamera an einem Roboterarm kann Parallaxenfehler vermeiden, die durch feste Deckenkameras verursacht werden. Es vermeidet auch statische Kalibrierungsannahmen in Arbeitszellen, in denen sich Vorrichtungen häufig ändern. Der Ansatz ist relevant, wenn sich der Inspektionspunkt mit dem Endeffektor bewegt, insbesondere in Arbeitszellen, in denen wechselnde Vorrichtungen einen einzelnen festen Blickwinkel im Laufe der Zeit weniger zuverlässig machen. Hersteller kollaborativer Roboter könnten ereignisbasierte Wahrnehmung zunehmend in native Plattformen integrieren. Dies würde es robotergestützten Systemen ermöglichen, die Lücke zu stationären Installationen im Prognosezeitraum zu verringern.
Geografische Analyse
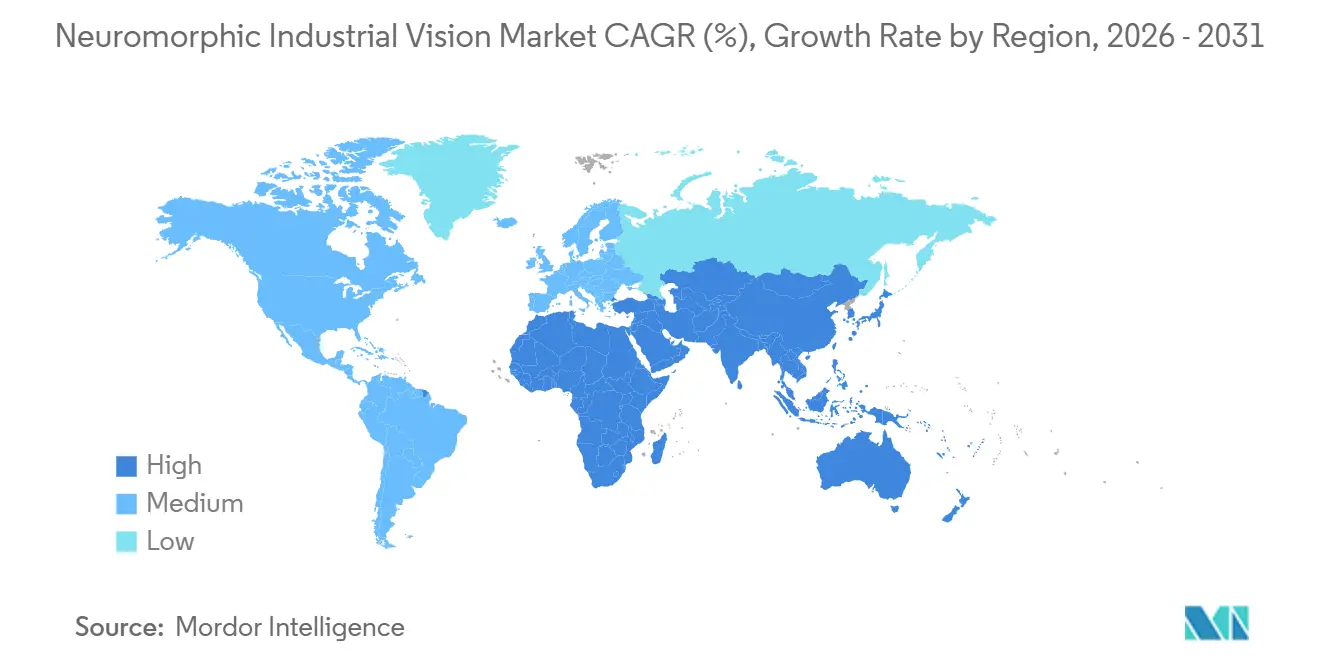
Der asiatisch-pazifische Raum hielt im Jahr 2025 einen Marktanteil von 37,77 % am Markt für neuromorphe industrielle Vision und wird voraussichtlich bis 2031 mit einer CAGR von 20,71 % wachsen. Die Region kombiniert Halbleiterfertigung, Elektronikmontage, eine breite Lieferantenbasis, tiefere Automatisierungsnetzwerke und eine wachsende installierte Basis von Robotern. China installierte im Jahr 2024 295.000 Industrieroboter, was 54 % der weltweiten Installationen entspricht. Südkorea, Japan, Indien und Australien halten ebenfalls Investitionen in die Automatisierung aufrecht, was die regionale Basis für fortschrittliche Bildverarbeitung verbreitert. Japan wählte IBM Japan im Jahr 2026 aus, um über NEDO einen 2-Nanometer-neuromorphen KI-Beschleuniger zu entwickeln, während TDK und die Tohoku-Universität Spin-Memristor-Geräte vorantreiben, die auf eine 100-fache Reduzierung des KI-Inferenzstromverbrauchs abzielen.[2]TDK Corporation, „AIの消費電力を100分の1へ。脳型AIデバイス「ニューロモルフィックデバイス」とは”, TDK Featured Stories, tdk.com Chinesische neuromorphe Visions-Patentanmeldungen wuchsen 2024 und 2025 jährlich um 68 % und repräsentierten bis Mitte 2026 31,6 % der weltweiten kumulierten Patentfamilien.
Für den Markt für neuromorphe industrielle Vision sind Nordamerika und Europa sekundäre Nachfragezentren, jeweils mit unterschiedlichen industriellen Stärken. Die nordamerikanische Nachfrage ist mit der Automobilfertigung, der Halbleiterverpackung, der EV-Batteriezellenproduktion, fortschrittlichen Verpackungsfabriken und der Drahtbondverifizierung verknüpft, bei denen die Inspektionsanforderungen mit dem Produktionsmaßstab steigen. US-amerikanische Halbleiterinvestitionen unterstützen die Nachfrage an fortschrittlichen Produktionsknoten, während Europas Aktivität in Deutschland, Italien und Frankreich bei Automobilzulieferern, Verpackungsmaschinenherstellern und Industrieausrüstungsherstellern konzentriert ist. IDS hat die Prophesee-Metavision-Technologie in standardmäßigen GigE-Industriekameragehäusen kommerzialisiert und zeigt damit, wie europäische Integratoren die Technologie für vertraute Industrieformate anpassen. Das Horizon-2020-ANDANTE-Konsortium produzierte auch FeFET-basiertes Spiking-Beschleuniger-geistiges Eigentum, das STMicroelectronics und GlobalFoundries in Produkte mit Prozessknoten aus dem Jahr 2026 umsetzen.
Der Nahe Osten und Afrika bleiben Frühphasenbereiche für den Markt für neuromorphe industrielle Vision. Brasilien macht einen Großteil der südamerikanischen Aktivität durch Automobil- und Lebensmittel- und Getränkegruppen aus, aber Kamera-Kits, die vor der Integration 1.800 bis 3.000 USD kosten, sind für viele kleinere Hersteller schwer zu rechtfertigen. Saudi-Arabien und die Vereinigten Arabischen Emirate können die Technologie in neuen intelligenten Fertigungsanlagen spezifizieren, was praktischer sein kann als die Nachrüstung von Altsystemen. Südafrika und Ägypten befinden sich in einem früheren Stadium der Einführung fortschrittlicher Automatisierung, und größere globale Produktionsvolumina und asiatische ODM-Kapazitäten könnten eine breitere Einführung von 2028 bis 2031 unterstützen.

Wettbewerbslandschaft
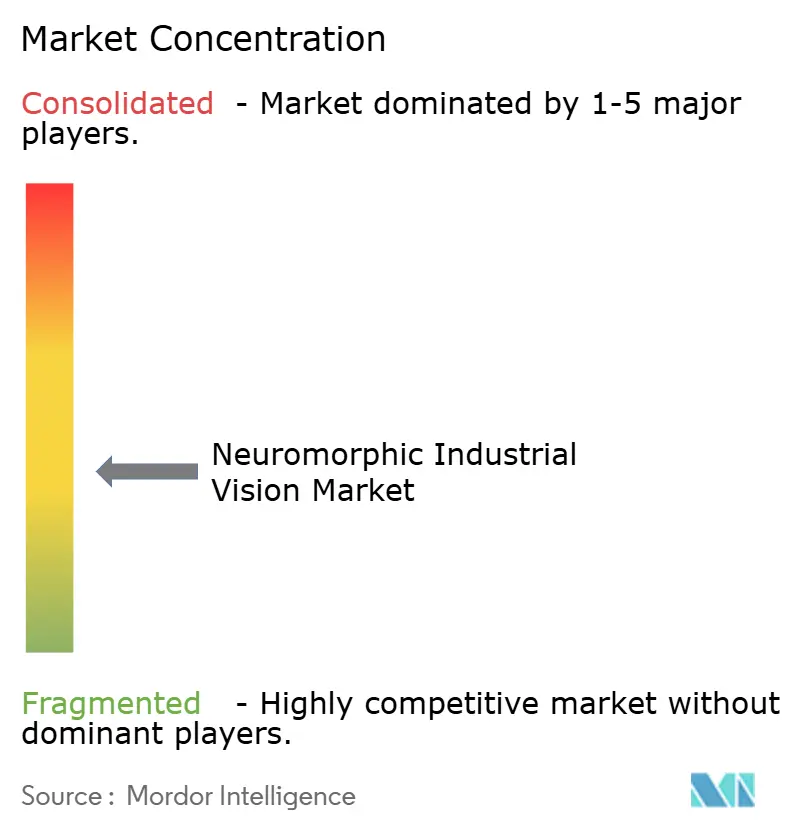
Der Markt für neuromorphe industrielle Vision ist mäßig fragmentiert, wobei spezialisierte ereignisbasierte Visionsunternehmen Sensor-geistiges Eigentum und algorithmische Fähigkeiten halten, neben diversifizierten Halbleiterunternehmen, die neuromorphe Funktionen in breiteren Industrie- und Edge-Computing-Portfolios anbieten. Spezialisierte Anbieter können Sensordesigns und Spiking-Neuronales-Netz-Werkzeuge schnell aktualisieren, während Unternehmen wie Sony, Intel, Qualcomm und STMicroelectronics über größere Fertigungskapazitäten und Kundenzugang verfügen. Prophesee und IDS unterzeichneten im März 2026 eine Absichtserklärung zur Entwicklung ereignisbasierter industrieller Visionssysteme.[3]Prophesee SA, „IDS and Prophesee Advance Event-Based Industrial Vision Collaboration”, Prophesee, prophesee.ai Die Vereinbarung kombiniert Prophesees Sensorik und Software mit IDS-Kameraintegration, -fertigung und -vertrieb. Dieses Partnerschaftsmodell kann dazu beitragen, dass Spezialtechnologien etablierte Industrieanwender erreichen, indem die Entwicklungsgeschwindigkeit eines fokussierten Technologieanbieters mit den vorhandenen Produktformaten, Fertigungskapazitäten und Kundenbeziehungen eines Integrators kombiniert wird.
Die Software- und Integrationsschicht bleibt eine wichtige Wettbewerbsmöglichkeit im Markt für neuromorphe industrielle Vision, da die vorliegenden Belege darauf hindeuten, dass kein Anbieter ein vollständiges Turnkey-Paket für Kalibrierung, Spiking-Modelltraining, industrielle Kommunikation und vorausschauende Wartungsanalysen anbietet. BrainChips Partnerschaft mit Orama.AOI im August 2026 veranschaulicht einen inkrementellen Ansatz, bei dem Orama.AOI seine Inspektionsmodelle für BrainChips Akida-Architektur in der Halbleiterverpackungsinspektion neu trainiert. Prophesee sammelte im Juni 2026 20 Millionen EUR (22 Millionen USD) ein und startete Mantara, wobei industrielle Automatisierung als vorrangiges Segment identifiziert wurde. SynSense kombinierte ereignisbasierte Sensorik und Prozessordesign durch seine iniVation-Übernahme im Jahr 2024. Diese Maßnahmen spiegeln unterschiedliche Wege zu breiteren Systemfähigkeiten im Markt für neuromorphe industrielle Vision wider.
Der Markt für neuromorphe industrielle Vision muss auch vernetzte Fabrikbereitstellungen erfüllen, um industriellen Cybersicherheitserwartungen gerecht zu werden, und die IEC-62443-Konformität wird zu einem Qualifikationsfaktor für vernetzte Visionssysteme. Etablierte Halbleiterlieferanten könnten einen Vorteil haben, da sie dedizierte Sicherheitstechnikressourcen unterhalten. Seit 2023 bis Mitte 2026 wurden weltweit 4.312 veröffentlichte neuromorphe Visions-Patentfamilien registriert, wobei US-amerikanische und EU-Anmelder 47,6 % halten und chinesische Anmelder neue Anmeldungen jährlich um 68 % steigern. Die Branche für neuromorphe industrielle Vision umfasst daher etablierte Chip-Lieferanten und fokussierte Unternehmen, die Positionen in Sensorik, Software und Systemintegration anstreben.
Marktführer der Branche für neuromorphe industrielle Vision
Prophesee SA
SynSense AG
IDS Imaging Development Systems GmbH
LUCID Vision Labs, Inc.
Samsung Electronics Co., Ltd.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Aktuelle Branchenentwicklungen
- August 2026: BrainChip Holdings Ltd gab eine Partnerschaft mit Orama.AOI bekannt, einem Anbieter automatisierter optischer Inspektionslösungen mit validierten Bereitstellungen in der Reifenproduktion und der Halbleiterverpackungsinspektion. Orama.AOI trainierte und optimierte BrainChips Akida-neuromorphe Modelle auf seinen proprietären industriellen Inspektionsdatensätzen neu und validierte die Akida-AKD1500-Plattform als produktionsreifen Edge-KI-Koprozessor für Fehlererkennungsanwendungen im großen Maßstab.
- Juni 2026: Prophesee SA gab eine Kapitalerhöhung von 20 Millionen EUR (22 Millionen USD) bekannt, angeführt von Critical Path Ventures, mit Beteiligung von 360 Capital Group und Bosch Ventures. Das Unternehmen startete gleichzeitig Mantara, sein erstes vollständig integriertes ereignisbasiertes Drohnenerkennungs- und -verfolgungssystem, das auf der Hearth-Softwareplattform aufgebaut ist, und schärfte seinen kommerziellen Fokus auf industrielle Automatisierung, Luft- und Raumfahrt sowie Verteidigung und Sicherheit als kurzfristige Prioritätssegmente.
- Juni 2026: BrainChip Holdings Ltd gab die kommerzielle Verfügbarkeit und erste Produktionslieferungen des neuromorphen Prozessors Akida AKD1500 bekannt, der im 22-nm-FD-SOI-Prozess (22FDX) von GlobalFoundries gefertigt wird. Der AKD1500 arbeitet im PCIe-Modus mit unter 300 Milliwatt und im seriellen Modus mit unter 200 Milliwatt und zielt auf industrielles IoT, Automobil-, Luft- und Raumfahrt- sowie Verteidigungs-Edge-Inferenz ab, wobei die industrielle und militärische Umweltqualifizierung für schwere Schock-, Vibrations- und Temperaturextreme im Gange ist.
- März 2026: BrainChip Holdings Ltd gab Neuromorphyx, ein kroatisches Deep-Tech-Hardware- und eingebettetes Softwareunternehmen, als strategischen Kunden und Go-to-Market-Partner für den AKD1500 bekannt. Neuromorphyx integriert den AKD1500 in sein Vision-NeuroNode-Edge-KI-Gerät zusammen mit ereignisbasierter Bildverarbeitung (DVS/EVS), FPGA-Vorverarbeitung und einer Flottenorchestrierungsplattform, die auf industrielle und Verteidigungs-Robotik abzielt.


Globaler Berichtsumfang des Marktes für neuromorphe industrielle Vision
Der Markt für neuromorphe industrielle Vision umfasst Hardware, Software und Systeme, die neuromorphe Rechenprinzipien nutzen, um industrielle Visionsanwendungen zu ermöglichen. Diese Lösungen verarbeiten visuelle Daten auf eine Weise, die das menschliche Gehirn nachahmt, und ermöglichen so schnellere, energieeffiziente Echtzeit-Bilderkennung, Inspektion, Überwachung und Automatisierung in industriellen Umgebungen.
Der Markt für neuromorphe industrielle Vision ist segmentiert nach Technologie (ereignisbasierte Visionssensoren, ereignisbasierte Kameras, neuromorphe Visionsprozessoren, neuromorphe Visionssoftware und -algorithmen sowie integrierte neuromorphe Visionssysteme), Anwendung (Hochgeschwindigkeitsinspektion und Fehlererkennung, Objekterkennung, -verfolgung und -zählung, Robotik und Roboterführung, Bewegungsanalyse und Metrologie, Qualitätskontrolle und Prozessüberwachung, Oberflächen- und Vibrationsüberwachung, Identifikation, OCR und Barcode-Lesen sowie weitere Anwendungen), Endverbraucherbranche (Automobil- und Mobilitätsfertigung, Elektronik- und Halbleiterfertigung, Maschinen und Industrieausrüstung, Lebensmittel- und Getränkefertigung, Pharmazeutika und Medizinprodukte, Metall- und Materialverarbeitung, Logistik und Lagerhaltung, Verpackung und Druck sowie weitere Endverbraucherbranchen), Bereitstellung (stationäre Visionssysteme, robotergestützte Visionssysteme sowie mobile/autonome Visionssysteme) und Geografie (Nordamerika, Südamerika, Europa, asiatisch-pazifischer Raum, Naher Osten und Afrika). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
| Ereignisbasierte Visionssensoren |
| Ereignisbasierte Kameras |
| Neuromorphe Visionsprozessoren |
| Neuromorphe Visionssoftware und -algorithmen |
| Integrierte neuromorphe Visionssysteme |
| Hochgeschwindigkeitsinspektion und Fehlererkennung |
| Objekterkennung, -verfolgung und -zählung |
| Robotik und Roboterführung |
| Bewegungsanalyse und Metrologie |
| Qualitätskontrolle und Prozessüberwachung |
| Oberflächen- und Vibrationsüberwachung |
| Identifikation, OCR und Barcode-Lesen |
| Weitere Anwendungen |
| Automobil- und Mobilitätsfertigung |
| Elektronik- und Halbleiterfertigung |
| Maschinen und Industrieausrüstung |
| Lebensmittel- und Getränkefertigung |
| Pharmazeutika und Medizinprodukte |
| Metall- und Materialverarbeitung |
| Logistik und Lagerhaltung |
| Verpackung und Druck |
| Weitere Endverbraucherbranchen |
| Stationäre Visionssysteme |
| Robotergestützte Visionssysteme |
| Mobile/autonome Visionssysteme |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Südamerika | Brasilien |
| Argentinien | |
| Chile | |
| Übriges Südamerika | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Übriges Europa | |
| Asiatisch-pazifischer Raum | China |
| Japan | |
| Indien | |
| Südkorea | |
| Australien | |
| Übriger asiatisch-pazifischer Raum | |
| Naher Osten | Vereinigte Arabische Emirate |
| Saudi-Arabien | |
| Katar | |
| Übriger Naher Osten | |
| Afrika | Südafrika |
| Ägypten | |
| Nigeria | |
| Übriges Afrika |
| Nach Technologie | Ereignisbasierte Visionssensoren | |
| Ereignisbasierte Kameras | ||
| Neuromorphe Visionsprozessoren | ||
| Neuromorphe Visionssoftware und -algorithmen | ||
| Integrierte neuromorphe Visionssysteme | ||
| Nach Anwendung | Hochgeschwindigkeitsinspektion und Fehlererkennung | |
| Objekterkennung, -verfolgung und -zählung | ||
| Robotik und Roboterführung | ||
| Bewegungsanalyse und Metrologie | ||
| Qualitätskontrolle und Prozessüberwachung | ||
| Oberflächen- und Vibrationsüberwachung | ||
| Identifikation, OCR und Barcode-Lesen | ||
| Weitere Anwendungen | ||
| Nach Endverbraucherbranche | Automobil- und Mobilitätsfertigung | |
| Elektronik- und Halbleiterfertigung | ||
| Maschinen und Industrieausrüstung | ||
| Lebensmittel- und Getränkefertigung | ||
| Pharmazeutika und Medizinprodukte | ||
| Metall- und Materialverarbeitung | ||
| Logistik und Lagerhaltung | ||
| Verpackung und Druck | ||
| Weitere Endverbraucherbranchen | ||
| Nach Bereitstellung | Stationäre Visionssysteme | |
| Robotergestützte Visionssysteme | ||
| Mobile/autonome Visionssysteme | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Chile | ||
| Übriges Südamerika | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Übriges Europa | ||
| Asiatisch-pazifischer Raum | China | |
| Japan | ||
| Indien | ||
| Südkorea | ||
| Australien | ||
| Übriger asiatisch-pazifischer Raum | ||
| Naher Osten | Vereinigte Arabische Emirate | |
| Saudi-Arabien | ||
| Katar | ||
| Übriger Naher Osten | ||
| Afrika | Südafrika | |
| Ägypten | ||
| Nigeria | ||
| Übriges Afrika | ||


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für neuromorphe industrielle Vision?
Der Markt wurde im Jahr 2025 auf 0,57 Milliarden USD geschätzt, beträgt im Jahr 2026 0,67 Milliarden USD und wird bis 2031 voraussichtlich 1,61 Milliarden USD bei einer CAGR von 19,17 % erreichen.
Was treibt die Einführung neuromorpher industrieller Vision an?
Hochgeschwindigkeitsinspektion, energieeffiziente Edge-KI, Robotik und schwierige Lichtverhältnisse sind die wichtigsten Einführungsfaktoren.
Welche Technologie führt bei der Einführung neuromorpher industrieller Vision?
Ereignisbasierte Kameras führten im Jahr 2025 mit einem Anteil von 35,51 %, während Software und Algorithmen bis 2031 voraussichtlich mit einer CAGR von 21,67 % wachsen werden.
Welche Anwendung wächst am schnellsten?
Robotik und Roboterführung wird voraussichtlich von 2026 bis 2031 mit einer CAGR von 22,13 % wachsen.
Welches Endverbrauchersegment wächst am schnellsten?
Logistik und Lagerhaltung wird bis 2031 voraussichtlich mit einer CAGR von 21,78 % wachsen, unterstützt durch hochvolumige Fulfillment-Betriebe.
Welche Region führt bei der Nachfrage?
Der asiatisch-pazifische Raum hielt im Jahr 2025 einen Anteil von 37,77 % und wird bis 2031 voraussichtlich mit einer CAGR von 20,71 % wachsen.
Seite zuletzt aktualisiert am:



