
Taille et part du marché de la vision industrielle neuromorphique
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 0.67 Milliards de dollars |
| Taille du Marché (2031) | 1.61 Milliards de dollars |
| Growth Rate (2026 - 2031) | 19.17 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de la vision industrielle neuromorphique par Mordor Intelligence
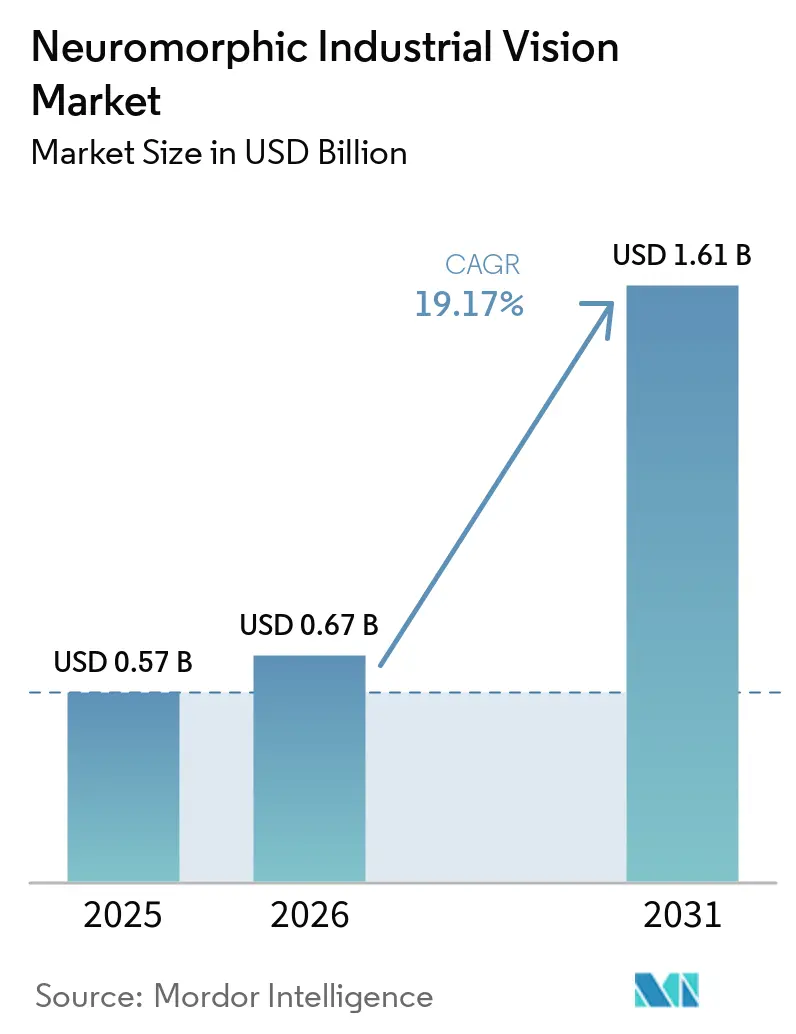
La taille du marché de la vision industrielle neuromorphique devrait s'étendre de 0,57 milliard USD en 2025 à 0,67 milliard USD en 2026, puis à 1,61 milliard USD d'ici 2031, enregistrant un CAGR de 19,17 % de 2026 à 2031. La croissance du marché de la vision industrielle neuromorphique est centrée sur les environnements d'usine où les caméras conventionnelles ne peuvent pas capturer les changements brefs suffisamment rapidement ou fonctionner de manière fiable dans des limites d'alimentation strictes. Les capteurs à événements enregistrent les changements au niveau des pixels plutôt que des images complètes, réduisant le volume de données de 10 à 100 fois et permettant des décisions rapides en périphérie. Le marché de la vision industrielle neuromorphique est bien adapté à la détection de défauts, à la manipulation robotique et à l'inspection, où les mouvements, les reflets ou les variations d'éclairage peuvent dégrader l'imagerie conventionnelle. La concurrence s'étend au-delà des capteurs vers les logiciels qui convertissent les flux d'événements en signaux de qualité et de contrôle exploitables, car les fabricants ont besoin d'outils pratiques pour le déploiement, la formation et la connexion avec les équipements d'usine existants. L'adoption reste limitée aux travaux à haute valeur ajoutée et à forte mobilité, car les coûts d'intégration, la rareté des compétences spécialisées et les faibles performances en scène statique compliquent encore le déploiement, ce qui rend un avantage opérationnel clair indispensable avant que les fabricants ne remplacent les équipements à base d'images éprouvés.
Points clés du rapport
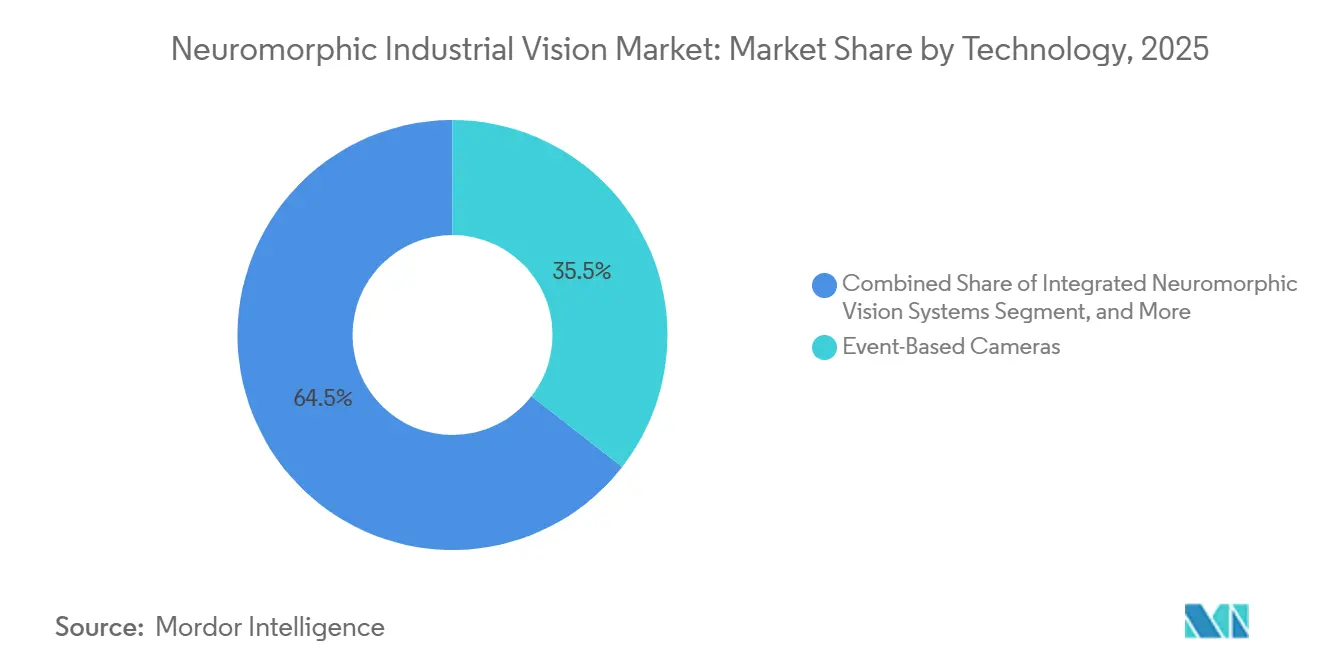
- Par technologie, les caméras à événements détenaient 35,51 % de la part du marché de la vision industrielle neuromorphique en 2025, tandis que les logiciels et algorithmes de vision neuromorphique devraient se développer à un CAGR de 21,67 % jusqu'en 2031.
- Par application, l'inspection à grande vitesse et la détection de défauts détenaient une part de 25,56 % en 2025, tandis que la robotique et le guidage robotique devraient se développer à un CAGR de 22,13 % jusqu'en 2031.
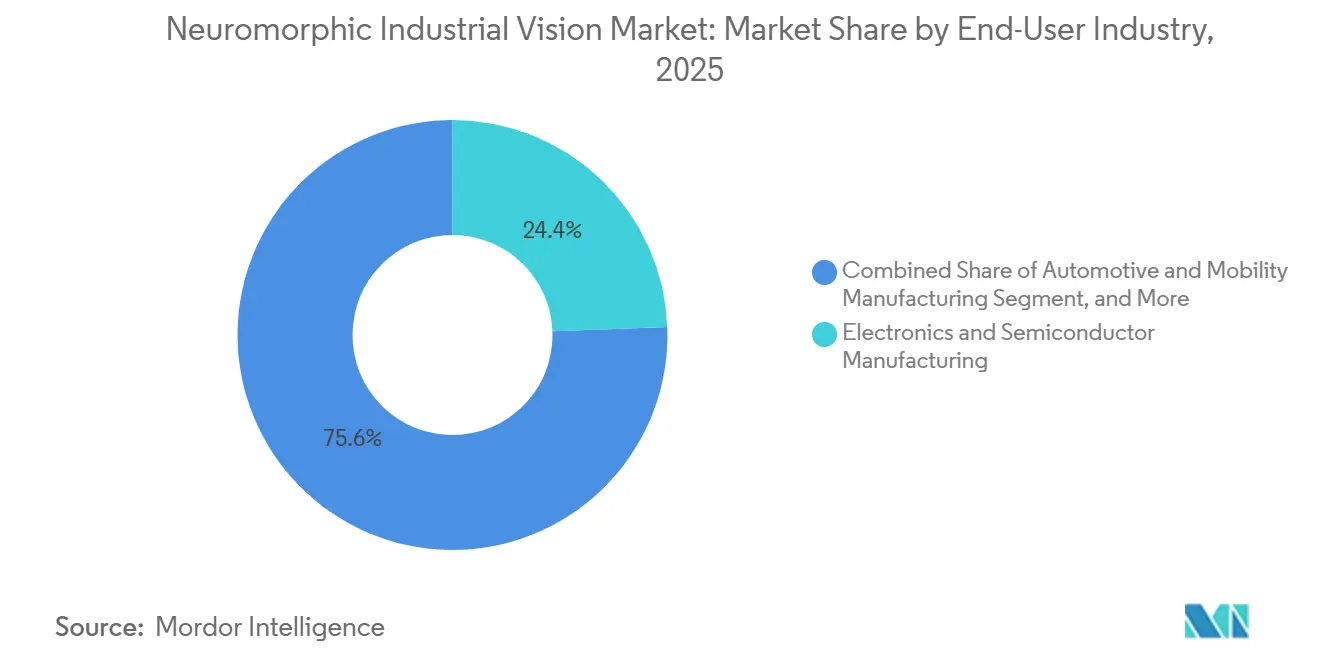
- Par secteur d'utilisation final, la fabrication d'électronique et de semi-conducteurs détenait une part de 24,41 % en 2025, tandis que la logistique et l'entreposage devrait se développer à un CAGR de 21,78 % jusqu'en 2031.
- Par déploiement, les systèmes de vision fixes/stationnaires détenaient une part de 52,31 % en 2025, tandis que les systèmes de vision montés sur robot devraient se développer à un CAGR de 20,55 % jusqu'en 2031.
- Par géographie, l'Asie-Pacifique représentait 37,77 % de la demande régionale en 2025 et devrait croître à un CAGR de 20,71 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives mondiales du marché de la vision industrielle neuromorphique
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Demande d'inspection industrielle à latence de l'ordre de la microseconde | +4.5% | Mondiale, avec la plus forte intensité en Asie-Pacifique et en Europe | Court terme (≤ 2 ans) |
| Expansion de l'IA en périphérie et de la vision artificielle à faible consommation | +3.8% | Mondiale, portée par l'Asie-Pacifique et l'Amérique du Nord | Moyen terme (2-4 ans) |
| Croissance de la robotique à grande vitesse et de l'automatisation des usines | +3.2% | Cœur Asie-Pacifique, avec des retombées en Europe et en Amérique du Nord | Moyen terme (2-4 ans) |
| Utilisation croissante des systèmes de vision dans des conditions d'éclairage difficiles | +2.1% | Mondiale | Court terme (≤ 2 ans) |
| Avantage des données de flux d'événements dans les usines à bande passante limitée | +1.7% | Mondiale, avec des gains précoces dans les installations existantes en Asie-Pacifique et en Europe | Moyen terme (2-4 ans) |
| Disponibilité croissante de plateformes intégrées de capteurs, de processeurs et de logiciels | +1.4% | Mondiale | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Demande d'inspection industrielle à latence de l'ordre de la microseconde
Les caméras conventionnelles fonctionnent à des fréquences d'images fixes, allant généralement de 30 à 10 000 images par seconde. Leurs étapes de synchronisation introduisent plusieurs millisecondes de latence, ce qui peut entraîner des défauts transitoires non détectés sur les lignes à grande vitesse, où un défaut peut apparaître et traverser la zone d'inspection avant que l'image complète suivante ne soit disponible. Sur le marché de la vision industrielle neuromorphique, les capteurs à événements détectent les changements de luminosité en moins de 100 microsecondes. L'IMX636 HD de Sony et l'IMX636 HD de Prophesee spécifient une latence de pixel inférieure à 100 microsecondes à 1 000 lux et une plage dynamique supérieure à 120 dB. Une étude Advanced Science de 2025 a révélé que l'imagerie neuromorphique computationnelle offrait une flexibilité d'échantillonnage 300 fois supérieure lors de mouvements rapides. Les installations de semi-conducteurs et d'électronique ont des tolérances strictes en matière de défauts, ce qui confère à cette capacité un rôle pratique dans l'inspection à grande vitesse.
Expansion de l'IA en périphérie et de la vision artificielle à faible consommation
Sur le marché de la vision industrielle neuromorphique, l'IA en périphérie en usine passe du traitement sur serveur à des processeurs situés à proximité des capteurs. Le matériel neuromorphique peut adapter sa consommation d'énergie à l'activité de la scène plutôt que de fonctionner en continu à une charge fixe. Une étude de 2025 de l'Institut australien pour l'apprentissage automatique et Intel Labs a révélé qu'un réseau de neurones à impulsions utilisait 15 % de l'énergie des pipelines CPU comparables pour l'ajustement de modèles géométriques. BrainChip a commencé les livraisons commerciales de l'AKD1500 en juin 2026, et le processeur fonctionne en dessous de 300 milliwatts en mode PCIe et en dessous de 200 milliwatts en mode série. STMicroelectronics a lancé son STM32V8 en novembre 2025, annonçant un gain de performances de près de 60 % par rapport à son prédécesseur et un fonctionnement jusqu'à 140 °C. La combinaison d'une détection à faible consommation et d'une inférence locale favorise une utilisation plus large des nœuds de perception déclenchés par événements sur de grandes surfaces d'usine.
Croissance de la robotique à grande vitesse et de l'automatisation des usines
Pour le marché de la vision industrielle neuromorphique, les installations mondiales de robots industriels ont atteint 542 000 unités en 2024. La Fédération internationale de robotique prévoyait 575 000 installations en 2025 et plus de 700 000 d'ici 2028. Les systèmes de production ont également besoin d'un retour visuel plus rapide et plus précis à mesure que les temps de cycle diminuent. Les caméras à événements génèrent des signaux dès qu'une scène change, plutôt que d'attendre l'image suivante. Leurs horodatages d'événements précis peuvent soutenir la prédiction de trajectoire pour les objets se déplaçant dans le chemin de préhension d'un robot. Une étude publiée dans une revue en 2026 a rapporté qu'un pipeline de vision, de planification et de contrôle sur Intel Loihi 2 fonctionnait dans la plage des milliwatts avec des latences compétitives par rapport aux approches basées sur GPU. La Chine a installé 295 000 robots industriels en 2024, soit 54 % du total mondial, offrant une large base potentielle pour la vision de qualité robotique.
Utilisation croissante des systèmes de vision dans des conditions d'éclairage difficiles
Sur le marché de la vision industrielle neuromorphique, les sols d'usine présentent souvent des reflets, des ombres marquées, des zones de durcissement ultraviolet et un éclairage ambiant irrégulier. De telles conditions peuvent réduire la fiabilité des caméras à base d'images. Les capteurs à événements répondent aux changements de luminosité relative, ce qui les rend moins dépendants de la luminance absolue. L'IMX636 HD spécifie plus de 120 dB de plage dynamique pour des éclairages allant de 80 millilux à 100 kilolux. Cela peut réduire le besoin d'équipements d'éclairage dédiés pour les tâches d'inspection appropriées, bien que les performances dépendent encore du matériau de surface, du schéma de mouvement et de l'environnement de production spécifique. Les opérations de logistique, pharmaceutiques, alimentaires et de boissons sont des utilisateurs pertinents car leurs longues lignes contiennent souvent plusieurs sources lumineuses concurrentes.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Coûts élevés de développement et d'intégration | -2.6% | Mondiale, plus aiguë en Amérique du Sud, en Afrique et au Moyen-Orient | Court terme (≤ 2 ans) |
| Pénurie d'expertise en vision à événements et en réseaux de neurones à impulsions | -2.1% | Mondiale, plus sévère en Amérique du Sud, en Afrique, au Moyen-Orient et en Asie du Sud-Est | Moyen terme (2-4 ans) |
| Interopérabilité limitée et normes industrielles immatures | -1.5% | Mondiale | Moyen terme (2-4 ans) |
| Performances réduites dans l'inspection de scènes statiques et à forte intensité de couleurs | -0.8% | Mondiale | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Coûts élevés de développement et d'intégration
Le coût d'un système sur le marché de la vision industrielle neuromorphique va au-delà du capteur. Les intégrateurs doivent développer ou acquérir sous licence des logiciels de flux d'événements, former des modèles sur des données d'application et adapter les communications industrielles aux entrées asynchrones. Ils peuvent également avoir besoin de nouveaux outils d'évaluation et de processus de validation de production. Un kit de développement pour une seule caméra à événements était proposé entre 1 800 USD et 3 000 USD en Inde. Les déploiements pilotes complets peuvent dépasser 100 000 USD après l'inclusion des logiciels, de la main-d'œuvre, de la validation, de l'adaptation des communications et du travail sur les modèles spécifiques à l'application, en particulier lorsqu'un fabricant réalise son premier pilote de production. La conformité aux normes ISO 13849 et IEC 62061 peut encore augmenter les coûts de qualification dans les cellules robotiques à sécurité évaluée.
Pénurie d'expertise en vision à événements et en réseaux de neurones à impulsions
Le marché de la vision industrielle neuromorphique requiert une expertise en réseaux de neurones à impulsions, en prétraitement de flux d'événements, en codage temporel et en conception de matériel asynchrone. Ces compétences ne recoupent pas directement l'apprentissage profond conventionnel ou l'ingénierie FPGA. Les programmes académiques pertinents sont concentrés en France, en Suisse, en Allemagne, aux États-Unis et en Australie, ce qui rend le soutien technique local plus difficile d'accès pour les fabricants d'Asie du Sud, d'Asie du Sud-Est, d'Amérique du Sud et d'Afrique. Un article présenté lors d'un atelier ICRA en 2026 a noté que l'absence de jeux de données standardisés et de critères d'évaluation ralentit le transfert de la recherche vers l'usage industriel. L'acquisition d'iniVation par SynSense en 2024 a combiné la détection à événements et le développement de processeurs à impulsions au sein d'une seule organisation. Cette réponse par acquisition indique que la pénurie de compétences plus large est susceptible de persister à moyen terme.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par technologie : les piles logicielles et les capteurs co-définissent la proposition de valeur
Les caméras à événements détenaient 35,51 % de la part du marché de la vision industrielle neuromorphique en 2025. Sur le marché de la vision industrielle neuromorphique, leur position reflète la disponibilité de modules prêts pour la production qui peuvent être intégrés dans des systèmes industriels sans que les fabricants aient à reconcevoir l'architecture d'inspection globale. L'IMX636 HD de Sony et Prophesee combine la technologie CMOS empilée avec des pixels à événements. Il offre une résolution de 1 280 par 720, une latence de pixel inférieure à 100 microsecondes et une plage dynamique supérieure à 120 dB. IDS Imaging Development Systems a construit sa gamme de caméras uEye EVS autour de ce capteur. Les caméras utilisent des boîtiers industriels conventionnels et prennent en charge les interfaces GigE Vision. Ce format familier peut réduire les obstacles à l'adoption pour les fabricants utilisant des caméras à base d'images en préservant les boîtiers et interfaces de caméras courants lors d'une transition technologique par ailleurs exigeante. Les capteurs autonomes et les processeurs neuromorphiques constituent le reste du mix technologique. Les systèmes intégrés commandent des prix plus élevés car ils combinent détection, traitement et inférence locale dans un boîtier validé, réduisant le travail d'intégration que les fabricants individuels devraient autrement effectuer eux-mêmes.
Les logiciels et algorithmes de vision neuromorphique devraient se développer à un CAGR de 21,67 % de 2026 à 2031. La taille du marché de la vision industrielle neuromorphique pour cette technologie est façonnée par le passage de la sélection de capteurs à la capacité logicielle. Les fabricants ont besoin d'outils de convolution creuse, de réseaux de neurones graphiques et de réseaux de neurones à impulsions pour interpréter les flux d'événements, distinguer les changements pertinents de l'activité de fond et transformer les sorties des capteurs en signaux de qualité opérationnels. La suite Metavision Intelligence de Prophesee comprend 95 algorithmes, 67 exemples de code et 11 applications prêtes à l'emploi. Un article publié dans Sensors en 2026 a rapporté que le prétraitement piloté par événements a réduit le calcul pour la détection humaine de 5,8 giga-FLOP à 81 méga-FLOP. Il a également réduit le temps d'exécution de 172 millisecondes à 15 millisecondes. Les bibliothèques open source pourraient réduire les avantages tarifaires des capteurs propriétaires au fil du temps en offrant aux intégrateurs un ensemble plus large d'outils réutilisables pour le prototypage, les tests et l'adaptation des algorithmes aux données spécifiques aux applications. Cela pourrait créer un espace pour les fournisseurs axés sur les modèles et les algorithmes plutôt que sur le matériel.


Par application : l'inspection stimule les volumes, la robotique stimule la croissance
L'inspection à grande vitesse et la détection de défauts représentaient 25,56 % de la taille du marché de la vision industrielle neuromorphique en 2025. Sur l'ensemble du marché de la vision industrielle neuromorphique, les fabricants de semi-conducteurs et d'électronique utilisent ces systèmes pour identifier les défauts de surface transitoires, les microfissures et les défaillances de joints de soudure qui peuvent survenir trop rapidement pour que les caméras conventionnelles les enregistrent de manière cohérente à la vitesse de la ligne. Leurs vitesses de production peuvent dépasser les limites de capture de l'imagerie conventionnelle. L'Association d'intelligence industrielle de Pékin en Chine a publié la norme T/BIIA 081-2026 en juillet 2026. La spécification couvre la détection de défauts basée sur l'apprentissage profond dans les secteurs des semi-conducteurs, de l'automobile, du textile, de la transformation alimentaire et du traitement des métaux. La détection d'objets, le suivi, le comptage, le contrôle qualité et la surveillance des processus soutiennent également la demande. Les caméras à événements peuvent détecter de petites vibrations dans les équipements rotatifs avec une résolution temporelle de l'ordre de la microseconde, soutenant la maintenance prédictive sans avoir besoin d'installer un capteur de vibration dédié sur chaque actif surveillé. L'identification, la reconnaissance optique de caractères et la lecture de codes-barres bénéficient des situations où les vitesses de convoyeur créent un flou de mouvement pour les lecteurs conventionnels.
La robotique et le guidage robotique devraient se développer à un CAGR de 22,13 % de 2026 à 2031. Sur le marché de la vision industrielle neuromorphique, la densité croissante de robots et la réduction des temps de cycle dans les installations automobiles et logistiques sont des facteurs centraux. Un article de recherche de 2026 a décrit un système de vision piloté par événements combiné à un contrôle prédictif de modèle adaptatif pour les robots logistiques autonomes. L'article a rapporté des économies d'énergie de 11 281 fois et une latence réduite de près de moitié par rapport à une référence GPU sur matériel neuromorphique. Ce résultat soutient l'utilisation de la perception à événements dans les robots mobiles autonomes avec des budgets d'alimentation de l'ordre du watt, où l'autonomie de la batterie, la chaleur embarquée et le temps de réponse affectent directement la praticabilité opérationnelle. L'analyse du mouvement et la métrologie restent des applications de soutien importantes. L'inspection de composants aérospatiaux et l'assemblage de dispositifs médicaux fournissent également une demande précoce en dehors des environnements d'usine traditionnels. Ces environnements valorisent une haute résolution temporelle lorsque le mouvement du processus peut affecter les résultats de qualité, en particulier lorsqu'un bref changement de position ou d'état de surface peut affecter la précision de l'inspection.
Par secteur d'utilisation final : l'électronique et les semi-conducteurs en tête, la logistique s'accélère
La fabrication d'électronique et de semi-conducteurs représentait 24,41 % du total en 2025. Cette part de la demande des utilisateurs finaux reflète les investissements continus dans les capacités avancées de semi-conducteurs. BrainChip et Orama.AOI se sont associés en août 2026 pour réentraîner les modèles Akida pour l'inspection optique automatisée. Orama.AOI avait des déploiements dans l'inspection de production de pneus et d'emballage de semi-conducteurs. La fabrication automobile et de mobilité est le deuxième secteur vertical en importance, où les contrôles visuels couvrent les panneaux de carrosserie, la qualité des soudures et les composants de transmission avec des surfaces métalliques réfléchissantes qui peuvent compliquer l'imagerie stroboscopique. Elle nécessite l'inspection des panneaux de carrosserie, des soudures et des pièces de transmission. Les produits pharmaceutiques, les dispositifs médicaux, le traitement des métaux et la fabrication alimentaire et de boissons contribuent par des utilisations d'inspection à grande vitesse. Les machines, les équipements industriels, l'emballage et l'impression utilisent des caméras à événements pour l'enregistrement d'impression et l'inspection de composants.
La logistique et l'entreposage devraient se développer à un CAGR de 21,78 % de 2026 à 2031. Les centres de traitement à haute vélocité doivent gérer des éclairages changeants, des mouvements rapides de convoyeurs et des occlusions partielles, qui peuvent tous affaiblir la perception conventionnelle à base d'images et interrompre la manutention automatisée cohérente. Un article des actes SPIE de 2026 a révélé qu'un pipeline de vision à événements asynchrone avec LiDAR et RFID a réduit la latence de décision de 35 % et augmenté le débit de 27 % par rapport aux systèmes de perception synchrones.[1]Yi Li, "Vision artificielle à événements pour le calcul IA en périphérie," Sensors, mdpi.com Les caméras à événements peuvent fonctionner dans ces conditions sans équipement d'éclairage supplémentaire dans des environnements appropriés. Les grands opérateurs de commerce électronique et de logistique tierce adoptent des conceptions de traitement à plusieurs niveaux qui augmentent le nombre de transferts automatisés, de décisions de convoyeur et de mouvements de robots mobiles nécessitant un retour visuel fiable. Ces conceptions augmentent la demande de vision qui soutient les robots mobiles autonomes et les opérations de convoyeur. Les systèmes de vision montés sur robot et la croissance de la logistique se renforcent mutuellement car la logistique est un moteur majeur de l'adoption des robots mobiles autonomes. Le secteur de la vision industrielle neuromorphique est donc de plus en plus lié aux exigences d'automatisation des entrepôts.
Par déploiement : les systèmes fixes en tête, les systèmes montés sur robot s'accélèrent
Les systèmes de vision fixes/stationnaires détenaient une part de 52,31 % en 2025. Ce déploiement est courant dans les usines d'électronique, de semi-conducteurs et d'automobile. Les caméras sont montées au-dessus des convoyeurs, des postes d'impression et des bancs d'essai d'assemblage. Pour le marché de la vision industrielle neuromorphique, la chaîne d'approvisionnement établie pour les configurations fixes soutient sa position, car ces agencements correspondent aux configurations de nombreuses lignes de production à grand volume et aux postes d'inspection établis. La compatibilité GigE Vision et USB3 dans les caméras IDS uEye EVS aide également les utilisateurs à intégrer la détection à événements dans les équipements existants. Les systèmes de vision mobiles/autonomes constituent le plus petit groupe de déploiement. Ils reçoivent des financements de recherche pour les inspections extérieures de réseaux photovoltaïques et d'actifs d'infrastructure, ainsi que pour les robots mobiles qui doivent opérer dans des environnements non structurés sans positions de caméra fixes. Ils peuvent également soutenir les robots collaboratifs mobiles dans des environnements où une caméra fixe est impraticable.
Les systèmes de vision montés sur robot devraient se développer à un CAGR de 20,55 % de 2026 à 2031. Une étude de 2026 a révélé qu'un pipeline complet de vision neuromorphique et de contrôle pour l'assemblage robotique de goupilles dans des trous a atteint une latence compétitive avec les systèmes basés sur GPU. Le système fonctionnait entièrement sur la puce Loihi 2 d'Intel dans la plage des milliwatts, indiquant que les caméras à événements montées au poignet peuvent être utilisées sans imposer la même charge d'alimentation et thermique à un robot que les systèmes de traitement plus grands. Le montage d'une caméra sur un bras robotique peut éviter les erreurs de parallaxe causées par les caméras fixes en hauteur. Il évite également les hypothèses de calibration statique dans les cellules de travail où les fixations changent fréquemment. L'approche est pertinente lorsque le point d'inspection se déplace avec l'effecteur terminal, en particulier dans les cellules de travail où le changement de fixations rend un seul point de vue fixe moins fiable au fil du temps. Les fabricants de robots collaboratifs pourraient de plus en plus intégrer la perception à événements dans leurs plateformes natives. Cela permettrait aux systèmes montés sur robot de réduire l'écart avec les installations fixes tout au long de la période de prévision.
Analyse géographique
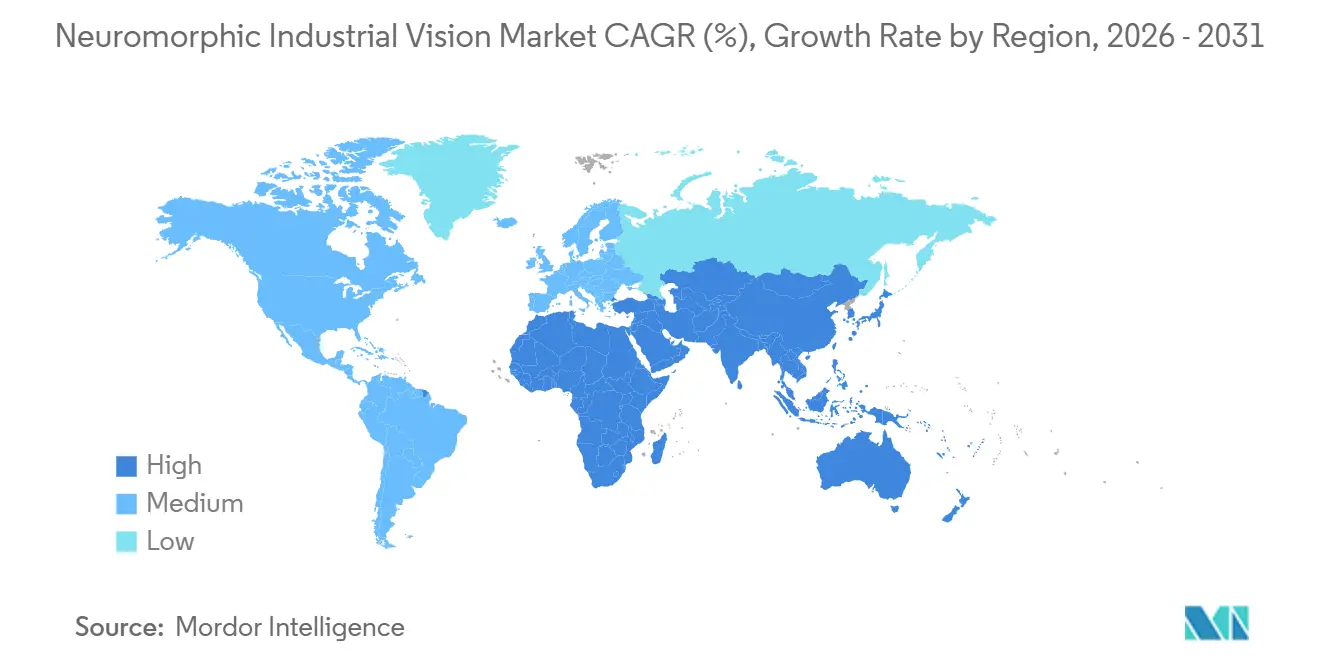
L'Asie-Pacifique détenait 37,77 % de la part du marché de la vision industrielle neuromorphique en 2025 et devrait croître à un CAGR de 20,71 % jusqu'en 2031. La région combine la fabrication de semi-conducteurs, l'assemblage électronique, une large base de fournisseurs, des réseaux d'automatisation plus profonds et une base installée croissante de robots. La Chine a installé 295 000 robots industriels en 2024, représentant 54 % des installations mondiales. La Corée du Sud, le Japon, l'Inde et l'Australie soutiennent également les investissements dans l'automatisation, ce qui élargit la base régionale pour la vision avancée. Le Japon a sélectionné IBM Japan en 2026 pour développer un accélérateur d'IA neuromorphique de 2 nanomètres via la NEDO, tandis que TDK et l'Université de Tohoku font progresser les dispositifs à spin-memristors visant une réduction de 100 fois de la consommation d'énergie pour l'inférence IA.[2]TDK Corporation, "AIの消費電力を100分の1へ。脳型AIデバイス「ニューロモルフィックデバイス」とは," TDK Featured Stories, tdk.com Les dépôts de brevets chinois en vision neuromorphique ont augmenté de 68 % par an en 2024 et 2025 et représentaient 31,6 % des familles de brevets cumulées mondiales à mi-2026.
Pour le marché de la vision industrielle neuromorphique, l'Amérique du Nord et l'Europe sont des centres de demande secondaires, chacun avec des atouts industriels distincts. La demande nord-américaine est liée à la fabrication automobile, à l'emballage de semi-conducteurs, à la production de cellules de batteries pour véhicules électriques, aux usines d'emballage avancé et à la vérification des liaisons filaires, où les exigences d'inspection augmentent avec l'échelle de production. L'investissement américain dans les semi-conducteurs soutient la demande aux nœuds de production avancés, tandis que l'activité européenne est concentrée en Allemagne, en Italie et en France, chez les fournisseurs automobiles, les fabricants de machines d'emballage et les fabricants d'équipements industriels. IDS a commercialisé la technologie Prophesee Metavision dans des boîtiers de caméras industrielles GigE standard, montrant comment les intégrateurs européens adaptent la technologie aux formats industriels familiers. Le consortium Horizon 2020 ANDANTE a également produit une propriété intellectuelle d'accélérateur à impulsions basé sur FeFET que STMicroelectronics et GlobalFoundries traduisent en produits de nœuds de processus 2026.
Le Moyen-Orient et l'Afrique restent des zones à un stade précoce pour le marché de la vision industrielle neuromorphique. Le Brésil représente une grande partie de l'activité sud-américaine à travers les clusters automobiles et alimentaires et de boissons, mais les kits de caméras coûtant entre 1 800 USD et 3 000 USD avant intégration restent difficiles à justifier pour de nombreux petits fabricants. L'Arabie saoudite et les Émirats arabes unis peuvent spécifier la technologie dans de nouvelles installations de fabrication intelligente, ce qui peut être plus pratique que la modernisation des systèmes existants. L'Afrique du Sud et l'Égypte sont à un stade plus précoce d'adoption de l'automatisation avancée, et des volumes de production mondiaux plus importants et la capacité des ODM asiatiques pourraient soutenir une adoption plus large de 2028 à 2031.

Paysage concurrentiel
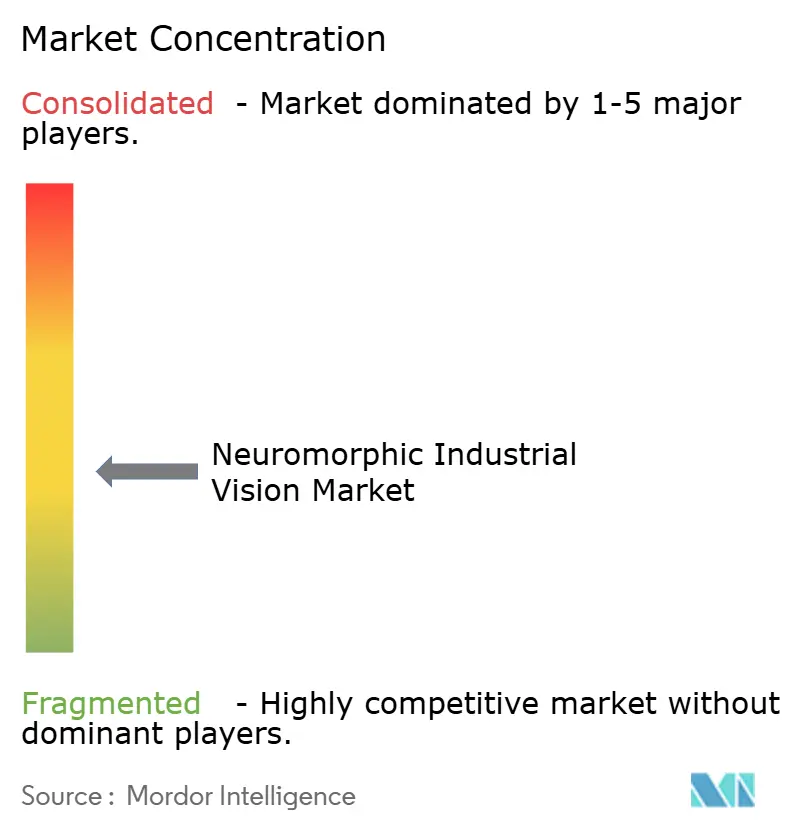
Le marché de la vision industrielle neuromorphique est modérément fragmenté, avec des entreprises spécialisées en vision à événements détenant la propriété intellectuelle des capteurs et des capacités algorithmiques, aux côtés d'entreprises de semi-conducteurs diversifiées offrant des fonctions neuromorphiques dans des portefeuilles industriels et de calcul en périphérie plus larges. Les fournisseurs spécialisés peuvent mettre à jour les conceptions de capteurs et les outils de réseaux de neurones à impulsions rapidement, tandis que des entreprises telles que Sony, Intel, Qualcomm et STMicroelectronics disposent d'une plus grande échelle de fabrication et d'un accès aux clients. Prophesee et IDS ont signé une lettre d'intention en mars 2026 pour développer des systèmes de vision industrielle à événements.[3]Prophesee SA, "IDS et Prophesee font progresser la collaboration en matière de vision industrielle à événements," Prophesee, prophesee.ai L'accord combine la détection et les logiciels de Prophesee avec l'intégration de caméras, la fabrication et la distribution d'IDS. Ce modèle de partenariat peut aider les technologies spécialisées à atteindre les utilisateurs industriels établis en combinant la vitesse de développement d'un fournisseur de technologie ciblé avec les formats de produits existants, la capacité de fabrication et les relations clients d'un intégrateur.
La couche logicielle et d'intégration reste une ouverture concurrentielle clé sur le marché de la vision industrielle neuromorphique, car les éléments de preuve fournis indiquent qu'aucun fournisseur n'offre un package clé en main complet pour la calibration, la formation de modèles à impulsions, les communications industrielles et l'analyse de maintenance prédictive. Le partenariat d'août 2026 de BrainChip avec Orama.AOI illustre une approche incrémentale, Orama.AOI réentraînant ses modèles d'inspection pour l'architecture Akida de BrainChip dans l'inspection d'emballage de semi-conducteurs. Prophesee a levé 20 millions EUR (22 millions USD) en juin 2026 et a lancé Mantara tout en identifiant l'automatisation industrielle comme un secteur vertical prioritaire. SynSense a combiné la détection à événements et la conception de processeurs grâce à son acquisition d'iniVation en 2024. Ces actions reflètent différentes voies vers une capacité de systèmes plus large sur le marché de la vision industrielle neuromorphique.
Le marché de la vision industrielle neuromorphique a également besoin que les déploiements d'usines en réseau répondent aux attentes en matière de cybersécurité industrielle, et la conformité à la norme IEC 62443 devient un facteur de qualification pour les systèmes de vision connectés. Les fournisseurs de semi-conducteurs établis peuvent avoir un avantage car ils maintiennent des ressources d'ingénierie de sécurité dédiées. Il y avait 4 312 familles de brevets de vision neuromorphique publiées dans le monde depuis 2023 jusqu'à mi-2026, avec des déposants américains et européens détenant 47,6 % et des déposants chinois augmentant les nouvelles demandes de 68 % par an. Le secteur de la vision industrielle neuromorphique comprend donc des fournisseurs de puces établis et des entreprises ciblées cherchant des positions dans la détection, les logiciels et l'intégration de systèmes.
Leaders du secteur de la vision industrielle neuromorphique
Prophesee SA
SynSense AG
IDS Imaging Development Systems GmbH
LUCID Vision Labs, Inc.
Samsung Electronics Co., Ltd.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Développements récents du secteur
- Août 2026 : BrainChip Holdings Ltd a annoncé un partenariat avec Orama.AOI, un fournisseur de solutions d'inspection optique automatisée avec des déploiements validés dans la production de pneus et l'inspection d'emballage de semi-conducteurs. Orama.AOI a réentraîné et optimisé les modèles neuromorphiques Akida de BrainChip sur ses jeux de données d'inspection industrielle propriétaires, validant la plateforme Akida AKD1500 comme co-processeur IA en périphérie prêt pour la production pour les applications de détection de défauts à grande échelle.
- Juin 2026 : Prophesee SA a annoncé une levée de fonds de 20 millions EUR (22 millions USD) menée par Critical Path Ventures, avec la participation de 360 Capital Group et Bosch Ventures. La société a simultanément lancé Mantara, son premier système intégré de détection et de suivi de drones à événements, construit sur la plateforme logicielle Hearth, et a affiné son orientation commerciale sur l'automatisation industrielle, l'aérospatiale et la défense, et la sécurité comme secteurs verticaux prioritaires à court terme.
- Juin 2026 : BrainChip Holdings Ltd a annoncé la disponibilité commerciale et les premières livraisons de production du processeur neuromorphique Akida AKD1500, fabriqué dans le procédé 22nm FD-SOI (22FDX) de GlobalFoundries. Fonctionnant en dessous de 300 milliwatts en mode PCIe et en dessous de 200 milliwatts en mode série, l'AKD1500 cible l'inférence en périphérie pour l'IoT industriel, l'automobile, l'aérospatiale et la défense, avec une qualification environnementale industrielle et militaire en cours couvrant les chocs sévères, les vibrations et les extrêmes de température.
- Mars 2026 : BrainChip Holdings Ltd a annoncé Neuromorphyx, une entreprise croate de matériel et de logiciels embarqués de haute technologie, comme client stratégique et partenaire de mise sur le marché pour l'AKD1500. Neuromorphyx intègre l'AKD1500 dans son dispositif IA en périphérie Vision NeuroNode aux côtés de la vision à événements (DVS/EVS), du prétraitement FPGA et d'une plateforme d'orchestration de flotte ciblant la robotique industrielle et de défense.


Portée du rapport mondial sur le marché de la vision industrielle neuromorphique
Le marché de la vision industrielle neuromorphique comprend le matériel, les logiciels et les systèmes qui utilisent les principes du calcul neuromorphique pour permettre des applications de vision industrielle. Ces solutions traitent les données visuelles d'une manière qui imite le cerveau humain, permettant une reconnaissance d'images, une inspection, une surveillance et une automatisation plus rapides, économes en énergie et en temps réel dans les environnements industriels.
Le rapport sur le marché de la vision industrielle neuromorphique est segmenté par technologie (capteurs de vision à événements, caméras à événements, processeurs de vision neuromorphique, logiciels et algorithmes de vision neuromorphique, et systèmes de vision neuromorphique intégrés), application (inspection à grande vitesse et détection de défauts, détection d'objets, suivi et comptage, robotique et guidage robotique, analyse du mouvement et métrologie, contrôle qualité et surveillance des processus, surveillance des surfaces et des vibrations, identification, reconnaissance optique de caractères et lecture de codes-barres, et autres applications), secteur d'utilisation final (fabrication automobile et de mobilité, fabrication d'électronique et de semi-conducteurs, machines et équipements industriels, fabrication alimentaire et de boissons, produits pharmaceutiques et dispositifs médicaux, traitement des métaux et des matériaux, logistique et entreposage, emballage et impression, et autres secteurs d'utilisation final), déploiement (systèmes de vision fixes/stationnaires, systèmes de vision montés sur robot, et systèmes de vision mobiles/autonomes), et géographie (Amérique du Nord, Amérique du Sud, Europe, Asie-Pacifique, Moyen-Orient et Afrique). Les prévisions du marché sont fournies en termes de valeur (USD).
| Capteurs de vision à événements |
| Caméras à événements |
| Processeurs de vision neuromorphique |
| Logiciels et algorithmes de vision neuromorphique |
| Systèmes de vision neuromorphique intégrés |
| Inspection à grande vitesse et détection de défauts |
| Détection d'objets, suivi et comptage |
| Robotique et guidage robotique |
| Analyse du mouvement et métrologie |
| Contrôle qualité et surveillance des processus |
| Surveillance des surfaces et des vibrations |
| Identification, reconnaissance optique de caractères et lecture de codes-barres |
| Autres applications |
| Fabrication automobile et de mobilité |
| Fabrication d'électronique et de semi-conducteurs |
| Machines et équipements industriels |
| Fabrication alimentaire et de boissons |
| Produits pharmaceutiques et dispositifs médicaux |
| Traitement des métaux et des matériaux |
| Logistique et entreposage |
| Emballage et impression |
| Autres secteurs d'utilisation final |
| Systèmes de vision fixes/stationnaires |
| Systèmes de vision montés sur robot |
| Systèmes de vision mobiles/autonomes |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Chili | |
| Reste de l'Amérique du Sud | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Espagne | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Japon | |
| Inde | |
| Corée du Sud | |
| Australie | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient | Émirats arabes unis |
| Arabie saoudite | |
| Qatar | |
| Reste du Moyen-Orient | |
| Afrique | Afrique du Sud |
| Égypte | |
| Nigéria | |
| Reste de l'Afrique |
| Par technologie | Capteurs de vision à événements | |
| Caméras à événements | ||
| Processeurs de vision neuromorphique | ||
| Logiciels et algorithmes de vision neuromorphique | ||
| Systèmes de vision neuromorphique intégrés | ||
| Par application | Inspection à grande vitesse et détection de défauts | |
| Détection d'objets, suivi et comptage | ||
| Robotique et guidage robotique | ||
| Analyse du mouvement et métrologie | ||
| Contrôle qualité et surveillance des processus | ||
| Surveillance des surfaces et des vibrations | ||
| Identification, reconnaissance optique de caractères et lecture de codes-barres | ||
| Autres applications | ||
| Par secteur d'utilisation final | Fabrication automobile et de mobilité | |
| Fabrication d'électronique et de semi-conducteurs | ||
| Machines et équipements industriels | ||
| Fabrication alimentaire et de boissons | ||
| Produits pharmaceutiques et dispositifs médicaux | ||
| Traitement des métaux et des matériaux | ||
| Logistique et entreposage | ||
| Emballage et impression | ||
| Autres secteurs d'utilisation final | ||
| Par déploiement | Systèmes de vision fixes/stationnaires | |
| Systèmes de vision montés sur robot | ||
| Systèmes de vision mobiles/autonomes | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Chili | ||
| Reste de l'Amérique du Sud | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Espagne | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Japon | ||
| Inde | ||
| Corée du Sud | ||
| Australie | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient | Émirats arabes unis | |
| Arabie saoudite | ||
| Qatar | ||
| Reste du Moyen-Orient | ||
| Afrique | Afrique du Sud | |
| Égypte | ||
| Nigéria | ||
| Reste de l'Afrique | ||


Questions clés auxquelles le rapport répond
Quelle est la taille du marché de la vision industrielle neuromorphique ?
Le marché était évalué à 0,57 milliard USD en 2025, est de 0,67 milliard USD en 2026, et devrait atteindre 1,61 milliard USD d'ici 2031 à un CAGR de 19,17 %.
Qu'est-ce qui stimule l'adoption de la vision industrielle neuromorphique ?
L'inspection à grande vitesse, l'IA en périphérie à faible consommation, la robotique et les conditions d'éclairage difficiles sont les principaux facteurs d'adoption.
Quelle technologie est en tête de l'adoption de la vision industrielle neuromorphique ?
Les caméras à événements étaient en tête avec une part de 35,51 % en 2025, tandis que les logiciels et algorithmes devraient croître à un CAGR de 21,67 % jusqu'en 2031.
Quelle application connaît la croissance la plus rapide ?
La robotique et le guidage robotique devraient croître à un CAGR de 22,13 % de 2026 à 2031.
Quel secteur d'utilisation final se développe le plus rapidement ?
La logistique et l'entreposage devraient se développer à un CAGR de 21,78 % jusqu'en 2031, soutenu par des opérations de traitement à haute vélocité.
Quelle région est en tête de la demande ?
L'Asie-Pacifique détenait une part de 37,77 % en 2025 et devrait croître à un CAGR de 20,71 % jusqu'en 2031.
Dernière mise à jour de la page le:



