
Tamanho e Participação do Mercado de Medicamentos para Nefrologia
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
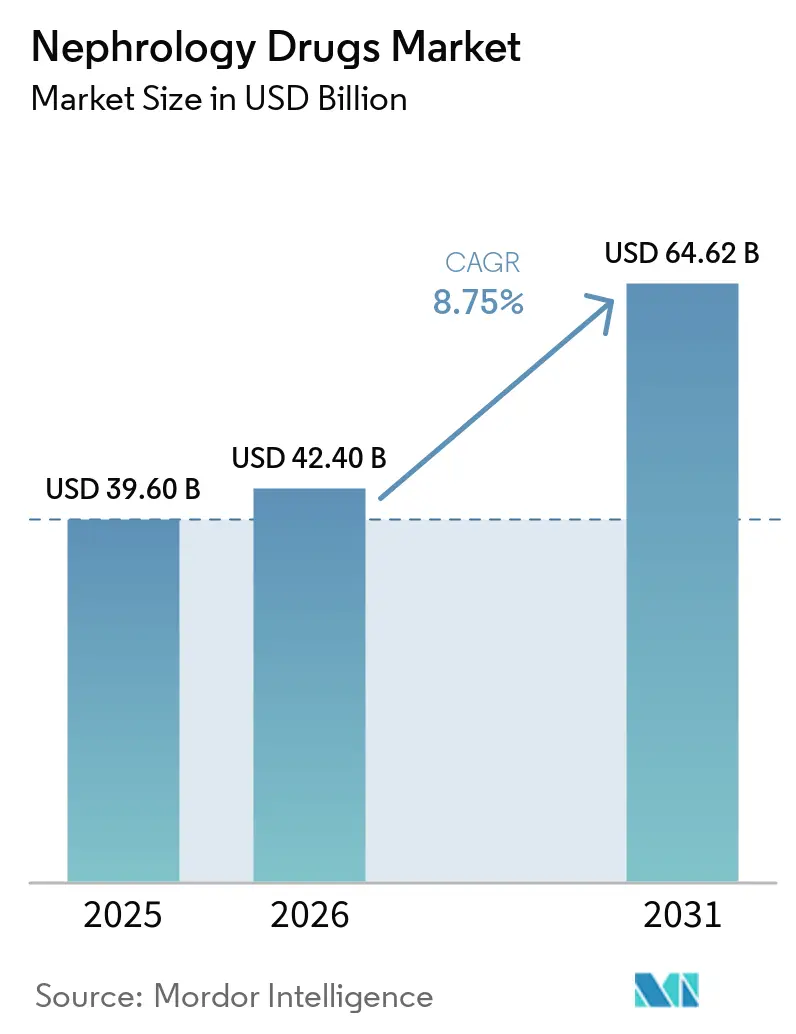
| Tamanho do Mercado (2026) | 42.40 Bilhões de dólares |
| Tamanho do Mercado (2031) | 64.62 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 8.75 % |
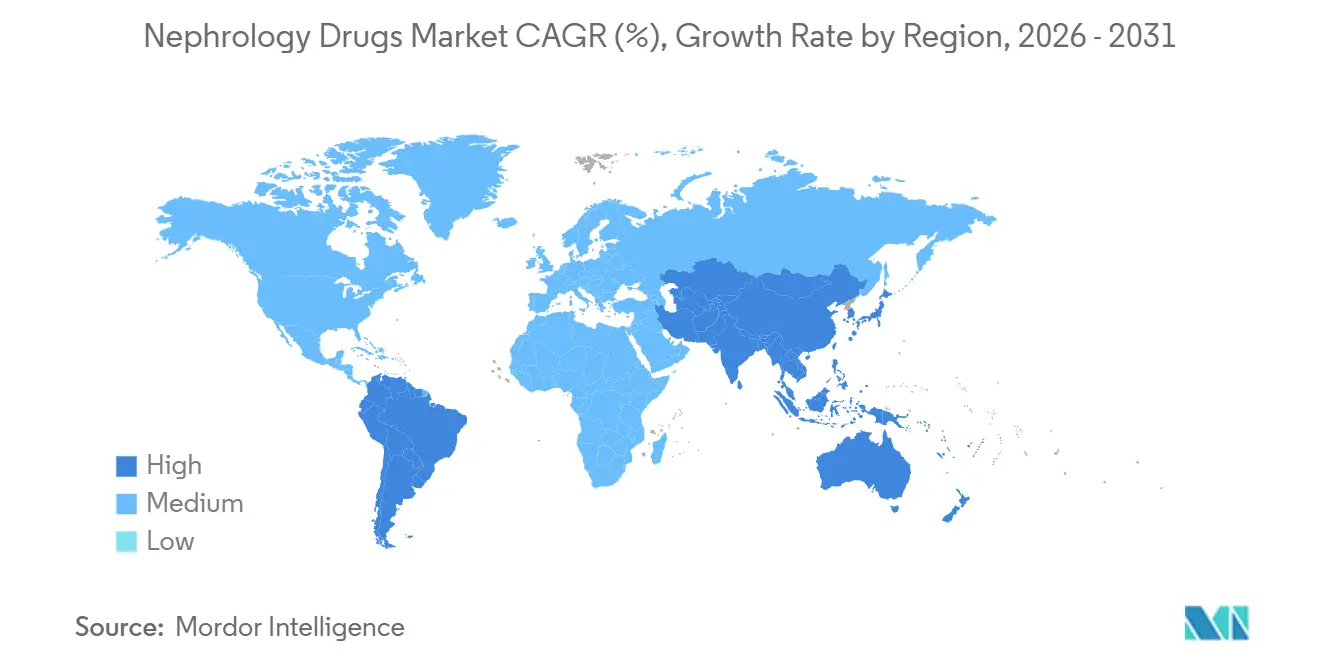
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
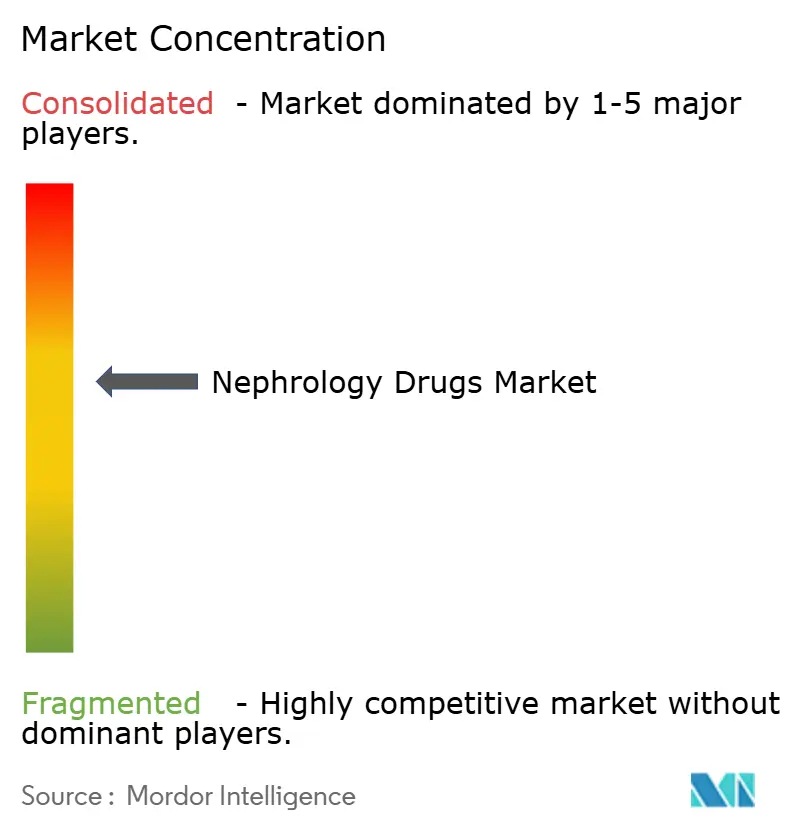
| Concentração do Mercado | Médio |
Principais jogadores
*Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. |
|
Análise do Mercado de Medicamentos para Nefrologia por Mordor Intelligence
O tamanho do Mercado de Medicamentos para Nefrologia deve aumentar de 39,60 bilhões de USD em 2025 para 42,40 bilhões de USD em 2026 e atingir 64,62 bilhões de USD até 2031, crescendo a um CAGR de 8,75% no período de 2026 a 2031.
O crescente ônus da doença renal crônica está ampliando a população tratada em sistemas de saúde consolidados e em desenvolvimento. A saúde renal também ganhou maior destaque nas agendas de saúde pública, o que pode fortalecer os programas de rastreamento e acesso a medicamentos. O tratamento está migrando do manejo da doença com medicamentos estabelecidos para um cuidado cardiorrenal mais precoce e em camadas. As empresas estão respondendo combinando mecanismos complementares e desenvolvendo terapias para doenças renais específicas. O acesso, o reembolso e os requisitos de evidências continuarão a determinar onde o mercado de medicamentos para nefrologia se expande com maior rapidez.
Principais Conclusões do Relatório
- Por classe de medicamento, os inibidores do SRA detinham 31,8% da participação do mercado de medicamentos para nefrologia em 2025, enquanto os inibidores do SGLT2 têm previsão de crescer a um CAGR de 10,8% até 2031.
- Por indicação, a DRC representou 38,5% do tamanho do mercado de medicamentos para nefrologia em 2025, enquanto a doença renal diabética tem projeção de expansão a um CAGR de 10,6% até 2031.
- Por via de administração, as formulações orais detinham 72,4% da participação do mercado de medicamentos para nefrologia em 2025, enquanto a administração subcutânea tem previsão de crescer a um CAGR de 10,2% até 2031.
- Por canal de distribuição, as farmácias de varejo representaram 42,7% do tamanho do mercado de medicamentos para nefrologia em 2025, enquanto as farmácias especializadas têm projeção de crescer a um CAGR de 10,5% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Perspectivas do Mercado Global de Medicamentos para Nefrologia
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Crescente Ônus da Doença Renal Crônica e da Doença Renal em Estágio Terminal | +2.5% | Global | Longo prazo (≥ 4 anos) |
| Expansão do Uso do Inibidor do SGLT2 com Proteção Renal Além do Diabetes | +1.8% | Global, liderado pela América do Norte, UE, APAC | Médio prazo (2 a 4 anos) |
| Detecção Precoce por meio de Rastreamento de TFGe e Albuminúria | +0.9% | Global, mais forte em regiões de alta renda | Médio prazo (2 a 4 anos) |
| Carga de Comorbidades de Envelhecimento, Diabetes, Hipertensão e Obesidade | +1.4% | Global, concentrado na APAC e na América do Norte | Longo prazo (≥ 4 anos) |
| Crescente Investimento em Nefrologia de Precisão e Terapias para Doenças Renais Raras | +0.7% | América do Norte e Europa | Médio prazo (2 a 4 anos) |
| Gestão de Medicamentos em Domicílio e Ambulatorial com Suporte Digital | +0.4% | América do Norte, Europa e principais mercados da APAC | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Crescente Ônus da Doença Renal Crônica e da Doença Renal em Estágio Terminal
A doença renal crônica[1]Global Burden of Disease Collaborators, "Ônus Global, Regional e Nacional da Doença Renal Crônica em Adultos, 1990-2023, e seus Fatores de Risco Atribuíveis," The Lancet afetou 788 milhões de adultos globalmente em 2023, em comparação com 378 milhões de adultos em 1990. A China registrou 152 milhões de casos e a Índia registrou 138 milhões de casos, criando os maiores grupos nacionais de pacientes. Cerca de 30% das pessoas afetadas não tinham diagnóstico confirmado em registros clínicos durante 2023. Uma detecção mais ampla pode, portanto, aumentar a demanda por tratamento sem exigir um aumento na incidência da doença. A DRC causou 1,48 milhão de mortes em 2023 e foi classificada como a nona principal causa global de morte. A função renal comprometida também contribuiu para 11,5% da mortalidade cardiovascular, apoiando o desenvolvimento de medicamentos em condições relacionadas.
Expansão do Uso do Inibidor do SGLT2 com Proteção Renal Além do Diabetes
O KDIGO atribuiu aos inibidores do SGLT2 uma recomendação Grau 1A para adultos com DRC que atendem aos seus critérios de TFGe. A recomendação se aplica independentemente do status de diabetes, ampliando a população de prescrição relevante. O uso entre pessoas sem diabetes permaneceu além do escopo da recomendação da diretriz. Essa lacuna deixa espaço para o crescimento de prescrições à medida que os consultórios de atenção primária, cardiologia e nefrologia adotam a orientação. O ensaio CONFIDENCE[2]Finerenona com Empagliflozina na Doença Renal Crônica e Diabetes Tipo 2 (Ensaio CONFIDENCE)," New England Journal of Medicine constatou que a finerenona associada à empagliflozina reduziu as razões albumina-creatinina urinárias 29% a mais do que cada medicamento isoladamente. O tratamento combinado pode aumentar o uso de medicamentos complementares no mercado de medicamentos para nefrologia.
Detecção Precoce por meio de Rastreamento de TFGe e Albuminúria
Apenas 35% das pessoas com diabetes realizaram teste de albuminúria em 2023, enquanto o teste alcançou 4% das pessoas com hipertensão. Esses resultados indicam que muitas pessoas elegíveis para terapia medicamentosa não foram identificadas por meio de rastreamento. O KDIGO recomenda o uso tanto da medição de albumina urinária quanto da avaliação da TFG para a avaliação da DRC. A abordagem estende as responsabilidades de detecção além dos nefrologistas para outros ambientes clínicos. O teste de creatinina no ponto de atendimento pode apoiar a estimativa da TFGe durante consultas de atenção primária. O diagnóstico precoce pode prolongar o período em que os pacientes recebem medicamentos renais e monitoramento.
Carga de Comorbidades de Envelhecimento, Diabetes, Hipertensão e Obesidade
A glicemia plasmática de jejum elevada foi responsável por 31,9% dos anos de vida ajustados por incapacidade da DRC em 2023. A pressão arterial sistólica elevada contribuiu com 24,5%, enquanto o índice de massa corporal elevado contribuiu com 23,5%. Esses fatores de risco frequentemente ocorrem juntos e podem exigir vários medicamentos para um único paciente. Os protocolos atuais podem combinar um inibidor do SGLT2, um ARM não esteroidal e um inibidor do SRA. Medicamentos para anemia e mineral ósseo podem ser adicionados à medida que a DRC avança. O KDIGO recomenda ajustes sequenciais de tratamento com base na TFGe e na albuminúria, o que apoia o uso contínuo de medicamentos à medida que a gravidade da doença muda.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Alto Custo e Dificuldades de Reembolso para Novas Terapias Renais | -1% | Global, mais agudo em PMBRs e mercados de pagamento agrupado para DRCT | Médio prazo (2 a 4 anos) |
| Requisitos Longos e Complexos para Ensaios de Desfechos Renais | -0.8% | Global | Longo prazo (≥ 4 anos) |
| Erros de Dosagem Renal e Complexidade no Gerenciamento de Medicamentos | -0.5% | Global | Curto prazo (≤ 2 anos) |
| Diagnóstico Tardio, Baixa Conscientização e Acesso Desigual a Especialistas | -0.6% | APAC, Oriente Médio e África, e América do Sul | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Alto Custo e Dificuldades de Reembolso para Novas Terapias Renais
O Sistema de Pagamento Prospectivo para DRCT do Medicare agrupa a maioria dos medicamentos relacionados à diálise em um pagamento diário fixo. As unidades podem enfrentar custos acima do pagamento agrupado ao utilizarem tratamentos mais recentes. O Ajuste de Pagamento Adicional para Medicamentos em Transição oferece suporte por 2 anos antes que o pagamento retorne aos níveis agrupados. Essa mudança pode dificultar a prescrição para os prestadores, apesar de uma necessidade estabelecida do paciente. Uma análise de 2025 constatou que os custos restringem os novos medicamentos biológicos e renais direcionados principalmente a países de alta renda. A lacuna de acesso limita o mercado de medicamentos para nefrologia em regiões com substancial ônus de DRC.
Requisitos Longos e Complexos para Ensaios de Desfechos Renais
Os ensaios renais geralmente exigem declínio sustentado da TFGe, doença renal em estágio terminal ou morte renal e cardiovascular como desfechos. Esses desfechos necessitam de grandes coortes e acompanhamento de vários anos antes que um patrocinador possa buscar aprovação. Os cronogramas de desenvolvimento podem, consequentemente, se estender de 3 a 5 anos em comparação com programas de oncologia ou cardiovasculares. A redução da proteinúria apoiou aprovações por desfecho substituto para sparsentan e Tarpeyo na nefropatia por IgA. A via permanece indisponível para a maioria das indicações de DRC que requerem desfechos baseados em TFGe. O KDIGO iniciou uma atualização focada abordando evidências mais recentes sobre inibidores do SGLT2, terapias baseadas em GLP-1 e ARMs não esteroidais na DRC não diabética.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Classe de Medicamento: Inibidores do SGLT2 Remodelando um Cenário Dominado pelo SRA
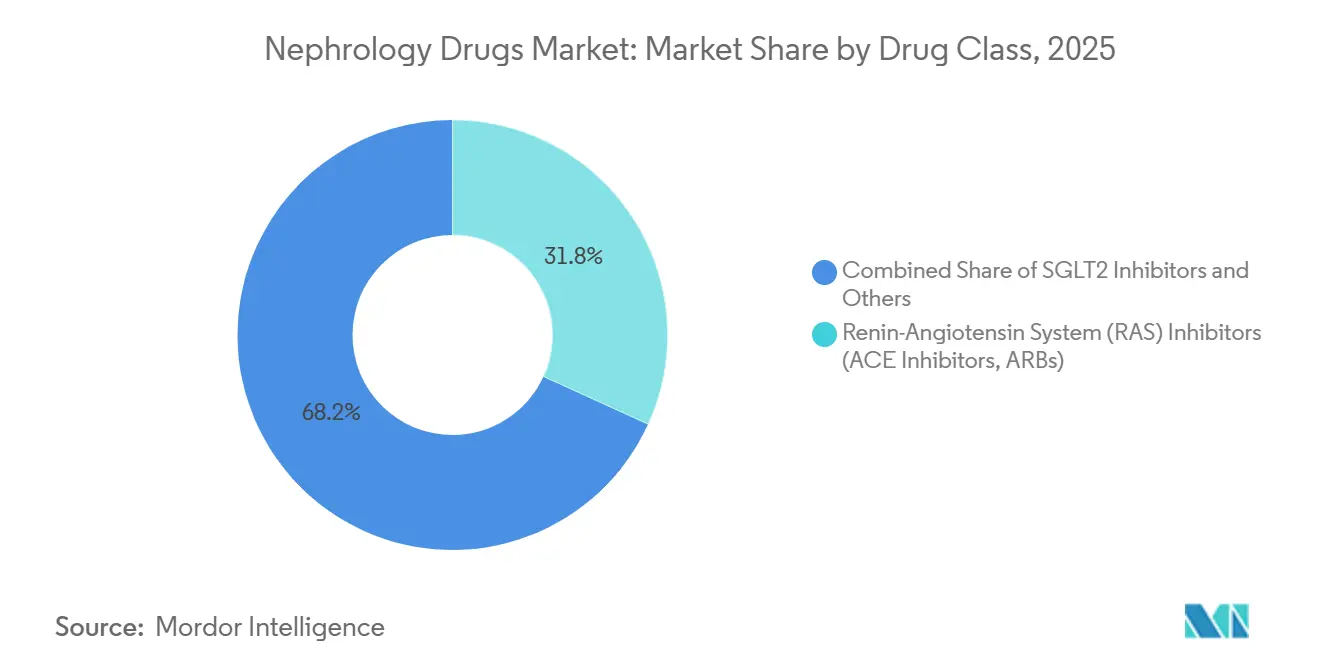
Os inibidores do SRA detinham 31,8% da participação do mercado de medicamentos para nefrologia em 2025. Sua posição refletiu o uso consolidado em diretrizes e a ampla disponibilidade de genéricos na nefropatia hipertensiva e diabética. Os inibidores do SGLT2 têm projeção de crescer a um CAGR de 10,8% de 2026 a 2031. A recomendação Grau 1A do KDIGO apoia seu uso em adultos elegíveis com DRC, independentemente do status de diabetes. A adoção mais lenta entre pacientes sem diabetes deixa uma via clara para maior uso do tratamento. O setor de medicamentos para nefrologia está, portanto, avançando além de um cenário centrado apenas na terapia com SRA.
O ensaio CONFIDENCE demonstrou uma redução 29% maior na proteinúria com finerenona e empagliflozina combinadas do que com qualquer terapia isolada. O resultado apoia protocolos com múltiplas classes e aumenta o uso de medicamentos por paciente tratado. As terapias para anemia incluem agentes estimuladores da eritropoiese e inibidores da prolil-hidroxilase do HIF. O Vafseo[3]Akebia Therapeutics, "Akebia Recebe Aprovação da FDA para os Comprimidos Vafseo," Akebia Therapeutics tornou-se comercialmente disponível nos Estados Unidos em janeiro de 2025 após aprovação da FDA em março de 2024. Quelantes de fosfato, quelantes de potássio, imunossupressores e inibidores do complemento permanecem importantes em outras condições renais. Biológicos direcionados para doenças renais raras também estão entrando em programas de distribuição restrita.


Por Indicação: DRD como Motor de Crescimento em um Mercado Liderado pela DRC
A DRC representou 38,5% do tamanho do mercado de medicamentos para nefrologia em 2025, tornando-a a maior indicação. A doença renal diabética tem previsão de crescer a um CAGR de 10,6% de 2026 a 2031. A glicemia plasmática de jejum elevada contribuiu com 31,9% dos anos de vida ajustados por incapacidade da DRC em 2023. Esse ônus da doença explica o forte foco no desenvolvimento da doença renal diabética. A Novo Nordisk está expandindo a semaglutida para indicações de desfechos renais dentro dessa área terapêutica.
A DRC possui uma população de tratamento estabelecida e abordagens farmacoterapêuticas bem definidas em várias diretrizes clínicas. Ganhos modestos na penetração de medicamentos podem, portanto, criar volume substancial em razão dessa base de pacientes. As doenças glomerulares e autoimunes incluem nefropatia por IgA, GESF, nefropatia membranosa primária e nefrite lúpica. O tratamento está migrando da imunossupressão ampla para biológicos direcionados e abordagens com inibidores de BTK. A proteinúria como desfecho substituto aceito pela FDA na nefropatia por IgA apoiou as aprovações de sparsentan e Tarpeyo. A lesão renal aguda permanece centrada em cuidados de suporte, embora a intervenção precoce guiada por biomarcadores esteja em desenvolvimento. As complicações de DRCT e DRC permanecem vinculadas ao manejo da anemia e do metabolismo mineral por meio de programas de diálise.
Por Via de Administração: Formulações Subcutâneas Ganhando Espaço na Posição Dominante da Via Oral
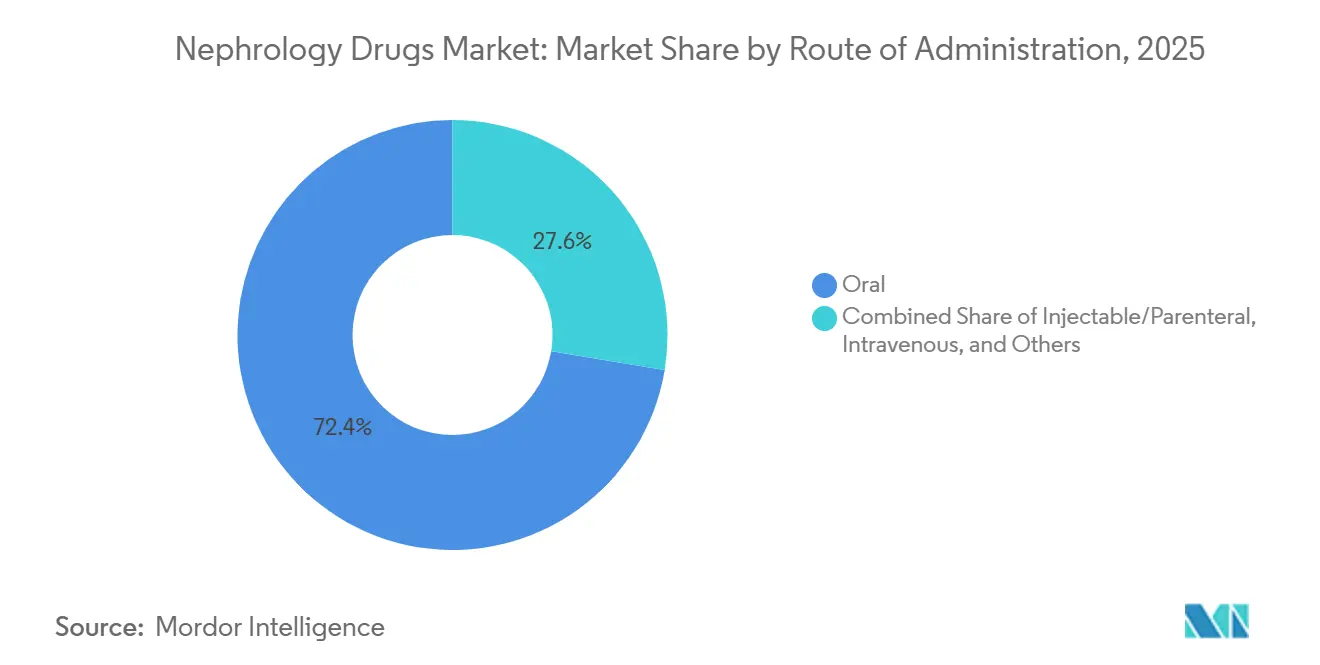
As formulações orais detinham 72,4% da participação do mercado de medicamentos para nefrologia em 2025. Os inibidores do SGLT2 e os inibidores do SRA de dose única diária apoiam essa posição de liderança em ambientes ambulatoriais e domiciliares. A administração subcutânea tem previsão de crescer a um CAGR de 10,2% de 2026 a 2031. Seu crescimento está vinculado a biológicos para doenças renais raras, incluindo inibidores do complemento e agentes anti-CD20. A via subcutânea pode oferecer uma alternativa ambulatorial ou domiciliar à infusão intravenosa. O mercado de medicamentos para nefrologia também mantém uma necessidade substancial de tratamento de manutenção oral.
A administração intravenosa permanece padrão para AEEs e suplementação de ferro em muitos centros de diálise. Os fluxos de trabalho baseados em centros criam barreiras à mudança mesmo com a disponibilização de inibidores orais da HIF-PH. As vias injetável e outros parenterais atendem às necessidades de procedimentos e cuidados agudos, incluindo o tratamento de indução para doenças glomerulares. Os medicamentos renais direcionados podem ter preços premium em ambientes de tratamento restrito. A administração subcutânea tornou-se uma prioridade de design para terapia crônica na DRC avançada. Os requisitos de aprovação acelerada para medicamentos para doenças glomerulares reforçaram esse foco nos programas em estágio avançado.
Por Canal de Distribuição: Farmácias Especializadas Atraindo Terapias Renais de Alta Complexidade
As farmácias de varejo detinham 42,7% do tamanho do mercado de medicamentos para nefrologia em 2025. Sua posição reflete a dispensação comunitária recorrente de medicamentos orais de manutenção para DRC. As farmácias especializadas têm previsão de crescer a um CAGR de 10,5% de 2026 a 2031. Os medicamentos biológicos e de precisão frequentemente requerem monitoramento clínico, logística de cadeia fria e suporte ao paciente. Essas necessidades se adequam a programas de distribuição restrita gerenciados por prestadores especializados. Esse canal está se tornando mais importante à medida que o setor de medicamentos para nefrologia adota terapias renais complexas.
As farmácias hospitalares dispensam AEEs intravenosos, medicamentos agrupados para diálise e tratamentos agudos de nefrologia. O sistema de pagamento agrupado para DRCT pode exercer pressão contínua sobre as margens nesse ambiente. As farmácias online estão ganhando espaço para o tratamento de manutenção da DRC e entrega domiciliar. As ferramentas digitais de adesão podem reduzir as barreiras de dispensação para pacientes com mobilidade limitada ou necessidades de diálise domiciliar. Os operadores de farmácias especializadas devem atender aos requisitos de acreditação da URAC. Essa base molda os requisitos de entrada e a diferenciação entre os prestadores que lidam com terapias de alta complexidade.
Análise Geográfica
A América do Norte detinha 41,3% da participação do mercado de medicamentos para nefrologia em 2025. A região se beneficia de especialistas renais estabelecidos, cobertura do Medicare para DRCT e adoção precoce de terapias recomendadas. Os Estados Unidos permanecem o maior mercado nacional porque o uso pós-aprovação pode se desenvolver rapidamente em seu sistema de saúde. O Kerendia[4]Bayer AG, "Relatório Anual Bayer 2025," gerou 829 milhões de EUR, equivalente a 936 milhões de USD, em vendas globais durante 2025. O Canadá apresentou padrões de prescrição semelhantes, enquanto o México está crescendo com obesidade urbana e diabetes. A estrutura de pagamento agrupado do Medicare para DRCT permanece uma restrição importante para novos medicamentos de diálise.
A Europa segue a América do Norte, apoiada por vias integradas de cuidados renais na Alemanha, no Reino Unido e na França. A adoção de diretrizes apoiou o uso de inibidores do SGLT2 no tratamento de DRC e insuficiência cardíaca. A Ásia-Pacífico tem projeção de crescer a um CAGR de 10,9% de 2026 a 2031. A China e a Índia registraram 152 milhões e 138 milhões de casos de DRC, respectivamente, no conjunto de dados de 2023. O Japão possui um sistema de diálise estabelecido e foi um dos primeiros a adotar os inibidores da HIF-PH para o tratamento da anemia renal.
O Japão registrou 2,5 milhões de pacientes diagnosticados com DRC, enquanto a Coreia do Sul e a Austrália estão expandindo as iniciativas de rastreamento. O uso de SGLT2 na DRC não diabética tem mais espaço para se desenvolver na Ásia-Pacífico. O desenvolvimento de medicamentos para nefropatia por IgA também tem relevância regional porque a prevalência é maior do que nas populações ocidentais. O Oriente Médio e a África, e a América do Sul, permanecem áreas de menor penetração, limitadas pela acessibilidade e pelo acesso a especialistas. A América Latina registrou uma prevalência de DRC padronizada por idade de 15,4% em 2023. Os genéricos de SGLT2 de menor custo podem apoiar uma via liderada por volume à medida que as exclusividades expiram.

Cenário Competitivo
O mercado de medicamentos para nefrologia é moderadamente consolidado entre as principais empresas farmacêuticas, enquanto os cuidados renais especializados permanecem mais fragmentados. AstraZeneca, Boehringer Ingelheim e Bayer ancoram o tratamento cardiorrenal por meio de mecanismos estabelecidos e mais recentes. A Bayer reportou um aumento de 79% ano a ano na receita do Kerendia durante 2025. Esse desempenho seguiu evidências adicionais e um posicionamento mais forte nas diretrizes para a finerenona. A AstraZeneca está desenvolvendo baxdrostat e zibotentan ao lado de sua franquia de dapagliflozina. Sua abordagem apoia ensaios de combinação em mecanismos renais complementares.
O Farxiga perdeu a exclusividade nos EUA em 2026, aumentando a pressão sobre o tratamento com SGLT2 de marca. A AstraZeneca está redirecionando o foco para ativos mais recentes à medida que a concorrência genérica muda a categoria. A Bayer apresentou os resultados completos da Fase III do FIND-CKD para finerenona na DRC não diabética em junho de 2026. Os resultados apoiaram planos para ampliar o uso em diferentes causas de DRC. A Travere recebeu aprovação da FDA para o FILSPARI na GESF em abril de 2026. A aprovação utilizou uma via de desfecho substituto de proteinúria e fortaleceu a posição da empresa em doenças renais raras.
A Calliditas, agora parte da Asahi Kasei, continua a diferenciar o Nefecon por meio de evidências de biomarcadores na nefropatia por IgA. A Akebia iniciou um estudo pós-comercialização do Vafseo com uma grande organização de diálise em agosto de 2025. O estudo tem como objetivo construir evidências que apoiem o uso frente aos biossimilares de AEE. A otimização digital de dosagem e a avaliação de risco guiada por biomarcadores permanecem áreas sem um padrão comercial estabelecido. A atividade competitiva no mercado de medicamentos para nefrologia é, portanto, mais intensa onde as terapias direcionadas abordam doenças raras e necessidades não atendidas.
Líderes do Setor de Medicamentos para Nefrologia
-
Bayer AG
-
Novartis AG
-
Pfizer Inc.
-
F. Hoffmann-La Roche Ltd
-
AbbVie Inc.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Desenvolvimentos Recentes do Setor
- Julho de 2026: A Travere Therapeutics fechou um acordo de licenciamento exclusivo com a Everest Medicines para o civorebrutinibe (EVER001), um inibidor covalente reversível oral de BTK, pagando 112,5 milhões de USD antecipadamente com até 1,03 bilhão de USD em pagamentos adicionais por marcos. A Travere planeja investigar o civorebrutinibe na nefropatia membranosa primária, na GESF imunomediada e na doença de lesão mínima, posicionando-o como um potencial pipeline em um único produto para doenças glomerulares imunomediadas.
- Junho de 2026: A Bayer apresentou os primeiros resultados completos do estudo FIND-CKD de Fase III avaliando a finerenona na DRC não diabética no 63º Congresso da ERA em Glasgow. Uma análise de subgrupo pré-especificada confirmou que a finerenona retardou o declínio da função renal em comparação com o placebo em pacientes com nefropatia hipertensiva, uma população com poucas opções atuais direcionadas por diretrizes.
- Junho de 2026: A Bayer publicou dados da análise agrupada INFINITY no The Lancet no 63º Congresso da ERA, avaliando a finerenona em populações com DRC com e sem diabetes tipo 2, reforçando o perfil de proteção cardiorrenal do medicamento em um espectro mais amplo de etiologias de DRC e apoiando as ambições de expansão de rótulo.
- Junho de 2026: A Chugai Pharmaceutical submeteu um Pedido de Novo Medicamento japonês para o FILSPARI (sparsentan) na nefropatia por IgA, com a Travere Therapeutics permanecendo elegível para marcos regulatórios e de vendas e royalties escalonados. Esse registro estende o alcance geográfico do sparsentan ao Japão, um importante mercado de nefrologia de adoção precoce com padrões regulatórios rigorosos.


Escopo do Relatório Global do Mercado de Medicamentos para Nefrologia
De acordo com o escopo do relatório, os medicamentos para nefrologia são terapias farmacêuticas utilizadas para a prevenção, o manejo e o tratamento de distúrbios relacionados aos rins, incluindo doença renal crônica (DRC), doença renal diabética (DRD), lesão renal aguda (LRA), doenças glomerulares e complicações associadas à função renal comprometida. Esses medicamentos ajudam a retardar a progressão da doença, preservar a função renal, gerenciar complicações relacionadas à doença, como anemia e desequilíbrios eletrolíticos, e melhorar os desfechos clínicos para pacientes com condições renais agudas e crônicas. Os avanços nas terapêuticas de nefrologia, incluindo tratamentos direcionados e modificadores da doença, aprimoraram o manejo das doenças renais e reduziram o risco de progressão para doença renal em estágio terminal (DRCT).
O mercado de medicamentos para nefrologia é segmentado por classe de medicamento em Inibidores do Sistema Renina-Angiotensina (SRA) (Inibidores da ECA, BRAs), Inibidores do SGLT2, Antagonistas do Receptor de Mineralocorticoides e Antagonistas do Receptor de Endotelina, Terapias de Gestão da Anemia (AEEs, Inibidores da HIF-PH) e Outros Medicamentos para Nefrologia (Quelantes de Fosfato, Quelantes de Potássio, Imunossupressores, Inibidores do Complemento, Outros); por indicação em Doença Renal Crônica (DRC), Doença Renal Diabética (DRD), Doenças Renais Glomerulares e Autoimunes, Lesão Renal Aguda (LRA) e Complicações Associadas à DRC e Doença Renal em Estágio Terminal (DRCT); por via de administração em Oral, Injetável/Parenteral, Intravenoso, Subcutâneo e Outras Vias; por canal de distribuição em Farmácias Hospitalares, Farmácias de Varejo, Farmácias Online, Farmácias Especializadas e Outros Canais de Distribuição; e por geografia em América do Norte, Europa, Ásia-Pacífico, Oriente Médio e África e América do Sul. O relatório de mercado também abrange os tamanhos de mercado estimados e as tendências para 17 países nas principais regiões globais. Para cada segmento, o tamanho e a previsão do mercado são fornecidos em termos de valor (USD).
| Inibidores do Sistema Renina-Angiotensina (SRA) (Inibidores da ECA, BRAs) |
| Inibidores do SGLT2 |
| Antagonistas do Receptor de Mineralocorticoides e Antagonistas do Receptor de Endotelina |
| Terapias de Gestão da Anemia (AEEs, Inibidores da HIF-PH) |
| Outros Medicamentos para Nefrologia (Quelantes de Fosfato, Quelantes de Potássio, Imunossupressores, Inibidores do Complemento, Outros) |
| Doença Renal Crônica (DRC) |
| Doença Renal Diabética (DRD) |
| Doenças Renais Glomerulares e Autoimunes |
| Lesão Renal Aguda (LRA) |
| Complicações Associadas à DRC e Doença Renal em Estágio Terminal (DRCT) |
| Oral |
| Injetável/Parenteral |
| Intravenoso |
| Subcutâneo |
| Outras Vias |
| Farmácias Hospitalares |
| Farmácias de Varejo |
| Farmácias Online |
| Farmácias Especializadas |
| Outros Canais de Distribuição |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemanha |
| Reino Unido | |
| França | |
| Itália | |
| Espanha | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Japão | |
| Índia | |
| Coreia do Sul | |
| Austrália | |
| Restante da Ásia-Pacífico | |
| Oriente Médio e África | CCG |
| África do Sul | |
| Restante do Oriente Médio e África | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul |
| Por Classe de Medicamento | Inibidores do Sistema Renina-Angiotensina (SRA) (Inibidores da ECA, BRAs) | |
| Inibidores do SGLT2 | ||
| Antagonistas do Receptor de Mineralocorticoides e Antagonistas do Receptor de Endotelina | ||
| Terapias de Gestão da Anemia (AEEs, Inibidores da HIF-PH) | ||
| Outros Medicamentos para Nefrologia (Quelantes de Fosfato, Quelantes de Potássio, Imunossupressores, Inibidores do Complemento, Outros) | ||
| Por Indicação | Doença Renal Crônica (DRC) | |
| Doença Renal Diabética (DRD) | ||
| Doenças Renais Glomerulares e Autoimunes | ||
| Lesão Renal Aguda (LRA) | ||
| Complicações Associadas à DRC e Doença Renal em Estágio Terminal (DRCT) | ||
| Por Via de Administração | Oral | |
| Injetável/Parenteral | ||
| Intravenoso | ||
| Subcutâneo | ||
| Outras Vias | ||
| Por Canal de Distribuição | Farmácias Hospitalares | |
| Farmácias de Varejo | ||
| Farmácias Online | ||
| Farmácias Especializadas | ||
| Outros Canais de Distribuição | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Espanha | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Japão | ||
| Índia | ||
| Coreia do Sul | ||
| Austrália | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio e África | CCG | |
| África do Sul | ||
| Restante do Oriente Médio e África | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||


Principais Perguntas Respondidas no Relatório
O que está impulsionando a demanda por medicamentos para nefrologia?
A DRC afetou 788 milhões de adultos globalmente em 2023, enquanto as lacunas de diagnóstico e os fatores de risco metabólicos continuam a ampliar a demanda por tratamento.
Qual classe de medicamentos para nefrologia está crescendo mais rapidamente?
Os inibidores do SGLT2 têm previsão de crescer a um CAGR de 10,8% até 2031, apoiados pelas diretrizes do KDIGO para adultos elegíveis com DRC.
Por que os inibidores do SGLT2 são utilizados na doença renal crônica?
O KDIGO recomenda os inibidores do SGLT2 para adultos elegíveis com DRC independentemente do status de diabetes, ampliando seu potencial papel nos cuidados renais.
Qual região está se expandindo mais rapidamente para as terapias renais?
A Ásia-Pacífico tem projeção de crescer a um CAGR de 10,9% até 2031, apoiada por seu grande ônus de DRC e pela melhoria da infraestrutura de acesso.
O que limita o acesso a novos medicamentos para os rins?
Os altos custos das terapias e as estruturas de pagamento de diálise podem restringir a adoção, particularmente em países de baixa renda e em ambientes de pagamento agrupado.
Por que as farmácias especializadas são importantes nos cuidados renais?
As farmácias especializadas apoiam medicamentos que requerem monitoramento, logística de cadeia fria, distribuição restrita e serviços ao paciente.
Página atualizada pela última vez em:



