
Taille et part du marché des médicaments en néphrologie
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 42.40 Milliards de dollars |
| Taille du Marché (2031) | 64.62 Milliards de dollars |
| Growth Rate (2026 - 2031) | 8.75 % |
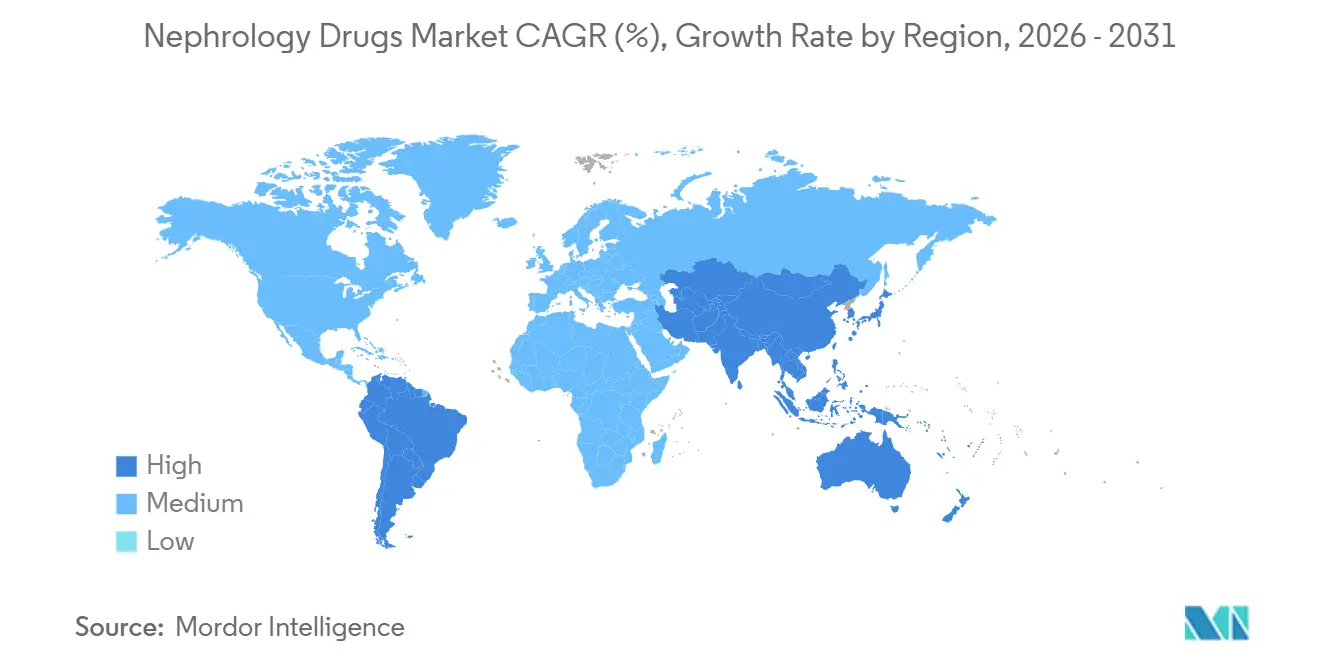
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
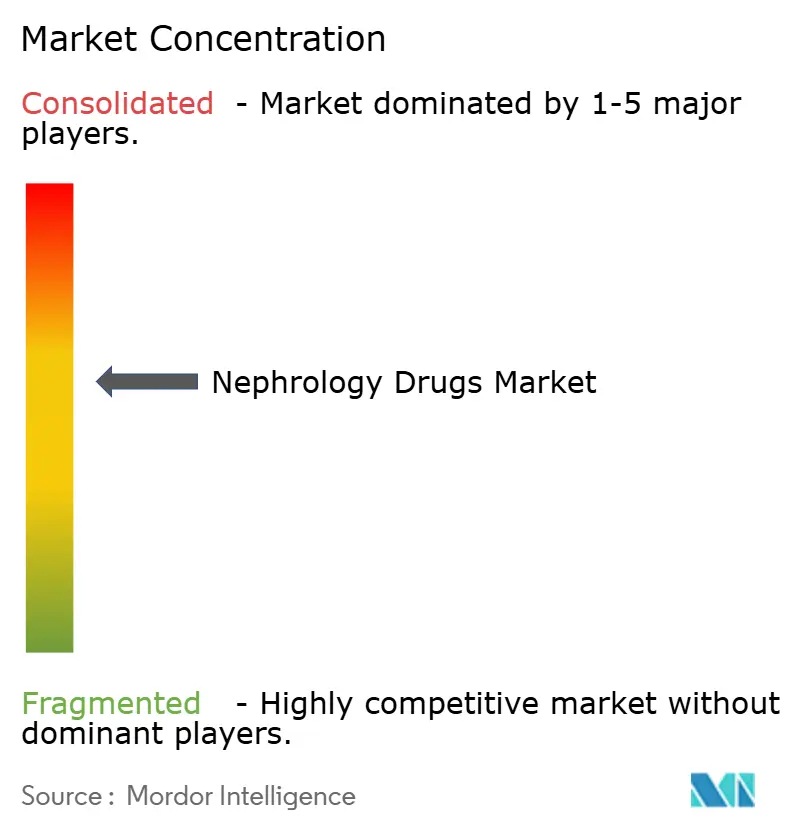
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des médicaments en néphrologie par Mordor Intelligence
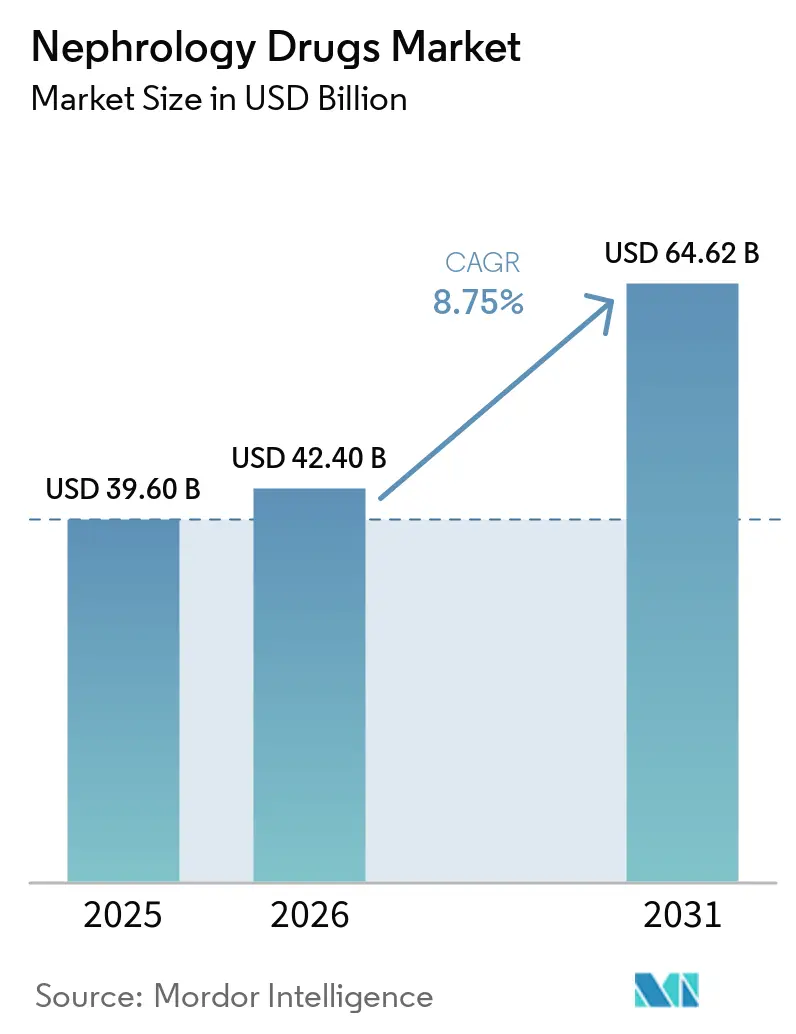
La taille du marché des médicaments en néphrologie devrait passer de 39,60 milliards USD en 2025 à 42,40 milliards USD en 2026 et atteindre 64,62 milliards USD d'ici 2031, avec un CAGR de 8,75 % sur la période 2026-2031.
La charge croissante des maladies rénales chroniques élargit la population traitée dans les systèmes de santé établis et en développement. La santé rénale occupe également une place plus importante dans les agendas de santé publique, ce qui peut renforcer les programmes de dépistage et d'accès aux médicaments. Le traitement évolue de la gestion des maladies avec des médicaments établis vers une prise en charge cardiorénale précoce et stratifiée. Les entreprises répondent en associant des mécanismes complémentaires et en développant des thérapies pour des maladies rénales spécifiques. L'accès, le remboursement et les exigences en matière de preuves continueront de déterminer les zones d'expansion les plus rapides du marché des médicaments en néphrologie.
Points clés du rapport
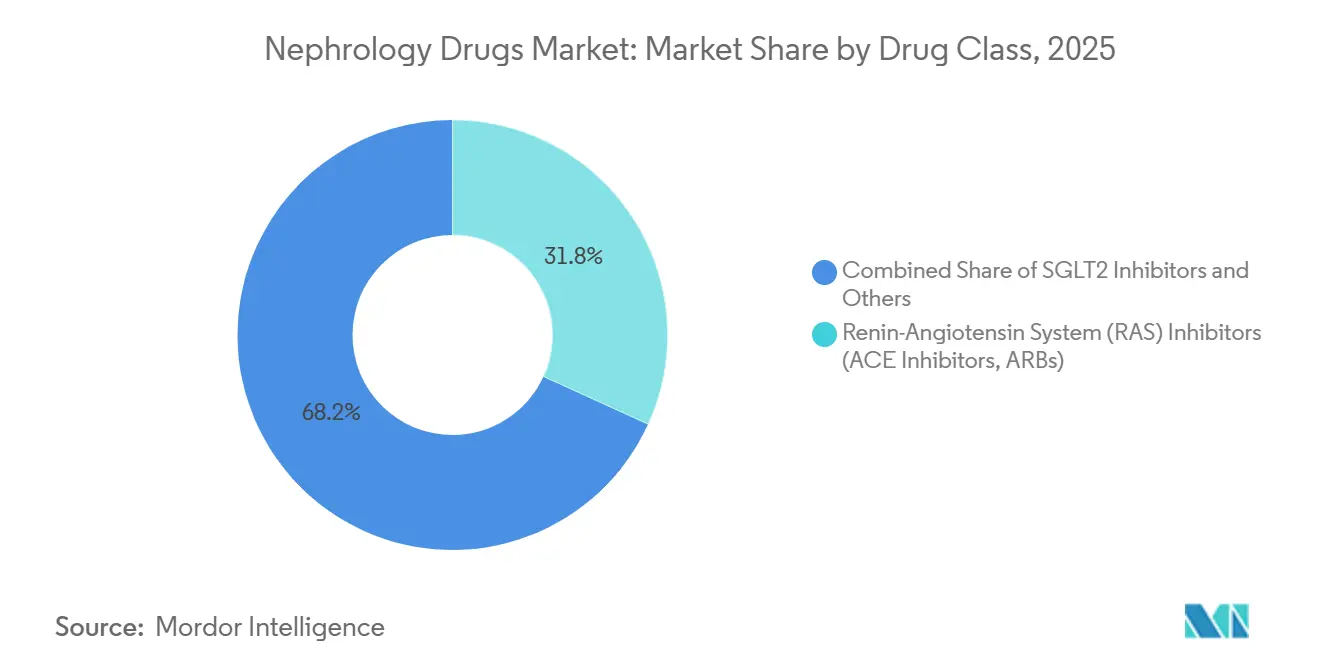
- Par classe thérapeutique, les inhibiteurs du SRA détenaient 31,8 % de la part du marché des médicaments en néphrologie en 2025, tandis que les inhibiteurs du SGLT2 devraient croître à un CAGR de 10,8 % jusqu'en 2031.
- Par indication, la MRC représentait 38,5 % de la taille du marché des médicaments en néphrologie en 2025, tandis que la maladie rénale diabétique devrait se développer à un CAGR de 10,6 % jusqu'en 2031.
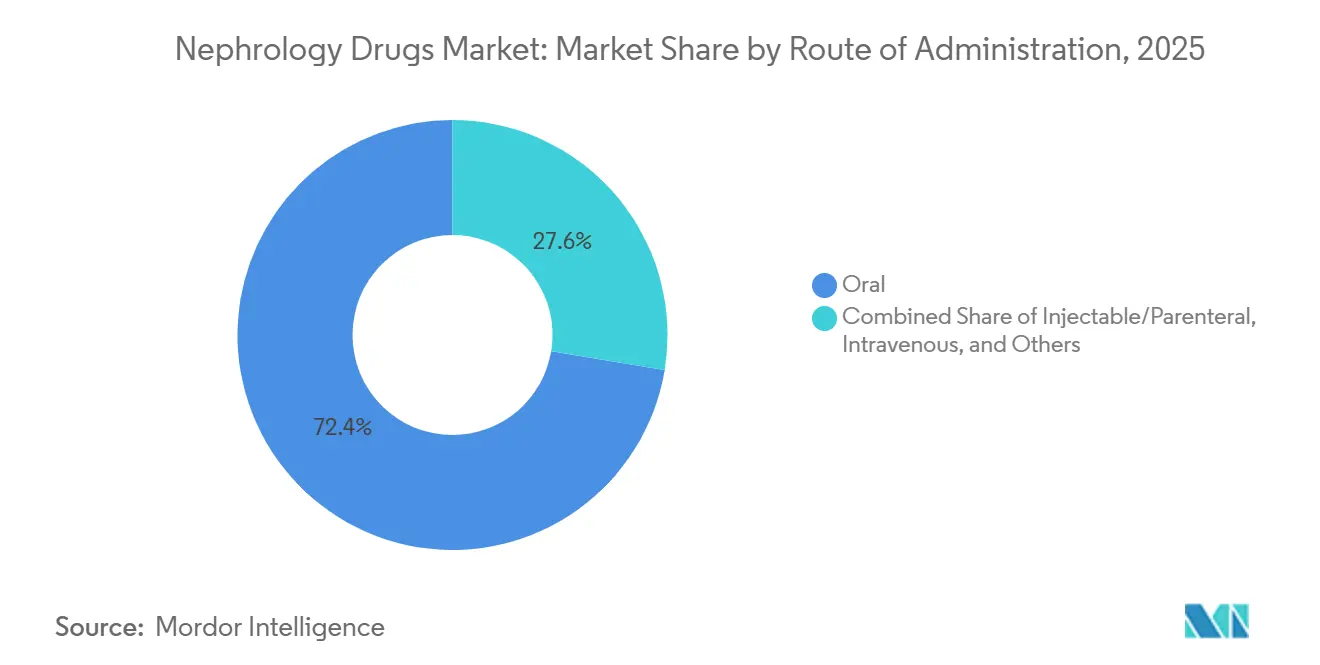
- Par voie d'administration, les formulations orales détenaient 72,4 % de la part du marché des médicaments en néphrologie en 2025, tandis que l'administration sous-cutanée devrait croître à un CAGR de 10,2 % jusqu'en 2031.
- Par canal de distribution, les pharmacies de détail représentaient 42,7 % de la taille du marché des médicaments en néphrologie en 2025, tandis que les pharmacies spécialisées devraient croître à un CAGR de 10,5 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives mondiales du marché des médicaments en néphrologie
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| Charge croissante des maladies rénales chroniques et de l'insuffisance rénale terminale | +2.5% | Mondial | Long terme (≥ 4 ans) |
| Extension de l'utilisation des inhibiteurs du SGLT2 à visée rénale protectrice au-delà du diabète | +1.8% | Mondial, porté par l'Amérique du Nord, l'UE, l'APAC | Moyen terme (2-4 ans) |
| Détection précoce par le dépistage du DFGe et de l'albuminurie | +0.9% | Mondial, plus marqué dans les régions à revenus élevés | Moyen terme (2-4 ans) |
| Charge de comorbidités liées au vieillissement, au diabète, à l'hypertension et à l'obésité | +1.4% | Mondial, concentré en APAC et en Amérique du Nord | Long terme (≥ 4 ans) |
| Investissement croissant dans la néphrologie de précision et les thérapies pour les maladies rénales rares | +0.7% | Amérique du Nord et Europe | Moyen terme (2-4 ans) |
| Gestion des médicaments à domicile et en ambulatoire grâce au numérique | +0.4% | Amérique du Nord, Europe et principaux marchés APAC | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Charge croissante des maladies rénales chroniques et de l'insuffisance rénale terminale
La maladie rénale chronique[1]Collaborateurs du Global Burden of Disease, « Charge mondiale, régionale et nationale de la maladie rénale chronique chez les adultes, 1990-2023, et ses facteurs de risque attribuables », The Lancet touchait 788 millions d'adultes dans le monde en 2023, contre 378 millions en 1990. La Chine comptait 152 millions de cas et l'Inde 138 millions de cas, constituant les plus grands bassins nationaux de patients. Environ 30 % des personnes atteintes ne disposaient pas d'un diagnostic confirmé dans les dossiers cliniques en 2023. Une détection plus large peut donc accroître la demande de traitement sans nécessiter une augmentation de l'incidence de la maladie. La MRC a causé 1,48 million de décès en 2023 et s'est classée au neuvième rang des causes mondiales de décès. Une fonction rénale altérée a également contribué à 11,5 % de la mortalité cardiovasculaire, soutenant le développement de médicaments pour les affections associées.
Extension de l'utilisation des inhibiteurs du SGLT2 à visée rénale protectrice au-delà du diabète
Le KDIGO a attribué aux inhibiteurs du SGLT2 une recommandation de grade 1A pour les adultes atteints de MRC répondant à ses critères de DFGe. La recommandation s'applique indépendamment du statut diabétique, élargissant la population de prescription concernée. L'utilisation chez les personnes non diabétiques est restée en dehors du champ de la recommandation des lignes directrices. Cet écart laisse de la place pour la croissance des prescriptions à mesure que les pratiques de médecine générale, de cardiologie et de néphrologie adoptent les recommandations. L'essai CONFIDENCE[2]Finérénone avec empagliflozine dans la maladie rénale chronique et le diabète de type 2 (essai CONFIDENCE), New England Journal of Medicine a montré que la finérénone associée à l'empagliflozine réduisait les rapports albumine/créatinine urinaires de 29 % de plus que chacun des médicaments pris séparément. Le traitement combiné peut accroître l'utilisation de médicaments complémentaires au sein du marché des médicaments en néphrologie.
Détection précoce par le dépistage du DFGe et de l'albuminurie
Seulement 35 % des personnes atteintes de diabète ont bénéficié d'un test d'albuminurie en 2023, tandis que le dépistage a atteint 4 % des personnes souffrant d'hypertension. Ces résultats indiquent que de nombreuses personnes éligibles à un traitement médicamenteux n'ont pas été identifiées par le dépistage. Le KDIGO recommande d'utiliser à la fois la mesure de l'albumine urinaire et l'évaluation du DFG pour l'évaluation de la MRC. Cette approche étend les responsabilités de détection au-delà des néphrologues à d'autres contextes cliniques. Les tests de créatinine au point de soins peuvent soutenir l'estimation du DFGe lors des consultations de médecine générale. Un diagnostic précoce peut allonger la période pendant laquelle les patients reçoivent des médicaments rénaux et un suivi.
Charge de comorbidités liées au vieillissement, au diabète, à l'hypertension et à l'obésité
Une glycémie à jeun élevée représentait 31,9 % des années de vie ajustes sur l'incapacité liées à la MRC en 2023. Une pression artérielle systolique élevée contribuait à hauteur de 24,5 %, tandis qu'un indice de masse corporelle élevé contribuait à hauteur de 23,5 %. Ces facteurs de risque surviennent souvent ensemble et peuvent nécessiter plusieurs médicaments pour un même patient. Les protocoles actuels peuvent combiner un inhibiteur du SGLT2, un ARM non stéroïdien et un inhibiteur du SRA. Des médicaments contre l'anémie et les troubles minéraux osseux peuvent être ajoutés à mesure que la MRC progresse. Le KDIGO recommande des ajustements thérapeutiques séquentiels basés sur le DFGe et l'albuminurie, ce qui soutient l'utilisation continue des médicaments à mesure que la sévérité de la maladie évolue.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| Coût élevé et difficultés de remboursement pour les nouvelles thérapies rénales | -1% | Mondial, plus aigu dans les PRFI et les marchés à paiement groupé pour l'IRCT | Moyen terme (2-4 ans) |
| Exigences longues et complexes des essais sur les résultats rénaux | -0.8% | Mondial | Long terme (≥ 4 ans) |
| Erreurs de dosage rénal et complexité de la gestion médicamenteuse | -0.5% | Mondial | Court terme (≤ 2 ans) |
| Diagnostic tardif, faible sensibilisation et accès inégal aux spécialistes | -0.6% | APAC, Moyen-Orient et Afrique, et Amérique du Sud | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Coût élevé et difficultés de remboursement pour les nouvelles thérapies rénales
Le système de paiement prospectif de Medicare pour l'IRCT regroupe la plupart des médicaments liés à la dialyse dans un paiement journalier forfaitaire. Les établissements peuvent faire face à des coûts supérieurs au paiement groupé lorsqu'ils utilisent des traitements plus récents. L'ajustement de paiement additionnel transitoire pour les médicaments offre un soutien pendant 2 ans avant que le paiement ne revienne aux niveaux groupés. Ce changement peut rendre la prescription difficile pour les prestataires malgré un besoin patient établi. Une analyse de 2025 a révélé que les coûts limitent les nouveaux médicaments biologiques et rénaux ciblés principalement aux pays à revenus élevés. L'écart d'accès limite le marché des médicaments en néphrologie dans les régions présentant une charge importante de MRC.
Exigences longues et complexes des essais sur les résultats rénaux
Les essais rénaux nécessitent généralement un déclin soutenu du DFGe, une insuffisance rénale terminale, ou un décès rénal et cardiovasculaire comme critères d'évaluation. Ces résultats nécessitent de grandes cohortes et un suivi pluriannuel avant qu'un promoteur puisse demander une autorisation. Les délais de développement peuvent par conséquent se prolonger de 3 à 5 ans par rapport aux programmes en oncologie ou cardiovasculaires. La réduction de la protéinurie a soutenu les approbations sur critère de substitution pour le sparsentan et Tarpeyo dans la néphropathie à IgA. Cette voie reste indisponible pour la plupart des indications de MRC qui nécessitent des résultats basés sur le DFGe. Le KDIGO a lancé une mise à jour ciblée portant sur les nouvelles données probantes concernant les inhibiteurs du SGLT2, les thérapies à base de GLP-1 et les ARM non stéroïdiens dans la MRC non diabétique.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par classe thérapeutique : les inhibiteurs du SGLT2 reconfigurent un paysage dominé par le SRA
Les inhibiteurs du SRA détenaient 31,8 % de la part du marché des médicaments en néphrologie en 2025. Leur position reflétait une utilisation de longue date dans les lignes directrices et une large disponibilité des génériques dans la néphropathie hypertensive et diabétique. Les inhibiteurs du SGLT2 devraient croître à un CAGR de 10,8 % de 2026 à 2031. La recommandation de grade 1A du KDIGO soutient leur utilisation chez les adultes éligibles atteints de MRC, indépendamment du statut diabétique. Une adoption plus lente chez les patients non diabétiques laisse une voie claire vers une utilisation thérapeutique plus élevée. Le secteur des médicaments en néphrologie évolue donc au-delà d'un paysage centré uniquement sur la thérapie par le SRA.
L'essai CONFIDENCE a montré une réduction de la protéinurie supérieure de 29 % avec la finérénone et l'empagliflozine combinées par rapport à chacune des thérapies seules. Ce résultat soutient les protocoles multi-classes et augmente l'utilisation des médicaments par patient traité. Les thérapies contre l'anémie comprennent les agents stimulant l'érythropoïèse et les inhibiteurs de la prolyl hydroxylase du HIF. Vafseo[3]Akebia Therapeutics, « Akebia reçoit l'approbation de la FDA pour les comprimés Vafseo », Akebia Therapeutics est devenu commercialement disponible aux États-Unis en janvier 2025 après l'approbation de la FDA en mars 2024. Les chélateurs du phosphate, les chélateurs du potassium, les immunosuppresseurs et les inhibiteurs du complément restent importants dans d'autres affections rénales. Des médicaments biologiques ciblés pour les maladies rénales rares entrent également dans des programmes de distribution restreinte.


Par indication : la MRD comme moteur de croissance au sein d'un marché dominé par la MRC
La MRC représentait 38,5 % de la taille du marché des médicaments en néphrologie en 2025, ce qui en fait la principale indication. La maladie rénale diabétique devrait croître à un CAGR de 10,6 % de 2026 à 2031. Une glycémie à jeun élevée contribuait à hauteur de 31,9 % des années de vie ajustées sur l'incapacité liées à la MRC en 2023. Cette charge de morbidité explique l'accent fort mis sur le développement de la maladie rénale diabétique. Novo Nordisk étend le sémaglutide aux indications de résultats rénaux dans ce domaine thérapeutique.
La MRC dispose d'une population traitée établie et d'approches pharmacothérapeutiques bien définies dans plusieurs lignes directrices cliniques. Des gains modestes en termes de pénétration médicamenteuse peuvent donc créer des volumes substantiels en raison de cette base de patients. Les maladies glomérulaires et auto-immunes comprennent la néphropathie à IgA, la GSFS, la néphropathie membraneuse primitive et la néphrite lupique. Le traitement évolue d'une immunosuppression large vers des médicaments biologiques ciblés et des approches par inhibiteurs de BTK. La protéinurie en tant que critère de substitution accepté par la FDA dans la néphropathie à IgA a soutenu les approbations du sparsentan et de Tarpeyo. La lésion rénale aiguë reste centrée sur les soins de soutien, bien qu'une intervention précoce guidée par des biomarqueurs soit en cours de développement. L'IRCT et les complications de la MRC restent liés à la gestion de l'anémie et du métabolisme minéral dans le cadre des programmes de dialyse.
Par voie d'administration : les formulations sous-cutanées gagnent du terrain sur la position dominante de la voie orale
Les formulations orales détenaient 72,4 % de la part du marché des médicaments en néphrologie en 2025. Les inhibiteurs du SGLT2 et les inhibiteurs du SRA en prise quotidienne unique soutiennent cette position de leader en ambulatoire et à domicile. L'administration sous-cutanée devrait croître à un CAGR de 10,2 % de 2026 à 2031. Sa croissance est liée aux médicaments biologiques pour les maladies rénales rares, notamment les inhibiteurs du complément et les agents anti-CD20. L'administration sous-cutanée peut offrir une alternative ambulatoire ou à domicile à la perfusion intraveineuse. Le marché des médicaments en néphrologie conserve également un besoin substantiel de traitement d'entretien oral.
L'administration intraveineuse reste la norme pour les ASE et la supplémentation en fer dans de nombreux centres de dialyse. Les flux de travail en centre créent des barrières au changement même à mesure que les inhibiteurs oraux de la PHD-HIF deviennent disponibles. Les voies injectable et autres parentérales répondent aux besoins procéduraux et de soins aigus, notamment le traitement d'induction pour les maladies glomérulaires. Les médicaments rénaux ciblés peuvent afficher des prix premium dans des contextes de traitement restreints. L'administration sous-cutanée est devenue une priorité de conception pour la thérapie chronique dans la MRC avancée. Les exigences d'approbation accélérée pour les médicaments contre les maladies glomérulaires ont renforcé cet axe dans les programmes en phase avancée.
Par canal de distribution : les pharmacies spécialisées attirent les thérapies rénales complexes
Les pharmacies de détail détenaient 42,7 % de la taille du marché des médicaments en néphrologie en 2025. Leur position reflète la dispensation communautaire récurrente des médicaments d'entretien oraux pour la MRC. Les pharmacies spécialisées devraient croître à un CAGR de 10,5 % de 2026 à 2031. Les médicaments biologiques et de précision nécessitent souvent un suivi clinique, une logistique en chaîne du froid et un soutien aux patients. Ces besoins conviennent aux programmes de distribution restreinte gérés par des prestataires spécialisés. Ce canal devient de plus en plus important à mesure que le secteur des médicaments en néphrologie adopte des thérapies rénales complexes.
Les pharmacies hospitalières dispensent les ASE intraveineux, les médicaments groupés pour la dialyse et les traitements de néphrologie aiguë. Le système de paiement groupé pour l'IRCT peut exercer une pression continue sur les marges dans ce contexte. Les pharmacies en ligne gagnent du terrain pour le traitement d'entretien de la MRC et la livraison à domicile. Les outils numériques d'observance peuvent réduire les obstacles à la dispensation pour les patients à mobilité réduite ou sous dialyse à domicile. Les opérateurs de pharmacies spécialisées doivent satisfaire aux exigences d'accréditation URAC. Ce socle définit les conditions d'entrée et la différenciation entre les prestataires gérant des thérapies à haute complexité.
Analyse géographique
L'Amérique du Nord détenait 41,3 % de la part du marché des médicaments en néphrologie en 2025. La région bénéficie de spécialistes rénaux établis, de la couverture Medicare pour l'IRCT et d'une adoption précoce des thérapies recommandées. Les États-Unis restent le plus grand marché national car l'utilisation post-approbation peut se développer rapidement au sein de leur système de santé. Kerendia[4]Bayer AG, « Rapport annuel Bayer 2025 » a généré 829 millions EUR, soit l'équivalent de 936 millions USD, de ventes mondiales en 2025. Le Canada a affiché des tendances de prescription similaires, tandis que le Mexique est en croissance avec l'obésité urbaine et le diabète. La structure de paiement groupé Medicare pour l'IRCT reste une contrainte importante sur les nouveaux médicaments de dialyse.
L'Europe suit l'Amérique du Nord, soutenue par des parcours de soins rénaux intégrés en Allemagne, au Royaume-Uni et en France. L'adoption des lignes directrices a soutenu l'utilisation des inhibiteurs du SGLT2 dans la MRC et l'insuffisance cardiaque. L'Asie-Pacifique devrait croître à un CAGR de 10,9 % de 2026 à 2031. La Chine et l'Inde comptaient respectivement 152 millions et 138 millions de cas de MRC dans les données de 2023. Le Japon dispose d'un système de dialyse établi et a été un adopteur précoce des inhibiteurs de la PHD-HIF pour le traitement de l'anémie rénale.
Le Japon a enregistré 2,5 millions de patients diagnostiqués avec une MRC, tandis que la Corée du Sud et l'Australie développent leurs initiatives de dépistage. L'utilisation des inhibiteurs du SGLT2 dans la MRC non diabétique dispose encore d'une marge de développement en Asie-Pacifique. Le développement de médicaments pour la néphropathie à IgA présente également une pertinence régionale car la prévalence y est plus élevée que dans les populations occidentales. Le Moyen-Orient et l'Afrique, ainsi que l'Amérique du Sud, restent des zones à faible pénétration, contraintes par l'accessibilité financière et l'accès aux spécialistes. L'Amérique latine a enregistré une prévalence de MRC standardisée selon l'âge de 15,4 % en 2023. Les génériques d'inhibiteurs du SGLT2 à moindre coût pourraient soutenir une voie axée sur les volumes à mesure que les exclusivités expirent.

Paysage concurrentiel
Le marché des médicaments en néphrologie est modérément consolidé parmi les grandes entreprises pharmaceutiques, tandis que les soins rénaux spécialisés restent plus fragmentés. AstraZeneca, Boehringer Ingelheim et Bayer ancrent le traitement cardiorénale grâce à des mécanismes établis et plus récents. Bayer a enregistré une augmentation de 79 % en glissement annuel du chiffre d'affaires de Kerendia en 2025. Cette performance a suivi des données probantes supplémentaires et un positionnement plus fort dans les lignes directrices pour la finérénone. AstraZeneca développe le baxdrostat et le zibotentan parallèlement à sa franchise dapagliflozine. Son approche soutient des essais combinés à travers des mécanismes rénaux complémentaires.
Farxiga a perdu son exclusivité aux États-Unis en 2026, augmentant la pression sur le traitement par inhibiteurs du SGLT2 de marque. AstraZeneca réoriente son attention vers de nouveaux actifs à mesure que la concurrence générique modifie la catégorie. Bayer a présenté les résultats complets de la phase III FIND-CKD pour la finérénone dans la MRC non diabétique en juin 2026. Les résultats ont soutenu des plans visant à élargir l'utilisation à l'ensemble des causes de MRC. Travere a reçu l'approbation de la FDA pour FILSPARI dans la GSFS en avril 2026. L'approbation a utilisé une voie de critère de substitution basée sur la protéinurie et a renforcé la position de l'entreprise dans les maladies rénales rares.
Calliditas, désormais partie d'Asahi Kasei, continue de différencier Nefecon grâce à des données probantes sur les biomarqueurs dans la néphropathie à IgA. Akebia a lancé une étude post-commercialisation de Vafseo avec une grande organisation de dialyse en août 2025. L'étude vise à constituer des données probantes soutenant l'utilisation face aux biosimilaires des ASE. L'optimisation numérique des doses et l'évaluation du risque guidée par les biomarqueurs restent des domaines sans standard commercial établi. L'activité concurrentielle sur le marché des médicaments en néphrologie est donc la plus forte là où les thérapies ciblées répondent aux maladies rares et aux besoins non satisfaits.
Leaders du secteur des médicaments en néphrologie
Bayer AG
Novartis AG
Pfizer Inc.
F. Hoffmann-La Roche Ltd
AbbVie Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Développements récents dans le secteur
- Juillet 2026 : Travere Therapeutics a conclu un accord de licence exclusif avec Everest Medicines pour le civorebrutinib (EVER001), un inhibiteur covalent réversible oral de BTK, en versant 112,5 millions USD à l'avance avec jusqu'à 1,03 milliard USD en paiements de jalons supplémentaires. Travere prévoit d'étudier le civorebrutinib dans la néphropathie membraneuse primitive, la GSFS à médiation immunitaire et la maladie à changements minimes, le positionnant comme un potentiel pipeline-en-un-produit dans les maladies glomérulaires à médiation immunitaire.
- Juin 2026 : Bayer a présenté les premiers résultats complets de l'étude de phase III FIND-CKD évaluant la finérénone dans la MRC non diabétique lors du 63e Congrès de l'ERA à Glasgow. Une analyse de sous-groupe préspécifiée a confirmé que la finérénone ralentissait le déclin de la fonction rénale par rapport au placebo chez les patients atteints de néphropathie hypertensive, une population insuffisamment prise en charge avec peu d'options actuelles guidées par les lignes directrices.
- Juin 2026 : Bayer a publié les données de l'analyse groupée INFINITY dans The Lancet lors du 63e Congrès de l'ERA, évaluant la finérénone dans les populations atteintes de MRC avec et sans diabète de type 2, renforçant le profil de protection cardiorénale du médicament dans un spectre plus large d'étiologies de MRC et soutenant les ambitions d'extension d'indication.
- Juin 2026 : Chugai Pharmaceutical a soumis une demande de nouveau médicament au Japon pour FILSPARI (sparsentan) dans la néphropathie à IgA, Travere Therapeutics restant éligible aux jalons réglementaires et commerciaux ainsi qu'aux redevances échelonnées. Ce dépôt étend la portée géographique du sparsentan au Japon, un marché de néphrologie adopteur précoce important avec des normes réglementaires strictes.


Périmètre du rapport mondial sur le marché des médicaments en néphrologie
Selon le périmètre du rapport, les médicaments en néphrologie sont des thérapies pharmaceutiques utilisées pour la prévention, la gestion et le traitement des troubles rénaux, notamment la maladie rénale chronique (MRC), la maladie rénale diabétique (MRD), la lésion rénale aiguë (LRA), les maladies glomérulaires et les complications associées à une fonction rénale altérée. Ces médicaments contribuent à ralentir la progression de la maladie, à préserver la fonction rénale, à gérer les complications liées à la maladie telles que l'anémie et les déséquilibres électrolytiques, et à améliorer les résultats cliniques pour les patients atteints d'affections rénales aiguës et chroniques. Les avancées en thérapeutique néphrologique, notamment les traitements ciblés et modificateurs de la maladie, ont amélioré la prise en charge des maladies rénales et réduit le risque de progression vers l'insuffisance rénale terminale (IRT).
Le marché des médicaments en néphrologie est segmenté par classe thérapeutique en inhibiteurs du système rénine-angiotensine (SRA) (inhibiteurs de l'ECA, ARA), inhibiteurs du SGLT2, antagonistes des récepteurs minéralocorticoïdes et antagonistes des récepteurs de l'endothéline, thérapies de gestion de l'anémie (ASE, inhibiteurs de la PHD-HIF) et autres médicaments en néphrologie (chélateurs du phosphate, chélateurs du potassium, immunosuppresseurs, inhibiteurs du complément, autres) ; par indication en maladie rénale chronique (MRC), maladie rénale diabétique (MRD), maladies rénales glomérulaires et auto-immunes, lésion rénale aiguë (LRA) et complications associées à la MRC et insuffisance rénale terminale (IRT) ; par voie d'administration en orale, injectable/parentérale, intraveineuse, sous-cutanée et autres voies ; par canal de distribution en pharmacies hospitalières, pharmacies de détail, pharmacies en ligne, pharmacies spécialisées et autres canaux de distribution ; et par géographie en Amérique du Nord, Europe, Asie-Pacifique, Moyen-Orient et Afrique, et Amérique du Sud. Le rapport de marché couvre également les tailles de marché estimées et les tendances pour 17 pays dans les principales régions du monde. Pour chaque segment, la taille du marché et les prévisions sont fournies en termes de valeur (USD).
| Inhibiteurs du système rénine-angiotensine (SRA) (inhibiteurs de l'ECA, ARA) |
| Inhibiteurs du SGLT2 |
| Antagonistes des récepteurs minéralocorticoïdes et antagonistes des récepteurs de l'endothéline |
| Thérapies de gestion de l'anémie (ASE, inhibiteurs de la PHD-HIF) |
| Autres médicaments en néphrologie (chélateurs du phosphate, chélateurs du potassium, immunosuppresseurs, inhibiteurs du complément, autres) |
| Maladie rénale chronique (MRC) |
| Maladie rénale diabétique (MRD) |
| Maladies rénales glomérulaires et auto-immunes |
| Lésion rénale aiguë (LRA) |
| Complications associées à la MRC et insuffisance rénale terminale (IRT) |
| Orale |
| Injectable/Parentérale |
| Intraveineuse |
| Sous-cutanée |
| Autres voies |
| Pharmacies hospitalières |
| Pharmacies de détail |
| Pharmacies en ligne |
| Pharmacies spécialisées |
| Autres canaux de distribution |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Espagne | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Japon | |
| Inde | |
| Corée du Sud | |
| Australie | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient et Afrique | GCC |
| Afrique du Sud | |
| Reste du Moyen-Orient et de l'Afrique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud |
| Par classe thérapeutique | Inhibiteurs du système rénine-angiotensine (SRA) (inhibiteurs de l'ECA, ARA) | |
| Inhibiteurs du SGLT2 | ||
| Antagonistes des récepteurs minéralocorticoïdes et antagonistes des récepteurs de l'endothéline | ||
| Thérapies de gestion de l'anémie (ASE, inhibiteurs de la PHD-HIF) | ||
| Autres médicaments en néphrologie (chélateurs du phosphate, chélateurs du potassium, immunosuppresseurs, inhibiteurs du complément, autres) | ||
| Par indication | Maladie rénale chronique (MRC) | |
| Maladie rénale diabétique (MRD) | ||
| Maladies rénales glomérulaires et auto-immunes | ||
| Lésion rénale aiguë (LRA) | ||
| Complications associées à la MRC et insuffisance rénale terminale (IRT) | ||
| Par voie d'administration | Orale | |
| Injectable/Parentérale | ||
| Intraveineuse | ||
| Sous-cutanée | ||
| Autres voies | ||
| Par canal de distribution | Pharmacies hospitalières | |
| Pharmacies de détail | ||
| Pharmacies en ligne | ||
| Pharmacies spécialisées | ||
| Autres canaux de distribution | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Espagne | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Japon | ||
| Inde | ||
| Corée du Sud | ||
| Australie | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient et Afrique | GCC | |
| Afrique du Sud | ||
| Reste du Moyen-Orient et de l'Afrique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||


Questions clés auxquelles le rapport répond
Quels sont les facteurs qui stimulent la demande de médicaments en néphrologie ?
La MRC touchait 788 millions d'adultes dans le monde en 2023, tandis que les lacunes de diagnostic et les facteurs de risque métaboliques continuent d'élargir la demande de traitement.
Quelle classe de médicaments en néphrologie connaît la croissance la plus rapide ?
Les inhibiteurs du SGLT2 devraient croître à un CAGR de 10,8 % jusqu'en 2031, soutenus par les recommandations du KDIGO pour les adultes éligibles atteints de MRC.
Pourquoi les inhibiteurs du SGLT2 sont-ils utilisés dans la maladie rénale chronique ?
Le KDIGO recommande les inhibiteurs du SGLT2 pour les adultes éligibles atteints de MRC indépendamment du statut diabétique, élargissant leur rôle potentiel dans les soins rénaux.
Quelle région connaît la croissance la plus rapide pour les thérapies rénales ?
L'Asie-Pacifique devrait croître à un CAGR de 10,9 % jusqu'en 2031, soutenue par sa lourde charge de MRC et l'amélioration des infrastructures d'accès.
Qu'est-ce qui limite l'accès aux nouveaux médicaments rénaux ?
Les coûts élevés des thérapies et les structures de paiement pour la dialyse peuvent restreindre l'adoption, en particulier dans les pays à revenus plus faibles et dans les contextes de paiement groupé.
Pourquoi les pharmacies spécialisées sont-elles importantes dans les soins rénaux ?
Les pharmacies spécialisées soutiennent les médicaments nécessitant un suivi, une logistique en chaîne du froid, une distribution restreinte et des services aux patients.
Dernière mise à jour de la page le:



