
Tamaño y Participación del Mercado de Medicamentos para Nefrología
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 42.40 Mil millones de dólares |
| Tamaño del Mercado (2031) | 64.62 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 8.75 % |
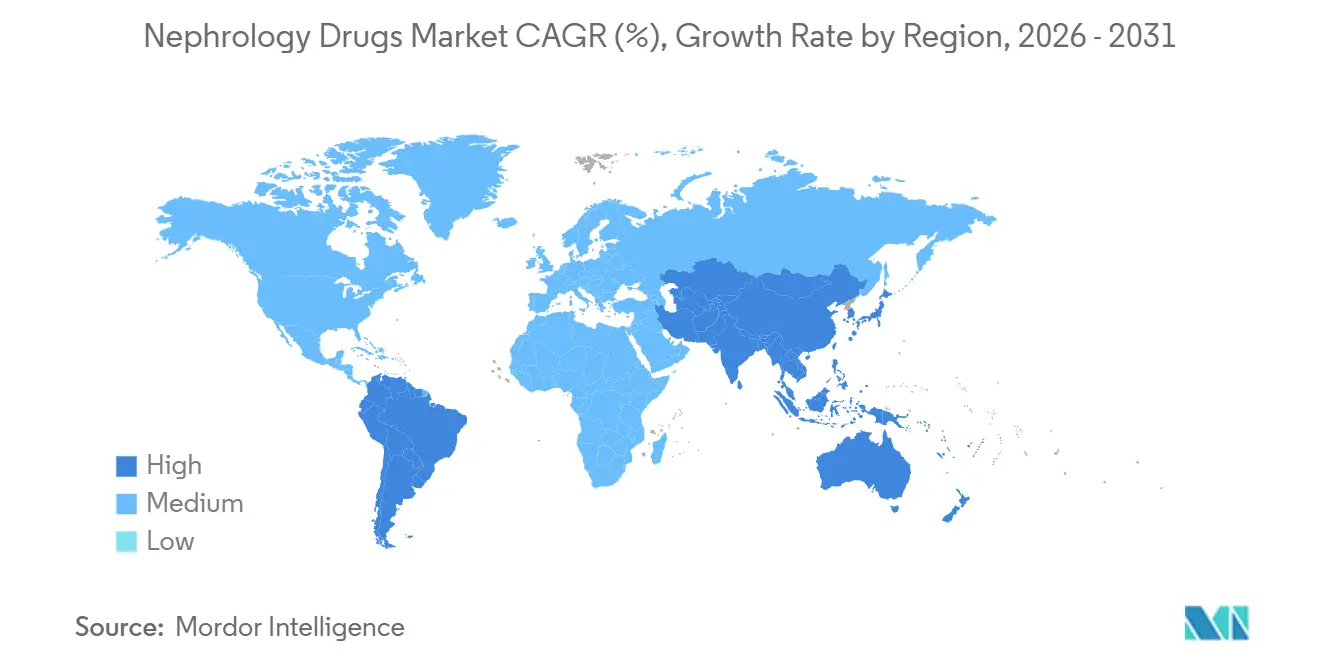
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
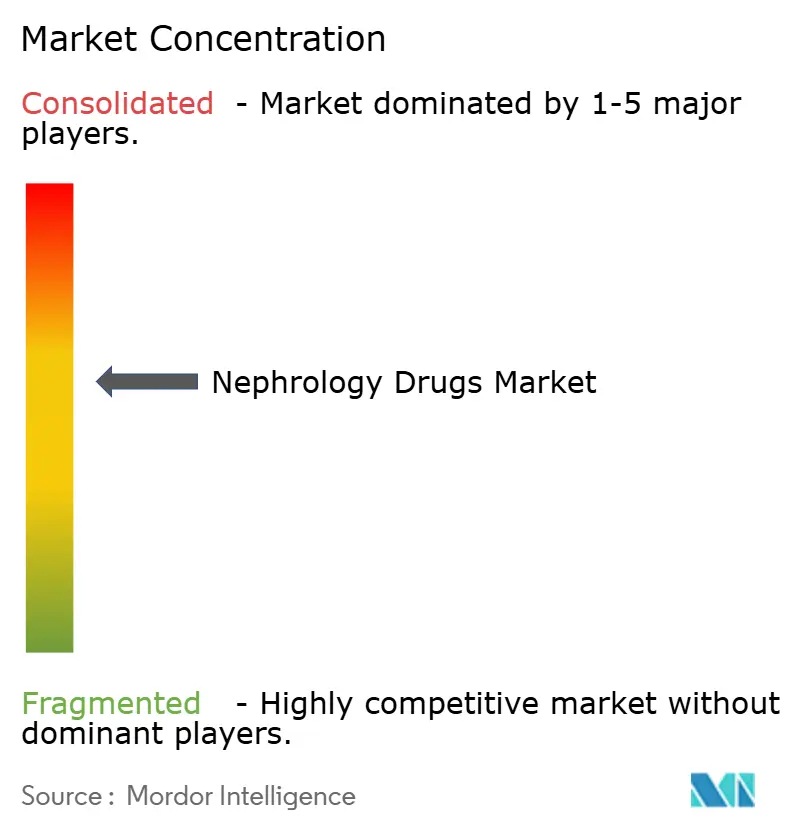
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Medicamentos para Nefrología por Mordor Intelligence
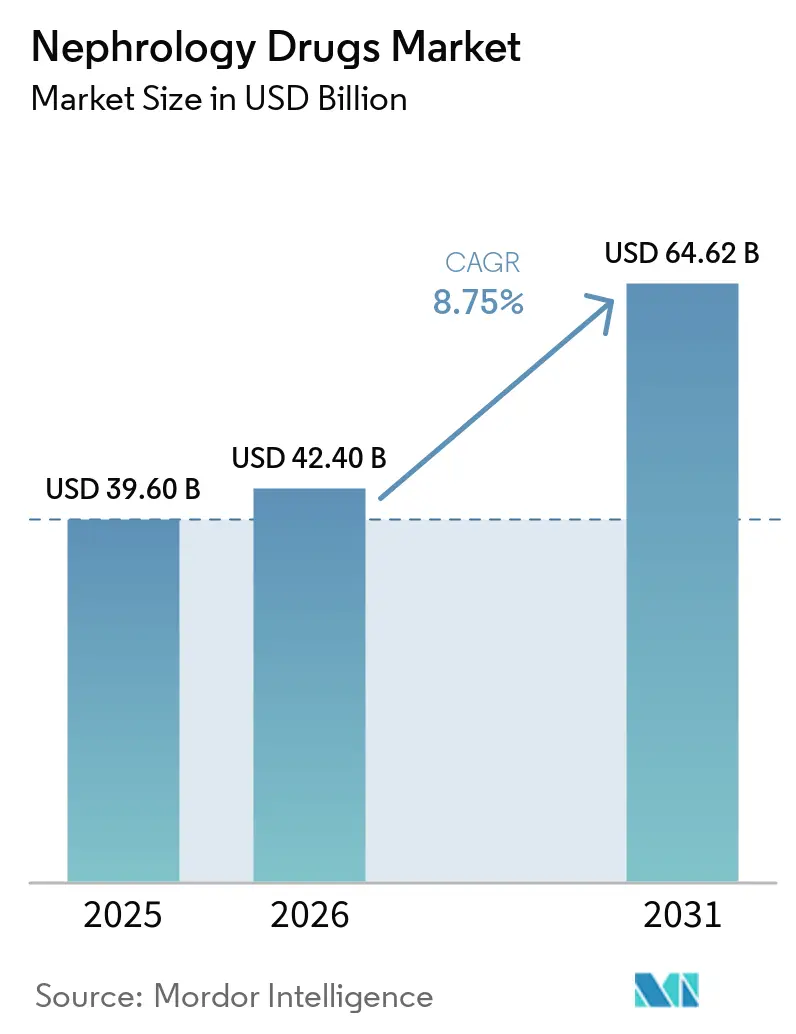
Se espera que el tamaño del Mercado de Medicamentos para Nefrología aumente de 39,60 mil millones de USD en 2025 a 42,40 mil millones de USD en 2026 y alcance los 64,62 mil millones de USD en 2031, creciendo a una CAGR del 8,75% durante 2026-2031.
La creciente carga de la enfermedad renal crónica está ampliando la población tratada en los sistemas de salud establecidos y en desarrollo. La salud renal también ha adquirido mayor relevancia en las agendas de salud pública, lo que puede fortalecer los programas de detección y acceso a medicamentos. El tratamiento está evolucionando desde el manejo de la enfermedad con medicamentos establecidos hacia una atención cardiorrenal más temprana y escalonada. Las empresas están respondiendo combinando mecanismos complementarios y desarrollando terapias para enfermedades renales específicas. El acceso, el reembolso y los requisitos de evidencia seguirán determinando dónde se expande más rápidamente el mercado de medicamentos para nefrología.
Conclusiones Clave del Informe
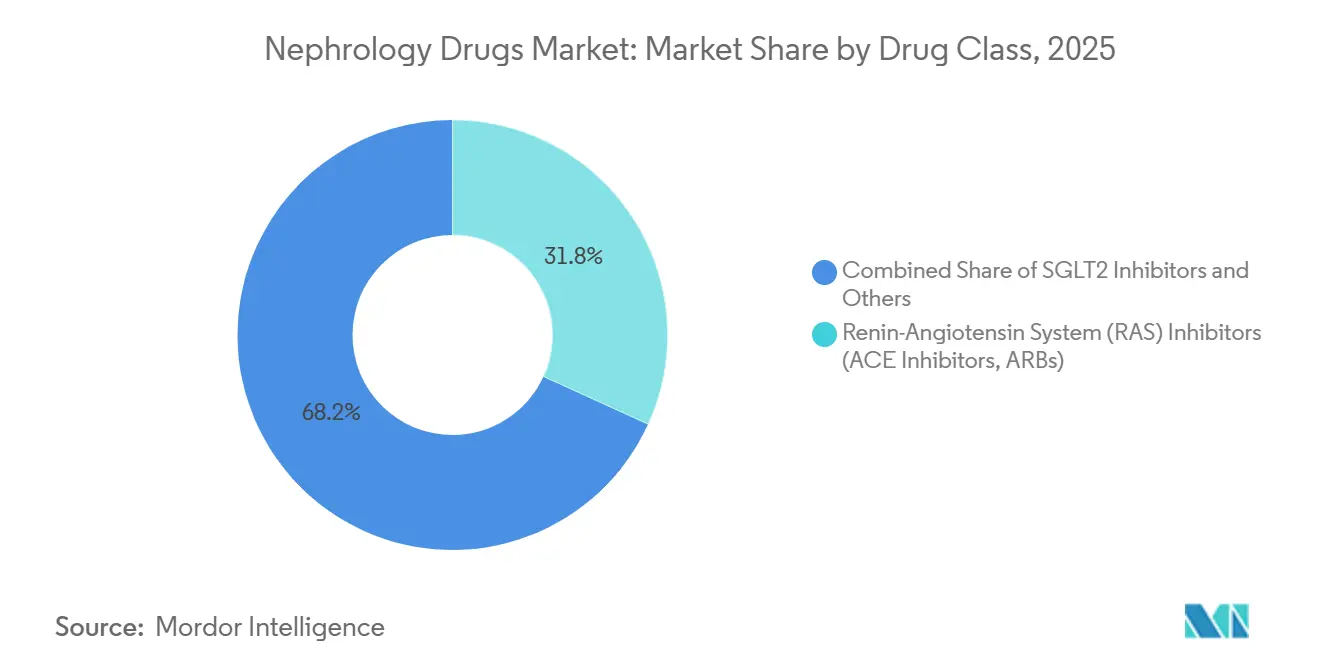
- Por clase de fármaco, los inhibidores del SRA representaron el 31,8% de la participación del mercado de medicamentos para nefrología en 2025, mientras que se prevé que los inhibidores de SGLT2 crezcan a una CAGR del 10,8% hasta 2031.
- Por indicación, la ERC representó el 38,5% del tamaño del mercado de medicamentos para nefrología en 2025, mientras que se proyecta que la enfermedad renal diabética se expanda a una CAGR del 10,6% hasta 2031.
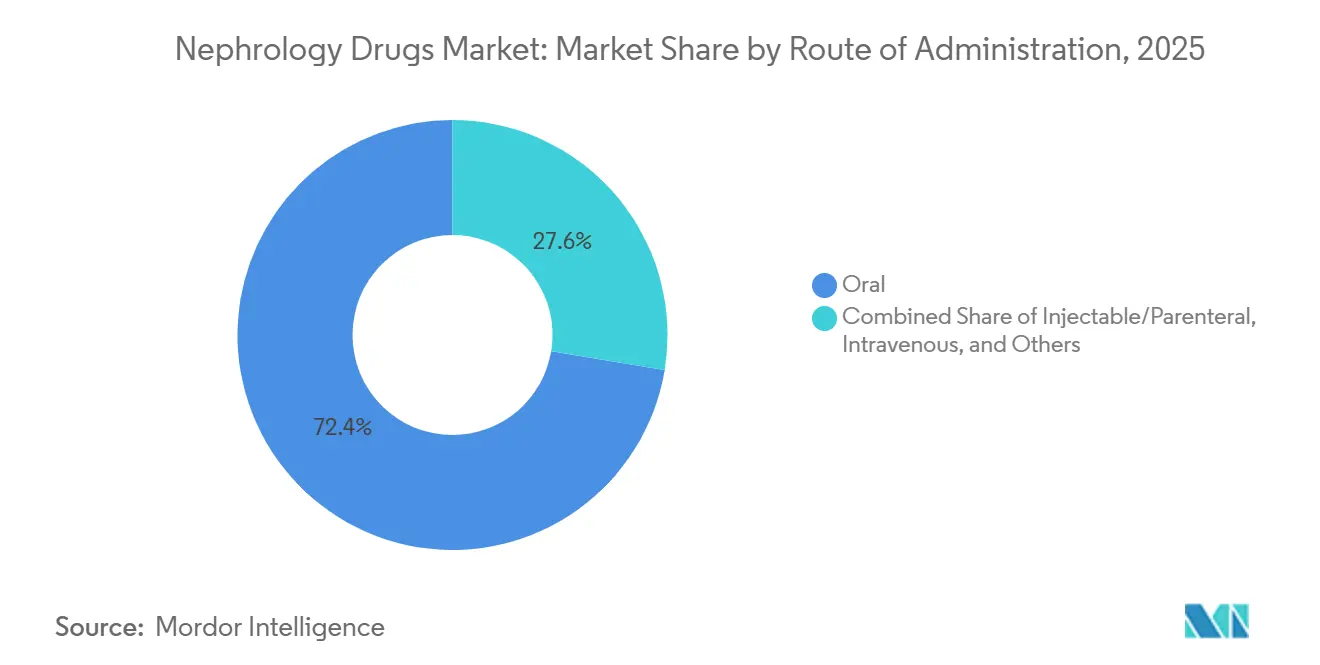
- Por vía de administración, las formulaciones orales representaron el 72,4% de la participación del mercado de medicamentos para nefrología en 2025, mientras que se prevé que la administración subcutánea crezca a una CAGR del 10,2% hasta 2031.
- Por canal de distribución, las farmacias minoristas representaron el 42,7% del tamaño del mercado de medicamentos para nefrología en 2025, mientras que se proyecta que las farmacias especializadas crezcan a una CAGR del 10,5% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado Global de Medicamentos para Nefrología
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Aumento de la Carga de la Enfermedad Renal Crnica y la Enfermedad Renal Terminal | +2.5% | Global | Largo plazo (≥ 4 años) |
| Expansión del Uso de Inhibidores de SGLT2 con Protección Renal Más Allá de la Diabetes | +1.8% | Global, liderado por América del Norte, UE, APAC | Mediano plazo (2-4 años) |
| Detección Temprana Mediante Cribado de eGFR y Albuminuria | +0.9% | Global, más fuerte en regiones de altos ingresos | Mediano plazo (2-4 años) |
| Carga de Comorbilidades por Envejecimiento, Diabetes, Hipertensión y Obesidad | +1.4% | Global, concentrado en APAC y América del Norte | Largo plazo (≥ 4 años) |
| Aumento de la Inversión en Nefrología de Precisión y Terapias para Enfermedades Renales Raras | +0.7% | América del Norte y Europa | Mediano plazo (2-4 años) |
| Gestión de Medicamentos en el Hogar y Ambulatoria con Habilitación Digital | +0.4% | América del Norte, Europa y mercados principales de APAC | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Aumento de la Carga de la Enfermedad Renal Crónica y la Enfermedad Renal Terminal
La enfermedad renal crónica[1]Colaboradores de la Carga Global de Enfermedades, "Carga Global, Regional y Nacional de la Enfermedad Renal Crónica en Adultos, 1990-2023, y sus Factores de Riesgo Atribuibles," The Lancet afectó a 788 millones de adultos en todo el mundo en 2023, en comparación con 378 millones de adultos en 1990. China registró 152 millones de casos e India 138 millones de casos, creando los mayores grupos nacionales de pacientes. Alrededor del 30% de las personas afectadas carecían de un diagnóstico confirmado en los registros clínicos durante 2023. Una detección más amplia puede, por tanto, aumentar la demanda de tratamiento sin requerir un aumento en la incidencia de la enfermedad. La ERC causó 1,48 millones de muertes en 2023 y se clasificó como la novena causa principal de muerte a nivel mundial. La función renal deteriorada también contribuyó al 11,5% de la mortalidad cardiovascular, lo que respalda el desarrollo de fármacos para afecciones relacionadas.
Expansión del Uso de Inhibidores de SGLT2 con Protección Renal Más Allá de la Diabetes
KDIGO otorgó a los inhibidores de SGLT2 una recomendación de Grado 1A para adultos con ERC que cumplen sus criterios de eGFR. La recomendación se aplica independientemente del estado diabético, ampliando la población de prescripción relevante. El uso entre personas sin diabetes ha permanecido fuera del alcance de la recomendación de la guía. Esta brecha deja margen para el crecimiento de las prescripciones a medida que los médicos de atención primaria, cardiología y nefrología adoptan la guía. El ensayo CONFIDENCE[2]Finerenona con Empagliflozina en Enfermedad Renal Crónica y Diabetes Tipo 2 (Ensayo CONFIDENCE)," New England Journal of Medicine encontró que la finerenona más empagliflozina redujo las relaciones urinarias de albúmina a creatinina un 29% más que cualquiera de los medicamentos por separado. El tratamiento combinado puede aumentar el uso de medicamentos complementarios dentro del mercado de medicamentos para nefrología.
Detección Temprana Mediante Cribado de eGFR y Albuminuria
Solo el 35% de las personas con diabetes recibieron pruebas de albuminuria en 2023, mientras que las pruebas alcanzaron al 4% de las personas con hipertensión. Estos resultados indican que muchas personas elegibles para tratamiento farmacológico no fueron identificadas mediante cribado. KDIGO recomienda utilizar tanto la medición de albúmina en orina como la evaluación de la TFG para la evaluación de la ERC. El enfoque extiende las responsabilidades de detección más allá de los nefrólogos a otros entornos clínicos. Las pruebas de creatinina en el punto de atención pueden respaldar la estimación de la eGFR durante las visitas de atención primaria. Un diagnóstico más temprano puede prolongar el período en que los pacientes reciben medicamentos renales y seguimiento.
Carga de Comorbilidades por Envejecimiento, Diabetes, Hipertensión y Obesidad
La glucosa plasmática en ayunas elevada representó el 31,9% de los años de vida ajustados por discapacidad de la ERC en 2023. La presión arterial sistólica elevada contribuyó con el 24,5%, mientras que el índice de masa corporal elevado contribuyó con el 23,5%. Estos factores de riesgo suelen presentarse juntos y pueden requerir varios medicamentos para un mismo paciente. Los protocolos actuales pueden combinar un inhibidor de SGLT2, un ARM no esteroideo y un inhibidor del SRA. Los medicamentos para la anemia y el metabolismo óseo-mineral pueden añadirse a medida que avanza la ERC. KDIGO recomienda ajustes secuenciales del tratamiento basados en la eGFR y la albuminuria, lo que respalda el uso continuo de medicamentos a medida que cambia la gravedad de la enfermedad.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Alto Costo y Fricción en el Reembolso de Nuevas Terapias Renales | -1% | Global, más agudo en países de ingresos bajos y medios y mercados de pago agrupado para ERCT | Mediano plazo (2-4 años) |
| Requisitos Largos y Complejos de Ensayos con Resultados Renales | -0.8% | Global | Largo plazo (≥ 4 años) |
| Errores de Dosificación Renal y Complejidad en la Gestión de Medicamentos | -0.5% | Global | Corto plazo (≤ 2 años) |
| Diagnóstico Tardío, Baja Concienciación y Acceso Desigual a Especialistas | -0.6% | APAC, Oriente Medio y África, y América del Sur | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Alto Costo y Fricción en el Reembolso de Nuevas Terapias Renales
El Sistema de Pago Prospectivo para ERCT de Medicare agrupa la mayoría de los medicamentos relacionados con la diálisis en un pago diario fijo. Los centros pueden enfrentar costos superiores al pago agrupado cuando utilizan tratamientos más nuevos. El Ajuste de Pago Adicional Transitorio para Medicamentos proporciona apoyo durante 2 años antes de que el pago vuelva a los niveles agrupados. Este cambio puede dificultar la prescripción para los proveedores a pesar de una necesidad establecida del paciente. Un análisis de 2025 encontró que los costos restringen los medicamentos renales biológicos y dirigidos novedosos principalmente a los países de altos ingresos. La brecha de acceso limita el mercado de medicamentos para nefrología en regiones con cargas sustanciales de ERC.
Requisitos Largos y Complejos de Ensayos con Resultados Renales
Los ensayos renales generalmente requieren una disminución sostenida de la eGFR, enfermedad renal terminal o muerte renal y cardiovascular como criterios de valoración. Estos resultados necesitan grandes cohortes y seguimiento de varios años antes de que un patrocinador pueda solicitar la aprobación. Los plazos de desarrollo pueden, en consecuencia, extenderse de 3 a 5 años en comparación con los programas de oncología o cardiovasculares. La reducción de la proteinuria ha respaldado las aprobaciones por criterio de valoración sustituto para sparsentan y Tarpeyo en la nefropatía por IgA. La vía sigue sin estar disponible para la mayoría de las indicaciones de ERC que requieren resultados basados en eGFR. KDIGO ha iniciado una actualización enfocada que aborda evidencia más reciente sobre inhibidores de SGLT2, terapias basadas en GLP-1 y ARM no esteroideos en ERC no diabética.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Clase de Fármaco: Los Inhibidores de SGLT2 Reconfiguran un Panorama Dominado por el SRA
Los inhibidores del SRA representaron el 31,8% de la participación del mercado de medicamentos para nefrología en 2025. Su posición reflejó el uso prolongado en guías clínicas y la amplia disponibilidad de genéricos en la nefropatía hipertensiva y diabética. Se proyecta que los inhibidores de SGLT2 crezcan a una CAGR del 10,8% de 2026 a 2031. La recomendación de Grado 1A de KDIGO respalda su uso en adultos elegibles con ERC, independientemente del estado diabético. La adopción más lenta entre pacientes sin diabetes deja una vía clara para un mayor uso del tratamiento. La industria de medicamentos para nefrología está, por tanto, evolucionando más allá de un panorama centrado únicamente en la terapia con SRA.
El ensayo CONFIDENCE mostró una reducción un 29% mayor en la proteinuria con finerenona y empagliflozina juntas que con cualquiera de las terapias por separado. El resultado respalda los protocolos de múltiples clases y aumenta el uso de medicamentos por paciente tratado. Las terapias para la anemia incluyen agentes estimulantes de la eritropoyesis e inhibidores de la prolil hidroxilasa del HIF. Vafseo[3]Akebia Therapeutics, "Akebia Recibe la Aprobación de la FDA para los Comprimidos de Vafseo," Akebia Therapeutics estuvo disponible comercialmente en los Estados Unidos en enero de 2025 tras la aprobación de la FDA en marzo de 2024. Los quelantes de fosfato, los quelantes de potasio, los inmunosupresores y los inhibidores del complemento siguen siendo importantes en otras afecciones renales. Los biológicos dirigidos para enfermedades renales raras también están entrando en programas de distribución restringida.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe


Por Indicación: La ERC Diabética como Motor de Crecimiento dentro de un Mercado Liderado por la ERC
La ERC representó el 38,5% del tamaño del mercado de medicamentos para nefrología en 2025, convirtiéndola en la indicación más grande. Se prevé que la enfermedad renal diabética crezca a una CAGR del 10,6% de 2026 a 2031. La glucosa plasmática en ayunas elevada contribuyó con el 31,9% de los años de vida ajustados por discapacidad de la ERC en 2023. Esta carga de enfermedad explica el fuerte enfoque de desarrollo en la enfermedad renal diabética. Novo Nordisk está extendiendo la semaglutida hacia indicaciones de resultados renales dentro de esta área terapéutica.
La ERC tiene una población de tratamiento establecida y enfoques farmacoterapéuticos bien definidos en varias guías clínicas. Las ganancias modestas en la penetración de fármacos pueden, por tanto, crear un volumen sustancial debido a esta base de pacientes. Las enfermedades glomerulares y autoinmunes incluyen la nefropatía por IgA, la GEFS, la nefropatía membranosa primaria y la nefritis lúpica. El tratamiento está evolucionando desde la inmunosupresión amplia hacia biológicos dirigidos y enfoques con inhibidores de BTK. La proteinuria como criterio de valoración sustituto aceptado por la FDA en la nefropatía por IgA respaldó las aprobaciones de sparsentan y Tarpeyo. La lesión renal aguda sigue centrada en el cuidado de soporte, aunque la intervención temprana guiada por biomarcadores está en desarrollo. Las complicaciones de la ERCT y la ERC siguen vinculadas al manejo de la anemia y el metabolismo mineral a través de los programas de diálisis.
Por Vía de Administración: Las Formulaciones Subcutáneas Ganan Terreno frente a la Posición Dominante de la Vía Oral
Las formulaciones orales representaron el 72,4% de la participación del mercado de medicamentos para nefrología en 2025. Los inhibidores de SGLT2 y los inhibidores del SRA de administración una vez al día respaldan esta posición de liderazgo en entornos ambulatorios y domiciliarios. Se prevé que la administración subcutánea crezca a una CAGR del 10,2% de 2026 a 2031. Su crecimiento está vinculado a los biológicos para enfermedades renales raras, incluidos los inhibidores del complemento y los agentes anti-CD20. La administración subcutánea puede ofrecer una alternativa ambulatoria o domiciliaria a la infusión intravenosa. El mercado de medicamentos para nefrología también mantiene una necesidad sustancial de tratamiento de mantenimiento oral.
La administración intravenosa sigue siendo el estándar para los AEE y la suplementación de hierro en muchos centros de diálisis. Los flujos de trabajo en los centros crean barreras de cambio incluso cuando los inhibidores orales de HIF-PH están disponibles. Las vías inyectable y otras parenterales atienden necesidades procedimentales y de cuidados agudos, incluido el tratamiento de inducción para la enfermedad glomerular. Los medicamentos renales dirigidos pueden tener precios elevados en entornos de tratamiento restringido. La administración subcutánea se ha convertido en una prioridad de diseño para la terapia crónica en la ERC avanzada. Los requisitos de aprobación acelerada para los medicamentos para enfermedades glomerulares han reforzado este enfoque en los programas en fase avanzada.
Por Canal de Distribución: Las Farmacias Especializadas Atraen Terapias Renales de Alta Complejidad
Las farmacias minoristas representaron el 42,7% del tamaño del mercado de medicamentos para nefrología en 2025. Su posición refleja la dispensación comunitaria recurrente de medicamentos orales de mantenimiento para la ERC. Se prevé que las farmacias especializadas crezcan a una CAGR del 10,5% de 2026 a 2031. Los medicamentos biológicos y de precisión a menudo requieren monitoreo clínico, logística de cadena de frío y apoyo al paciente. Estas necesidades se adaptan a los programas de distribución restringida gestionados por proveedores especializados. Este canal está adquiriendo mayor importancia a medida que la industria de medicamentos para nefrología adopta terapias renales complejas.
Las farmacias hospitalarias dispensan AEE intravenosos, medicamentos agrupados para diálisis y tratamientos agudos de nefrología. El sistema de pago agrupado para ERCT puede ejercer una presión continua sobre los márgenes en este entorno. Las farmacias en línea están ganando terreno para el tratamiento de mantenimiento de la ERC y la entrega a domicilio. Las herramientas digitales de adherencia pueden reducir las barreras de dispensación para pacientes con movilidad limitada o necesidades de diálisis domiciliaria. Los operadores de farmacias especializadas deben cumplir los requisitos de acreditación de URAC. Esta base configura los requisitos de entrada y la diferenciación entre los proveedores que manejan terapias de alta complejidad.
Análisis Geográfico
América del Norte representó el 41,3% de la participación del mercado de medicamentos para nefrología en 2025. La región se beneficia de especialistas renales establecidos, la cobertura de Medicare para ERCT y la adopción temprana de terapias recomendadas. Los Estados Unidos siguen siendo el mayor mercado nacional porque el uso posaprobación puede desarrollarse rápidamente dentro de su sistema de atención médica. Kerendia[4]Bayer AG, "Informe Anual de Bayer 2025," generó 829 millones de EUR, equivalentes a 936 millones de USD, en ventas globales durante 2025. Canadá mostró patrones de prescripción similares, mientras que México está creciendo con la obesidad urbana y la diabetes. La estructura de pago agrupado de Medicare para ERCT sigue siendo una restriccin importante para los nuevos medicamentos de diálisis.
Europa sigue a América del Norte, respaldada por vías integradas de atención renal en Alemania, el Reino Unido y Francia. La adopción de guías clínicas ha respaldado el uso de inhibidores de SGLT2 en la ERC y la insuficiencia cardíaca. Se proyecta que Asia-Pacífico crezca a una CAGR del 10,9% de 2026 a 2031. China e India registraron 152 millones y 138 millones de casos de ERC, respectivamente, en el conjunto de datos de 2023. Japón tiene un sistema de diálisis establecido y fue un adoptante temprano de los inhibidores de HIF-PH para el tratamiento de la anemia renal.
Japón registró 2,5 millones de pacientes con ERC diagnosticada, mientras que Corea del Sur y Australia están ampliando las iniciativas de cribado. El uso de SGLT2 en la ERC no diabética tiene más margen de desarrollo en toda Asia-Pacífico. El desarrollo de fármacos para la nefropatía por IgA también tiene relevancia regional porque la prevalencia es mayor que en las poblaciones occidentales. Oriente Medio y África, y América del Sur, siguen siendo áreas de menor penetración limitadas por la asequibilidad y el acceso a especialistas. América Latina registró una prevalencia de ERC estandarizada por edad del 15,4% en 2023. Los genéricos de SGLT2 de menor costo pueden respaldar una vía basada en volumen a medida que vencen las exclusividades.

Panorama Competitivo
El mercado de medicamentos para nefrología está moderadamente consolidado entre las principales empresas farmacéuticas, mientras que la atención renal especializada sigue siendo más fragmentada. AstraZeneca, Boehringer Ingelheim y Bayer anclan el tratamiento cardiorrenal a través de mecanismos establecidos y más nuevos. Bayer reportó un aumento interanual del 79% en los ingresos de Kerendia durante 2025. Este desempeño siguió a evidencia adicional y un posicionamiento más sólido en las guías clínicas para la finerenona. AstraZeneca está desarrollando baxdrostat y zibotentan junto con su franquicia de dapagliflozina. Su enfoque respalda los ensayos de combinación a través de mecanismos renales complementarios.
Farxiga perdió la exclusividad en los Estados Unidos en 2026, aumentando la presión sobre el tratamiento con SGLT2 de marca. AstraZeneca está redirigiendo su enfoque hacia activos más nuevos a medida que la competencia genérica cambia la categoría. Bayer presentó los resultados completos de la Fase III del estudio FIND-CKD para finerenona en ERC no diabética durante junio de 2026. Los resultados respaldaron los planes para ampliar el uso en todas las causas de ERC. Travere recibió la aprobación de la FDA para FILSPARI en GEFS durante abril de 2026. La aprobación utilizó una vía de criterio de valoración sustituto de proteinuria y fortaleció la posición de la empresa en la enfermedad renal rara.
Calliditas, ahora parte de Asahi Kasei, continúa diferenciando Nefecon a través de evidencia de biomarcadores en la nefropatía por IgA. Akebia inició un estudio poscomercialización de Vafseo con una gran organización de diálisis en agosto de 2025. El estudio tiene como objetivo construir evidencia que respalde el uso frente a los biosimilares de AEE. La optimización digital de la dosificación y la evaluación del riesgo guiada por biomarcadores siguen siendo áreas sin un estándar comercial establecido. La actividad competitiva en el mercado de medicamentos para nefrología es, por tanto, más intensa donde las terapias dirigidas abordan enfermedades raras y necesidades no satisfechas.
Líderes de la Industria de Medicamentos para Nefrología
Bayer AG
Novartis AG
Pfizer Inc.
F. Hoffmann-La Roche Ltd
AbbVie Inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Desarrollos Recientes de la Industria
- Julio de 2026: Travere Therapeutics cerró un acuerdo de licencia exclusiva con Everest Medicines para civorebrutinib (EVER001), un inhibidor oral covalente reversible de BTK, pagando 112,5 millones de USD por adelantado con hasta 1,03 mil millones de USD en pagos adicionales por hitos. Travere planea investigar civorebrutinib en la nefropatía membranosa primaria, la GEFS de mediación inmune y la enfermedad de cambios mínimos, posicionándolo como un potencial producto-cartera en enfermedades glomerulares de origen inmune.
- Junio de 2026: Bayer presentó los primeros resultados completos del estudio FIND-CKD de Fase III que evalúa la finerenona en la ERC no diabética en el 63.º Congreso de la ERA en Glasgow. Un análisis de subgrupos preespecificado confirmó que la finerenona ralentizó el deterioro de la función renal frente al placebo en pacientes con nefropatía hipertensiva, una población desatendida con pocas opciones actuales dirigidas por guías clínicas.
- Junio de 2026: Bayer publicó datos del análisis agrupado INFINITY en The Lancet en el 63.º Congreso de la ERA, evaluando la finerenona en poblaciones con ERC con y sin diabetes tipo 2, reforzando el perfil de protección cardiorrenal del fármaco en un espectro más amplio de etiologías de ERC y respaldando las ambiciones de expansión de la etiqueta.
- Junio de 2026: Chugai Pharmaceutical presentó una Solicitud de Nuevo Medicamento japonesa para FILSPARI (sparsentan) en la nefropatía por IgA, con Travere Therapeutics manteniendo la elegibilidad para hitos regulatorios y de ventas y regalías escalonadas. Esta presentación extiende el alcance geográfico de sparsentan a Japón, un importante mercado de nefrología de adopción temprana con estrictos estándares regulatorios.


Alcance del Informe Global del Mercado de Medicamentos para Nefrología
Según el alcance del informe, los medicamentos para nefrología son terapias farmacéuticas utilizadas para la prevención, el manejo y el tratamiento de trastornos relacionados con los riñones, incluida la enfermedad renal crónica (ERC), la enfermedad renal diabética (ERD), la lesión renal aguda (LRA), las enfermedades glomerulares y las complicaciones asociadas con la función renal deteriorada. Estos medicamentos ayudan a ralentizar la progresión de la enfermedad, preservar la función renal, manejar las complicaciones relacionadas con la enfermedad, como la anemia y los desequilibrios electrolíticos, y mejorar los resultados clínicos para los pacientes con afecciones renales agudas y crónicas. Los avances en la terapéutica nefrológica, incluidos los tratamientos dirigidos y modificadores de la enfermedad, han mejorado el manejo de las enfermedades renales y reducido el riesgo de progresión a la enfermedad renal terminal (ERCT).
El mercado de medicamentos para nefrología está segmentado por clase de fármaco en Inhibidores del Sistema Renina-Angiotensina (SRA) (Inhibidores de la ECA, ARA), Inhibidores de SGLT2, Antagonistas del Receptor de Mineralocorticoides y Antagonistas del Receptor de Endotelina, Terapias de Manejo de la Anemia (AEE, Inhibidores de HIF-PH) y Otros Medicamentos para Nefrología (Quelantes de Fosfato, Quelantes de Potasio, Inmunosupresores, Inhibidores del Complemento, Otros); por indicación en Enfermedad Renal Crónica (ERC), Enfermedad Renal Diabética (ERD), Enfermedades Renales Glomerulares y Autoinmunes, Lesión Renal Aguda (LRA) y Complicaciones Asociadas a la ERC y Enfermedad Renal Terminal (ERCT); por vía de administración en Oral, Inyectable/Parenteral, Intravenoso, Subcutáneo y Otras Vías; por canal de distribución en Farmacias Hospitalarias, Farmacias Minoristas, Farmacias en Línea, Farmacias Especializadas y Otros Canales de Distribución; y por geografía en América del Norte, Europa, Asia-Pacífico, Oriente Medio y África, y América del Sur. El informe de mercado también cubre los tamaños de mercado estimados y las tendencias para 17 países en las principales regiones a nivel mundial. Para cada segmento, el tamaño del mercado y el pronóstico se proporcionan en términos de valor (USD).
| Inhibidores del Sistema Renina-Angiotensina (SRA) (Inhibidores de la ECA, ARA) |
| Inhibidores de SGLT2 |
| Antagonistas del Receptor de Mineralocorticoides y Antagonistas del Receptor de Endotelina |
| Terapias de Manejo de la Anemia (AEE, Inhibidores de HIF-PH) |
| Otros Medicamentos para Nefrología (Quelantes de Fosfato, Quelantes de Potasio, Inmunosupresores, Inhibidores del Complemento, Otros) |
| Enfermedad Renal Crónica (ERC) |
| Enfermedad Renal Diabética (ERD) |
| Enfermedades Renales Glomerulares y Autoinmunes |
| Lesión Renal Aguda (LRA) |
| Complicaciones Asociadas a la ERC y Enfermedad Renal Terminal (ERCT) |
| Oral |
| Inyectable/Parenteral |
| Intravenoso |
| Subcutáneo |
| Otras Vías |
| Farmacias Hospitalarias |
| Farmacias Minoristas |
| Farmacias en Línea |
| Farmacias Especializadas |
| Otros Canales de Distribución |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| Resto de Europa | |
| Asia-Pacífico | China |
| Japón | |
| India | |
| Corea del Sur | |
| Australia | |
| Resto de Asia-Pacífico | |
| Oriente Medio y África | CCG |
| Sudáfrica | |
| Resto de Oriente Medio y África | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur |
| Por Clase de Fármaco | Inhibidores del Sistema Renina-Angiotensina (SRA) (Inhibidores de la ECA, ARA) | |
| Inhibidores de SGLT2 | ||
| Antagonistas del Receptor de Mineralocorticoides y Antagonistas del Receptor de Endotelina | ||
| Terapias de Manejo de la Anemia (AEE, Inhibidores de HIF-PH) | ||
| Otros Medicamentos para Nefrología (Quelantes de Fosfato, Quelantes de Potasio, Inmunosupresores, Inhibidores del Complemento, Otros) | ||
| Por Indicación | Enfermedad Renal Crónica (ERC) | |
| Enfermedad Renal Diabética (ERD) | ||
| Enfermedades Renales Glomerulares y Autoinmunes | ||
| Lesión Renal Aguda (LRA) | ||
| Complicaciones Asociadas a la ERC y Enfermedad Renal Terminal (ERCT) | ||
| Por Vía de Administración | Oral | |
| Inyectable/Parenteral | ||
| Intravenoso | ||
| Subcutáneo | ||
| Otras Vías | ||
| Por Canal de Distribución | Farmacias Hospitalarias | |
| Farmacias Minoristas | ||
| Farmacias en Línea | ||
| Farmacias Especializadas | ||
| Otros Canales de Distribución | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| Japón | ||
| India | ||
| Corea del Sur | ||
| Australia | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | CCG | |
| Sudáfrica | ||
| Resto de Oriente Medio y África | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||


Preguntas Clave Respondidas en el Informe
¿Qué impulsa la demanda de medicamentos para nefrología?
La ERC afectó a 788 millones de adultos en todo el mundo en 2023, mientras que las brechas de diagnóstico y los factores de riesgo metabólico continúan ampliando la demanda de tratamiento.
¿Qué clase de medicamentos para nefrología crece más rápido?
Se prevé que los inhibidores de SGLT2 crezcan a una CAGR del 10,8% hasta 2031, respaldados por las guías de KDIGO para adultos elegibles con ERC.
¿Por qué se utilizan los inhibidores de SGLT2 en la enfermedad renal crónica?
KDIGO recomienda los inhibidores de SGLT2 para adultos elegibles con ERC independientemente del estado diabético, ampliando su potencial papel en la atención renal.
¿Qué región se expande más rápido en terapias renales?
Se proyecta que Asia-Pacífico crezca a una CAGR del 10,9% hasta 2031, respaldada por su gran carga de ERC y la mejora de la infraestructura de acceso.
¿Qué limita el acceso a los nuevos medicamentos para los riñones?
Los altos costos de las terapias y las estructuras de pago de la diálisis pueden restringir la adopción, particularmente en países de menores ingresos y entornos de pago agrupado.
¿Por qué son importantes las farmacias especializadas en la atención renal?
Las farmacias especializadas respaldan los medicamentos que requieren monitoreo, logística de cadena de frío, distribución restringida y servicios al paciente.
Última actualización de la página el:



