
Marktgröße und Marktanteil für Nephrologika
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 42.40 Milliarden US-Dollar |
| Marktgröße (2031) | 64.62 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 8.75 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Nephrologika von Mordor Intelligence
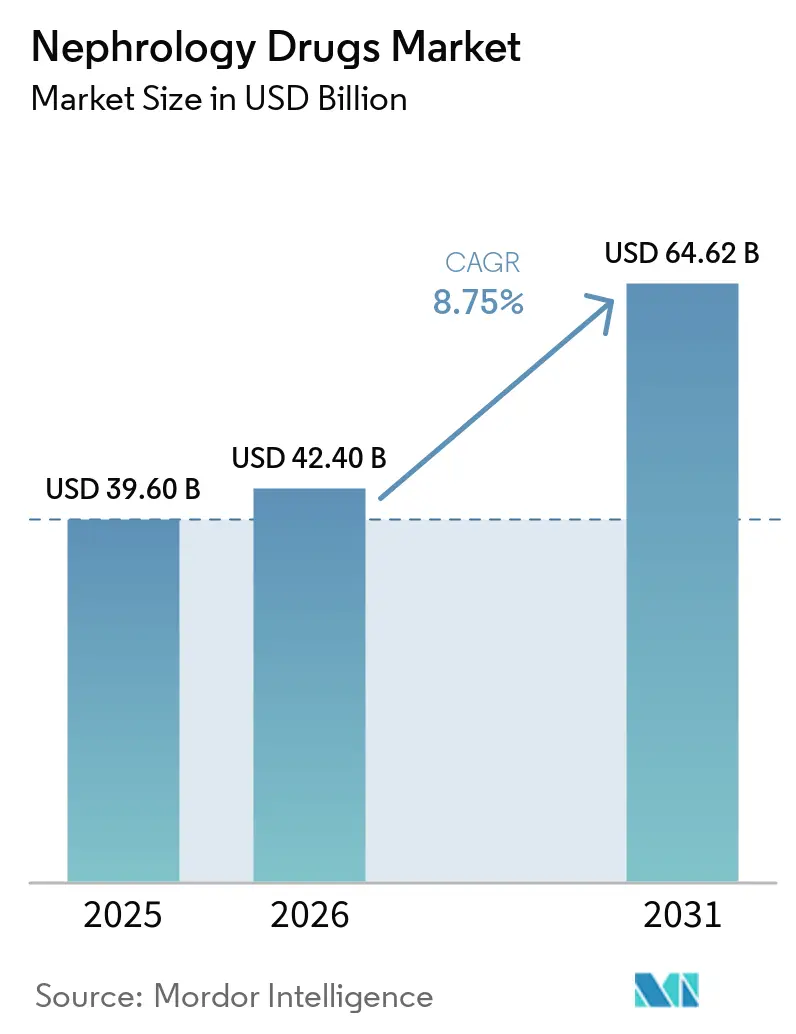
Die Marktgröße für Nephrologika wird voraussichtlich von 39,60 Milliarden USD im Jahr 2025 auf 42,40 Milliarden USD im Jahr 2026 steigen und bis 2031 64,62 Milliarden USD erreichen, mit einer CAGR von 8,75 % über den Zeitraum 2026–2031.
Die wachsende Belastung durch chronische Nierenerkrankungen vergrößert die behandelte Bevölkerung in etablierten und sich entwickelnden Gesundheitssystemen. Die Nierengesundheit hat auch auf den Agenden der öffentlichen Gesundheit einen höheren Stellenwert erlangt, was Screening- und Arzneimittelzugangsprogramme stärken kann. Die Behandlung verlagert sich von der Krankheitskontrolle mit etablierten Arzneimitteln hin zu einer früheren, mehrschichtigen kardiorenal ausgerichteten Versorgung. Unternehmen reagieren darauf, indem sie komplementäre Wirkmechanismen kombinieren und Therapien für spezifische Nierenerkrankungen entwickeln. Zugang, Erstattung und Anforderungen an den Wirksamkeitsnachweis werden weiterhin bestimmen, wo der Markt für Nephrologika am schnellsten wächst.
Wichtigste Erkenntnisse des Berichts
- Nach Wirkstoffklasse hielten RAS-Inhibitoren im Jahr 2025 einen Marktanteil von 31,8 % am Markt für Nephrologika, während SGLT2-Inhibitoren bis 2031 voraussichtlich mit einer CAGR von 10,8 % wachsen werden.
- Nach Indikation entfiel auf CKD im Jahr 2025 ein Anteil von 38,5 % an der Marktgröße für Nephrologika, während die diabetische Nierenerkrankung bis 2031 voraussichtlich mit einer CAGR von 10,6 % wachsen wird.
- Nach Verabreichungsweg hielten orale Formulierungen im Jahr 2025 einen Marktanteil von 72,4 % am Markt für Nephrologika, während die subkutane Verabreichung bis 2031 voraussichtlich mit einer CAGR von 10,2 % wachsen wird.
- Nach Vertriebskanal entfielen auf Einzelhandelsapotheken im Jahr 2025 42,7 % der Marktgröße für Nephrologika, während Spezialapotheken bis 2031 voraussichtlich mit einer CAGR von 10,5 % wachsen werden.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Globale Markttrends und Erkenntnisse für Nephrologika
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Zunehmende Belastung durch chronische Nierenerkrankungen und terminale Niereninsuffizienz | +2.5% | Global | Langfristig (≥ 4 Jahre) |
| Ausweitung des nierenschützenden Einsatzes von SGLT2-Inhibitoren über Diabetes hinaus | +1.8% | Global, angeführt von Nordamerika, EU, APAC | Mittelfristig (2–4 Jahre) |
| Früherkennung durch eGFR- und Albuminurie-Screening | +0.9% | Global, am stärksten in einkommensstarken Regionen | Mittelfristig (2–4 Jahre) |
| Belastung durch Komorbiditäten aus Alter, Diabetes, Bluthochdruck und Adipositas | +1.4% | Global, konzentriert in APAC und Nordamerika | Langfristig (≥ 4 Jahre) |
| Zunehmende Investitionen in Präzisionsnephrologie und Therapien für seltene Nierenerkrankungen | +0.7% | Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Digital unterstütztes Medikamentenmanagement zu Hause und im ambulanten Bereich | +0.4% | Nordamerika, Europa und wichtige APAC-Märkte | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Zunehmende Belastung durch chronische Nierenerkrankungen und terminale Niereninsuffizienz
Die chronische Nierenerkrankung[1]Global Burden of Disease Collaborators, „Globale, regionale und nationale Belastung durch chronische Nierenerkrankungen bei Erwachsenen, 1990–2023, und ihre zurechenbaren Risikofaktoren”, The Lancet betraf im Jahr 2023 weltweit 788 Millionen Erwachsene, verglichen mit 378 Millionen Erwachsenen im Jahr 1990. China verzeichnete 152 Millionen Fälle und Indien 138 Millionen Fälle, was die größten nationalen Patientenpools darstellt. Rund 30 % der betroffenen Personen hatten im Jahr 2023 keine bestätigte Diagnose in klinischen Unterlagen. Eine breitere Erkennung kann daher die Behandlungsnachfrage erhöhen, ohne dass ein Anstieg der Krankheitsinzidenz erforderlich ist. CKD verursachte im Jahr 2023 1,48 Millionen Todesfälle und war die neunthäufigste globale Todesursache. Eine eingeschränkte Nierenfunktion trug außerdem zu 11,5 % der kardiovaskulären Sterblichkeit bei, was die Arzneimittelentwicklung für verwandte Erkrankungen unterstützt.
Ausweitung des nierenschützenden Einsatzes von SGLT2-Inhibitoren über Diabetes hinaus
KDIGO erteilte SGLT2-Inhibitoren eine Empfehlung der Klasse 1A für Erwachsene mit CKD, die die eGFR-Kriterien erfüllen. Die Empfehlung gilt unabhängig vom Diabetesstatus und erweitert die relevante Verschreibungspopulation. Der Einsatz bei Personen ohne Diabetes ist über den Rahmen der Leitlinienempfehlung hinaus geblieben. Diese Lücke lässt Raum für Verschreibungswachstum, da Allgemeinmedizin, Kardiologie und Nephrologie die Leitlinien übernehmen. Die CONFIDENCE-Studie[2]Finerenon mit Empagliflozin bei chronischer Nierenerkrankung und Typ-2-Diabetes (CONFIDENCE-Studie), New England Journal of Medicine ergab, dass Finerenon plus Empagliflozin das Verhältnis von Albumin zu Kreatinin im Urin um 29 % stärker reduzierte als jedes Arzneimittel allein. Eine Kombinationsbehandlung kann den Einsatz komplementärer Arzneimittel im Markt für Nephrologika steigern.
Früherkennung durch eGFR- und Albuminurie-Screening
Nur 35 % der Menschen mit Diabetes erhielten im Jahr 2023 einen Albuminurie-Test, während der Test bei 4 % der Menschen mit Bluthochdruck durchgeführt wurde. Diese Ergebnisse zeigen, dass viele für eine medikamentöse Therapie in Frage kommende Personen durch Screening nicht identifiziert wurden. KDIGO empfiehlt die Verwendung sowohl der Urin-Albumin-Messung als auch der GFR-Beurteilung zur CKD-Diagnose. Dieser Ansatz erweitert die Erkennungsverantwortung über Nephrologen hinaus auf andere klinische Umgebungen. Point-of-Care-Kreatinin-Tests können die eGFR-Schätzung bei Hausarztbesuchen unterstützen. Eine frühere Diagnose kann den Zeitraum verlängern, in dem Patienten Nierenmedikamente und Überwachung erhalten.
Belastung durch Komorbiditäten aus Alter, Diabetes, Bluthochdruck und Adipositas
Hoher Nüchternblutzucker war im Jahr 2023 für 31,9 % der durch CKD verursachten behinderungsbereinigten Lebensjahre verantwortlich. Hoher systolischer Blutdruck trug 24,5 % bei, während ein hoher Body-Mass-Index 23,5 % beitrug. Diese Risikofaktoren treten häufig gemeinsam auf und können für einen Patienten mehrere Arzneimittel erfordern. Aktuelle Protokolle können einen SGLT2-Inhibitor, einen nichtsteroidalen MRA und einen RAS-Inhibitor kombinieren. Anämie- und Knochenmineralstoffwechsel-Arzneimittel können hinzugefügt werden, wenn CKD fortschreitet. KDIGO empfiehlt sequenzielle Behandlungsanpassungen auf der Grundlage von eGFR und Albuminurie, was den kontinuierlichen Arzneimitteleinsatz bei sich änderndem Schweregrad der Erkrankung unterstützt.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Kosten und Erstattungshürden für neuartige Nierentherapien | -1% | Global, am stärksten in LMICs und ESRD-Pauschalzahlungsmärkten | Mittelfristig (2–4 Jahre) |
| Lange und komplexe Anforderungen an klinische Studien mit Nierenergebnissen | -0.8% | Global | Langfristig (≥ 4 Jahre) |
| Fehler bei der Nierendosierung und Komplexität des Medikamentenmanagements | -0.5% | Global | Kurzfristig (≤ 2 Jahre) |
| Späte Diagnose, geringes Bewusstsein und ungleichmäßiger Zugang zu Spezialisten | -0.6% | APAC, Naher Osten und Afrika sowie Südamerika | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Kosten und Erstattungshürden für neuartige Nierentherapien
Das ESRD-Prospective-Payment-System von Medicare bündelt die meisten dialysebezogenen Arzneimittel in einer festen Tagespauschale. Einrichtungen können Kosten über der Pauschale entstehen, wenn sie neuere Behandlungen einsetzen. Die Transitional Drug Add-on Payment Adjustment bietet für 2 Jahre Unterstützung, bevor die Zahlung auf das Pauschalniveau zurückkehrt. Diese Änderung kann die Verschreibung für Leistungserbringer trotz eines etablierten Patientenbedarfs erschweren. Eine Analyse aus dem Jahr 2025 ergab, dass Kosten neuartige biologische und zielgerichtete Nierenmedikamente weitgehend auf einkommensstarke Länder beschränken. Die Zugangsungleichheit begrenzt den Markt für Nephrologika in Regionen mit erheblicher CKD-Belastung.
Lange und komplexe Anforderungen an klinische Studien mit Nierenergebnissen
Nierenstudien erfordern in der Regel einen anhaltenden eGFR-Rückgang, eine terminale Niereninsuffizienz oder renale und kardiovaskuläre Todesfälle als Endpunkte. Diese Ergebnisse erfordern große Kohorten und eine mehrjährige Nachbeobachtung, bevor ein Sponsor eine Zulassung beantragen kann. Die Entwicklungszeiträume können sich daher im Vergleich zu onkologischen oder kardiovaskulären Programmen um 3 bis 5 Jahre verlängern. Die Proteinuriereduktion hat Surrogatendpunkt-Zulassungen für Sparsentan und Tarpeyo bei IgAN unterstützt. Dieser Weg bleibt für die meisten CKD-Indikationen, die eGFR-basierte Endpunkte erfordern, nicht verfügbar. KDIGO hat ein gezieltes Update begonnen, das neuere Erkenntnisse zu SGLT2-Inhibitoren, GLP-1-basierten Therapien und nichtsteroidalen MRAs bei nicht-diabetischer CKD behandelt.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Wirkstoffklasse: SGLT2-Inhibitoren gestalten eine RAS-dominierte Marktlandschaft um
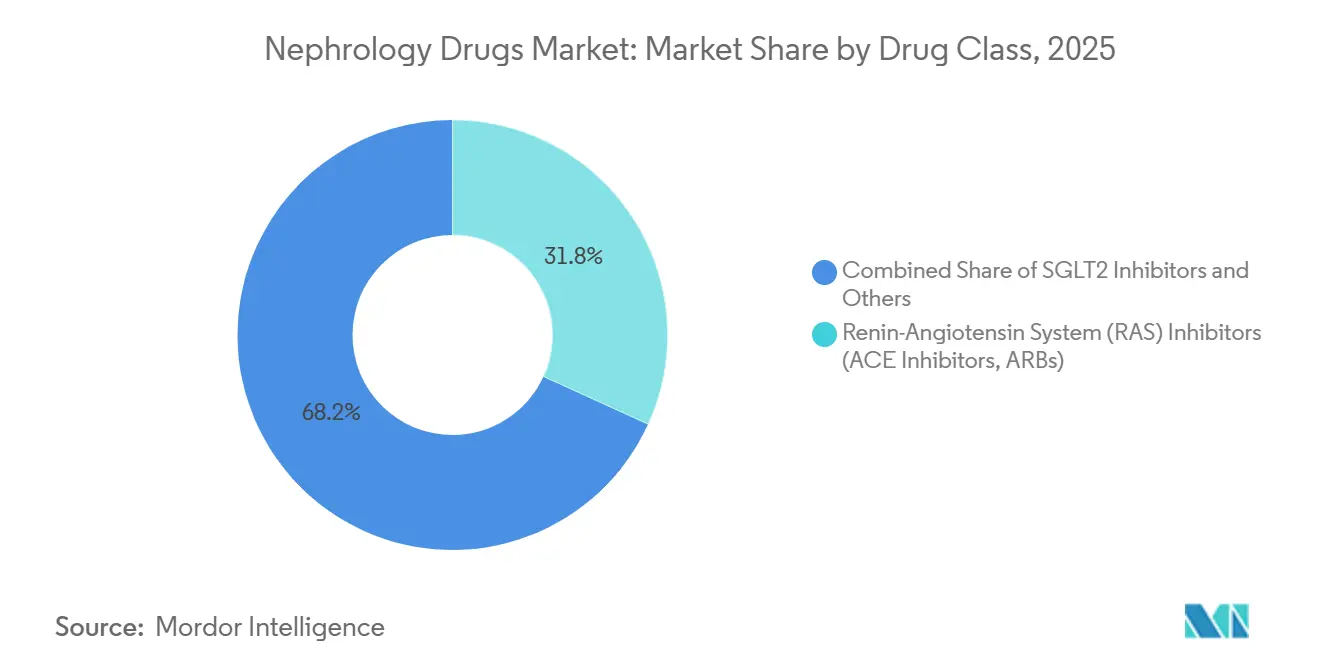
RAS-Inhibitoren hielten im Jahr 2025 einen Marktanteil von 31,8 % am Markt für Nephrologika. Ihre Position spiegelte den langjährigen Leitlinieneinsatz und die breite Verfügbarkeit von Generika bei hypertensiver und diabetischer Nephropathie wider. SGLT2-Inhibitoren werden voraussichtlich von 2026 bis 2031 mit einer CAGR von 10,8 % wachsen. Die Empfehlung der Klasse 1A von KDIGO unterstützt ihren Einsatz bei geeigneten Erwachsenen mit CKD, unabhängig vom Diabetesstatus. Eine langsamere Akzeptanz bei Patienten ohne Diabetes lässt einen klaren Weg für einen höheren Behandlungseinsatz offen. Die Nephrologika-Branche bewegt sich daher über eine ausschließlich auf RAS-Therapie ausgerichtete Marktlandschaft hinaus.
Die CONFIDENCE-Studie zeigte eine um 29 % stärkere Reduktion der Proteinurie durch Finerenon und Empagliflozin zusammen als durch jede Therapie allein. Das Ergebnis unterstützt Mehrklassen-Protokolle und erhöht den Arzneimitteleinsatz pro behandeltem Patienten. Anämietherapien umfassen erythropoesestimuliererende Wirkstoffe und HIF-Prolylhydroxylase-Inhibitoren. Vafseo[3]Akebia Therapeutics, „Akebia erhält FDA-Zulassung für Vafseo-Tabletten”, Akebia Therapeutics wurde im Januar 2025 in den Vereinigten Staaten nach der FDA-Zulassung im März 2024 kommerziell verfügbar. Phosphatbinder, Kaliumbinder, Immunsuppressiva und Komplementinhibitoren bleiben bei anderen Nierenerkrankungen wichtig. Zielgerichtete Biologika für seltene Nierenerkrankungen treten ebenfalls in eingeschränkte Vertriebsprogramme ein.


Nach Indikation: DKD als Wachstumsmotor innerhalb eines CKD-geführten Marktes
CKD entfiel im Jahr 2025 auf 38,5 % der Marktgröße für Nephrologika und war damit die größte Indikation. Die diabetische Nierenerkrankung wird voraussichtlich von 2026 bis 2031 mit einer CAGR von 10,6 % wachsen. Hoher Nüchternblutzucker trug im Jahr 2023 zu 31,9 % der durch CKD verursachten behinderungsbereinigten Lebensjahre bei. Diese Krankheitslast erklärt den starken Entwicklungsfokus auf die diabetische Nierenerkrankung. Novo Nordisk weitet Semaglutid auf Indikationen mit renalen Endpunkten in diesem Therapiebereich aus.
CKD verfügt über eine etablierte Behandlungspopulation und klar definierte pharmakotherapeutische Ansätze in mehreren klinischen Leitlinien. Moderate Zuwächse bei der Arzneimitteldurchdringung können daher aufgrund dieser Patientenbasis erhebliche Volumina erzeugen. Glomeruläre und Autoimmunerkrankungen umfassen IgAN, FSGS, primäre membranöse Nephropathie und Lupusnephritis. Die Behandlung verlagert sich von einer breiten Immunsuppression hin zu zielgerichteten Biologika und BTK-Inhibitor-Ansätzen. Proteinurie als von der FDA akzeptierter Surrogatendpunkt bei IgAN unterstützte Zulassungen für Sparsentan und Tarpeyo. Akute Nierenschädigungen bleiben auf unterstützende Pflege ausgerichtet, obwohl eine biomarkergesteuerte Frühintervention in der Entwicklung ist. ESRD- und CKD-Komplikationen bleiben durch Dialyseprogramme mit Anämie- und Mineralstoffwechselmanagement verbunden.
Nach Verabreichungsweg: Subkutane Formulierungen gewinnen gegenüber der dominierenden oralen Position
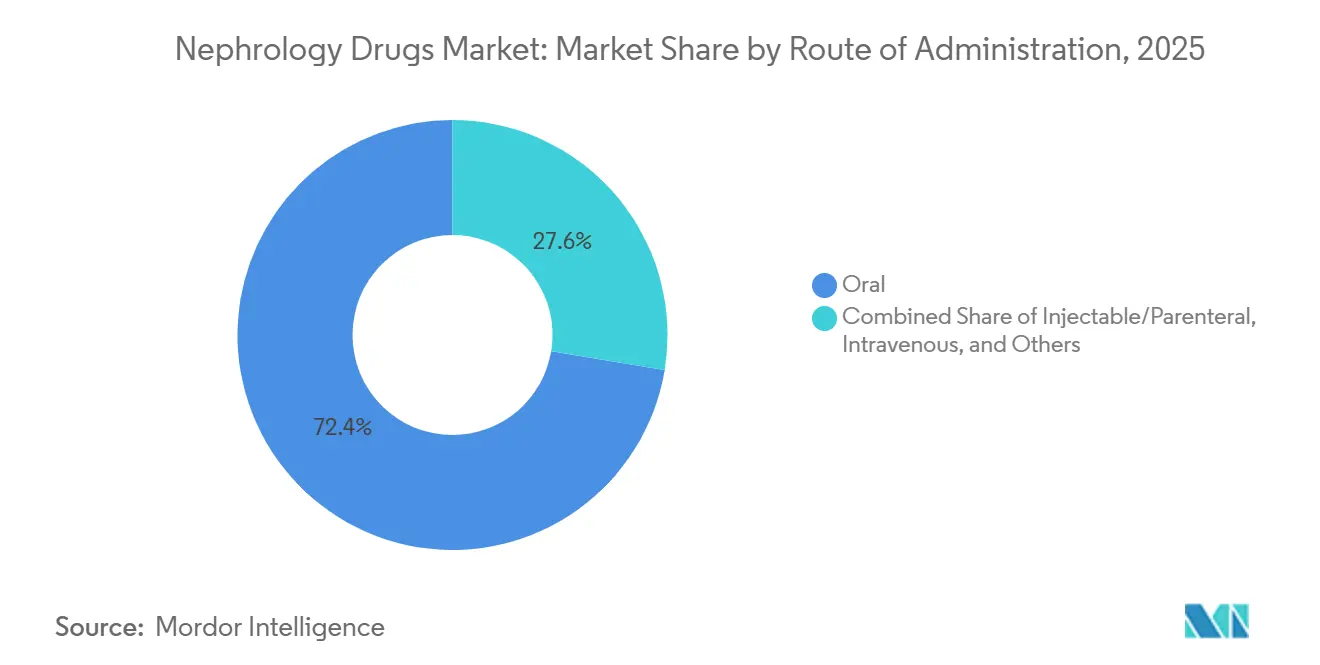
Orale Formulierungen hielten im Jahr 2025 einen Marktanteil von 72,4 % am Markt für Nephrologika. Einmal täglich einzunehmende SGLT2-Inhibitoren und RAS-Inhibitoren unterstützen diese führende Position im ambulanten und häuslichen Umfeld. Die subkutane Verabreichung wird voraussichtlich von 2026 bis 2031 mit einer CAGR von 10,2 % wachsen. Ihr Wachstum ist an Biologika für seltene Nierenerkrankungen gebunden, einschließlich Komplementinhibitoren und Anti-CD20-Wirkstoffe. Die subkutane Anwendung kann eine ambulante oder häusliche Alternative zur intravenösen Infusion bieten. Der Markt für Nephrologika behält auch einen erheblichen Bedarf an oraler Erhaltungstherapie.
Die intravenöse Verabreichung bleibt in vielen Dialysezentren Standard für erythropoesestimuliererende Wirkstoffe und Eisenergänzung. Zentrumsbasierte Arbeitsabläufe schaffen Wechselhürden, auch wenn orale HIF-PH-Inhibitoren verfügbar werden. Injizierbare und andere parenterale Wege dienen prozeduralen und akutmedizinischen Bedürfnissen, einschließlich der Induktionsbehandlung bei glomerulärer Erkrankung. Zielgerichtete Nierenmedikamente können in eingeschränkten Behandlungsumgebungen Premiumpreise erzielen. Die subkutane Verabreichung ist zu einer Designpriorität für die chronische Therapie bei fortgeschrittener CKD geworden. Beschleunigte Zulassungsanforderungen für Arzneimittel gegen glomeruläre Erkrankungen haben diesen Fokus in späten Entwicklungsprogrammen verstärkt.
Nach Vertriebskanal: Spezialapotheken gewinnen hochkomplexe Nierentherapien
Einzelhandelsapotheken hielten im Jahr 2025 einen Anteil von 42,7 % an der Marktgröße für Nephrologika. Ihre Position spiegelt die wiederkehrende Abgabe oraler CKD-Erhaltungsmedikamente in der Gemeinschaft wider. Spezialapotheken werden voraussichtlich von 2026 bis 2031 mit einer CAGR von 10,5 % wachsen. Biologische und Präzisionsmedikamente erfordern häufig klinisches Monitoring, Kühlkettenlogistik und Patientenunterstützung. Diese Anforderungen eignen sich für eingeschränkte Vertriebsprogramme, die von Spezialanbietern abgewickelt werden. Dieser Kanal gewinnt an Bedeutung, da die Nephrologika-Branche komplexe Nierentherapien übernimmt.
Krankenhausapotheken geben intravenöse erythropoesestimuliererende Wirkstoffe, gebündelte Dialysemedikamente und akute Nephrologiebehandlungen ab. Das ESRD-Pauschalzahlungssystem kann in diesem Umfeld kontinuierlichen Druck auf die Margen ausüben. Online-Apotheken gewinnen bei der Erhaltungstherapie für CKD und der Heimlieferung an Bedeutung. Digitale Adhärenz-Tools können Abgabehürden für Patienten mit eingeschränkter Mobilität oder Heimdialysebedarf reduzieren. Betreiber von Spezialapotheken müssen die URAC-Akkreditierungsanforderungen erfüllen. Diese Grundlage prägt die Eintrittsanforderungen und die Differenzierung unter Anbietern, die hochkomplexe Therapien abwickeln.
Geografische Analyse
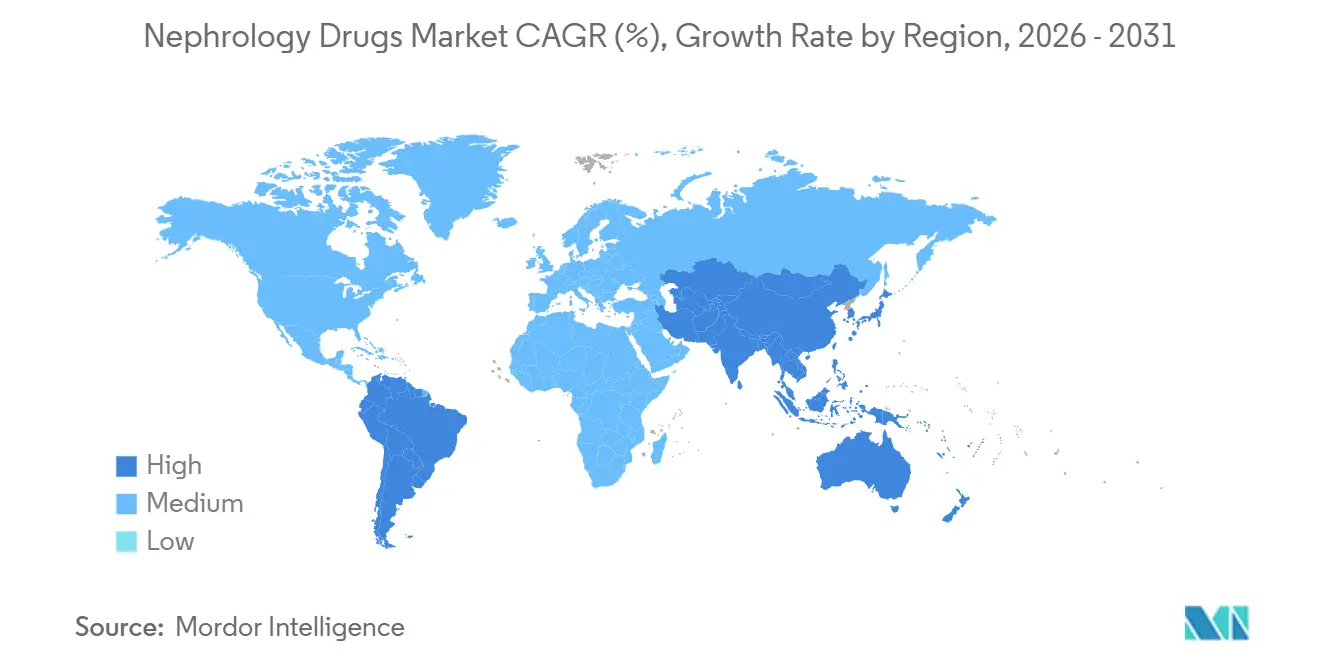
Nordamerika hielt im Jahr 2025 einen Marktanteil von 41,3 % am Markt für Nephrologika. Die Region profitiert von etablierten Nierenfachärzten, der Medicare-ESRD-Abdeckung und der frühen Übernahme empfohlener Therapien. Die Vereinigten Staaten bleiben der größte nationale Markt, da sich der Einsatz nach der Zulassung in ihrem Gesundheitssystem schnell entwickeln kann. Kerendia[4]Bayer AG, „Bayer Geschäftsbericht 2025” erzielte im Jahr 2025 einen globalen Umsatz von 829 Millionen EUR, entsprechend 936 Millionen USD. Kanada zeigte ähnliche Verschreibungsmuster, während Mexiko mit städtischer Adipositas und Diabetes wächst. Die gebündelte ESRD-Zahlungsstruktur von Medicare bleibt eine wichtige Einschränkung für neuartige Dialysemedikamente.
Europa folgt Nordamerika, unterstützt durch integrierte Nierenversorgungspfade in Deutschland, dem Vereinigten Königreich und Frankreich. Die Übernahme von Leitlinien hat den Einsatz von SGLT2-Inhibitoren bei CKD und Herzinsuffizienz unterstützt. Asien-Pazifik wird voraussichtlich von 2026 bis 2031 mit einer CAGR von 10,9 % wachsen. China und Indien hatten im Datensatz von 2023 jeweils 152 Millionen bzw. 138 Millionen CKD-Fälle. Japan verfügt über ein etabliertes Dialysesystem und war ein früher Anwender von HIF-PH-Inhibitoren zur Behandlung der renalen Anämie.
Japan verzeichnete 2,5 Millionen diagnostizierte CKD-Patienten, während Südkorea und Australien Screening-Initiativen ausweiten. Der Einsatz von SGLT2-Inhibitoren bei nicht-diabetischer CKD hat in Asien-Pazifik weiteres Entwicklungspotenzial. Die Entwicklung von Arzneimitteln gegen IgA-Nephropathie hat auch regionale Relevanz, da die Prävalenz höher ist als in westlichen Bevölkerungen. Naher Osten und Afrika sowie Südamerika bleiben Gebiete mit geringer Marktdurchdringung, die durch Erschwinglichkeit und Zugang zu Spezialisten eingeschränkt sind. Lateinamerika verzeichnete im Jahr 2023 eine altersstandardisierte CKD-Prävalenz von 15,4 %. Kostengünstigere SGLT2-Generika können einen volumengetriebenen Weg unterstützen, wenn Exklusivitäten auslaufen.

Wettbewerbslandschaft
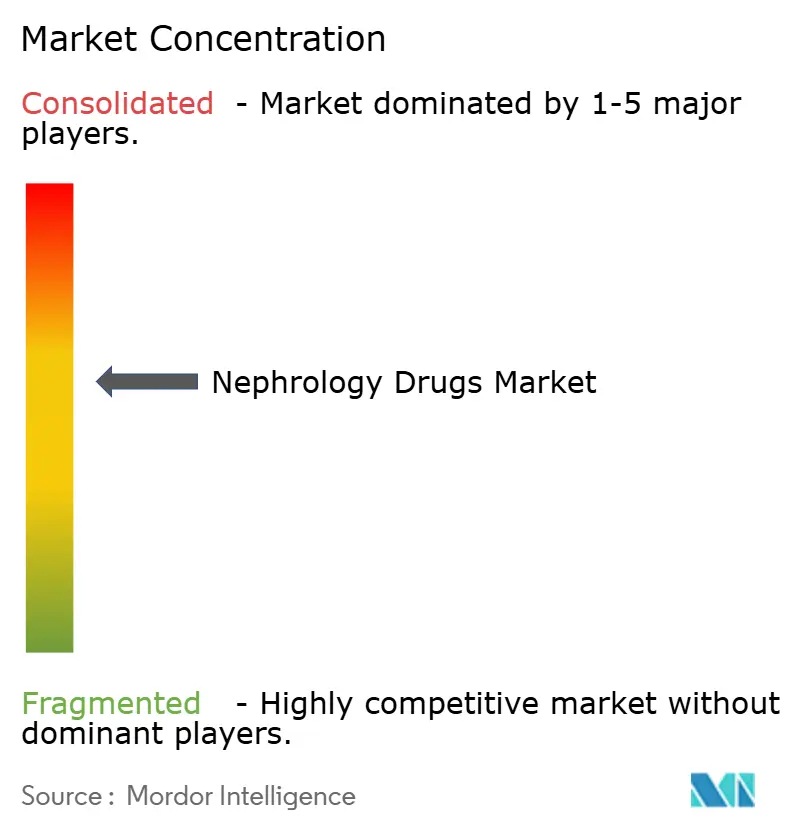
Der Markt für Nephrologika ist unter den großen Pharmaunternehmen mäßig konsolidiert, während die spezialisierte Nierenversorgung fragmentierter bleibt. AstraZeneca, Boehringer Ingelheim und Bayer verankern die kardiorenal ausgerichtete Behandlung durch etablierte und neuere Wirkmechanismen. Bayer meldete im Jahr 2025 einen Anstieg des Kerendia-Umsatzes um 79 % im Jahresvergleich. Diese Leistung folgte auf zusätzliche Belege und eine stärkere Leitlinienpositionierung für Finerenon. AstraZeneca entwickelt Baxdrostat und Zibotentan neben seiner Dapagliflozin-Produktlinie. Sein Ansatz unterstützt Kombinationsstudien über komplementäre Nierenmechanismen hinweg.
Farxiga verlor im Jahr 2026 die US-Exklusivität, was den Druck auf die Markenbehandlung mit SGLT2-Inhibitoren erhöhte. AstraZeneca richtet seinen Fokus auf neuere Wirkstoffe um, da der Generikawettbewerb die Kategorie verändert. Bayer präsentierte im Juni 2026 die vollständigen Phase-III-FIND-CKD-Ergebnisse für Finerenon bei nicht-diabetischer CKD. Die Ergebnisse unterstützten Pläne zur Ausweitung des Einsatzes auf verschiedene CKD-Ursachen. Travere erhielt im April 2026 die FDA-Zulassung für FILSPARI bei FSGS. Die Zulassung erfolgte über einen Surrogatendpunkt-Weg auf Basis der Proteinurie und stärkte die Position des Unternehmens bei seltenen Nierenerkrankungen.
Calliditas, jetzt Teil von Asahi Kasei, differenziert Nefecon weiterhin durch Biomarker-Belege bei IgAN. Akebia begann im August 2025 eine Vafseo-Nachmarktstudie mit einer großen Dialyseorganisation. Die Studie soll Belege für den Einsatz gegenüber ESA-Biosimilars aufbauen. Digitale Dosierungsoptimierung und biomarkergesteuerte Risikobewertung bleiben Bereiche ohne etablierten kommerziellen Standard. Die Wettbewerbsaktivität im Markt für Nephrologika ist daher am stärksten dort, wo zielgerichtete Therapien seltene Erkrankungen und ungedeckten Bedarf adressieren.
Marktführer in der Nephrologika-Branche
Bayer AG
Novartis AG
Pfizer Inc.
F. Hoffmann-La Roche Ltd
AbbVie Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Jüngste Branchenentwicklungen
- Juli 2026: Travere Therapeutics schloss eine exklusive Lizenzvereinbarung mit Everest Medicines für Civorebrutinib (EVER001), einen oralen kovalenten reversiblen BTK-Inhibitor, und zahlte 112,5 Millionen USD im Voraus mit bis zu 1,03 Milliarden USD an zusätzlichen Meilensteinzahlungen. Travere plant, Civorebrutinib bei primärer membranöser Nephropathie, immunvermittelter FSGS und Minimal-Change-Erkrankung zu untersuchen, und positioniert es als potenzielles Pipeline-in-a-Product bei immunvermittelten glomerulären Erkrankungen.
- Juni 2026: Bayer präsentierte die ersten vollständigen Ergebnisse der Phase-III-FIND-CKD-Studie zur Bewertung von Finerenon bei nicht-diabetischer CKD auf dem 63. ERA-Kongress in Glasgow. Eine vorab festgelegte Subgruppenanalyse bestätigte, dass Finerenon den Rückgang der Nierenfunktion im Vergleich zu Placebo bei Patienten mit hypertensiver Nephropathie verlangsamte, einer unterversorgten Population mit wenigen aktuellen leitliniengerechten Optionen.
- Juni 2026: Bayer veröffentlichte INFINITY-gepoolte Analysedaten in The Lancet auf dem 63. ERA-Kongress und bewertete Finerenon in CKD-Populationen mit und ohne Typ-2-Diabetes, was das kardiorenal schützende Profil des Arzneimittels über ein breiteres Spektrum von CKD-Ätiologien hinweg stärkte und Ambitionen zur Erweiterung der Zulassung unterstützte.
- Juni 2026: Chugai Pharmaceutical reichte einen japanischen Neuzulassungsantrag für FILSPARI (Sparsentan) bei IgAN ein, wobei Travere Therapeutics weiterhin für regulatorische und Umsatzmeilensteine sowie gestaffelte Lizenzgebühren berechtigt bleibt. Diese Einreichung erweitert die geografische Reichweite von Sparsentan auf Japan, einen wichtigen frühen Anwendermarkt für Nephrologie mit strengen regulatorischen Standards.


Umfang des globalen Berichts über den Markt für Nephrologika
Gemäß dem Umfang des Berichts sind Nephrologika pharmazeutische Therapien, die zur Prävention, Behandlung und Therapie von nierenbezogenen Erkrankungen eingesetzt werden, einschließlich chronischer Nierenerkrankung (CKD), diabetischer Nierenerkrankung (DKD), akuter Nierenschädigung (AKI), glomerulärer Erkrankungen und Komplikationen im Zusammenhang mit eingeschränkter Nierenfunktion. Diese Arzneimittel helfen, das Fortschreiten der Erkrankung zu verlangsamen, die Nierenfunktion zu erhalten, krankheitsbedingte Komplikationen wie Anämie und Elektrolytungleichgewichte zu behandeln und die klinischen Ergebnisse für Patienten mit akuten und chronischen Nierenerkrankungen zu verbessern. Fortschritte in der nephrologischen Therapie, einschließlich zielgerichteter und krankheitsmodifizierender Behandlungen, haben das Management von Nierenerkrankungen verbessert und das Risiko eines Fortschreitens zur terminalen Niereninsuffizienz (ESRD) verringert.
Der Markt für Nephrologika ist nach Wirkstoffklasse segmentiert in Renin-Angiotensin-System (RAS)-Inhibitoren (ACE-Inhibitoren, ARBs), SGLT2-Inhibitoren, Mineralokortikoidrezeptor-Antagonisten und Endothelinrezeptor-Antagonisten, Anämietherapien (erythropoesestimuliererende Wirkstoffe, HIF-PH-Inhibitoren) und sonstige Nephrologika (Phosphatbinder, Kaliumbinder, Immunsuppressiva, Komplementinhibitoren, Sonstige); nach Indikation in chronische Nierenerkrankung (CKD), diabetische Nierenerkrankung (DKD), glomeruläre und Autoimmun-Nierenerkrankungen, akute Nierenschädigung (AKI) und CKD-assoziierte Komplikationen und terminale Niereninsuffizienz (ESRD); nach Verabreichungsweg in Oral, Injizierbar/Parenteral, Intravenös, Subkutan und sonstige Wege; nach Vertriebskanal in Krankenhausapotheken, Einzelhandelsapotheken, Online-Apotheken, Spezialapotheken und sonstige Vertriebskanäle; und nach Geografie in Nordamerika, Europa, Asien-Pazifik, Naher Osten und Afrika sowie Südamerika. Der Marktbericht umfasst auch die geschätzten Marktgrößen und Trends für 17 Länder in den wichtigsten Regionen weltweit. Für jedes Segment werden Marktgröße und Prognose in Wert (USD) angegeben.
| Renin-Angiotensin-System (RAS)-Inhibitoren (ACE-Inhibitoren, ARBs) |
| SGLT2-Inhibitoren |
| Mineralokortikoidrezeptor-Antagonisten und Endothelinrezeptor-Antagonisten |
| Anämietherapien (erythropoesestimuliererende Wirkstoffe, HIF-PH-Inhibitoren) |
| Sonstige Nephrologika (Phosphatbinder, Kaliumbinder, Immunsuppressiva, Komplementinhibitoren, Sonstige) |
| Chronische Nierenerkrankung (CKD) |
| Diabetische Nierenerkrankung (DKD) |
| Glomeruläre und Autoimmun-Nierenerkrankungen |
| Akute Nierenschädigung (AKI) |
| CKD-assoziierte Komplikationen und terminale Niereninsuffizienz (ESRD) |
| Oral |
| Injizierbar/Parenteral |
| Intravenös |
| Subkutan |
| Sonstige Wege |
| Krankenhausapotheken |
| Einzelhandelsapotheken |
| Online-Apotheken |
| Spezialapotheken |
| Sonstige Vertriebskanäle |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Japan | |
| Indien | |
| Südkorea | |
| Australien | |
| Übriger Asien-Pazifik-Raum | |
| Naher Osten und Afrika | GCC |
| Südafrika | |
| Übriger Naher Osten und Afrika | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika |
| Nach Wirkstoffklasse | Renin-Angiotensin-System (RAS)-Inhibitoren (ACE-Inhibitoren, ARBs) | |
| SGLT2-Inhibitoren | ||
| Mineralokortikoidrezeptor-Antagonisten und Endothelinrezeptor-Antagonisten | ||
| Anämietherapien (erythropoesestimuliererende Wirkstoffe, HIF-PH-Inhibitoren) | ||
| Sonstige Nephrologika (Phosphatbinder, Kaliumbinder, Immunsuppressiva, Komplementinhibitoren, Sonstige) | ||
| Nach Indikation | Chronische Nierenerkrankung (CKD) | |
| Diabetische Nierenerkrankung (DKD) | ||
| Glomeruläre und Autoimmun-Nierenerkrankungen | ||
| Akute Nierenschädigung (AKI) | ||
| CKD-assoziierte Komplikationen und terminale Niereninsuffizienz (ESRD) | ||
| Nach Verabreichungsweg | Oral | |
| Injizierbar/Parenteral | ||
| Intravenös | ||
| Subkutan | ||
| Sonstige Wege | ||
| Nach Vertriebskanal | Krankenhausapotheken | |
| Einzelhandelsapotheken | ||
| Online-Apotheken | ||
| Spezialapotheken | ||
| Sonstige Vertriebskanäle | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Japan | ||
| Indien | ||
| Südkorea | ||
| Australien | ||
| Übriger Asien-Pazifik-Raum | ||
| Naher Osten und Afrika | GCC | |
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||


Im Bericht beantwortete Schlüsselfragen
Was treibt die Nachfrage nach Nephrologika an?
CKD betraf im Jahr 2023 weltweit 788 Millionen Erwachsene, während Diagnoselücken und metabolische Risikofaktoren die Behandlungsnachfrage weiter ausweiten.
Welche Wirkstoffklasse der Nephrologika wächst am schnellsten?
SGLT2-Inhibitoren werden bis 2031 voraussichtlich mit einer CAGR von 10,8 % wachsen, unterstützt durch KDIGO-Leitlinien für geeignete Erwachsene mit CKD.
Warum werden SGLT2-Inhibitoren bei chronischer Nierenerkrankung eingesetzt?
KDIGO empfiehlt SGLT2-Inhibitoren für geeignete Erwachsene mit CKD unabhängig vom Diabetesstatus und erweitert damit ihre potenzielle Rolle in der Nierenversorgung.
Welche Region wächst bei Nierentherapien am schnellsten?
Asien-Pazifik wird bis 2031 voraussichtlich mit einer CAGR von 10,9 % wachsen, unterstützt durch seine hohe CKD-Belastung und eine sich verbessernde Versorgungsinfrastruktur.
Was schränkt den Zugang zu neueren Nierenmedikamenten ein?
Hohe Therapiekosten und Dialyse-Zahlungsstrukturen können die Akzeptanz einschränken, insbesondere in einkommensschwächeren Ländern und Pauschalzahlungsumgebungen.
Warum sind Spezialapotheken in der Nierenversorgung wichtig?
Spezialapotheken unterstützen Arzneimittel, die Monitoring, Kühlkettenlogistik, eingeschränkten Vertrieb und Patientenservices erfordern.
Seite zuletzt aktualisiert am:



