
腎臓病治療薬市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 市場規模 (2026) | 42.40 十億米ドル |
| 市場規模 (2031) | 64.62 十億米ドル |
| Growth Rate (2026 - 2031) | 8.75 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる腎臓病治療薬市場分析
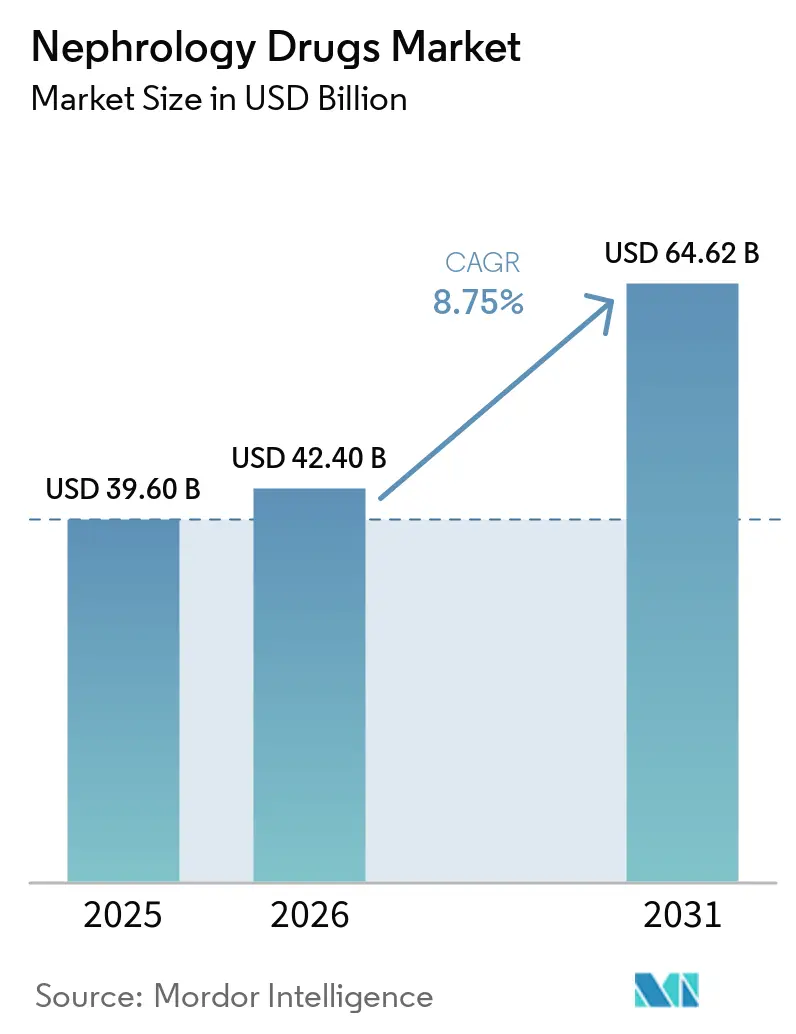
腎臓病治療薬市場規模は、2025年の39.60 ビリオン 米ドルから2026年には42.40 ビリオン 米ドルに増加し、2026年から2031年にかけてCAGR 8.75%で成長して2031年までに64.62 ビリオン 米ドルに達すると予測されています。
慢性腎臓病の負担の増大により、確立された医療システムおよび発展途上の医療システム全体で治療対象人口が拡大しています。腎臓の健康は公衆衛生上の課題としても優先度が高まっており、スクリーニングおよび医薬品アクセスプログラムの強化につながる可能性があります。治療は、確立された医薬品による疾患管理から、より早期の多層的な心腎ケアへとシフトしています。企業は補完的なメカニズムを組み合わせ、特定の腎疾患に対する治療法を開発することで対応しています。アクセス、償還、およびエビデンス要件が、腎臓病治療薬市場が最も急速に拡大する地域を引き続き決定づけるでしょう。
レポートの主要ポイント
- 薬剤クラス別では、RAS阻害薬が2025年の腎臓病治療薬市場シェアの31.8%を占め、SGLT2阻害薬は2031年までに10.8%のCAGRで成長すると予測されています。
- 適応症別では、CKDが2025年の腎臓病治療薬市場規模の38.5%を占め、糖尿病性腎臓病は2031年までに10.6%のCAGRで拡大すると予測されています。
- 投与経路別では、経口製剤が2025年の腎臓病治療薬市場シェアの72.4%を占め、皮下投与は2031年までに10.2%のCAGRで成長すると予測されています。
- 流通チャネル別では、小売局が2025年の腎臓病治療薬市場規模の42.7%を占め、専門薬局は2031年までに10.5%のCAGRで成長すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
世界の腎臓病治療薬市場のトレンドとインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 慢性腎臓病および末期腎不全の 負担の増大 | +2.5% | グローバル | 長期(4年以上) |
| 糖尿病を超えた腎保護的 SGLT2阻害薬使用の拡大 | +1.8% | グローバル(北米、欧州連合、アジア太平洋が主導) | 中期(2〜4年) |
| eGFRおよびアルブミン尿スクリーニングによる 早期発見 | +0.9% | グローバル(高所得地域で最も顕著) | 中期(2〜4年) |
| 高齢化、糖尿病、高血圧、 肥満の合併症負担 | +1.4% | グローバル(アジア太平洋および北米に集中) | 長期(4年以上) |
| 精密腎臓学および希少腎疾患治療薬への 投資増加 | +0.7% | 北米および欧州 | 中期(2〜4年) |
| デジタル対応の在宅および 外来服薬管理 | +0.4% | 北米、欧州、および主要アジア太平洋市場 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
慢性腎臓病および末期腎不全の負担の増大
慢性腎臓病[1]世界疾病負担共同研究者、「成人における慢性腎臓病の世界的・地域的・国別負担(1990年〜2023年)およびその帰属リスク因子」、The Lancetは2023年に世界で7億8,800万人の成人に影響を与え、1990年の3億7,800万人と比較して増加しました。中国では1億5,200万件、インドでは1億3,800万件の症例があり、最大の国別患者プールを形成しています。2023年には、罹患者の約30%が臨床記録において確定診断を受けていませんでした。したがって、より広範な検出は、疾患発生率の上昇を必要とせずに治療需要を増加させる可能性があります。CKDは2023年に148万人の死亡を引き起こし、世界の死因第9位にランクされました。腎機能障害はまた、心血管死亡率の11.5%に寄与しており、関連疾患全体にわたる医薬品開発を支持しています。
糖尿病を超えた腎保護的SGLT2阻害薬使用の拡大
KDIGOは、eGFR基準を満たすCKD成人患者に対してSGLT2阻害薬にグレード1Aの推奨を与えました。この推奨は糖尿病の有無にかかわらず適用され、関連する処方対象人口を拡大しています。糖尿病のない患者への使用は、ガイドライン推奨の範囲を超えたままとなっています。このギャップは、プライマリケア、循環器科、腎臓科がガイダンスを採用するにつれて処方の成長余地を残しています。CONFIDENCE試験[2]慢性腎臓病と2型糖尿病におけるフィネレノンとエンパグリフロジンの併用(CONFIDENCE試験)、New England Journal of Medicineでは、フィネレノンとエンパグリフロジンの併用が、いずれかの薬剤単独と比較して尿中アルブミン・クレアチニン比を29%多く低下させることが示されました。併用療法は腎臓病治療薬市場における補完的医薬品の使用を高める可能性があります。
eGFRおよびアルブミン尿スクリーニングによる早期発見
2023年には、糖尿病患者の35%のみがアルブミン尿検査を受け、高血圧患者では4%にとどまりました。これらの結果は、薬物療法の対象となる多くの人々がスクリーニングによって特定されていないことを示しています。KDIGOはCKD評価に尿中アルブミン測定とGFR評価の両方を使用することを推奨しています。このアプローチは、腎臓専門医を超えて他の臨床現場にも検出の責任を拡大します。ポイントオブケアのクレアチニン検査は、プライマリケア受診時のeGFR推定を支援できます。早期診断は、患者が腎臓薬と監視を受ける期間を延長する可能性があります。
高齢化、糖尿病、高血圧、肥満の合併症負担
高空腹時血漿グルコースは2023年のCKD障害調整生存年の31.9%を占めました。高収縮期血圧は24.5%、高体格指数は23.5%に寄与しました。これらのリスク因子はしばしば同時に発生し、1人の患者に複数の薬剤を必要とする場合があります。現在のプロトコルでは、SGLT2阻害薬、非ステロイド性MRA、およびRAS阻害薬を組み合わせることができます。CKDが進行するにつれて、貧血および骨ミネラル薬が追加される場合があります。KDIGOはeGFRおよびアルブミン尿に基づく逐次的な治療調整を推奨しており、疾患の重症度が変化するにつれて継続的な薬剤使用を支持しています。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 新規腎臓治療薬の高コストと 償還上の摩擦 | -1% | グローバル(低・中所得国およびESRDバンドル支払い市場で最も深刻) | 中期(2〜4年) |
| 長期にわたる複雑な 腎アウトカム試験要件 | -0.8% | グローバル | 長期(4年以上) |
| 腎用量エラーと 服薬管理の複雑性 | -0.5% | グローバル | 短期(2年以内) |
| 遅い診断、低い認知度、 および不均一な専門医へのアクセス | -0.6% | アジア太平洋、中東・アフリカ、 および南米 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
新規腎臓治療薬の高コストと償還上の摩擦
メディケアのESRD包括払いシステムは、透析関連薬のほとんどを固定日額支払いに組み込んでいます。施設は新しい治療法を使用する際に、バンドル支払いを超えるコストに直面する可能性があります。移行期薬剤追加支払い調整は、支払いがバンドル水準に戻る前の2年間サポートを提供します。この変更は、確立された患者ニーズがあるにもかかわらず、医療提供者にとって処方を困難にする可能性があります。2025年の分析では、コストが新規生物学的製剤および標的腎臓薬を主に高所得国に限定していることが示されました。このアクセスギャップは、CKD負担が大きい地域における腎臓病治療薬市場を制限しています。
長期にわたる複雑な腎アウトカム試験要件
腎臓試験では一般に、持続的なeGFR低下、末期腎臓病、または腎・心血管死をエンドポイントとして必要とします。これらのアウトカムは、スポンサーが承認を申請する前に大規模なコホートと複数年にわたる追跡調査を必要とします。その結果、開発タイムラインは腫瘍学または心血管プログラムと比較して3〜5年延長する可能性があります。タンパク尿の減少は、IgAN(IgA症)におけるスパルセンタンおよびTarpeyoの代替エンドポイント承認を支持しました。このルートは、eGFRベースのアウトカムを必要とするほとんどのCKD適応症では利用できないままです。KDIGOは、非糖尿病性CKDにおけるSGLT2阻害薬、GLP-1ベース療法、および非ステロイド性MRAに関する新しいエビデンスに対応した重点的な更新を開始しました。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
薬剤クラス別:SGLT2阻害薬がRAS主導の市場構造を再編
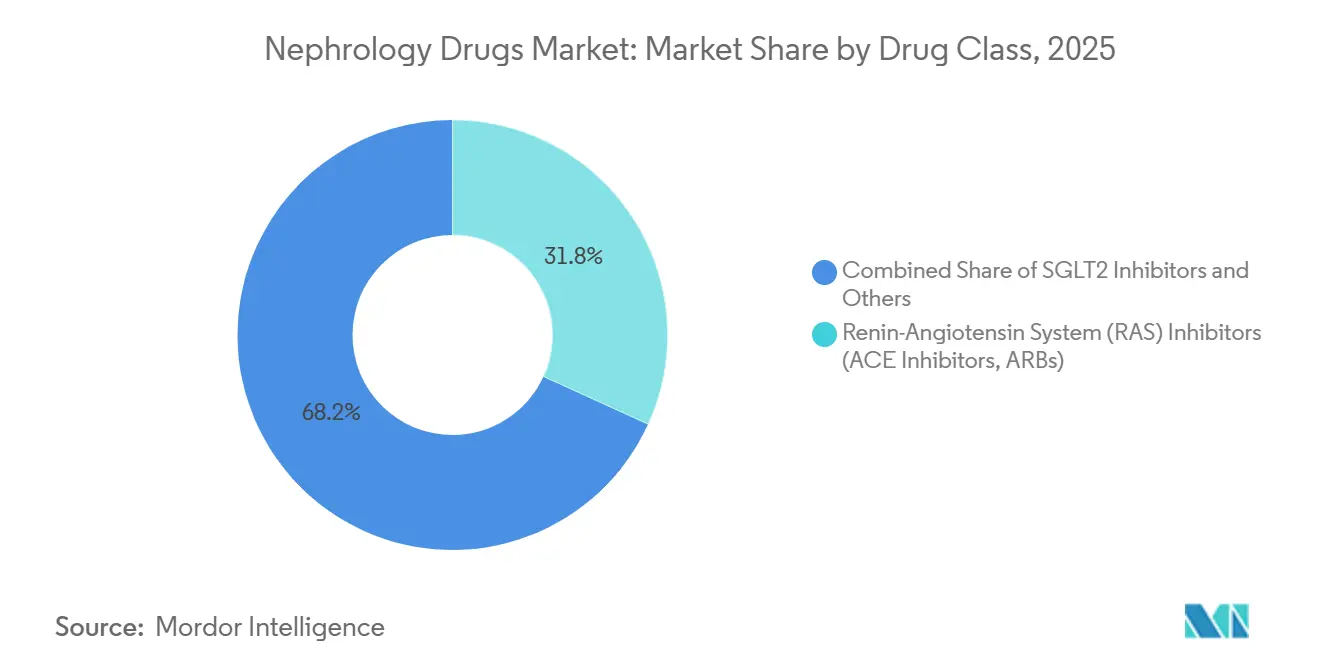
RAS阻害薬は2025年の腎臓病治療薬市場シェアの31.8%を占めました。その地位は、高血圧性および糖尿病性腎症における長年のガイドライン使用と広範なジェネリック医薬品の入手可能性を反映しています。SGLT2阻害薬は2026年から2031年にかけてCAGR 10.8%で成長すると予測されています。KDIGOのグレード1A推奨は、糖尿病の有無にかかわらず、適格なCKD成人患者への使用を支持しています。糖尿病のない患者における採用の遅れは、より高い治療使用への明確な経路を残しています。腎臓病治療薬産業は、したがってRAS療法のみを中心とした市場構造を超えて移行しています。
CONFIDENCE試験では、フィネレノンとエンパグリフロジンの併用が、いずれかの療法単独と比較してタンパク尿を29%多く低下させることが示されました。この結果は多剤クラスプロトコルを支持し、治療患者1人当たりの薬剤使用量を増加させます。貧血療法には赤血球造血刺激因子製剤(ESA)およびHIF-プロリルヒドロキシラーゼ阻害薬が含まれます。Vafseo[3]Akebia Therapeutics、「AkebiaがVafseoタブレットのFDA承認を取得」、Akebia Therapeuticsは、2024年3月のFDA承認後、2025年1月に米国で商業的に入手可能となりました。リン酸塩結合薬、カリウム結合薬、免疫抑制薬、および補体阻害薬は、他の腎疾患においても引き続き重要です。希少腎疾患向けの標的生物学的製剤も制限的な流通プログラムに参入しています。
注記: 個別セグメントのシェアはレポート購入後に入手可能


適応症別:CKD主導市場における成長エンジンとしてのDKD
CKDは2025年の腎臓病治療薬市場規模の38.5%を占め、最大の適応症となりました。糖尿病性腎臓病は2026年から2031年にかけてCAGR 10.6%で成長すると予測されています。高空腹時血漿グルコースは2023年のCKD障害調整生存年の31.9%に寄与しました。この疾患負担が糖尿病性腎臓病への強力な開発フォーカスを説明しています。Novo Nordiskはこの治療領域内でセマグルチドを腎アウトカム適応症に拡大しています。
CKDには確立された治療対象人口があり、複数の臨床ガイドラインにわたって明確に定義された薬物療法アプローチがあります。したがって、薬剤浸透率のわずかな向上でも、この患者基盤のために相当な量を生み出す可能性があります。糸球体疾患および自己免疫疾患には、IgA腎症(IgAN)、巣状分節性糸球体硬化症(FSGS)、原発性膜性腎症、およびループス腎炎が含まれます。治療は広範な免疫抑制から標的生物学的製剤およびBTK阻害薬アプローチへと移行しています。IgANにおけるFDA承認の代替エンドポイントとしてのタンパク尿は、スパルセンタンおよびTarpeyoの承認を支持しました。急性腎障害は支持療法を中心としていますが、バイオマーカーガイドによる早期介入が開発中です。ESRDおよびCKD合併症は、透析プログラムを通じた貧血およびミネラル代謝管理と引き続き関連しています。
投与経路別:皮下製剤が経口の優位的地位に迫る
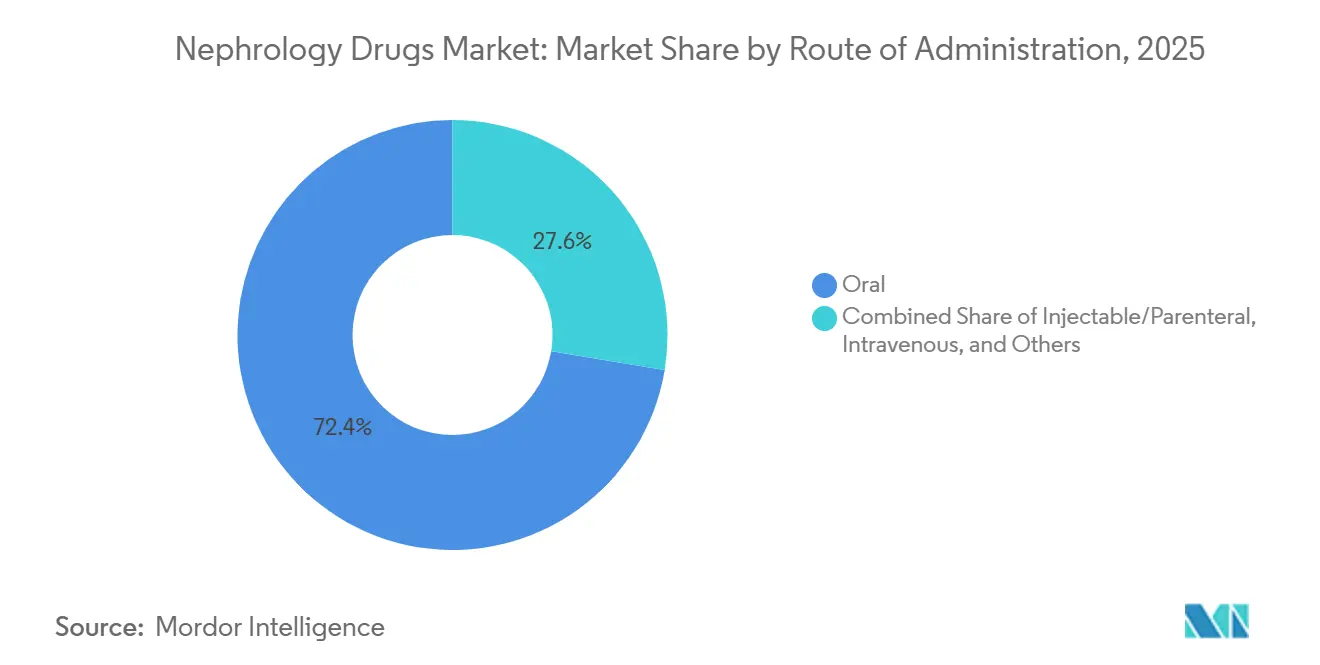
経口製剤は2025年の腎臓病治療薬市場シェアの72.4%を占めました。1日1回のSGLT2阻害薬およびRAS阻害薬が、外来および在宅環境におけるこの主導的地位を支持しています。皮下投与は2026年から2031年にかけてCAGR 10.2%で成長すると予測されています。その成長は、補体阻害薬や抗CD20製剤を含む希少腎疾患向け生物学的製剤と結びついています。皮下投与は静脈内点滴に代わる外来または在宅の選択肢を提供できます。腎臓病治療薬市場はまた、経口維持療法に対する相当なニーズを保持しています。
静脈内投与は、多くの透析センターでESAおよび鉄補充の標準的な方法として残っています。経口HIF-PHヒドロキシラーゼ阻害薬が利用可能になっても、センターベースのワークフローは切り替えの障壁を生み出しています。注射およびその他の非経口経路は、糸球体疾患の導入療法を含む処置的および急性ケアのニーズに対応しています。標的腎臓薬は制限された治療環境でプレミアム価格を持つ場合があります。皮下投与は進行したCKDにおける慢性療法の設計上の優先事項となっています。糸球体疾患薬の加速承認要件は、後期プログラムにおけるこのフォーカスを強化しています。
流通チャネル別:高複雑性腎臓療法を引き付ける専門薬局
小売薬局は2025年の腎臓病治療薬市場規模の42.7%を占めました。その地位は、経口CKD維持薬の定期的なコミュニティ調剤を反映しています。専門薬局は2026年から2031年にかけてCAGR 10.5%で成長すると予測されています。生物学的製剤および精密医薬品は、臨床モニタリング、コールドチェーン物流、および患者サポートを必要とすることが多いです。これらのニーズは、専門プロバイダーが担う制限的な流通プログラムに適しています。このチャネルは、腎臓病治療薬産業が複雑な腎臓療法を採用するにつれてより重要になっています。
病院薬局は静脈内ESA、バンドル透析薬、および急性腎臓科治療を調剤しています。ESRDバンドル支払いシステムは、この環境でのマージンに継続的な圧力をかける可能性があります。オンライン薬局は維持CKD治療および在宅配送において存在感を高めています。デジタル服薬遵守ツールは、移動が制限された患者や在宅透析ニーズを持つ患者の調剤障壁を軽減できます。専門薬局事業者はURACの認定要件を満たす必要があります。このベースラインは、高複雑性療法を扱うプロバイダー間の参入要件と差別化を形成しています。
地域分析
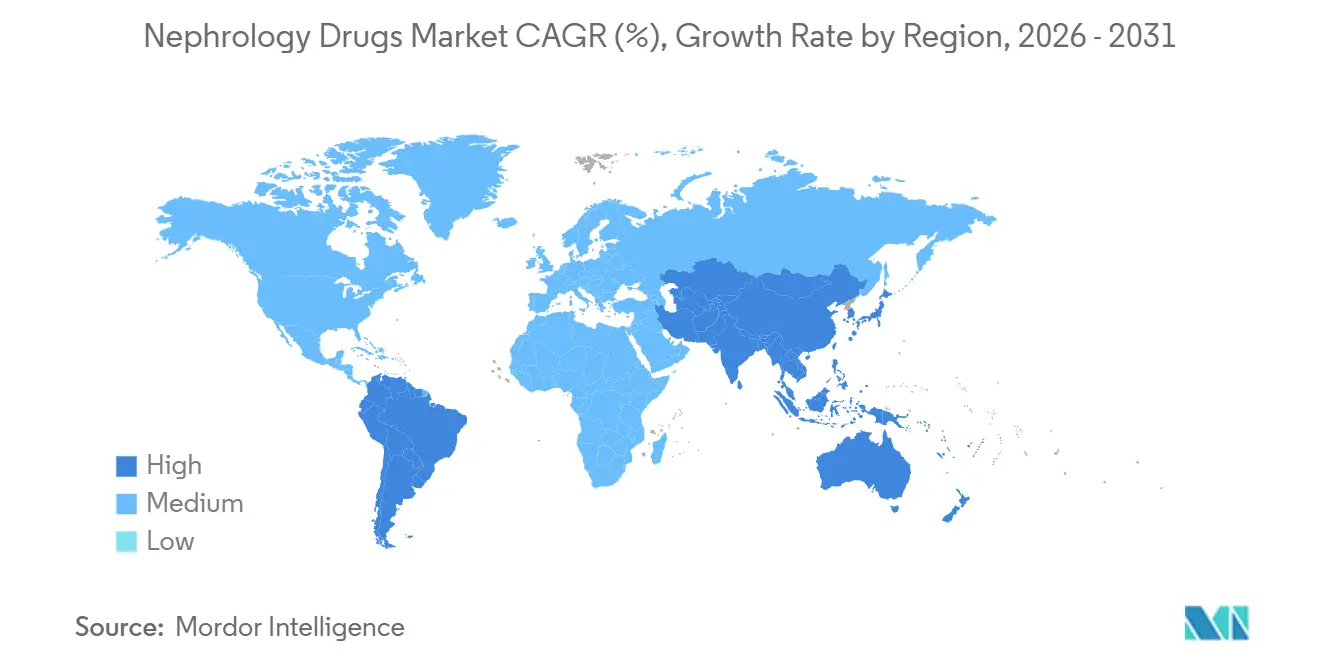
北米は2025年の腎臓病治療薬市場シェアの41.3%を占めました。この地域は、確立された腎臓専門医、メディケアのESRD保険適用、および推奨療法の早期採用から恩恵を受けています。米国は、承認後の使用がその医療システム内で迅速に発展できるため、最大の国別市場であり続けています。Kerendia[4]Bayer AG、「Bayer年次報告書2025年」は2025年に世界売上高で8億2,900万ユーロ(9億3,600万米ドル相当)を達成しました。カナダは同様の処方パターンを示し、メキシコは都市部の肥満と糖尿病とともに成長しています。メディケアのESRDバンドル支払い構造は、新規透析薬に対する重要な制約として残っています。
欧州は北米に次ぎ、ドイツ、英国、フランスにおける統合された腎臓ケアパスウェイに支えられています。ガイドラインの採用がCKDおよび心不全ケア全体でSGLT2阻害薬の使用を支持しています。アジア太平洋は2026年から2031年にかけてCAGR 10.9%で成長すると予測されています。中国とインドはそれぞれ2023年のデータセットで1億5,200万件と1億3,800万件のCKD症例を有していました。日本は確立された透析システムを持ち、腎性貧血治療のためのHIF-PHヒドロキシラーゼ阻害薬の早期採用国でした。
日本では250万人の診断済みCKD患者が記録され、韓国とオーストラリアはスクリーニングイニシアチブを拡大しています。非糖尿病性CKDにおけるSGLT2使用は、アジア太平洋全体でさらに発展する余地があります。IgA腎症の薬剤開発も、西洋人口よりも有病率が高いため、地域的な関連性があります。中東・アフリカおよび南米は、負担可能性と専門医へのアクセスによって制約された低浸透地域にとどまっています。ラテンアメリカでは2023年に年齢標準化CKD有病率が15.4%を記録しました。独占期限が切れるにつれて、低コストのSGLT2ジェネリック医薬品が数量主導の経路を支持する可能性があります。

競合環境
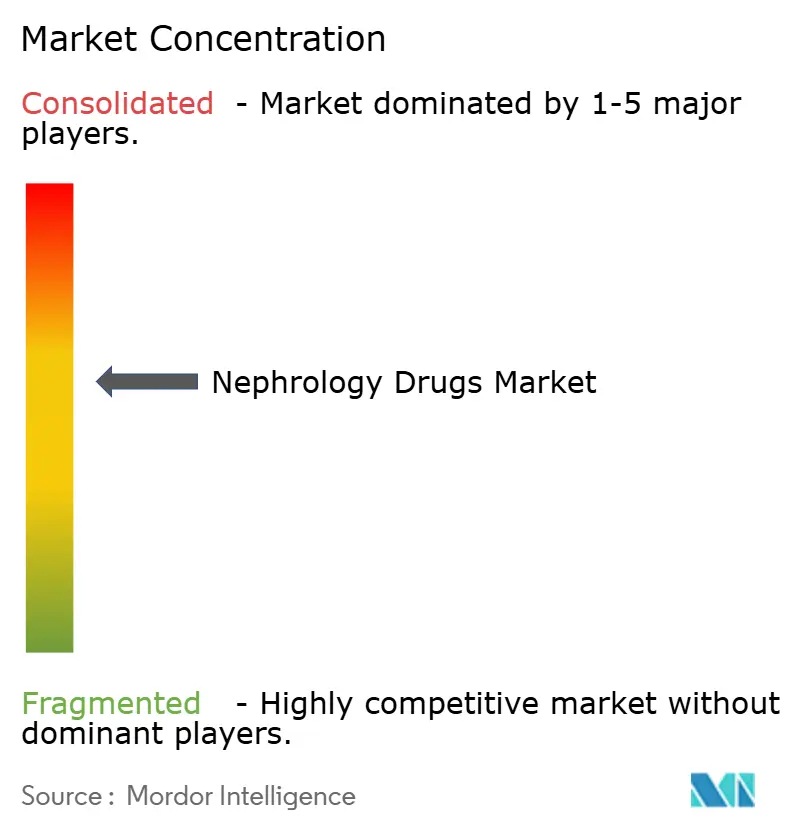
腎臓病治療薬市場は主要製薬企業間で中程度に集約されており、専門的な腎臓ケアはより分散しています。AstraZeneca、Boehringer Ingelheim、およびBayerは、確立されたメカニズムと新しいメカニズムを通じて心腎治療の中核を担っています。Bayerは2025年にKerendiaの売上高が前年比79%増加したと報告しました。この業績は、フィネレノンに対する追加エビデンスとより強力なガイドラインポジショニングに続くものでした。AstraZenecaはダパグリフロジンフランチャイズと並行してバクスドロスタットおよびジボテンタンを開発しています。そのアプローチは、補完的な腎メカニズム全体にわたる併用試験を支持しています。
Farxigaは2026年に米国での独占権を失い、ブランドSGLT2治療への圧力が増大しました。AstraZenecaは、ジェネリック競争がカテゴリーを変化させるにつれて、より新しい資産へとフォーカスを転換しています。Bayerは2026年6月に非糖尿病性CKDにおけるフィネレノンのFIND-CKD第III相試験の完全な結果を発表しましたこの結果は、CKDの原因全体にわたって使用を拡大する計画を支持しました。Travereは2026年4月にFSGSに対するFILSPARIのFDA承認を取得しました。この承認はタンパク尿代替エンドポイント経路を使用し、希少腎疾患における同社の地位を強化しました。
旭化成の一部となったCalliditasは、IgANにおけるバイオマーカーエビデンスを通じてNefeconの差別化を継続しています。Akebiaは2025年8月に大規模な透析組織とのVafseo市販後研究を開始しました。この研究は、ESAバイオシミラーに対する使用を支持するエビデンスを構築することを目的としています。デジタル投与最適化およびバイオマーカーガイドによるリスク評価は、確立された商業的標準のない分野として残っています。腎臓病治療薬市場における競合活動は、したがって標的療法が希少疾患と未充足ニーズに対応する分野で最も活発です。
腎臓病治療薬産業のリーダー企業
Bayer AG
Novartis AG
Pfizer Inc.
F. Hoffmann-La Roche Ltd
AbbVie Inc.
- *免責事項:主要選手の並び順不同

最近の業界動向
- 2026年7月:Travere Therapeuticsは、Everest Medicinesとcivorebrutinib(EVER001)(経口共有結合可逆的BTK阻害薬)の独占ライセンス契約を締結し、1億1,250万米ドルを前払いし、最大10億3,000万米ドルの追加マイルストーン支払いを行いました。Travereは、原発性膜性腎症、免疫介在性FSGS、および微小変化型疾患全体でcivorebrutinibを調査し、免疫駆動性糸球体疾患全体にわたる潜在的なパイプライン・イン・ア・プロダクとして位置付ける計画です。
- 2026年6月:Bayerはグラスゴーで開催された第63回ERA学会において、非糖尿病性CKDにおけるフィネレノンを評価するFIND-CKD第III相試験の最初の完全な結果を発表しました。事前に規定されたサブグループ分析により、フィネレノンが高血圧性腎症患者においてプラセボと比較して腎機能低下を遅らせることが確認され、現在のガイドライン指向の選択肢がほとんどない未充足の患者集団に対応しました。
- 2026年6月:Bayerは第63回ERA学会においてThe Lancetに2型糖尿病の有無にかかわらずCKD集団全体でフィネレノンを評価したINFINITYプール分析データを発表し、より広範なCKD病因スペクトル全体にわたる同薬の心腎保護プロファイルを強化し、適応拡大の目標を支持しました。
- 2026年6月:中外製薬はIgANにおけるFILSPAR(スパルセンタン)の日本新薬承認申請を提出し、Travere Therapeuticsは規制およびセールスマイルストーンと段階的ロイヤルティの受け取り資格を保持しています。この申請は、厳格な規制基準を持つ重要な早期採用腎臓科市場である日本へのスパルセンタンの地理的展開を拡大します。


世界の腎臓病治療薬市場レポートの調査範囲
レポートの調査範囲として、腎臓病治療薬とは、慢性腎臓病(CKD)、糖尿病性腎臓病(DKD)、急性腎障害(AKI)、糸球体疾患、および腎機能障害に関連する合併症を含む腎臓関連疾患の予防、管理、および治療に使用される医薬品療法を指します。これらの薬剤は、疾患の進行を遅らせ、腎機能を保持し、貧血や電解質不均衡などの疾患関連合併症を管理し、急性および慢性腎疾患患者の臨床アウトカムを改善するのに役立ちます。標的療法や疾患修飾療法を含む腎臓科治療薬の進歩により、腎臓病の管理が強化され、末期腎不全(ESRD)への進行リスクが低減されています。
腎臓病治療薬市場は、薬剤クラス別にレニン・アンジオテンシン系(RAS)阻害薬(ACE阻害薬、ARB)、SGLT2阻害薬、ミネラルコルチコイド受容体拮抗薬・エンドセリン受容体拮抗薬、貧血管理療法(ESA、HIF-PHヒドロキシラーゼ阻害薬)、およびその他の腎臓病治療薬(リン酸塩結合薬、カリウム結合薬、免疫抑制薬、補体阻害薬、その他)に分類されます。適応症別には、慢性腎臓病(CKD)、糖尿病性腎臓病(DKD)、糸球体・自己免疫性腎疾患、急性腎障害(AKI)、およびCKD関連合併症・末期腎不全(ESRD)に分類されます。投与経路別には、経口、注射・非経口、静脈内、皮下、およびその他の経路に分類されます。流通チャネル別には、病院薬局、小売薬局、オンライン薬局、専門薬局、およびその他の流通チャネルに分類されます。地域別には、北米、欧州、アジア太平洋、中東・アフリカ、および南米に分類されます。市場レポートはまた、世界の主要地域にわたる17カ国の推定市場規模とトレンドも対象としています。各セグメントについて、市場規模と予測が金額(米ドル)で提供されています。
| レニン・アンジオテンシン系(RAS)阻害薬(ACE阻害薬、ARB) |
| SGLT2阻害薬 |
| ミネラルコルチコイド受容体拮抗薬・エンドセリン受容体拮抗薬 |
| 貧血管理療法(ESA、HIF-PHヒドロキシラーゼ阻害薬) |
| その他の腎臓病治療薬(リン酸塩結合薬、カリウム結合薬、免疫抑制薬、補体阻害薬、その他) |
| 慢性腎臓病(CKD) |
| 糖尿病性腎臓病(DKD) |
| 糸球体・自己免疫性腎疾患 |
| 急性腎障害(AKI) |
| CKD関連合併症・末期腎不全(ESRD) |
| 経口 |
| 注射・非経口 |
| 静脈内 |
| 皮下 |
| その他の経路 |
| 病院薬局 |
| 小売薬局 |
| オンライン薬局 |
| 専門薬局 |
| その他の流通チャネル |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| スペイン | |
| その他の欧州 | |
| アジア太平洋 | 中国 |
| 日本 | |
| インド | |
| 韓国 | |
| オーストラリア | |
| その他のアジア太平洋 | |
| 中東・アフリカ | GCC |
| 南アフリカ | |
| その他の中東・アフリカ | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 |
| 薬剤クラス別 | レニン・アンジオテンシン系(RAS)阻害薬(ACE阻害薬、ARB) | |
| SGLT2阻害薬 | ||
| ミネラルコルチコイド受容体拮抗薬・エンドセリン受容体拮抗薬 | ||
| 貧血管理療法(ESA、HIF-PHヒドロキシラーゼ阻害薬) | ||
| その他の腎臓病治療薬(リン酸塩結合薬、カリウム結合薬、免疫抑制薬、補体阻害薬、その他) | ||
| 適応症別 | 慢性腎臓病(CKD) | |
| 糖尿病性腎臓病(DKD) | ||
| 糸球体・自己免疫性腎疾患 | ||
| 急性腎障害(AKI) | ||
| CKD関連合併症・末期腎不全(ESRD) | ||
| 投与経路別 | 経口 | |
| 注射・非経口 | ||
| 静脈内 | ||
| 皮下 | ||
| その他の経路 | ||
| 流通チャネル別 | 病院薬局 | |
| 小売薬局 | ||
| オンライン薬局 | ||
| 専門薬局 | ||
| その他の流通チャネル | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| インド | ||
| 韓国 | ||
| オーストラリア | ||
| その他のアジア太平洋 | ||
| 中東・アフリカ | GCC | |
| 南アフリカ | ||
| その他の中東・アフリカ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||


レポートで回答される主要な質問
腎臓病治療薬の需要を牽引しているものは何ですか?
CKDは2023年に世界で7億8,800万人の成人に影響を与え、診断ギャップと代謝リスク因子が治療需要を引き続き拡大しています。
最も急速に成長している腎臓病治療薬クラスはどれですか?
SGLT2阻害薬は、CKDの適格な成人患者に対するKDIGOガイダンスに支えられ、2031年までにCAGR 10.8%で成長すると予測されています。
なぜSGLT2阻害薬は慢性腎臓病に使用されるのですか?
KDIGOは糖尿病の有無にかかわらず適格なCKD成人患者にSGLT2阻害薬を推奨しており、腎臓ケアにおける潜在的な役割を拡大しています。
腎臓療法において最も急速に拡大している地域はどこですか?
アジア太平洋は、大きなCKD負担とアクセスインフラの改善に支えられ、2031年までにCAGR 10.9%で成長すると予測されています。
新しい腎臓薬へのアクセスを制限しているものは何ですか?
高い療法コストと透析支払い構造が採用を制限する可能性があり、特に低所得国やバンドル支払い環境において顕著です。
なぜ専門薬局は腎臓ケアにおいて重要なのですか?
専門薬局は、モニタリング、コールドチェーン物流、制限的な流通、および患者サービスを必要とする医薬品をサポートしています。
最終更新日:



