
Tamanho e Participação do Mercado de Gás Natural
Visão Geral do Mercado
| Período de Estudo | 2021 - 2031 |
|---|---|
| Volume do Mercado (2026) | 4.24 Trilhões de metros cúbicos |
| Volume do Mercado (2031) | 4.91 Trilhões de metros cúbicos |
| Growth Rate (2026 - 2031) | 2.96 % |
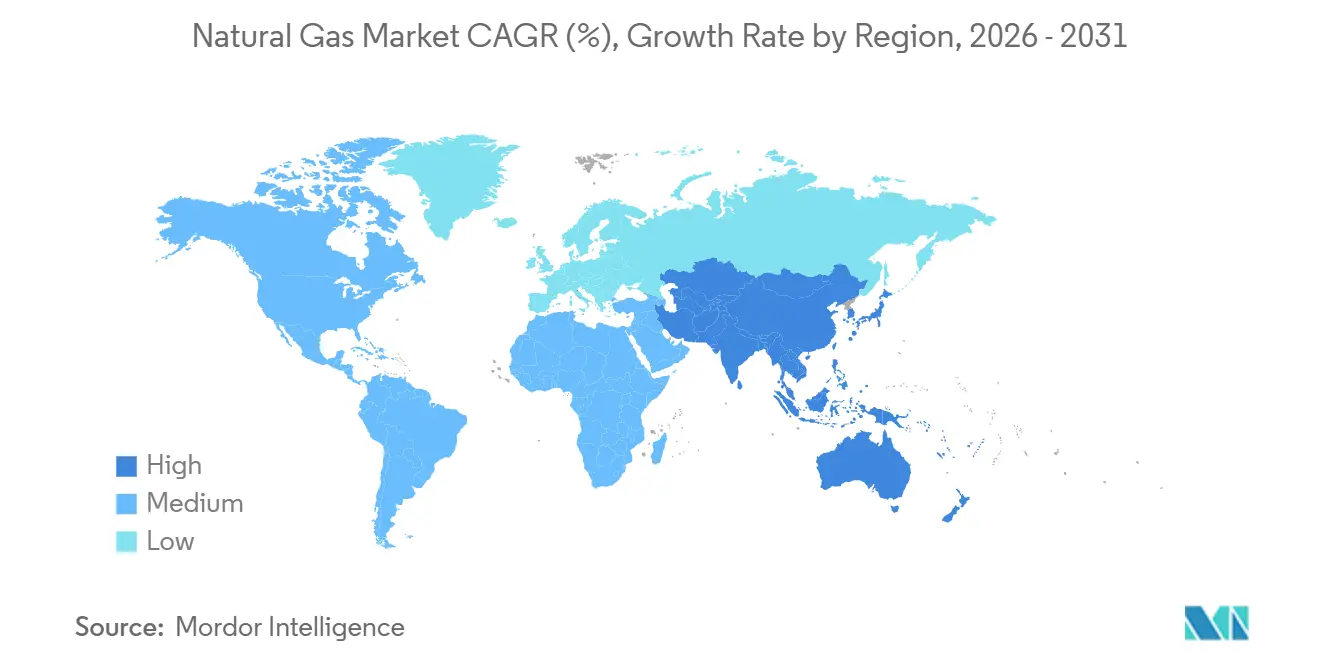
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
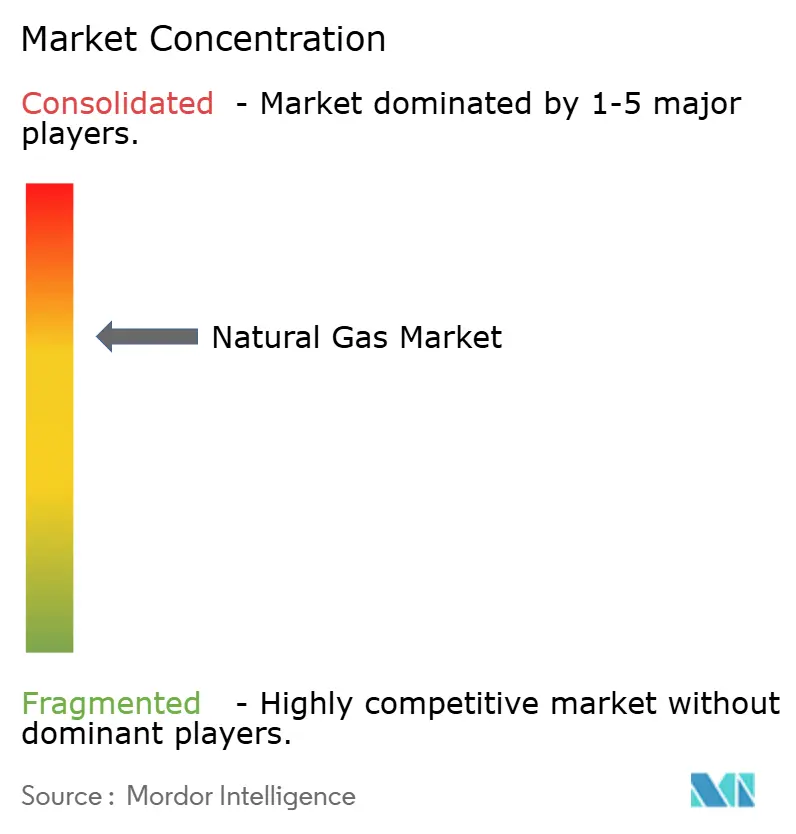
| Concentração do Mercado | Médio |
Principais jogadores
*Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. |
|
Análise do Mercado de Gás Natural pela Mordor Intelligence
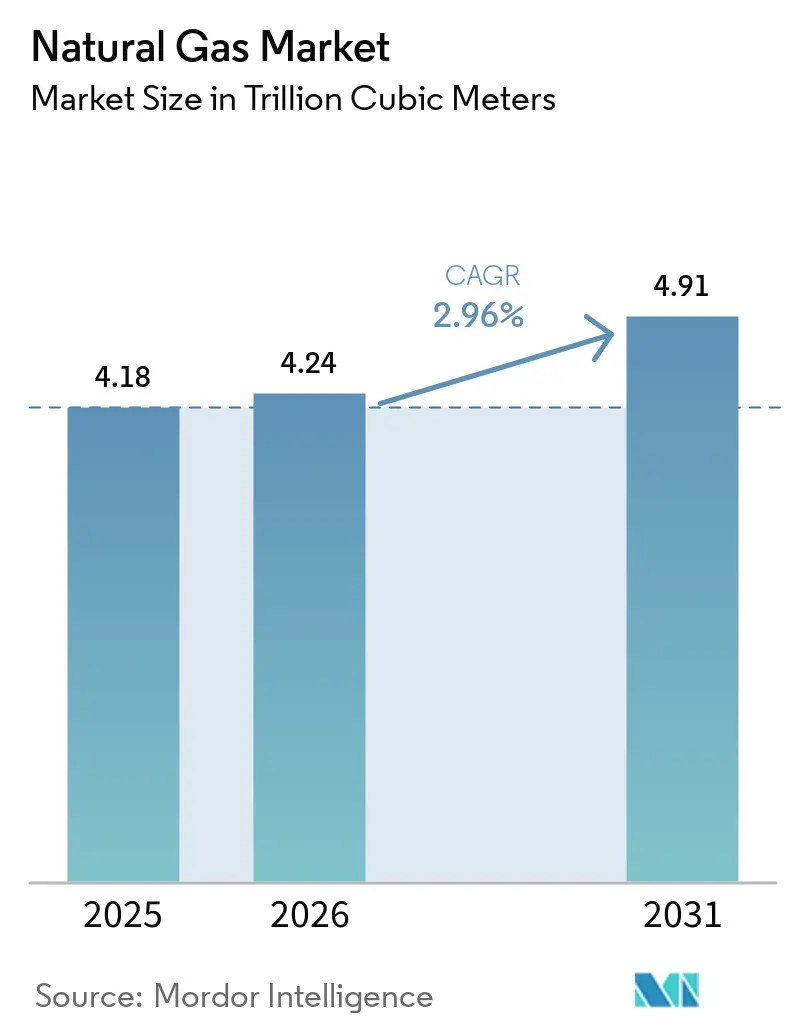
O tamanho do mercado de gás natural está projetado para se expandir de 4,18 trilhões de metros cúbicos em 2025 e 4,24 trilhões de metros cúbicos em 2026 para 4,91 trilhões de metros cúbicos até 2031, a um CAGR de 2,96% entre 2026 e 2031. As adições de capacidade a gás estão apoiando as redes com maior geração de energia renovável, enquanto o comércio de GNL está crescendo à medida que os compradores diversificam o fornecimento após interrupções no abastecimento. A industrialização no Sul e no Sudeste Asiático também está aumentando o uso de gás na manufatura e nos sistemas de energia. A implantação de energias renováveis e o armazenamento estão criando uma pressão de substituição mais forte na Europa e na América do Norte, o que separa os padrões de demanda nas economias maduras daqueles nas economias emergentes. O mercado de gás natural é, portanto, sustentado pela demanda industrial, pela infraestrutura de GNL e pelas necessidades de balanceamento de rede, embora sua taxa de crescimento seja moderada pela eletrificação e pelos investimentos em armazenamento. A concorrência é cada vez mais baseada nos termos de contratação de GNL, na confiabilidade do fornecimento, no desempenho em termos de metano e na capacidade de entregar capacidade rapidamente.
Principais Conclusões do Relatório
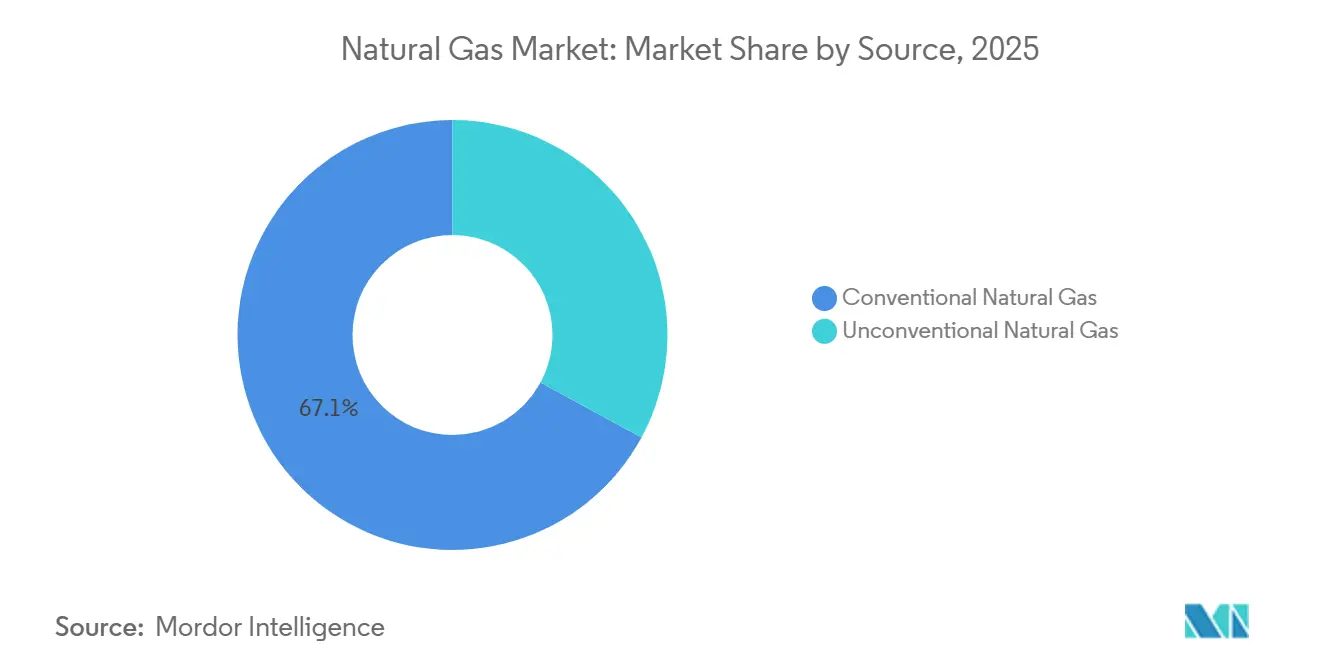
- Por fonte, o gás convencional detinha 67,1% da participação do mercado de gás natural em 2025, enquanto o gás não convencional tem previsão de crescer a um CAGR de 3,2% até 2031.
- Por usuário final, a geração de energia detinha 37,3% da participação do mercado de gás natural em 2025, enquanto o transporte tem previsão de se expandir a um CAGR de 5,3% até 2031.
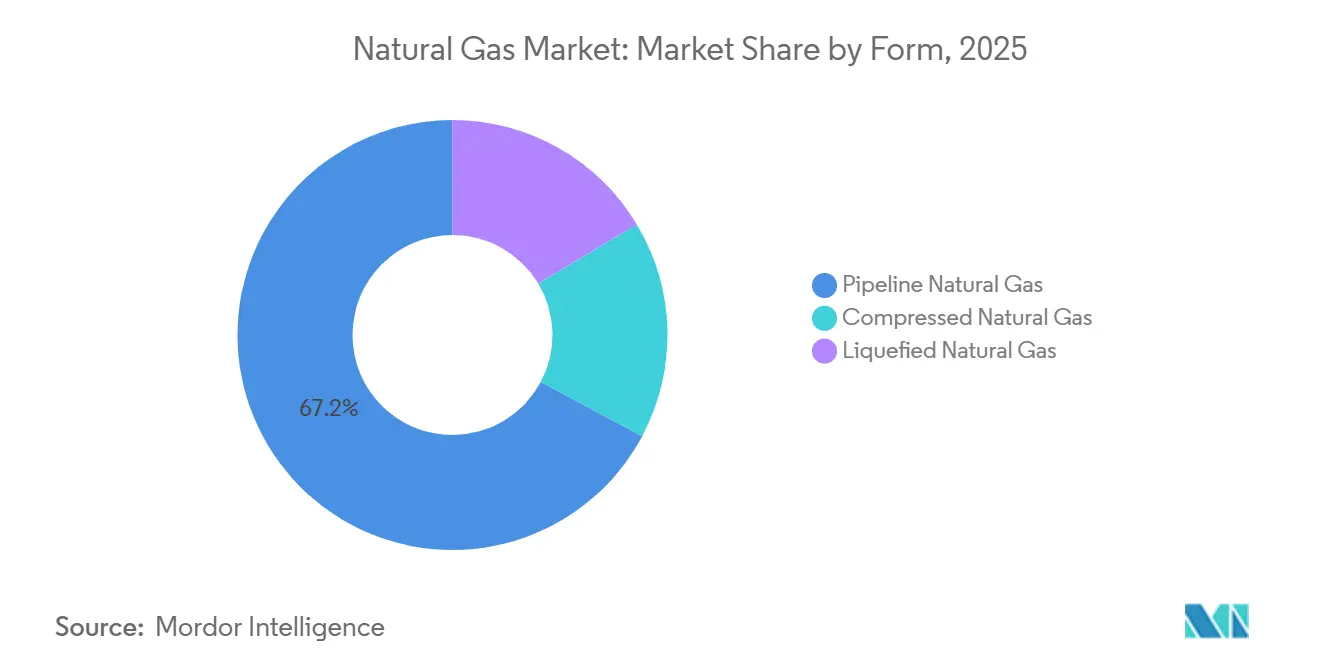
- Por forma, o gás por duto detinha 67,2% da participação do mercado de gás natural em 2025, enquanto o GNL tem previsão de avançar a um CAGR de 3,3% até 2031.
- Por geografia, a América do Norte detinha 27,4% da participação do mercado de gás natural em 2025, enquanto a Ásia-Pacífico tem previsão de avançar a um CAGR de 4,9% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Perspectivas do Mercado Global de Gás Natural
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Expansão da Infraestrutura de Importação de GNL na Ásia-Pacífico | +0.50% | Núcleo da APAC (China, Índia, Vietnã, Tailândia, Malásia, Singapura) | Curto prazo (≤ 2 anos) |
| Flexibilidade a Gás para Redes com Alta Participação de Renováveis | +0.40% | Global, com maior intensidade na América do Norte e na UE | Médio prazo (2–4 anos) |
| Demanda de Energia de Data Centers e Inteligência Artificial | +0.40% | América do Norte como primária, com expansão para APAC e MEA | Médio prazo (2–4 anos) |
| Contratação de GNL com Destino Flexível | +0.20% | Rotas de comércio global de GNL; redirecionamento do Atlântico para o Pacífico | Curto prazo (≤ 2 anos) |
| Substituição de Petróleo por Gás no Oriente Médio | +0.20% | Oriente Médio e África; nacional, com intensidade na Arábia Saudita e nos Emirados Árabes Unidos | Longo prazo (≥ 4 anos) |
| Diferenciação de Desempenho em Metano na Aquisição de Gás | +0.10% | Importadores da UE, exportadores norte-americanos; impacto secundário na APAC | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Expansão da Infraestrutura de Importação de GNL na Ásia-Pacífico: A Corrida por Capacidade Molda a Demanda Regional
A infraestrutura de importação de GNL na Ásia-Pacífico está ampliando a base para o consumo regional de gás. Em 2025, 20 projetos de importação de GNL entraram em operação em 13 mercados, e a Ásia respondeu por 22,2 milhões de toneladas por ano de nova capacidade de regaseificação[1]International Gas Union, "World LNG Report 2026," International Gas Union, igu.org.. A China adicionou 15,1 mtpa de capacidade, enquanto a Índia atingiu 52,5 mtpa e se tornou o quarto maior mercado de regaseificação de GNL. Gas Malaysia, Tokyo Gas e VTTI assinaram um acordo de desenvolvimento em junho de 2026 para uma unidade flutuante de armazenamento e regaseificação de 6 mtpa em Kedah, Malásia[2]Gas Malaysia Berhad, "Gas Malaysia Advances Strategic LNG Infrastructure in Northern Peninsular with Tokyo Gas and VTTI," Gas Malaysia Berhad, gasmalaysia.com.. Esses terminais incentivam um volume mínimo de movimentação porque os ativos de regaseificação têm custos fixos e exigem arranjos de fornecimento de longo prazo. O mercado de gás natural ganha uma base de demanda de GNL mais duradoura quando as concessionárias adicionam capacidade de importação e negociam fornecimento certificado para uso de longo prazo.
Flexibilidade a Gás para Redes com Alta Participação de Renováveis: De Carga de Base a Âncora da Rede
A geração a gás é cada vez mais utilizada para suporte à rede, e não apenas para fornecimento de carga de base. A capacidade de geração a gás em desenvolvimento ou planejada nos EUA mais do que triplicou em 2025, atingindo 252 GW, à medida que os sistemas de energia se preparavam para o desligamento de usinas a carvão e o aumento da geração renovável. A GE Vernova demonstrou uma configuração de condensador síncrono de turbina a gás que fornece estabilidade à rede sem produzir eletricidade[3]GE Vernova, "Synchronicity: In Sunbelt States, Gas Turbines and Solar Power Are Being Used Together in an Entirely Original Way," GE Vernova News, gevernova.com.. A usina de motores a gás da Tornion Voima iniciou operação comercial na Finlândia em abril de 2026 como capacidade de balanceamento de resposta rápida para uma rede com alta participação de renováveis. A Siemens Energy comprometeu 1 bilhão de USD em 2026 para expandir a capacidade de fabricação de turbinas a gás nos EUA, demonstrando demanda contínua por equipamentos de geração flexíveis. Esse papel sustenta o mercado de gás natural, onde as renováveis exigem recursos capazes de responder rapidamente às mudanças nas condições de carga e geração.
Demanda de Energia de Data Centers e Inteligência Artificial: O Gás Atrás do Medidor Cria uma Nova Classe de Demanda
O crescimento dos data centers está criando uma nova fonte de demanda de gás para geração de energia no local. Mais de um terço do crescimento no desenvolvimento de energia a gás nos EUA em 2025 estava vinculado ao fornecimento de energia para data centers. A Cleanview identificou projetos atrás do medidor representando 50 GW, e 90% desses projetos foram anunciados em 2025. O Berkeley Lab espera que a demanda de eletricidade dos data centers aumente 74 GW, chegando a 132 GW até 2029, podendo atingir até 12% do consumo dos EUA. As longas filas de interconexão das concessionárias estão incentivando os operadores a buscar geração direta em vez de aguardar novas conexões à rede. O mercado de gás natural poderá enfrentar uma demanda mais apertada de gás de alimentação nas regiões produtoras dos EUA se instalações de data centers de longa duração dependerem de geração a gás.
Contratação de GNL com Destino Flexível: O Comércio à Vista Reconfigura a Formação de Preços
Os contratos de GNL com destino flexível estão mudando a forma como os compradores respondem a interrupções no fornecimento. Os contratos sem destino fixo respondem por quase metade dos volumes de GNL contratados, apoiados por acordos vinculados ao Henry Hub dos EUA. Durante a interrupção no Estreito de Ormuz no início de 2026, 40% dos volumes globais de GNL foram negociados à vista para limitar o efeito imediato sobre os preços. As exportações de GNL dos EUA atingiram 32,15 milhões de toneladas no primeiro semestre de 2026, alta de 28% em relação ao ano anterior. Portfólios flexíveis podem combinar compras de curto prazo com acordos de longo prazo e redirecionar cargas para onde são necessárias. O mercado de gás natural está se tornando mais responsivo a interrupções, embora os compradores permaneçam expostos a preços à vista mais elevados quando o fornecimento está concentrado.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Substituição por Energia Renovável, Armazenamento e Hidroeletricidade | -0.40% | Europa como primária, América do Norte como secundária, APAC emergente | Médio prazo (2–4 anos) |
| Volatilidade dos Preços do GNL e Restrições de Acessibilidade | -0.30% | Importadores globais de GNL; maior exposição no Sul e Sudeste Asiático | Curto prazo (≤ 2 anos) |
| Gargalos em Dutos, Armazenamento e Regaseificação | -0.20% | América do Norte (Permian, Nordeste), com expansão para a entrega global de GNL | Médio prazo (2–4 anos) |
| Concorrência por Gás de Alimentação entre Exportações de GNL e Carga de Energia Doméstica | -0.10% | Costa do Golfo dos EUA, Catar, Austrália | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Substituição por Energia Renovável, Armazenamento e Hidroeletricidade: Competindo pela Carga de Base
As renováveis, o armazenamento e a hidroeletricidade estão reduzindo a demanda de gás de forma mais evidente nos sistemas de energia maduros. A capacidade instalada de renováveis nos EUA está projetada para superar a capacidade de geração a gás até abril de 2027, enquanto a energia solar de grande escala cresceu 23,9% em relação ao ano anterior no primeiro trimestre de 2026[4]International Energy Agency, "Gas Market Report, Q1-2026," International Energy Agency, iea.org.. A capacidade global de armazenamento de energia de longa duração aumentou 49% em 2025, intensificando a concorrência pela demanda de pico e balanceamento. A Agência Internacional de Energia espera que a demanda de gás na Europa decline 2% em 2026 com a continuidade das adições de renováveis e das medidas de eficiência. Os sistemas de baterias concorrem com as usinas a gás porque ambos desempenham funções de flexibilidade e atendimento à carga de pico. Essa restrição limita o mercado de gás natural nos setores de energia da OCDE, mesmo que a demanda continue crescendo nas economias emergentes.
Volatilidade dos Preços do GNL e Restrições de Acessibilidade: Choques no Mercado à Vista Deslocam a Demanda Sensível a Preços
A volatilidade dos preços do GNL pode limitar o uso de gás entre os compradores sensíveis a preços. O preço à vista JKM atingiu 18 USD/MMBtu em abril de 2026 após uma interrupção no fornecimento no Oriente Médio. A China reduziu as importações de GNL em 10,6% em 2025, enquanto a produção doméstica de gás aumentou 15 bilhões de metros cúbicos e as importações por duto se expandiram. Preços mais elevados de GNL podem incentivar a substituição por carvão e petróleo no Sul e Sudeste Asiático e adiar a transição planejada do carvão para o gás. Restrições em dutos, armazenamento e regaseificação podem agravar esse efeito ao limitar a entrega mesmo quando o fornecimento está disponível. O mercado de gás natural permanece exposto quando os importadores não conseguem absorver preços à vista elevados ou garantir rapidamente um fornecimento alternativo.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Fonte: O Crescimento Não Convencional Reconfigura o Mapa de Fornecimento
O gás convencional detinha 67,1% dos volumes de produção em 2025, mantendo a maior participação do mercado de gás natural por meio de campos estabelecidos no Golfo Pérsico, no Mar do Norte e na Sibéria. O gás não convencional tem previsão de crescer a um CAGR de 3,2% de 2026 a 2031, acima da taxa geral. A produção comercializada de gás nos EUA está projetada para atingir 122,5 bilhões de pés cúbicos por dia em 2026, superando o recorde de 118,5 Bcfd em 2025. A Bacia do Permiano e o Haynesville Shale devem fornecer a maior parte do incremento de produção dos EUA. A produção de Haynesville cresceu 7% em relação ao ano anterior no primeiro semestre de 2026, apoiada pelo acesso aos terminais de GNL da Costa do Golfo. As adições de capacidade de liquefação de GNL criam sinais de demanda que podem incentivar a perfuração mesmo quando os preços domésticos estão fracos.
A China adicionou 15 bilhões de metros cúbicos de produção não convencional em 2025, reduzindo marginalmente a dependência de importações. O desenvolvimento de Jafurah pela Arábia Saudita tem como objetivo deslocar até 350.000 barris por dia de uso de petróleo bruto na geração de energia doméstica até 2030. O Regulamento de Emissões de Metano da UE está aumentando a importância do desempenho em termos de metano na aquisição de fornecimento. A certificação MiQ cobriu mais de 5% do fornecimento global e mais de 20% da produção dos EUA em 2026, o que apoia termos de aquisição diferenciados. O fornecimento com menor emissão de metano pode receber maior consideração dos compradores sujeitos a padrões de importação. Essas condições colocam a produção não convencional no centro do crescimento do fornecimento e dos requisitos de desempenho ambiental no setor de gás natural.


Por Usuário Final: As Geografias Definem Quais Usuários Finais Lideram
A geração de energia respondeu por 37,3% do uso final de gás natural em 2025, conferindo-lhe a maior participação do tamanho do mercado de gás natural por usuário final. O transporte é o segmento de usuário final de crescimento mais rápido, com um CAGR previsto de 5,3% até 2031. Os veículos a GNC responderam por 71% das vendas globais de veículos a gás natural em 2026, enquanto o GNL está ganhando uso no transporte rodoviário de longa distância, onde a densidade energética é importante. A distribuição de gás canalizado para cidades com apoio governamental está sustentando a adoção de veículos na Índia. Os corredores de GNL na Europa e na China também estão apoiando aplicações de transporte pesado. Esses padrões tornam o transporte uma fonte menor, mas de crescimento mais rápido, da demanda de gás.
O uso industrial é a segunda maior categoria de usuário final e está intimamente ligado à produção intensiva em gás no Oriente Médio e na Ásia. A atividade industrial e de fertilizantes representou de 20% a 25% do uso nacional de gás no Egito, e o país buscou de 15 a 18 cargas de GNL por mês por meio de acordos de fornecimento plurianuais. A demanda residencial e comercial permanece significativa na Europa e na América do Norte porque os sistemas de aquecimento já estão instalados. As regras de eficiência e as políticas de bombas de calor estão reduzindo cada vez mais a demanda nesses mercados maduros. A Agência Internacional de Energia espera que a demanda de gás no Oriente Médio e na África aumente 3,5% em 2026, impulsionada pela geração de energia e pelo uso industrial. O crescimento da demanda está, portanto, se deslocando para as regiões em industrialização, enquanto a demanda de edificações maduras enfrenta pressão de substituição.
Por Forma: O Gás por Duto Mantém a Base, o GNL Negocia a Margem
O gás por duto detinha 67,2% dos volumes em 2025, conferindo-lhe a participação dominante do tamanho do mercado de gás natural por forma. O GNL está projetado para crescer a um CAGR de 3,3% até 2031, à medida que a capacidade de importação se expande na Ásia e o comércio internacional aumenta. A Agência Internacional de Energia espera que a produção global de GNL aumente mais de 40 bilhões de metros cúbicos em 2026, com a América do Norte fornecendo mais de 85% do fornecimento incremental. A Europa redirecionou seus requisitos de fornecimento para o GNL, pois os fluxos de gás por duto russo permanecem restritos. Essa mudança sustenta uma base estrutural para o comércio global de GNL. Os sistemas de dutos permanecem essenciais onde a infraestrutura de rota fixa conecta regiões produtoras e consumidoras.
A demanda de GNC está concentrada em redes de transporte e distribuição de gás canalizado para cidades, especialmente na Ásia. O GNL atende ao transporte rodoviário de longa distância e ao abastecimento marítimo porque oferece maior densidade energética. A geração de energia para data centers atrás do medidor também está criando nova demanda por gás canalizado ou comprimido em instalações industriais. Os padrões de interconexão dos EUA e as reformas do mercado de gás europeu influenciarão as rotas de fornecimento e as decisões de investimento. A capacidade de regaseificação oferece flexibilidade para os países importadores, enquanto os dutos oferecem entrega de rota fixa a menor custo. Essas formas atendem a diferentes aplicações, de modo que o mercado de gás natural depende tanto de infraestrutura permanente quanto do comércio flexível de GNL.
Análise Geográfica
A América do Norte detinha 27,4% do consumo global em 2025, representando a maior participação regional do mercado de gás natural. Os Estados Unidos exportaram 32,15 milhões de toneladas de GNL no primeiro semestre de 2026, 28% a mais do que no mesmo período de 2025. A produção comercializada dos EUA tem previsão de média de 122,5 Bcfd em 2026. Cheniere, Venture Global e Woodside estão avançando com adições de capacidade que aumentam os requisitos de gás de alimentação ao longo da Costa do Golfo. A Fundação INGAA estima que os sistemas de gás dos EUA e do Canadá exigirão mais de 1 trilhão de USD em investimentos em infraestrutura intermediária até 2052, incluindo pelo menos 37.000 milhas de dutos de transmissão. O crescimento das renováveis compensa parte da demanda de exportação e de data centers, mantendo o consumo regional amplamente estável em 2026.
A Europa é mais dependente das importações de GNL após a redução no fornecimento de gás por duto russo. As importações de GNL da UE aumentaram 30%, ou 32 bilhões de metros cúbicos, em 2025, atingindo um recorde de 140 bilhões de metros cúbicos. A Agência Internacional de Energia espera que a demanda de gás na Europa decline 2% em 2026 com a expansão das renováveis e das medidas de eficiência. A capacidade de regaseificação flutuante da Alemanha não foi totalmente utilizada no final de 2025, mostrando que a expansão da infraestrutura pode superar a demanda aos preços vigentes. A Equinor e seus parceiros comprometeram mais de NOK 4 bilhões para um desenvolvimento no campo Troll que poderia iniciar a produção em 2028. O Pacote de Gás da UE e o quadro Fit for 55 limitam o caso de longo prazo para ativos fixos de gás fóssil.
A Ásia-Pacífico é o mercado regional de gás natural de crescimento mais rápido, com um CAGR de 4,9% até 2031. A Agência Internacional de Energia espera que a demanda regional de gás aumente 4% em 2026 e responda por quase metade do crescimento da demanda global. A China aumentou a produção doméstica em 15 bilhões de metros cúbicos em 2025 e elevou as importações do Power of Siberia em 10,1%, enquanto as importações de GNL caíram 10,6%. A CNOOC assinou um acordo de GNL de 5 anos com a ADNOC com início em 2026, adicionando diversificação de fornecimento. A IndianOil recebeu autorização para expandir o terminal de GNL de Ennore para 10 mtpa, demonstrando investimento contínuo em capacidade de importação. A expansão industrial, a demanda de energia e o investimento em regaseificação sustentam o papel da região como a principal fonte de demanda incremental.

Cenário Competitivo
O mercado de gás natural tem propriedade concentrada das principais reservas e um grupo mais diversificado de comerciantes de GNL, fornecedores de portfólio e concessionárias nacionais. A expansão do Campo Norte da QatarEnergy tem como alvo 142 mtpa de capacidade de GNL quando o North Field West estiver concluído. Catar, Rússia, Irã e Estados Unidos controlam volumes exportáveis substanciais, enquanto as empresas competem de forma mais ativa por meio de contratos e logística. Venture Global, Cheniere, Woodside e ADNOC Gas estão avançando com adições de capacidade de GNL até 2030. A Venture Global tomou uma decisão de investimento final de 8,6 bilhões de USD para a Fase 2 do CP2 em março de 2026. A Cheniere iniciou os trabalhos de engenharia preliminar para o Trem 7 em Sabine Pass, com a decisão de investimento final da Fase 1 esperada para o início de 2027.
O desempenho em termos de metano, a flexibilidade contratual e a velocidade de entrega são pontos importantes de diferenciação competitiva. Os requisitos de importação de metano da UE favorecem o fornecimento com desempenho de emissões credível. A Venture Global atingiu a capacidade de processamento de design da Fase 1 em Plaquemines LNG em 7 meses e posteriormente elevou a capacidade para 140% do design original. O Processo de Cascata Otimizado da ConocoPhillips foi selecionado para a instalação planejada de 26 mtpa da Monkey Island LNG, demonstrando o papel contínuo da tecnologia de liquefação na economia dos projetos. A ExxonMobil e seus parceiros concederam contratos de equipamentos de prazo longo no valor de 1,1 bilhão de USD para a Fase 1 do Rovuma LNG em Moçambique. Essas ações mostram que capacidade, tecnologia e execução de projetos moldam a posição competitiva.
O Sul e o Sudeste Asiático oferecem oportunidades para fornecedores que possam oferecer acordos mais curtos e flexibilidade de destino. A capacidade de regaseificação em construção nesses mercados está avançando mais rapidamente do que a contratação de fornecimento de longo prazo. As empresas estatais mantêm papéis importantes porque controlam reservas, sistemas domésticos e programas estratégicos de importação. As empresas integradas ocidentais mantêm pontos fortes em liquefação, transporte marítimo e comércio global. As concessionárias nacionais estão buscando uma combinação de acordos de longo prazo e volumes flexíveis para reduzir o risco de fornecimento. A concorrência está, portanto, concentrada nos recursos upstream, mas é mais variada ao longo da cadeia de valor do GNL.
Líderes do Setor de Gás Natural
-
QatarEnergy
-
Exxon Mobil Corporation
-
Shell plc
-
Cheniere Energy, Inc.
-
TotalEnergies SE
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Desenvolvimentos Recentes do Setor
- Julho de 2026: A ADNOC aprovou uma decisão de investimento final de 6,2 bilhões de USD para o campo Umm Shaif Gas Cap. Espera-se que o campo produza mais de 600 milhões de pés cúbicos padrão por dia até 2030.
- Junho de 2026: A Gas Malaysia assinou um acordo de desenvolvimento conjunto com a Tokyo Gas e a VTTI para uma proposta de unidade flutuante de armazenamento e regaseificação de 6 mtpa em Yan, Kedah.
- Março de 2026: A Venture Global recebeu uma decisão de investimento final de 8,6 bilhões de USD para a segunda fase de seu projeto de exportação de GNL CP2 na Louisiana. O projeto tem como objetivo expandir a capacidade de exportação dos EUA da Venture Global.
- Fevereiro de 2026: A QatarEnergy concedeu o contrato de EPC para a expansão de 16 mtpa do North Field West. O projeto é a fase final do programa de capacidade planejada de 142 mtpa da QatarEnergy, com as primeiras exportações previstas para o final de 2031.


Escopo do Relatório do Mercado Global de Gás Natural
O mercado de gás natural compreende o ecossistema econômico global envolvido na exploração, produção, processamento, transporte, armazenamento, comercialização, distribuição e consumo de gás natural. Abrange a oferta e a demanda de gás natural nos principais setores de uso final, incluindo geração de energia, industrial, residencial, comercial e transporte.
O Relatório do Mercado Global de Gás Natural é segmentado por fonte, usuário final, forma e geografia. Por fonte, o mercado é segmentado em gás natural convencional e gás natural não convencional. Por usuário final, o mercado é segmentado em geração de energia, industrial, residencial, comercial e transporte. Por forma, o mercado é segmentado em gás natural comprimido (GNC), gás natural liquefeito (GNL) e gás natural por duto. O relatório também abrange o tamanho do mercado e as previsões para o mercado global de gás em 26 países nas principais regiões. Para cada segmento, o dimensionamento e as previsões de mercado foram fornecidos com base no volume (trilhões de metros cúbicos).
| Gás Natural Convencional |
| Gás Natural Não Convencional |
| Geração de Energia |
| Industrial |
| Residencial |
| Comercial |
| Transporte |
| Gás Natural Comprimido |
| Gás Natural Liquefeito |
| Gás Natural por Duto |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemanha |
| França | |
| Itália | |
| Espanha | |
| Reino Unido | |
| Polônia | |
| Rússia | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Índia | |
| Japão | |
| Coreia do Sul | |
| Austrália | |
| Indonésia | |
| Vietnã | |
| Tailândia | |
| Restante da Ásia-Pacífico | |
| América do Sul | Brasil |
| Argentina | |
| Chile | |
| Restante da América do Sul | |
| Oriente Médio e África | Arábia Saudita |
| Emirados Árabes Unidos | |
| Egito | |
| África do Sul | |
| Marrocos | |
| Restante do Oriente Médio e África |
| Por Fonte | Gás Natural Convencional | |
| Gás Natural Não Convencional | ||
| Por Usuário Final | Geração de Energia | |
| Industrial | ||
| Residencial | ||
| Comercial | ||
| Transporte | ||
| Por Forma | Gás Natural Comprimido | |
| Gás Natural Liquefeito | ||
| Gás Natural por Duto | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemanha | |
| França | ||
| Itália | ||
| Espanha | ||
| Reino Unido | ||
| Polônia | ||
| Rússia | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Índia | ||
| Japão | ||
| Coreia do Sul | ||
| Austrália | ||
| Indonésia | ||
| Vietnã | ||
| Tailândia | ||
| Restante da Ásia-Pacífico | ||
| América do Sul | Brasil | |
| Argentina | ||
| Chile | ||
| Restante da América do Sul | ||
| Oriente Médio e África | Arábia Saudita | |
| Emirados Árabes Unidos | ||
| Egito | ||
| África do Sul | ||
| Marrocos | ||
| Restante do Oriente Médio e África | ||


Principais Questões Respondidas no Relatório
Qual é a taxa de crescimento prevista para o gás natural até 2031?
O mercado de gás natural está projetado para crescer a um CAGR de 2,96% de 2026 a 2031, atingindo 4,91 trilhões de metros cúbicos.
Qual fonte de gás natural está crescendo mais rapidamente?
O gás não convencional tem previsão de crescer a um CAGR de 3,2% até 2031, liderado pela produção de xisto dos EUA.
Qual segmento de usuário final está crescendo mais rapidamente?
O transporte tem previsão de se expandir a um CAGR de 5,3% até 2031, apoiado pelo uso de veículos a GNC e GNL.
Por que a demanda de GNL está aumentando na Ásia-Pacífico?
A nova capacidade de regaseificação, a expansão industrial e a demanda de energia estão sustentando o uso regional de gás.
Como as renováveis estão afetando a demanda de gás?
As renováveis e o armazenamento de longa duração estão reduzindo a demanda de gás nos sistemas de energia maduros, particularmente na Europa e na América do Norte.
Quais são os principais fatores competitivos no GNL?
A confiabilidade do fornecimento, o desempenho em termos de metano, a flexibilidade contratual, a velocidade de entrega e a capacidade de liquefação são fatores centrais.
Página atualizada pela última vez em:



