
Erdgasmarktgröße und Marktanteil
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Marktvolumen (2026) | 4.24 Billionen Kubikmeter |
| Marktvolumen (2031) | 4.91 Billionen Kubikmeter |
| Growth Rate (2026 - 2031) | 2.96 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
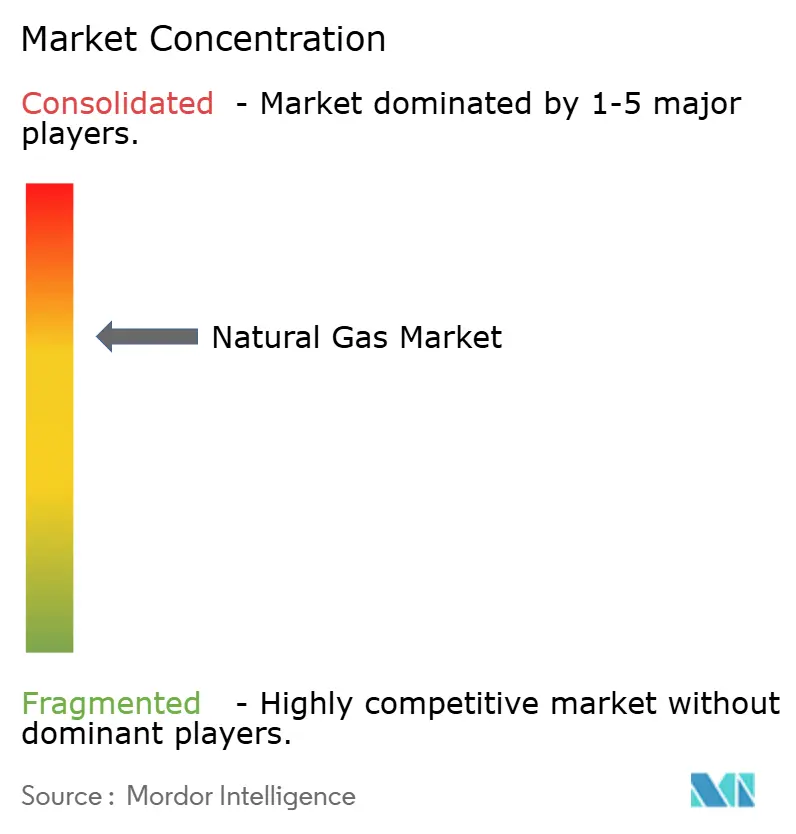
| Marktkonzentration | Mittel |
Hauptakteure
*Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. |
|
Erdgasmarktanalyse von Mordor Intelligence
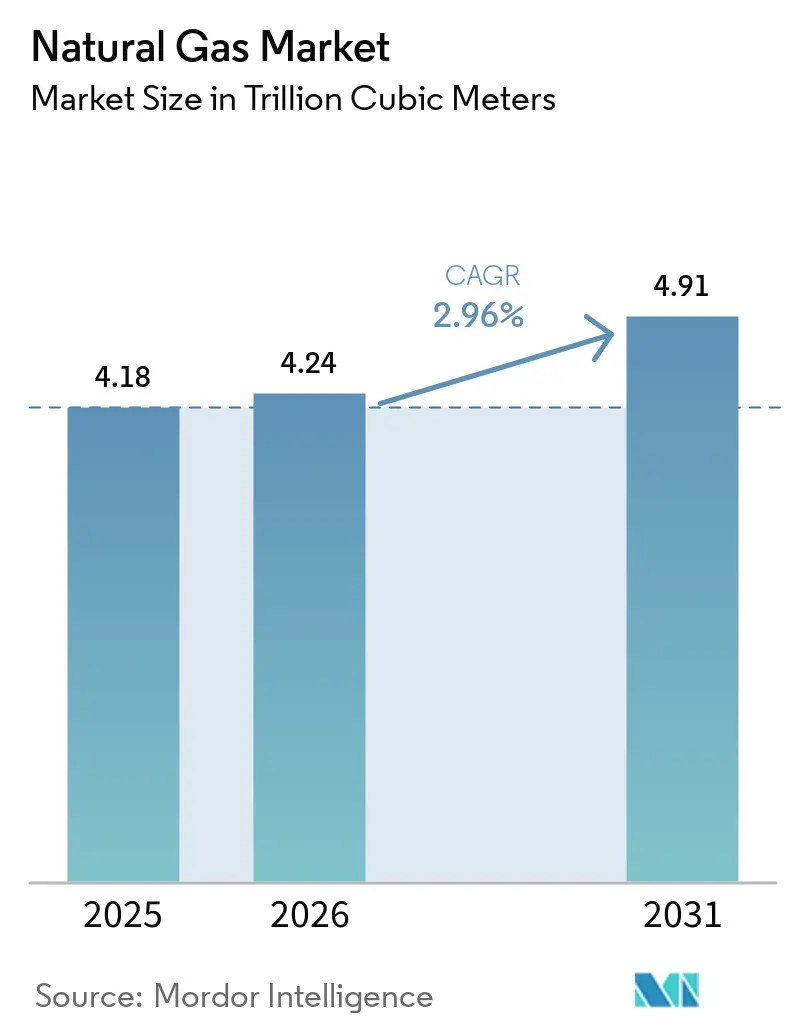
Die Erdgasmarktgröße soll von 4,18 Billionen Kubikmetern im Jahr 2025 und 4,24 Billionen Kubikmetern im Jahr 2026 auf 4,91 Billionen Kubikmeter bis 2031 wachsen, mit einer CAGR von 2,96 % zwischen 2026 und 2031. Gaskraftwerkskapazitätserweiterungen unterstützen Netze mit einem höheren Anteil erneuerbarer Energieerzeugung, während der LNG-Handel wächst, da Käufer ihre Versorgung nach Lieferunterbrechungen diversifizieren. Die Industrialisierung in Süd- und Südostasien erhöht ebenfalls den Einsatz von Gas in der Fertigung und in Energiesystemen. Der Ausbau erneuerbarer Energien und Speichertechnologien erzeugt in Europa und Nordamerika einen stärkeren Substitutionsdruck, was die Nachfragemuster in reifen Volkswirtschaften von denen in Schwellenländern trennt. Der Erdgasmarkt wird daher durch industrielle Nachfrage, LNG-Infrastruktur und Netzausgleichsbedarf gestützt, obwohl seine Wachstumsrate durch Elektrifizierung und Speicherinvestitionen gemäßigt wird. Der Wettbewerb basiert zunehmend auf LNG-Vertragsbedingungen, Versorgungszuverlässigkeit, Methanleistung und der Fähigkeit, Kapazitäten schnell bereitzustellen.
Wichtigste Erkenntnisse des Berichts
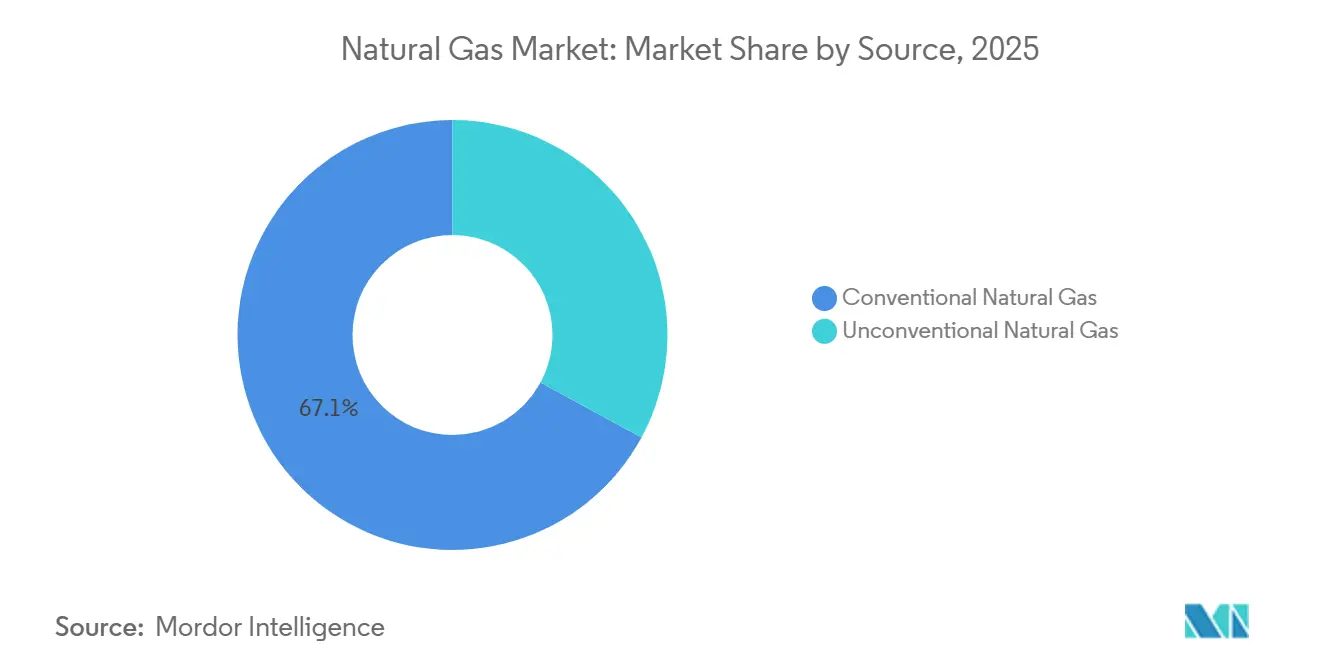
- Nach Quelle hielt konventionelles Gas im Jahr 2025 einen Marktanteil von 67,1 % am Erdgasmarkt, während unkonventionelles Gas bis 2031 mit einer CAGR von 3,2 % wachsen soll.
- Nach Endverbraucher hielt die Stromerzeugung im Jahr 2025 einen Marktanteil von 37,3 % am Erdgasmarkt, während der Transportsektor bis 2031 mit einer CAGR von 5,3 % wachsen soll.
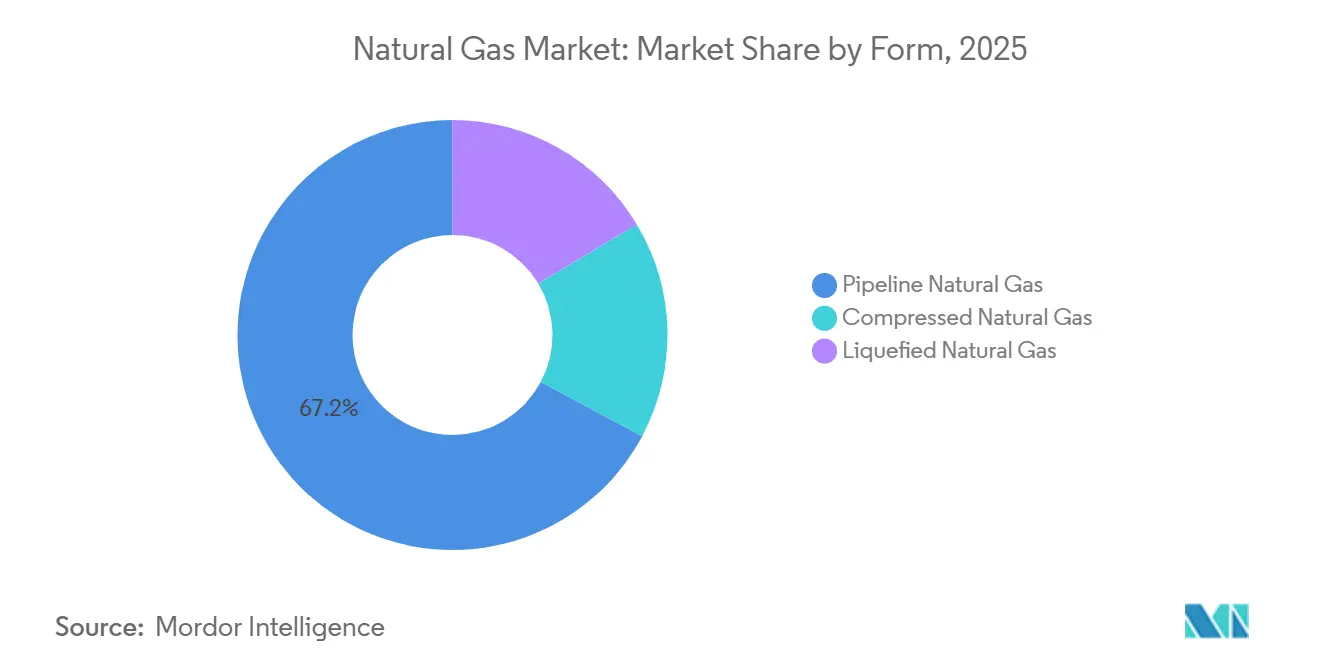
- Nach Form hielt Leitungsgas im Jahr 2025 einen Marktanteil von 67,2 % am Erdgasmarkt, während LNG bis 2031 mit einer CAGR von 3,3 % wachsen soll.
- Nach Geografie hielt Nordamerika im Jahr 2025 einen Marktanteil von 27,4 % am Erdgasmarkt, während Asien-Pazifik bis 2031 mit einer CAGR von 4,9 % wachsen soll.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Globale Erdgasmarkttrends und Erkenntnisse
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Ausbau der LNG-Importinfrastruktur im Asien-Pazifik-Raum | +0.50% | Kernregion Asien-Pazifik (China, Indien, Vietnam, Thailand, Malaysia, Singapur) | Kurzfristig (≤ 2 Jahre) |
| Gaskraftwerksflexibilität für Netze mit hohem Anteil erneuerbarer Energien | +0.40% | Global, mit höchster Intensität in Nordamerika und der EU | Mittelfristig (2–4 Jahre) |
| Strombedarf von Rechenzentren und KI | +0.40% | Nordamerika primär, Ausstrahlungseffekte auf Asien-Pazifik und Naher Osten und Afrika | Mittelfristig (2–4 Jahre) |
| Zielflexible LNG-Vertragsgestaltung | +0.20% | Globale LNG-Handelsrouten; Umlenkung vom Atlantik in den Pazifik | Kurzfristig (≤ 2 Jahre) |
| Umstieg von Öl auf Gas im Nahen Osten | +0.20% | Naher Osten und Afrika; national, mit Schwerpunkt in Saudi-Arabien und den Vereinigten Arabischen Emiraten | Langfristig (≥ 4 Jahre) |
| Differenzierung nach Methanleistung bei der Gasbeschaffung | +0.10% | EU-Importeure, nordamerikanische Exporteure; sekundäre Auswirkungen in Asien-Pazifik | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Ausbau der LNG-Importinfrastruktur im Asien-Pazifik-Raum: Kapazitätswettbewerb prägt die regionale Nachfrage
Die LNG-Importinfrastruktur im Asien-Pazifik-Raum erweitert die Basis für den regionalen Gasverbrauch. Im Jahr 2025 nahmen 20 LNG-Importprojekte in 13 Märkten den Betrieb auf, und Asien verzeichnete 22,2 Millionen Tonnen pro Jahr an neuer Regasifizierungskapazität[1]International Gas Union, "World LNG Report 2026," International Gas Union, igu.org.. China fügte 15,1 Millionen Tonnen pro Jahr an Kapazität hinzu, während Indien 52,5 Millionen Tonnen pro Jahr erreichte und zum viertgrößten LNG-Regasifizierungsmarkt wurde. Gas Malaysia, Tokyo Gas und VTTI unterzeichneten im Juni 2026 eine Entwicklungsvereinbarung für eine schwimmende Speicher- und Regasifizierungseinheit mit 6 Millionen Tonnen pro Jahr in Kedah, Malaysia[2]Gas Malaysia Berhad, "Gas Malaysia Advances Strategic LNG Infrastructure in Northern Peninsular with Tokyo Gas and VTTI," Gas Malaysia Berhad, gasmalaysia.com.. Diese Terminals fördern einen Mindestdurchsatz, da Regasifizierungsanlagen Fixkosten tragen und langfristige Versorgungsvereinbarungen erfordern. Der Erdgasmarkt gewinnt eine dauerhaftere LNG-Nachfragebasis, wenn Versorgungsunternehmen Importkapazitäten hinzufügen und zertifizierte Versorgung für die langfristige Nutzung aushandeln.
Gaskraftwerksflexibilität für Netze mit hohem Anteil erneuerbarer Energien: Vom Grundlastbetrieb zum Netzanker
Gaskraftwerke werden zunehmend zur Netzunterstützung eingesetzt und nicht nur zur Grundlastversorgung. Die in den USA in Entwicklung oder Planung befindliche Gaskraftwerkskapazität hat sich im Jahr 2025 auf 252 GW mehr als verdreifacht, da sich die Energiesysteme auf Kohlekraftwerksabschaltungen und steigende erneuerbare Energieerzeugung vorbereiteten. GE Vernova hat eine Gasturbinen-Synchronkondensatorkonfiguration demonstriert, die Netzstabilität bietet, ohne Strom zu erzeugen[3]GE Vernova, "Synchronicity: In Sunbelt States, Gas Turbines and Solar Power Are Being Used Together in an Entirely Original Way," GE Vernova News, gevernova.com.. Das Gasmotor-Kraftwerk von Tornion Voima nahm im April 2026 in Finnland den kommerziellen Betrieb als schnell reagierende Ausgleichskapazität für ein Netz mit hohem Anteil erneuerbarer Energien auf. Siemens Energy verpflichtete sich im Jahr 2026 zu einer Investition von 1 Milliarde USD, um die US-amerikanische Gasturbinen-Fertigungskapazität zu erweitern, was die anhaltende Nachfrage nach flexiblen Stromerzeugungsanlagen zeigt. Diese Rolle stützt den Erdgasmarkt, in dem erneuerbare Energien Ressourcen erfordern, die schnell auf sich ändernde Last- und Erzeugungsbedingungen reagieren können.
Strombedarf von Rechenzentren und KI: Gasversorgung hinter dem Zähler schafft eine neue Nachfrageklasse
Das Wachstum von Rechenzentren schafft eine neue Quelle der Gasnachfrage für die Stromerzeugung vor Ort. Mehr als ein Drittel des Wachstums der US-amerikanischen Gaskraftwerkskapazitätsentwicklung im Jahr 2025 war mit der Stromversorgung von Rechenzentren verbunden. Cleanview identifizierte Projekte hinter dem Zähler mit einer Kapazität von 50 GW, wobei 90 % dieser Projekte im Jahr 2025 angekündigt wurden. Das Berkeley Lab erwartet, dass der Strombedarf von Rechenzentren bis 2029 um 74 GW auf 132 GW steigen wird und bis zu 12 % des US-amerikanischen Verbrauchs erreichen könnte. Lange Warteschlangen für die Netzanbindung veranlassen Betreiber, auf direkte Stromerzeugung zu setzen, anstatt auf neue Netzanschlüsse zu warten. Der Erdgasmarkt könnte in den US-amerikanischen Förderregionen einer engeren Einspeisegasnachfrage ausgesetzt sein, wenn langlebige Rechenzentrumsanlagen auf gasbefeuerte Stromerzeugung angewiesen sind.
Zielflexible LNG-Vertragsgestaltung: Spothandel verändert die Preisbildung
Zielflexible LNG-Verträge verändern die Reaktion der Käufer auf Versorgungsunterbrechungen. Zielfreie Verträge machen fast die Hälfte der vertraglich vereinbarten LNG-Mengen aus, unterstützt durch an den US-amerikanischen Henry Hub gekoppelte Vereinbarungen. Während der frühen Hormuz-Unterbrechung im Jahr 2026 wurden 40 % der globalen LNG-Mengen auf Spot-Basis gehandelt, um den unmittelbaren Preiseffekt zu begrenzen. Die US-amerikanischen LNG-Exporte erreichten im ersten Halbjahr 2026 32,15 Millionen Tonnen, ein Anstieg von 28 % gegenüber dem Vorjahr. Flexible Portfolios können kurzfristige Käufe mit langfristigen Vereinbarungen kombinieren und Ladungen dorthin umleiten, wo sie benötigt werden. Der Erdgasmarkt reagiert zunehmend besser auf Unterbrechungen, obwohl Käufer weiterhin höheren Spotpreisen ausgesetzt sind, wenn das Angebot konzentriert ist.
Analyse der Hemmnisauswirkungen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Substitution durch erneuerbare Energien, Speicher und Wasserkraft | -0.40% | Europa primär, Nordamerika sekundär, Asien-Pazifik aufkommend | Mittelfristig (2–4 Jahre) |
| LNG-Preisvolatilität und Erschwinglichkeitsbeschränkungen | -0.30% | Globale LNG-Importeure; höchste Exposition in Süd- und Südostasien | Kurzfristig (≤ 2 Jahre) |
| Engpässe bei Pipelines, Speicherung und Regasifizierung | -0.20% | Nordamerika (Permian, Nordosten), Ausstrahlungseffekte auf die globale LNG-Lieferung | Mittelfristig (2–4 Jahre) |
| Einspeisegaswettbewerb zwischen LNG-Exporten und inländischer Stromlast | -0.10% | US-Golfküste, Katar, Australien | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Substitution durch erneuerbare Energien, Speicher und Wasserkraft: Wettbewerb um den Grundlastbereich
Erneuerbare Energien, Speicher und Wasserkraft reduzieren die Gasnachfrage am deutlichsten in reifen Energiesystemen. Die installierte erneuerbare Kapazität in den USA soll bis April 2027 die gasbefeuerte Kapazität übertreffen, während die Photovoltaik im Versorgungsmaßstab im ersten Quartal 2026 um 23,9 % gegenüber dem Vorjahr wuchs[4]International Energy Agency, "Gas Market Report, Q1-2026," International Energy Agency, iea.org.. Die globale Langzeitspeicherkapazität für Energie stieg im Jahr 2025 um 49 % und verstärkte den Wettbewerb um Spitzenlast- und Ausgleichsnachfrage. Die Internationale Energieagentur erwartet, dass die europäische Gasnachfrage im Jahr 2026 um 2 % sinken wird, da der Ausbau erneuerbarer Energien und Effizienzmaßnahmen fortgesetzt werden. Batteriesysteme konkurrieren mit Gaskraftwerken, da beide Flexibilitäts- und Spitzenlastfunktionen erfüllen. Dieses Hemmnis begrenzt den Erdgasmarkt in den OECD-Energiesektoren, auch wenn die Nachfrage in Schwellenländern weiter wächst.
LNG-Preisvolatilität und Erschwinglichkeitsbeschränkungen: Schocks am Spotmarkt verdrängen preissensible Nachfrage
LNG-Preisvolatilität kann den Gaseinsatz bei preissensiblen Käufern einschränken. Der JKM-Spotpreis erreichte im April 2026 18 USD/MMBtu nach einer Versorgungsunterbrechung im Nahen Osten. China reduzierte seine LNG-Importe im Jahr 2025 um 10,6 %, während die inländische Gasproduktion um 15 Milliarden Kubikmeter stieg und die Pipeline-Importe zunahmen. Höhere LNG-Preise können in Süd- und Südostasien die Substitution durch Kohle und Öl fördern und geplante Umstellungen von Kohle auf Gas verzögern. Pipeline-, Speicher- und Regasifizierungsengpässe können diesen Effekt verstärken, indem sie die Lieferung einschränken, selbst wenn das Angebot verfügbar ist. Der Erdgasmarkt bleibt exponiert, wenn Importeure hohe Spotpreise nicht absorbieren oder schnell eine alternative Versorgung sichern können.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Quelle: Unkonventionelles Wachstum verändert die Versorgungslandkarte
Konventionelles Gas hielt im Jahr 2025 67,1 % der Produktionsmengen und behielt damit den größten Marktanteil am Erdgasmarkt durch etablierte Felder im Persischen Golf, in der Nordsee und in Sibirien. Unkonventionelles Gas soll von 2026 bis 2031 mit einer CAGR von 3,2 % wachsen, was über der Gesamtrate liegt. Die vermarktete US-amerikanische Gasproduktion soll im Jahr 2026 122,5 Milliarden Kubikfuß pro Tag erreichen und damit den Rekord von 118,5 Milliarden Kubikfuß pro Tag aus dem Jahr 2025 übertreffen. Das Permian-Becken und der Haynesville-Schiefer sollen den größten Teil des inkrementellen US-amerikanischen Outputs liefern. Die Haynesville-Produktion stieg im ersten Halbjahr 2026 um 7 % gegenüber dem Vorjahr, unterstützt durch den Zugang zu LNG-Terminals an der Golfküste. LNG-Verflüssigungserweiterungen schaffen Nachfragesignale, die Bohrungen auch dann fördern können, wenn die inländischen Preise schwach sind.
China fügte im Jahr 2025 15 Milliarden Kubikmeter unkonventioneller Produktion hinzu und reduzierte damit die Importabhängigkeit am Rand. Saudi-Arabiens Jafurah-Entwicklung soll bis 2030 bis zu 350.000 Barrel pro Tag an Rohölverbrauch in der inländischen Stromerzeugung ersetzen. Die EU-Verordnung über Methanemissionen erhöht die Bedeutung der Methanleistung bei der Versorgungsbeschaffung. Die MiQ-Zertifizierung deckte im Jahr 2026 mehr als 5 % des globalen Angebots und über 20 % der US-amerikanischen Produktion ab, was differenzierte Beschaffungsbedingungen unterstützt. Angebot mit niedrigerem Methangehalt kann von Käufern, die Importstandards unterliegen, stärker berücksichtigt werden. Diese Bedingungen stellen unkonventionelle Produktion in den Mittelpunkt des Versorgungswachstums und der Anforderungen an die Umweltleistung in der Erdgasbranche.


Nach Endverbraucher: Geografien bestimmen, welche Endverbraucher führen
Die Stromerzeugung machte im Jahr 2025 37,3 % des Erdgasendverbrauchs aus und hatte damit den größten Anteil an der Erdgasmarktgröße nach Endverbraucher. Transport ist das am schnellsten wachsende Endverbrauchersegment mit einer prognostizierten CAGR von 5,3 % bis 2031. Erdgasfahrzeuge mit Druckerdgas machten im Jahr 2026 71 % der weltweiten Erdgasfahrzeugverkäufe aus, während Flüssigerdgas im Fernlastverkehr zunehmend eingesetzt wird, wo die Kraftstoffdichte wichtig ist. Staatlich geförderte Stadtgasverteilung unterstützt die Fahrzeugakzeptanz in Indien. LNG-Korridore in Europa und China unterstützen ebenfalls Anwendungen im Schwerlastverkehr. Diese Muster machen den Transport zu einer kleineren, aber schneller wachsenden Quelle der Gasnachfrage.
Der industrielle Einsatz ist die zweitgrößte Endverbraucherkategorie und ist eng mit der gasintensiven Produktion im Nahen Osten und in Asien verbunden. Industrie- und Düngemittelaktivitäten machten 20 % bis 25 % des nationalen Gasverbrauchs Ägyptens aus, und das Land suchte über mehrjährige Versorgungsvereinbarungen 15 bis 18 LNG-Ladungen pro Monat. Die Wohn- und Gewerbenachfrage bleibt in Europa und Nordamerika bedeutend, da Heizsysteme bereits installiert sind. Effizienzvorschriften und Wärmepumpenrichtlinien reduzieren die Nachfrage in diesen reifen Märkten zunehmend. Die Internationale Energieagentur erwartet, dass die Gasnachfrage im Nahen Osten und in Afrika im Jahr 2026 um 3,5 % steigen wird, angetrieben durch Stromerzeugung und industriellen Einsatz. Das Nachfragewachstum verlagert sich daher in Richtung industrialisierender Regionen, während die reife Gebäudenachfrage einem Substitutionsdruck ausgesetzt ist.
Nach Form: Leitungsgas hält die Basis, LNG handelt die Marge
Leitungsgas hielt im Jahr 2025 67,2 % der Mengen und hatte damit den dominanten Anteil an der Erdgasmarktgröße nach Form. LNG soll bis 2031 mit einer CAGR von 3,3 % wachsen, da die Importkapazität in Asien zunimmt und der internationale Handel steigt. Die Internationale Energieagentur erwartet, dass die globale LNG-Produktion im Jahr 2026 um mehr als 40 Milliarden Kubikmeter steigen wird, wobei Nordamerika mehr als 85 % des inkrementellen Angebots bereitstellt. Europa hat seine Versorgungsanforderungen auf LNG umgelenkt, da russische Pipeline-Lieferungen weiterhin eingeschränkt sind. Diese Veränderung unterstützt eine strukturelle Basis für den globalen LNG-Handel. Pipeline-Systeme bleiben unverzichtbar, wo Festrouten-Infrastruktur Erzeugungs- und Verbrauchsregionen verbindet.
Die Druckerdgasnachfrage konzentriert sich auf Transport- und Stadtgasverteilungsnetze, insbesondere in Asien. LNG dient dem Fernlastverkehr und der Schiffsbunkerung, da es eine höhere Energiedichte bietet. Die Stromerzeugung hinter dem Zähler in Rechenzentren schafft ebenfalls neue Nachfrage nach leitungsgebundenem oder verdichtetem Gas an Industriestandorten. US-amerikanische Netzanschlussstandards und europäische Gasmarktreformen werden Versorgungsrouten und Investitionsentscheidungen beeinflussen. Regasifizierungskapazität bietet Flexibilität für Importländer, während Pipelines eine kostengünstigere Festrouten-Lieferung ermöglichen. Diese Formen dienen unterschiedlichen Anwendungen, sodass der Erdgasmarkt sowohl auf permanente Infrastruktur als auch auf flexiblen LNG-Handel angewiesen ist.
Geografische Analyse
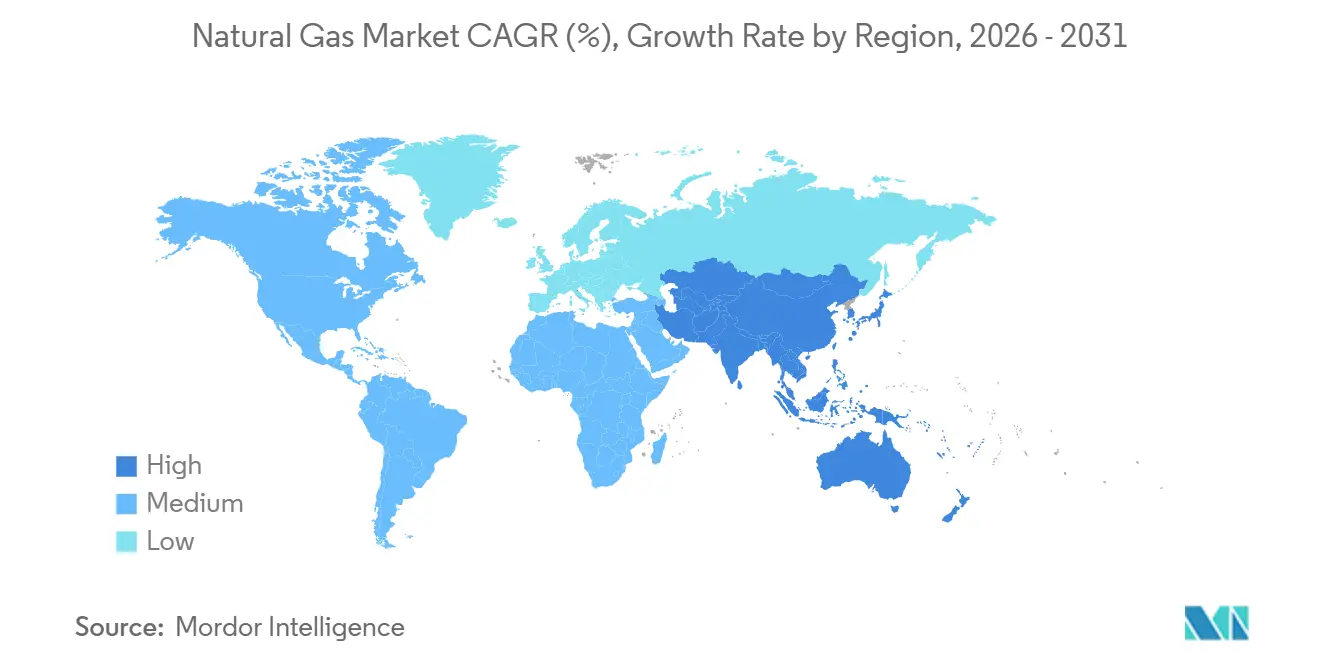
Nordamerika hielt im Jahr 2025 27,4 % des globalen Verbrauchs und repräsentierte damit den größten regionalen Marktanteil am Erdgasmarkt. Die Vereinigten Staaten exportierten im ersten Halbjahr 2026 32,15 Millionen Tonnen LNG, 28 % mehr als im gleichen Zeitraum des Jahres 2025. Die vermarktete US-amerikanische Produktion soll im Jahr 2026 durchschnittlich 122,5 Milliarden Kubikfuß pro Tag betragen. Cheniere, Venture Global und Woodside treiben Kapazitätserweiterungen voran, die den Einspeisegasbedarf entlang der Golfküste erhöhen. Die INGAA Foundation schätzt, dass die US-amerikanischen und kanadischen Gassysteme bis 2052 mehr als 1 Billion USD an Midstream-Investitionen benötigen werden, einschließlich mindestens 37.000 Meilen an Übertragungspipelines. Das Wachstum erneuerbarer Energien kompensiert einen Teil der Export- und Rechenzentrumsachfrage, sodass der regionale Verbrauch im Jahr 2026 insgesamt stabil bleibt.
Europa ist nach der Reduzierung russischer Pipeline-Lieferungen stärker auf LNG-Importe angewiesen. Die EU-LNG-Importe stiegen im Jahr 2025 um 30 %, bzw. 32 Milliarden Kubikmeter, auf einen Rekordwert von 140 Milliarden Kubikmetern. Die Internationale Energieagentur erwartet, dass die europäische Gasnachfrage im Jahr 2026 um 2 % sinken wird, da erneuerbare Energien und Effizienzmaßnahmen zunehmen. Deutschlands schwimmende Regasifizierungskapazität wurde Ende 2025 nicht vollständig genutzt, was zeigt, dass der Infrastrukturausbau die Nachfrage zu den vorherrschenden Preisen übersteigen kann. Equinor und seine Partner verpflichteten sich zu mehr als 4 Milliarden NOK für eine Troll-Feldentwicklung, die 2028 mit der Produktion beginnen könnte. Das EU-Gaspaket und der Fit-for-55-Rahmen begrenzen die langfristige Perspektive für feste fossile Gasanlagen.
Asien-Pazifik ist der am schnellsten wachsende regionale Erdgasmarkt mit einer CAGR von 4,9 % bis 2031. Die Internationale Energieagentur erwartet, dass die regionale Gasnachfrage im Jahr 2026 um 4 % steigen und fast die Hälfte des globalen Nachfragewachstums ausmachen wird. China steigerte die inländische Produktion im Jahr 2025 um 15 Milliarden Kubikmeter und erhöhte die Power-of-Siberia-Importe um 10,1 %, während die LNG-Importe um 10,6 % sanken. CNOOC unterzeichnete ab 2026 eine 5-jährige LNG-Vereinbarung mit ADNOC und ergänzte damit die Versorgungsdiversifizierung. IndianOil erhielt die Genehmigung zur Erweiterung des Ennore-LNG-Terminals auf 10 Millionen Tonnen pro Jahr, was die anhaltenden Investitionen in Importkapazitäten belegt. Industrielle Expansion, Strombedarf und Regasifizierungsinvestitionen unterstützen die Rolle der Region als zentrale Quelle des inkrementellen Nachfragewachstums.

Wettbewerbslandschaft
Der Erdgasmarkt weist eine konzentrierte Eigentümerschaft an wichtigen Reserven und eine vielfältigere Gruppe von LNG-Händlern, Portfolio-Lieferanten und nationalen Versorgungsunternehmen auf. QatarEnergys North-Field-Expansion zielt auf eine LNG-Kapazität von 142 Millionen Tonnen pro Jahr ab, wenn North Field West fertiggestellt ist. Katar, Russland, Iran und die Vereinigten Staaten kontrollieren erhebliche exportierbare Mengen, während Unternehmen aktiver über Verträge und Logistik konkurrieren. Venture Global, Cheniere, Woodside und ADNOC Gas treiben LNG-Kapazitätserweiterungen bis 2030 voran. Venture Global traf im März 2026 eine endgültige Investitionsentscheidung über 8,6 Milliarden USD für CP2 Phase 2. Cheniere begann mit frühen Ingenieurarbeiten für Zug 7 in Sabine Pass, wobei die endgültige Investitionsentscheidung für Phase 1 bis Anfang 2027 erwartet wird.
Methanleistung, Vertragsflexibilität und Liefergeschwindigkeit sind wichtige Punkte der Wettbewerbsdifferenzierung. EU-Methan-Importanforderungen begünstigen Angebot mit glaubwürdiger Emissionsleistung. Venture Global erreichte den Phase-1-Designdurchsatz bei Plaquemines LNG in 7 Monaten und erhöhte die Kapazität später auf 140 % des ursprünglichen Designs. ConocoPhillips' Optimized Cascade Process wurde für die geplante 26-Millionen-Tonnen-pro-Jahr-Anlage von Monkey Island LNG ausgewählt, was die anhaltende Rolle der Verflüssigungstechnologie in der Projektökonomie zeigt. ExxonMobil und seine Partner vergaben Langzeitausrüstungsverträge im Wert von 1,1 Milliarden USD für Rovuma LNG Phase 1 in Mosambik. Diese Maßnahmen zeigen, dass Kapazität, Technologie und Projektdurchführung alle die Wettbewerbsposition prägen.
Süd- und Südostasien bieten Chancen für Lieferanten, die kürzere Vereinbarungen und Zielflexibilität anbieten können. Die in diesen Märkten im Bau befindliche Regasifizierungskapazität schreitet schneller voran als die langfristige Versorgungsvertragsgestaltung. Staatseigene Unternehmen behalten wichtige Rollen, da sie Reserven, inländische Systeme und strategische Importprogramme kontrollieren. Westliche integrierte Unternehmen behalten Stärken in Verflüssigung, Schifffahrt und globalem Handel. Nationale Versorgungsunternehmen suchen eine Mischung aus langfristigen Vereinbarungen und flexiblen Mengen, um das Versorgungsrisiko zu reduzieren. Der Wettbewerb konzentriert sich daher auf vorgelagerte Ressourcen, ist aber entlang der LNG-Wertschöpfungskette vielfältiger.
Führende Unternehmen der Erdgasbranche
-
QatarEnergy
-
Exxon Mobil Corporation
-
Shell plc
-
Cheniere Energy, Inc.
-
TotalEnergies SE
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Jüngste Branchenentwicklungen
- Juli 2026: ADNOC genehmigte eine endgültige Investitionsentscheidung über 6,2 Milliarden USD für das Umm-Shaif-Gaskappen-Feld. Das Feld soll bis 2030 mehr als 600 Millionen Standardkubikfuß pro Tag produzieren.
- Juni 2026: Gas Malaysia unterzeichnete eine gemeinsame Entwicklungsvereinbarung mit Tokyo Gas und VTTI für eine geplante schwimmende Speicher- und Regasifizierungseinheit mit 6 Millionen Tonnen pro Jahr in Yan, Kedah.
- März 2026: Venture Global erhielt eine endgültige Investitionsentscheidung über 8,6 Milliarden USD für die zweite Phase seines CP2-LNG-Exportprojekts in Louisiana. Das Projekt soll die US-amerikanische Exportkapazität von Venture Global erweitern.
- Februar 2026: QatarEnergy vergab den EPC-Vertrag für die 16-Millionen-Tonnen-pro-Jahr-North-Field-West-Erweiterung. Das Projekt ist die letzte Phase von QatarEnergys geplantem 142-Millionen-Tonnen-pro-Jahr-Kapazitätsprogramm, wobei die ersten Exporte bis Ende 2031 erwartet werden.


Umfang des globalen Erdgasmarktberichts
Der Erdgasmarkt umfasst das globale wirtschaftliche Ökosystem, das an der Exploration, Produktion, Verarbeitung, dem Transport, der Speicherung, dem Handel, der Verteilung und dem Verbrauch von Erdgas beteiligt ist. Er umfasst Erdgasangebot und -nachfrage in wichtigen Endverbrauchssektoren, einschließlich Stromerzeugung, Industrie, Haushalte, Gewerbe und Transport.
Der globale Erdgasmarktbericht ist nach Quelle, Endverbraucher, Form und Geografie segmentiert. Nach Quelle ist der Markt in konventionelles Erdgas und unkonventionelles Erdgas segmentiert. Nach Endverbraucher ist der Markt in Stromerzeugung, Industrie, Haushalte, Gewerbe und Transport segmentiert. Nach Form ist der Markt in Druckerdgas (CNG), Flüssigerdgas (LNG) und Leitungserdgas segmentiert. Der Bericht deckt auch die Marktgröße und Prognosen für den globalen Gasmarkt in 26 Ländern in wichtigen Regionen ab. Für jedes Segment wurden die Marktgröße und Prognosen auf der Basis des Volumens (Billionen Kubikmeter) angegeben.
| Konventionelles Erdgas |
| Unkonventionelles Erdgas |
| Stromerzeugung |
| Industrie |
| Haushalte |
| Gewerbe |
| Transport |
| Druckerdgas |
| Flüssigerdgas |
| Leitungserdgas |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Frankreich | |
| Italien | |
| Spanien | |
| Vereinigtes Königreich | |
| Polen | |
| Russland | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Südkorea | |
| Australien | |
| Indonesien | |
| Vietnam | |
| Thailand | |
| Übriger Asien-Pazifik-Raum | |
| Südamerika | Brasilien |
| Argentinien | |
| Chile | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Ägypten | |
| Südafrika | |
| Marokko | |
| Übriger Naher Osten und Afrika |
| Nach Quelle | Konventionelles Erdgas | |
| Unkonventionelles Erdgas | ||
| Nach Endverbraucher | Stromerzeugung | |
| Industrie | ||
| Haushalte | ||
| Gewerbe | ||
| Transport | ||
| Nach Form | Druckerdgas | |
| Flüssigerdgas | ||
| Leitungserdgas | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Vereinigtes Königreich | ||
| Polen | ||
| Russland | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Indien | ||
| Japan | ||
| Südkorea | ||
| Australien | ||
| Indonesien | ||
| Vietnam | ||
| Thailand | ||
| Übriger Asien-Pazifik-Raum | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Chile | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Ägypten | ||
| Südafrika | ||
| Marokko | ||
| Übriger Naher Osten und Afrika | ||


Im Bericht beantwortete Schlüsselfragen
Wie hoch ist die prognostizierte Wachstumsrate für Erdgas bis 2031?
Der Erdgasmarkt soll von 2026 bis 2031 mit einer CAGR von 2,96 % wachsen und 4,91 Billionen Kubikmeter erreichen.
Welche Erdgasquelle wächst am schnellsten?
Unkonventionelles Gas soll bis 2031 mit einer CAGR von 3,2 % wachsen, angeführt von der US-amerikanischen Schiefergasproduktion.
Welches Endverbrauchersegment wächst am schnellsten?
Der Transport soll bis 2031 mit einer CAGR von 5,3 % wachsen, unterstützt durch den Einsatz von Druckerdgas- und Flüssigerdgas-Fahrzeugen.
Warum steigt die LNG-Nachfrage im Asien-Pazifik-Raum?
Neue Regasifizierungskapazitäten, industrielle Expansion und Strombedarf unterstützen den regionalen Gaseinsatz.
Wie beeinflussen erneuerbare Energien die Gasnachfrage?
Erneuerbare Energien und Langzeitspeicher reduzieren die Gasnachfrage in reifen Energiesystemen, insbesondere in Europa und Nordamerika.
Was sind die wichtigsten Wettbewerbsfaktoren im LNG-Bereich?
Versorgungszuverlässigkeit, Methanleistung, Vertragsflexibilität, Liefergeschwindigkeit und Verflüssigungskapazität sind zentrale Faktoren.
Seite zuletzt aktualisiert am:



