
Taille et Part du Marché du Gaz Naturel
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
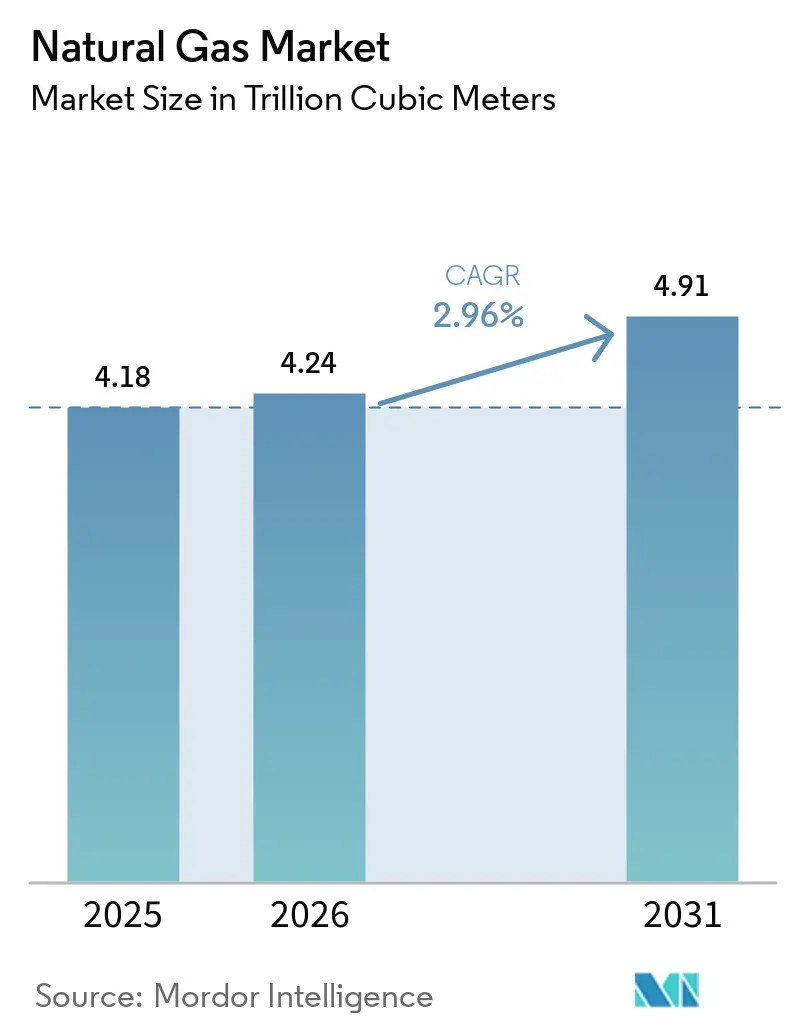
| Volume du Marché (2026) | 4.24 Trillions de mètres cubes |
| Volume du Marché (2031) | 4.91 Trillions de mètres cubes |
| Growth Rate (2026 - 2031) | 2.96 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs
*Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. |
|
Analyse du Marché du Gaz Naturel par Mordor Intelligence
La taille du marché du gaz naturel devrait s'étendre de 4,18 billions de mètres cubes en 2025 et 4,24 billions de mètres cubes en 2026 à 4,91 billions de mètres cubes d'ici 2031, à un CAGR de 2,96 % entre 2026 et 2031. Les ajouts de capacité au gaz soutiennent les réseaux électriques avec une plus grande production d'énergie renouvelable, tandis que le commerce du GNL se développe à mesure que les acheteurs diversifient leur approvisionnement après des perturbations de l'offre. L'industrialisation en Asie du Sud et du Sud-Est accroît également l'utilisation du gaz dans les systèmes de fabrication et d'énergie. Le déploiement des énergies renouvelables et le stockage créent une pression de substitution plus forte en Europe et en Amérique du Nord, ce qui différencie les schémas de demande dans les économies matures de ceux des économies émergentes. Le marché du gaz naturel est donc soutenu par la demande industrielle, les infrastructures GNL et les besoins d'équilibrage du réseau, bien que son taux de croissance soit modéré par l'électrification et les investissements dans le stockage. La concurrence repose de plus en plus sur les conditions de contractualisation du GNL, la fiabilité de l'approvisionnement, les performances en matière de méthane et la capacité à livrer rapidement.
Principaux Points du Rapport
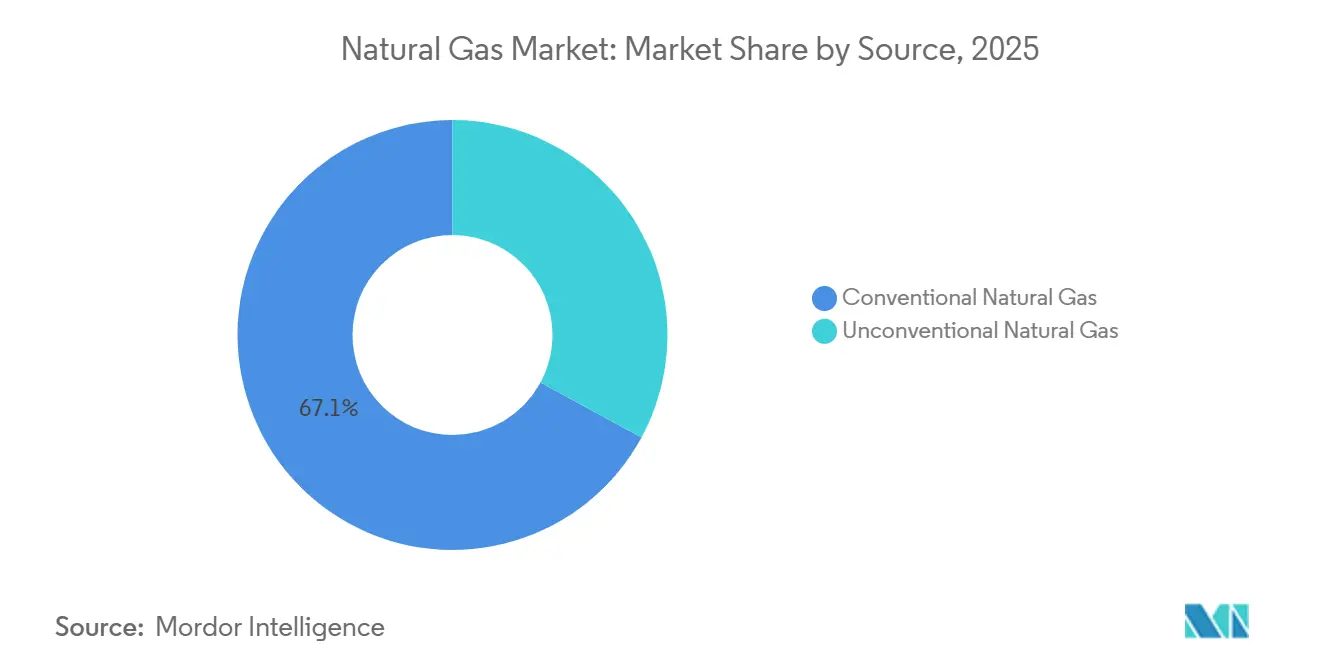
- Par source, le gaz conventionnel détenait 67,1 % de la part de marché du gaz naturel en 2025, tandis que le gaz non conventionnel devrait croître à un CAGR de 3,2 % jusqu'en 2031.
- Par utilisateur final, la production d'électricité détenait 37,3 % de la part de marché du gaz naturel en 2025, tandis que le transport devrait se développer à un CAGR de 5,3 % jusqu'en 2031.
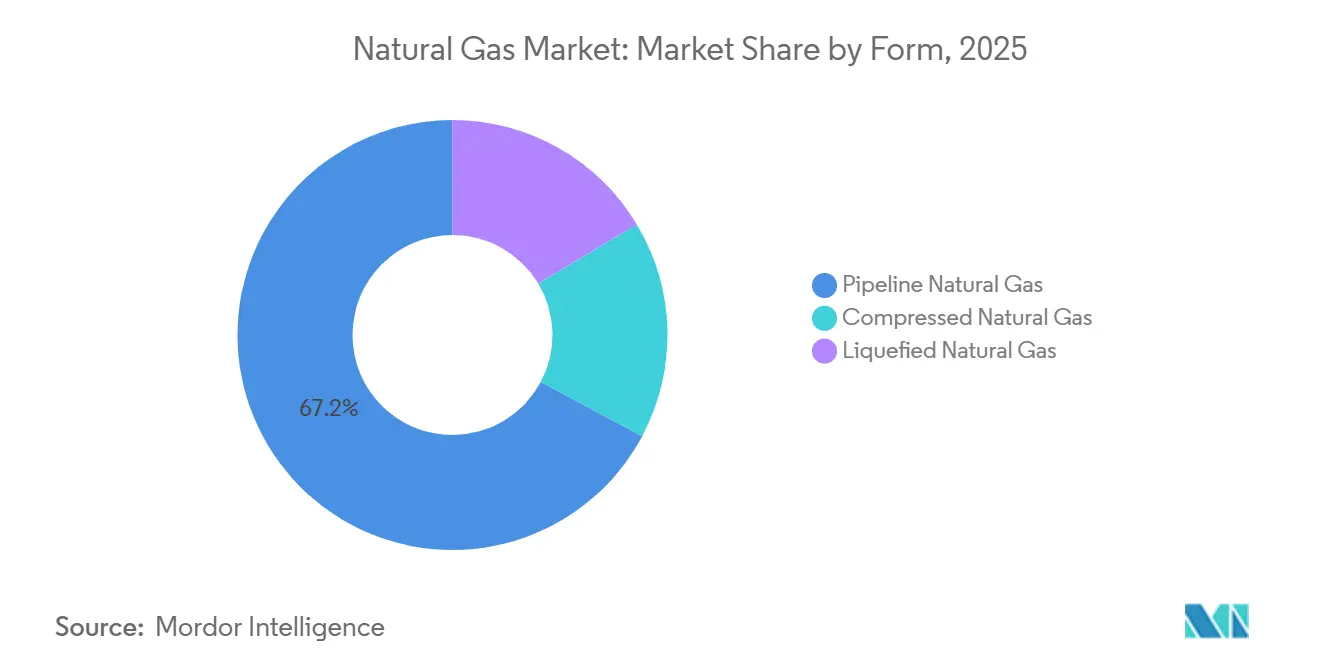
- Par forme, le gaz de pipeline détenait 67,2 % de la part de marché du gaz naturel en 2025, tandis que le GNL devrait progresser à un CAGR de 3,3 % jusqu'en 2031.
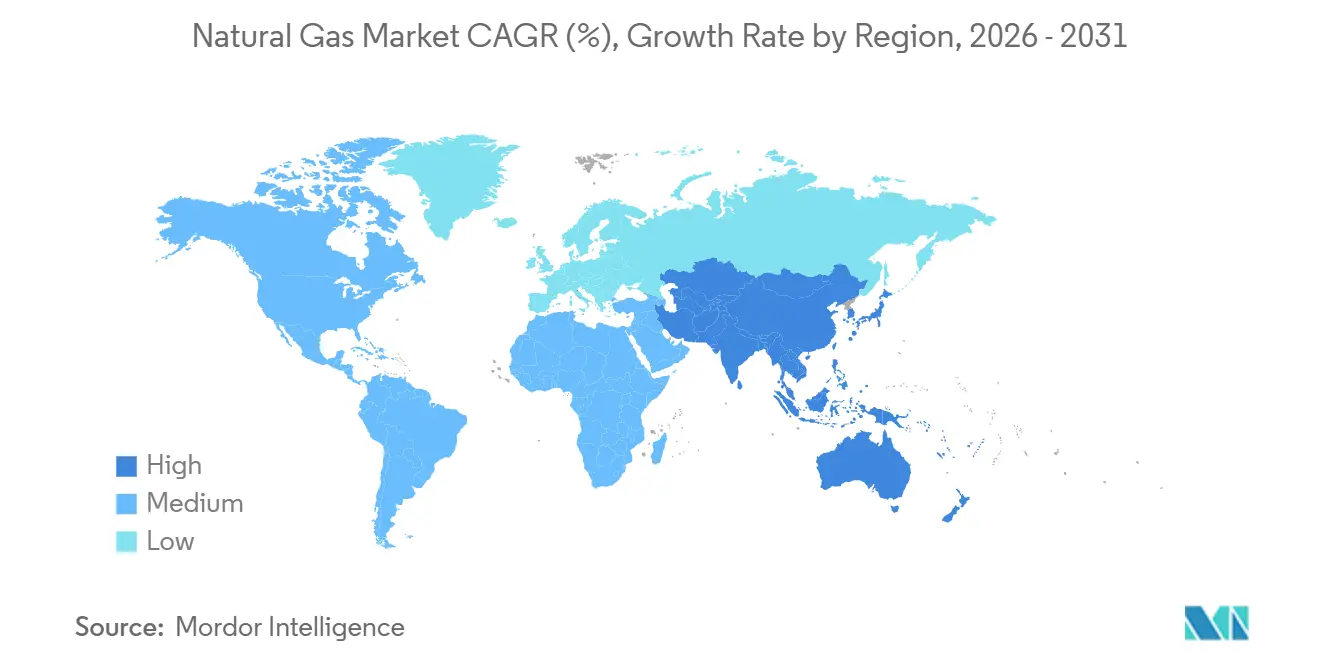
- Par géographie, l'Amérique du Nord détenait 27,4 % de la part de marché du gaz naturel en 2025, tandis que l'Asie-Pacifique devrait progresser à un CAGR de 4,9 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Perspectives du Marché Mondial du Gaz Naturel
Analyse de l'Impact des Facteurs Moteurs*
| Facteur moteur | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Expansion des Infrastructures d'Importation de GNL en Asie-Pacifique | +0.50% | Cœur de l'APAC (Chine, Inde, Vietnam, Thaïlande, Malaisie, Singapour) | Court terme (≤ 2 ans) |
| Flexibilité au Gaz pour les Réseaux à Forte Proportion d'Énergies Renouvelables | +0.40% | Mondial, avec une intensité maximale en Amérique du Nord et dans l'UE | Moyen terme (2–4 ans) |
| Demande en Énergie des Centres de Données et de l'IA | +0.40% | Amérique du Nord en premier lieu, débordement vers l'APAC et l'Afrique, le Moyen-Orient | Moyen terme (2–4 ans) |
| Contractualisation du GNL à Destination Flexible | +0.20% | Couloirs commerciaux mondiaux du GNL ; réorientation de l'Atlantique vers le Pacifique | Court terme (≤ 2 ans) |
| Basculement du Pétrole vers le Gaz au Moyen-Orient | +0.20% | Moyen-Orient et Afrique ; national, avec une intensité en Arabie Saoudite et aux Émirats Arabes Unis | Long terme (≥ 4 ans) |
| Différenciation des Performances en Matière de Méthane dans l'Approvisionnement en Gaz | +0.10% | Importateurs de l'UE, exportateurs nord-américains ; impact secondaire en APAC | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Expansion des Infrastructures d'Importation de GNL en Asie-Pacifique : La Course aux Capacités Façonne la Demande Régionale
L'expansion des infrastructures d'importation de GNL en Asie-Pacifique élargit la base de consommation régionale de gaz. En 2025, 20 projets d'importation de GNL sont entrés en service dans 13 marchés, et l'Asie a représenté 22,2 millions de tonnes par an de nouvelle capacité de regazéification[1]Union Internationale du Gaz, "Rapport Mondial sur le GNL 2026," Union Internationale du Gaz, igu.org.. La Chine a ajouté 15,1 mtpa de capacité, tandis que l'Inde a atteint 52,5 mtpa et est devenue le quatrième marché mondial de regazéification de GNL. Gas Malaysia, Tokyo Gas et VTTI ont signé en juin 2026 un accord de développement pour une unité flottante de stockage et de regazéification de 6 mtpa à Kedah, en Malaisie[2]Gas Malaysia Berhad, "Gas Malaysia Fait Progresser les Infrastructures Stratégiques de GNL dans le Nord de la Péninsule avec Tokyo Gas et VTTI," Gas Malaysia Berhad, gasmalaysia.com.. Ces terminaux encouragent un débit minimum car les actifs de regazéification comportent des coûts fixes et nécessitent des arrangements d'approvisionnement à long terme. Le marché du gaz naturel bénéficie d'une base de demande de GNL plus durable lorsque les services publics ajoutent des capacités d'importation et négocient un approvisionnement certifié pour une utilisation à long terme.
Flexibilité au Gaz pour les Réseaux à Forte Proportion d'Énergies Renouvelables : Du Rôle de Base à Celui d'Ancre du Réseau
La production au gaz est de plus en plus utilisée pour le soutien du réseau plutôt que pour la seule fourniture en charge de base. La capacité de production au gaz en cours de développement ou planifiée aux États-Unis a plus que triplé en 2025 pour atteindre 252 GW, tandis que les systèmes électriques se préparaient aux arrêts de centrales à charbon et à la montée en puissance de la production renouvelable. GE Vernova a démontré une configuration de condenseur synchrone à turbine à gaz qui assure la stabilité du réseau sans produire d'électricité[3]GE Vernova, "Synchronicité : Dans les États de la Sunbelt, les Turbines à Gaz et l'Énergie Solaire Sont Utilisées Ensemble d'une Manière Entièrement Originale," GE Vernova News, gevernova.com.. La centrale à moteurs à gaz de Tornion Voima a commencé son exploitation commerciale en Finlande en avril 2026 en tant que capacité d'quilibrage à réponse rapide pour un réseau à forte proportion d'énergies renouvelables. Siemens Energy s'est engagé à investir 1 milliard USD en 2026 pour étendre les capacités de fabrication de turbines à gaz aux États-Unis, témoignant d'une demande soutenue pour des équipements de production flexibles. Ce rôle soutient le marché du gaz naturel, où les énergies renouvelables nécessitent des ressources capables de répondre rapidement aux variations de charge et de production.
Centres de Données et Demande en Énergie de l'IA : Le Gaz en Autoconsommation Crée une Nouvelle Classe de Demande
La croissance des centres de données crée une nouvelle source de demande en gaz pour la production d'énergie sur site. Plus d'un tiers de la croissance du développement de la production électrique au gaz aux États-Unis en 2025 était liée à l'alimentation en énergie des centres de données. Cleanview a identifié des projets en autoconsommation représentant 50 GW, dont 90 % ont été annoncés en 2025. Le Berkeley Lab prévoit que la demande en électricité des centres de données augmentera de 74 GW pour atteindre 132 GW d'ici 2029, représentant jusqu'à 12 % de la consommation américaine. Les longues files d'attente pour le raccordement aux réseaux des services publics incitent les opérateurs à privilégier la production directe plutôt que d'attendre de nouvelles connexions au réseau. Le marché du gaz naturel pourrait faire face à une demande plus tendue en gaz d'alimentation dans les régions productrices américaines si des installations de centres de données à longue durée de vie dépendent de la production au gaz.
Contractualisation du GNL à Destination Flexible : Le Commerce au Comptant Reconfigure la Formation des Prix
Les contrats de GNL à destination flexible modifient la façon dont les acheteurs réagissent aux perturbations d'approvisionnement. Les contrats sans destination fixe représentent près de la moitié des volumes de GNL contractualisés, soutenus par des accords indexés sur le Henry Hub américain. Lors de la perturbation d'Hormuz début 2026, 40 % des volumes mondiaux de GNL ont été négociés au comptant pour limiter l'effet immédiat sur les prix. Les exportations américaines de GNL ont atteint 32,15 millions de tonnes au premier semestre 2026, en hausse de 28 % par rapport à l'année précédente. Les portefeuilles flexibles peuvent combiner des achats à court terme avec des accords à long terme et rediriger les cargaisons là où elles sont nécessaires. Le marché du gaz naturel devient plus réactif aux perturbations, bien que les acheteurs restent exposés à des prix au comptant plus élevés lorsque l'offre est concentrée.
Analyse de l'Impact des Freins*
| Frein | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Substitution par les Énergies Renouvelables, le Stockage et l'Hydroélectricité | -0.40% | Europe en premier lieu, Amérique du Nord en second, APAC émergente | Moyen terme (2–4 ans) |
| Volatilité des Prix du GNL et Contraintes d'Accessibilité | -0.30% | Importateurs mondiaux de GNL ; exposition maximale en Asie du Sud et du Sud-Est | Court terme (≤ 2 ans) |
| Goulots d'Étranglement dans les Pipelines, le Stockage et la Regazéification | -0.20% | Amérique du Nord (Permian, Nord-Est), débordement sur la livraison mondiale de GNL | Moyen terme (2–4 ans) |
| Concurrence pour le Gaz d'Alimentation entre les Exportations de GNL et la Charge Électrique Nationale | -0.10% | Côte du Golfe américaine, Qatar, Australie | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Substitution par les Énergies Renouvelables, le Stockage et l'Hydroélectricité : En Compétition pour la Charge de Base
Les énergies renouvelables, le stockage et l'hydroélectricité réduisent la demande en gaz de manière la plus nette dans les systèmes électriques matures. La capacité installée renouvelable aux États-Unis devrait dépasser la capacité de production au gaz d'ici avril 2027, tandis que le solaire à grande échelle a progressé de 23,9 % en glissement annuel au premier trimestre 2026[4]Agence Internationale de l'Énergie, "Rapport sur le Marché du Gaz, T1-2026," Agence Internationale de l'Énergie, iea.org.. La capacité mondiale de stockage d'énergie de longue durée a augmenté de 49 % en 2025, renforçant la concurrence pour la demande de pointe et d'équilibrage. L'AIE prévoit que la demande en gaz en Europe diminuera de 2 % en 2026 sous l'effet des ajouts d'énergies renouvelables et des mesures d'efficacité énergétique. Les systèmes de batteries sont en concurrence avec les centrales à gaz car les deux assurent des rôles de flexibilité et de charge de pointe. Ce frein limite le marché du gaz naturel dans les secteurs électriques de l'OCDE, même si la demande continue de croître dans les économies émergentes.
Volatilité des Prix du GNL et Contraintes d'Accessibilité : Les Chocs du Marché au Comptant Déplacent la Demande Sensible aux Prix
La volatilité des prix du GNL peut limiter l'utilisation du gaz parmi les acheteurs sensibles aux prix. Le prix au comptant du JKM a atteint 18 USD/MMBtu en avril 2026 après une perturbation de l'approvisionnement au Moyen-Orient. La Chine a réduit ses importations de GNL de 10,6 % en 2025 tandis que la production nationale de gaz augmentait de 15 milliards de mètres cubes et que les importations par pipeline s'étendaient. Des prix du GNL plus élevés peuvent encourager la substitution par le charbon et le pétrole en Asie du Sud et du Sud-Est et reporter les transitions planifiées du charbon vers le gaz. Les contraintes liées aux pipelines, au stockage et à la regazéification peuvent amplifier cet effet en limitant la livraison même lorsque l'offre est disponible. Le marché du gaz naturel reste exposé lorsque les importateurs ne peuvent pas absorber des prix au comptant élevés ou sécuriser rapidement un approvisionnement alternatif.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des Segments
Par Source : La Croissance du Non Conventionnel Reconfigure la Carte de l'Offre
Le gaz conventionnel représentait 67,1 % des volumes de production en 2025, conservant la plus grande part de marché du gaz naturel grâce aux champs établis dans le Golfe Persique, la mer du Nord et la Sibérie. Le gaz non conventionnel devrait croître à un CAGR de 3,2 % de 2026 à 2031, au-dessus du taux global. La production commercialisée de gaz aux États-Unis devrait atteindre 122,5 milliards de pieds cubes par jour en 2026, dépassant le record de 118,5 Bcfd en 2025. Le bassin Permien et le schiste d'Haynesville devraient fournir l'essentiel de la production incrémentale américaine. La production d'Haynesville a augmenté de 7 % en glissement annuel au premier semestre 2026, soutenue par l'accès aux terminaux GNL de la côte du Golfe. Les ajouts de capacité de liquéfaction GNL créent des signaux de demande pouvant encourager le forage même lorsque les prix intérieurs sont faibles.
La Chine a ajouté 15 milliards de mètres cubes de production non conventionnelle en 2025, réduisant marginalement la dépendance aux importations. Le développement de Jafurah en Arabie Saoudite vise à remplacer jusqu'à 350 000 barils par jour d'utilisation de pétrole brut dans la production d'électricité nationale d'ici 2030. Le règlement de l'UE sur les émissions de méthane accroît l'importance des performances en matière de méthane dans l'approvisionnement. La certification MiQ couvrait plus de 5 % de l'approvisionnement mondial et plus de 20 % de la production américaine en 2026, ce qui soutient des conditions d'approvisionnement différenciées. L'approvisionnement à faible teneur en méthane peut bénéficier d'une meilleure considération de la part des acheteurs soumis à des normes d'importation. Ces conditions placent la production non conventionnelle au cœur de la croissance de l'offre et des exigences en matière de performance environnementale dans l'industrie du gaz naturel.


Par Utilisateur Final : Les Géographies Définissent Quels Utilisateurs Finaux Dominent
La production d'électricité représentait 37,3 % de l'utilisation finale du gaz naturel en 2025, lui conférant la plus grande part de la taille du marché du gaz naturel par utilisateur final. Le transport est le segment d'utilisateur final à la croissance la plus rapide, avec un CAGR prévu de 5,3 % jusqu'en 2031. Les véhicules au GNC représentaient 71 % des ventes mondiales de véhicules au gaz naturel en 2026, tandis que le GNL gagne du terrain dans le transport routier longue distance, où la densité énergétique est importante. La distribution de gaz en ville soutenue par les gouvernements favorise l'adoption des véhicules en Inde. Les corridors GNL en Europe et en Chine soutiennent également les applications de transport lourd. Ces tendances font du transport une source de demande en gaz plus petite mais à croissance plus rapide.
L'usage industriel est le deuxième secteur d'utilisateur final en importance et est étroitement lié à la production à forte intensité de gaz au Moyen-Orient et en Asie. L'activité industrielle et celle des engrais représentaient 20 % à 25 % de la consommation nationale de gaz en Égypte, et le pays cherchait à obtenir 15 à 18 cargaisons de GNL par mois dans le cadre d'arrangements d'approvisionnement pluriannuels. La demande résidentielle et commerciale reste significative en Europe et en Amérique du Nord en raison des systèmes de chauffage déjà installés. Les réglementations sur l'efficacité énergétique et les politiques relatives aux pompes à chaleur réduisent de plus en plus la demande sur ces marchés matures. L'AIE prévoit que la demande en gaz au Moyen-Orient et en Afrique augmentera de 3,5 % en 2026, tirée par la production d'électricité et l'usage industriel. La croissance de la demande se déplace donc vers les régions en voie d'industrialisation, tandis que la demande dans le secteur du bâtiment dans les marchés matures est confrontée à une pression de substitution.
Par Forme : Le Gaz de Pipeline Maintient la Base, le GNL Négocie la Marge
Le gaz de pipeline représentait 67,2 % des volumes en 2025, lui conférant la part dominante de la taille du marché du gaz naturel par forme. Le GNL devrait croître à un CAGR de 3,3 % jusqu'en 2031, à mesure que la capacité d'importation s'étend en Asie et que le commerce international augmente. L'AIE prévoit que la production mondiale de GNL augmentera de plus de 40 milliards de mètres cubes en 2026, l'Amérique du Nord fournissant plus de 85 % de l'offre incrémentale. L'Europe a réorienté ses besoins d'approvisionnement vers le GNL, les flux de pipelines russes restant contraints. Cette évolution soutient une base structurelle pour le commerce mondial du GNL. Les systèmes de pipelines restent essentiels là où des infrastructures à itinéraire fixe relient les régions productrices et consommatrices.
La demande en GNC est concentrée dans les réseaux de transport et de distribution de gaz en ville, notamment en Asie. Le GNL sert au transport routier longue distance et au soutage maritime car il offre une plus grande densité énergétique. La production d'énergie en autoconsommation pour les centres de données crée également une nouvelle demande en gaz canalisé ou comprimé sur les sites industriels. Les normes d'interconnexion américaines et les réformes du marché du gaz européen influenceront les routes d'approvisionnement et les décisions d'investissement. La capacité de regazéification offre de la flexibilité aux pays importateurs, tandis que les pipelines assurent une livraison à itinéraire fixe à moindre coût. Ces formes servant des applications différentes, le marché du gaz naturel dépend à la fois des infrastructures permanentes et du commerce flexible du GNL.
Analyse Géographique
L'Amérique du Nord détenait 27,4 % de la consommation mondiale en 2025, représentant la plus grande part de marché régionale du gaz naturel. Les États-Unis ont exporté 32,15 millions de tonnes de GNL au premier semestre 2026, soit 28 % de plus que sur la même période de 2025. La production commercialisée américaine devrait atteindre en moyenne 122,5 Bcfd en 2026. Cheniere, Venture Global et Woodside font progresser des ajouts de capacité qui augmentent les besoins en gaz d'alimentation le long de la côte du Golfe. La Fondation INGAA estime que les systèmes gaziers américains et canadiens nécessiteront plus de 1 billion USD d'investissements intermédiaires jusqu'en 2052, dont au moins 37 000 miles de pipelines de transport. La croissance des énergies renouvelables compense une partie de la demande liée aux exportations et aux centres de données, laissant la consommation régionale globalement stable en 2026.
L'Europe est plus dépendante des importations de GNL suite à la réduction de l'approvisionnement par pipeline russe. Les importations de GNL de l'UE ont augmenté de 30 %, soit 32 milliards de mètres cubes, en 2025 pour atteindre un record de 140 milliards de mètres cubes. L'AIE prévoit que la demande en gaz en Europe diminuera de 2 % en 2026 à mesure que les énergies renouvelables et les mesures d'efficacité se développent. La capacité de regazéification flottante de l'Allemagne n'était pas pleinement utilisée fin 2025, montrant que l'expansion des infrastructures peut dépasser la demande aux prix en vigueur. Equinor et ses partenaires se sont engagés à investir plus de 4 milliards NOK dans un développement du champ Troll qui pourrait commencer sa production en 2028. Le Règlement sur le Gaz de l'UE et le cadre Fit for 55 limitent les perspectives à long terme des actifs fossiles gaziers fixes.
L'Asie-Pacifique est le marché régional du gaz naturel à la croissance la plus rapide, avec un CAGR de 4,9 % jusqu'en 2031. L'AIE prévoit que la demande régionale en gaz augmentera de 4 % en 2026 et représentera près de la moitié de la croissance mondiale de la demande. La Chine a augmenté sa production nationale de 15 milliards de mètres cubes en 2025 et a relevé ses importations via le Power of Siberia de 10,1 %, tandis que les importations de GNL ont baissé de 10,6 %. CNOOC a signé un accord de GNL de 5 ans avec ADNOC à partir de 2026, ajoutant une diversification de l'approvisionnement. IndianOil a obtenu l'autorisation d'étendre le terminal GNL d'Ennore à 10 mtpa, démontrant la poursuite des investissements dans les capacités d'importation. L'expansion industrielle, la demande en énergie et les investissements en regazéification soutiennent le rôle de la région comme principale source de croissance incrémentale de la demande.

Paysage Concurrentiel
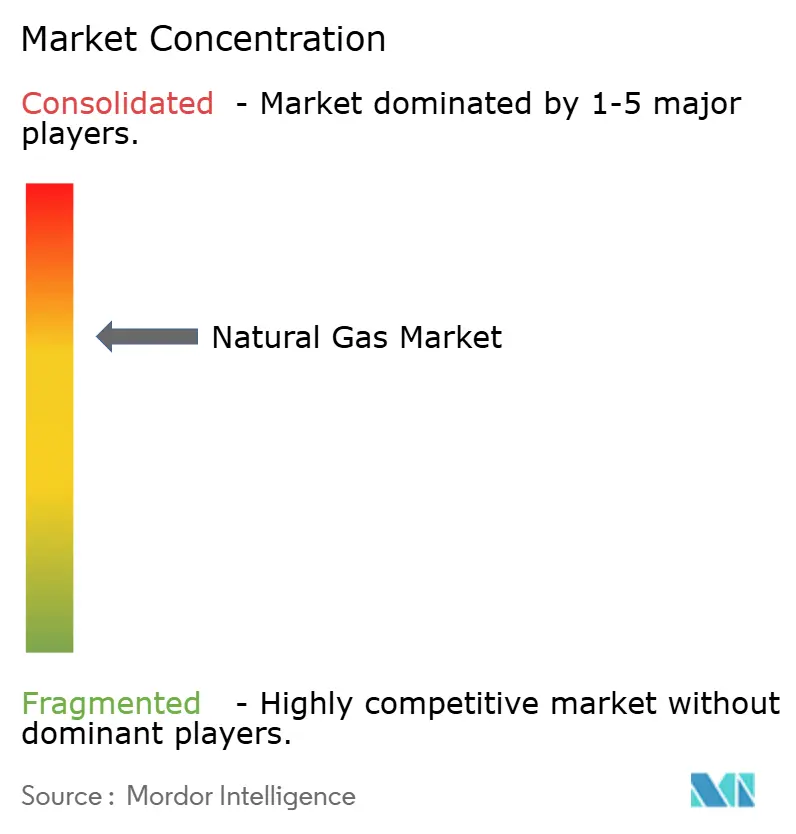
Le marché du gaz naturel est caractérisé par une propriété concentrée des principales réserves et par un groupe plus diversifié de négociants en GNL, de fournisseurs de portefeuille et de services publics nationaux. L'expansion du Champ Nord de QatarEnergy vise une capacité GNL de 142 mtpa à l'achèvement de North Field West. Le Qatar, la Russie, l'Iran et les États-Unis contrôlent des volumes exportables substantiels, tandis que les entreprises se concurrencent plus activement par le biais de contrats et de la logistique. Venture Global, Cheniere, Woodside et ADNOC Gas font progresser des ajouts de capacité GNL jusqu'en 2030. Venture Global a pris une décision finale d'investissement de 8,6 milliards USD pour CP2 Phase 2 en mars 2026. Cheniere a commencé les travaux d'ingénierie préliminaires pour le Train 7 à Sabine Pass, avec une DFI Phase 1 attendue début 2027.
Les performances en matière de méthane, la flexibilité contractuelle et la rapidité de livraison constituent des points importants de différenciation concurrentielle. Les exigences de l'UE en matière d'importations de méthane favorisent un approvisionnement avec des performances d'émissions crédibles. Venture Global a atteint le débit de conception de la Phase 1 à Plaquemines LNG en 7 mois et a ensuite relevé la capacité à 140 % du design original. Le Procédé en Cascade Optimisé de ConocoPhillips a été sélectionné pour l'installation prévue de 26 mtpa de Monkey Island LNG, illustrant le rôle continu de la technologie de liquéfaction dans l'économie des projets. ExxonMobil et ses partenaires ont attribué 1,1 milliard USD de contrats d'équipements à long délai pour la Phase 1 de Rovuma LNG au Mozambique. Ces actions montrent que la capacité, la technologie et l'exécution des projets façonnent tous la position concurrentielle.
L'Asie du Sud et du Sud-Est offrent des opportunités aux fournisseurs capables de proposer des accords plus courts et une flexibilité de destination. La capacité de regazéification en construction sur ces marchés progresse plus rapidement que la contractualisation d'approvisionnement à long terme. Les entreprises d'État conservent des rôles importants car elles contrôlent les réserves, les systèmes nationaux et les programmes d'importation stratégiques. Les entreprises intégrées occidentales conservent des atouts dans la liquéfaction, le transport maritime et le négoce mondial. Les services publics nationaux recherchent un mélange d'accords à long terme et de volumes flexibles pour réduire le risque d'approvisionnement. La concurrence est donc concentrée dans les ressources en amont, mais plus variée sur l'ensemble de la chaîne de valeur du GNL.
Leaders du Secteur du Gaz Naturel
-
QatarEnergy
-
Exxon Mobil Corporation
-
Shell plc
-
Cheniere Energy, Inc.
-
TotalEnergies SE
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Développements Récents dans le Secteur
- Juillet 2026 : ADNOC a approuvé une décision finale d'investissement de 6,2 milliards USD pour le champ de la calotte gazeuse d'Umm Shaif. Le champ devrait produire plus de 600 millions de pieds cubes standard par jour d'ici 2030.
- Juin 2026 : Gas Malaysia a signé un accord de développement conjoint avec Tokyo Gas et VTTI pour une unité flottante de stockage et de regazéification de 6 mtpa proposée à Yan, Kedah.
- Mars 2026 : Venture Global a reçu une décision finale d'investissement de 8,6 milliards USD pour la deuxième phase de son projet d'exportation de GNL CP2 en Louisiane. Le projet vise à étendre la capacité d'exportation américaine de Venture Global.
- Février 2026 : QatarEnergy a attribué le contrat EPC pour l'expansion de 16 mtpa de North Field West. Le projet constitue la phase finale du programme de capacité de 142 mtpa planifié par QatarEnergy, avec les premières exportations attendues fin 2031.


Périmètre du Rapport sur le Marché Mondial du Gaz Naturel
Le marché du gaz naturel comprend l'écosystème économique mondial impliqué dans l'exploration, la production, le traitement, le transport, le stockage, le négoce, la distribution et la consommation de gaz naturel. Il englobe l'offre et la demande de gaz naturel dans les principaux secteurs d'utilisation finale, notamment la production d'électricité, l'industrie, le résidentiel, le commercial et le transport.
Le rapport sur le marché mondial du gaz naturel est segmenté par source, utilisateur final, forme et géographie. Par source, le marché est segmenté en gaz naturel conventionnel et gaz naturel non conventionnel. Par utilisateur final, le marché est segmenté en production d'électricité, industrie, résidentiel, commercial et transport. Par forme, le marché est segmenté en gaz naturel comprimé (GNC), gaz naturel liquéfié (GNL) et gaz naturel par pipeline. Le rapport couvre également la taille du marché et les prévisions pour le marché mondial du gaz dans 26 pays dans les principales régions. Pour chaque segment, la taille du marché et les prévisions ont été fournies sur la base du volume (billions de mètres cubes).
| Gaz Naturel Conventionnel |
| Gaz Naturel Non Conventionnel |
| Production d'Électricité |
| Industrie |
| Résidentiel |
| Commercial |
| Transport |
| Gaz Naturel Comprimé |
| Gaz Naturel Liquéfié |
| Gaz Naturel par Pipeline |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| France | |
| Italie | |
| Espagne | |
| Royaume-Uni | |
| Pologne | |
| Russie | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Corée du Sud | |
| Australie | |
| Indonésie | |
| Vietnam | |
| Thaïlande | |
| Reste de l'Asie-Pacifique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Chili | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Arabie Saoudite |
| Émirats Arabes Unis | |
| Égypte | |
| Afrique du Sud | |
| Maroc | |
| Reste du Moyen-Orient et de l'Afrique |
| Par Source | Gaz Naturel Conventionnel | |
| Gaz Naturel Non Conventionnel | ||
| Par Utilisateur Final | Production d'Électricité | |
| Industrie | ||
| Résidentiel | ||
| Commercial | ||
| Transport | ||
| Par Forme | Gaz Naturel Comprimé | |
| Gaz Naturel Liquéfié | ||
| Gaz Naturel par Pipeline | ||
| Par Géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| France | ||
| Italie | ||
| Espagne | ||
| Royaume-Uni | ||
| Pologne | ||
| Russie | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Australie | ||
| Indonésie | ||
| Vietnam | ||
| Thaïlande | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Chili | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Arabie Saoudite | |
| Émirats Arabes Unis | ||
| Égypte | ||
| Afrique du Sud | ||
| Maroc | ||
| Reste du Moyen-Orient et de l'Afrique | ||


Questions Clés Traitées dans le Rapport
Quel est le taux de croissance prévu du gaz naturel jusqu'en 2031 ?
Le marché du gaz naturel devrait croître à un CAGR de 2,96 % de 2026 à 2031, pour atteindre 4,91 billions de mètres cubes.
Quelle source de gaz naturel connaît la croissance la plus rapide ?
Le gaz non conventionnel devrait croître à un CAGR de 3,2 % jusqu'en 2031, porté par la production de schiste américain.
Quel segment d'utilisateur final connaît la croissance la plus rapide ?
Le transport devrait se développer à un CAGR de 5,3 % jusqu'en 2031, soutenu par l'utilisation de véhicules au GNC et au GNL.
Pourquoi la demande en GNL augmente-t-elle en Asie-Pacifique ?
Les nouvelles capacités de regazéification, l'expansion industrielle et la demande en énergie soutiennent l'utilisation régionale du gaz.
Comment les énergies renouvelables affectent-elles la demande en gaz ?
Les énergies renouvelables et le stockage de longue durée réduisent la demande en gaz dans les systèmes électriques matures, en particulier en Europe et en Amérique du Nord.
Quels sont les principaux facteurs de compétitivité dans le GNL ?
La fiabilité de l'approvisionnement, les performances en matière de méthane, la flexibilité contractuelle, la rapidité de livraison et la capacité de liquéfaction sont des facteurs centraux.
Dernière mise à jour de la page le:



