
天然ガス市場規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
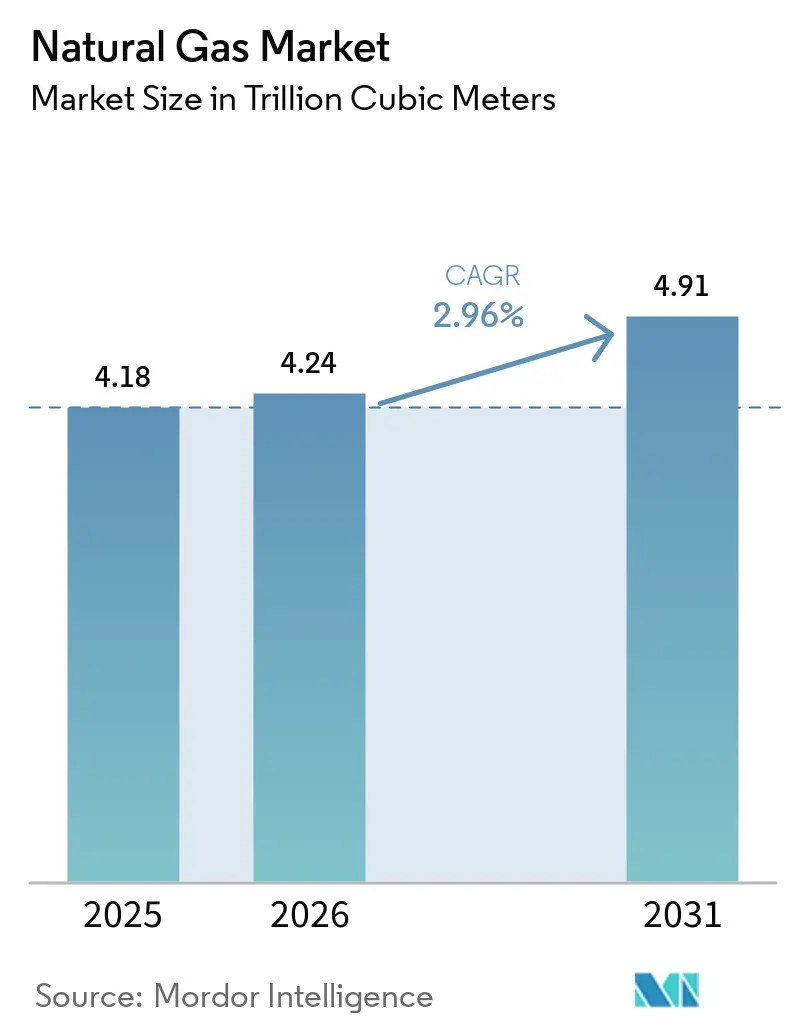
| 市場取引高 (2026) | 4.24 兆立方メートル |
| 市場取引高 (2031) | 4.91 兆立方メートル |
| Growth Rate (2026 - 2031) | 2.96 % |
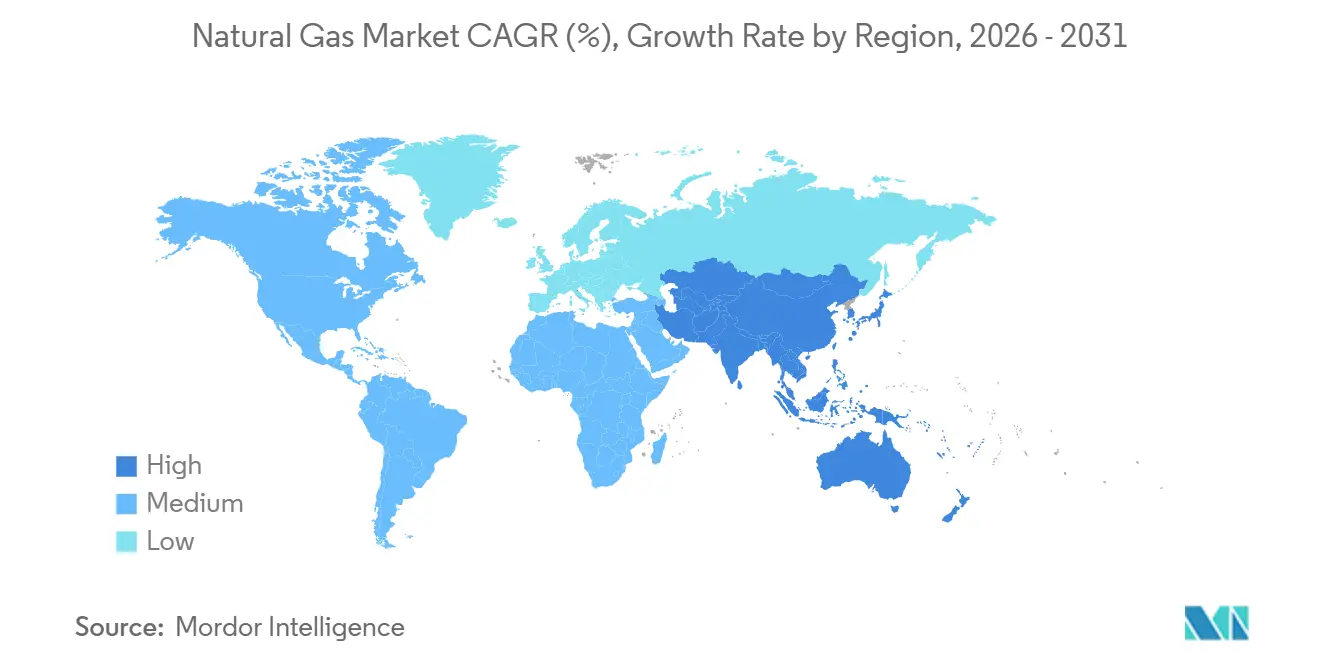
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
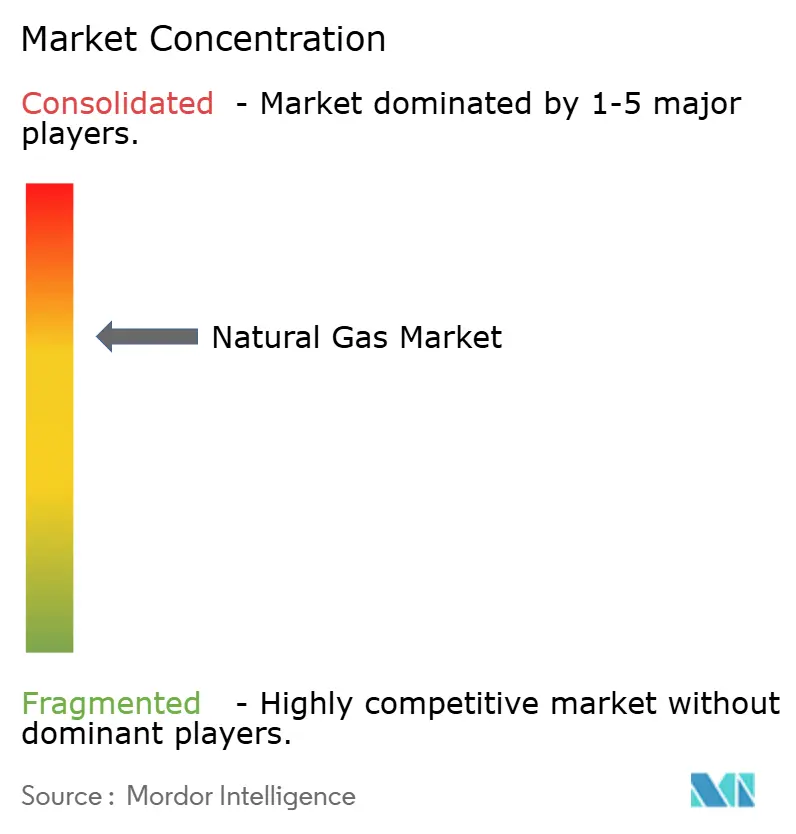
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる天然ガス市場分析
天然ガス市場規模は、2025年の4.18兆立方メートル、2026年の4.24兆立方メートルから、2026年から2031年にかけてCAGR 2.96%で拡大し、2031年までに4.91兆立方メートルに達すると予測されています。ガス火力設備の増設は再生可能エネルギー発電比率の高いグリッドを支援しており、供給途絶後に買い手が供給源を多様化する中でLNG貿易も拡大しています。南アジアおよび東南アジアの工業化も、製造業および電力システムにおけるガス利用を増加させています。再生可能エネルギーの普及と蓄電池の導入が欧州および北米でより強い代替圧力を生み出しており、これが成熟経済と新興経済における需要パターンを分化させています。天然ガス市場は産業需要、LNGインフラ、グリッドバランシングニーズによって支えられていますが、電化と蓄電投資によって成長率は抑制されています。競争はLNG契約条件、供給信頼性、メタン排出性能、および迅速な供給能力の提供力に基づいてますます激化しています。
レポートの主要ポイント
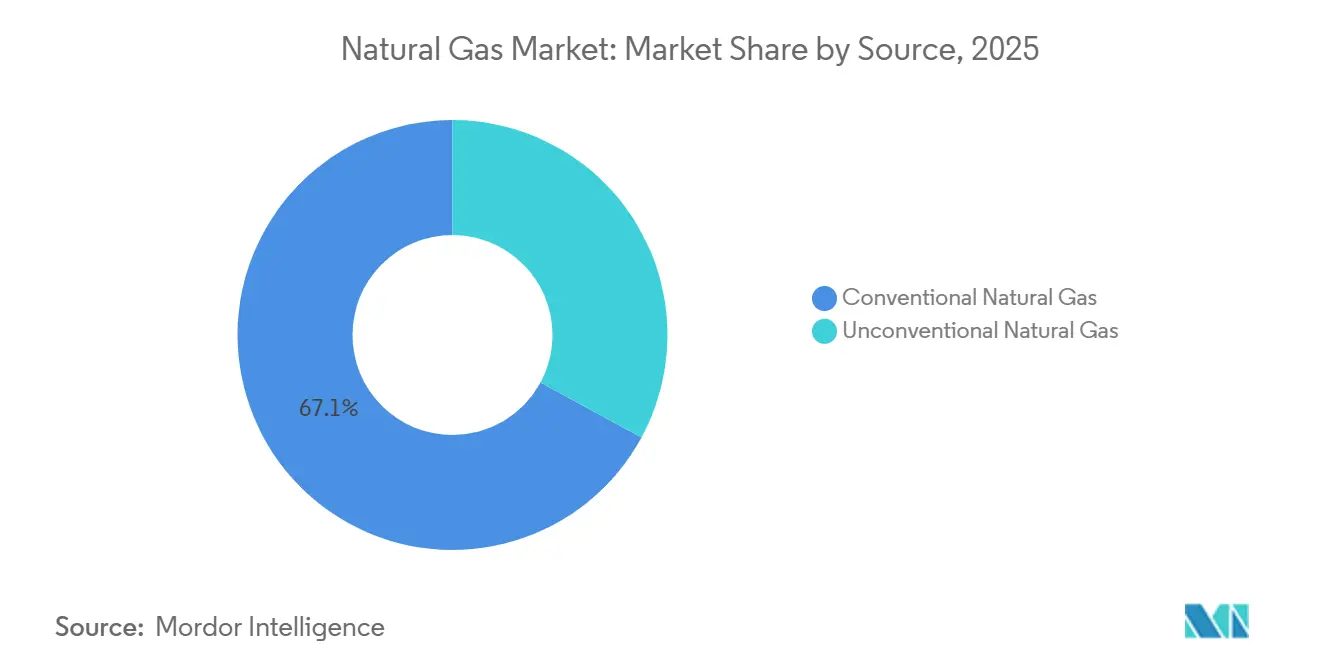
- 供給源別では、在来型ガスが2025年の天然ガス市場シェアの67.1%を占め、非在来型ガスは2031年にかけてCAGR 3.2%で成長すると予測されています。
- エンドユーザー別では、発電が2025年の天然ガス市場シェアの37.3%を占め、輸送は2031年にかけてCAGR 5.3%で拡すると予測されています。
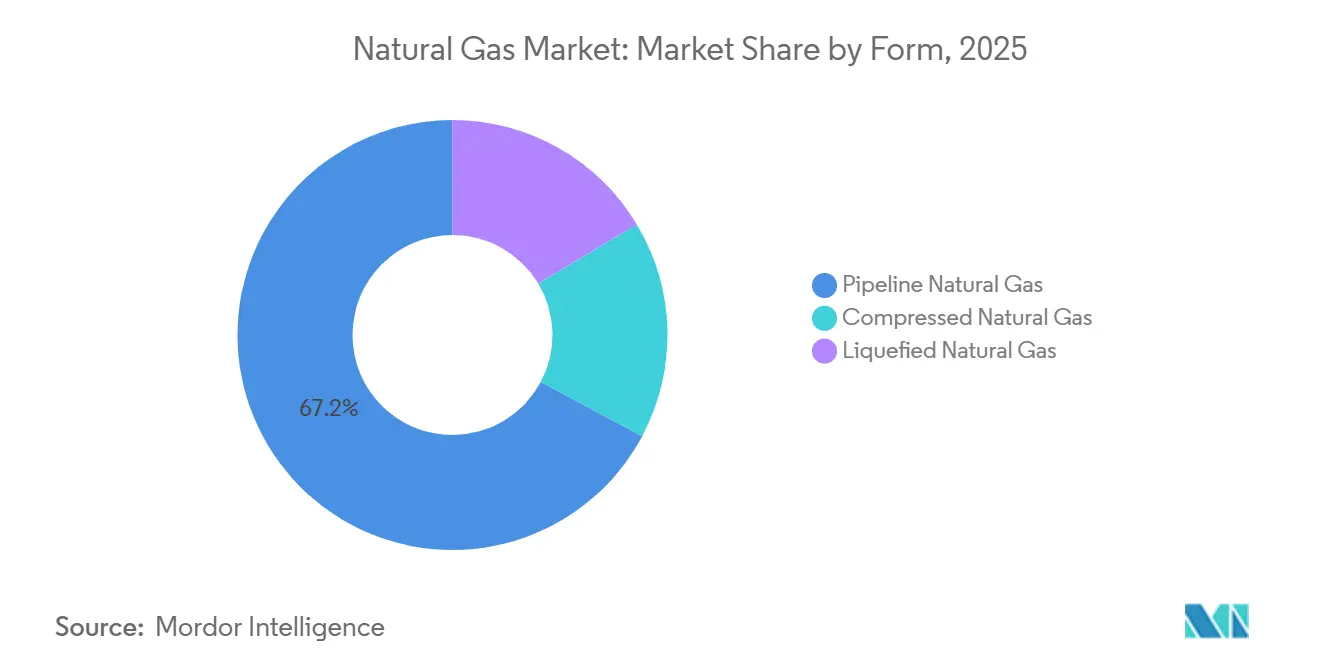
- 形態別では、パイプラインガスが2025年の天然ガス市場シェアの67.2%を占め、LNGは2031年にかけてCAGR 3.3%で拡大すると予測されています。
- 地域別では、北米が2025年の天然ガス市場シェアの27.4%を占め、アジア太平洋は2031年にかけてCAGR 4.9%で拡大すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
世界の天然ガス市場のトレンドとインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| アジア太平洋地域のLNG輸入インフラ拡張 | +0.50% | アジア太平洋中核(中国、インド、ベトナム、タイ、マレーシア、シンガポール) | 短期(2年以内) |
| 再生可能エネルギー比率の高いグリッドに対するガス火力の柔軟性 | +0.40% | 北米とEUで最も高く、世界全体 | 中期(2〜4年) |
| データセンターおよびAIの電力需要 | +0.40% | 北米が主要、アジア太平洋および中東・アフリカへの波及 | 中期(2〜4年) |
| 仕向地柔軟型LNG契約 | +0.20% | 世界のLNG貿易航路;大西洋から太平洋へのルート変更 | 短期(2年以内) |
| 中東における石油からガスへの転換 | +0.20% | 中東・アフリ;国家レベル、サウジアラビアおよびUAEで高強度 | 長期(4年以上) |
| ガス調達におけるメタン排出性能の差別化 | +0.10% | EU輸入国、北米輸出国;アジア太平洋への二次的影響 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
アジア太平洋地域のLNG輸入インフラ拡張:供給能力競争が地域需要を形成
アジア太平洋地域のLNG輸入インフラは、地域のガス消費基盤を拡大しています。2025年には13市場で20件のLNG輸入プロジェクトが稼働を開始し、アジアは年間2,220万トンの新規再ガス化能力を追加しました[1]国際ガス連合、「世界LNGレポート2026」、国際ガス連合、igu.org。。中国は1,510万トン/年の能力を追加し、インドは5,250万トン/年に達して世界第4位のLNG再ガス化市場となりました。Gas Malaysia、Tokyo Gas、VTTIは2026年6月、マレーシアのクダ州において年間600万トンの浮体式貯蔵再ガス化設備の開発協定に署名しました[2]Gas Malaysia Berhad、「Gas MalaysiaがTokyo GasおよびVTTIとともに北部半島における戦略的LNGインフラを推進」、Gas Malaysia Berhad、gasmalaysia.com。。これらのターミナルは最低スループットを促進します。再ガス化資産は固定費を伴い、長期的な供給取り決めを必要とするためです。公益事業者が輸入能力を追加し、長期利用のための認証済み供給を交渉することで、天然ガス市場はより持続的なLNG需要基盤を獲得します。
再生可能エネルギー比率の高いグリッドに対するガス火力の柔軟性:ベースロードからグリッドの要として
ガス火力発電は、ベースロード供給だけでなく、グリッド支援のためにますます活用されています。電力システムが石炭廃止と再生可能エネルギー出力の増加に備える中、2025年に開発・計画中の米国のガス火力設備は252GWへと3倍以上に増加しました。GE Vernovaは、電力を生産せずにグリッドの安定性を提供するガスタービン同期調相機構成を実証しました[3]GE Vernova、「シンクロニシティ:サンベルト州では、ガスタービンと太陽光発電がまったく新しい方法で組み合わせて使用されている」、GE Vernova ニュース、gevernova.com。。Tornion Voimaのガスエンジン発電所は、再生可能エネルギー比率の高いグリッドの高速応答バランシング容量として、2026年4月にフィンランドで商業運転を開始しました。Siemens Energyは2026年に米国のガスタービン製造能力拡大に10億米ドルを投じることを約束し、柔軟な発電設備への継続的な需要を示しました。この役割は天然ガス市場を支えており、再生可能エネルギーは変化する負荷と発電条件に迅速に対応できるリソースを必要としています。
データセンターおよびAIの電力需要:構内設置型ガスが新たな需要クラスを創出
データセンターの成長が、オンサイト電力向けの新たなガス需要源を生み出しています。2025年における米国のガス火力発電開発成長の3分の1以上がデータセンターへの電力供給に関連していました。Cleanviewは50GWを代表する構内設置型プロジェクトを特定し、そのプロジェクトの90%が2025年に発表されました。バークレー国立研究所は、データセンターの電力需要が2029年までに74GW増加して132GWに達し、米国消費量の最大12%に達すると予測しています。公益事業者の系統連系待ち行列の長期化により、事業者は新たなグリッド接続を待つよりも直接発電を追求するよう促されています。長期稼働のデータセンター施設がガス火力発電に依存する場合、天然ガス市場は米国産出地域でフィードガス需要が逼迫する可能性があります。
仕向地柔軟型LNG契約:スポット取引が価格形成を再編
仕向地柔軟型LNG契約は、買い手が供給途絶に対応する方法を変えています。仕向地自由契約は契約LNG量の約半分を占め、米国ヘンリーハブ連動契約によって支えられています。2026年初頭のホルムズ海峡混乱時は、即時の価格影響を抑えるために世界のLNG量の40%がスポットベースで取引されました。米国のLNG輸出は2026年上半期に3,215万トンに達し、前年比28%増となりました。柔軟なポートフォリオは短期購入と長期契約を組み合わせ、必要な場所にカーゴを振り向けることができます。天然ガス市場は混乱への対応力を高めていますが、供給が集中している場合、買い手は依然として高いスポット価格にさらされます。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 再生可能エネルギー、蓄電池、水力発電による代替 | -0.40% | 欧州が主要、北米が二次的、アジア太平洋で新興 | 中期(2〜4年) |
| LNG価格変動と価格負担能力の制約 | -0.30% | 世界のLNG輸入国;南アジアおよび東南アジアでピーク時の影響が最大 | 短期(2年以内) |
| パイプライン、貯蔵、再ガス化のボトルネック | -0.20% | 北米(パーミアン、北東部)、世界のLNG供給への波及 | 中期(2〜4年) |
| LNG輸出と国内電力負荷の間のフィードガス競合 | -0.10% | 米国ガルフコースト、カタール、オーストラリア | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
再生可能エネルギー、蓄電池、水力発電による代替:ベースロードスタックをめぐる競争
再生可能エネルギー、蓄電池、水力発電は、成熟した電力システムにおいてガス需要を最も明確に減少させています。米国の再生可能エネルギー設置容量は2027年4月までにガス火力設備容量を超えると予測されており、2026年第1四半期のユーティリティ規模の太陽光発電は前年比23.9%増加しました[4]国際エネルギー機関、「ガス市場レポート、2026年第1四半期」、国際エネルギー機関、iea.org。。世界の長期エネルギー貯蔵容量は2025年に49%増加し、ピーキングおよびバランシング需要をめぐる競争が激化しました。国際エネルギー機関は、再生可能エネルギーの追加と省エネ対策が継続する中、欧州のガス需要が2026年に2%減少すると予測しています。蓄電池システムは、柔軟性とピーク負荷の役割を両方担うため、ガス発電所と競合します。この抑制要因は、新興経済でガス需要が成長を続ける中でも、OECD諸国の電力部門における天然ガス市場を制限します。
LNG価格変動と価格負担能力の制約:スポット市場の衝撃が価格感応度の高い需要を排除
LNG価格変動は、価格感応度の高い買い手のガス利用を制限する可能性があります。JKMスポット価格は、中東での供給途絶後の2026年4月に18米ドル/MMBtuに達しました。中国は国内ガス生産が150億立方メートル増加し、パイプライン輸入が拡大する中、2025年のLNG輸入を10.6%削減しました。LNG価格の上昇は、南アジアおよび東南アジアにおける石炭・石油への代替を促し、計画中の石炭からガスへの転換を先送りにする可能性があります。パイプライン、貯蔵、再ガス化の制約は、供給が利用可能な場合でも供給を制限することでこの影響を増幅させる可能性があります。輸入国が高いスポット価格を吸収できない場合、または代替供給を迅速に確保できない場合、天然ガス市場は引き続きリスクにさらされます。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
供給源別:非在来型の成長が供給マップを再編
在来型ガスは2025年の生産量の67.1%を占め、ペルシャ湾、北海、シベリアの既存油田を通じて最大の天然ガス市場シェアを維持しました。非在来型ガスは2026年から2031年にかけてCAGR 3.2%で成長すると予測されており、全体の成長率を上回ります。米国の販売ガス生産量は2026年に1日当たり1,225億立方フィートに達すると予測されており、2025年の1日当たり1,185億立方フィートの記録を超えます。パーミアン盆地とヘインズビルシェールが米国の増分生産の大部分を提供すると見込まれています。ヘインズビルの生産量は2026年上半期に前年比7%増加し、ガルフコーストのLNG端末へのアクセスによって支えられました。LNG液化設備の追加は、国内価格が低迷している場合でも掘削を促す需要シグナルを生み出します。
中国は2025年に非在来型生産を150億立方メートル追加し、輸入依存度を限界的に低下させました。サウジアラビアのジャフラ開発は、2030年までに国内発電における原油使用量を1日当たり最大35万バレル代替することを目的としています。EU メタン排出規制は、供給調においてメタン排出性能の重要性を高めています。MiQ認証は2026年に世界供給の5%超および米国生産の20%超をカバーし、差別化された調達条件を支援しています。メタン排出量の少ない供給は、輸入基準の対象となる買い手からより強い評価を受ける可能性があります。これらの条件は、非在来型生産を天然ガス産業における供給成長と環境性能要件の中心に位置づけています。


エンドユーザー別:地域がどのエンドユーザーが主導するかを決定
発電は2025年の天然ガスエンドユーザーの37.3%を占め、エンドユーザー別の天然ガス市場規模において最大のシェアを持ちます。輸送は最も成長の速いエンドユーザーセグメントであり、2031年かけてCAGR 5.3%が予測されています。CNG車両は2026年の世界の天然ガス車両販売の71%を占め、LNGは燃料密度が重要な長距離トラック輸送での利用が拡大しています。政府が支援する都市ガス配給が、インドでの車両普及を後押ししています。欧州と中国のLNGコリドーも重量輸送用途を支援しています。これらのパターンにより、輸送はより小規模ながら成長の速いガス需要源となっています。
産業用途は2番目に大きなエンドユーザーカテゴリーであり、中東とアジアのガス集約型生産と密接に結びついています。産業・肥料活動はエジプトの国内ガス使用量の20〜25%を占め、同国は複数年の供給取り決めを通じて月15〜18件のLNGカーゴを求めました。住宅・商業需要は、暖房システムがすでに設置されている欧州と北米で依然として重要です。省エネ規制とヒートポンプ政策が、これらの成熟市場での需要をますます減少させています。国際エネルギー機関は、発電と産業用途に牽引され、中東・アフリカのガス需要が2026年に3.5%増加すると予測しています。需要成長は工業化が進む地域へとシフトしており、成した建物需要は代替圧力に直面しています。
形態別:パイプラインガスが基盤を維持し、LNGがマージンを取引
パイプラインガスは2025年の数量の67.2%を占め、形態別の天然ガス市場規模において支配的なシェアを持ちます。アジアでの輸入能力拡大と国際貿易の増加に伴い、LNGは2031年にかけてCAGR 3.3%で成長すると予測されています。国際エネルギー機関は、2026年の世界のLNG生産量が400億立方メートル以上増加し、北米が増分供給の85%以上を提供すると予測しています。欧州はロシアのパイプライン供給が引き続き制約される中、供給要件をLNGへと転換しました。この変化は世界のLNG貿易の構造的基盤を支えています。パイプラインシステムは、固定ルートのインフラが産出地域と消費地域を結ぶ場所では依然として不可欠です。
CNG需要は輸送と都市ガス配給ネットワーク、特にアジアに集中しています。LNGはエネルギー密度が高いため、長距離トラック輸送と船舶バンカリングに利用されています。構内設置型データセンター発電も、産業サイトでのパイプラインまたは圧縮ガスへの新たな需要を生み出しています。米国の系統連系基準と欧州のガス市場改革は、供給ルートと投資判断に影響を与えます。再ガス化能力は輸入国に柔軟性を提供し、パイプラインは低コストの固定ルート供給を提供します。これらの形態は異なる用途に対応するため、天然ガス市場は恒久的なインフラと柔軟なLNG貿易の両方に依存しています。
地域分析
北米は2025年の世界消費量の27.4%を占め、最大の地域天然ガス市場シェアを持ちます。米国は2026年上半期に3,215万トンのLNGを輸出し、2025年同期比28%増となりました。米国の販売生産量は2026年に平均1日当たり1,225億立方フィートと予測されています。Cheniere、Venture Global、Woodsideはガルフコースト沿いのフィードガス需要を増加させる設備増強を進めています。INGAA財団は、米国とカナダのガスシステムが2052年までに少くとも3万7,000マイルの輸送パイプラインを含む1兆米ドル以上の中流投資を必要とすると推定しています。再生可能エネルギーの成長が輸出とデータセンター需要の一部を相殺し、2026年の地域消費量は概ね安定しています。
欧州はロシアのパイプライン供給の減少に伴い、LNG輸入への依存度が高まっています。EUのLNG輸入は2025年に30%、すなわち320億立方メートル増加し、1,400億立方メートルの過去最高を記録しました。国際エネルギー機関は、再生可能エネルギーと省エネ対策の拡大により、欧州のガス需要が2026年に2%減少すると予測しています。ドイツの浮体式再ガス化能力は2025年末に完全には使用されておらず、インフラ拡張が現行価格での需要を上回る可能性を示しています。Equinorとそのパートナーは、2028年に生産開始が見込まれるトロール油田開発に400億ノルウェークローネ以上を投じることを約束しました。EUガスパッケージとFit for 55フレームワークは、固定化石ガス資産の長期的な投資根拠を制限しています。
アジア太平洋は最も成長の速い地域天然ガス市場であり、2031年にかけてCAGR 4.9%が予測されています。国際エネルギー機関は、地域のガス需要が2026年に4%増加し、世界の需要成長のほぼ半分を占めると予測しています。中国は2025年に国内生産を150億立方メートル増加させ、シベリアの力パイプライン輸入を10.1%増加させた一方、LNG輸入は10.6%減少しました。CNOOCは2026年から始まる5年間のLNG協定にADNOCと署名し、供給多様化を追加しました。IndianOilはエンノールLNG端末を1,000万トン/年に拡張する許可を受け、輸入能力への継続的な投資を示しました。産業拡大、電力需要、再ガス化投資が、増分需要の中心的な供給源としての同地域の役割を支えています。

競争環境
天然ガス市場は主要埋蔵量の集中した所有権と、より多様なLNGトレーダー、ポートフォリオサプライヤー、国営公益業者で構成されています。QatarEnergyの北部ガス田拡張は、北部ガス田西区が完成した際に年間1億4,200万トンのLNG能力を目標としています。カタール、ロシア、イラン、米国が相当量の輸出可能量を管理する一方、企業は契約と物流を通じてより積極的に競争しています。Venture Global、Cheniere、Woodside、ADNOC Gasは2030年までのLNG能力増強を進めています。Venture Globalは2026年3月にCP2フェーズ2について86億米ドルの最終投資決定を行いました。Cheniereはサビーヌパスのトレイン7について早期エンジニアリング作業を開始し、フェーズ1の最終投資決定は2027年初頭が見込まれています。
メタン排出性能、契約柔軟性、供給速度は競争上の重要な差別化ポイントです。EUのメタン輸入要件は、信頼性の高い排出性能を持つ供給を優遇します。Venture Globalはプラカマンズ LNGでフェーズ1の設計スループットを7ヶ月で達成し、その後能力を当初設計の140%に引き上げました。ConocoPhillipsの最適化カスケードプロセスがMonkey Island LNGの計画中の年間2,600万トン施設に選定され、プロジェクト経済における液化技術の継続的な役割を示ました。ExxonMobilとそのパートナーはモザンビークのロブマLNGフェーズ1向けに11億米ドルの長納期機器契約を発注しました。これらの動向は、能力、技術、プロジェクト実行力がすべて競争上の地位を形成することを示しています。
南アジアおよび東南アジアは、より短期の契約と仕向地柔軟性を提供できるサプライヤーに機会を提供しています。これらの市場で建設中の再ガス化能力は、長期供給契約よりも速いペースで進んでいます。国営企業は埋蔵量、国内システム、戦略的輸入プログラムを管理するため、引き続き重要な役割を担っています。西側の統合企業は液化、輸送、グローバルトレーディングにおいて強みを維持しています。国営公益事業者は供給リスクを低減するために長期契約と柔軟な数量の組み合わせを求めています。競争は上流資源に集中していますが、LNGバリューチェーン全体ではより多様化しています。
天然ガス産業のリーダー企業
QatarEnergy
Exxon Mobil Corporation
Shell plc
Cheniere Energy, Inc.
TotalEnergies SE
- *免責事項:主要選手の並び順不同

最近の業界動向
- 2026年7月:ADNOCはウム・シャイフ・ガスキャップ田について62億米ドルの最終投資決定を承認しました。同油田は2030年までに1日当たり6億標準立方フィート以上を生産する見込みです。
- 2026年6月:Gas Malaysiaは、ヤン(クダ州)における年間600万トンの浮体式貯蔵再ガス化設備の建設に向けて、Tokyo GasおよびVTTIと共同開発協定に署名しました。
- 2026年3月:Venture Globalはルイジアナ州のCP2 LNG輸出プロジェクト第2フェーズについて86億米ドルの最終投資決定を受けました。このプロジェクトはVenture Globalの米国輸出能力を拡大することを目的としています。
- 2026年2月:QatarEnergyは年間1,600万トンの北部ガス田西区拡張のEPC契約を発注しました。このプロジェクトはQatarEnergyが計画する年間1億4,200万トン能力プログラムの最終フェーズであり、2031年末までに初回輸出が見込まれています。


世界の天然ガス市場レポートの調査範囲
天然ガス市場は、天然ガスの探鉱、産、処理、輸送、貯蔵、取引、配給、消費に関わる世界的な経済エコシステムを包含しています。発電、産業、住宅、商業、輸送を含む主要エンドユーザーセクター全体の天然ガスの需給を網羅しています。
世界の天然ガス市場レポートは、供給源、エンドユーザー、形態、地域によってセグメント化されています。供給源別では、市場は在来型天然ガスと非在来型天然ガスにセグメント化されています。エンドユーザー別では、市場は発電、産業、住宅、商業、輸送にセグメント化されています。形態別では、市場は圧縮天然ガス(CNG)、液化天然ガス(LNG)、パイプライン天然ガスにセグメント化されています。レポートはまた、主要地域の26カ国における世界のガス市場の市場規模と予測もカバーしています。各セグメントについて、市場規模と予測は数量(兆立方メートル)ベースで提供されています。
| 在来型天然ガス |
| 非在来型天然ガス |
| 発電 |
| 産業 |
| 住宅 |
| 商業 |
| 輸送 |
| 圧縮天然ガス |
| 液化天然ガス |
| パイプライン天然ガス |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| フランス | |
| イタリア | |
| スペイン | |
| 英国 | |
| ポーランド | |
| ロシア | |
| その他の欧州 | |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| オーストラリア | |
| インドネシア | |
| ベトナム | |
| タイ | |
| その他のアジア太平洋 | |
| 南米 | ブラジル |
| アルゼンチン | |
| チリ | |
| その他の南米 | |
| 中東・アフリカ | サウジアラビア |
| アラブ首長国連邦 | |
| エジプト | |
| 南アフリカ | |
| モロッコ | |
| その他の中東・アフリカ |
| 供給源別 | 在来型天然ガス | |
| 非在来型天然ガス | ||
| エンドユーザー別 | 発電 | |
| 産業 | ||
| 住宅 | ||
| 商業 | ||
| 輸送 | ||
| 形態別 | 圧縮天然ガス | |
| 液化天然ガス | ||
| パイプライン天然ガス | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| フランス | ||
| イタリア | ||
| スペイン | ||
| 英国 | ||
| ポーランド | ||
| ロシア | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| インド | ||
| 日本 | ||
| 韓国 | ||
| オーストラリア | ||
| インドネシア | ||
| ベトナム | ||
| タイ | ||
| その他のアジア太平洋 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| チリ | ||
| その他の南米 | ||
| 中東・アフリカ | サウジアラビア | |
| アラブ首長国連邦 | ||
| エジプト | ||
| 南アフリカ | ||
| モロッコ | ||
| その他の中東・アフリカ | ||


レポートで回答される主要な質問
2031年までの天然ガスの予測成長率はどのくらいですか?
天然ガス市場は2026年から2031年にかけてCAGR 2.96%で成長し、4.91兆立方メートルに達すると予測されています。
最も成長が速い天然ガスの供給源はどれですか?
非在来型ガスは2031年にかけてCAGR 3.2%で成長すると予測されており、米国のシェール生産が牽引しています。
最も成長が速いエンドユーザーセグメントはどれですか?
輸送はCNGおよびLNG車両の利用に支えられ、2031年にかけてCAGR 5.3%で拡大すると予測されています。
アジア太平洋地域でLNG需要が増加している理由は何ですか?
新規再ガス化能力、産業拡大、電力需要が地域のガス利用を支えています。
再生可能エネルギーはガス需要にどのような影響を与えていますか?
再生可能エネルギーと長期エネルギー貯蔵は、特に欧州と北米の成熟した電力システムにおけるガス需要を減少させています。
LNGにおける主な競争要因は何ですか?
供給信頼性、メタン排出性能、契約柔軟性、供給速度、液化能力が中心的な要因です。
最終更新日:



