
Tamaño y Participación del Mercado de Gas Natural
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
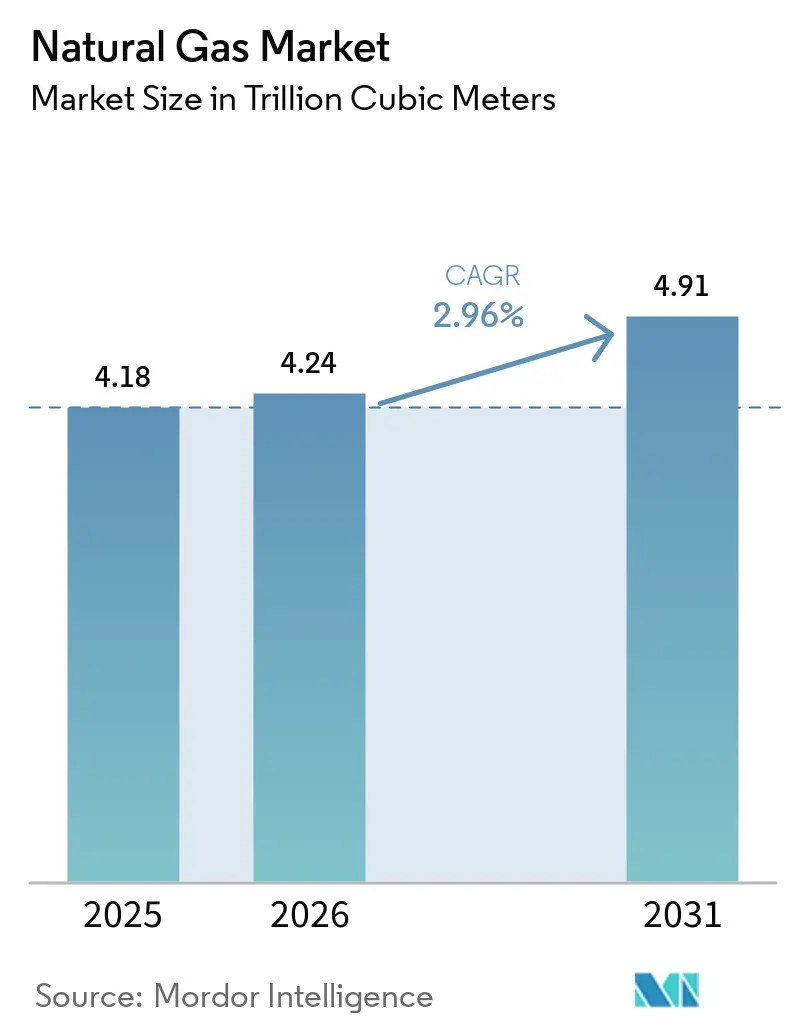
| Volumen del Mercado (2026) | 4.24 Billones de metros cúbicos |
| Volumen del Mercado (2031) | 4.91 Billones de metros cúbicos |
| Growth Rate (2026 - 2031) | 2.96 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Medio |
Jugadores principales
*Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. |
|
Análisis del Mercado de Gas Natural por Mordor Intelligence
Se proyecta que el tamaño del mercado de gas natural se expanda desde 4,18 billones de metros cúbicos en 2025 y 4,24 billones de metros cúbicos en 2026 hasta 4,91 billones de metros cúbicos en 2031, a una CAGR del 2,96% entre 2026 y 2031. Las adiciones de capacidad de generación a gas están apoyando las redes con mayor generación renovable, mientras que el comercio de GNL está creciendo a medida que los compradores diversifican el suministro tras las interrupciones del mismo. La industrialización en el sur y el sudeste de Asia también está incrementando el uso del gas en la manufactura y los sistemas de energía. El despliegue de energías renovables y el almacenamiento están creando una mayor presión de sustitución en Europa y América del Norte, lo que separa los patrones de demanda en las economías maduras de los de las economías emergentes. El mercado de gas natural está, por tanto, respaldado por la demanda industrial, la infraestructura de GNL y las necesidades de equilibrio de la red, aunque su tasa de crecimiento está moderada por la electrificación y la inversión en almacenamiento. La competencia se basa cada vez más en los términos de contratación de GNL, la fiabilidad del suministro, el desempeño en materia de metano y la capacidad de entregar capacidad con rapidez.
Conclusiones Clave del Informe
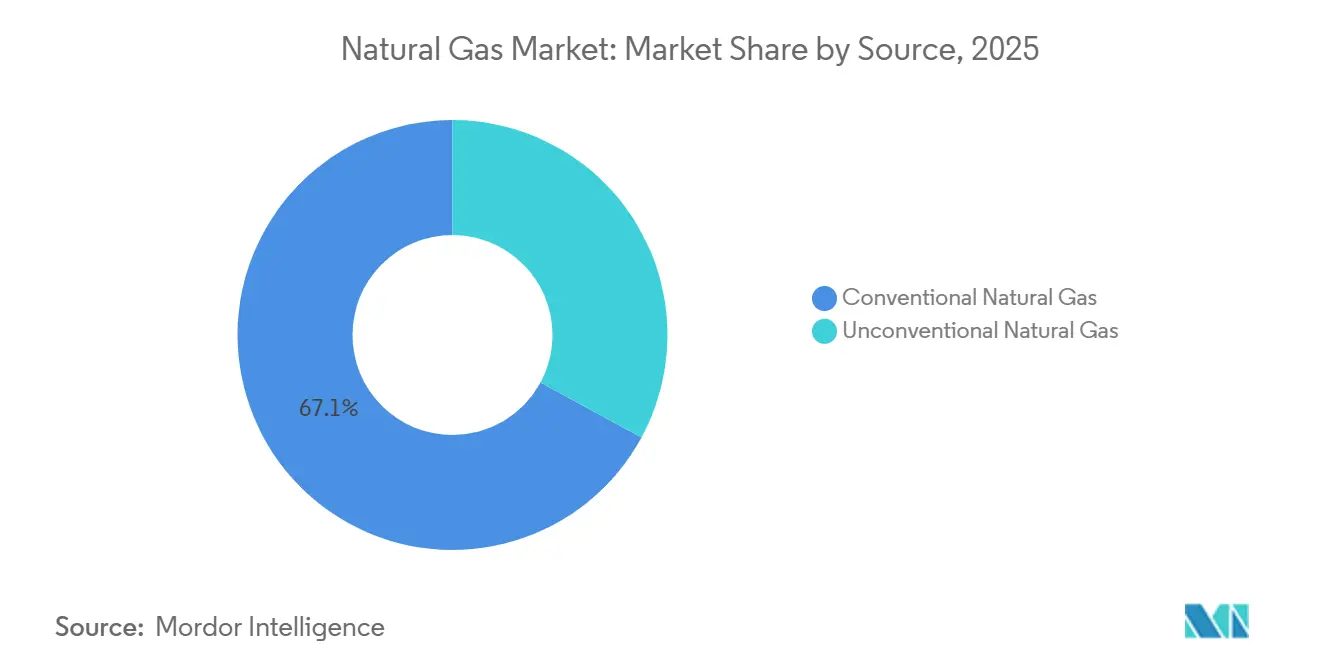
- Por fuente, el gas convencional representó el 67,1% de la participación del mercado de gas natural en 2025, mientras que se prevé que el gas no convencional crezca a una CAGR del 3,2% hasta 2031.
- Por usuario final, la generación de energía representó el 37,3% de la participación del mercado de gas natural en 2025, mientras que se prevé que el transporte se expanda a una CAGR del 5,3% hasta 2031.
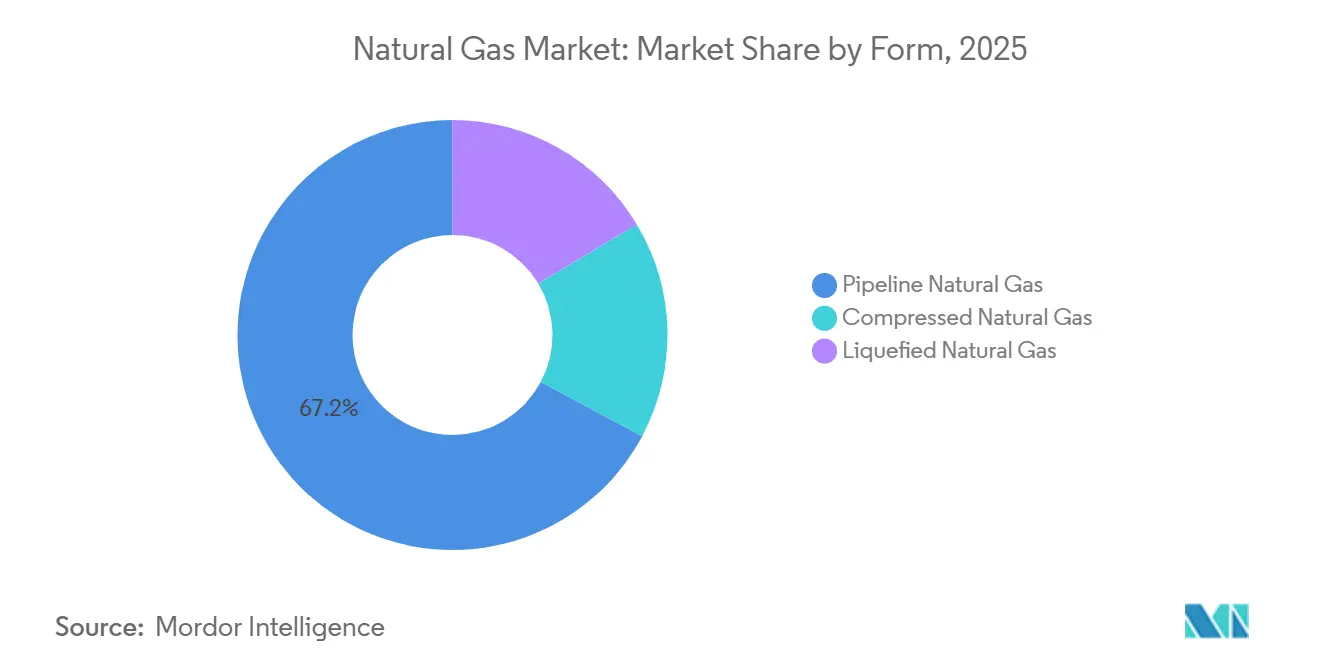
- Por forma, el gas por tubería representó el 67,2% de la participación del mercado de gas natural en 2025, mientras que se prevé que el GNL avance a una CAGR del 3,3% hasta 2031.
- Por geografía, América del Norte representó el 27,4% de la participación del mercado de gas natural en 2025, mientras que se prevé que Asia-Pacífico avance a una CAGR del 4,9% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado Global de Gas Natural
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Expansión de la Infraestructura de Importación de GNL en Asia-Pacífico | +0.50% | Núcleo de APAC (China, India, Vietnam, Tailandia, Malasia, Singapur) | Corto plazo (≤ 2 años) |
| Flexibilidad de la Generación a Gas para Redes con Alta Penetración Renovable | +0.40% | Global, con mayor intensidad en América del Norte y la UE | Mediano plazo (2–4 años) |
| Demanda de Energía de Centros de Datos e Inteligencia Artificial | +0.40% | América del Norte como mercado primario, con expansión hacia APAC y MEA | Mediano plazo (2–4 años) |
| Contratación de GNL con Destino Flexible | +0.20% | Rutas comerciales globales de GNL; reencaminamiento del Atlántico al Pacífico | Corto plazo (≤ 2 años) |
| Sustitución de Petróleo por Gas en Oriente Medio | +0.20% | Oriente Medio y África; a nivel nacional, con mayor intensidad en Arabia Saudita y los EAU | Largo plazo (≥ 4 años) |
| Diferenciación por Desempeño en Metano en la Contratación de Gas | +0.10% | Importadores de la UE, exportadores de América del Norte; impacto secundario en APAC | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Expansión de la Infraestructura de Importación de GNL en Asia-Pacífico: La Carrera de Capacidad Define la Demanda Regional
La infraestructura de importación de GNL en Asia-Pacífico está ampliando la base del consumo regional de gas. En 2025, 20 proyectos de importación de GNL entraron en servicio en 13 mercados, y Asia representó 22,2 millones de toneladas por año de nueva capacidad de regasificación[1]International Gas Union, "World LNG Report 2026," International Gas Union, igu.org.. China añadió 15,1 mtpa de capacidad, mientras que India alcanzó 52,5 mtpa y se convirtió en el cuarto mayor mercado de regasificación de GNL. Gas Malaysia, Tokyo Gas y VTTI firmaron en junio de 2026 un acuerdo de desarrollo para una unidad flotante de almacenamiento y regasificación de 6 mtpa en Kedah, Malasia[2]Gas Malaysia Berhad, "Gas Malaysia Advances Strategic LNG Infrastructure in Northern Peninsular with Tokyo Gas and VTTI," Gas Malaysia Berhad, gasmalaysia.com.. Estas terminales fomentan un rendimiento mínimo porque los activos de regasificación tienen costos fijos y requieren acuerdos de suministro a largo plazo. El mercado de gas natural obtiene una base de demanda de GNL más duradera cuando las empresas de servicios públicos añaden capacidad de importación y negocian suministro certificado para uso a largo plazo.
Flexibilidad de la Generación a Gas para Redes con Alta Penetración Renovable: De la Carga Base al Ancla de la Red
La generación a gas se utiliza cada vez más para el soporte de la red en lugar de únicamente para el suministro de carga base. La capacidad de generación a gas de EE. UU. en desarrollo o planificada se triplicó con creces en 2025, alcanzando 252 GW, a medida que los sistemas eléctricos se preparaban para el retiro del carbón y el aumento de la generación renovable. GE Vernova ha demostrado una configuración de condensador síncrono de turbina de gas que proporciona estabilidad a la red sin generar electricidad[3]GE Vernova, "Synchronicity: In Sunbelt States, Gas Turbines and Solar Power Are Being Used Together in an Entirely Original Way," GE Vernova News, gevernova.com.. La planta de motores a gas de Tornion Voima inició operaciones comerciales en Finlandia en abril de 2026 como capacidad de equilibrio de respuesta rápida para una red con alta penetración renovable. Siemens Energy comprometió 1.000 millones de USD en 2026 para ampliar la capacidad de fabricación de turbinas de gas en EE. UU., lo que demuestra la demanda continua de equipos de generación flexible. Este papel apoya el mercado de gas natural, donde las energías renovables requieren recursos que puedan responder rápidamente a las cambiantes condiciones de carga y generación.
Demanda de Energía de Centros de Datos e Inteligencia Artificial: El Gas Detrás del Contador Crea una Nueva Clase de Demanda
El crecimiento de los centros de datos está creando una nueva fuente de demanda de gas para la generación de energía in situ. Más de un tercio del crecimiento en el desarrollo de energía a gas en EE. UU. en 2025 estuvo vinculado al suministro de energía para centros de datos. Cleanview identificó proyectos detrás del contador que representan 50 GW, y el 90% de esos proyectos fueron anunciados en 2025. Berkeley Lab espera que la demanda de electricidad de los centros de datos aumente en 74 GW hasta 132 GW para 2029, alcanzando hasta el 12% del consumo de EE. UU. Las largas colas de interconexión de las empresas de servicios públicos están animando a los operadores a buscar generación directa en lugar de esperar nuevas conexiones a la red. El mercado de gas natural podría enfrentar una demanda más ajustada de gas de alimentación en las regiones productoras de EE. UU. si las instalaciones de centros de datos de larga duración dependen de la generación a gas.
Contratación de GNL con Destino Flexible: El Comercio al Contado Reconfigura la Formación de Precios
Los contratos de GNL con destino flexible están cambiando la forma en que los compradores responden a las interrupciones del suministro. Los contratos sin destino fijo representan casi la mitad de los volúmenes de GNL contratados, respaldados por acuerdos vinculados al Henry Hub de EE. UU. Durante la interrupción del Estrecho de Ormuz a principios de 2026, el 40% de los volúmenes globales de GNL se movieron al contado para limitar el efecto inmediato sobre los precios. Las exportaciones de GNL de EE. UU. alcanzaron 32,15 millones de toneladas en el primer semestre de 2026, un 28% más que el año anterior. Las carteras flexibles pueden combinar compras a corto plazo con acuerdos a largo plazo y redirigir cargamentos donde se necesiten. El mercado de gas natural se está volviendo más receptivo a las interrupciones, aunque los compradores siguen expuestos a precios al contado más altos cuando el suministro está concentrado.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Sustitución por Energías Renovables, Almacenamiento e Hidroenergía | -0.40% | Europa como mercado primario, América del Norte como secundario, APAC emergente | Mediano plazo (2–4 años) |
| Volatilidad de Precios del GNL y Restricciones de Asequibilidad | -0.30% | Importadores globales de GNL; mayor exposición en el sur y el sudeste de Asia | Corto plazo (≤ 2 años) |
| Cuellos de Botella en Tuberías, Almacenamiento y Regasificación | -0.20% | América del Norte (Permian, Noreste), con expansión hacia la entrega global de GNL | Mediano plazo (2–4 años) |
| Competencia por Gas de Alimentación entre Exportaciones de GNL y Carga Eléctrica Doméstica | -0.10% | Costa del Golfo de EE. UU., Qatar, Australia | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Sustitución por Energías Renovables, Almacenamiento e Hidroenergía: Compitiendo por la Carga Base
Las energías renovables, el almacenamiento y la hidroenergía están reduciendo la demanda de gas de manera más clara en los sistemas eléctricos maduros. Se proyecta que la capacidad instalada renovable de EE. UU. supere la capacidad de generación a gas en abril de 2027, mientras que la energía solar a escala de servicios públicos creció un 23,9% interanual en el primer trimestre de 2026[4]International Energy Agency, "Gas Market Report, Q1-2026," International Energy Agency, iea.org.. La capacidad global de almacenamiento de energía de larga duración aumentó un 49% en 2025, incrementando la competencia por la demanda de pico y equilibrio. La Agencia Internacional de Energía espera que la demanda de gas en Europa disminuya un 2% en 2026 a medida que continúen las adiciones de energías renovables y las medidas de eficiencia. Los sistemas de baterías compiten con las plantas de gas porque ambos cumplen funciones de flexibilidad y carga pico. Esta restricción limita el mercado de gas natural en los sectores eléctricos de la OCDE, incluso cuando la demanda continúa creciendo en las economías emergentes.
Volatilidad de Precios del GNL y Restricciones de Asequibilidad: Los Choques del Mercado al Contado Desplazan la Demanda Sensible al Precio
La volatilidad de los precios del GNL puede limitar el uso del gas entre los compradores sensibles al precio. El precio al contado JKM alcanzó 18 USD/MMBtu en abril de 2026 tras una interrupción del suministro en Oriente Medio. China redujo las importaciones de GNL un 10,6% en 2025, mientras que la producción doméstica de gas aumentó en 15.000 millones de metros cúbicos y las importaciones por tubería se expandieron. Los precios más altos del GNL pueden fomentar la sustitución por carbón y petróleo en el sur y el sudeste de Asia y posponer la transición planificada del carbón al gas. Las restricciones en tuberías, almacenamiento y regasificación pueden agravar este efecto al limitar la entrega incluso cuando el suministro está disponible. El mercado de gas natural sigue expuesto cuando los importadores no pueden absorber los altos precios al contado ni asegurar un suministro alternativo con rapidez.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Fuente: El Crecimiento No Convencional Reconfigura el Mapa de Suministro
El gas convencional representó el 67,1% de los volúmenes de producción en 2025, manteniendo la mayor participación del mercado de gas natural a través de campos establecidos en el Golfo Pérsico, el Mar del Norte y Siberia. Se prevé que el gas no convencional crezca a una CAGR del 3,2% de 2026 a 2031, por encima de la tasa general. Se proyecta que la producción comercializada de gas en EE. UU. alcance 122,5 miles de millones de pies cúbicos por día en 2026, superando el récord de 118,5 Bcfd de 2025. Se espera que la Cuenca Pérmica y el Esquisto Haynesville proporcionen la mayor parte de la producción incremental de EE. UU. La producción de Haynesville aumentó un 7% interanual en el primer semestre de 2026, respaldada por el acceso a las terminales de GNL de la Costa del Golfo. Las adiciones de capacidad de licuefacción de GNL crean señales de demanda que pueden fomentar la perforación incluso cuando los precios domésticos son bajos.
China añadió 15.000 millones de metros cúbicos de producción no convencional en 2025, reduciendo marginalmente la dependencia de las importaciones. El desarrollo de Jafurah en Arabia Saudita tiene como objetivo desplazar hasta 350.000 barriles por día de uso de crudo en la generación de energía doméstica para 2030. El Reglamento de Emisiones de Metano de la UE está aumentando la importancia del desempeño en materia de metano en la contratación de suministro. La certificación MiQ cubrió más del 5% del suministro global y más del 20% de la producción de EE. UU. en 2026, lo que respalda términos de contratación diferenciados. El suministro con menor contenido de metano puede recibir una consideración más favorable de los compradores sujetos a estándares de importación. Estas condiciones sitúan la producción no convencional en el centro del crecimiento del suministro y los requisitos de desempeño ambiental en la industria del gas natural.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe


Por Usuario Final: Las Geografías Definen Qué Usuarios Finales Lideran
La generación de energía representó el 37,3% del uso final del gas natural en 2025, otorgándole la mayor participación del tamaño del mercado de gas natural por usuario final. El transporte es el segmento de usuario final de más rápido crecimiento, con una CAGR prevista del 5,3% hasta 2031. Los vehículos de GNC representaron el 71% de las ventas globales de vehículos de gas natural en 2026, mientras que el GNL está ganando uso en el transporte de larga distancia, donde la densidad energética es importante. La distribución de gas ciudad respaldada por el gobierno está apoyando la adopción de vehículos en India. Los corredores de GNL en Europa y China también están apoyando las aplicaciones de transporte pesado. Estos patrones hacen del transporte una fuente de demanda de gas más pequeña pero de más rápido crecimiento.
El uso industrial es la segunda categoría de usuario final más grande y está estrechamente vinculada a la producción intensiva en gas en Oriente Medio y Asia. La actividad industrial y de fertilizantes representó entre el 20% y el 25% del uso nacional de gas en Egipto, y el país buscó entre 15 y 18 cargamentos de GNL por mes a través de acuerdos de suministro plurianuales. La demanda residencial y comercial sigue siendo significativa en Europa y América del Norte porque los sistemas de calefacción ya están instalados. Las normas de eficiencia y las políticas de bombas de calor están reduciendo cada vez más la demanda en estos mercados maduros. La Agencia Internacional de Energía espera que la demanda de gas en Oriente Medio y África aumente un 3,5% en 2026, impulsada por la generación de energía y el uso industrial. El crecimiento de la demanda se está desplazando, por tanto, hacia las regiones en proceso de industrialización, mientras que la demanda en edificios maduros enfrenta presión de sustitución.
Por Forma: El Gas por Tubería Mantiene la Base, el GNL Comercia el Margen
El gas por tubería representó el 67,2% de los volúmenes en 2025, otorgándole la participación dominante del tamaño del mercado de gas natural por forma. Se proyecta que el GNL crezca a una CAGR del 3,3% hasta 2031 a medida que la capacidad de importación se expande en Asia y el comercio internacional aumenta. La Agencia Internacional de Energía espera que la producción global de GNL aumente en más de 40.000 millones de metros cúbicos en 2026, con América del Norte proporcionando más del 85% del suministro incremental. Europa ha redirigido sus requisitos de suministro hacia el GNL a medida que los flujos de gas por tubería rusos siguen restringidos. Este cambio apoya una base estructural para el comercio global de GNL. Los sistemas de tuberías siguen siendo esenciales donde la infraestructura de ruta fija conecta las regiones productoras y consumidoras.
La demanda de GNC se concentra en las redes de transporte y distribución de gas ciudad, especialmente en Asia. El GNL sirve al transporte de larga distancia y al abastecimiento marino porque ofrece mayor densidad energética. La generación de energía en centros de datos detrás del contador también está creando nueva demanda de gas canalizado o comprimido en sitios industriales. Los estándares de interconexión de EE. UU. y las reformas del mercado de gas europeo influirán en las rutas de suministro y las decisiones de inversión. La capacidad de regasificación proporciona flexibilidad a los países importadores, mientras que las tuberías ofrecen una entrega de ruta fija de menor costo. Estas formas sirven a diferentes aplicaciones, por lo que el mercado de gas natural depende tanto de la infraestructura permanente como del comercio flexible de GNL.
Análisis Geográfico
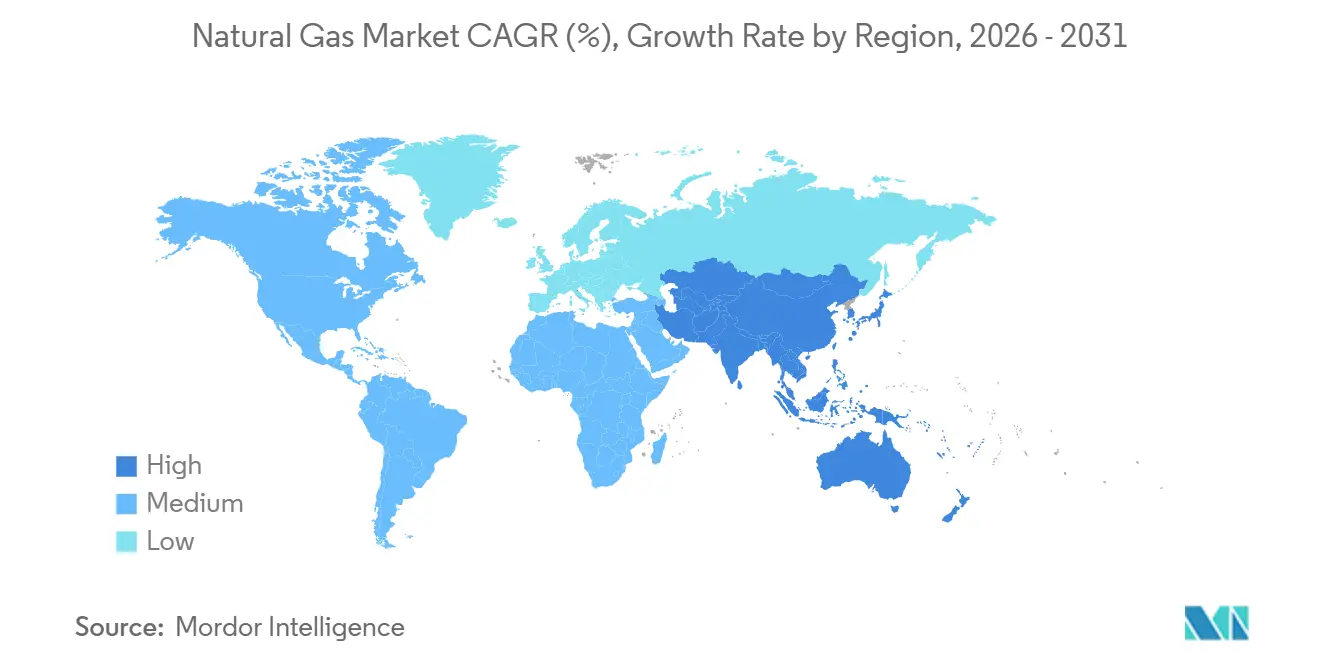
América del Norte representó el 27,4% del consumo global en 2025, siendo la mayor participación regional del mercado de gas natural. Estados Unidos exportó 32,15 millones de toneladas de GNL en el primer semestre de 2026, un 28% más que en el mismo período de 2025. Se prevé que la producción comercializada de EE. UU. promedie 122,5 Bcfd en 2026. Cheniere, Venture Global y Woodside están avanzando en adiciones de capacidad que aumentan los requisitos de gas de alimentación a lo largo de la Costa del Golfo. La Fundación INGAA estima que los sistemas de gas de EE. UU. y Canadá requerirán más de 1 billón de USD en inversión en infraestructura intermedia hasta 2052, incluyendo al menos 37.000 millas de tuberías de transmisión. El crecimiento de las energías renovables compensa parte de la demanda de exportación y centros de datos, dejando el consumo regional ampliamente estable en 2026.
Europa depende más de las importaciones de GNL tras la reducción del suministro de gas por tubería ruso. Las importaciones de GNL de la UE aumentaron un 30%, o 32.000 millones de metros cúbicos, en 2025, alcanzando un récord de 140.000 millones de metros cúbicos. La Agencia Internacional de Energía espera que la demanda de gas en Europa disminuya un 2% en 2026 a medida que se expanden las energías renovables y las medidas de eficiencia. La capacidad de regasificación flotante de Alemania no se utilizó plenamente a finales de 2025, lo que demuestra que la expansión de la infraestructura puede superar la demanda a los precios vigentes. Equinor y sus socios comprometieron más de 4.000 millones de NOK para un desarrollo del campo Troll que podría comenzar la producción en 2028. El Paquete de Gas de la UE y el marco Fit for 55 limitan el caso a largo plazo para los activos fijos de gas fósil.
Asia-Pacífico es el mercado de gas natural regional de más rápido crecimiento, con una CAGR del 4,9% hasta 2031. La Agencia Internacional de Energía espera que la demanda regional de gas aumente un 4% en 2026 y represente casi la mitad del crecimiento de la demanda global. China aumentó la producción doméstica en 15.000 millones de metros cúbicos en 2025 e incrementó las importaciones del Power of Siberia un 10,1%, mientras que las importaciones de GNL cayeron un 10,6%. CNOOC firmó un acuerdo de GNL de 5 años con ADNOC a partir de 2026, añadiendo diversificación del suministro. IndianOil recibió autorización para ampliar la terminal de GNL de Ennore a 10 mtpa, lo que demuestra la inversión continua en capacidad de importación. La expansión industrial, la demanda de energía y la inversión en regasificación respaldan el papel de la región como fuente central de demanda incremental.

Panorama Competitivo
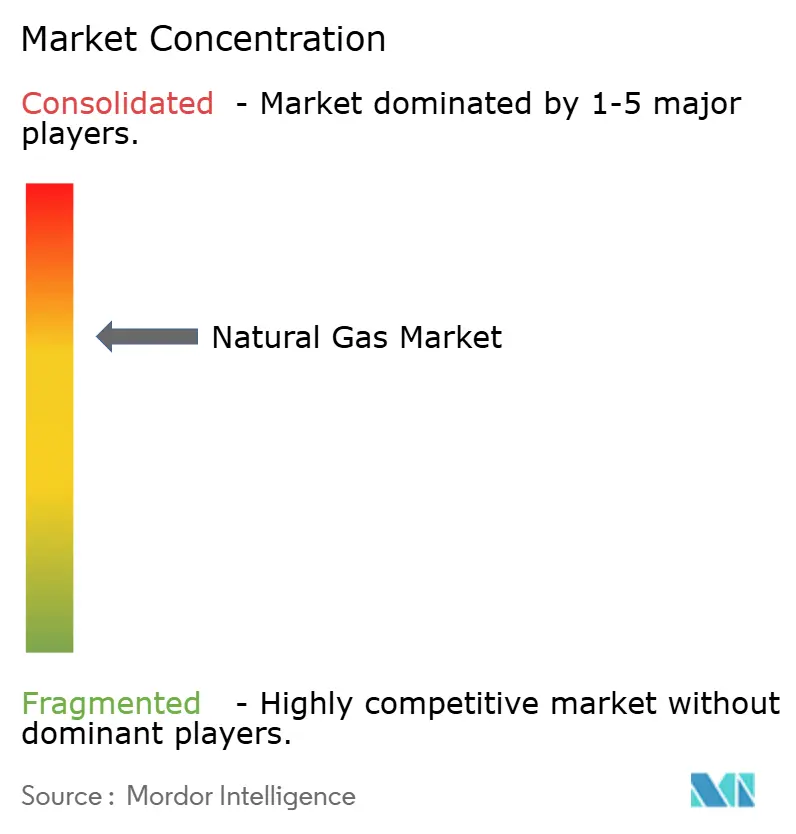
El mercado de gas natural tiene una propiedad concentrada de las principales reservas y un grupo más diverso de comerciantes de GNL, proveedores de cartera y empresas de servicios públicos nacionales. La expansión del Campo Norte de QatarEnergy tiene como objetivo una capacidad de GNL de 142 mtpa cuando se complete el North Field West. Qatar, Rusia, Irán y Estados Unidos controlan volúmenes exportables sustanciales, mientras que las empresas compiten de manera más activa a través de contratos y logística. Venture Global, Cheniere, Woodside y ADNOC Gas están avanzando en adiciones de capacidad de GNL hasta 2030. Venture Global tomó una decisión de inversión final de 8.600 millones de USD para la Fase 2 de CP2 en marzo de 2026. Cheniere inició los trabajos de ingeniería preliminar para el Tren 7 en Sabine Pass, con la decisión de inversión final de la Fase 1 prevista para principios de 2027.
El desempeño en materia de metano, la flexibilidad contractual y la velocidad de entrega son puntos importantes de diferenciación competitiva. Los requisitos de importación de metano de la UE favorecen el suministro con un desempeño de emisiones creíble. Venture Global alcanzó el rendimiento de diseño de la Fase 1 en Plaquemines LNG en 7 meses y posteriormente elevó la capacidad al 140% del diseño original. El Proceso de Cascada Optimizado de ConocoPhillips fue seleccionado para la instalación planificada de 26 mtpa de Monkey Island LNG, lo que demuestra el papel continuo de la tecnología de licuefacción en la economía de los proyectos. ExxonMobil y sus socios adjudicaron contratos de equipos de largo plazo por valor de 1.100 millones de USD para la Fase 1 de Rovuma LNG en Mozambique. Estas acciones demuestran que la capacidad, la tecnología y la ejecución de proyectos determinan la posición competitiva.
El sur y el sudeste de Asia ofrecen oportunidades para los proveedores que pueden ofrecer acuerdos más cortos y flexibilidad de destino. La capacidad de regasificación en construcción en estos mercados está avanzando más rápidamente que la contratación de suministro a largo plazo. Las empresas estatales conservan roles importantes porque controlan reservas, sistemas domésticos y programas estratégicos de importación. Las empresas integradas occidentales conservan fortalezas en licuefacción, transporte marítimo y comercio global. Las empresas de servicios públicos nacionales buscan una combinación de acuerdos a largo plazo y volúmenes flexibles para reducir el riesgo de suministro. La competencia está, por tanto, concentrada en los recursos upstream pero es más variada a lo largo de la cadena de valor del GNL.
Líderes de la Industria del Gas Natural
-
QatarEnergy
-
Exxon Mobil Corporation
-
Shell plc
-
Cheniere Energy, Inc.
-
TotalEnergies SE
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Desarrollos Recientes de la Industria
- Julio de 2026: ADNOC aprobó una decisión de inversión final de 6.200 millones de USD para el campo de la Capa de Gas de Umm Shaif. Se espera que el campo produzca más de 600 millones de pies cúbicos estándar por día para 2030.
- Junio de 2026: Gas Malaysia firmó un acuerdo de desarrollo conjunto con Tokyo Gas y VTTI para una propuesta de unidad flotante de almacenamiento y regasificación de 6 mtpa en Yan, Kedah.
- Marzo de 2026: Venture Global recibió una decisión de inversión final de 8.600 millones de USD para la segunda fase de su proyecto de exportación de GNL CP2 en Luisiana. El proyecto tiene como objetivo ampliar la capacidad de exportación de Venture Global en EE. UU.
- Febrero de 2026: QatarEnergy adjudicó el contrato de ingeniería, adquisición y construcción para la expansión de 16 mtpa del North Field West. El proyecto es la fase final del programa de capacidad planificada de 142 mtpa de QatarEnergy, con las primeras exportaciones previstas para finales de 2031.


Alcance del Informe del Mercado Global de Gas Natural
El mercado de gas natural comprende el ecosistema económico global involucrado en la exploración, producción, procesamiento, transporte, almacenamiento, comercialización, distribución y consumo de gas natural. Abarca la oferta y la demanda de gas natural en los principales sectores de uso final, incluidos la generación de energía, el industrial, el residencial, el comercial y el transporte.
El Informe del Mercado Global de Gas Natural está segmentado por fuente, usuario final, forma y geografía. Por fuente, el mercado está segmentado en gas natural convencional y gas natural no convencional. Por usuario final, el mercado está segmentado en generación de energía, industrial, residencial, comercial y transporte. Por forma, el mercado está segmentado en gas natural comprimido (GNC), gas natural licuado (GNL) y gas natural por tubería. El informe también cubre el tamaño del mercado y los pronósticos para el mercado global de gas en 26 países en regiones clave. Para cada segmento, el dimensionamiento y los pronósticos del mercado se han proporcionado sobre la base del volumen (billones de metros cúbicos).
| Gas Natural Convencional |
| Gas Natural No Convencional |
| Generación de Energía |
| Industrial |
| Residencial |
| Comercial |
| Transporte |
| Gas Natural Comprimido |
| Gas Natural Licuado |
| Gas Natural por Tubería |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemania |
| Francia | |
| Italia | |
| España | |
| Reino Unido | |
| Polonia | |
| Rusia | |
| Resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Corea del Sur | |
| Australia | |
| Indonesia | |
| Vietnam | |
| Tailandia | |
| Resto de Asia-Pacífico | |
| América del Sur | Brasil |
| Argentina | |
| Chile | |
| Resto de América del Sur | |
| Oriente Medio y África | Arabia Saudita |
| Emiratos Árabes Unidos | |
| Egipto | |
| Sudáfrica | |
| Marruecos | |
| Resto de Oriente Medio y África |
| Por Fuente | Gas Natural Convencional | |
| Gas Natural No Convencional | ||
| Por Usuario Final | Generación de Energía | |
| Industrial | ||
| Residencial | ||
| Comercial | ||
| Transporte | ||
| Por Forma | Gas Natural Comprimido | |
| Gas Natural Licuado | ||
| Gas Natural por Tubería | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemania | |
| Francia | ||
| Italia | ||
| España | ||
| Reino Unido | ||
| Polonia | ||
| Rusia | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japón | ||
| Corea del Sur | ||
| Australia | ||
| Indonesia | ||
| Vietnam | ||
| Tailandia | ||
| Resto de Asia-Pacífico | ||
| América del Sur | Brasil | |
| Argentina | ||
| Chile | ||
| Resto de América del Sur | ||
| Oriente Medio y África | Arabia Saudita | |
| Emiratos Árabes Unidos | ||
| Egipto | ||
| Sudáfrica | ||
| Marruecos | ||
| Resto de Oriente Medio y África | ||


Preguntas Clave Respondidas en el Informe
¿Cuál es la tasa de crecimiento prevista para el gas natural hasta 2031?
Se proyecta que el mercado de gas natural crezca a una CAGR del 2,96% de 2026 a 2031, alcanzando 4,91 billones de metros cúbicos.
¿Qué fuente de gas natural está creciendo más rápido?
Se prevé que el gas no convencional crezca a una CAGR del 3,2% hasta 2031, liderado por la producción de esquisto de EE. UU.
¿Qué segmento de usuario final está creciendo más rápido?
Se prevé que el transporte se expanda a una CAGR del 5,3% hasta 2031, respaldado por el uso de vehículos de GNC y GNL.
¿Por qué está aumentando la demanda de GNL en Asia-Pacífico?
La nueva capacidad de regasificación, la expansión industrial y la demanda de energía están apoyando el uso regional del gas.
¿Cómo están afectando las energías renovables a la demanda de gas?
Las energías renovables y el almacenamiento de larga duración están reduciendo la demanda de gas en los sistemas eléctricos maduros, particularmente en Europa y América del Norte.
¿Cuáles son los principales factores competitivos en el GNL?
La fiabilidad del suministro, el desempeño en materia de metano, la flexibilidad contractual, la velocidad de entrega y la capacidad de licuefacción son factores centrales.
Última actualización de la página el:



