
Tamanho e Participação do Mercado de Usinas de Energia Móvel
Visão Geral do Mercado
| Período de Estudo | 2021 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 1.72 Bilhões de dólares |
| Tamanho do Mercado (2031) | 2.33 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 6.29 % |
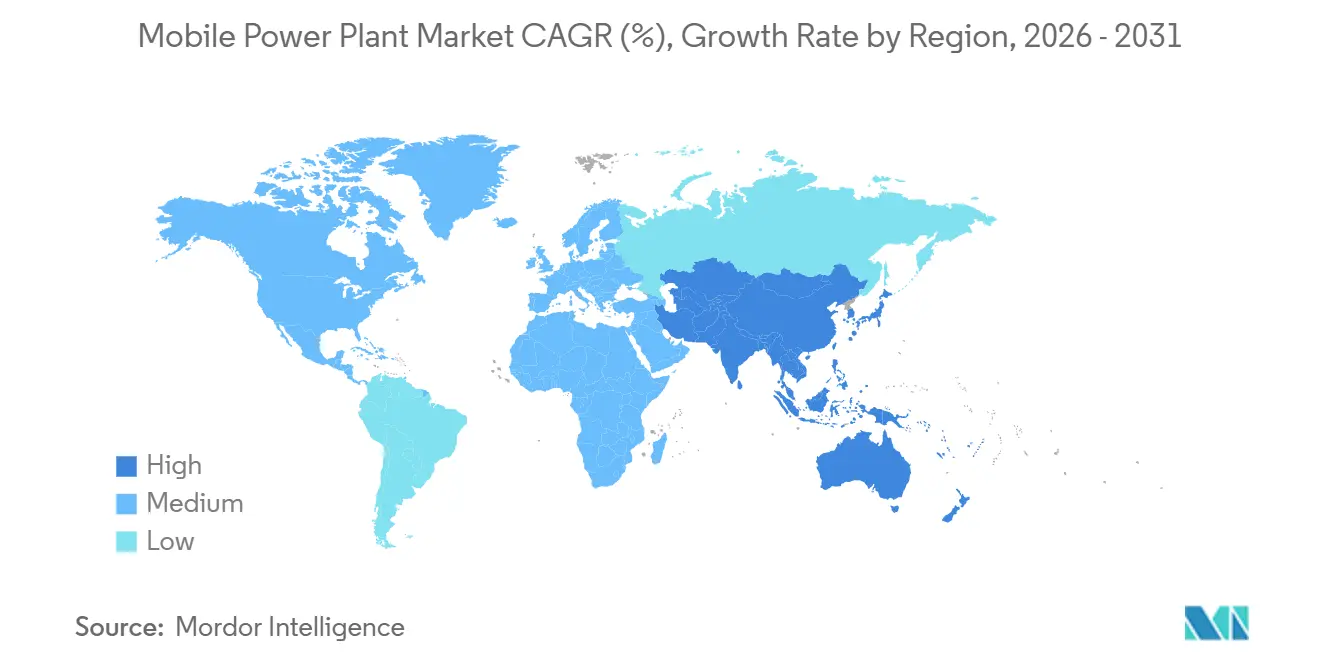
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Europa |
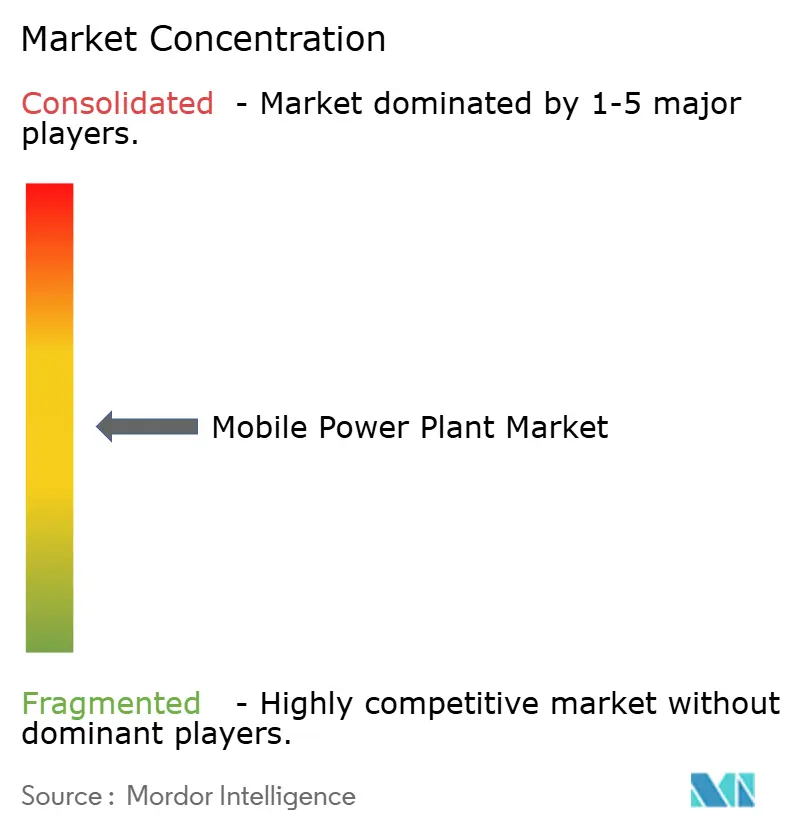
| Concentração do Mercado | Médio |
Principais jogadores
*Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. |
|
Análise do Mercado de Usinas de Energia Móvel por Mordor Intelligence
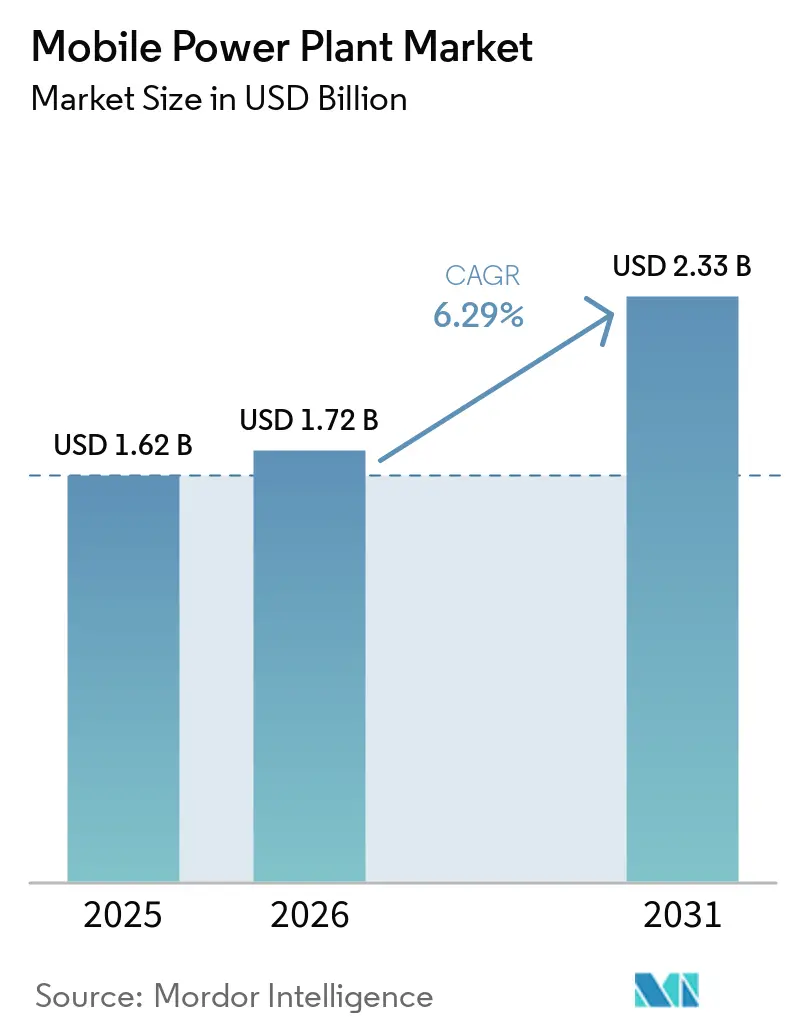
O tamanho do mercado de usinas de energia móvel está projetado para expandir de 1,62 bilhões de USD em 2025 e 1,72 bilhões de USD em 2026 para 2,33 bilhões de USD até 2031, a um CAGR de 6,29% entre 2026 e 2031. A demanda está se expandindo além da resposta a emergências para data centers, locais industriais remotos e suporte à rede elétrica. As longas filas de interconexão à rede aumentaram o valor da geração que pode ser implantada rapidamente. A Agência Internacional de Energia espera que o consumo global de eletricidade em data centers atinja 1.000 TWh em 2026[1]Agência Internacional de Energia, "Eletricidade 2024," Agência Internacional de Energia, iea.org.. Essa demanda cria um papel para ativos móveis onde conexões permanentes não podem ser concluídas rapidamente. Os operadores também estão migrando para frotas híbridas e preparadas para hidrogênio à medida que as regras de emissões se tornam mais rígidas.
Principais Conclusões do Relatório
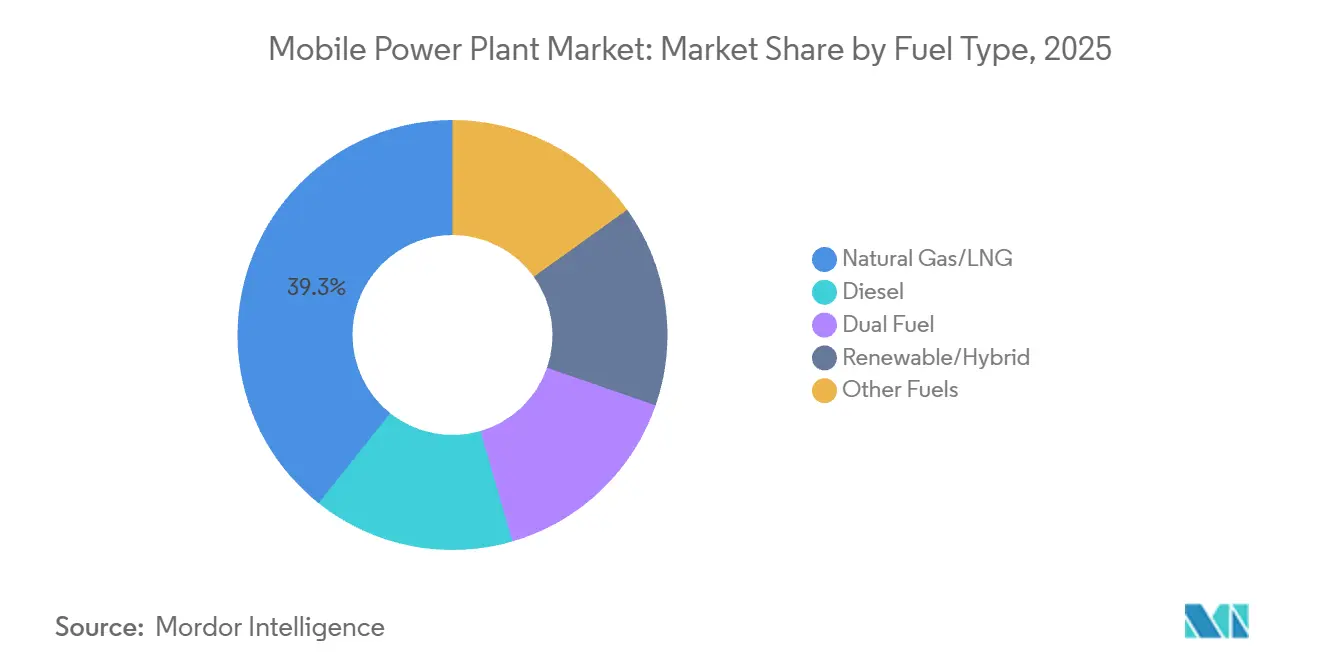
- Por tipo de combustível, Gás Natural/GNL detinha 39,3% da participação do mercado de usinas de energia móvel em 2025, enquanto Renovável/Híbrido tem previsão de crescer a um CAGR de 8,3% até 2031.
- Por classificação de potência, a categoria de 21–50 MW detinha uma participação de segmento de 31,6% em 2025, enquanto a categoria de 1–10 MW tem previsão de crescer a um CAGR de 7,8% até 2031.
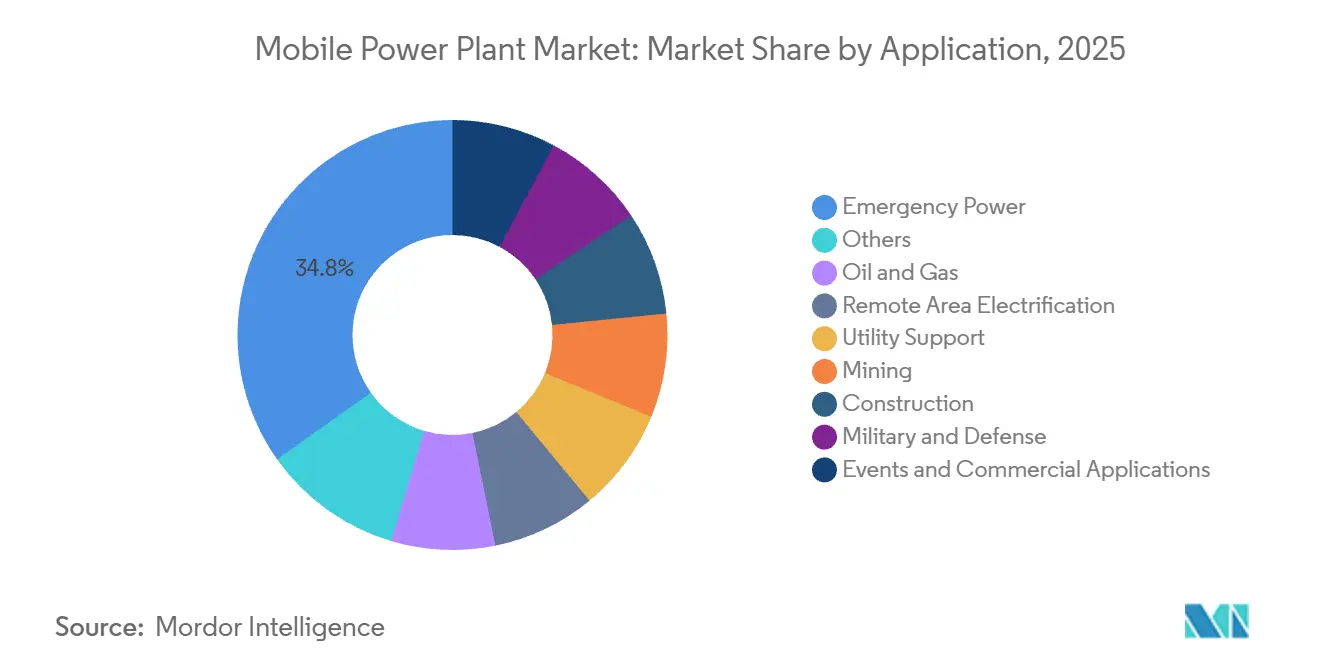
- Por aplicação, Energia de Emergência detinha uma participação de segmento de 34,8% em 2025, enquanto a Eletrificação de Áreas Remotas tem previsão de crescer a um CAGR de 7,6% até 2031.
- Por geografia, a Europa detinha uma participação de segmento de 28,7% em 2025, enquanto a Ásia-Pacífico tem previsão de crescer a um CAGR de 7,1% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Perspectivas do Mercado Global de Usinas de Energia Móvel
Análise de Impacto dos Impulsionadores*
| Impulsionador | ~% de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Demanda Crescente por Energia de Emergência e Resiliência a Desastres | +1.50% | Global, concentrado na América do Norte, Europa, Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Programas de Eletrificação Remota e Rural | +0.90% | África Subsaariana, Sudeste Asiático, Sul da Ásia, América do Sul | Médio prazo (2–4 anos) |
| Expansão Industrial, de Mineração, Petróleo e Gás e Construção | +1.10% | APAC, MEA, América do Norte | Médio prazo (2–4 anos) |
| Integração de Renováveis e Requisitos de Balanceamento da Rede | +1.00% | Europa, América do Norte, Austrália | Médio prazo (2–4 anos) |
| Requisitos de Velocidade de Fornecimento de Energia para Data Centers | +1.30% | América do Norte, Europa, Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Geração Móvel Modular Preparada para Hidrogênio e com Flexibilidade de Combustível | +0.50% | Europa (Alemanha, Países Baixos), América do Norte | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Demanda Crescente por Energia de Emergência e Resiliência a Desastres
Interrupções frequentes na rede tornaram a geração de emergência uma prioridade recorrente de aquisição. Condições climáticas extremas, redes de transmissão envelhecidas e riscos de segurança cibernética aumentaram a necessidade de capacidade de backup rápida. Agências públicas em áreas expostas estão utilizando contratos de locação permanentes em vez de licitações em situações de crise. Essa abordagem pode reduzir os períodos de implantação de semanas para horas. Programas federais e regionais de rede nos Estados Unidos também ampliaram as vias de financiamento para capacidade de backup temporária. A Energia de Emergência detinha 34,8% do mix de aplicações em 2025, conferindo a esse padrão de demanda uma base instalada substancial.
Requisitos de Velocidade de Fornecimento de Energia para Data Centers
A geração móvel apoia os desenvolvedores de data centers que não podem aguardar um longo processo de interconexão. O mercado de usinas de energia móvel se beneficia quando um contrato de locação é mais rápido do que uma conexão permanente. A AIE espera que a demanda de eletricidade de data centers atinja 1.000 TWh em 2026. A Wärtsilä recebeu um pedido de 790 MW para um data center no Texas em abril de 2026[2]Wärtsilä Corporation, "A Wärtsilä Continua a Expandir sua Presença em Data Centers com Novo Pedido de 790 MW no Texas," Wärtsilä, wartsila.com.. A empresa também recebeu um pedido de 412 MW para um data center de hiperescala em Ohio, utilizando 40 motores a gás Wärtsilä 34SG. As restrições de produção durante a pandemia criaram um atraso de dois a três anos para turbinas a gás industriais móveis. Os proprietários de frotas existentes, portanto, têm vantagem quando os clientes precisam de energia no curto prazo.
Integração de Renováveis e Requisitos de Balanceamento da Rede
A variabilidade da geração eólica e solar aumentou a demanda por geração de rápida resposta. Essa necessidade é mais visível onde a implantação de renováveis avançou mais rapidamente do que os investimentos na rede. A AIE relatou que o uso europeu de gás natural para geração de energia aumentou quase 8% em 2025. A Lei de Aceleração do Hidrogênio da Alemanha entrou em vigor em 2 de abril de 2026. A política apoia os processos de aprovação para geração preparada para hidrogênio no âmbito da Estratégia de Usinas de Energia do país. Os sistemas móveis podem servir como ponte enquanto os projetos de rede permanente avançam. Isso favorece os fornecedores que oferecem motores a gás projetados para uso futuro de hidrogênio.
Expansão Industrial, de Mineração, Petróleo e Gás e Construção
Locais industriais remotos frequentemente enfrentam altos custos para extensões permanentes da rede elétrica. As operações de mineração são um exemplo central, pois muitos locais estão distantes das redes de transmissão. A Wärtsilä recebeu um pedido de 14 MW para o Projeto de Ouro Diamba Sud da Fortuna Mining no Senegal durante 2026[3]Wärtsilä Corporation, "Wärtsilä Fornecerá Usina de Energia Confiável de 14 MW para Operação de Mineração no Senegal," Wärtsilä, wartsila.com.. A usina utiliza cinco motores Wärtsilä 32 e pode incorporar futuros recursos de energia eólica e solar. A Aggreko assinou um acordo de 15 anos para a mina de cobre Eva da Harmony Gold em Queensland em 2026. A instalação inclui 118 MWp de energia solar, 250 MWh de armazenamento em baterias e 104 MVA de capacidade térmica. Acordos de energia de longo prazo estão substituindo algumas locações de curto prazo e ampliando a visibilidade de receita. A SLB relatou que a geração baseada em combustão upstream tem eficiência de conversão de energia de 25%–33%, o que sustenta o interesse em soluções de eletrificação móvel.
Análise de Impacto das Restrições*
| Restrição | ~% de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Volatilidade do Preço do Diesel e Exposição à Logística de Combustível | -0.70% | Global, mais aguda na África Subsaariana, Sul da Ásia, APAC remoto | Curto prazo (≤ 2 anos) |
| Normas de Emissões Mais Rígidas e Restrições de Zonas de Baixa Emissão | -0.50% | Europa (Estágio V da UE), América do Norte (Nível 4 da EPA), Reino Unido (ZBE) | Médio prazo (2–4 anos) |
| Altos Custos Operacionais em Comparação com a Rede Elétrica Permanente | -0.40% | Global; mais limitante em mercados com tarifas de rede subsidiadas | Longo prazo (≥ 4 anos) |
| Restrições de Transporte, Localização e Abastecimento de Combustível em Terrenos Difíceis | -0.30% | África Subsaariana, APAC montanhoso, mercados insulares | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Volatilidade do Preço do Diesel e Exposição à Logística de Combustível
O combustível representou 60%–75% dos custos operacionais de usinas a diesel de uso intensivo. Variações de 20%–30% no preço do diesel podem alterar a viabilidade econômica de projetos dentro de um ciclo contratual. Locais remotos também enfrentam prêmios de entrega que aumentam a exposição além dos preços spot de combustível. O RMI relatou economias de combustível de 30%–80% em implantações que adotaram configurações alternativas. Projetos bicombustível e híbridos podem reduzir o consumo de diesel sem reconstruir a infraestrutura de abastecimento. Os operadores podem usar diesel em cargas eficientes quando a carga da bateria diminui, enquanto dependem de outras fontes em outros momentos. Os altos custos operacionais ainda podem limitar a geração móvel onde as tarifas da rede permanente são subsidiadas.
Normas de Emissões Mais Rígidas e Restrições de Zonas de Baixa Emissão
Regras de emissões mais rígidas aumentam os custos para equipamentos em conformidade e reduzem a vida útil das frotas de diesel mais antigas. O Regulamento (UE) 2016/1628 aplica os requisitos do Estágio V a conjuntos geradores transportáveis como máquinas móveis não rodoviárias. A zona de baixa emissão para máquinas móveis não rodoviárias de Londres exige conformidade com o Estágio V nos principais canteiros de obras. O padrão Nível 4 Final da EPA dos Estados Unidos aumentou o custo de novos pacotes a diesel em mais de 10% na classe de 56–560 kW. Uma regra federal de janeiro de 2026 também classificou grandes turbinas de combustão a gás natural como fontes estacionárias sob a Lei do Ar Limpo[4]Agência de Proteção Ambiental dos EUA, "Turbinas de Combustão Estacionárias," Registro Federal, govinfo.gov.. Esses requisitos favorecem os operadores com frotas em conformidade, enquanto o transporte, a localização e o abastecimento de combustível permanecem difíceis em locais remotos e insulares.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Combustível: Gás Natural Detém a Maior Posição e Renovável/Híbrido Expande-se Mais Rapidamente
O Gás Natural/GNL detinha 39,3% do segmento de tipo de combustível em 2025. Essa participação reflete seu perfil de emissões mais baixo do que o diesel e sua compatibilidade com grandes sistemas de turbinas. A Comissão Europeia relatou importações recordes de GNL pela UE de 35 bilhões de metros cúbicos durante o segundo trimestre de 2025. Uma maior disponibilidade de GNL pode melhorar o acesso ao combustível para instalações móveis de maior porte. O diesel permanece importante por ser amplamente disponível e adequado para projetos de menor duração. No entanto, as crescentes diferenças nos custos operacionais estão incentivando alguns usuários a optar pelo gás natural.
O tamanho do mercado de usinas de energia móvel Renovável/Híbrido tem previsão de crescer a um CAGR de 8,3% até 2031. Painéis fotovoltaicos solares, sistemas de armazenamento de energia em baterias e backup térmico podem operar juntos em uma microrrede. Essa estrutura reduz o consumo de combustível e ajuda os usuários a atender normas de emissões mais exigentes. O projeto da mina de cobre Eva da Aggreko combina geração solar, armazenamento em baterias e geração térmica sob um acordo de longo prazo. A Hitachi Energy apresentou seu sistema portátil HyFlex Compact em junho de 2026. Ele combina células de combustível de hidrogênio, baterias, eletrônica de potência e resfriamento em um único gabinete. Esses projetos mostram como os sistemas híbridos estão avançando para aplicações de energia temporária comercial.


Por Classificação de Potência: A Faixa de 21–50 MW Lidera Enquanto as Unidades de 1–10 MW Crescem Mais Rapidamente
A categoria de 21–50 MW representou uma participação de segmento de 31,6% em 2025. Essa faixa atende a projetos de mineração, petróleo e gás e suporte a concessionárias. Uma única unidade ou um pequeno grupo pode fornecer capacidade significativa sem a complexidade de sistemas muito maiores. As unidades acima de 50 MW têm o maior valor por contrato. Elas são cada vez mais utilizadas atrás do medidor para data centers e restauração da rede. A faixa de 11–20 MW continua a atender às necessidades industriais e de balanceamento da rede.
O tamanho do mercado de usinas de energia móvel de 1–10 MW tem previsão de crescer a um CAGR de 7,8% até 2031. A demanda vem de computação de borda, redes de pequenas ilhas e instalações industriais distribuídas. Os clientes valorizam unidades que podem ser transportadas e comissionadas rapidamente. A Rolls-Royce lançou sua linha de Usinas de Energia com Motores Modulares em fevereiro de 2026. A linha utiliza módulos pré-configurados de 10 MW, 20 MW e 30 MW. Os sistemas são projetados para se conectar às redes em 12–18 meses após o pedido. A arquitetura preparada para hidrogênio também ajuda os clientes a planejar os futuros requisitos de capacidade de balanceamento da Alemanha.
Por Aplicação: Energia de Emergência Lidera e Eletrificação Remota Cresce Mais Rapidamente
A Energia de Emergência representou 34,8% do mix de aplicações em 2025. Concessionárias expostas a riscos climáticos e programas nacionais de resiliência apoiam a aquisição regular nessa categoria. Programas federais de modernização da rede nos Estados Unidos ampliaram as vias para capacidade de backup rápida. Usuários militares e de defesa valorizam a geração autossuficiente e com flexibilidade de combustível para segurança energética. Eventos e usuários comerciais consideram cada vez mais unidades híbridas à medida que as regras de emissões urbanas se expandem. A demanda de suporte a concessionárias e construção permanece vinculada à atividade de infraestrutura e aos ciclos contratuais.
A Eletrificação de Áreas Remotas deve crescer a um CAGR de 7,6% de 2026 a 2031. Programas nacionais na África Subsaariana e no Sudeste Asiático favorecem a geração modular onde a extensão da rede é onerosa. A agência de eletrificação rural do Senegal assinou um contrato de EUR 120 milhões em julho de 2026. O projeto instalará 183 mini-usinas de energia solar e conectará pelo menos 753 aldeias. A Indonésia estabeleceu um marco de aquisição de usinas de energia híbridas por meio do Regulamento nº 19 de 2025. Os usuários de petróleo e gás também buscam geração a gás móvel como substituto para cargas de locais de poços e processamento movidas a diesel.
Análise Geográfica
A Europa detinha 28,7% da participação global do mercado de usinas de energia móvel em 2025. A infraestrutura de emergência, os requisitos de balanceamento de renováveis e os mercados de locação estabelecidos sustentam a demanda regional. A AIE registrou um aumento de quase 8% no uso europeu de gás para geração de energia durante 2025. A baixa produção eólica e hidráulica criou lacunas que unidades flexíveis poderiam ajudar a suprir. A Lei de Aceleração do Hidrogênio da Alemanha agora apoia as aprovações para infraestrutura de geração preparada para hidrogênio. Os requisitos do Estágio V elevaram as barreiras de entrada e aumentaram a demanda por produtos com aprovação de tipo.
A América do Norte permaneceu o segundo maior bloco regional em 2025. Os data centers de inteligência artificial estão mudando a demanda por grande capacidade atrás do medidor. A Wärtsilä vendeu mais de 2,4 GW para data centers nos EUA até 2026. A regra da EPA de janeiro de 2026 adiciona complexidade de licenciamento para grandes turbinas a gás. Canadá e México sustentam a demanda por meio de mineração, recursos e trabalho industrial remoto. A América do Sul tem oportunidades distintas em projetos de capacidade brasileiros e operações de mineração andinas.
A Ásia-Pacífico tem previsão de crescer a um CAGR de 7,1% até 2031. O marco de eletrificação da Indonésia apoia sistemas híbridos para pequenas ilhas e regiões isoladas. Os requisitos de certificação de emissões da Índia orientam a aquisição de geradores a diesel em direção a alternativas a gás e híbridas. Japão, Coreia do Sul e Sudeste Asiático acrescentam demanda de data centers, construção e indústria. A Austrália permanece um importante ponto de referência para grandes projetos híbridos fora da rede. O Oriente Médio e a África combinam necessidades de alta confiabilidade nos estados do Golfo com demanda de mineração e eletrificação rural na África Subsaariana. Marrocos, Egito e África do Sul fornecem centros de demanda regional durante programas de expansão da rede.

Cenário Competitivo
O mercado de usinas de energia móvel inclui um segmento de grande escala concentrado e um segmento de pequenas locações fragmentado. Wärtsilä, GE Vernova, Siemens Energy, Rolls-Royce e Caterpillar lideram o grupo de fabricantes de equipamentos originais orientados à engenharia. Aggreko e APR Energy são operadores especializados importantes com frotas próprias de energia temporária. Os grandes fornecedores competem por meio de eficiência, flexibilidade de combustível, serviços de ciclo de vida, disponibilidade de frota e entrega confiável. As empresas regionais competem de forma mais ativa em locações de contêineres abaixo de 5 MW. Essa estrutura torna a escala particularmente importante para contratos de múltiplos MW com cronogramas de implantação curtos.
O acordo de 15 anos da Aggreko para a mina de cobre Eva demonstra a transição de locações de equipamentos para serviços de energia de longo prazo. Sob o acordo, a Aggreko construirá, possuirá e operará a instalação de energia integrada. A Rolls-Royce apresentou usinas de energia com motores modulares preparadas para hidrogênio em fevereiro de 2026. Os sistemas variam de 5 MW a 150 MW e utilizam módulos pré-configurados. A Hitachi Energy também apresentou o HyFlex Compact em junho de 2026 para aplicações temporárias e fora da rede.
Os fornecedores estão buscando oportunidades em sistemas preparados para hidrogênio, soluções híbridas de células de combustível e contratos de longo prazo. Essas áreas são importantes na África Subsaariana, no Sul da Ásia e no Sudeste Asiático. Os requisitos de conformidade com o Estágio V e de Ecodesign influenciam os planos de produtos para a Europa e destinos de exportação. Novos entrantes menores podem achar a aprovação de tipo onerosa. A Karpowership opera geração baseada em navios-usina fora do modelo de frota convencional. Startups de geradores a hidrogênio atendem a requisitos menores fora da rede e de eventos, mas a infraestrutura de hidrogênio limita a escala imediata. A participação em normas também afeta a qualificação para contratos de concessionárias e do setor público.
Líderes do Setor de Usinas de Energia Móvel
-
Aggreko plc
-
General Electric Company
-
Siemens AG
-
Caterpillar Inc.
-
APR Energy Ltd
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Desenvolvimentos Recentes do Setor
- Agosto de 2026: A Wärtsilä registra pedido de usina cativa de 14 MW para mina de ouro no Senegal. Cinco motores Wärtsilä 32 atenderão ao Projeto de Ouro Diamba Sud, com entrega prevista para março de 2027 e integração futura de renováveis planejada.
- Junho de 2026: A Hitachi Energy apresenta o hub de energia de zero emissão HyFlex Compact. O sistema portátil combina células de combustível de hidrogênio, baterias, eletrônica de potência e resfriamento para aplicações temporárias e fora da rede.
- Maio de 2026: A Wärtsilä e a Origem Energia assinam contratos de usinas de balanceamento de 371 MW para o Brasil. Os contratos abrangem 2 grupos de 18 motores Wärtsilä 34SG para capacidade flexível de rede.
- Abril de 2026: A Wärtsilä registra um pedido de data center off-grid de 790 MW no Texas. O quinto contrato de data center nos EUA utiliza 42 motores a gás natural Wärtsilä 50SG, com operações previstas para o final de 2029.


Escopo do Relatório Global do Mercado de Usinas de Energia Móvel
Uma usina de energia móvel é um sistema portátil de geração de eletricidade projetado para ser transportado e implantado em diferentes locais para fornecer energia temporária, de emergência ou suplementar. Ela normalmente integra equipamentos de geração de energia, como motores a diesel ou a gás, turbinas a gás, sistemas de energia renovável, geradores, transformadores e sistemas de controle em unidades transportáveis, incluindo reboques, caminhões, contêineres ou plataformas modulares. As usinas de energia móvel são amplamente utilizadas para fornecimento de energia de emergência, eletrificação de áreas remotas, suporte temporário à rede, canteiros de obras, socorro em desastres e gerenciamento de pico de carga.
O Mercado Global de Usinas de Energia Móvel é segmentado por tipo de combustível, classificação de potência, aplicação e geografia. Por tipo de combustível, o mercado é segmentado em gás natural/GNL, diesel, bicombustível, renovável/híbrido e outros combustíveis. Por classificação de potência, o mercado é segmentado em 1–10 MW, 11–20 MW, 21–50 MW e acima de 50 MW. Por aplicação, o mercado é segmentado em energia de emergência, petróleo e gás, eletrificação remota, suporte à rede, mineração, construção, militar e defesa, eventos e outras aplicações. O relatório também abrange o tamanho do mercado e as previsões para o mercado global de usinas de energia móvel em 26 países nas principais regiões. Para cada segmento, o dimensionamento e as previsões do mercado foram fornecidos com base no valor (USD).
| Gás Natural/GNL |
| Diesel |
| Bicombustível |
| Renovável/Híbrido |
| Outros Combustíveis |
| 1–10 MW |
| 11–20 MW |
| 21–50 MW |
| Acima de 50 MW |
| Energia de Emergência |
| Petróleo e Gás |
| Eletrificação de Áreas Remotas |
| Suporte à Rede |
| Mineração |
| Construção |
| Militar e Defesa |
| Eventos e Aplicações Comerciais |
| Outros |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemanha |
| França | |
| Itália | |
| Espanha | |
| Reino Unido | |
| Polônia | |
| Rússia | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Índia | |
| Japão | |
| Coreia do Sul | |
| Austrália | |
| Indonésia | |
| Vietnã | |
| Tailândia | |
| Restante da Ásia-Pacífico | |
| América do Sul | Brasil |
| Argentina | |
| Chile | |
| Restante da América do Sul | |
| Oriente Médio e África | Arábia Saudita |
| Emirados Árabes Unidos | |
| Egito | |
| África do Sul | |
| Marrocos | |
| Restante do Oriente Médio e África |
| Por Tipo de Combustível | Gás Natural/GNL | |
| Diesel | ||
| Bicombustível | ||
| Renovável/Híbrido | ||
| Outros Combustíveis | ||
| Por Classificação de Potência | 1–10 MW | |
| 11–20 MW | ||
| 21–50 MW | ||
| Acima de 50 MW | ||
| Por Aplicação | Energia de Emergência | |
| Petróleo e Gás | ||
| Eletrificação de Áreas Remotas | ||
| Suporte à Rede | ||
| Mineração | ||
| Construção | ||
| Militar e Defesa | ||
| Eventos e Aplicações Comerciais | ||
| Outros | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemanha | |
| França | ||
| Itália | ||
| Espanha | ||
| Reino Unido | ||
| Polônia | ||
| Rússia | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Índia | ||
| Japão | ||
| Coreia do Sul | ||
| Austrália | ||
| Indonésia | ||
| Vietnã | ||
| Tailândia | ||
| Restante da Ásia-Pacífico | ||
| América do Sul | Brasil | |
| Argentina | ||
| Chile | ||
| Restante da América do Sul | ||
| Oriente Médio e África | Arábia Saudita | |
| Emirados Árabes Unidos | ||
| Egito | ||
| África do Sul | ||
| Marrocos | ||
| Restante do Oriente Médio e África | ||


Principais Questões Respondidas no Relatório
O que está impulsionando a demanda por usinas de energia móvel até 2031?
As necessidades de energia de data centers, interrupções na rede, atividade industrial, eletrificação rural e balanceamento de renováveis estão sustentando a demanda.
Qual é o tamanho do setor de usinas de energia móvel em 2026?
É avaliado em 1,72 bilhões de USD em 2026 e tem previsão de atingir 2,33 bilhões de USD até 2031.
Qual tipo de combustível liderou as implantações de usinas de energia móvel em 2025?
O Gás Natural/GNL liderou o segmento de tipo de combustível com uma participação de 39,3% em 2025.
Qual aplicação de geração móvel está crescendo mais rapidamente?
A Eletrificação de Áreas Remotas tem previsão de crescer a um CAGR de 7,6% até 2031.
Por que os data centers estão usando geração móvel?
Os sistemas móveis podem fornecer capacidade atrás do medidor enquanto os desenvolvedores aguardam as interconexões à rede.
Qual região tem projeção de crescimento mais rápido?
A Ásia-Pacífico tem projeção de crescer a um CAGR de 7,1% até 2031.
Página atualizada pela última vez em:



