
モバイル発電所市場規模・シェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 市場規模 (2026) | 1.72 十億米ドル |
| 市場規模 (2031) | 2.33 十億米ドル |
| 成長率 (2026 - 2031) | 6.29 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | ヨーロッパ |
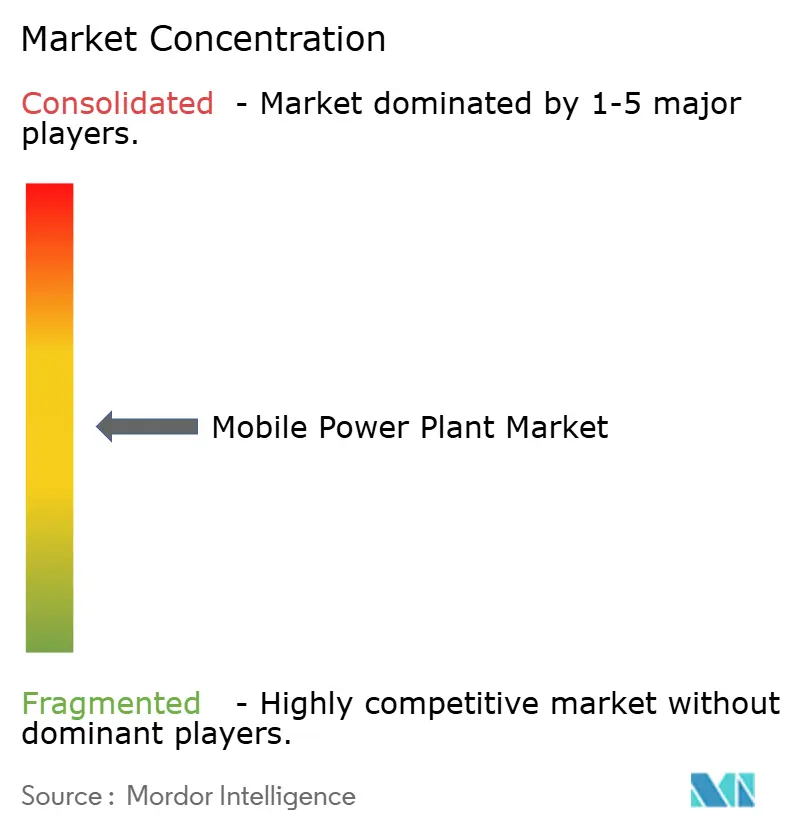
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるモバイル発電市場分析
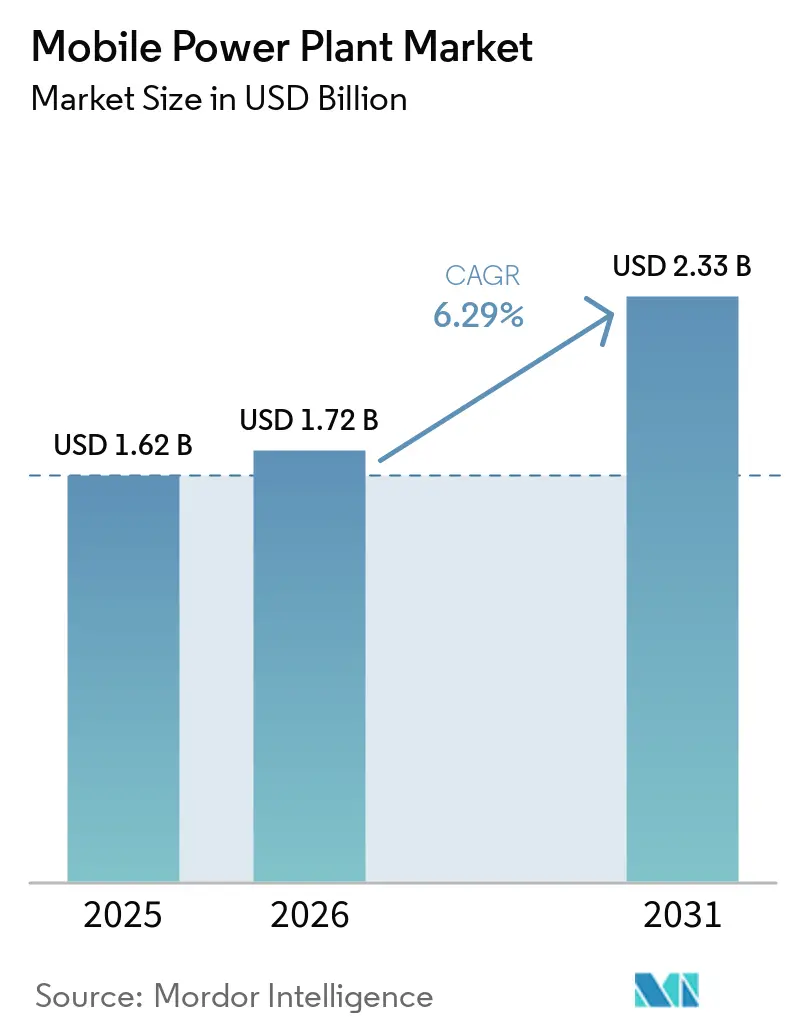
モバイル発電所市場規模は、2025年の1.62 ビリオン 米ドルおよび2026年の1.72 ビリオン 米ドルから、2031年までに2.33 ビリオン 米ドルへと拡大する見込みであり、2026年から2031年にかけてCAGR 6.29%で成長すると予測されています。需要は緊急対応にとどまらず、データセンター、遠隔地産業サイト、電力系統支援へと広がっています。長期にわたる系統連系待ちが、迅速に展開可能な発電設備の価値を高めています。国際エネルギー機関は、世界のデータセンター電力消費量が2026年に1,000 TWhに達すると予測しています[1]国際エネルギー機関、「電力2024」、国際エネルギー機関、iea.org。。この需要は、永続的な接続を迅速に完了できない場所においてモバイル資産の役割を生み出しています。事業者はまた、排出規制の厳格化に伴い、ハイブリッドおよび水素対応フリートへの移行を進めています。
レポートの主要ポイント
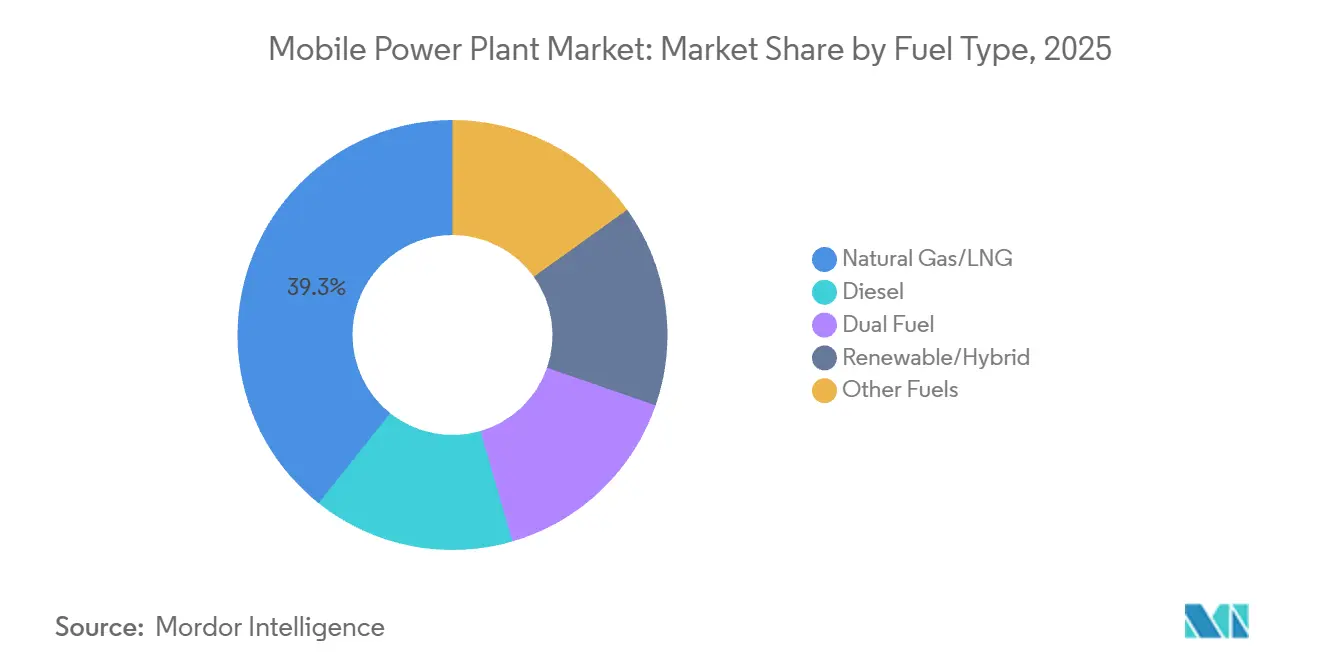
- 燃料タイプ別では、天然ガス/LNGが2025年のモバイル発電所市場シェアの39.3%を占め、再生可能エネルギー/ハイブリッドは2031年にかけてCAGR 8.3%で成長すると予測されています。
- 出力定格別では、21~50 MWカテゴリーが2025年にセグメントシェアの31.6%を占め、1~10 MWカテゴリーは2031年にかけてCAGR 7.8%で成長すると予測されています。
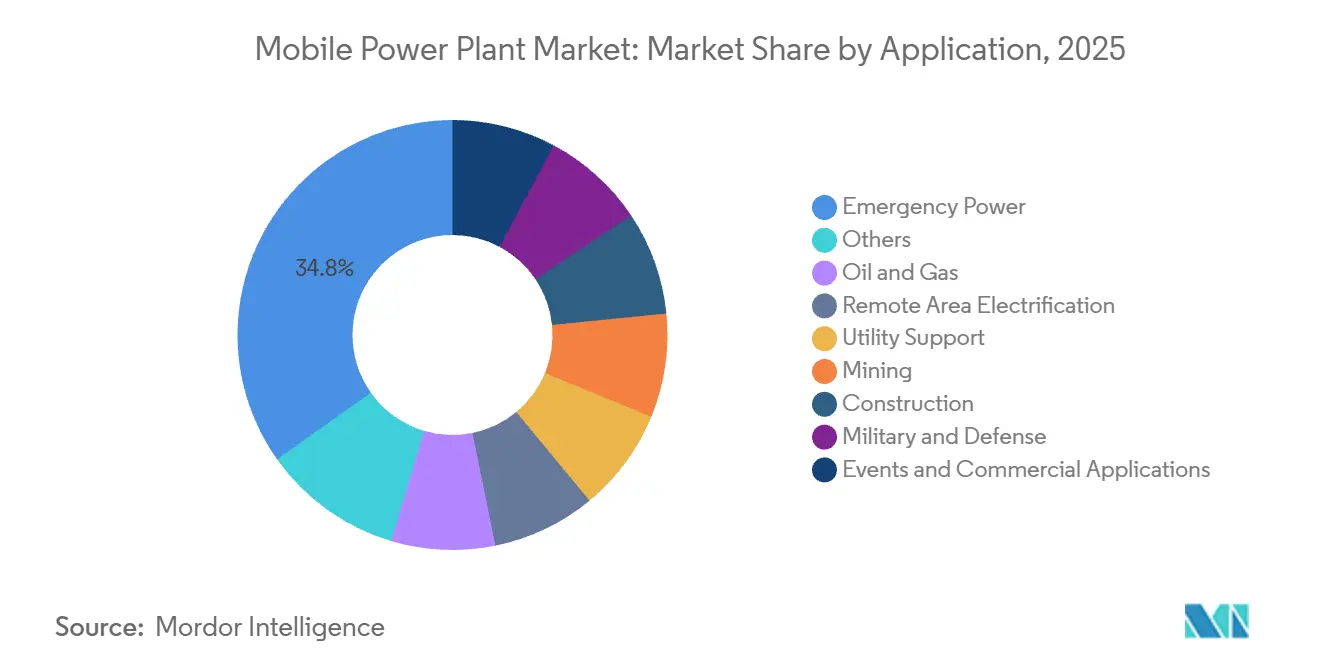
- 用途別では、緊急電力が2025年にセグメントシェアの34.8%を占め、遠隔地電化は2031年にかけてCAGR 7.6%で成長すると予測されています。
- 地域別では、欧州が2025年にセグメントシェアの28.7%を占め、アジア太平洋は2031年にかけてCAGR 7.1%で成長すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
グローバルモバイル発電所市場のトレンドとインサイト
ドライバーの影響分析*
| ドライバー | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 緊急・災害対応電力への需要増大 | +1.50% | 北米、欧州、アジア太平洋に集中するグローバル | 短期(2年以内) |
| 遠隔地・農村部電化プログラム | +0.90% | サブサハラアフリカ、東南アジア、南アジア、南米 | 中期(2~4年) |
| 業・鉱業・石油ガス・建設の拡大 | +1.10% | アジア太平洋、中東・アフリカ、北米 | 中期(2~4年) |
| 再生可能エネルギー統合と系統バランシング要件 | +1.00% | 欧州、北米、オーストラリア | 中期(2~4年) |
| データセンターの電力供給速度要件 | +1.30% | 北米、欧州、アジア太平洋 | 短期(2年以内) |
| モジュール式水素対応・燃料フレキシブルモバイル発電 | +0.50% | 欧州(ドイツ、オランダ)、北米 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
緊急・災害対応電力への需要増大
系統障害の頻発により、緊急発電は定期的な調達優先事項となっています。異常気象、老朽化した送電網、サイバーセキュリティリスクが迅速なバックアップ容量の必要性を高めています。被害を受けやすい地域の公共機関は、危機時の入札ではなく常設レンタル契約を活用しています。このアプローチにより、展開期間を数週間から数時間に短縮できます。米国の連邦・地域系統プログラムも、一時的なバックアップ能力に対する資金調達経路を拡大しています。緊急電力は2025年の用途構成の34.8%を占めており、この需要パターンには相当規模の導入実績があります
データセンターの電力供給速度要件
モバイル発電は、長期にわたる系統連系プロセスを待てないデータセンター開発者を支援します。レンタル契約が永続的な接続よりも迅速である場合、モバイル発電所市場は恩恵を受けます。国際エネルギー機関は、データセンターの電力需要が2026年に1,000 TWhに達すると予測しています。Wärtsiläは2026年4月にテキサス州のデータセンターから790 MWの受注を獲得しました[2]Wärtsilä Corporation、「WärtsiläがテキサスでNew 790 MW受注によりデータセンターのフットプリントを拡大」、Wärtsilä、wartsila.com。。同社はまた、Wärtsilä 34SGガスエンジン40基を使用したオハイオ州のハイパースケール案件で412 MWの受注も獲得しました。パンデミック時の生産削減により、モバイル産業用ガスタービンには2~3年のバックログが生じました。そのため、既存フリートの有者は、短期的な電力を必要とする顧客に対して優位性を持っています。
再生可能エネルギー統合と系統バランシング要件
風力・太陽光の変動出力により、高速応答発電への需要が高まっています。この需要は、再生可能エネルギーの導入が系統投資を上回るペースで進んでいる地域で最も顕著です。国際エネルギー機関は、欧州の発電用天然ガス使用量が2025年に約8%増加したと報告しています。ドイツの水素加速法は2026年4月2日に施行されました。この政策は、同国の発電所戦略のもとで水素対応発電の承認プロセスを支援します。モバイルシステムは、恒久的なネットワーク整備が進む間の橋渡し役を担うことができます。これは、将来的な水素利用を想定して設計されたガスエンジンを提供するサプライヤーに有利に働きます。
産業・鉱業・石油ガス・建設の拡大
遠隔地の産業サイトでは、恒久的な系統延伸に高いコストがかかることが多いです。鉱業は、多くのサイトが送電網から遠く離れているため、その典型的な例です。Wärtsiläは2026年、セネガルのFortuna MiningDiamba Sud金プロジェクト向けに14 MWの受注を獲得しました[3]Wärtsilä Corporation、「Wärtsiläがセネガルの鉱業事業向けに信頼性の高い14 MW発電所を納入」、Wärtsilä、wartsila.com。。この発電所はWärtsilä 32エンジン5基を使用し、将来的に風力・太陽光リソースを組み込むことができます。Aggrekoは2026年、クイーンズランド州のHarmony GoldのEva銅山向けに15年間の契約を締結しました。この施設には118 MWpの太陽光、250 MWhのバッテリー蓄電、104 MVAの熱容量が含まれます。長期電力契約が一部の短期レンタルに取って代わり、収益の可視性を高めています。SLBは、上流の燃焼ベース発電のエネルギー変換効率が25%~33%であると報告しており、これがモバイル電化ソリューションへの関心を支えています。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| ディゼル価格の変動と燃料物流リスク | -0.70% | サブサハラアフリカ、南アジア、遠隔地アジア太平洋で最も深刻なグローバル | 短期(2年以内) |
| 排出規制の強化と低排出ゾーン規制 | -0.50% | 欧州(EU ステージV)、北米(EPA ティア4)、英国(低排出ゾーン) | 中期(2~4年) |
| 恒久的な系統電力と比較した高い運用コスト | -0.40% | 補助金付き系統料金の市場で最も制約が大きいグローバル | 長期(4年以上) |
| 困難な地形における輸送・設置・燃料供給の制約 | -0.30% | サブサハラアフリカ、山岳地帯のアジア太平洋、島嶼市場 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
ディーゼル価格の変動と燃料物流リスク
燃料は、稼働率の高いディーゼル発電所の運用コストの60%~75%を占めていました。ディーゼル価格が20%~30%変動すると、契約サイクル内でプロジェクト経済性が変わる可能性があります。遠隔地サイトでは、スポット燃料価格を超えるリスクを高める配送プレミアムも発生します。RMIは、代替構成を採用した展開において30%~80%の燃料節約を報告しています。デュアルフューエルおよびハイブリッド設計は、供給インフラを再構築するこなくディーゼル使用量を削減できます。事業者は、バッテリー残量が低下した際には効率的な負荷でディーゼルを使用し、それ以外の時間帯は他のエネルギー源に依存することができます。恒久的な系統料金が補助されている地域では、高い運用コストがモバイル発電を依然として制限する可能性があります。
排出規制の強化と低排出ゾーン規制
排出規制の強化により、適合機器のコストが増加し、旧型ディーゼルフリートの使用可能寿命が短縮されます。規則(EU)2016/1628は、非道路用モバイル機械として輸送可能な発電機セットにステージV要件を適用します。ロンドンの非道路用モバイル機械低排出ゾーンは、主要建設現場においてステージV適合を義務付けています。米国EPAティア4ファイナル基準により、56~560 kWクラスの新型ディーゼルパッケージのコストが10%以上増加しました。2026年1月の連邦規則は、大型天然ガス燃焼タービンをクリーンエア法の下で固定発生源として分類しました[4]米国環境保護庁、「固定燃焼タービン」、連邦官報、govinfo.gov。。これらの要件は適合フリートを持つ事業者に有利に働く一方、遠隔地や島嶼部では輸送・設置・燃料供給が依然として困難です。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
燃料タイプ別:天然ガスが最大シェアを保持し、再生可能エネルギー/ハイブリッドが最速成長
天然ガス/LNGは2025年の燃料タイプセグメントの39.3%を占めました。このシェアは、ディーゼルと比較して低い排出プロファイルと大型タービンシステムとの適合性を反映しています。欧州委員会は、2025年第2四半期にEUのLNG輸入量が350億立方メートルという記録的な水準に達したと報告しました。LNGの供給増加は、大型モバイル設備の燃料アクセスを改善する可能性があります。ディーゼルは広く入手可能で短期プロジェクトに適しているため、依然として重要です。しかし、運用コスト差の拡大により、一部のユーザーが天然ガスを選択するようになっています。
再生可能エネルギー/ハイブリッドのモバイ発電所市場規模は、2031年にかけてCAGR 8.3%で成長すると予測されています。太陽光発電、バッテリーエネルギー貯蔵システム、熱バックアップが一つのマイクログリッドとして連携して稼働できます。この構造により燃料使用量が削減され、より厳しい排出規制への対応が容易になります。AggrekoのEva銅山プロジェクトは、長期契約のもとで太陽光、バッテリー蓄電、熱発電を組み合わせています。Hitachi Energyは2026年6月にHyFlex Compactポータブルシステムを発表しました。これは水素燃料電池、バッテリー、パワーエレクトロニクス、冷却を一つの筐体に統合しています。これらの設計は、ハイブリッドシステムが商業的な一時電力用途に進出していることを示しています。
注記: 全セグメントのセグメントシェアはレポート購入後にご確認いただけます


出力定格別:21~50 MWレンジがリードし、1~10 MWユニットが最速成長
21~50 MWカテゴリーは2025年にセグメントシェアの31.6%を占めました。このレンジは鉱業、石油・ガス田、電力系統支援プロジェクトに対応しています。単一ユニットまたは小規模グループで、より大型システムの複雑さを伴わずに実質的な容量を提供できます。50 MW超のユニットは契約あたりの価値が最も高くなります。これらはデータセンターや系統復旧のための需要家側容量としての利用が増えています。11~20 MWレンジは産業および系統バランシングのニーズに引き続き対応しています。
1~10 MWのモバイル発電所市場規模は、2031年にかけてCAGR 7.8%で増加すると予測されています。需要はエッジコンピューティング、小規模島嶼系統、分散型産業施設から生まれています。顧客は迅速に輸送・試運転できるユニットを重視しています。Rolls-Royceは2026年2月にモジュール式エンン発電所レンジを発表しました。このレンジは10 MW、20 MW、30 MWの事前構成モジュールを使用しています。これらのシステムは受注から12~18ヶ月以内に系統接続できるよう設計されています。水素対応アーキテクチャにより、顧客はドイツの将来的なバランシング容量要件に向けた計画を立てることもできます。
用途別:緊急電力がリードし、遠隔地電化が最速成長
緊急電力は2025年の用途構成の34.8%を占めました。気候リスクにさらされた電力会社や国家レジリエンスプログラムが、このカテゴリーにおける定期的な調達を支えています。米国の連邦系統近代化プログラムにより、迅速なバックアップ能力への経路が拡大しています。軍事・防衛ユーザーは、エネルギー安全保障のために自己完結型・燃料フレキシブルな発電を重視しています。都市部の排出規制が拡大するにつれ、イベントおよび商業ユーザーもハイブリッドユニットの採用を検討するようになっています。電力系統支援および建設需要は、インフラ活動と契約サイクルに連動したままです。
遠隔地電化は2026年から2031年にかけてCAGR 7.6%で成長すると予測されています。サブサハラアフリカおよび東南アジアの国家プログラムは、系統延伸にコストがかかる地域でモジュール式発電を優先しています。セネガルの農村電化機関は2026年7月に1億2,000万ユーロの契約を締結しました。このプロジェクトでは183か所の太陽光ミニ発電所が設置され、少なくとも753の村が接続される予定です。インドネシアは2025年第19号規則を通じてハイブリッド発電所調達フレームワークを確立しました。石油・ガスユーザーも、ディーゼル駆動の坑口および処理負荷の代替としてモバイルガス発電を求めています。
地域分
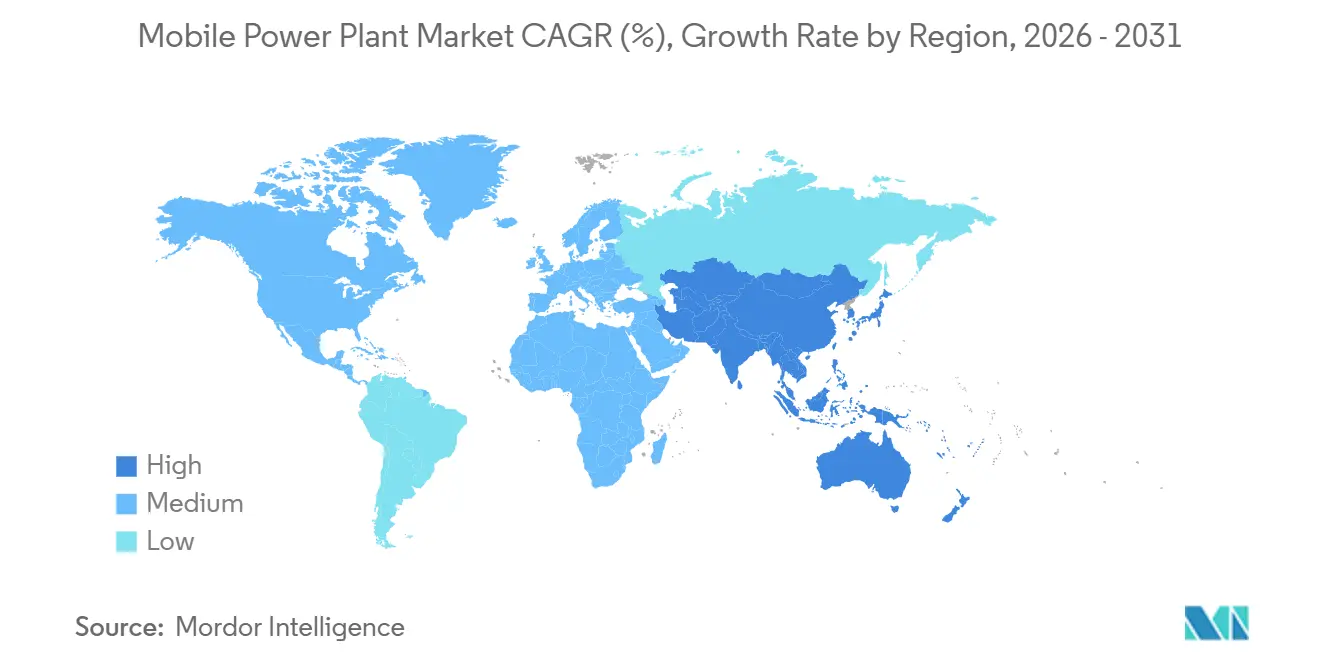
欧州は2025年のグローバルモバイル発電所市場シェアの28.7%を占めました。緊急インフラ、再生可能エネルギーバランシング要件、確立されたレンタル市場が地域需要を支えています。国際エネルギー機関は、2025年の欧州の発電用ガス使用量が約8%増加したと記録しています。風力・水力の出力低下により、フレキシブルユニットが対応できるギャップが生じました。ドイツの水素加速法は現在、水素対応発電インフラの承認を支援しています。ステージV要件により参入障壁が高まり、型式認定製品への需要が増加しています。
北米は2025年に2番目に大きな地域ブロックであり続けました。AIデータセンターが大型需要家側容量への需要を変えています。Wärtsiläは2026年までに米国のデータセンターに2.4 GW超を販売しました。2026年1月のEPA規則により、大型ガスタービンの許認可が複雑化しています。カナダとメキシコは鉱業、資源、遠隔地産業活動を通じて需要を支えています。南米はブラジルの容量プロジェクトとアンデスの鉱業事業において個別の機会があります。
アジア太平洋は2031年にかけてCAGR 7.1%で成長すると予測されています。インドネシアの電化フレームワークは、小規模島嶼および孤立地域向けのハイブリッドシステムを支援しています。インドの排出認証要件は、ディーゼル発電機の調達をガスおよびハイブリッド代替品へと誘導しています。日本、韓国、東南アジアはデータセンター、建設、産業需要を加えています。オーストラリアは大規模オフグリッドハイブリッドプロジェクトの重要な参照点であり続けています。中東・アフリカは、湾岸諸国の高信頼性ニーズとサブサハラアフリカの鉱業・農村電化需要を組み合わせています。モロッコ、エジプト、南アフリカは系統拡張プログラム中の地域需要センターとなっています。

競合環境
モバイ発電所市場は、大規模セグメントが集中型、小規模レンタルセグメントが分散型という構造を持っています。Wärtsilä、GE Vernova、Siemens Energy、Rolls-Royce、Caterpillarがエンジニアリング主導のOEMグループをリードしています。AggrekoとAPR Energyは、自社所有の一時電力フリートを持つ主要な専門事業者です。大手サプライヤーは効率性、燃料フレキシビリティ、ライフサイクルサービス、フリート可用性、信頼性の高い納入を通じて競争しています。地域企業は、コンテナ型5 MW未満のレンタルでより積極的に競争しています。この構造により、展開スケジュールが短いマルチMW契約ではスケールが特に重要になります。
AggrekoのEva銅山向け15年間契約は、機器レンタルから長期エネルギーサービスへの移行を示しています。この契約のもと、Aggrekoは統合電力施設を建設・所有・運営します。Rolls-Royceは2026年2月に水素対応モジュール式エンジン発電所を発表しました。これらのシステムは5 MWから150 MWの範囲で、事前構成モジュールを使用しています。Hitachi Energyも2026年6月に一時電力およびオフグリッド用途向けにHyFlex Compactを発表しました。
サプライヤーは水素対応システム、ハイブリッド燃料電池ソリューション、長期契約における機会を追求しています。これらの分野はサブサハラアフリカ、南アジア、東南アジアで重要です。ステージV適合とエコデザイン要件が欧州および輸出先向けの製品計画に影響を与えています。小規模参入者にとって型式認定はコストがかかる可能性があります。Karpowershipは従来のフリートモデルとは異なる発電船ベースの発電を運営しています。水素発電機スタートアップは小規模オフグリッドおよびイベント需要に対応していますが、水素インフラが即時のスケール拡大を制約しています。標準化への参加も、電力会社および公共部門契約の資格取得に影響します。
モバイル発電所産業リーダー
Aggreko plc
General Electric Company
Siemens AG
Caterpillar Inc.
APR Energy Ltd
- 注:主要企業の掲載順は順位を示すものではありません。

最近の産業動向
- 2026年8月:Wärtsiläがセネガルの金鉱山向けに14 MWの自家発電所を受注。Wärtsilä 32エンジン5基がDiamba Sud金プロジェクトに供給され、納入は2027年3月に予定されており、将来的な再生可能エネルギー統合も計画されています。
- 2026年6月:Hitachi EnergyがHyFlex Compactゼロエミッション電力ハブを発表。このポータブルシステムは、一時電力およびオフグリッド用途向けに水素燃料電池、バッテリー、パワーエレクトロニクス、冷却を統合しています。
- 2026年5月:WärtsiläとOrigem Energiaがブラジル向けに371 MWのバランシング発電所契約を締結。契約はフレキシブルな系統容量のためのWärtsilä 34SGエンジン18基×2グループをカバーしています。
- 2026年4月:Wärtsiläがテキサス州のオフグリッドデータセンターから790 MWを受注。米国5件目のデータセンター契約はWärtsilä 50SG天然ガスエンジン42基を使用し、2029年後半の稼働が計されています。


グローバルモバイル発電所市場レポートの調査範囲
モバイル発電所とは、異なる場所に輸送・展開して一時的、緊急、または補助的な電力を供給するために設計された可搬型発電システムです。通常、ディーゼルまたはガスエンジン、ガスタービン、再生可能エネルギーシステム、発電機、変圧器、制御システムなどの発電設備を、トレーラー、トラック、コンテナ、またはモジュール式プラットフォームを含む輸送可能なユニットに統合しています。モバイル発電所は、緊急電力供給、遠隔地電化、一時的な系統支援、建設現場、災害救援、ピーク負荷管理に広く使用されています。
グローバルモバイル発電所市場は、燃料タイプ、出力定格、用途、地域別にセグメント化されています。燃料タイプ別では、天然ガス/LNG、ディーゼル、デュアルフューエル、再生可能エネルギー/ハイブリッド、その他の燃料にセグメント化されています。出力定格別では、1~10 MW、11~20 MW、21~50 MW、50 MW超にセグメント化されています。用途別では、緊急電力、石油・ガス、遠隔地電化、電力系統支援、鉱業、建設、軍事・防衛、イベント、その他の用途にセグメント化されています。本レポートは、主要地域26か国のグローバルモバイル発電所市場の市場規模と予測も対象としています。各セグメントの市場規模と予測は、額(米ドル)ベースで提供されています。
| 天然ガス/LNG |
| ディーゼル |
| デュアルフューエル |
| 再生可能エネルギー/ハイブリッド |
| その他の燃料 |
| 110 MW |
| 11~20 MW |
| 21~50 MW |
| 50 MW超 |
| 緊急電力 |
| 石油・ガス |
| 遠隔地電化 |
| 電力系統支援 |
| 鉱業 |
| 建設 |
| 軍事・防衛 |
| イベントおよび商業用途 |
| その他 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| フランス | |
| イタリア | |
| スペイン | |
| 英国 | |
| ポーランド | |
| ロシア | |
| その他の欧州 | |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| オーストラリア | |
| インドネシア | |
| ベトナム | |
| タイ | |
| その他のアジア太平洋 | |
| 南米 | ブラジル |
| アルゼンチン | |
| チリ | |
| その他の南米 | |
| 中東・アフリカ | サウジアラビア |
| アラブ首長国連邦 | |
| エジプト | |
| 南アフリカ | |
| モロッコ | |
| その他の中東・アフリカ |
| 燃料タイプ別 | 天然ガス/LNG | |
| ディーゼル | ||
| デュアルフューエル | ||
| 再生可能エネルギー/ハイブリッド | ||
| その他の燃料 | ||
| 出力定格別 | 110 MW | |
| 11~20 MW | ||
| 21~50 MW | ||
| 50 MW超 | ||
| 用途別 | 緊急電力 | |
| 石油・ガス | ||
| 遠隔地電化 | ||
| 電力系統支援 | ||
| 鉱業 | ||
| 建設 | ||
| 軍事・防衛 | ||
| イベントおよび商業用途 | ||
| その他 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| フランス | ||
| イタリア | ||
| スペイン | ||
| 英国 | ||
| ポーランド | ||
| ロシア | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| インド | ||
| 日本 | ||
| 韓国 | ||
| オーストラリア | ||
| インドネシア | ||
| ベトナム | ||
| タイ | ||
| その他のアジア太平洋 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| チリ | ||
| その他の南米 | ||
| 中東・アフリカ | サウジアラビア | |
| アラブ首長国連邦 | ||
| エジプト | ||
| 南アフリカ | ||
| モロッコ | ||
| その他の中東・アフリカ | ||


レポートで回答される主要な質問
2031年に向けてモバイル発電所需要を牽引しているものは何ですか?
データセンターの電力需要、系統障害、産業活動、農村電化、再生可能エネルギーバランシングが需要を支えています。
2026年のモバイル発電所セクターの規模はどのくらいですか?
2026年に1.72 ビリオン 米ドルと評価されており、2031年までに2.33 ビリオン 米ドルに達すると予測されています。
2025年のモバイル発電所展開において主導した燃料タイプはどれですか?
天然ガス/LNGが2025年に39.3%のシェアで燃料タイプセグメントをリードしました。
最も速く成長しているモバイル発電用途はどれですか?
遠隔地電化は2031年にかけてCAGR 7.6%で成長すると予測されています。
データセンターがモバイル発電を使用する理由は何ですか?
モバイルシステムは、開発者が系統連系を待つ間に需要家側容量を供給できます。
最も速く成長すると予測されている地域はどこですか?
アジア太平洋は2031年にかけてCAGR 7.1%で成長すると予測されています。
最終更新日:



