
Taille et part du marché des centrales électriques mobiles
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
| Taille du Marché (2026) | 1.72 Milliards de dollars |
| Taille du Marché (2031) | 2.33 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 6.29 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Europe |
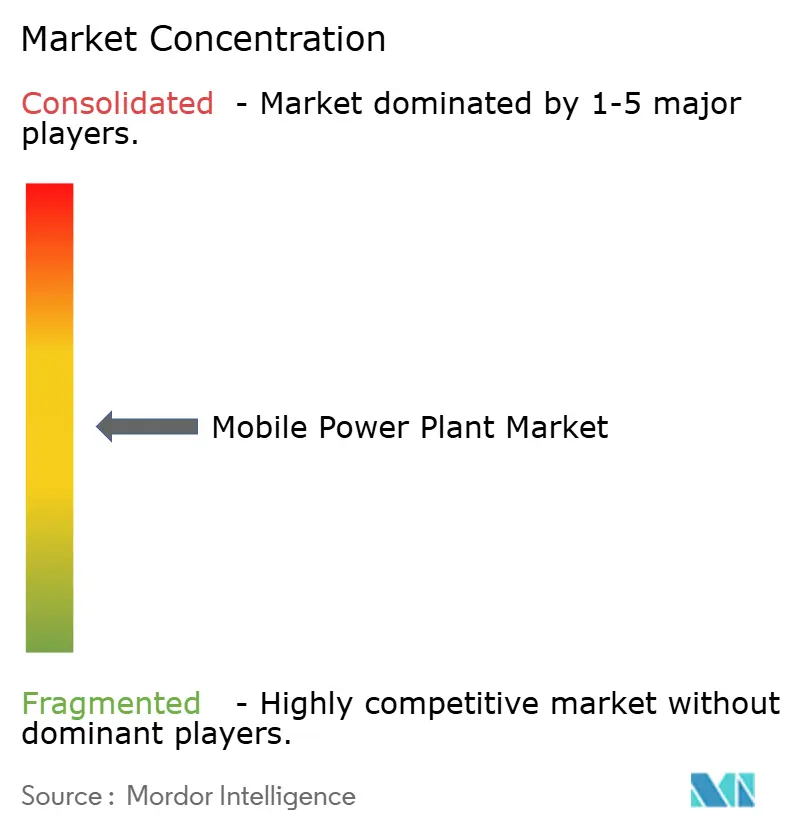
| Concentration du Marché | Moyen |
Acteurs majeurs
*Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. |
|
Analyse du marché des centrales électriques mobiles par Mordor Intelligence
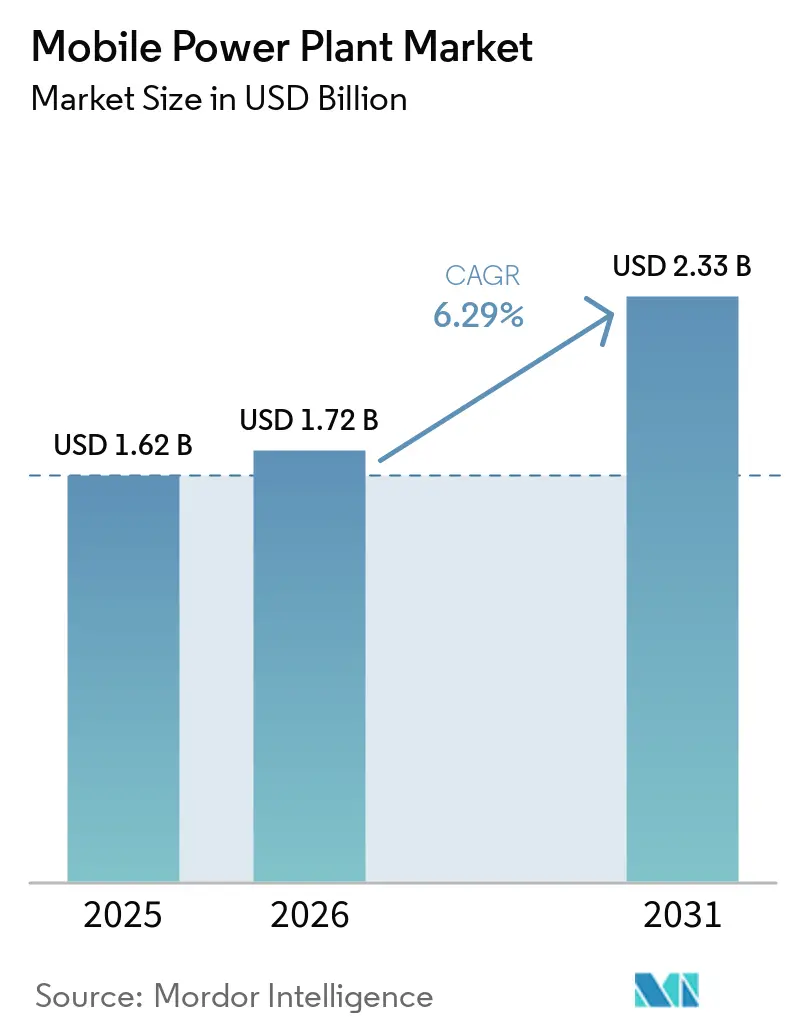
La taille du marché des centrales électriques mobiles devrait s'étendre de 1,62 milliard USD en 2025 et 1,72 milliard USD en 2026 à 2,33 milliards USD d'ici 2031, à un CAGR de 6,29 % entre 2026 et 2031. La demande dépasse désormais la réponse aux situations d'urgence pour s'étendre aux centres de données, aux sites industriels isolés et au soutien au réseau. Les longues files d'attente pour le raccordement au réseau ont accru la valeur de la production pouvant être déployée rapidement. L'Agence internationale de l'énergie prévoit que la consommation mondiale d'électricité des centres de données atteindra 1 000 TWh en 2026[1]Agence internationale de l'énergie, "Electricity 2024," Agence internationale de l'énergie, iea.org.. Cette demande crée un rôle pour les actifs mobiles là où les raccordements permanents ne peuvent pas être réalisés rapidement. Les opérateurs s'orientent également vers des flottes hybrides et prêtes à l'hydrogène à mesure que les réglementations sur les émissions se durcissent.
Principaux enseignements du rapport
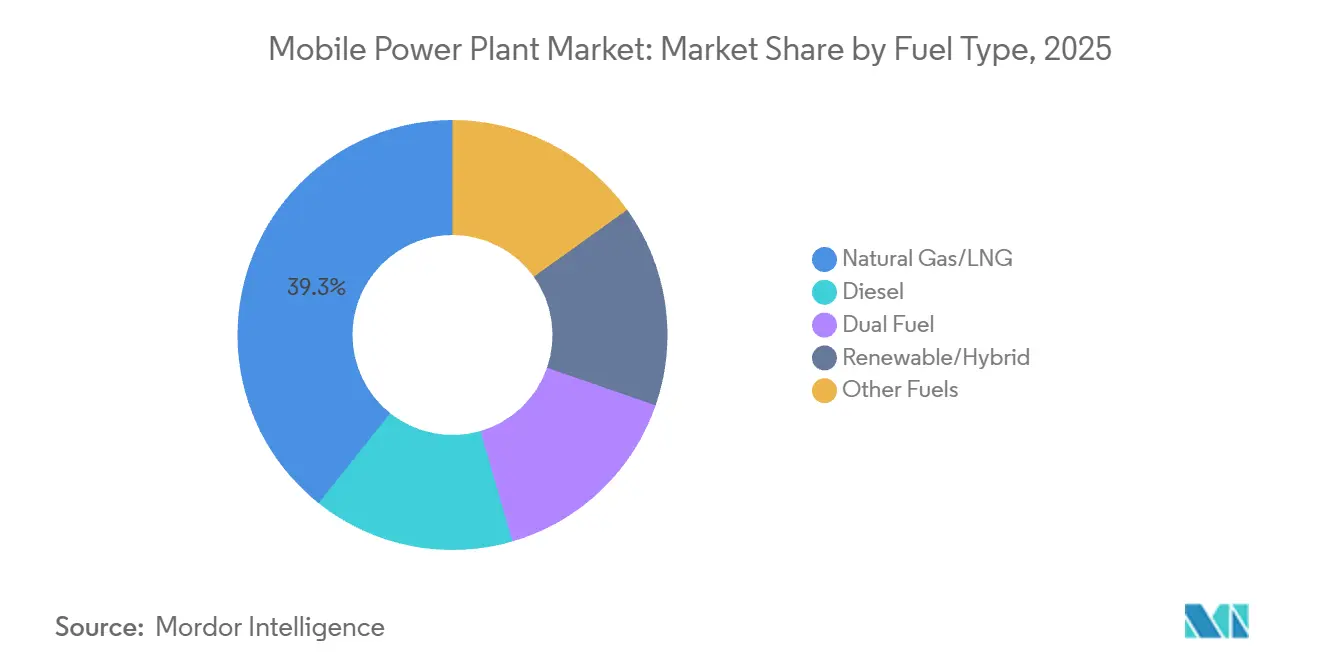
- Par type de carburant, le gaz naturel/GNL détenait 39,3 % de la part du marché des centrales électriques mobiles en 2025, tandis que le segment renouvelable/hybride devrait croître à un CAGR de 8,3 % jusqu'en 2031.
- Par puissance nominale, la catégorie 21–50 MW détenait une part de segment de 31,6 % en 2025, tandis que la catégorie 1–10 MW devrait croître à un CAGR de 7,8 % jusqu'en 2031.
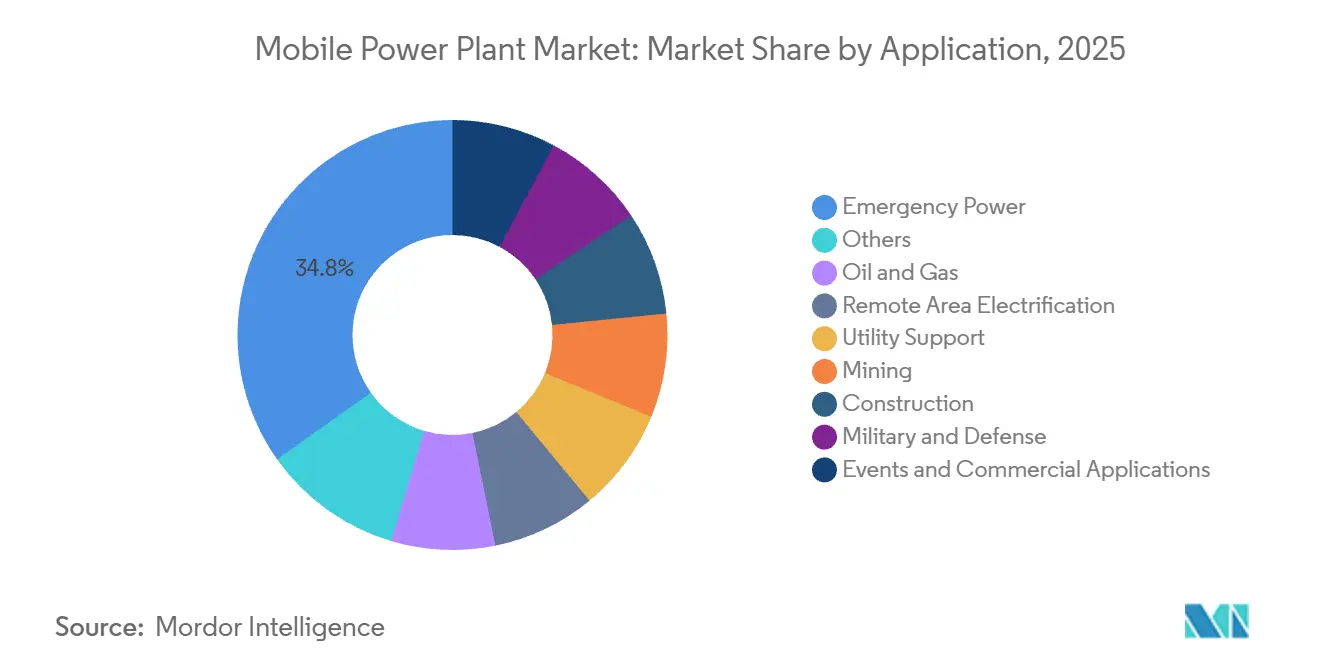
- Par application, l'alimentation de secours détenait une part de segment de 34,8 % en 2025, tandis que l'électrification des zones isolées devrait croître à un CAGR de 7,6 % jusqu'en 2031.
- Par géographie, l'Europe détenait une part de segment de 28,7 % en 2025, tandis que l'Asie-Pacifique devrait croître à un CAGR de 7,1 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives du marché mondial des centrales électriques mobiles
Analyse de l'impact des moteurs*
| Moteur | Impact approximatif sur les prévisions de CAGR | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| Demande croissante d'alimentation de secours et de résilience aux catastrophes | +1.50% | Mondial, concentré en Amérique du Nord, en Europe et en Asie-Pacifique | Court terme (≤ 2 ans) |
| Programmes d'électrification des zones isolées et rurales | +0.90% | Afrique subsaharienne, Asie du Sud-Est, Asie du Sud, Amérique du Sud | Moyen terme (2–4 ans) |
| Expansion industrielle, minière, pétrolière et gazière, et de la construction | +1.10% | APAC, MEA, Amérique du Nord | Moyen terme (2–4 ans) |
| Intégration des énergies renouvelables et exigences d'équilibrage du réseau | +1.00% | Europe, Amérique du Nord, Australie | Moyen terme (2–4 ans) |
| Exigences de rapidité d'alimentation des centres de données | +1.30% | Amérique du Nord, Europe, Asie-Pacifique | Court terme (≤ 2 ans) |
| Génération mobile modulaire prête à l'hydrogène et à carburant flexible | +0.50% | Europe (Allemagne, Pays-Bas), Amérique du Nord | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Demande croissante d'alimentation de secours et de résilience aux catastrophes
Les perturbations fréquentes du réseau ont fait de la production de secours une priorité d'approvisionnement récurrente. Les conditions météorologiques extrêmes, le vieillissement des réseaux de transport et les risques de cybersécurité ont accru le besoin de capacités de secours rapides. Les agences publiques dans les zones exposées utilisent des contrats de location permanents plutôt que des appels d'offres en situation de crise. Cette approche peut réduire les délais de déploiement de plusieurs semaines à quelques heures. Les programmes fédéraux et régionaux de réseau aux États-Unis ont également élargi les voies de financement pour les capacités de secours temporaires. L'alimentation de secours représentait 34,8 % du mix d'applications en 2025, ce qui confère à ce schéma de demande une base installée substantielle.
Exigences de rapidité d'alimentation des centres de données
La production mobile soutient les développeurs de centres de données qui ne peuvent pas attendre un long processus de raccordement au réseau. Le marché des centrales électriques mobiles bénéficie lorsqu'un contrat de location est plus rapide qu'un raccordement permanent. L'AIE prévoit que la demande d'électricité des centres de données atteindra 1 000 TWh en 2026. Wärtsilä a reçu une commande de 790 MW pour un centre de données au Texas en avril 2026[2]Wärtsilä Corporation, "Wärtsilä Continues to Expand Its Data Center Footprint with New 790 MW Order in Texas," Wärtsilä, wartsila.com.. La société a également reçu une commande hyperscale de 412 MW en Ohio utilisant 40 moteurs à gaz Wärtsilä 34SG. Les réductions de production pendant la pandémie ont créé un carnet de commandes de deux à trois ans pour les turbines à gaz industrielles mobiles. Les propriétaires de flottes existantes ont donc un avantage lorsque les clients ont besoin d'énergie à court terme.
Intégration des énergies renouvelables et exigences d'équilibrage du réseau
La variabilité de la production éolienne et solaire a accru la demande de production à montée en charge rapide. Ce besoin est le plus visible là où le déploiement des énergies renouvelables a progressé plus vite que les investissements dans le réseau. L'AIE a rapporté que l'utilisation du gaz naturel en Europe pour la production d'électricité a augmenté de près de 8 % en 2025. La loi allemande sur l'accélération de l'hydrogène est entrée en vigueur le 2 avril 2026. Cette politique soutient les processus d'approbation pour la production prête à l'hydrogène dans le cadre de la stratégie nationale pour les centrales électriques. Les systèmes mobiles peuvent servir de pont pendant que les projets de réseau permanents avancent. Cela favorise les fournisseurs qui proposent des moteurs à gaz conçus pour une utilisation ultérieure à l'hydrogène.
Expansion industrielle, minière, pétrolière et gazière, et de la construction
Les sites industriels isolés font souvent face à des coûts élevés pour les extensions permanentes du réseau. Les opérations minières en sont un exemple central, car de nombreux sites sont éloignés des réseaux de transport. Wärtsilä a reçu une commande de 14 MW pour le projet aurifère Diamba Sud de Fortuna Mining au Sénégal en 2026[3]Wärtsilä Corporation, "Wärtsilä to Deliver Reliable 14 MW Power Plant for Senegal Mining Operation," Wärtsilä, wartsila.com.. La centrale utilise cinq moteurs Wärtsilä 32 et peut intégrer de futures ressources éoliennes et solaires. Aggreko a signé un accord de 15 ans pour la mine de cuivre Eva de Harmony Gold dans le Queensland en 2026. L'installation comprend 118 MWc de solaire, 250 MWh de stockage par batterie et 104 MVA de capacité thermique. Les accords d'alimentation à long terme remplacent certaines locations à court terme et améliorent la visibilité des revenus. SLB a rapporté que la production à combustion en amont présente une efficacité de conversion énergétique de 25 % à 33 %, ce qui soutient l'intérêt pour les solutions d'électrification mobile.
Analyse de l'impact des freins*
| Frein | Impact approximatif sur les prévisions de CAGR | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| Volatilité du prix du diesel et exposition à la logistique du carburant | -0.70% | Mondial, plus aigu en Afrique subsaharienne, en Asie du Sud et dans les zones isolées d'Asie-Pacifique | Court terme (≤ 2 ans) |
| Normes d'émissions plus strictes et restrictions des zones à faibles émissions | -0.50% | Europe (norme EU Stage V), Amérique du Nord (EPA Tier 4), Royaume-Uni (LEZ) | Moyen terme (2–4 ans) |
| Coûts d'exploitation élevés par rapport au réseau électrique permanent | -0.40% | Mondial ; plus limitant sur les marchés avec des tarifs de réseau subventionnés | Long terme (≥ 4 ans) |
| Contraintes de transport, d'implantation et d'approvisionnement en carburant en terrain difficile | -0.30% | Afrique subsaharienne, Asie-Pacifique montagneuse, marchés insulaires | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Volatilité du prix du diesel et exposition à la logistique du carburant
Le carburant représentait 60 % à 75 % des coûts d'exploitation pour les centrales diesel fortement utilisées. Des variations du prix du diesel de 20 % à 30 % peuvent modifier l'économie d'un projet au cours d'un cycle contractuel. Les sites isolés font également face à des surcoûts de livraison qui augmentent l'exposition au-delà des prix au comptant du carburant. RMI a rapporté des économies de carburant de 30 % à 80 % dans les déploiements ayant adopté des configurations alternatives. Les conceptions à double carburant et hybrides peuvent réduire la consommation de diesel sans reconstruire l'infrastructure d'approvisionnement. Les opérateurs peuvent utiliser le diesel à des charges efficaces lorsque la charge de la batterie diminue, tout en s'appuyant sur d'autres sources à d'autres moments. Des coûts d'exploitation élevés peuvent néanmoins limiter la production mobile là où les tarifs du réseau permanent sont subventionnés.
Normes d'émissions plus strictes et restrictions des zones à faibles émissions
Des règles d'émissions plus strictes augmentent les coûts des équipements conformes et réduisent la durée de vie utile des anciennes flottes diesel. Le règlement (UE) 2016/1628 applique les exigences de la norme Stage V aux groupes électrogènes transportables en tant que machines mobiles non routières. La zone à faibles émissions pour les machines mobiles non routières de Londres exige la conformité à la norme Stage V sur les grands chantiers de construction. La norme finale EPA Tier 4 des États-Unis a augmenté le coût des nouveaux groupes diesel de plus de 10 % dans la classe 56–560 kW. Une règle fédérale de janvier 2026 a également classé les grandes turbines à combustion au gaz naturel comme sources fixes en vertu du Clean Air Act[4]Agence américaine de protection de l'environnement, "Stationary Combustion Turbines," Federal Register, govinfo.gov.. Ces exigences favorisent les opérateurs disposant de flottes conformes, tandis que le transport, l'implantation et l'approvisionnement en carburant restent difficiles dans les zones isolées et insulaires.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de carburant : le gaz naturel occupe la position la plus importante et le renouvelable/hybride connaît la croissance la plus rapide
Le gaz naturel/GNL détenait 39,3 % du segment par type de carburant en 2025. Cette part reflète son profil d'émissions plus faible que le diesel et sa compatibilité avec les grands systèmes de turbines. La Commission européenne a rapporté des importations record de GNL de l'UE de 35 milliards de mètres cubes au cours du deuxième trimestre 2025. Une plus grande disponibilité du GNL peut améliorer l'accès au carburant pour les grandes installations mobiles. Le diesel reste important car il est largement disponible et convient aux projets de plus courte durée. Cependant, l'élargissement des différences de coûts d'exploitation incite certains utilisateurs à choisir le gaz naturel.
La taille du marché des centrales électriques mobiles renouvelables/hybrides devrait croître à un CAGR de 8,3 % jusqu'en 2031. Le photovoltaïque solaire, les systèmes de stockage d'énergie par batterie et la production thermique de secours peuvent fonctionner ensemble dans un seul microgréseau. Cette structure réduit la consommation de carburant et aide les utilisateurs à respecter des règles d'émissions plus exigeantes. Le projet de mine de cuivre Eva d'Aggreko combine production solaire, stockage par batterie et production thermique dans le cadre d'un accord à long terme. Hitachi Energy a présenté son système portable HyFlex Compact en juin 2026. Il combine des piles à combustible à hydrogène, des batteries, de l'électronique de puissance et un système de refroidissement dans une seule enceinte. Ces conceptions montrent comment les systèmes hybrides s'intègrent dans les applications d'alimentation temporaire commerciale.


Par puissance nominale : la plage 21–50 MW est en tête tandis que les unités 1–10 MW connaissent la croissance la plus rapide
La catégorie 21–50 MW représentait une part de segment de 31,6 % en 2025. Cette plage sert les mines, les champs pétroliers et gaziers, et les projets de soutien au réseau. Une seule unité ou un petit groupe peut fournir une capacité significative sans la complexité de systèmes beaucoup plus grands. Les unités supérieures à 50 MW ont la valeur la plus élevée par contrat. Elles sont de plus en plus utilisées derrière le compteur pour les centres de données et la restauration du réseau. La plage 11–20 MW continue de répondre aux besoins industriels et d'équilibrage du réseau.
La taille du marché des centrales électriques mobiles de 1–10 MW devrait augmenter à un CAGR de 7,8 % jusqu'en 2031. La demande provient de l'informatique en périphérie, des réseaux de petites îles et des installations industrielles distribuées. Les clients apprécient les unités pouvant être transportées et mises en service rapidement. Rolls-Royce a lancé sa gamme de centrales électriques à moteurs modulaires en février 2026. La gamme utilise des modules préconfigurés de 10 MW, 20 MW et 30 MW. Les systèmes sont conçus pour se connecter aux réseaux dans un délai de 12 à 18 mois après la commande. L'architecture prête à l'hydrogène aide également les clients à planifier les futures exigences de capacité d'équilibrage de l'Allemagne.
Par application : l'alimentation de secours est en tête et l'électrification des zones isolées connaît la croissance la plus rapide
L'alimentation de secours représentait 34,8 % du mix d'applications en 2025. Les services publics exposés aux aléas climatiques et les programmes nationaux de résilience soutiennent des achats réguliers dans cette catégorie. Les programmes fédéraux de modernisation du réseau aux États-Unis ont élargi les voies d'accès aux capacités de secours rapides. Les utilisateurs militaires et de défense apprécient la production autonome et à carburant flexible pour la sécurité énergétique. Les organisateurs d'événements et les utilisateurs commerciaux envisagent de plus en plus des unités hybrides à mesure que les règles d'émissions urbaines s'étendent. La demande de soutien au réseau et de construction reste liée à l'activité d'infrastructure et aux cycles contractuels.
L'électrification des zones isolées devrait croître à un CAGR de 7,6 % de 2026 à 2031. Les programmes nationaux en Afrique subsaharienne et en Asie du Sud-Est favorisent la production modulaire là où l'extension du réseau est coûteuse. L'agence sénégalaise d'électrification rurale a signé un contrat de 120 millions EUR en juillet 2026. Le projet installera 183 mini-centrales solaires et raccordera au moins 753 villages. L'Indonésie a établi un cadre d'approvisionnement en centrales électriques hybrides par le biais du règlement n° 19 de 2025. Les utilisateurs du secteur pétrolier et gazier recherchent également la production mobile au gaz comme substitut aux charges de puits et de traitement alimentées au diesel.
Analyse géographique
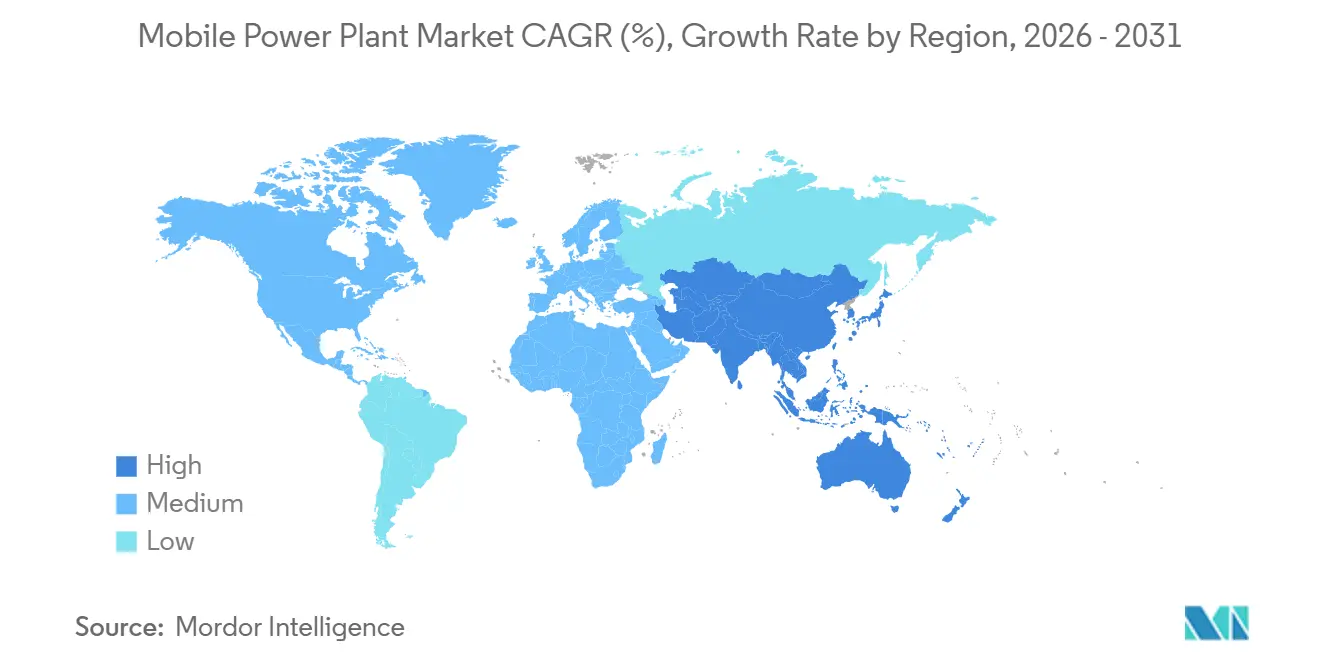
L'Europe détenait 28,7 % de la part du marché mondial des centrales électriques mobiles en 2025. Les infrastructures de secours, les exigences d'équilibrage des énergies renouvelables et les marchés de location établis soutiennent la demande régionale. L'AIE a enregistré une augmentation de près de 8 % de l'utilisation du gaz en Europe pour la production d'électricité en 2025. La faible production éolienne et hydraulique a créé des lacunes que les unités flexibles pouvaient contribuer à combler. La loi allemande sur l'accélération de l'hydrogène soutient désormais les approbations pour les infrastructures de production prêtes à l'hydrogène. Les exigences de la norme Stage V ont relevé les barrières à l'entrée et accru la demande de produits homologués.
L'Amérique du Nord est restée le deuxième bloc régional en 2025. Les centres de données d'intelligence artificielle modifient la demande de grande capacité derrière le compteur. Wärtsilä a vendu plus de 2,4 GW aux centres de données américains jusqu'en 2026. La règle de l'EPA de janvier 2026 ajoute une complexité de permis pour les grandes turbines à gaz. Le Canada et le Mexique soutiennent la demande par le biais de l'exploitation minière, des ressources et des travaux industriels isolés. L'Amérique du Sud présente des opportunités distinctes dans les projets de capacité brésiliens et les opérations minières andines.
L'Asie-Pacifique devrait croître à un CAGR de 7,1 % jusqu'en 2031. Le cadre d'électrification de l'Indonésie soutient les systèmes hybrides pour les petites îles et les régions isolées. Les exigences de certification des émissions de l'Inde orientent les achats de groupes électrogènes diesel vers des alternatives au gaz et hybrides. Le Japon, la Corée du Sud et l'Asie du Sud-Est ajoutent une demande liée aux centres de données, à la construction et à l'industrie. L'Australie reste un point de référence important pour les grands projets hybrides hors réseau. Le Moyen-Orient et l'Afrique combinent des besoins de haute fiabilité dans les États du Golfe avec une demande minière et d'électrification rurale en Afrique subsaharienne. Le Maroc, l'Égypte et l'Afrique du Sud constituent des centres de demande régionaux lors des programmes d'expansion du réseau.

Paysage concurrentiel
Le marché des centrales électriques mobiles comprend un segment à grande échelle concentré et un segment de petite location fragmenté. Wärtsilä, GE Vernova, Siemens Energy, Rolls-Royce et Caterpillar sont en tête du groupe d'équipementiers à forte composante d'ingénierie. Aggreko et APR Energy sont des opérateurs spécialisés clés disposant de flottes d'alimentation temporaire en propre. Les grands fournisseurs se différencient par l'efficacité, la flexibilité du carburant, les services sur le cycle de vie, la disponibilité de la flotte et la fiabilité de la livraison. Les entreprises régionales sont plus actives dans les locations conteneurisées de moins de 5 MW. Cette structure rend l'échelle particulièrement importante pour les contrats multi-MW avec des délais de déploiement courts.
L'accord de 15 ans d'Aggreko pour la mine de cuivre Eva illustre le passage des locations d'équipements aux services énergétiques à long terme. Dans le cadre de cet accord, Aggreko construira, possédera et exploitera l'installation d'alimentation intégrée. Rolls-Royce a présenté des centrales électriques à moteurs modulaires prêtes à l'hydrogène en février 2026. Les systèmes vont de 5 MW à 150 MW et utilisent des modules préconfigurés. Hitachi Energy a également présenté HyFlex Compact en juin 2026 pour les applications temporaires et hors réseau.
Les fournisseurs recherchent des opportunités dans les systèmes prêts à l'hydrogène, les solutions hybrides à pile à combustible et les contrats à long terme. Ces domaines sont importants en Afrique subsaharienne, en Asie du Sud et en Asie du Sud-Est. La conformité à la norme Stage V et les exigences d'écoconception influencent les plans de produits pour l'Europe et les destinations d'exportation. L'homologation peut s'avérer coûteuse pour les nouveaux entrants de taille modeste. Karpowership exploite une production basée sur des navires-centrales en dehors du modèle de flotte conventionnel. Les startups de générateurs à hydrogène répondent aux besoins plus modestes hors réseau et événementiels, mais l'infrastructure hydrogène limite l'échelle immédiate. La participation aux normes influe également sur la qualification pour les contrats de services publics et du secteur public.
Leaders du secteur des centrales électriques mobiles
-
Aggreko plc
-
General Electric Company
-
Siemens AG
-
Caterpillar Inc.
-
APR Energy Ltd
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Développements récents dans le secteur
- Août 2026 : Wärtsilä enregistre une commande de centrale captive de 14 MW pour une mine d'or au Sénégal. Cinq moteurs Wärtsilä 32 serviront le projet aurifère Diamba Sud, avec une livraison prévue pour mars 2027 et une intégration future des énergies renouvelables planifiée.
- Juin 2026 : Hitachi Energy présente HyFlex Compact, un concentrateur d'énergie à zéro émission. Le système portable combine des piles à combustible à hydrogène, des batteries, de l'électronique de puissance et un système de refroidissement pour les applications temporaires et hors réseau.
- Mai 2026 : Wärtsilä et Origem Energia signent des contrats de centrales d'équilibrage de 371 MW pour le Brésil. Les contrats couvrent 2 groupes de 18 moteurs Wärtsilä 34SG pour une capacité de réseau flexible.
- Avril 2026 : Wärtsilä enregistre une commande de 790 MW pour un centre de données hors réseau au Texas. Le cinquième contrat de centre de données aux États-Unis utilise 42 moteurs à gaz naturel Wärtsilä 50SG, avec des opérations prévues pour fin 2029.


Portée du rapport mondial sur le marché des centrales électriques mobiles
Une centrale électrique mobile est un système de production d'électricité portable conçu pour être transporté et déployé en différents endroits afin de fournir une alimentation temporaire, de secours ou complémentaire. Elle intègre généralement des équipements de production d'électricité tels que des moteurs diesel ou à gaz, des turbines à gaz, des systèmes d'énergie renouvelable, des générateurs, des transformateurs et des systèmes de contrôle dans des unités transportables, notamment des remorques, des camions, des conteneurs ou des plateformes modulaires. Les centrales électriques mobiles sont largement utilisées pour l'alimentation de secours, l'électrification des zones isolées, le soutien temporaire au réseau, les chantiers de construction, les secours en cas de catastrophe et la gestion des pointes de charge.
Le marché mondial des centrales électriques mobiles est segmenté par type de carburant, puissance nominale, application et géographie. Par type de carburant, le marché est segmenté en gaz naturel/GNL, diesel, double carburant, renouvelable/hybride et autres carburants. Par puissance nominale, le marché est segmenté en 1–10 MW, 11–20 MW, 21–50 MW et supérieur à 50 MW. Par application, le marché est segmenté en alimentation de secours, pétrole et gaz, électrification des zones isolées, soutien au réseau, exploitation minière, construction, militaire et défense, événements et autres applications. Le rapport couvre également la taille du marché et les prévisions pour le marché mondial des centrales électriques mobiles dans 26 pays des principales régions. Pour chaque segment, la taille du marché et les prévisions ont été fournies sur la base de la valeur (USD).
| Gaz naturel/GNL |
| Diesel |
| Double carburant |
| Renouvelable/Hybride |
| Autres carburants |
| 1–10 MW |
| 11–20 MW |
| 21–50 MW |
| Supérieur à 50 MW |
| Alimentation de secours |
| Pétrole et gaz |
| Électrification des zones isolées |
| Soutien au réseau |
| Exploitation minière |
| Construction |
| Militaire et défense |
| Événements et applications commerciales |
| Autres |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| France | |
| Italie | |
| Espagne | |
| Royaume-Uni | |
| Pologne | |
| Russie | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Corée du Sud | |
| Australie | |
| Indonésie | |
| Viêt Nam | |
| Thaïlande | |
| Reste de l'Asie-Pacifique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Chili | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Arabie saoudite |
| Émirats arabes unis | |
| Égypte | |
| Afrique du Sud | |
| Maroc | |
| Reste du Moyen-Orient et de l'Afrique |
| Par type de carburant | Gaz naturel/GNL | |
| Diesel | ||
| Double carburant | ||
| Renouvelable/Hybride | ||
| Autres carburants | ||
| Par puissance nominale | 1–10 MW | |
| 11–20 MW | ||
| 21–50 MW | ||
| Supérieur à 50 MW | ||
| Par application | Alimentation de secours | |
| Pétrole et gaz | ||
| Électrification des zones isolées | ||
| Soutien au réseau | ||
| Exploitation minière | ||
| Construction | ||
| Militaire et défense | ||
| Événements et applications commerciales | ||
| Autres | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| France | ||
| Italie | ||
| Espagne | ||
| Royaume-Uni | ||
| Pologne | ||
| Russie | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Australie | ||
| Indonésie | ||
| Viêt Nam | ||
| Thaïlande | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Chili | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Arabie saoudite | |
| Émirats arabes unis | ||
| Égypte | ||
| Afrique du Sud | ||
| Maroc | ||
| Reste du Moyen-Orient et de l'Afrique | ||


Questions clés auxquelles le rapport répond
Quels sont les facteurs qui soutiennent la demande de centrales électriques mobiles jusqu'en 2031 ?
Les besoins en énergie des centres de données, les perturbations du réseau, l'activité industrielle, l'électrification rurale et l'équilibrage des énergies renouvelables soutiennent la demande.
Quelle est la taille du secteur des centrales électriques mobiles en 2026 ?
Il est évalué à 1,72 milliard USD en 2026 et devrait atteindre 2,33 milliards USD d'ici 2031.
Quel type de carburant a dominé les déploiements de centrales électriques mobiles en 2025 ?
Le gaz naturel/GNL a dominé le segment par type de carburant avec une part de 39,3 % en 2025.
Quelle application de production mobile connaît la croissance la plus rapide ?
L'électrification des zones isolées devrait croître à un CAGR de 7,6 % jusqu'en 2031.
Pourquoi les centres de données utilisent-ils la production mobile ?
Les systèmes mobiles peuvent fournir une capacité derrière le compteur pendant que les développeurs attendent les raccordements au réseau.
Quelle région devrait connaître la croissance la plus rapide ?
L'Asie-Pacifique devrait croître à un CAGR de 7,1 % jusqu'en 2031.
Dernière mise à jour de la page le:



