
Marktgröße und Marktanteile für mobile Kraftwerke
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Marktgröße (2026) | 1.72 Milliarden US-Dollar |
| Marktgröße (2031) | 2.33 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 6.29 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Europa |
| Marktkonzentration | Mittel |
Hauptakteure
*Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. |
|
Marktanalyse für mobile Kraftwerke von Mordor Intelligence
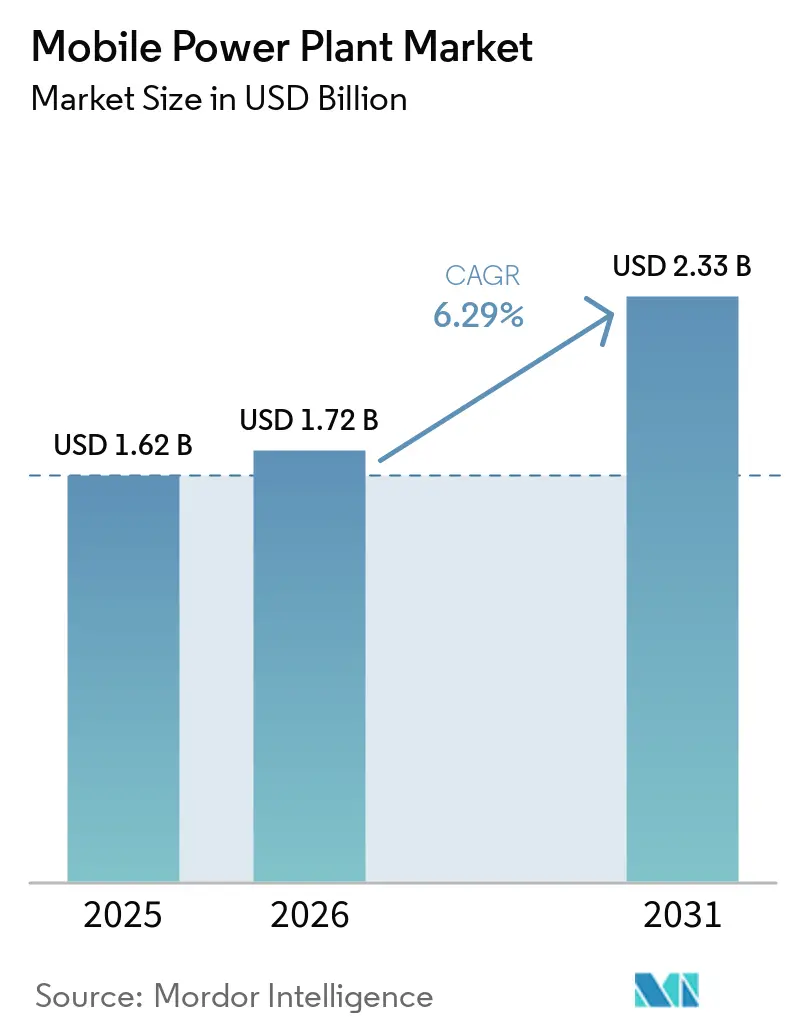
Die Marktgröße für mobile Kraftwerke wird voraussichtlich von 1,62 Milliarden USD im Jahr 2025 und 1,72 Milliarden USD im Jahr 2026 auf 2,33 Milliarden USD bis 2031 wachsen, mit einer CAGR von 6,29 % zwischen 2026 und 2031. Die Nachfrage geht über die Notfallversorgung hinaus und erstreckt sich auf Rechenzentren, abgelegene Industriestandorte und Netzunterstützung. Lange Warteschlangen für Netzanschlüsse haben den Wert von Erzeugungskapazitäten erhöht, die schnell eingesetzt werden können. Die Internationale Energieagentur erwartet, dass der weltweite Stromverbrauch von Rechenzentren im Jahr 2026 1.000 TWh erreichen wird[1]Internationale Energieagentur, "Strom 2024," Internationale Energieagentur, iea.org.. Diese Nachfrage schafft eine Rolle für mobile Anlagen, bei denen dauerhafte Anschlüsse nicht schnell hergestellt werden können. Betreiber verlagern sich auch auf hybrid- und wasserstoffbereite Flotten, da die Emissionsvorschriften strenger werden.
Wichtigste Erkenntnisse des Berichts
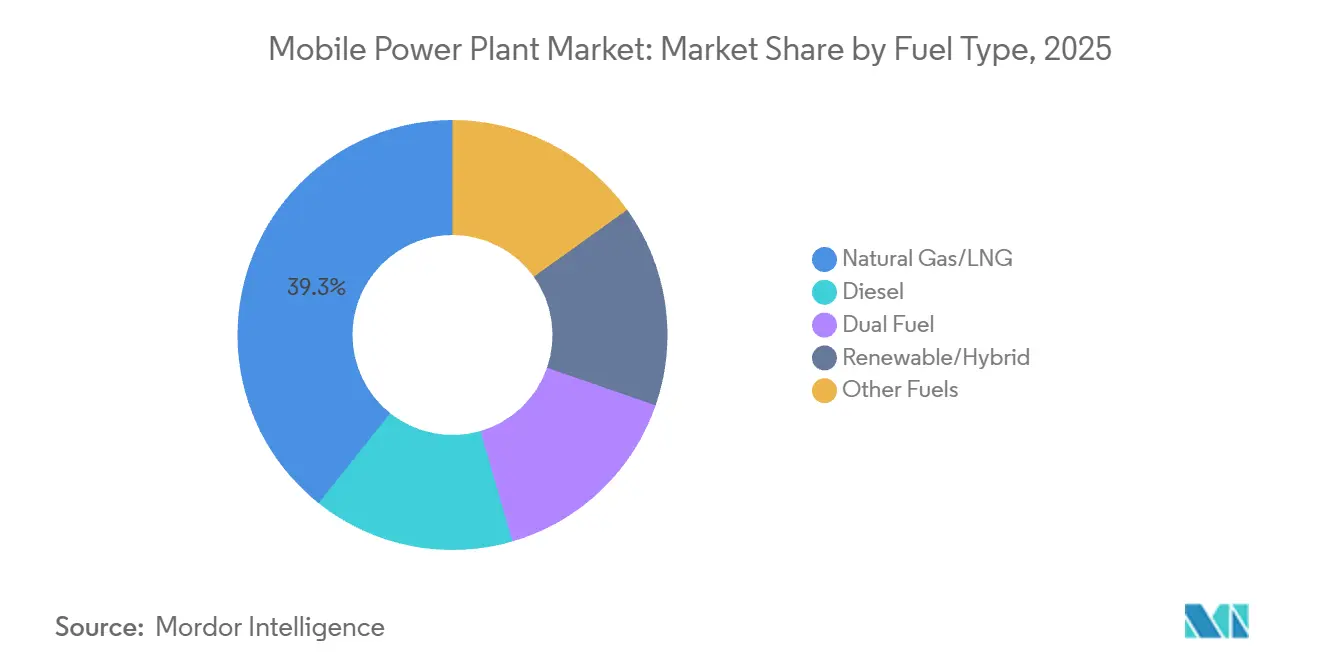
- Nach Kraftstofftyp hielt Erdgas/LNG im Jahr 2025 einen Marktanteil von 39,3 % am Markt für mobile Kraftwerke, während Erneuerbare Energien/Hybrid bis 2031 mit einer CAGR von 8,3 % wachsen soll.
- Nach Leistungsklasse hielt die Kategorie 21–50 MW im Jahr 2025 einen Segmentanteil von 31,6 %, während die Kategorie 1–10 MW bis 2031 mit einer CAGR von 7,8 % wachsen soll.
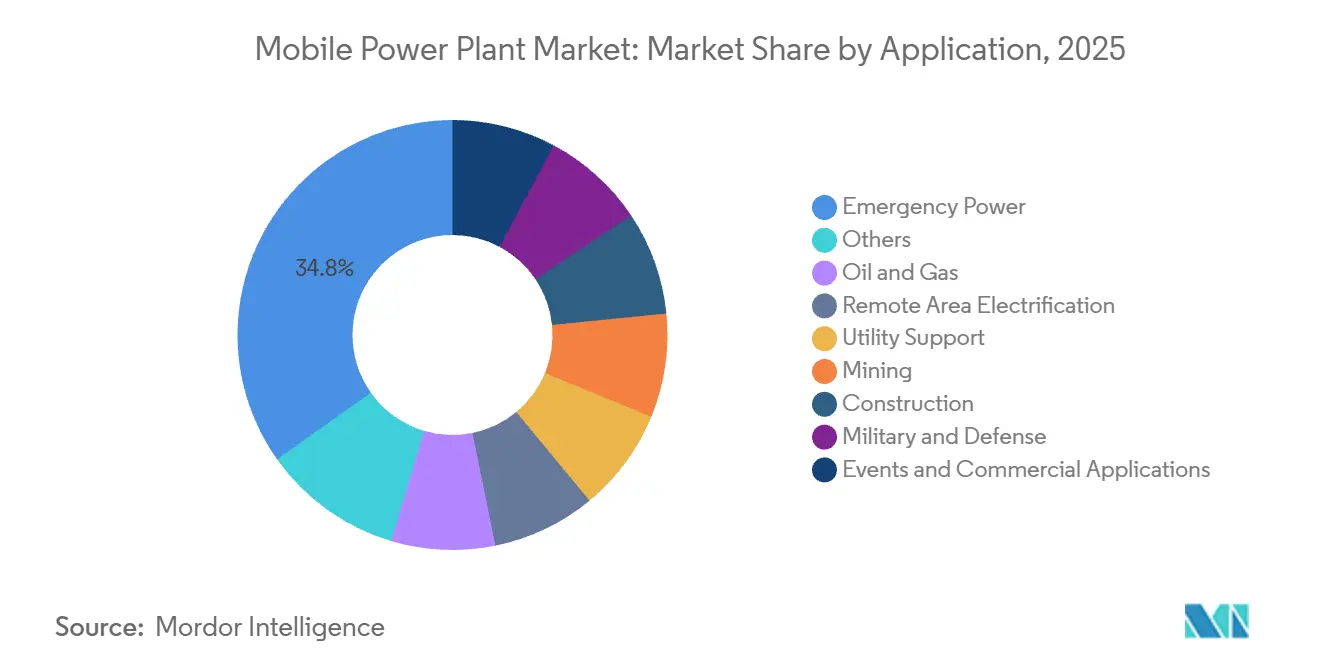
- Nach Anwendung hielt die Notstromversorgung im Jahr 2025 einen Segmentanteil von 34,8 %, während die Elektrifizierung abgelegener Gebiete bis 2031 mit einer CAGR von 7,6 % wachsen soll.
- Nach Geografie hielt Europa im Jahr 2025 einen Segmentanteil von 28,7 %, während Asien-Pazifik bis 2031 mit einer CAGR von 7,1 % wachsen soll.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Globale Trends und Erkenntnisse im Markt für mobile Kraftwerke
Analyse der Treiberwirkung*
| Treiber | ~% Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Steigende Nachfrage nach Notstrom- und Katastrophenschutzversorgung | +1.50% | Global, konzentriert in Nordamerika, Europa, Asien-Pazifik | Kurzfristig (≤ 2 Jahre) |
| Programme zur Elektrifizierung abgelegener und ländlicher Gebiete | +0.90% | Subsahara-Afrika, Südostasien, Südasien, Südamerika | Mittelfristig (2–4 Jahre) |
| Expansion in Industrie, Bergbau, Öl und Gas sowie Bauwesen | +1.10% | Asien-Pazifik, Naher Osten und Afrika, Nordamerika | Mittelfristig (2–4 Jahre) |
| Anforderungen an die Integration erneuerbarer Energien und den Netzausgleich | +1.00% | Europa, Nordamerika, Australien | Mittelfristig (2–4 Jahre) |
| Anforderungen an die schnelle Stromversorgung von Rechenzentren | +1.30% | Nordamerika, Europa, Asien-Pazifik | Kurzfristig (≤ 2 Jahre) |
| Modulare wasserstoffbereite und kraftstoffflexible mobile Stromerzeugung | +0.50% | Europa (Deutschland, Niederlande), Nordamerika | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Nachfrage nach Notstrom- und Katastrophenschutzversorgung
Häufige Netzausfälle haben die Notstromerzeugung zu einer wiederkehrenden Beschaffungspriorität gemacht. Extremwetterereignisse, alternde Übertragungsnetze und Cybersicherheitsrisiken haben den Bedarf an schneller Reservekapazität erhöht. Behörden in gefährdeten Gebieten nutzen dauerhafte Mietverträge anstelle von Krisenausschreibungen. Dieser Ansatz kann die Einsatzdauer von Wochen auf Stunden reduzieren. Bundes- und regionale Netzprogramme in den Vereinigten Staaten haben auch die Finanzierungswege für temporäre Reservekapazitäten erweitert. Die Notstromversorgung hielt im Jahr 2025 einen Anteil von 34,8 % am Anwendungsmix, was diesem Nachfragemuster eine erhebliche installierte Basis verleiht.
Anforderungen an die schnelle Stromversorgung von Rechenzentren
Mobile Stromerzeugung unterstützt Rechenzentrumsentwickler, die nicht auf einen langen Netzanschlussprozess warten können. Der Markt für mobile Kraftwerke profitiert, wenn ein Mietvertrag schneller abgeschlossen werden kann als ein dauerhafter Anschluss. Die IEA erwartet, dass der Strombedarf von Rechenzentren im Jahr 2026 1.000 TWh erreichen wird. Wärtsilä erhielt im April 2026 einen Auftrag für ein 790-MW-Rechenzentrum in Texas[2]Wärtsilä Corporation, "Wärtsilä erweitert seinen Rechenzentrums-Fußabdruck mit einem neuen 790-MW-Auftrag in Texas," Wärtsilä, wartsila.com.. Das Unternehmen erhielt außerdem einen 412-MW-Hyperscale-Auftrag in Ohio mit 40 Wärtsilä-34SG-Gasmotoren. Produktionseinschränkungen während der Pandemie schufen einen zwei- bis dreijährigen Rückstand bei mobilen Industriegasturbinen. Bestehende Flottenbesitzer haben daher einen Vorteil, wenn Kunden kurzfristig Strom benötigen.
Anforderungen an die Integration erneuerbarer Energien und den Netzausgleich
Variable Wind- und Solarenergieerzeugung hat die Nachfrage nach schnell regelbarer Stromerzeugung erhöht. Dieser Bedarf ist am deutlichsten dort, wo der Ausbau erneuerbarer Energien schneller vorangeschritten ist als die Netzinvestitionen. Die IEA berichtete, dass der europäische Erdgasverbrauch zur Stromerzeugung im Jahr 2025 um fast 8 % gestiegen ist. Deutschlands Wasserstoffbeschleunigungsgesetz trat am 2. April 2026 in Kraft. Die Politik unterstützt Genehmigungsverfahren für wasserstoffbereite Stromerzeugung im Rahmen der nationalen Kraftwerksstrategie. Mobile Systeme können eine Brücke bilden, während dauerhafte Netzprojekte voranschreiten. Dies begünstigt Anbieter, die Gasmotoren anbieten, die für einen späteren Wasserstoffeinsatz ausgelegt sind.
Expansion in Industrie, Bergbau, Öl und Gas sowie Bauwesen
Abgelegene Industriestandorte sehen sich häufig mit hohen Kosten für dauerhafte Netzerweiterungen konfrontiert. Bergbaubetriebe sind ein Kernbeispiel, da viele Standorte weit von Übertragungsnetzen entfernt sind. Wärtsilä erhielt im Jahr 2026 einen 14-MW-Auftrag für das Goldprojekt Diamba Sud von Fortuna Mining in Senegal[3]Wärtsilä Corporation, "Wärtsilä liefert zuverlässiges 14-MW-Kraftwerk für Bergbaubetrieb in Senegal," Wärtsilä, wartsila.com.. Die Anlage verwendet fünf Wärtsilä-32-Motoren und kann künftige Wind- und Solarressourcen integrieren. Aggreko unterzeichnete im Jahr 2026 einen 15-Jahres-Vertrag für Harmony Golds Eva-Kupfermine in Queensland. Die Anlage umfasst 118 MWp Solarenergie, 250 MWh Batteriespeicher und 104 MVA thermische Kapazität. Langfristige Stromlieferverträge ersetzen einige kurzfristige Mietverträge und verlängern die Umsatzsichtbarkeit. SLB berichtete, dass die verbrennungsbasierte Stromerzeugung im Upstream-Bereich eine Energieumwandlungseffizienz von 25 %–33 % aufweist, was das Interesse an mobilen Elektrifizierungslösungen unterstützt.
Analyse der Hemmnisse*
| Hemmnis | ~% Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Dieselpreisvolatilität und Kraftstofflogistikrisiken | -0.70% | Global, am stärksten in Subsahara-Afrika, Südasien, abgelegenem Asien-Pazifik | Kurzfristig (≤ 2 Jahre) |
| Strengere Emissionsstandards und Beschränkungen in Niedrigemissionszonen | -0.50% | Europa (EU Stufe V), Nordamerika (EPA Tier 4), Vereinigtes Königreich (Niedrigemissionszone) | Mittelfristig (2–4 Jahre) |
| Hohe Betriebskosten im Vergleich zu dauerhafter Netzstromversorgung | -0.40% | Global; am stärksten einschränkend in Märkten mit subventionierten Netztarifen | Langfristig (≥ 4 Jahre) |
| Transport-, Standort- und Kraftstoffversorgungseinschränkungen in schwierigem Gelände | -0.30% | Subsahara-Afrika, bergiges Asien-Pazifik, Inselmärkte | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Dieselpreisvolatilität und Kraftstofflogistikrisiken
Kraftstoff machte 60 %–75 % der Betriebskosten stark genutzter Dieselanlagen aus. Dieselpreisänderungen von 20 %–30 % können die Projektökonomie innerhalb eines Vertragszyklus verändern. Abgelegene Standorte sehen sich auch mit Lieferaufschlägen konfrontiert, die das Risiko über die Spotpreise hinaus erhöhen. RMI berichtete von Kraftstoffeinsparungen von 30 %–80 % bei Einsätzen, die alternative Konfigurationen eingesetzt haben. Zweistoff- und Hybriddesigns können den Dieselverbrauch reduzieren, ohne die Versorgungsinfrastruktur neu aufzubauen. Betreiber können Diesel bei effizienten Lasten einsetzen, wenn die Batterieladung sinkt, während sie sich zu anderen Zeiten auf andere Quellen stützen. Hohe Betriebskosten können die mobile Stromerzeugung dort weiterhin einschränken, wo dauerhafte Netztarife subventioniert werden.
Strengere Emissionsstandards und Beschränkungen in Niedrigemissionszonen
Strengere Emissionsvorschriften erhöhen die Kosten für konforme Geräte und verkürzen die nutzbare Lebensdauer älterer Dieselflotten. Die Verordnung (EU) 2016/1628 wendet die Stufe-V-Anforderungen auf transportable Generatorsätze als nicht für den Straßenverkehr bestimmte mobile Maschinen an. Londons Niedrigemissionszone für nicht für den Straßenverkehr bestimmte mobile Maschinen erfordert die Einhaltung der Stufe V auf großen Baustellen. Der US-amerikanische EPA-Tier-4-Final-Standard erhöhte die Kosten neuer Dieselaggregate in der Klasse 56–560 kW um mehr als 10 %. Eine Bundesvorschrift vom Januar 2026 klassifizierte außerdem große Erdgasverbrennungsturbinen als stationäre Quellen gemäß dem Clean Air Act[4]US-Umweltschutzbehörde, "Stationäre Verbrennungsturbinen," Bundesregister, govinfo.gov.. Diese Anforderungen begünstigen Betreiber mit konformen Flotten, während Transport, Standortwahl und Kraftstoffversorgung in abgelegenen Gebieten und auf Inseln weiterhin schwierig bleiben.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Kraftstofftyp: Erdgas hält die größte Position und Erneuerbare Energien/Hybrid wächst am schnellsten
Erdgas/LNG hielt im Jahr 2025 einen Anteil von 39,3 % am Kraftstofftyp-Segment. Dieser Anteil spiegelt sein geringeres Emissionsprofil im Vergleich zu Diesel und seine Kompatibilität mit großen Turbinensystemen wider. Die Europäische Kommission meldete rekordhohe EU-LNG-Importe von 35 Milliarden Kubikmetern im zweiten Quartal 2025. Eine größere LNG-Verfügbarkeit kann den Kraftstoffzugang für größere mobile Anlagen verbessern. Diesel bleibt wichtig, da er weit verbreitet ist und sich für kürzere Projekte eignet. Jedoch ermutigen wachsende Betriebskostenunterschiede einige Nutzer, Erdgas zu wählen.
Die Marktgröße für mobile Kraftwerke mit erneuerbaren Energien/Hybrid soll bis 2031 mit einer CAGR von 8,3 % wachsen. Photovoltaik, Batteriespeichersysteme und thermische Backup-Systeme können gemeinsam in einem Mikronetz betrieben werden. Diese Struktur senkt den Kraftstoffverbrauch und hilft Nutzern, anspruchsvollere Emissionsvorschriften zu erfüllen. Aggreko's Eva-Kupferminenprojekt kombiniert Solarenergie, Batteriespeicher und thermische Stromerzeugung im Rahmen eines langfristigen Vertrags. Hitachi Energy stellte im Juni 2026 sein tragbares HyFlex-Compact-System vor. Es kombiniert Wasserstoffbrennstoffzellen, Batterien, Leistungselektronik und Kühlung in einem Gehäuse. Diese Designs zeigen, wie Hybridsysteme in kommerzielle temporäre Stromanwendungen vordringen.


Nach Leistungsklasse: Der Bereich 21–50 MW führt, während Einheiten mit 1–10 MW am schnellsten wachsen
Die Kategorie 21–50 MW machte im Jahr 2025 einen Segmentanteil von 31,6 % aus. Dieser Bereich bedient Bergbau-, Öl- und Gasfelder sowie Netzunterstützungsprojekte. Eine einzelne Einheit oder eine kleine Gruppe kann wesentliche Kapazitäten liefern, ohne die Komplexität viel größerer Systeme. Einheiten über 50 MW haben den höchsten Wert pro Vertrag. Sie werden zunehmend hinter dem Zähler für Rechenzentren und die Netzwiederherstellung eingesetzt. Der Bereich 11–20 MW bedient weiterhin industrielle und netzausgleichende Anforderungen.
Die Marktgröße für mobile Kraftwerke mit 1–10 MW soll bis 2031 mit einer CAGR von 7,8 % wachsen. Die Nachfrage kommt aus Edge-Computing, kleinen Inselnetzen und verteilten Industrieanlagen. Kunden schätzen Einheiten, die schnell transportiert und in Betrieb genommen werden können. Rolls-Royce brachte im Februar 2026 seine modulare Motorenkraftwerksreihe auf den Markt. Die Reihe verwendet vorkonfigurierte Module mit 10 MW, 20 MW und 30 MW. Die Systeme sind so konzipiert, dass sie innerhalb von 12–18 Monaten nach Auftragserteilung an Netze angeschlossen werden können. Wasserstoffbereite Architektur hilft Kunden auch bei der Planung für Deutschlands künftige Anforderungen an Ausgleichskapazitäten.
Nach Anwendung: Notstromversorgung führt und Elektrifizierung abgelegener Gebiete wächst am schnellsten
Die Notstromversorgung machte im Jahr 2025 34,8 % des Anwendungsmix aus. Klimaexponierte Versorgungsunternehmen und nationale Resilienzprogramme unterstützen die regelmäßige Beschaffung in dieser Kategorie. Bundesweite Netzmodernisierungsprogramme in den Vereinigten Staaten haben die Wege für schnelle Reservekapazitäten erweitert. Militär- und Verteidigungsnutzer schätzen eigenständige, kraftstoffflexible Stromerzeugung für die Energiesicherheit. Veranstaltungs- und Gewerbenutzer erwägen zunehmend Hybrideinheiten, da städtische Emissionsvorschriften ausgeweitet werden. Die Nachfrage nach Netzunterstützung und Bauwesen bleibt mit Infrastrukturaktivitäten und Vertragszyklen verknüpft.
Die Elektrifizierung abgelegener Gebiete soll von 2026 bis 2031 mit einer CAGR von 7,6 % wachsen. Nationale Programme in Subsahara-Afrika und Südostasien bevorzugen modulare Stromerzeugung, wo Netzerweiterungen kostspielig sind. Senegals Agentur für ländliche Elektrifizierung unterzeichnete im Juli 2026 einen Vertrag über 120 Millionen EUR. Das Projekt wird 183 solarbetriebene Mini-Kraftwerke installieren und mindestens 753 Dörfer anschließen. Indonesien hat durch die Verordnung Nr. 19 von 2025 einen Beschaffungsrahmen für Hybrid-Kraftwerke eingeführt. Öl- und Gasnutzer suchen auch nach mobiler Gasstromversorgung als Ersatz für dieselbetriebene Bohrstellen- und Verarbeitungslasten.
Geografische Analyse
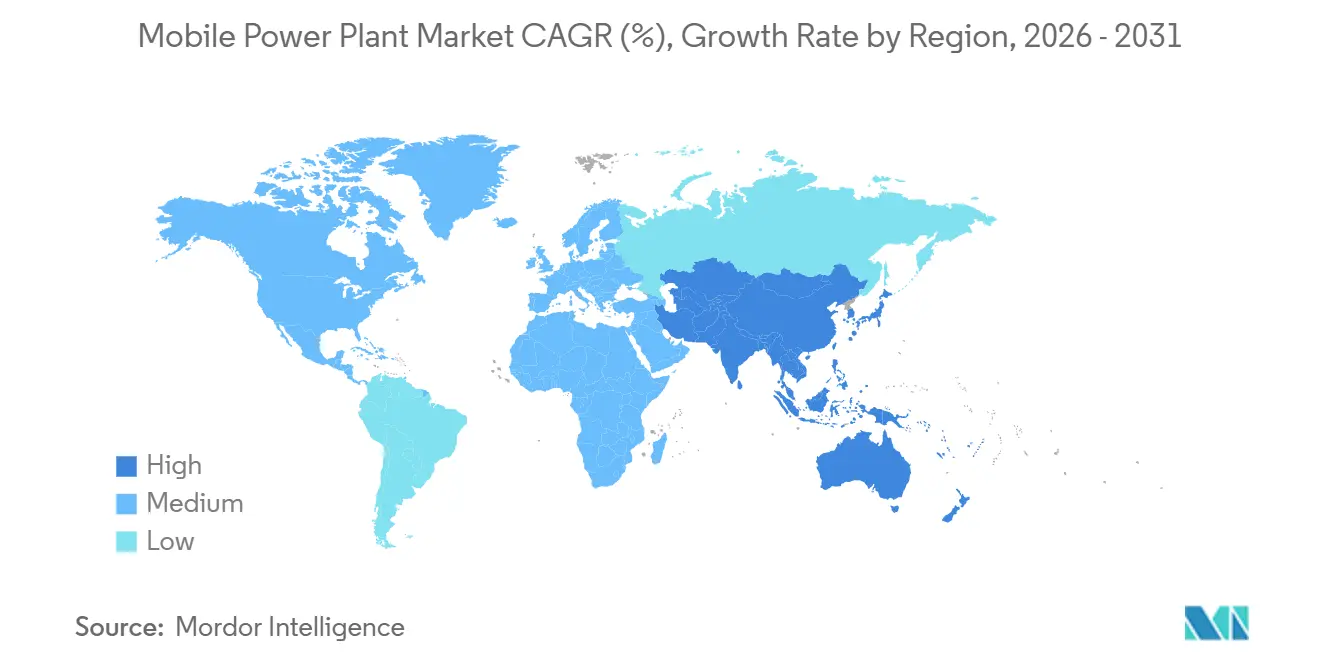
Europa hielt im Jahr 2025 einen Anteil von 28,7 % am globalen Markt für mobile Kraftwerke. Notfallinfrastruktur, Anforderungen an den Ausgleich erneuerbarer Energien und etablierte Vermietungsmärkte unterstützen die regionale Nachfrage. Die IEA verzeichnete im Jahr 2025 einen Anstieg des europäischen Gasverbrauchs zur Stromerzeugung um fast 8 %. Geringe Wind- und Wasserkraftleistung schuf Lücken, die flexible Einheiten helfen konnten zu schließen. Deutschlands Wasserstoffbeschleunigungsgesetz unterstützt nun Genehmigungen für wasserstoffbereite Stromerzeugungsinfrastruktur. Die Stufe-V-Anforderungen haben Markteintrittsbarrieren erhöht und die Nachfrage nach typzugelassenen Produkten gesteigert.
Nordamerika blieb im Jahr 2025 der zweitgrößte regionale Block. KI-Rechenzentren verändern die Nachfrage nach großer hinter-dem-Zähler-Kapazität. Wärtsilä hat bis 2026 mehr als 2,4 GW an US-amerikanische Rechenzentren verkauft. Die EPA-Vorschrift vom Januar 2026 erhöht die Genehmigungskomplexität für große Gasturbinen. Kanada und Mexiko unterstützen die Nachfrage durch Bergbau-, Ressourcen- und abgelegene Industriearbeiten. Südamerika hat separate Chancen in brasilianischen Kapazitätsprojekten und Bergbaubetrieben in den Anden.
Asien-Pazifik soll bis 2031 mit einer CAGR von 7,1 % wachsen. Indonesiens Elektrifizierungsrahmen unterstützt Hybridsysteme für kleine Inseln und isolierte Regionen. Indiens Emissionszertifizierungsanforderungen lenken die Beschaffung von Dieselgeneratoren in Richtung Gas- und Hybridalternativen. Japan, Südkorea und Südostasien tragen Rechenzentren-, Bau- und Industrienachfrage bei. Australien bleibt ein wichtiger Referenzpunkt für große netzunabhängige Hybridprojekte. Der Nahe Osten und Afrika kombinieren hohe Zuverlässigkeitsanforderungen in den Golfstaaten mit Bergbau- und ländlicher Elektrifizierungsnachfrage in Subsahara-Afrika. Marokko, Ägypten und Südafrika bieten regionale Nachfragezentren während Netzerweiterungsprogrammen.

Wettbewerbslandschaft
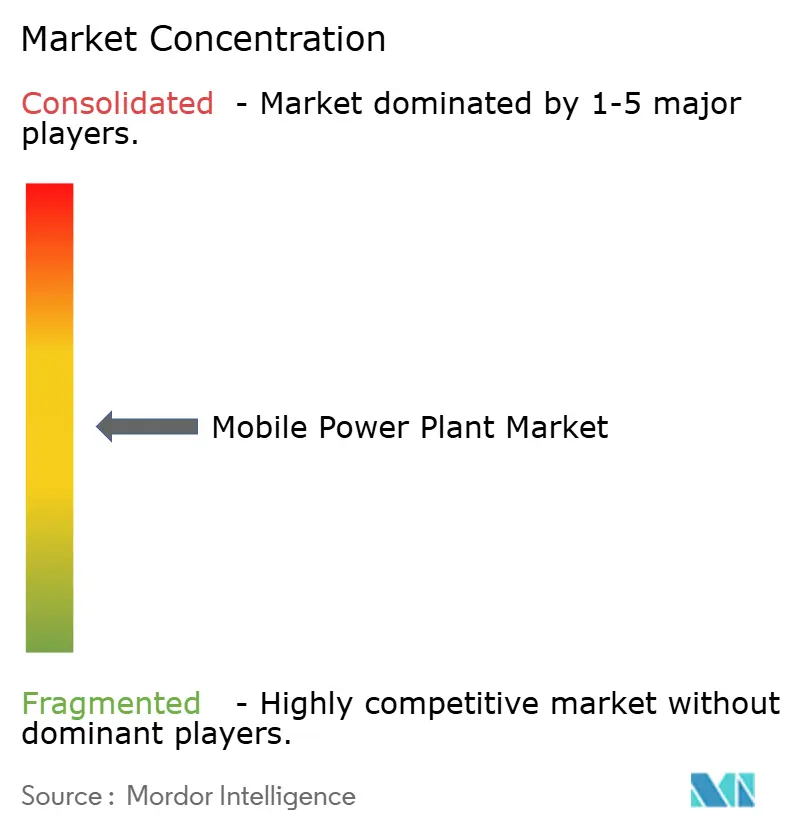
Der Markt für mobile Kraftwerke umfasst ein konzentriertes Großsegment und ein fragmentiertes Kleinvermietungssegment. Wärtsilä, GE Vernova, Siemens Energy, Rolls-Royce und Caterpillar führen die ingenieursgetriebene OEM-Gruppe an. Aggreko und APR Energy sind wichtige Spezialanbieter mit eigenen temporären Stromflotten. Große Anbieter konkurrieren durch Effizienz, Kraftstoffflexibilität, Lebenszyklusdienstleistungen, Flottenverfügbarkeit und zuverlässige Lieferung. Regionale Unternehmen konkurrieren aktiver im Bereich containerisierter Vermietungen unter 5 MW. Diese Struktur macht Skalierung besonders wichtig für Multi-MW-Verträge mit kurzen Einsatzplänen.
Aggreko's 15-Jahres-Vertrag für die Eva-Kupfermine zeigt den Wandel von Gerätevermietungen zu langfristigen Energiedienstleistungen. Im Rahmen des Vertrags wird Aggreko die integrierte Stromanlage bauen, besitzen und betreiben. Rolls-Royce führte im Februar 2026 wasserstoffbereite modulare Motorenkraftwerke ein. Die Systeme reichen von 5 MW bis 150 MW und verwenden vorkonfigurierte Module. Hitachi Energy stellte im Juni 2026 ebenfalls HyFlex Compact für temporäre und netzunabhängige Anwendungen vor.
Anbieter suchen Chancen in wasserstoffbereiten Systemen, hybriden Brennstoffzellenlösungen und langfristigen Verträgen. Diese Bereiche sind in Subsahara-Afrika, Südasien und Südostasien wichtig. Die Anforderungen der Stufe V und der Ökodesign-Richtlinie beeinflussen Produktpläne für Europa und Exportziele. Kleinere Marktteilnehmer könnten die Typzulassung als kostspielig empfinden. Karpowership betreibt powership-basierte Stromerzeugung außerhalb des konventionellen Flottenmodells. Wasserstoffgenerator-Startups adressieren kleinere netzunabhängige und Veranstaltungsanforderungen, aber die Wasserstoffinfrastruktur schränkt die unmittelbare Skalierung ein. Die Teilnahme an Normungsaktivitäten beeinflusst auch die Qualifikation für Versorgungs- und öffentliche Aufträge.
Marktführer in der Branche für mobile Kraftwerke
-
Aggreko plc
-
General Electric Company
-
Siemens AG
-
Caterpillar Inc.
-
APR Energy Ltd
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Aktuelle Branchenentwicklungen
- August 2026: Wärtsilä erhält einen 14-MW-Eigenversorgungsauftrag für eine Goldmine in Senegal. Fünf Wärtsilä-32-Motoren werden das Diamba-Sud-Goldprojekt versorgen, mit geplanter Lieferung im März 2027 und zukünftiger Integration erneuerbarer Energien.
- Juni 2026: Hitachi Energy stellt HyFlex Compact als emissionsfreien Stromhub vor. Das tragbare System kombiniert Wasserstoffbrennstoffzellen, Batterien, Leistungselektronik und Kühlung für temporäre und netzunabhängige Anwendungen.
- Mai 2026: Wärtsilä und Origem Energia unterzeichnen Verträge für 371-MW-Ausgleichskraftwerke in Brasilien. Die Verträge umfassen 2 Gruppen von je 18 Wärtsilä-34SG-Motoren für flexible Netzkapazität.
- April 2026: Wärtsilä erhält einen 790-MW-Netzunabhängigkeitsauftrag für ein Rechenzentrum in Texas. Der fünfte US-amerikanische Rechenzentrumvertrag verwendet 42 Wärtsilä-50SG-Erdgasmotoren, mit geplantem Betriebsbeginn Ende 2029.


Berichtsumfang des globalen Marktes für mobile Kraftwerke
Ein mobiles Kraftwerk ist ein tragbares Stromerzeugungssystem, das so konzipiert ist, dass es transportiert und an verschiedenen Standorten eingesetzt werden kann, um temporäre, Notfall- oder ergänzende Stromversorgung bereitzustellen. Es integriert typischerweise Stromerzeugungsanlagen wie Diesel- oder Gasmotoren, Gasturbinen, erneuerbare Energiesysteme, Generatoren, Transformatoren und Steuerungssysteme in transportierbare Einheiten, einschließlich Anhänger, Lastkraftwagen, Container oder modulare Plattformen. Mobile Kraftwerke werden häufig für die Notfallstromversorgung, die Elektrifizierung abgelegener Gebiete, temporäre Netzunterstützung, Baustellen, Katastrophenhilfe und Spitzenlastmanagement eingesetzt.
Der globale Markt für mobile Kraftwerke ist nach Kraftstofftyp, Leistungsklasse, Anwendung und Geografie segmentiert. Nach Kraftstofftyp ist der Markt in Erdgas/LNG, Diesel, Zweistoffbetrieb, Erneuerbare Energien/Hybrid und sonstige Kraftstoffe segmentiert. Nach Leistungsklasse ist der Markt in 1–10 MW, 11–20 MW, 21–50 MW und über 50 MW segmentiert. Nach Anwendung ist der Markt in Notstromversorgung, Öl & Gas, Elektrifizierung abgelegener Gebiete, Netzunterstützung, Bergbau, Bauwesen, Militär & Verteidigung, Veranstaltungen und sonstige Anwendungen segmentiert. Der Bericht deckt auch die Marktgröße und Prognosen für den globalen Markt für mobile Kraftwerke in 26 Ländern in wichtigen Regionen ab. Für jedes Segment wurden die Marktgröße und Prognosen auf der Grundlage des Wertes (USD) bereitgestellt.
| Erdgas/LNG |
| Diesel |
| Zweistoffbetrieb |
| Erneuerbare Energien/Hybrid |
| Sonstige Kraftstoffe |
| 1–10 MW |
| 11–20 MW |
| 21–50 MW |
| Über 50 MW |
| Notstromversorgung |
| Öl & Gas |
| Elektrifizierung abgelegener Gebiete |
| Netzunterstützung |
| Bergbau |
| Bauwesen |
| Militär & Verteidigung |
| Veranstaltungen und kommerzielle Anwendungen |
| Sonstige |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Frankreich | |
| Italien | |
| Spanien | |
| Vereinigtes Königreich | |
| Polen | |
| Russland | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Südkorea | |
| Australien | |
| Indonesien | |
| Vietnam | |
| Thailand | |
| Übriges Asien-Pazifik | |
| Südamerika | Brasilien |
| Argentinien | |
| Chile | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Ägypten | |
| Südafrika | |
| Marokko | |
| Übriger Naher Osten und Afrika |
| Nach Kraftstofftyp | Erdgas/LNG | |
| Diesel | ||
| Zweistoffbetrieb | ||
| Erneuerbare Energien/Hybrid | ||
| Sonstige Kraftstoffe | ||
| Nach Leistungsklasse | 1–10 MW | |
| 11–20 MW | ||
| 21–50 MW | ||
| Über 50 MW | ||
| Nach Anwendung | Notstromversorgung | |
| Öl & Gas | ||
| Elektrifizierung abgelegener Gebiete | ||
| Netzunterstützung | ||
| Bergbau | ||
| Bauwesen | ||
| Militär & Verteidigung | ||
| Veranstaltungen und kommerzielle Anwendungen | ||
| Sonstige | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Vereinigtes Königreich | ||
| Polen | ||
| Russland | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Indien | ||
| Japan | ||
| Südkorea | ||
| Australien | ||
| Indonesien | ||
| Vietnam | ||
| Thailand | ||
| Übriges Asien-Pazifik | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Chile | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Ägypten | ||
| Südafrika | ||
| Marokko | ||
| Übriger Naher Osten und Afrika | ||


Im Bericht beantwortete Schlüsselfragen
Was treibt die Nachfrage nach mobilen Kraftwerken bis 2031 an?
Strombedarf von Rechenzentren, Netzausfälle, Industrieaktivitäten, ländliche Elektrifizierung und der Ausgleich erneuerbarer Energien unterstützen die Nachfrage.
Wie groß ist der Markt für mobile Kraftwerke im Jahr 2026?
Er wird im Jahr 2026 auf 1,72 Milliarden USD geschätzt und soll bis 2031 2,33 Milliarden USD erreichen.
Welcher Kraftstofftyp führte im Jahr 2025 bei den Einsätzen mobiler Kraftwerke?
Erdgas/LNG führte das Kraftstofftyp-Segment mit einem Anteil von 39,3 % im Jahr 2025 an.
Welche mobile Stromerzeugungsanwendung wächst am schnellsten?
Die Elektrifizierung abgelegener Gebiete soll bis 2031 mit einer CAGR von 7,6 % wachsen.
Warum nutzen Rechenzentren mobile Stromerzeugung?
Mobile Systeme können Kapazitäten hinter dem Zähler bereitstellen, während Entwickler auf Netzanschlüsse warten.
Welche Region soll am schnellsten wachsen?
Asien-Pazifik soll bis 2031 mit einer CAGR von 7,1 % wachsen.
Seite zuletzt aktualisiert am:



