
Tamaño y Participación del Mercado de Plantas de Energía Móvil
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 1.72 Mil millones de dólares |
| Tamaño del Mercado (2031) | 2.33 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 6.29 % |
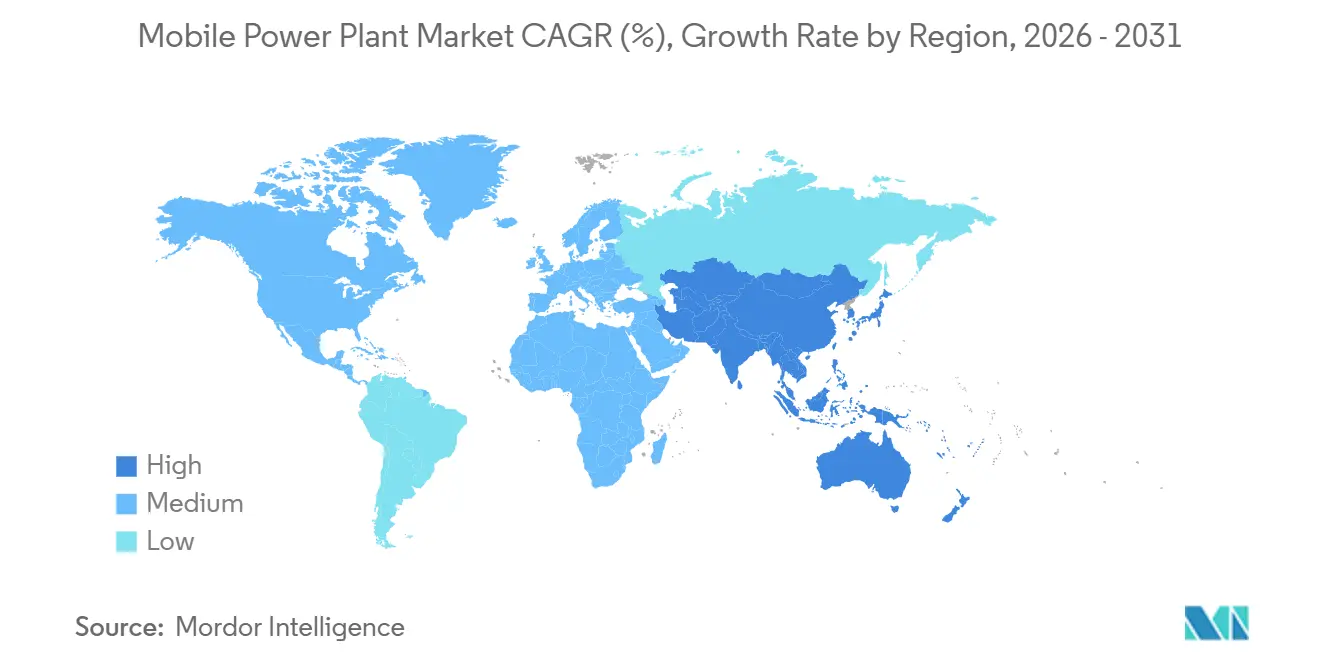
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | Europa |
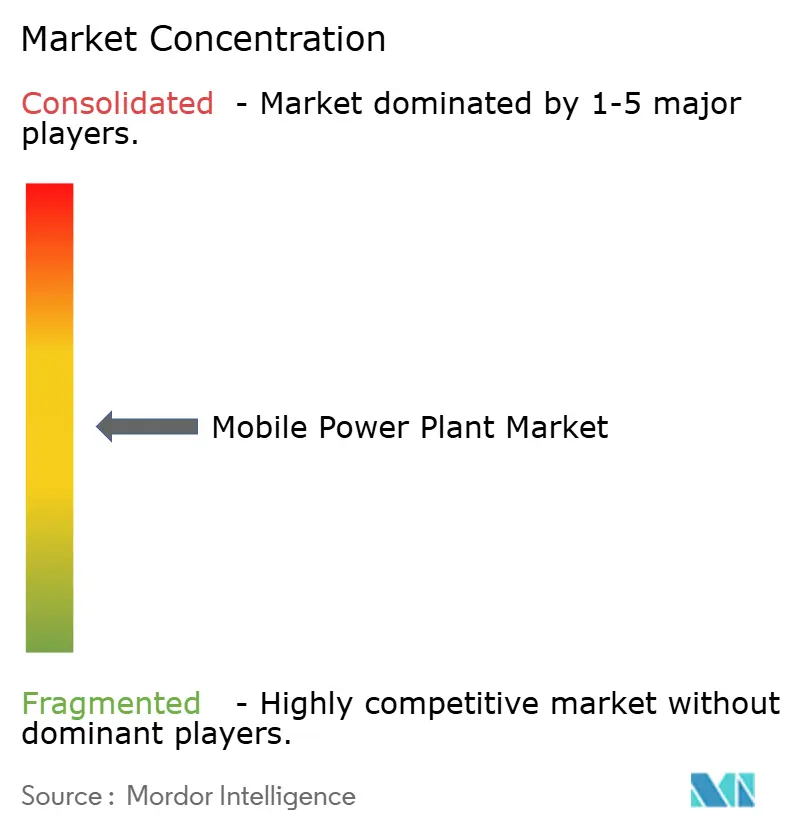
| Concentración del Mercado | Medio |
Jugadores principales
*Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. |
|
Análisis del Mercado de Plantas de Energía Móvil por Mordor Intelligence
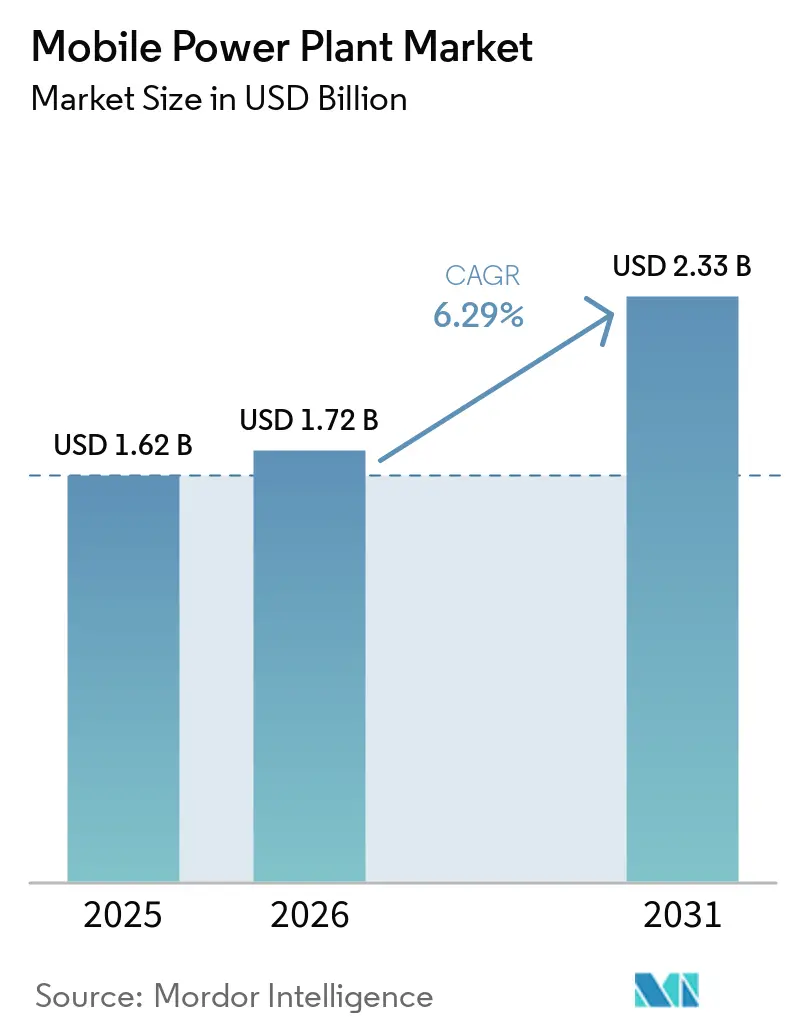
Se proyecta que el tamaño del mercado de plantas de energía móvil se expanda desde 1,62 mil millones de USD en 2025 y 1,72 mil millones de USD en 2026 hasta 2,33 mil millones de USD en 2031, a una CAGR del 6,29% entre 2026 y 2031. La demanda se está desplazando más allá de la respuesta de emergencia hacia centros de datos, sitios industriales remotos y soporte a la red. Las largas colas de interconexión a la red han incrementado el valor de la generación que puede desplegarse rápidamente. La Agencia Internacional de Energía espera que el consumo mundial de electricidad en centros de datos alcance 1.000 TWh en 2026[1]Agencia Internacional de Energía, "Electricidad 2024," Agencia Internacional de Energía, iea.org.. Esta demanda crea un papel para los activos móviles donde las conexiones permanentes no pueden completarse rápidamente. Los operadores también están migrando hacia flotas híbridas y preparadas para hidrógeno a medida que las normas de emisiones se vuelven más estrictas.
Conclusiones Clave del Informe
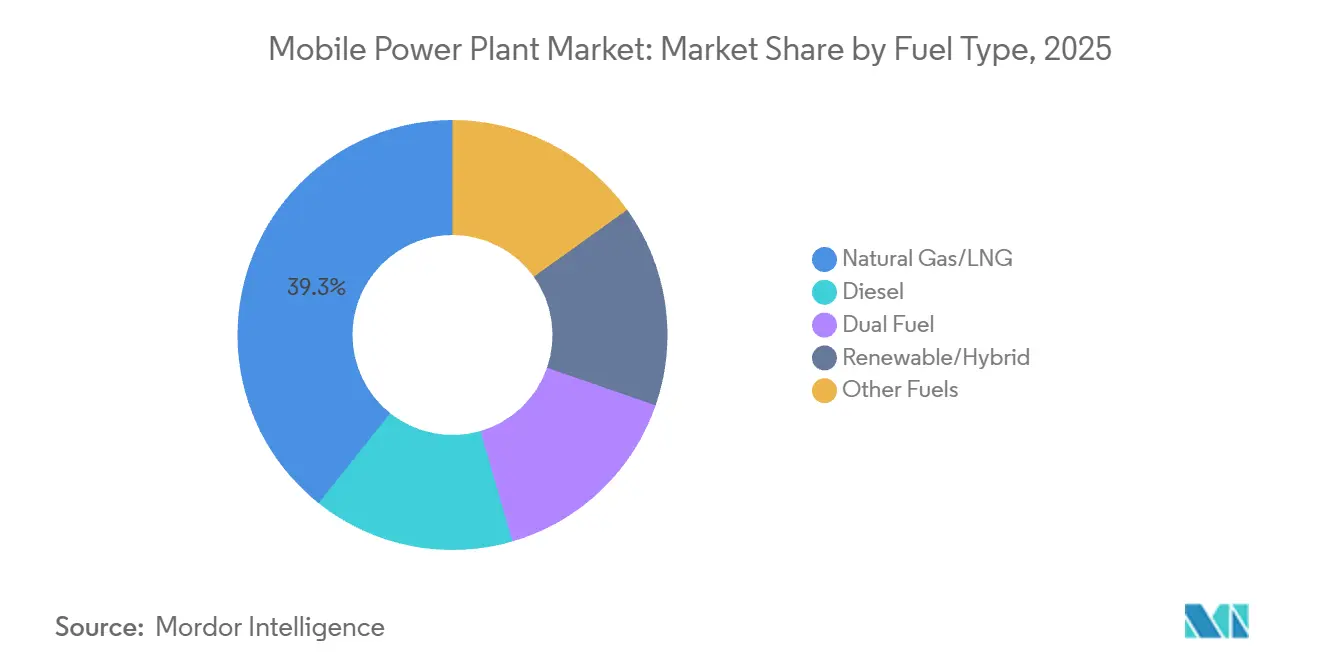
- Por tipo de combustible, Gas Natural/GNL mantuvo el 39,3% de la participación del mercado de plantas de energía móvil en 2025, mientras que Renovable/Híbrido tiene un pronóstico de crecimiento a una CAGR del 8,3% hasta 2031.
- Por potencia nominal, la categoría de 21–50 MW mantuvo una participación de segmento del 31,6% en 2025, mientras que la categoría de 1–10 MW tiene un pronóstico de crecimiento a una CAGR del 7,8% hasta 2031.
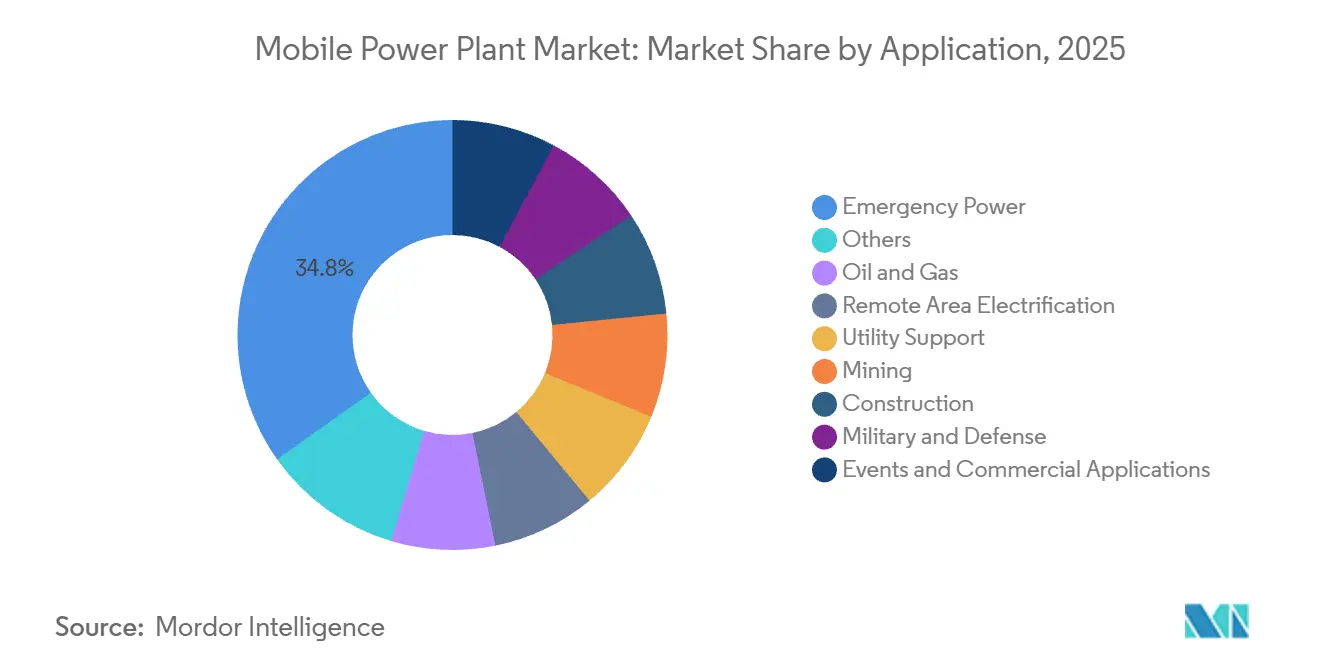
- Por aplicación, Energía de Emergencia mantuvo una participación de segmento del 34,8% en 2025, mientras que la Electrificación de Áreas Remotas tiene un pronóstico de crecimiento a una CAGR del 7,6% hasta 2031.
- Por geografía, Europa mantuvo una participación de segmento del 28,7% en 2025, mientras que Asia-Pacífico tiene un pronóstico de crecimiento a una CAGR del 7,1% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado Global de Plantas de Energía Móvil
Análisis del Impacto de los Impulsores*
| Impulsor | ~% de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Creciente Demanda de Energía para Emergencias y Resiliencia ante Desastres | +1.50% | Global, concentrado en América del Norte, Europa, Asia-Pacífico | Corto plazo (≤ 2 años) |
| Programas de Electrificación Remota y Rural | +0.90% | África Subsahariana, Sudeste Asiático, Asia del Sur, América del Sur | Mediano plazo (2–4 años) |
| Expansión Industrial, Minera, de Petróleo y Gas, y de Construcción | +1.10% | APAC, MEA, América del Norte | Mediano plazo (2–4 años) |
| Integración de Energías Renovables y Requisitos de Equilibrio de la Red | +1.00% | Europa, América del Norte, Australia | Mediano plazo (2–4 años) |
| Requisitos de Velocidad de Suministro de Energía para Centros de Datos | +1.30% | América del Norte, Europa, Asia-Pacífico | Corto plazo (≤ 2 años) |
| Generación Móvil Modular Preparada para Hidrógeno y con Flexibilidad de Combustible | +0.50% | Europa (Alemania, Países Bajos), América del Norte | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Creciente Demanda de Energía para Emergencias y Resiliencia ante Desastres
Las frecuentes interrupciones de la red han convertido la generación de emergencia en una prioridad de adquisición recurrente. Los fenómenos meteorológicos extremos, el envejecimiento de las redes de transmisión y los riesgos de ciberseguridad han incrementado la necesidad de capacidad de respaldo rápida. Los organismos públicos en zonas expuestas están utilizando contratos de alquiler permanentes en lugar de licitaciones de crisis. Este enfoque puede reducir los períodos de despliegue de semanas a horas. Los programas federales y regionales de red en los Estados Unidos también han ampliado las vías de financiamiento para la capacidad de respaldo temporal. La Energía de Emergencia representó el 34,8% de la combinación de aplicaciones en 2025, lo que otorga a este patrón de demanda una base instalada sustancial.
Requisitos de Velocidad de Suministro de Energía para Centros de Datos
La generación móvil apoya a los desarrolladores de centros de datos que no pueden esperar un largo proceso de interconexión. El mercado de plantas de energía móvil se beneficia cuando un contrato de alquiler es más rápido que una conexión permanente. La Agencia Internacional de Energía espera que la demanda de electricidad de los centros de datos alcance 1.000 TWh en 2026. Wärtsilä recibió un pedido de 790 MW para un centro de datos en Texas en abril de 2026[2]Wärtsilä Corporation, "Wärtsilä continúa expandiendo su presencia en centros de datos con un nuevo pedido de 790 MW en Texas," Wärtsilä, wartsila.com.. La empresa también recibió un pedido de 412 MW para un centro de datos de hiperescala en Ohio utilizando 40 motores de gas Wärtsilä 34SG. Las reducciones de producción durante la pandemia crearon un retraso de dos a tres años para las turbinas de gas industriales móviles. Los propietarios de flotas existentes tienen, por tanto, una ventaja cuando los clientes necesitan energía a corto plazo.
Integración de Energías Renovables y Requisitos de Equilibrio de la Red
La producción variable de energía eólica y solar ha incrementado la demanda de generación de arranque rápido. Esta necesidad es más visible donde el despliegue de energías renovables ha avanzado más rápido que la inversión en la red. La Agencia Internacional de Energía informó que el uso europeo de gas natural para la generación de energía aumentó casi un 8% en 2025. La Ley de Aceleración del Hidrógeno de Alemania entró en vigor el 2 de abril de 2026. La política apoya los procesos de aprobación para la generación preparada para hidrógeno en el marco de la Estrategia de Plantas de Energía del país. Los sistemas móviles pueden servir de puente mientras avanzan los proyectos de red permanentes. Esto favorece a los proveedores que ofrecen motores de gas diseñados para uso posterior de hidrógeno.
Expansión Industrial, Minera, de Petróleo y Gas, y de Construcción
Los sitios industriales remotos suelen enfrentar altos costos para las extensiones permanentes de la red. Las operaciones mineras son un ejemplo central porque muchos sitios están alejados de las redes de transmisión. Wärtsilä recibió un pedido de 14 MW para el Proyecto de Oro Diamba Sud de Fortuna Mining en Senegal durante 2026[3]Wärtsilä Corporation, "Wärtsilä entregará una planta de energía confiable de 14 MW para una operación minera en Senegal," Wärtsilä, wartsila.com.. La planta utiliza cinco motores Wärtsilä 32 y puede incorporar futuros recursos eólicos y solares. Aggreko firmó un acuerdo de 15 años para la mina de cobre Eva de Harmony Gold en Queensland en 2026. La instalación incluye 118 MWp de energía solar, 250 MWh de almacenamiento en baterías y 104 MVA de capacidad térmica. Los acuerdos de energía a largo plazo están reemplazando algunos alquileres a corto plazo y ampliando la visibilidad de los ingresos. SLB informó que la generación basada en combustión en la parte superior de la cadena tiene una eficiencia de conversión energética del 25%–33%, lo que respalda el interés en soluciones de electrificación móvil.
Análisis del Impacto de las Restricciones*
| Restricción | ~% de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Volatilidad del Precio del Diésel y Exposición a la Logística de Combustible | -0.70% | Global, más aguda en África Subsahariana, Asia del Sur, APAC remoto | Corto plazo (≤ 2 años) |
| Normas de Emisiones más Estrictas y Restricciones de Zonas de Bajas Emisiones | -0.50% | Europa (Etapa V de la UE), América del Norte (Nivel 4 de la EPA), Reino Unido (ZBE) | Mediano plazo (2–4 años) |
| Altos Costos Operativos en Comparación con la Energía de Red Permanente | -0.40% | Global; más limitante en mercados con tarifas de red subsidiadas | Largo plazo (≥ 4 años) |
| Restricciones de Transporte, Ubicación y Suministro de Combustible en Terrenos Difíciles | -0.30% | África Subsahariana, APAC montañoso, mercados insulares | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Volatilidad del Precio del Diésel y Exposición a la Logística de Combustible
El combustible representó entre el 60% y el 75% de los costos operativos de las plantas diésel de uso intensivo. Los cambios en el precio del diésel del 20%–30% pueden alterar la economía del proyecto dentro de un ciclo contractual. Los sitios remotos también enfrentan primas de entrega que aumentan la exposición más allá de los precios spot del combustible. RMI informó ahorros de combustible del 30%–80% en despliegues que adoptaron configuraciones alternativas. Los diseños de doble combustible e híbridos pueden reducir el uso de diésel sin reconstruir la infraestructura de suministro. Los operadores pueden usar diésel a cargas eficientes cuando la carga de la batería disminuye, mientras dependen de otras fuentes en otros momentos. Los altos costos operativos aún pueden limitar la generación móvil donde las tarifas de red permanentes están subsidiadas.
Normas de Emisiones más Estrictas y Restricciones de Zonas de Bajas Emisiones
Las normas de emisiones más estrictas aumentan los costos de los equipos conformes y reducen la vida útil de las flotas diésel más antiguas. El Reglamento (UE) 2016/1628 aplica los requisitos de la Etapa V a los grupos electrógenos transportables como maquinaria móvil no de carretera. La zona de bajas emisiones para maquinaria móvil no de carretera de Londres exige el cumplimiento de la Etapa V en las principales obras de construcción. El estándar Nivel 4 Final de la EPA de los Estados Unidos aumentó el costo de los nuevos paquetes diésel en más del 10% en la clase de 56–560 kW. Una norma federal de enero de 2026 también clasificó las grandes turbinas de combustión de gas natural como fuentes estacionarias bajo la Ley de Aire Limpio[4]Agencia de Protección Ambiental de los EE. UU., "Turbinas de Combustión Estacionarias," Registro Federal, govinfo.gov.. Estos requisitos favorecen a los operadores con flotas conformes, mientras que el transporte, la ubicación y el suministro de combustible siguen siendo difíciles en ubicaciones remotas e insulares.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Combustible: El Gas Natural Ocupa la Mayor Posición y Renovable/Híbrido Crece más Rápido
Gas Natural/GNL mantuvo el 39,3% del segmento de tipo de combustible en 2025. Esta participación refleja su menor perfil de emisiones en comparación con el diésel y su compatibilidad con los grandes sistemas de turbinas. La Comisión Europea informó importaciones récord de GNL de la UE de 35 mil millones de metros cúbicos durante el segundo trimestre de 2025. Una mayor disponibilidad de GNL puede mejorar el acceso al combustible para instalaciones móviles de mayor tamaño. El diésel sigue siendo importante porque está ampliamente disponible y es adecuado para proyectos más cortos. Sin embargo, las crecientes diferencias en los costos operativos están animando a algunos usuarios a seleccionar gas natural.
Se prevé que el tamaño del mercado de plantas de energía móvil Renovable/Híbrido crezca a una CAGR del 8,3% hasta 2031. Los sistemas fotovoltaicos solares, los sistemas de almacenamiento de energía en baterías y el respaldo térmico pueden operar juntos en una microrred. Esta estructura reduce el uso de combustible y ayuda a los usuarios a cumplir con normas de emisiones más exigentes. El proyecto de la mina de cobre Eva de Aggreko combina energía solar, almacenamiento en baterías y generación térmica bajo un acuerdo a largo plazo. Hitachi Energy introdujo su sistema portátil HyFlex Compact en junio de 2026. Combina celdas de combustible de hidrógeno, baterías, electrónica de potencia y refrigeración en una sola carcasa. Estos diseños muestran cómo los sistemas híbridos están ingresando a las aplicaciones de energía temporal comercial.


Por Potencia Nominal: El Rango de 21–50 MW Lidera Mientras las Unidades de 1–10 MW Crecen más Rápido
La categoría de 21–50 MW representó una participación de segmento del 31,6% en 2025. Este rango sirve a proyectos de minería, petróleo y gas, y soporte a la red. Una sola unidad o un pequeño grupo puede entregar capacidad material sin la complejidad de sistemas mucho más grandes. Las unidades de más de 50 MW tienen el mayor valor por contrato. Se utilizan cada vez más detrás del medidor para centros de datos y restauración de la red. El rango de 11–20 MW continúa atendiendo las necesidades industriales y de equilibrio de la red.
Se prevé que el tamaño del mercado de plantas de energía móvil de 1–10 MW aumente a una CAGR del 7,8% hasta 2031. La demanda proviene de la computación en el borde, las redes de pequeñas islas y las instalaciones industriales distribuidas. Los clientes valoran las unidades que pueden transportarse y ponerse en servicio rápidamente. Rolls-Royce lanzó su gama de Plantas de Energía de Motores Modulares en febrero de 2026. La gama utiliza módulos preconfigurados de 10 MW, 20 MW y 30 MW. Los sistemas están diseñados para conectarse a las redes en un plazo de 12 a 18 meses desde el pedido. La arquitectura preparada para hidrógeno también ayuda a los clientes a planificar los futuros requisitos de capacidad de equilibrio de Alemania.
Por Aplicación: Energía de Emergencia Lidera y Electrificación Remota Crece más Rápido
Energía de Emergencia representó el 34,8% de la combinación de aplicaciones en 2025. Las empresas de servicios públicos expuestas al clima y los programas nacionales de resiliencia respaldan la adquisición regular en esta categoría. Los programas federales de modernización de la red en los Estados Unidos han ampliado las vías para la capacidad de respaldo rápida. Los usuarios militares y de defensa valoran la generación autónoma y con flexibilidad de combustible para la seguridad energética. Los usuarios de eventos y comerciales consideran cada vez más las unidades híbridas a medida que se amplían las normas de emisiones urbanas. La demanda de soporte a la red y construcción sigue vinculada a la actividad de infraestructura y los ciclos contractuales.
Se espera que la Electrificación de Áreas Remotas crezca a una CAGR del 7,6% de 2026 a 2031. Los programas nacionales en África Subsahariana y el Sudeste Asiático favorecen la generación modular donde la extensión de la red es costosa. La agencia de electrificación rural de Senegal firmó un contrato de 120 millones de EUR en julio de 2026. El proyecto instalará 183 mini-plantas de energía solar y conectará al menos 753 aldeas. Indonesia estableció un marco de adquisición de plantas de energía híbridas mediante el Reglamento N.° 19 de 2025. Los usuarios de petróleo y gas también buscan generación de gas móvil como sustituto de las cargas de sitios de pozos y procesamiento impulsadas por diésel.
Análisis Geográfico
Europa mantuvo el 28,7% de la participación del mercado global de plantas de energía móvil en 2025. La infraestructura de emergencia, los requisitos de equilibrio de energías renovables y los mercados de alquiler establecidos respaldan la demanda regional. La Agencia Internacional de Energía registró un aumento de casi el 8% en el uso europeo de gas para la generación de energía durante 2025. La baja producción eólica e hidráulica creó brechas que las unidades flexibles pudieron ayudar a cubrir. La Ley de Aceleración del Hidrógeno de Alemania ahora apoya las aprobaciones para la infraestructura de generación preparada para hidrógeno. Los requisitos de la Etapa V han elevado las barreras de entrada e incrementado la demanda de productos con aprobación de tipo.
América del Norte se mantuvo como el segundo bloque regional más grande en 2025. Los centros de datos de inteligencia artificial están cambiando la demanda de gran capacidad detrás del medidor. Wärtsilä ha vendido más de 2,4 GW a centros de datos de los EE. UU. hasta 2026. La norma de la EPA de enero de 2026 añade complejidad de permisos para las grandes turbinas de gas. Canadá y México respaldan la demanda a través de la minería, los recursos y el trabajo industrial remoto. América del Sur tiene oportunidades separadas en proyectos de capacidad brasileños y operaciones mineras andinas.
Se prevé que Asia-Pacífico crezca a una CAGR del 7,1% hasta 2031. El marco de electrificación de Indonesia apoya los sistemas híbridos para pequeñas islas y regiones aisladas. Los requisitos de certificación de emisiones de India orientan la adquisición de generadores diésel hacia alternativas de gas e híbridas. Japón, Corea del Sur y el Sudeste Asiático añaden demanda de centros de datos, construcción e industria. Australia sigue siendo un punto de referencia importante para grandes proyectos híbridos fuera de la red. Oriente Medio y África combinan necesidades de alta fiabilidad en los estados del Golfo con demanda de minería y electrificación rural en África Subsahariana. Marruecos, Egipto y Sudáfrica proporcionan centros de demanda regional durante los programas de expansión de la red.

Panorama Competitivo
El mercado de plantas de energía móvil incluye un segmento de gran escala concentrado y un segmento de pequeño alquiler fragmentado. Wärtsilä, GE Vernova, Siemens Energy, Rolls-Royce y Caterpillar lideran el grupo de fabricantes de equipos originales orientados a la ingeniería. Aggreko y APR Energy son operadores especializados clave con flotas de energía temporal propias. Los grandes proveedores compiten a través de la eficiencia, la flexibilidad de combustible, los servicios de ciclo de vida, la disponibilidad de flota y la entrega confiable. Las empresas regionales compiten más activamente en alquileres en contenedores de menos de 5 MW. Esta estructura hace que la escala sea particularmente importante para los contratos de múltiples MW con plazos de despliegue cortos.
El acuerdo de 15 años de Aggreko para la mina de cobre Eva muestra el cambio de alquileres de equipos a servicios de energía a largo plazo. En virtud del acuerdo, Aggreko construirá, poseerá y operará la instalación de energía integrada. Rolls-Royce introdujo plantas de energía de motores modulares preparadas para hidrógeno en febrero de 2026. Los sistemas van de 5 MW a 150 MW y utilizan módulos preconfigurados. Hitachi Energy también introdujo HyFlex Compact en junio de 2026 para aplicaciones temporales y fuera de la red.
Los proveedores están buscando oportunidades en sistemas preparados para hidrógeno, soluciones híbridas de celdas de combustible y contratos a largo plazo. Estas áreas son importantes en África Subsahariana, Asia del Sur y el Sudeste Asiático. El cumplimiento de la Etapa V y los requisitos de Ecodiseño influyen en los planes de productos para Europa y los destinos de exportación. Los nuevos participantes más pequeños pueden encontrar costosa la aprobación de tipo. Karpowership opera generación basada en buques de energía fuera del modelo de flota convencional. Las empresas emergentes de generadores de hidrógeno abordan requisitos más pequeños fuera de la red y de eventos, pero la infraestructura de hidrógeno limita la escala inmediata. La participación en normas también afecta la calificación para contratos de servicios públicos y del sector público.
Líderes de la Industria de Plantas de Energía Móvil
-
Aggreko plc
-
General Electric Company
-
Siemens AG
-
Caterpillar Inc.
-
APR Energy Ltd
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Desarrollos Recientes de la Industria
- Agosto de 2026: Wärtsilä obtiene un pedido de planta cautiva de 14 MW para una mina de oro en Senegal. Cinco motores Wärtsilä 32 servirán al Proyecto de Oro Diamba Sud, con entrega programada para marzo de 2027 e integración futura de energías renovables planificada.
- Junio de 2026: Hitachi Energy introduce el concentrador de energía de cero emisiones HyFlex Compact. El sistema portátil combina celdas de combustible de hidrógeno, baterías, electrónica de potencia y refrigeración para aplicaciones temporales y fuera de la red.
- Mayo de 2026: Wärtsilä y Origem Energia firman contratos de plantas de equilibrio de 371 MW para Brasil. Los contratos cubren 2 grupos de 18 motores Wärtsilä 34SG para capacidad de red flexible.
- Abril de 2026: Wärtsilä obtiene un pedido de centro de datos fuera de la red de 790 MW en Texas. El quinto contrato de centro de datos en los EE. UU. utiliza 42 motores de gas natural Wärtsilä 50SG, con operaciones planificadas para finales de 2029.


Alcance del Informe Global del Mercado de Plantas de Energía Móvil
Una planta de energía móvil es un sistema portátil de generación de electricidad diseñado para ser transportado y desplegado en diferentes ubicaciones con el fin de proporcionar energía temporal, de emergencia o suplementaria. Generalmente integra equipos de generación de energía, como motores diésel o de gas, turbinas de gas, sistemas de energía renovable, generadores, transformadores y sistemas de control, en unidades transportables que incluyen remolques, camiones, contenedores o plataformas modulares. Las plantas de energía móvil se utilizan ampliamente para el suministro de energía de emergencia, la electrificación de áreas remotas, el soporte temporal a la red, obras de construcción, socorro en casos de desastre y gestión de carga pico.
El Mercado Global de Plantas de Energía Móvil está segmentado por tipo de combustible, potencia nominal, aplicación y geografía. Por tipo de combustible, el mercado está segmentado en gas natural/GNL, diésel, combustible dual, renovable/híbrido y otros combustibles. Por potencia nominal, el mercado está segmentado en 1–10 MW, 11–20 MW, 21–50 MW y más de 50 MW. Por aplicación, el mercado está segmentado en energía de emergencia, petróleo y gas, electrificación remota, soporte a la red, minería, construcción, militar y defensa, eventos y otras aplicaciones. El informe también cubre el tamaño del mercado y los pronósticos para el mercado global de plantas de energía móvil en 26 países de las principales regiones. Para cada segmento, el dimensionamiento y los pronósticos del mercado se han proporcionado sobre la base del valor (USD).
| Gas Natural/GNL |
| Diésel |
| Combustible Dual |
| Renovable/Híbrido |
| Otros Combustibles |
| 1–10 MW |
| 11–20 MW |
| 21–50 MW |
| Más de 50 MW |
| Energía de Emergencia |
| Petróleo y Gas |
| Electrificación de Áreas Remotas |
| Soporte a la Red |
| Minería |
| Construcción |
| Militar y Defensa |
| Eventos y Aplicaciones Comerciales |
| Otros |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemania |
| Francia | |
| Italia | |
| España | |
| Reino Unido | |
| Polonia | |
| Rusia | |
| Resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Corea del Sur | |
| Australia | |
| Indonesia | |
| Vietnam | |
| Tailandia | |
| Resto de Asia-Pacífico | |
| América del Sur | Brasil |
| Argentina | |
| Chile | |
| Resto de América del Sur | |
| Oriente Medio y África | Arabia Saudita |
| Emiratos Árabes Unidos | |
| Egipto | |
| Sudáfrica | |
| Marruecos | |
| Resto de Oriente Medio y África |
| Por Tipo de Combustible | Gas Natural/GNL | |
| Diésel | ||
| Combustible Dual | ||
| Renovable/Híbrido | ||
| Otros Combustibles | ||
| Por Potencia Nominal | 1–10 MW | |
| 11–20 MW | ||
| 21–50 MW | ||
| Más de 50 MW | ||
| Por Aplicación | Energía de Emergencia | |
| Petróleo y Gas | ||
| Electrificación de Áreas Remotas | ||
| Soporte a la Red | ||
| Minería | ||
| Construcción | ||
| Militar y Defensa | ||
| Eventos y Aplicaciones Comerciales | ||
| Otros | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemania | |
| Francia | ||
| Italia | ||
| España | ||
| Reino Unido | ||
| Polonia | ||
| Rusia | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japón | ||
| Corea del Sur | ||
| Australia | ||
| Indonesia | ||
| Vietnam | ||
| Tailandia | ||
| Resto de Asia-Pacífico | ||
| América del Sur | Brasil | |
| Argentina | ||
| Chile | ||
| Resto de América del Sur | ||
| Oriente Medio y África | Arabia Saudita | |
| Emiratos Árabes Unidos | ||
| Egipto | ||
| Sudáfrica | ||
| Marruecos | ||
| Resto de Oriente Medio y África | ||


Preguntas Clave Respondidas en el Informe
¿Qué está impulsando la demanda de plantas de energía móvil hasta 2031?
Las necesidades de energía de los centros de datos, las interrupciones de la red, la actividad industrial, la electrificación rural y el equilibrio de energías renovables están respaldando la demanda.
¿Qué tamaño tiene el sector de plantas de energía móvil en 2026?
Está valorado en 1,72 mil millones de USD en 2026 y se prevé que alcance 2,33 mil millones de USD en 2031.
¿Qué tipo de combustible lideró los despliegues de plantas de energía móvil en 2025?
Gas Natural/GNL lideró el segmento de tipo de combustible con una participación del 39,3% en 2025.
¿Qué aplicación de generación móvil está creciendo más rápido?
Se prevé que la Electrificación de Áreas Remotas crezca a una CAGR del 7,6% hasta 2031.
¿Por qué los centros de datos utilizan generación móvil?
Los sistemas móviles pueden suministrar capacidad detrás del medidor mientras los desarrolladores esperan las interconexiones a la red.
¿Qué región tiene proyectado el crecimiento más rápido?
Se proyecta que Asia-Pacífico crezca a una CAGR del 7,1% hasta 2031.
Última actualización de la página el:



