
Tamanho e Quota do Mercado de Bombas de Deslocamento Positivo da Ásia Pacífico
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
| Tamanho do mercado no ano base (2025) | 11.53 Bilhões de dólares |
| Tamanho do Mercado (2026) | 12.02 Bilhões de dólares |
| Tamanho do Mercado (2031) | 14.79 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 4.24 % |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Bombas de Deslocamento Positivo da Ásia Pacífico por Mordor Intelligence
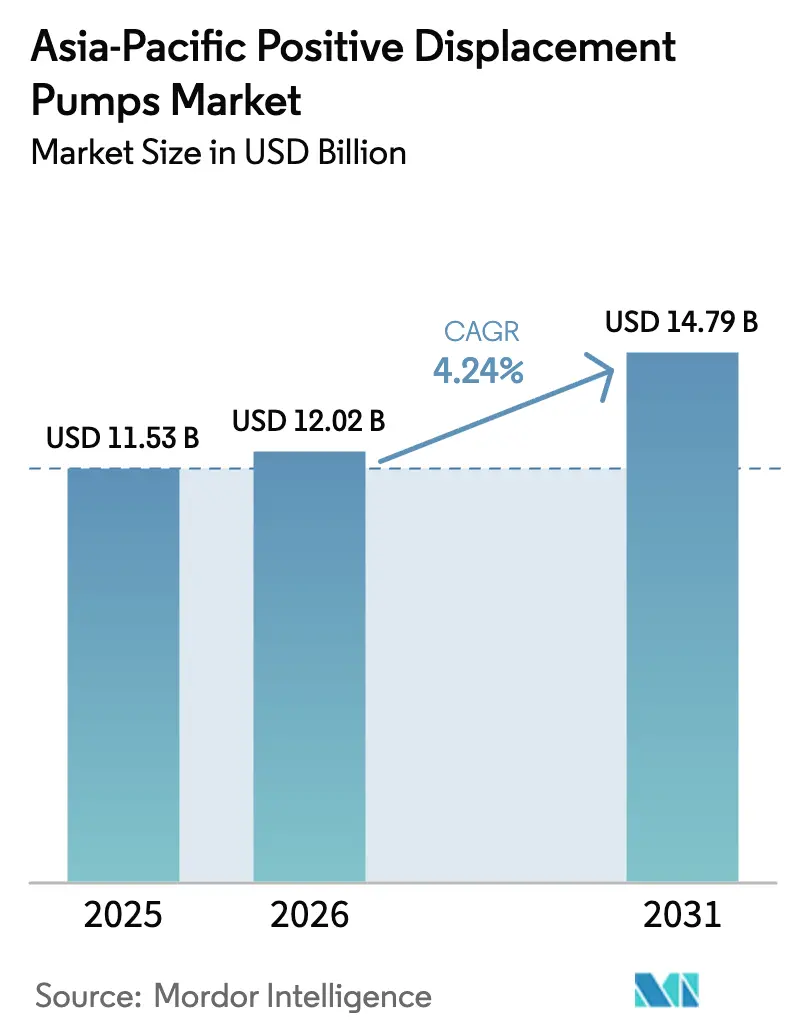
O tamanho do mercado de bombas de deslocamento positivo da APAC foi avaliado em USD 11,53 mil milhões em 2025 e estima-se que cresça de USD 12,02 mil milhões em 2026 para atingir USD 14,79 mil milhões até 2031, a uma CAGR de 4,24% durante o período de previsão (2026-2031). A expansão moderada do mercado de bombas de deslocamento positivo da APAC está fundamentada numa mudança estrutural em direção a ecossistemas industriais digitalizados e ambientalmente conformes que favorecem tecnologias de baixas emissões e sensores inteligentes.[1]Agência Internacional de Energia, "Perspetiva Energética do Sudeste Asiático 2024," iea.org A procura intensifica-se à medida que os municípios da China, Índia e Sudeste Asiático aceleram os programas de infraestruturas de águas residuais, enquanto os processadores químicos nas províncias de Jiangsu, Shandong e Guangdong adotam configurações sem vedação para cumprir os limites de compostos orgânicos voláteis (COV). Os projetos de eletrificação offshore na Austrália, Malásia e Indonésia reforçam ainda mais o mercado de bombas de deslocamento positivo da APAC, pois os designs rotativos de baixo cisalhamento e de parafuso duplo minimizam os danos de emulsão durante o manuseamento de hidrocarbonetos multifásicos. Entretanto, a modernização do Instituto Nacional de Normalização da Índia (BIS) e a expansão da capacidade farmacêutica sustentam a taxa de crescimento nacional mais rápida, incorporando certificação rigorosa nos ciclos de aquisição. A inflação de custos no aço inoxidável e no cobre, aliada à escassez de mão de obra qualificada para manutenção de sistemas de cavidade progressiva, modera o crescimento, mas também acelera a adoção de soluções de manutenção preditiva.
Principais Conclusões do Relatório
- Por tipo de bomba, as unidades rotativas lideraram com uma quota de receita de 51,12% em 2025; os sistemas peristálticos estão projetados para se expandir a uma CAGR de 7,06% até 2031.
- Por método de acionamento, os sistemas de motor elétrico detinham 63,21% da quota do mercado de bombas de deslocamento positivo da APAC em 2025, enquanto os modelos a energia solar registam a CAGR projetada mais elevada de 9,32% até 2031.
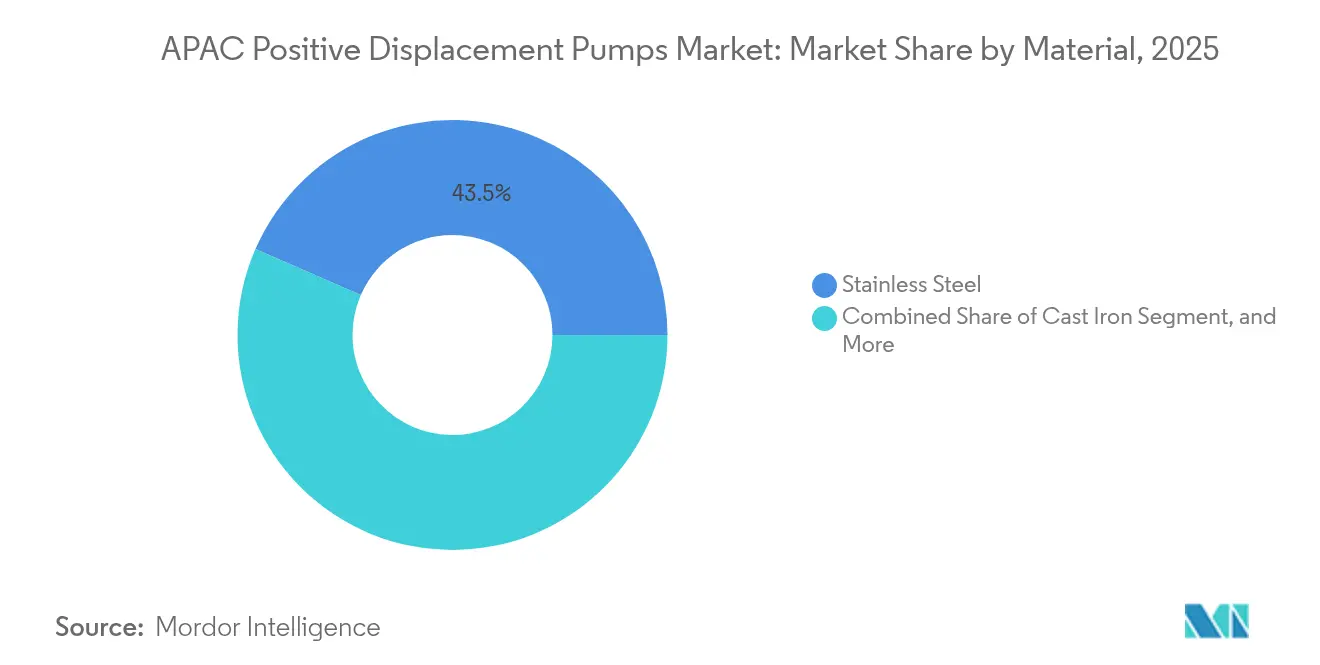
- Por material, o aço inoxidável comandava 43,45% do tamanho do mercado de bombas de deslocamento positivo da APAC em 2025; as ligas duplex e exóticas estão configuradas para crescer a uma CAGR de 6,34% entre 2026-2031.
- Por indústria do utilizador final, o petróleo e gás representou 28,84% da procura em 2025, enquanto as aplicações farmacêuticas e de biotecnologia avançam a uma CAGR de 8,63% até 2031.
- Por geografia, a China detinha 42,35% da receita de 2025; a Índia está prevista para liderar o crescimento com uma CAGR de 6,16% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise do Impacto dos Fatores Impulsionadores*
| Fator Impulsionador | (~) % de Impacto na Previsão da CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Rápida expansão das infraestruturas municipais de águas residuais na Ásia | +0.8% | China, Índia, mercados centrais do Sudeste Asiático | Médio prazo (2-4 anos) |
| Reforço dos limites de emissão de COV nos clusters de química especializada da China | +0.6% | China como mercado primário, com efeito de contágio para o Vietname e Tailândia | Curto prazo (≤ 2 anos) |
| A eletrificação das plataformas offshore aumenta a procura de bombas de baixo cisalhamento | +0.4% | Regiões offshore da Austrália, Malásia e Indonésia | Longo prazo (≥ 4 anos) |
| Instalações mini-bulk de biofármacos que adotam skids peristálticos de uso único | +0.7% | Polos de biotecnologia da Índia, Singapura e Coreia do Sul | Médio prazo (2-4 anos) |
| Transição dos OEM para bombas rotativas com sensores inteligentes integrados | +0.5% | Japão, Coreia do Sul e mercados avançados da APAC | Médio prazo (2-4 anos) |
| Recuperação do investimento em linhas de processamento de alimentos e bebidas | +0.4% | Regional, concentrado na Tailândia e Vietname | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Rápida Expansão das Infraestruturas Municipais de Águas Residuais na Ásia
A expansão das redes municipais de águas residuais impulsiona encomendas recorrentes de unidades de cavidade progressiva e de parafuso que tratam lamas viscosas com fluxo estável, tornando estas bombas uma escolha preferencial para tratamento biológico e dosagem química.[2]NETZSCH Pumps & Systems, "O Que Precisa de Saber sobre Bombas de Cavidade Progressiva," pumps-systems.netzsch.com A China e a Índia alocam estímulos significativos a instalações descentralizadas, e as nações do Sudeste Asiático procuram pacotes de skids modulares que possam ser implantados rapidamente em áreas periurbanas. Os fornecedores de cavidade progressiva agrupam, portanto, sensores de monitorização para sinalizar o desgaste em rotores e estátores, reduzindo as chamadas de assistência técnica no local. Os fabricantes locais na Indonésia e no Vietname também ampliam os modelos em ferro fundido para municípios sensíveis ao orçamento, mas as variantes em aço inoxidável continuam a dominar as avaliações de ciclo de vida. O mercado de bombas de deslocamento positivo da APAC beneficia à medida que as concessionárias de água estabelecem acordos de serviço de longo prazo que garantem o desempenho de débito ao longo de concessões de 10 anos.
Reforço dos Limites de Emissão de COV nos Clusters de Química Especializada da China
Regras rigorosas que impõem limiares de deteção de fugas abaixo de 2.000 ppm levam os processadores a especificar designs com acionamento magnético e herméticamente selados, criando um prémio de material, mas reduzindo a responsabilidade por emissões fugitivas. Os fabricantes de bombas integram vedações mecânicas duplas com compensação de pressão por sensor para garantir que as auditorias regulatórias passem na primeira inspeção. Os prazos de conformidade intensificam os ciclos de substituição nos complexos de Jiangsu, Shandong e Guangdong, posicionando o mercado de bombas de deslocamento positivo da APAC para receita de modernização. As empresas que oferecem análise de monitorização de COV asseguram acordos quadro com produtores de polímeros especializados que exigem relatórios em tempo real para os gabinetes ambientais locais.
A Eletrificação das Plataformas Offshore Aumenta a Procura de Bombas de Baixo Cisalhamento
Os sistemas de energia renovável híbrida em unidades de produção flutuantes exigem equipamentos que funcionem de forma fiável sob variadores de frequência e torque flutuante. As bombas de cavidade progressiva e de parafuso duplo exibem desempenho estável a velocidades parciais, reduzindo o cisalhamento e preservando a integridade do fluido.[3]Cooperação Económica Ásia Pacífico, "Visão Geral da Energia da APEC 2024," aperc.or.jp Os operadores australianos são pioneiros em gémeos digitais que simulam o comportamento das bombas em modos ligados à rede e apenas com bateria, informando os calendários de substituição preditiva. Os fornecedores entregam ligas duplex resistentes à corrosão para suportar a entrada de água do mar e a exposição a gás ácido. Esta tendência de longo prazo impulsiona fluxos de receita baseados em serviços mais elevados no mercado de bombas de deslocamento positivo da APAC, à medida que os contratos de monitorização remota se estendem além das garantias típicas dos OEM.
Instalações Mini-Bulk de Biofármacos que Adotam Skids Peristálticos de Uso Único
A Índia, Singapura e a Coreia do Sul expandem a capacidade de biológicos utilizando equipamentos modulares de uso único; as unidades peristálticas eliminam a contaminação cruzada e suportam mudanças rápidas de lote. A inovação em materiais de tubo — silicone avançado e fluoropolímeros — prolonga os ciclos de esterilidade e melhora a compatibilidade química. Os fornecedores pré-carregam sensores que registam a flexão acumulada do tubo, permitindo que as equipas de qualidade farmacêutica prevejam de forma proativa a substituição do tubo. As unidades embaladas em sala limpa são expedidas pré-validadas, encurtando os prazos de comissionamento das instalações e aumentando a penetração do mercado peristáltico no mercado de bombas de deslocamento positivo da APAC.
Análise do Impacto dos Fatores Restritivos*
| Fator Restritivo | (~) % de Impacto na Previsão da CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Volatilidade dos preços do aço inoxidável e do cobre inflaciona o custo da lista de materiais das bombas | -0.7% | Regional, afetando particularmente a China e a fabricação na Índia | Curto prazo (≤ 2 anos) |
| Escassez de mão de obra qualificada para MRO complexo de bombas de cavidade progressiva | -0.5% | Mercados desenvolvidos do Japão, Coreia do Sul e Austrália | Longo prazo (≥ 4 anos) |
| Preferência crescente por centrífugas de acionamento magnético sem vedação na indústria farmacêutica | -0.4% | Polos farmacêuticos da Índia, Singapura e Coreia do Sul | Médio prazo (2-4 anos) |
| Demorado ciclo de certificação BIS atrasa os lançamentos na Índia | -0.3% | Índia como mercado primário, com efeito de contágio para mercados sensíveis à regulação | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Volatilidade dos Preços do Aço Inoxidável e do Cobre Inflaciona o Custo da Lista de Materiais das Bombas
As matérias-primas representam até 60% do custo da bomba acabada; um aumento de 15% no preço do aço inoxidável pode reduzir as margens brutas em 300 pontos base se não for repercutido rapidamente. Os fornecedores diversificam para graus duplex ou de baixo teor de molibdénio e reprojetam os invólucros para reduzir a espessura das paredes sem comprometer as classificações de pressão. Os OEM maiores firmam contratos anuais com as siderúrgicas, enquanto os fabricantes menores enfrentam risco de tensão de fluxo de caixa, impulsionando a consolidação no mercado de bombas de deslocamento positivo da APAC. A engenharia orientada para o custo acelera a transição para componentes de polímero composto em invólucros não críticos, aliviando a exposição à volatilidade.
Escassez de Mão de Obra Qualificada para MRO Complexo de Bombas de Cavidade Progressiva
O alinhamento de rotor-estátor e a seleção de elastómeros requerem técnicos especializados; as aposentadorias no Japão e na Austrália reduzem o pool de talentos. Os OEM respondem incorporando guias de serviço em realidade aumentada e oferecendo suporte de comissionamento remoto. Os utilizadores finais com experiência interna limitada optam pela manutenção contratual, transferindo o investimento para despesas operacionais e reduzindo marginalmente as comparações de custo ao longo da vida útil em relação às alternativas centrífugas. A restrição atrasa a adoção de unidades de cavidade progressiva em novos projetos de construção de raiz, mas acelera a adoção de serviços digitais no mercado de bombas de deslocamento positivo da APAC.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Bomba:
A Dominância das Bombas Rotativas Enfrenta a Disrupção das PeristálticasAs unidades rotativas contribuíram com 51,12% da receita de 2025, equivalendo à maior fatia do tamanho do mercado de bombas de deslocamento positivo da APAC e validando a sua versatilidade nas aplicações químicas, de petróleo e gás e de manuseamento de alimentos. As bombas peristálticas, no entanto, lideram o crescimento de volume a uma CAGR de 7,06% ao satisfazer os protocolos de bioprocessamento de uso único e as funções de alimentação química onde a contaminação zero não é negociável.
Os produtos de engrenagem e de parafuso duplo são agora expedidos com sensores de vibração e pressão que alimentam os painéis de controlo em nuvem dos OEM, acelerando a adoção de manutenção preditiva em todo o mercado de bombas de deslocamento positivo da APAC. Os designs de lóbulo aproveitam a procura das expansões de lacticínios e bebidas, enquanto as variantes de palheta mantêm funções de nicho nos circuitos de lubrificação.
Por Método de Acionamento:
Motores Elétricos Lideram a Expansão SolarOs modelos de motor elétrico forneceram 63,21% da receita de 2025, sublinhando o seu papel consolidado na automação industrial e nas aplicações de transporte em toda a quota do mercado de bombas de deslocamento positivo da APAC. Os pacotes a energia solar, embora ainda sejam um nicho, atingem uma CAGR de 9,32% à medida que os projetos de irrigação agrícola e de abastecimento de água remoto beneficiam da queda dos custos fotovoltaicos.
Os variadores de frequência combinados com motores de alta eficiência IE4 reduzem o consumo de energia ao longo do ciclo de vida, enquanto as unidades a diesel recuam para funções de emergência e fora da rede sob normas de emissão mais rigorosas. Os sistemas pneumáticos mantêm uma posição em ambientes perigosos onde a segurança intrínseca supera a eficiência energética.
Por Material:
A Dominância do Aço Inoxidável Desafiada pelas Ligas ExóticasAs versões em aço inoxidável representaram 43,45% das vendas de 2025, sublinhando a sua relação custo-desempenho equilibrada no mercado de bombas de deslocamento positivo da APAC. As ligas duplex e outras ligas exóticas crescem a uma CAGR de 6,34% ao proporcionar resistência superior à fissuração por tensão de cloreto, exigida por clientes offshore e de química especializada.
Os OEM investem no desenvolvimento de ligas que reduzem o uso de níquel, reforçando a certeza de custos enquanto cumprem os limites mecânicos. Os invólucros compostos emergem em aplicações de medição, embora as preocupações com a fragilidade restrinjam uma adoção mais ampla.
Nota: As quotas de segmento de todos os segmentos individuais estão disponíveis mediante a compra do relatório


Por Indústria do Utilizador Final:
A Liderança do Petróleo e Gás Enfrenta o Crescimento do Setor FarmacêuticoO petróleo e gás assegurou 28,84% da procura de 2025, refletindo as operações de transferência multifásica a montante e de injeção de aditivos a jusante. As entidades farmacêuticas e de biotecnologia expandem os gastos a uma CAGR de 8,63% à medida que o processamento contínuo e os formatos de uso único proliferam em todo o tamanho do mercado de bombas de deslocamento positivo da APAC.
Os produtores químicos impulsionam a especificação de unidades seladas de baixas emissões, enquanto os processadores de alimentos e bebidas enfatizam a conformidade com a limpeza no local (CIP) e o manuseamento cuidadoso para limitar a degradação do produto induzida pelo cisalhamento.
Análise Geográfica
Mercado de Bombas de Deslocamento Positivo da China
A China reteve 42,35% da receita em 2025, reforçando sua vantagem de escala e influenciando padrões de design que incorporam cada vez mais a conformidade ambiental — especialmente para o controle de COV em produtos químicos especiais. Os fabricantes locais codesenvolvem modelos de acionamento magnético com licenciadores europeus, elevando a percepção de qualidade e apoiando as ambições de exportação.
Mercado de Bombas de Deslocamento Positivo da Índia
A Índia registra o maior CAGR nacional de 6,16% até 2031, à medida que as reformas do BIS encurtam os prazos de certificação e incentivam o investimento multinacional na produção local. As expansões de plantas farmacêuticas em Hyderabad e Gujarat dominam as licitações de bombas peristálticas e de diafragma, enquanto os projetos de águas residuais de cidades inteligentes adotam pacotes de cavidade progressiva com habilitação de IoT.
Mercado de Bombas de Deslocamento Positivo da APAC
Japão, Coreia do Sul e Austrália fornecem demanda estável de reposição, regida por rigorosas normas de eficiência energética e renovação de ativos envelhecidos. As minas australianas especificam modelos de parafuso duplo resistentes à abrasão e exigem diagnósticos remotos devido à sua localização isolada. As fábricas de semicondutores sul-coreanas adquirem unidades de engrenagem sanitária para suportar alimentações de produtos químicos ultrapuros, influenciando os roteiros tecnológicos para o mercado mais amplo de bombas de deslocamento positivo da APAC.
Panorama regulatório
Os requisitos regulatórios para bombas volumétricas em toda a Ásia-Pacífico assentam-se numa combinação de normas nacionais de bombas e regras transversais de conformidade em segurança e meio ambiente. Na China, a GB/T 40077-2021 estabelece requisitos técnicos para bombas volumétricas alternativas e faz referência à ISO 16330:2003, moldando as especificações de aquisição e os testes de aceitação em fábrica para fornecedores em conformidade. Em aplicações químicas e de polímeros especiais, o aperto na detecção de fugas e na conformidade de emissões em clusters industriais favorece configurações vedadas e capacidade de monitoramento verificável para operações prontas para auditoria.
O alinhamento regional também avança por meio de estruturas de harmonização de normas, e não de uma camada única e unificada de normas da ASEAN. O Comitê Consultivo da ASEAN sobre Normas e Qualidade (ACCSQ), apoiado pela orientação da ASEAN sobre normas e avaliação de conformidade, promove a harmonização com referências internacionais (ISO/IEC), o que ajuda os fabricantes de equipamentos originais a escalar projetos em todo o Sudeste Asiático com menos divergências de país para país. No lado digital, políticas como as Diretrizes de Construção do Sistema de Padronização da Indústria Nacional de IA da China de 2024 e o Plano Diretor Digital da ASEAN 2030 (finalizado em 2026) apoiam a adoção de práticas de manufatura inteligente e equipamentos conectados, influenciando a forma como os fabricantes de bombas documentam software, conectividade e validação para pacotes habilitados com sensores usados em ambientes industriais regulamentados.
Análise da cadeia de valor
A cadeia de valor de bombas volumétricas na APAC começa com metais e elastômeros (aço inoxidável, componentes com teor de cobre, e materiais de estator e tubulação) que alimentam operações de usinagem, fundição e montagem para projetos rotativos, de cavidade progressiva, de diafragma e peristálticos. Fabricantes de equipamentos originais e montadores regionais então integram motores, acionamentos, vedações e, cada vez mais, sensores e controles para monitoramento habilitado por IIoT. A documentação de certificação e testes atua como uma etapa de controle antes do envio em vários mercados, e atrasos na obtenção de marcas exigidas ou documentação de conformidade podem retardar as entregas e os cronogramas de comissionamento.
A distribuição geralmente ocorre por meio de uma combinação de vendas diretas a contas-chave de fabricantes de equipamentos originais (petróleo e gás, químicos, farmacêuticos e grandes concessionárias municipais) e distribuidores autorizados e integradores de sistemas que atendem a skids empacotados e trabalhos de retrofit. O serviço de pós-venda (peças de reposição, estatores e rotores, tubulação, vedações e monitoramento de condição) representa uma parcela material do valor entregue, especialmente para a manutenção de bombas de cavidade progressiva, que depende de alinhamento especializado e seleção de elastômeros. Para aplicações de maior especificação, como alimentação de produtos químicos ultrapuros e semicondutores, o valor se acumula na engenharia de aplicação e na qualificação de materiais, com os compradores enfatizando o controle de pulsação, a resistência à corrosão e sistemas de qualidade rastreáveis como parte da aprovação de fornecedores.
Panorama Competitivo
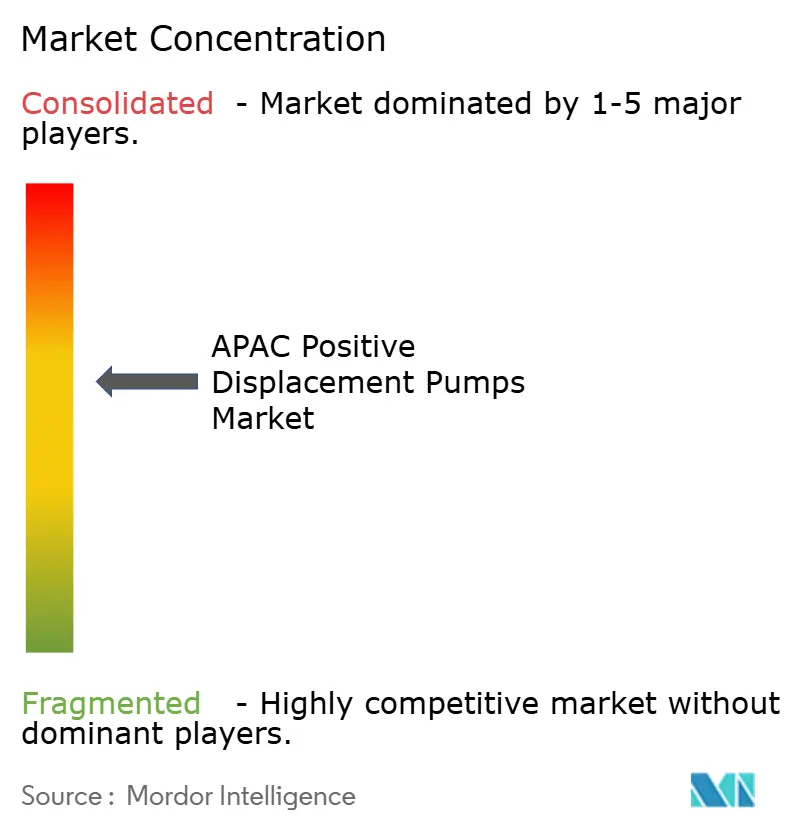
O mercado de bombas de deslocamento positivo da APAC permanece moderadamente fragmentado: os cinco principais fornecedores controlam uma estimativa de 48% da faturação regional, deixando uma quota considerável para concorrentes especializados e nacionais. Atlas Copco, Grundfos e Flowserve sustentam vantagens de escala através de portfólios amplos e redes de serviço integradas, enquanto NETZSCH e Sulzer se diferenciam na experiência em cavidade progressiva e multifásica.
A digitalização molda as táticas de ida ao mercado; a Grundfos monetiza análises de otimização energética baseadas na nuvem, e a Flowserve agrega software de gestão do desempenho de ativos com novas instalações. Os líderes globais enfatizam mensagens de sustentabilidade, aproveitando um custo total de propriedade mais baixo para contrariar a concorrência regional de preços.
As empresas regionais, como a Roto Pumps e a Wangen, avançam ao preencher nichos de aplicação — lamas abrasivas, digestores de biogás — e aproveitam as vantagens de proximidade para agilizar a entrega e a personalização. As colaborações estratégicas com fornecedores de sensores e automação aceleram as modernizações digitais, garantindo paridade de funcionalidades com os incumbentes globais.
Líderes da Indústria de Bombas de Deslocamento Positivo da Ásia Pacífico
The Weir Group PLC
Atlas Copco AB
KSB SE and Co. KGaA
NETZSCH Holding GmbH
Pentair plc
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Bombas de Deslocamento Positivo da Ásia-Pacífico
- Atlas Copco AB
- The Weir Group PLC
- KSB SE and Co. KGaA
- NETZSCH Holding GmbH
- Pentair plc
- SPX FLOW, Inc.
- Sulzer Ltd.
- Xylem Inc.
- Grundfos Holding A/S
- Tsurumi Manufacturing Co., Ltd.
- Ebara Corporation
- Flowserve Corporation
- Dover Corporation (PSG)
- IDEX Corporation
- Alfa Laval AB
- Kirloskar Brothers Ltd.
- Shakti Pumps (India) Ltd.
- Yamada Corporation
- Sepex Corporation
- Tapflo Group

Oportunidades de mercado e perspectivas futuras
A localização da fabricação e o cumprimento mais rápido dos prazos de entrega são espaços em branco de curto prazo, à medida que os usuários finais intensificam os requisitos de conformidade e, ao mesmo tempo, pressionam por uma execução mais rápida dos projetos. Um sinal concreto é a inauguração pela NETZSCH Pumps & Systems de uma instalação de produção de 45.000 metros quadrados em Goa, Índia (março de 2026). O local foi projetado para mais do que dobrar a capacidade local nas linhas de produtos de cavidade progressiva, lóbulo rotativo, multi-parafuso e peristáltica, apoiando cadeias de suprimento focadas na Índia e produção pronta para exportação para projetos regionais. Isso também cria oportunidades para fornecedores de componentes e integradores em torno de skids validados, instrumentação e ecossistemas de serviço que reduzem a dependência de logística transfronteiriça longa para aplicações de alta variedade.
Outra oportunidade é a mudança do fornecimento independente de bombas para pacotes projetados e monitorados digitalmente em fluxos de trabalho de águas residuais, produtos químicos e biofarmacêuticos, onde os compradores especificam monitoramento de condição, minimização de fugas e desempenho documentado. O lançamento pela Roto Pumps de suas bombas compactas da linha P na Índia (abril de 2025), com planos declarados de produção para o exercício de 2026, evidencia a personalização de linhas de produtos para instalações com restrição de espaço e sensíveis ao custo, preservando os requisitos de desempenho de bombas volumétricas. Em todo o Sudeste Asiático, o apoio político à manufatura inteligente, como o NIMP 2030 da Malásia e o Plano Diretor Digital da ASEAN 2030, sustenta a demanda por bombas com projetos prontos para sensores e integração em sistemas de planta, abrindo espaço para fabricantes de equipamentos originais e parceiros que oferecem suporte de comissionamento, diagnóstico remoto e contratos de serviço de ciclo de vida onde a mão de obra especializada em MRO é limitada.
Recent Industry Developments in Mercado de Bombas de Deslocamento Positivo da Ásia-Pacífico
- Junho de 2026: O Weir Group garantiu um pedido significativo da Lloyds Metals and Energy Ltd para fornecer 14 bombas volumétricas GEHO TZPM 2000 com o Sistema de Redução de Carga GEHO (GLORES) para a segunda fase de um projeto de tubulação de lama na mina de Surjagarh, em Maharashtra, Índia. O projeto inclui uma extensão de tubulação de 200 km e adiciona 16 milhões de toneladas de capacidade de transporte anual, reforçando o transporte de lama de longa distância como um caso de uso de alto valor para bombas volumétricas na região.
- Abril de 2026: A Atlas Copco investiu um valor de 8 dígitos em uma nova sede regional e instalação integrada em Alam Impian, Shah Alam, Malásia, para apoiar as operações no Sudeste Asiático, incluindo um centro de serviços financeiros compartilhado. A medida fortalece a proximidade regional para vendas e cobertura de serviços e apoia uma coordenação mais rápida para clientes industriais que exigem suporte de pós-venda focado em tempo de operação.
- Março de 2026: A KSB anunciou a série de tipo EtaSeco, uma nova geração de bombas de motor encapsulado hermeticamente vedadas, projetadas para aplicações exigentes. O lançamento amplia a base endereçável para configurações de bombas com baixa emissão e minimização de fugas nas indústrias química e de processos, onde os requisitos de conformidade e contenção influenciam a seleção de equipamentos.


Mercado de Bombas de Deslocamento Positivo da Ásia-Pacífico Escopo do relatório e metodologia de pesquisa
Definição e cobertura do mercado
Para este estudo, o mercado abrange o valor das bombas volumétricas vendidas e utilizadas em toda a Ásia-Pacífico para funções industriais e utilitárias de manuseio de fluidos, onde é necessário controle de fluxo e pressão constantes.
Exclusões de escopo: excluímos produtos de bombeamento puramente para consumo ou uso doméstico e qualquer receita apenas de serviços que não esteja vinculada à venda de equipamentos de bombas.
Visão geral da segmentação
- Por Tipo de Bomba
- Bombas Reciprocantes
- Êmbolo
- Diafragma
- Bombas Rotativas
- Engrenagem
- Lóbulo
- Parafuso
- Palheta
- Cavidade Progressiva
- Peristáltica
- Bombas Reciprocantes
- Por Método de Acionamento
- Motor Elétrico
- Motor Diesel/Combustão Interna
- Pneumático
- Hidráulico
- Solar
- Por Material
- Ferro Fundido
- Aço Inoxidável
- Outros Materiais
- Por Indústria do Utilizador Final
- Petróleo e Gás
- Químicos
- Alimentos e Bebidas
- Resíduos e Águas Residuais
- Farmacêutico e Biotecnologia
- Geração de Energia
- Pasta de Papel e Papel
- Mineração e Metais
- Outras Indústrias
- Por País
- China
- Japão
- Índia
- Coreia do Sul
- Austrália e Nova Zelândia
- Resto da Ásia Pacífico
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
A pesquisa documental foi usada para definir os limites do mercado, confirmar a cobertura por país e construir o primeiro conjunto de sinais de demanda para bombas de processo. Baseamo-nos em fontes públicas e oficiais, como as estatísticas de comércio da UN Comtrade, escritórios nacionais de estatística nas principais economias da Ásia-Pacífico, estatísticas de energia e refino de agências como a IEA, referências de investimento em água e águas residuais de fontes como o Banco Mundial e agências nacionais de água, e indicadores de manufatura e mineração de fontes como a World Steel Association e departamentos governamentais de mineração.
Para conectar esses indicadores macro à demanda por bombas, revisamos registros de empresas, apresentações a investidores, catálogos de produtos e coberturas de imprensa confiáveis sobre adições de capacidade, atualizações ambientais e ciclos de manutenção de plantas. Quando disponível, também utilizamos assinaturas pagas focadas em dados financeiros e notícias de empresas, bancos de dados de patentes para acompanhar a direção tecnológica, e um banco de dados de embarques de importação e exportação em nível de remessa para verificar padrões de movimentação de produtos para as principais categorias de bombas. Essas fontes documentais não são exaustivas, e muitas outras referências foram utilizadas para coleta de dados, validação e esclarecimento da pesquisa.
Entrevistas e pesquisas primárias
O trabalho primário concentrou-se em validar como a demanda se forma em cada país importante, e em testar sob pressão suposições que as fontes documentais geralmente não conseguem confirmar, como a participação de substituição, movimentos típicos de preços e o comportamento de compra dos usuários finais. Conversamos com uma combinação de fabricantes de bombas, fornecedores de componentes, distribuidores, EPCs e partes interessadas focadas em manutenção, seguidas de verificações com usuários finais em água e águas residuais, petróleo e gás, produtos químicos, alimentos e bebidas, mineração e energia em toda a APAC, de modo que os números finais reflitam padrões práticos de compra e uso.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente |
|---|---|
| Nível superior: 30% | CXOs: 13% |
| Nível médio: 48% | Líderes funcionais/de unidade: 41% |
| Empresas menores: 22% | Gerentes: 46% |
Dimensionamento e previsão de mercado
O dimensionamento começou a partir de uma construção top-down, na qual a atividade industrial e os gastos com infraestrutura foram traduzidos em um pool de demanda por país, e depois alocados no uso de bombas volumétricas com base na adequação de aplicação e na intensidade da base instalada. O modelo foi então corroborado com aproximações bottom-up seletivas, incluindo divisões de receita de fornecedores amostrados por família de bombas, verificações de canal sobre tamanhos típicos de pedidos e uma construção de ASP por volume para tipos comuns de bombas. Essas verificações bottom-up foram usadas para ajustar os totais onde surgiram lacunas.
Os insumos usados no modelo incluíram indicadores como adições de capacidade de água e águas residuais, tendências de capacidade de refino e produtos químicos, atividade de produção de mineração, ciclos de capex de energia e industrial, e fluxos de importação e exportação para categorias de bombas comumente comercializadas na região. As suposições de precificação e mix foram moldadas usando feedback de entrevistas sobre a transferência de custos de materiais, níveis de localização e a mudança em direção a recursos de monitoramento mais inteligentes, o que pode movimentar os ASPs sem um aumento correspondente na demanda por unidade. Para a previsão, usamos análise de cenários ancorada em pipelines de investimento em nível de país e expectativas de produção industrial, e depois verificamos cruzadamente o caminho ano a ano em relação às visões de especialistas sobre o momento de substituição e o atraso na execução de projetos. Onde os insumos bottom-up estavam incompletos, preenchemos a lacuna usando índices de proxy de atividades comparáveis de usuários finais e depois revalidamos com os respondentes o gasto implícito em bombas por unidade de capacidade.
Validação de dados e ciclo de atualização
A validação foi feita por meio de triangulação entre sinais independentes, de modo que nenhuma série de dados isolada determine o resultado final. Realizamos verificações de variância por país e fatores impulsionadores da demanda do usuário final, revisamos discrepâncias como aumentos súbitos de preços ou oscilações comerciais inusuais, e depois aplicamos revisões de analistas em várias etapas antes da aprovação interna.
Os relatórios são atualizados anualmente, e atualizações intermediárias são acionadas quando ocorrem eventos materiais, como grandes mudanças políticas, movimentos cambiais acentuados ou grandes anúncios de capacidade que podem alterar as compras de curto prazo. Antes da entrega, é realizada uma nova revisão das principais suposições e dos desenvolvimentos públicos recentes, para que os clientes recebam a visão mais atualizada.
Estimativa da Mordor Intelligence para o mercado de bombas volumétricas da Ásia-Pacífico em comparação com outras estimativas publicadas
Os tamanhos de mercado publicados para bombas volumétricas na Ásia-Pacífico podem parecer muito distantes entre si porque os limites são definidos de forma diferente e os sinais de demanda escolhidos não são sempre os mesmos. A escolha do ano-base, o momento da conversão de moeda e se a demanda de substituição é tratada explicitamente também tendem a alterar o número final.
A tabela mostra uma dispersão clara, e no modelo da Mordor Intelligence o escopo considera apenas a demanda por equipamentos de bombas volumétricas nas indústrias da APAC, com preços e mix verificados por meio de entrevistas em cada país, em vez de aplicar uma única curva global de ASP a todos os segmentos de usuários finais.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 11,53 bilhões de USD (2025) | |
| Publicação Setorial A | 9,80 bilhões de USD (2025) | Utiliza uma interpretação mais restrita que tende a enfatizar um conjunto limitado de usos industriais finais e pode subestimar a demanda relacionada a água e águas residuais e mineração, o que reduz o gasto endereçável na APAC. |
| Consultoria Regional B | 13,20 bilhões de USD (2025) | Parece incluir categorias de bombas adjacentes ou serviços agrupados em partes da cadeia de valor, e usa suposições de progressão de preços mais agressivas que elevam a receita mais rapidamente do que a demanda por unidade. |
Em conjunto, as diferenças se devem principalmente ao que é contabilizado dentro do escopo e à forma como os ciclos de precificação e substituição são traduzidos em receita no nível do país. Nossa abordagem mantém cada etapa rastreável a fatores impulsionadores práticos da demanda, como adições de capacidade, movimento comercial e comportamento de compra do usuário final, o que torna o valor final do mercado mais fácil de reproduzir e discutir.


Principais Questões Respondidas no Relatório
Qual é o valor atual do mercado de bombas de deslocamento positivo da APAC?
O mercado está avaliado em USD 12,02 mil milhões em 2026 e está previsto que atinja USD 14,79 mil milhões até 2031 a uma CAGR de 4,24%.
Que tipo de bomba lidera o mercado de bombas de deslocamento positivo da APAC?
As bombas rotativas detêm a maior quota com 51,12% da receita de 2025, enquanto as bombas peristálticas crescem mais rapidamente a uma CAGR de 7,06%.
Por que razão a Índia é o mercado nacional de crescimento mais rápido?
A modernização da certificação BIS, a expansão da capacidade farmacêutica e os projetos de infraestrutura proporcionam uma CAGR de 6,16% até 2031.
Como estão os regulamentos de COV a afetar a aquisição de bombas na China?
Limiares de deteção de fugas mais rigorosos aceleram a adoção de designs com acionamento magnético e herméticamente selados nos clusters de química especializada.
Que segmento de material é esperado que cresça mais rapidamente?
As ligas duplex e exóticas expandem-se a uma CAGR de 6,34% devido à resistência superior à corrosão exigida em ambientes offshore e químicos.
Que temas estratégicos dominam os desenvolvimentos recentes da indústria?
As aquisições que reforçam tecnologias de nicho, a localização para encurtar os prazos de entrega e a digitalização para a manutenção preditiva são os temas principais.
Página atualizada pela última vez em:



