
Tamanho e Participação do Mercado de Frutas e Vegetais do Oriente Médio e África
Análise do Mercado de Frutas e Vegetais do Oriente Médio e África por Mordor Intelligence
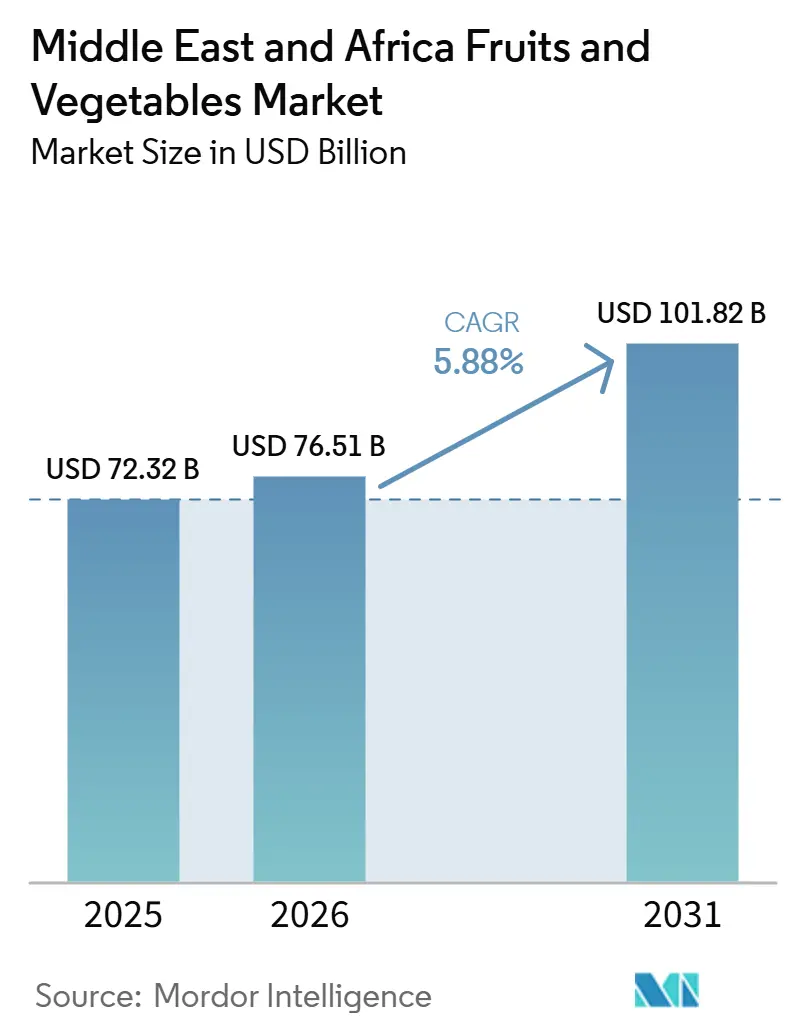
O mercado de frutas e vegetais do Oriente Médio e África tem previsão de crescer de 72,32 bilhões de USD em 2025 para 76,51 bilhões de USD em 2026, atingindo 101,82 bilhões de USD até 2031, a um CAGR de 5,8% durante o período de previsão 2026-2031. O consumo diário constante, a elevada dependência de importações em todo o Golfo e o crescente investimento público em sistemas de segurança alimentar continuam a apoiar o mercado, moldando as decisões de abastecimento, armazenamento e produção local. A perturbação ao movimento marítimo em 2026 através do Estreito de Ormuz poderá expor riscos operacionais ligados à dependência de importações e pressionar os principais retalhistas a recorrer ao transporte aéreo de emergência, acelerando o investimento no cultivo doméstico, na diversificação do abastecimento e no planeamento de aquisições. Projetos de agricultura em ambiente controlado, maior espaço nas prateleiras do retalho para produtos locais e a expansão da cadeia de frio estão também a melhorar a disponibilidade e a reduzir as perdas de qualidade nos principais centros urbanos. O impulso exportador da África do Sul proporciona apoio adicional, uma vez que fluxos comerciais regionais e intercontinentais mais robustos ampliam as opções de abastecimento para os compradores no mercado de frutas e vegetais frescos do Oriente Médio e África. As condições competitivas permanecem fragmentadas, criando oportunidades para distribuidores regionais, operadores de estufas e plataformas digitais de produtos agrícolas para crescerem combinando rastreabilidade, controlo logístico e abastecimento fiável num mercado que ainda carece de um operador dominante transregional.
Principais Conclusões do Relatório
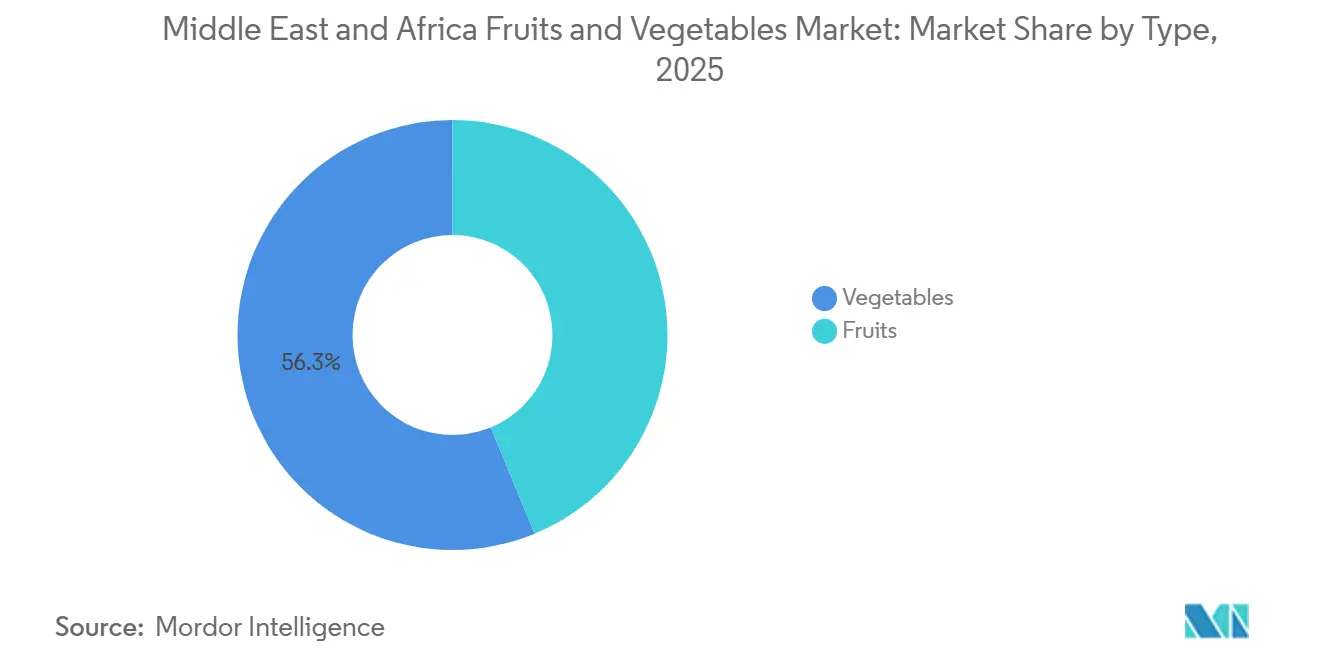
- Por tipo, os vegetais representaram 56,3% do tamanho do mercado de frutas e vegetais do Oriente Médio e África em 2025, e as frutas têm previsão de crescer a um CAGR de 5,9% entre 2026 e 2031.
- Por geografia, o Oriente Médio representou 68,5% da participação no mercado de frutas e vegetais frescos em 2025, sendo também a geografia de crescimento mais rápido, com projeção de expansão a um CAGR de 6,3% entre 2026 e 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Crescente dependência de importações no Oriente Médio | +1.1% | Núcleo do Oriente Médio, particularmente Arábia Saudita e Emirados Árabes Unidos | Curto prazo (≤ 2 anos) |
| Expansão da agricultura em ambiente controlado | +0.9% | Núcleo do Oriente Médio, África emergente | Médio prazo (2-4 anos) |
| Programas de segurança alimentar que apoiam a produção local | +0.9% | Oriente Médio e África Oriental, extensão à África Austral | Médio prazo (2-4 anos) |
| Expansão do retalho moderno e desenvolvimento da cadeia de frio | +0.8% | Núcleo de África, Oriente Médio em expansão | Médio prazo (2-4 anos) |
| Procura premium por produtos frescos, orgânicos e prontos a consumir | +0.7% | Global, concentrado no GCC e em África urbana | Curto prazo (≤ 2 anos) |
| Adoção de aquisição digital e rastreabilidade | +0.5% | Global, ganhos iniciais nos Emirados Árabes Unidos e no Quénia | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Crescente Dependência de Importações no Oriente Médio
O mercado de frutas e vegetais frescos no Oriente Médio e África permanece altamente exposto à dependência da região do Golfo em relação às importações. Esta dependência apoia os volumes comerciais, mas também aumenta os riscos de abastecimento. No início de 2026, as perturbações ao movimento através do Estreito de Ormuz forçaram os retalhistas, incluindo o LuLu Group, a organizar mais de 37 voos charter e a importar mais de 6.000 toneladas de produtos frescos num curto período[1]Fonte: Ministério da Agricultura, Pescas, Segurança Alimentar e Natureza, "Impacto da guerra no Oriente Médio nos sistemas alimentares do GCC", agroberichtenbuitenland.nl . Este evento demonstrou que os compradores já não podiam depender de sistemas de reabastecimento just-in-time estreitos, uma vez que a disponibilidade de produtos frescos poderia ser afetada em poucos dias. Também levou os importadores a alargar a sua base de fornecedores, a manter mais stock de segurança e a valorizar mais os distribuidores capazes de garantir capacidade de carga sob pressão. A África do Sul e o Quénia estão em posição de beneficiar desta mudança, uma vez que ambos já abastecem fluxos regionais de produtos e podem apoiar objetivos de diversificação quando os compradores do Golfo procuram origens alternativas. Como resultado, o mercado de frutas e vegetais frescos no Oriente Médio e África está a registar crescimento da procura impulsionado por maiores necessidades de planeamento de importações e por um maior investimento na produção local.
Expansão da Agricultura em Ambiente Controlado
A agricultura em ambiente controlado está a remodelar o lado da oferta do mercado de frutas e vegetais frescos no Oriente Médio e África, estabilizando a produção em áreas onde a agricultura em campo aberto é condicionada pelo clima e pela escassez de água. O investimento em todo o Oriente Médio está a fazer evoluir este modelo de projetos-piloto para escala comercial, particularmente na Arábia Saudita, onde o projeto Taif da Dava Agricultural abrange 350 hectares de estufas de vidro e tem como objetivo uma produção de 250 toneladas métricas de produtos frescos por dia até 2028 e 1.000 toneladas métricas por dia até 2030. Nos Emirados Árabes Unidos, a adoção de sistemas de estufa, hidroponia e irrigação de precisão também está a expandir-se. Em maio de 2025, a Silal e o Shouguang Vegetable Industry Group da China anunciaram um centro inteligente de AgriTech em Al Ain no valor de 120 milhões de AED (32,7 milhões de USD), com previsão de reduzir o consumo de água e fertilizantes em até 30%. Estes projetos estão a reduzir a exposição a perturbações nas importações, a melhorar a fiabilidade do abastecimento para retalhistas e compradores do setor de restauração e a apoiar o abastecimento ao longo do ano de categorias premium, como produtos sem pesticidas, rastreáveis e prontos para o retalho. Com o tempo, prevê-se que estes desenvolvimentos retenham mais valor no mercado regional de produtos frescos e reduzam gradualmente a dependência de importações de emergência em categorias selecionadas de vegetais e frutas premium.
Programas de Segurança Alimentar que Apoiam a Produção Local
Os programas governamentais desempenham um papel direto no mercado de frutas e vegetais frescos no Oriente Médio e África, moldando as estratégias de abastecimento dos compradores e as decisões de investimento dos produtores. Nos Emirados Árabes Unidos, prevê-se que o Centro Nacional de Agricultura e o NRTC Group cheguem a acordo em 2026 para apoiar os produtos locais através de logística, classificação, marketing e colocação em prateleira no âmbito da iniciativa Produto Sustentável. Os Emirados Árabes Unidos, em 2024, também alargaram o apoio às explorações agrícolas através de programas de certificação, formação e acesso ao mercado, tornando mais produtores domésticos comercialmente viáveis nos canais de retalho moderno. A Arábia Saudita está a utilizar campanhas nacionais para promover frutas locais sazonais e reforçar a autossuficiência em categorias de produtos que já são importantes para a procura das famílias. Estas iniciativas influenciam o comportamento de aquisição, uma vez que os retalhistas tratam cada vez mais o abastecimento local como uma linha de produto central e não como uma alternativa às importações. Esta mudança fortalece o mercado de frutas e vegetais frescos no Oriente Médio e África, criando uma base de procura doméstica mais duradoura para os produtores que conseguem satisfazer os requisitos de qualidade e continuidade.
Expansão do Retalho Moderno e Desenvolvimento da Cadeia de Frio
A formalização do retalho está a melhorar o movimento e a visibilidade dos produtos no mercado de frutas e vegetais frescos no Oriente Médio e África, uma vez que os supermercados e os sistemas de distribuição organizados conseguem aplicar melhor os padrões de qualidade, reduzir as perdas e apoiar a rastreabilidade. O Carrefour entrou na Etiópia em janeiro de 2026 através de um acordo de franchising com a Midroc, convertendo 13 lojas e planeando uma expansão adicional, o que irá fortalecer o canal de retalho moderno para frutas e vegetais, especialmente para produtos de origem local. No Quénia, a expansão de lojas por retalhistas internacionais está a aumentar a quota de produtos vendidos em ambientes de retalho estruturados que suportam melhor manuseamento e padrões de prateleira mais previsíveis. A Almarai investiu em congeladores, câmaras frigoríficas e camiões refrigerados durante 2025 para expandir o alcance da distribuição de produtos frescos e refrigerados, destacando como as principais empresas alimentares continuam a construir infraestruturas logísticas essenciais. Em toda a África, as lacunas na cadeia de frio ainda limitam a captura total de valor, mas os argumentos para o investimento público e privado estão a fortalecer-se à medida que a redução de perdas e a extensão do prazo de validade se tornam mais mensuráveis. Como resultado, o mercado de frutas e vegetais frescos no Oriente Médio e África está a evoluir para uma estrutura em que o retalho moderno e a logística com controlo de temperatura moldam o crescimento da categoria mais do que o comércio informal por si só.
Análise de Impacto das Restrições*
| Restrição | (~) % Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Escassez de água e elevados custos de irrigação | -1.0% | Núcleo do Oriente Médio, África Oriental secundária | Longo prazo (≥ 4 anos) |
| Perdas pós-colheita e fraca cobertura da cadeia de frio em África | -0.8% | Núcleo de África, extensão à qualidade das importações do Oriente Médio | Médio prazo (2-4 anos) |
| Volatilidade dos custos de importação e perturbações logísticas | -0.7% | Global, concentrado no GCC e na África Oriental | Curto prazo (≤ 2 anos) |
| Abastecimento fragmentado de pequenos agricultores e inconsistência de qualidade | -0.5% | Núcleo de África, relevância seletiva no Oriente Médio | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Escassez de Água e Elevados Custos de Irrigação
A escassez de água continua a ser a restrição mais estrutural ao mercado de frutas e vegetais frescos no Oriente Médio e África, uma vez que a expansão do abastecimento local não pode ir muito além dos limites dos recursos sem tecnologia dispendiosa. Esta situação torna o cultivo convencional em campo aberto menos competitivo em áreas onde a dessalinização, a pressão sobre as águas subterrâneas e os custos de irrigação afetam a economia agrícola. Também concentra o crescimento da produção local entre os operadores que podem investir em hidroponia, sistemas de rega gota a gota, controlo climático e gestão mais rigorosa das culturas. As explorações mais pequenas têm dificuldade em acompanhar o ritmo à medida que os rendimentos, o uso de água e os padrões de mercado se tornam mais exigentes. Como resultado, o mercado de frutas e vegetais frescos no Oriente Médio e África continua a enfrentar uma tensão persistente entre os objetivos de segurança alimentar e o custo de produzir mais culturas em ambientes áridos.
Perdas Pós-Colheita e Fraca Cobertura da Cadeia de Frio em África
As perdas pós-colheita continuam a constranger o lado africano do mercado de frutas e vegetais frescos no Oriente Médio e África, uma vez que uma grande parte da produção ainda não chega aos compradores finais em condições comercializáveis. A Organisation for Technology Advancement of Cold Chain in West Africa (OTAC) reportou em 2025 que as lacunas na cadeia de frio contribuem para taxas de perda de 30% a 50%, enquanto apenas uma pequena parte dos produtos frescos circula atualmente através de sistemas formais de armazenamento a frio em muitos mercados africanos. A cadeia de exportação de abacate do Quénia demonstra ainda como o problema afeta o comércio de maior valor, com perdas superiores a 40% em algumas épocas. Estas perdas reduzem os retornos dos produtores, enfraquecem a fiabilidade dos exportadores e limitam o volume de produtos que pode satisfazer de forma consistente as especificações dos compradores no Golfo e na Europa. Enquanto as partes interessadas não expandirem o armazenamento, o transporte refrigerado e os sistemas de monitorização em escala, o mercado de frutas e vegetais frescos no Oriente Médio e África continuará a perder valor entre a colheita e a venda.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo:
Os Vegetais Ancoram a Escala do Mercado enquanto as Frutas Ganham Maior DinamismoOs vegetais detinham uma quota de mercado de 56,25% em 2025, mantendo a sua posição como a categoria dominante de produtos frescos em todo o Oriente Médio e África. Isto é impulsionado pela procura consistente de produtos básicos como tomates, cebolas, batatas, pepinos e verduras folhosas nas dietas diárias de ambas as regiões. A procura de vegetais mantém-se estável em todos os grupos de rendimento, uma vez que estes produtos são distribuídos através de mercados tradicionais, supermercados e canais de restauração com substituição limitada. No Oriente Médio, a agricultura em estufa e em ambiente controlado está a reduzir gradualmente a dependência de vegetais importados, particularmente em categorias como os tomates. Em África, o abastecimento de vegetais permanece em grande parte doméstico e informal, embora a fraca infraestrutura da cadeia de frio continue a limitar o volume de produção agrícola que chega ao mercado em condições comercializáveis.
Prevê-se que as frutas cresçam a um CAGR de 5,9% entre 2026 e 2031, tornando-as o tipo de produto de crescimento mais rápido. Este crescimento é apoiado pelo aumento do consumo de frutas premium e orientadas para a saúde nas cidades do GCC e através do retalho organizado em mercados como a África do Sul. As exportações de frutas africanas também demonstraram um forte dinamismo a longo prazo, apoiando as perspetivas do segmento. Categorias como abacates, mirtilos, uvas e citrinos estão a contribuir com maior valor para o segmento de frutas, enquanto projetos de produção local no Golfo estão a começar a substituir algumas variedades premium importadas. O Quénia continua a ser um fornecedor importante neste espaço, com as frutas a representar 30% dos ganhos de exportação hortícola do país em 2025. O crescimento das exportações de abacate de África destaca ainda mais o papel crescente da região como fornecedor de frutas premium tanto para compradores do Oriente Médio como europeus.
Nota: As quotas de segmento de todos os segmentos individuais estão disponíveis mediante a compra do relatório


Análise Geográfica
Mercado de Frutas e Vegetais do Oriente Médio
O Oriente Médio respondeu por 68,5% do mercado de frutas e vegetais frescos do Oriente Médio e África em 2025, tornando-se o maior mercado regional e o de crescimento mais rápido, com projeção de expansão a um CAGR de 6,3% entre 2026 e 2031. O crescimento é sustentado por programas governamentais de segurança alimentar e pelo aumento dos investimentos em agricultura em ambiente controlado. A Arábia Saudita permanece como o principal país, com os investimentos da Visão 2030 ampliando a demanda do turismo e da hospitalidade por produtos frescos, enquanto o Ministério do Meio Ambiente, Água e Agricultura apoia a expansão de estufas para reduzir a dependência de importações. Os Emirados Árabes Unidos funcionam como o centro de varejo premium da região, hub logístico e de reexportação, e pioneiro em programas de rastreabilidade digital que traduzem a política de segurança alimentar em ações práticas na cadeia de suprimentos.
Mercado de Frutas e Vegetais da África
A África responde pelo restante do mercado, moldado pela crescente demanda urbana, pela expansão do varejo organizado e pela maior capacidade de exportação hortícola. De acordo com o Conselho Nacional de Comercialização Agrícola, a África do Sul registrou 15,1 bilhões de USD em exportações agrícolas totais em 2025, um aumento de 10% em relação ao ano anterior, com frutas e nozes representando 26% do valor total das exportações agrícolas no quarto trimestre de 2025[2]Fonte: Conselho Nacional de Comercialização Agrícola, "DESEMPENHO COMERCIAL DO SETOR AGRÍCOLA DA ÁFRICA DO SUL NO PRIMEIRO TRIMESTRE DE 2025", namc.co.za. O crescimento das exportações depende fortemente da certificação fitossanitária e da conformidade com os requisitos de importação da União Europeia e do Golfo. O Quênia é o segundo maior mercado africano, tendo os Emirados Árabes Unidos, os Países Baixos, o Reino Unido e a Arábia Saudita como seus principais destinos de exportação. O Sistema Nacional de Rastreabilidade Hortícola lançado pela Autoridade de Agricultura e Alimentação em junho de 2026 deverá reduzir as interceptações de pragas e apoiar um crescimento mais estável das exportações para os mercados premium europeus e do Golfo.
Mercado de Frutas e Vegetais do Oriente Médio e África
O restante do Oriente Médio, incluindo Kuwait, Bahrein, Catar e Omã, compartilha características semelhantes de dependência de importações e está se beneficiando de rotas logísticas alternativas por meio do Porto de Duqm em Omã, dos portos do Mar Vermelho da Arábia Saudita e do corredor de Fujairah dos Emirados Árabes Unidos. Os desenvolvimentos de políticas na Arábia Saudita e nos Emirados Árabes Unidos estão moldando a adoção de tecnologia, os padrões de abastecimento local e as expectativas do varejo nos mercados menores da região, empurrando gradualmente a sub-região em direção a um modelo misto em que a produção local e a diversificação de rotas estão se tornando mais importantes ao lado das importações. No restante da África, incluindo Nigéria, Etiópia, Marrocos e Egito, a oportunidade de volume de longo prazo permanece substancial à medida que a urbanização e a expansão do varejo organizado continuam a apoiar a formalização da demanda por frutas e vegetais.
Panorama Competitivo
O mercado de frutas e vegetais do Oriente Médio e África é altamente competitivo, englobando importadores multinacionais, processadores regionais, cultivadores locais que utilizam agricultura em ambiente controlado e distribuidores digitais B2B. O mercado está dividido entre os mercados do Conselho de Cooperação do Golfo (GCC), dependentes de importações e de elevado valor, e as zonas de produção de alto rendimento mas fragmentadas da África Subsariana. Como resultado, as empresas que utilizam Agricultura em Ambiente Controlado para gerir climas extremos estão a ganhar vantagens significativas no mercado. Os operadores que investem em cadeias de frio alimentadas a energia solar e em rastreabilidade digital para reduzir as perdas pós-colheita e aceder a canais de retalho em expansão estão bem posicionados neste mercado.
As iniciativas estratégicas dos principais participantes indicam que a vantagem competitiva está a deslocar-se para o controlo logístico e uma integração mais estreita da cadeia de abastecimento. Prevê-se que a DP World e a Al Dahra estabeleçam uma parceria em 2026 para desenvolver soluções de cadeia de abastecimento alimentar e agrícola de ponta a ponta em todo o GCC, combinando capacidades de abastecimento, cadeia de frio, armazenagem e transporte[3]Fonte: Food Business Middle East & Africa, "DP World e Al Dahra estabelecem parceria em logística alimentar no GCC, visando a resiliência da cadeia de abastecimento", foodbusinessmea.com. Prevê-se que a Fresh Del Monte expanda as suas operações no Quénia com uma nova instalação de congelação rápida e uma central solar no início de 2026, melhorando a utilização de matérias-primas e a eficiência operacional no local. A entrada prevista do Carrefour na Etiópia em 2026 deverá fortalecer o acesso ao retalho moderno para produtos frescos de origem local, incluindo frutas e vegetais, e reflete o papel crescente das plataformas de retalho organizado na definição do acesso dos produtores ao mercado.
Estes desenvolvimentos indicam que a escala por si só não é suficiente neste mercado, uma vez que a fiabilidade do abastecimento e a execução da rota para o mercado estão a tornar-se mais importantes do que uma simples presença comercial. As oportunidades competitivas permanecem na produção local premium, na distribuição digital e nos serviços de cadeia de frio em toda a África. Operadores como a NRTC, a Pure Harvest Smart Farms e outras plataformas orientadas para a tecnologia estão a impulsionar o mercado para uma maior transparência e padrões de manuseamento mais rigorosos, particularmente onde os compradores de retalho premium e de restauração exigem melhor visibilidade da qualidade. Esta tendência torna a capacidade de aquisição um diferenciador competitivo, uma vez que os fornecedores fragmentados mais pequenos frequentemente têm dificuldade em satisfazer os requisitos dos retalhistas relacionados com documentação, continuidade do abastecimento e controlo de perdas. Ao mesmo tempo, a estrutura fragmentada do mercado permite que os especialistas regionais construam posições fortes sem necessidade de dominar toda a cadeia de valor.
Líderes do Setor de Frutas e Vegetais do Oriente Médio e África
Del Monte Foods, Inc
Almarai Company
Al Rabie Saudi Foods Co. Ltd.
The Coca-Cola Company
PepsiCo Inc.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Frutas e Vegetais do Oriente Médio e África
- Market Overview
- Market Drivers
- Market Restraints
- Opportunities
- Challenges
- Value Chain Analysis
- Technologies and Usage of AI in the Industry
- Input Market Analysis
- Distribution Channel Analysis
- Market Sentiment Analysis
- PESTLE Analysis
- Overview of the Competition
- Recent Developments
- Market Concentration Analysis

Recent Industry Developments in Mercado de Frutas e Vegetais do Oriente Médio e África
- Junho de 2026: A Autoridade de Agricultura e Alimentação do Quénia lançou o Sistema Nacional de Rastreabilidade Hortícola, uma plataforma digital da exploração agrícola à exportação que integra mapeamento de explorações, licenciamento eletrónico e certificação fitossanitária. Prevê-se que a iniciativa fortaleça o mercado de frutas e vegetais do Quénia, melhorando a rastreabilidade das exportações, reduzindo as interceções de pragas e melhorando o acesso a mercados premium como a União Europeia e os países do Golfo.
- Janeiro de 2026: O Carrefour entrou na Etiópia através de um acordo de franchising com a Midroc, convertendo 13 lojas Queens Supermarket e planeando 17 pontos de venda adicionais até 2028. A expansão fortalece a distribuição de retalho organizado para produtos frescos de origem local, incluindo frutas e vegetais, melhorando o acesso ao mercado, a eficiência da cadeia de abastecimento e a disponibilidade de produtos para os consumidores urbanos.
- Maio de 2025: A Silal de Abu Dhabi e o Shouguang Vegetable Industry Group da China anunciaram um centro inteligente de AgriTech em Al Ain no valor de 120 milhões de AED (32,7 milhões de USD), com estufas de vidro fotovoltaico e irrigação de precisão baseada em inteligência artificial, com projeção de reduzir o consumo de água e fertilizantes em até 30%, com o objetivo de aumentar a produção de frutas e vegetais.


Âmbito do Relatório do Mercado de Frutas e Vegetais do Oriente Médio e África
Frutas e vegetais são produtos vegetais comestíveis colhidos para consumo humano, incluindo frutas, vegetais, raízes, tubérculos, leguminosas, verduras folhosas e outras culturas hortícolas. São consumidos frescos ou podem servir como matérias-primas para processamento posterior em produtos alimentares.
O Mercado de Frutas e Vegetais do Oriente Médio e África é segmentado por Tipo (Vegetais e Frutas) e por Geografia (Oriente Médio e África). O Relatório inclui Análise de Produção (Volume), Análise de Consumo (Valor e Volume), Análise de Exportação (Valor e Volume), Análise de Importação (Valor e Volume), Análise e Previsão de Tendências de Preços por Grosso e mais. As Previsões de Mercado são fornecidas em termos de Valor (USD) e Volume (Toneladas Métricas).
| Suco de Frutas |
| Suco de Vegetais |
| Suco 100% |
| Néctar (25-99% de Suco) |
| Bebidas de Suco (Abaixo de 25% de Suco) |
| Convencional |
| Orgânico |
| Embalagens Tetra Pak |
| Garrafas PET |
| Garrafas de Vidro |
| Latas |
| Embalagens Flexíveis e Outros |
| Supermercados/Hipermercados |
| Lojas de Conveniência/Mercearias |
| Lojas de Retalho Online |
| Outros Canais de Distribuição |
| Emirados Árabes Unidos |
| África do Sul |
| Arábia Saudita |
| Nigéria |
| Egito |
| Marrocos |
| Turquia |
| Resto do Oriente Médio e África |
| Por Categoria | Suco de Frutas |
| Suco de Vegetais | |
| Por Tipos de Produto | Suco 100% |
| Néctar (25-99% de Suco) | |
| Bebidas de Suco (Abaixo de 25% de Suco) | |
| Por Natureza | Convencional |
| Orgânico | |
| Por Tipo de Embalagem | Embalagens Tetra Pak |
| Garrafas PET | |
| Garrafas de Vidro | |
| Latas | |
| Embalagens Flexíveis e Outros | |
| Por Canal de Distribuição | Supermercados/Hipermercados |
| Lojas de Conveniência/Mercearias | |
| Lojas de Retalho Online | |
| Outros Canais de Distribuição | |
| Por Geografia | Emirados Árabes Unidos |
| África do Sul | |
| Arábia Saudita | |
| Nigéria | |
| Egito | |
| Marrocos | |
| Turquia | |
| Resto do Oriente Médio e África |


Principais Questões Respondidas no Relatório
Qual é a previsão de valor para 2031 para frutas e vegetais frescos no Oriente Médio e África?
Prevê-se que o mercado atinja 101,82 bilhões de USD até 2031, subindo de 76,51 bilhões de USD em 2026 a um CAGR de 5,88% no período 2026-2031.
Qual região lidera o crescimento entre 2026 e 2031?
O Oriente Médio lidera tanto em escala como em crescimento, com uma quota de receitas de 68,5% em 2025 e um CAGR projetado de 6,28% entre 2026 e 2031.
Por que razão os sistemas de estufa e de agricultura protegida estão a expandir-se tão rapidamente?
Estão a crescer porque apoiam o abastecimento local, reduzem a exposição a choques de importação e melhoram o controlo da produção em ambientes com escassez de água.
O que está a travar um crescimento mais forte nas cadeias de abastecimento de produtos agrícolas africanos?
As perdas pós-colheita e a fraca cobertura da cadeia de frio continuam a ser os principais limites, com taxas de perda frequentemente entre 20% e 50%, dependendo da fonte e da cultura.
Página atualizada pela última vez em:



