
Tamanho e Participação do Mercado de Tecnologia 5G no Oriente Médio
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
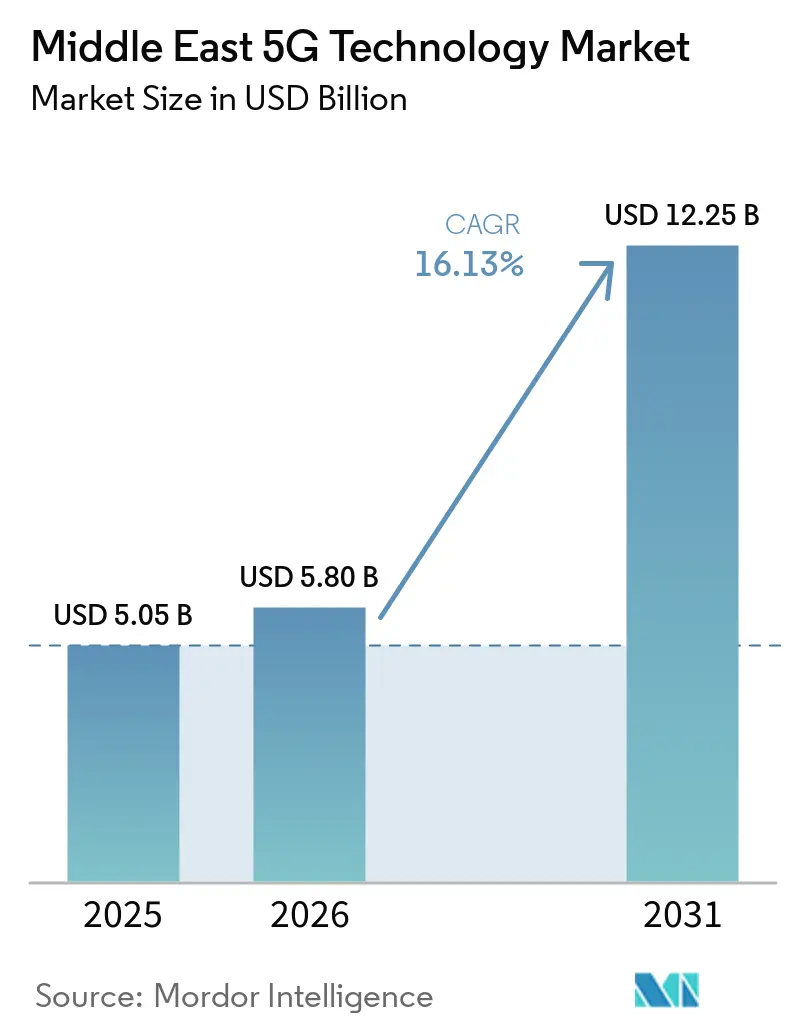
| Tamanho do mercado no ano base (2025) | 5.05 Bilhões de dólares |
| Tamanho do Mercado (2026) | 5.80 Bilhões de dólares |
| Tamanho do Mercado (2031) | 12.25 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 16.13 % |
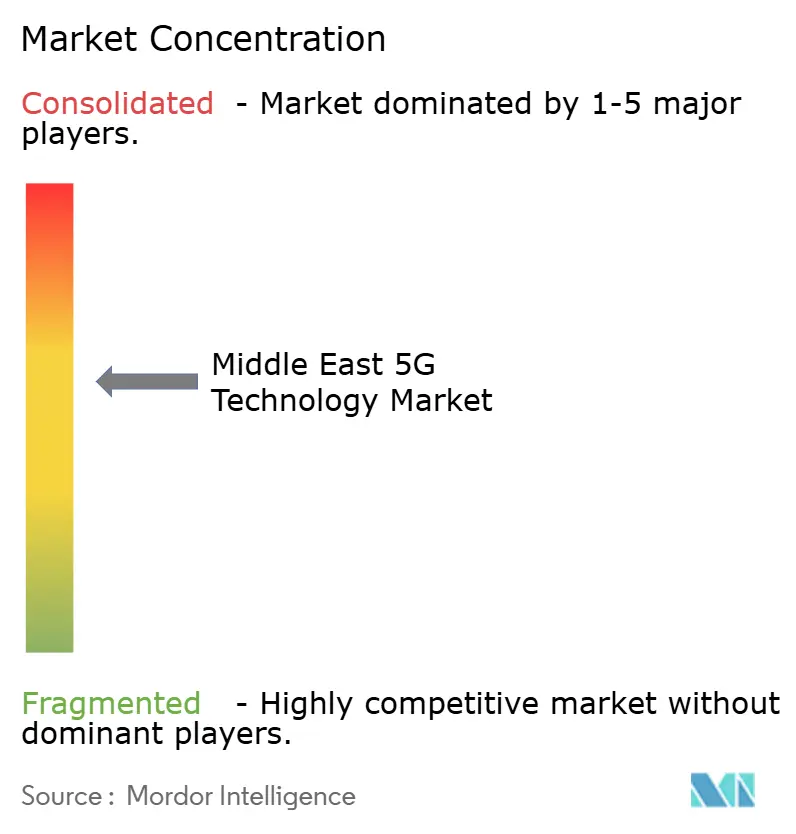
| Concentração do Mercado | Médio |
Principais jogadores
*Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. |
|
Análise do Mercado de Tecnologia 5G no Oriente Médio por Mordor Intelligence
O tamanho do Mercado de Tecnologia 5G no Oriente Médio deve aumentar de 5,05 bilhões de USD em 2025 para 5,80 bilhões de USD em 2026 e atingir 12,25 bilhões de USD até 2031, crescendo a um CAGR de 16,13% entre 2026 e 2031. Programas digitais governamentais, planejamento de espectro e investimento de operadoras estão apoiando a implantação em toda a região. O mercado de Tecnologia 5G no Oriente Médio está migrando de uma ampla cobertura ao consumidor para redes que suportam serviços empresariais. Os núcleos autônomos estão se tornando mais importantes porque habilitam o fatiamento de rede, comunicações de baixa latência e uma entrega de serviços mais flexível. Essa mudança oferece às operadoras um caminho para atender usuários de manufatura, logística, energia e setor público com serviços além da banda larga móvel. O ritmo do mercado de tecnologia 5G no Oriente Médio ainda variará porque os países do GCC têm infraestrutura e poder de compra mais fortes do que vários mercados não pertencentes ao GCC.
Principais Conclusões do Relatório
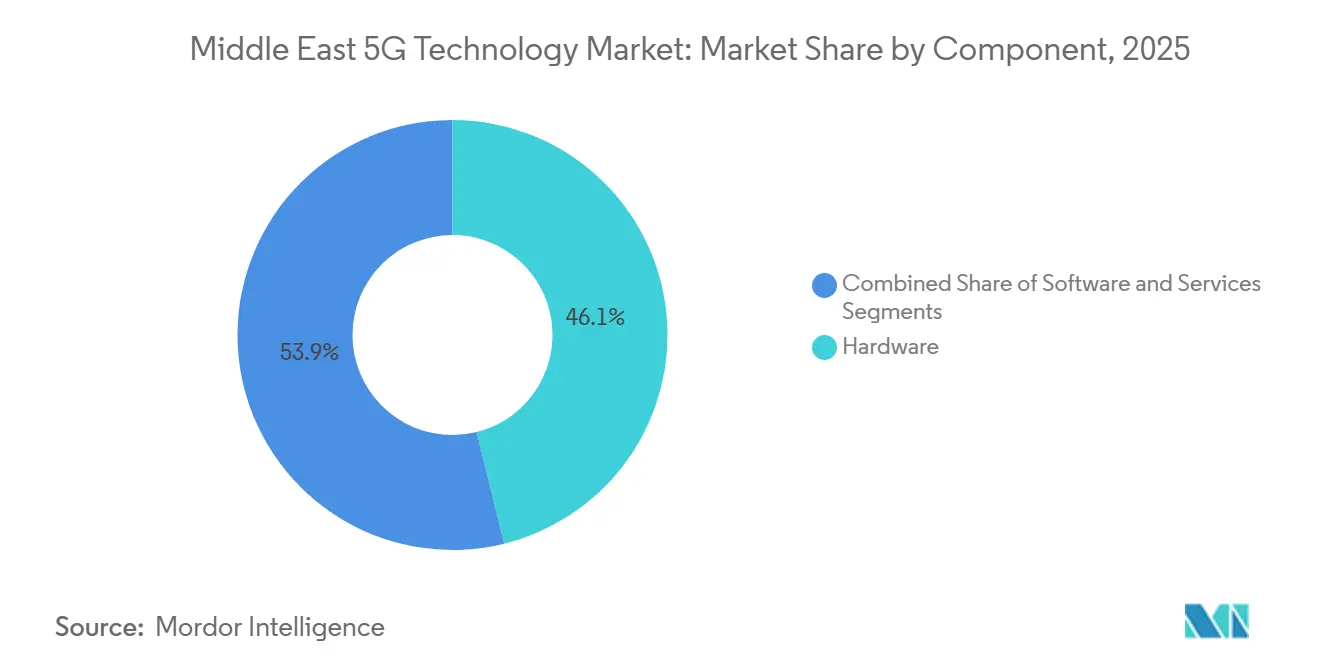
- Por componente, o hardware representou 46,12% do Mercado de Tecnologia 5G no Oriente Médio em 2025, enquanto os serviços devem se expandir a um CAGR de 17,21% até 2031.
- Por banda de espectro, a sub-6 GHz deteve 64,59% do mercado de tecnologia 5G no Oriente Médio em 2025, enquanto a híbrida (sub-6 GHz e onda milimétrica) deve se expandir a um CAGR de 18,51% até 2031.
- Por aplicação, o eMBB deteve 36,98% do mercado de tecnologia 5G no Oriente Médio em 2025, enquanto o URLLC deve se expandir a um CAGR de 18,80% até 2031.
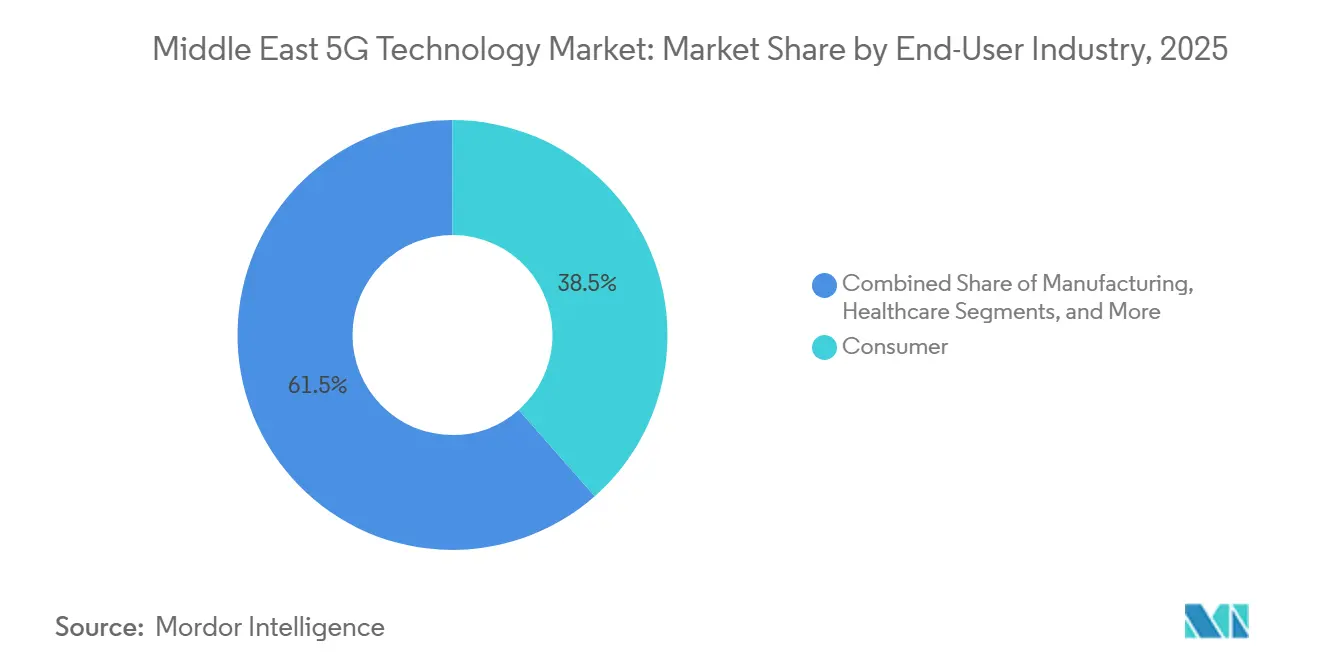
- Por indústria de usuário final, o segmento de consumidores deteve 38,49% do mercado de tecnologia 5G no Oriente Médio em 2025, enquanto a manufatura deve se expandir a um CAGR de 17,95% até 2031.
- Por arquitetura de rede, a NSA deteve 60,10% do mercado de tecnologia 5G no Oriente Médio em 2025, enquanto a SA deve se expandir a um CAGR de 19,49% até 2031.
- Por país, a Arábia Saudita deteve 33,49% do mercado de tecnologia 5G no Oriente Médio em 2025, enquanto a Turquia deve se expandir a um CAGR de 19,61% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Perspectivas do Mercado de Tecnologia 5G no Oriente Médio
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Programas Governamentais de Infraestrutura 5G e Roteiros de Espectro | +4.2% | Arábia Saudita, Emirados Árabes Unidos, Turquia, Kuwait | Curto prazo (≤ 2 anos) |
| Digitalização Empresarial nos Setores de Energia, Logística e Serviços Públicos | +3.5% | Arábia Saudita, Emirados Árabes Unidos, Catar | Médio prazo (2-4 anos) |
| Demanda por Redes 5G Privadas e de Campus em Clusters Industriais | +2.8% | Emirados Árabes Unidos, Arábia Saudita, Bahrein, Omã | Médio prazo (2-4 anos) |
| Uso Crescente de Fatiamento de Rede para Conectividade de Missão Crítica | +2.1% | Emirados Árabes Unidos, Arábia Saudita, Catar | Médio prazo (2-4 anos) |
| Investimento em Interconexão de Operadoras e Nuvem Transfronteiriça | +1.8% | Arábia Saudita, Emirados Árabes Unidos, Turquia | Longo prazo (≥ 4 anos) |
| Demanda por Computação de Borda para Aplicações Industriais de Baixa Latência | +1.5% | Emirados Árabes Unidos, Arábia Saudita, Catar, Bahrein | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Programas Governamentais de 5G e Roteiros de Espectro Impulsionam a Implantação em Escala
A política nacional é uma força central por trás do mercado de Tecnologia 5G no Oriente Médio. Os roteiros governamentais transformam metas digitais amplas em alocações de espectro, obrigações de cobertura e incentivos para as operadoras. A Estratégia Nacional de Espectro 2025 da Arábia Saudita priorizou a implantação de 5G+ e autorizou redes privadas para usos em manufatura, logística e cidades inteligentes. A estratégia foi apoiada por 15 bilhões de USD em investimento em infraestrutura 5G no âmbito da Visão 2030.[1]Governo Saudita, "Adoção de Tecnologias Emergentes - Redes 5G," Plataforma Nacional do Governo Saudita, my.gov.sa O leilão de 2025 da Turquia alocou 400 MHz nas faixas de 700 MHz e 3,5 GHz, fornecendo às operadoras a base de espectro para um lançamento nacional. Grandes programas de aquisição pública podem reduzir a incerteza para os principais fornecedores, mas também podem concentrar contratos em um pequeno grupo de fornecedores.
A Digitalização Empresarial nos Setores de Energia, Logística e Serviços Públicos Reformula o Mix de Receitas
A demanda empresarial está direcionando o mercado de Tecnologia 5G no Oriente Médio para conectividade gerenciada e serviços digitais integrados. Instalações de energia, portos, concessionárias e serviços públicos precisam de redes confiáveis que conectem equipamentos, pessoas e sistemas operacionais. A GSMA relatou que as empresas da região estavam avançando na adoção de IA, big data, 5G privado e computação de borda. O programa Operação 300bn dos Emirados Árabes Unidos identifica a tecnologia avançada como parte de sua agenda de desenvolvimento industrial até 2031.[2]Ministério da Indústria e Tecnologia Avançada, "Operação 300bn," Governo dos EAU, moiat.gov.ae As atividades automotivas, de concessionárias e de logística têm necessidades claras de monitoramento e controle conectados. As operadoras que adicionam capacidades de integração e serviços gerenciados podem participar de uma parcela maior desses gastos do que as operadoras que apenas vendem largura de banda.
Redes 5G Privadas e de Campus em Clusters Industriais Migram de Pilotos para Produção
As redes privadas estão se tornando uma parte prática do mercado de Tecnologia 5G no Oriente Médio para locais industriais. Plantas de manufatura, portos e ativos de energia precisam de cobertura local segura com desempenho previsível. O EMSTEEL Group e a e& UAE ativaram uma rede 5G industrial privada dedicada nas instalações da EMSTEEL em novembro de 2025.[3]Agência de Notícias dos Emirados, "EMSTEEL e e& Colaboram para Lançar Piloto de Rede 5G Privada Industrial Avançada Inédita na Manufatura," Agência de Notícias dos Emirados, wam.ae A rede suportou cobertura no local e processos de gestão de ativos baseados em IA. A manufatura pesada e as operações portuárias frequentemente apresentam casos financeiros mais claros do que escritórios ou locais de varejo, porque o Wi-Fi não confiável pode interromper as operações físicas. Essas implantações estão ajudando os compradores a definir os requisitos de serviço, segurança e confiabilidade para futuras redes industriais.
O Fatiamento de Rede para Conectividade de Missão Crítica Diferencia a Receita de Redes Autônomas
O fatiamento de rede está se tornando um recurso comercial importante da implantação autônoma no mercado de Tecnologia 5G no Oriente Médio. Ele permite que uma operadora crie capacidade de rede lógica para usuários com necessidades de desempenho especificadas. Isso é relevante para usuários industriais, organizações de segurança pública e portos que não podem depender de conectividade de melhor esforço. O 5G autônomo pode suportar separação de tráfego e compromissos de serviço que os sistemas NSA não conseguem fornecer completamente. A capacidade também está vinculada aos recursos do 3GPP Release 16 e Release 17 para serviços confiáveis e de baixa latência. As operadoras que alinham suas implantações com esses requisitos podem suportar aplicações com obrigações operacionais, de segurança ou de certificação.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Altos Custos de Backhaul de Fibra e Aquisição de Sites em Mercados Não Centrais | -1.8% | Turquia, Iraque, Restante do Oriente Médio | Médio prazo (2-4 anos) |
| Acessibilidade Desigual de Dispositivos e Ciclos de Substituição de Aparelhos 5G | -1.2% | Iraque, Egito, Restante do Oriente Médio | Curto prazo (≤ 2 anos) |
| Fragmentação de Espectro e Variação Regulatória entre Países | -0.8% | Turquia, Iraque, Jordânia, Restante do Oriente Médio | Longo prazo (≥ 4 anos) |
| Disponibilidade de Energia e Restrições de Eficiência Energética para Implantações Densas de 5G | -0.6% | Iraque, Iêmen, Restante do Oriente Médio | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Altos Custos de Backhaul de Fibra e Aquisição de Sites Restringem a Economia de Densificação
O backhaul de fibra continua sendo uma restrição significativa fora das maiores cidades do GCC. Redes densas de banda média e de onda milimétrica precisam de sites de rádio conectados por fibra, que são custosos em áreas urbanas mais antigas e corredores remotos. Novas licenças para macrossites podem levar de 4 a 8 meses, onde o zoneamento e a coordenação municipal adicionam complexidade. Os custos de implantação de macrossites remotos podem chegar a 25.000 USD, em comparação com 8.000 a 15.000 USD para sites urbanos. As construções tradicionais site a site podem dificultar a expansão da cobertura em áreas de menor receita na Turquia e no Iraque. A infraestrutura compartilhada e o acesso sem fio fixo podem oferecer às operadoras outras formas de ampliar a cobertura quando a economia da fibra é fraca.
A Acessibilidade Desigual de Dispositivos e os Ciclos de Substituição de Aparelhos 5G Limitam a Adoção pelo Consumidor
A acessibilidade dos dispositivos limita a adoção pelo consumidor em partes do mercado de Tecnologia 5G no Oriente Médio. A disponibilidade de rede não aumenta a receita da operadora se muitos usuários não conseguem substituir seus aparelhos existentes. Dados da GSMA mostraram que 30% dos usuários de celular na região mais ampla do MENA ainda usavam tecnologia 3G ou anterior em 2025. Preços mais altos de aparelhos de entrada podem atrasar as decisões de substituição no Iraque, Egito e Iêmen. As operadoras podem então adiar a densificação porque a receita esperada do 5G não suporta gastos adicionais de capital. Essa interação entre dispositivos e cobertura pode atrasar a monetização ampla do consumidor em mercados de menor renda.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Componente: Os Serviços Ganham Importância à Medida que as Redes Amadurecem
O hardware representou 46,12% da participação do Mercado de Tecnologia 5G no Oriente Médio em 2025, refletindo a construção contínua de redes de acesso por rádio. Estações-base, unidades de rádio remotas, antenas MIMO massivo e pequenas células externas continuam sendo necessárias para atingir as metas de cobertura. O software gera receita a partir de orquestração de rede, plataformas de núcleo nativas em nuvem e ferramentas de gestão baseadas em IA. Os fornecedores estão migrando de trabalhos periódicos de firmware para entrega contínua de software e operações gerenciadas. A demanda por hardware permanece essencial, pois as operadoras precisam de novos sites e capacidade adicional. Seu papel relativo pode diminuir à medida que as grandes redes do GCC avançam além de sua primeira fase de cobertura.
Os serviços devem se expandir a um CAGR de 17,21% de 2026 a 2031. Contratos de serviços gerenciados plurianuais, trabalhos de integração e modelos de rede como serviço suportam receita recorrente. Esses arranjos conectam o fornecimento de hardware com os requisitos operacionais contínuos. O acordo de cinco anos do stc Group com a Ericsson, assinado em dezembro de 2025, cobriu hardware e software 5G, soluções nativas em nuvem, serviços gerenciados, SA, 5G-Advanced e MIMO massivo. A indústria de Tecnologia 5G no Oriente Médio está, portanto, atribuindo mais valor a relacionamentos com fornecedores de ciclo de vida completo.


Por Banda de Espectro: Redes Híbridas Ampliam o Uso do 5G para Mais Locais
A sub-6 GHz deteve 64,59% do mercado de Tecnologia 5G no Oriente Médio em 2025. As operadoras do GCC usaram o espectro de banda C para fornecer ampla cobertura e altas velocidades de dados móveis. A Arábia Saudita e os Emirados Árabes Unidos detêm grandes alocações contíguas de banda média que suportam essa abordagem. A faixa oferece maior cobertura do que a onda milimétrica, ao mesmo tempo em que fornece mais capacidade do que o espectro de frequência mais baixa. É, portanto, a camada central para a maioria das implantações de redes públicas. Essa posição suporta serviços ao consumidor e casos de uso empresariais iniciais em áreas urbanas e suburbanas.
A onda milimétrica permanece mais adequada para locais densos, campi corporativos e instalações esportivas. Esses locais podem justificar um design de site mais exigente e requisitos de formação de feixe. As redes híbridas (sub-6 GHz e onda milimétrica) devem se expandir a um CAGR de 18,51% de 2026 a 2031. Elas combinam cobertura de banda média com alta capacidade localizada para serviços internos e acesso sem fio fixo. A Ericsson e a du concluíram uma prova de conceito nos Emirados Árabes Unidos para acesso sem fio fixo autônomo de onda milimétrica de alcance estendido em 2026.[4]Ericsson, "Ericsson e du Testam Acesso Sem Fio Fixo 5G de Onda Milimétrica nos EAU," Ericsson, ericsson.com Isso mostra que a implantação híbrida pode se estender além dos campi empresariais para casos de uso de acesso residencial.
Por Aplicação: O URLLC Suporta Conectividade Industrial de Maior Valor
A banda larga móvel aprimorada (eMBB) representou 36,98% da participação do mercado de Tecnologia 5G do Oriente Médio em 2025. A internet móvel de alta velocidade, o streaming de vídeo, os jogos em nuvem e o uso geral de dados suportam sua posição de liderança. Os consumidores do GCC já adotaram planos de celular que fornecem altas velocidades de downlink. O acesso sem fio fixo está ganhando relevância em cidades secundárias e áreas rurais onde a nova fibra pode ser custosa. As comunicações massivas do tipo máquina também estão suportando sensores de cidades inteligentes e rastreamento logístico. Juntas, essas aplicações fornecem a ampla base de tráfego para as redes 5G.
O URLLC deve se expandir a um CAGR de 18,80% de 2026 a 2031. A manufatura, a automação portuária e o monitoramento de energia requerem tempos de resposta previsíveis para atividades de controle. O LTE e as redes otimizadas principalmente para eMBB não conseguem fornecer consistentemente o mesmo nível de serviço em condições exigentes. A GSMA identificou os setores automotivo, de concessionárias e de logística como aqueles que devem ser significativamente afetados pelo 5G IoT em todo o GCC. A indústria de Tecnologia 5G no Oriente Médio pode usar o URLLC para abordar casos de uso onde a conectividade confiável faz parte das operações diárias. Isso coloca a confiabilidade empresarial, e não apenas a velocidade de dados, no centro do desenvolvimento de aplicações.
Por Indústria de Usuário Final: A Manufatura Lidera a Próxima Fase do Uso Empresarial
O segmento de consumidores representou 38,49% do mercado de Tecnologia 5G no Oriente Médio em 2025. A alta penetração de smartphones e o uso estabelecido de eMBB nos países do GCC suportaram essa posição. Os gastos do consumidor ainda fornecem a maior base de conexões e tráfego. No entanto, muitos usuários abastados já têm acesso a planos 5G maduros. Isso pode limitar gastos adicionais para melhorias incrementais de velocidade. Saúde, automotivo, energia e concessionárias, mídia, segurança pública e defesa têm requisitos separados que estão atraindo atenção.
A manufatura deve se expandir a um CAGR de 17,95% de 2026 a 2031. As fábricas inteligentes usam redes sem fio dedicadas para veículos guiados autônomos, braços robóticos, visão computacional e sincronização de gêmeos digitais. O quadro regulatório dos Emirados Árabes Unidos permite que os usuários industriais considerem licenças 5G privadas separadamente do espectro móvel público. Isso oferece às empresas um caminho para construir redes não públicas que atendam aos seus requisitos de segurança e latência. O tamanho do mercado de Tecnologia 5G no Oriente Médio para manufatura é suportado pela demanda por conectividade de tecnologia operacional confiável. Esse uso do 5G move a discussão de valor das comunicações pessoais para os sistemas de produção ao vivo.
Por Arquitetura de Rede: A Implantação Autônoma Amplia as Capacidades Empresariais
A NSA representou 60,10% do mercado de Tecnologia 5G no Oriente Médio em 2025. Nesse design, o rádio 5G opera junto com um núcleo 4G LTE existente. A abordagem melhora as velocidades de dados móveis e ajuda as operadoras a iniciar serviços 5G comerciais rapidamente. Ela ainda depende do LTE para funções de sinalização e mobilidade. A NSA não fornece a gama completa de capacidades autônomas para URLLC, fatiamento e interfaces de programação de aplicações. A forte cobertura 4G, portanto, permanece importante para uma experiência de usuário NSA consistente.
A SA deve se expandir a um CAGR de 19,49% de 2026 a 2031. As operadoras estão investindo em núcleos nativos em nuvem, gestão de dados de assinantes e orquestração baseada em IA para usar funções 5G dedicadas. A GSMA estimou que a implantação de SA no MENA poderia desbloquear 127 bilhões de USD em oportunidade de receita empresarial. Um núcleo dedicado suporta os recursos de fatiamento e baixa latência que os usuários empresariais buscam. A Zain Kuwait e a Rakuten Symphony iniciaram um piloto de Open RAN nativo em nuvem para sites 5G autônomos em maio de 2025. O mercado de Tecnologia 5G no Oriente Médio está usando essas mudanças de arquitetura para reduzir a dependência de designs de rede mais antigos.
Análise Geográfica
A Arábia Saudita representou 33,49% da participação do mercado de Tecnologia 5G no Oriente Médio em 2025, apoiada por programas digitais nacionais e grandes investimentos em rede. O país investiu 6,5 bilhões de USD em infraestrutura 5G entre 2020 e 2024, com outros 8,0 bilhões de USD planejados até 2030 para stc, Mobily e Zain. Sua contagem de torres 5G atingiu 21.000 no final de 2025, e sua velocidade mediana de download 5G foi de 320 Mbps em 2026. A stc também comprometeu 2,4 bilhões de USD para expandir a cobertura de fibra até o domicílio para 1,6 milhão de domicílios adicionais até 2028.
Os Emirados Árabes Unidos continuam sendo um laboratório de testes regional para serviços de rede avançados e lançamentos comerciais. A e& UAE introduziu o primeiro produto comercial de fatiamento de rede 5G da região em maio de 2025 e implantou agregação de 4 portadoras em sua rede 5.5G ativa em dezembro de 2025. Em abril de 2026, a e& UAE e a Huawei concluíram uma prova de conceito de fatiamento de rede dinâmico. A Arábia Saudita e os Emirados Árabes Unidos fornecem caminhos regulatórios para redes 5G privadas industriais, suportando conectividade empresarial dedicada.
A Turquia deve se expandir a um CAGR de 19,61% de 2026 a 2031. Seu leilão de espectro de outubro de 2025 arrecadou 3,53 bilhões de USD e alocou 400 MHz nas faixas de 700 MHz e 3,5 GHz, antes de um lançamento comercial nacional em 1º de abril de 2026. A Türk Telekom e a ZTE concluíram um teste de rede ativa de 1,6 Tbps em Istambul em março de 2026, demonstrando prontidão no backbone óptico. Catar, Kuwait, Bahrein, Omã, Jordânia, Iraque e outros mercados têm diferentes níveis de maturidade de rede, moldados por infraestrutura, acesso ao espectro e acessibilidade de dispositivos. O Catar e o Bahrein têm atividade notável em redes privadas, enquanto o Kuwait e Omã estão fortalecendo a infraestrutura fixa e gerenciando casos de uso de redes autônomas.
Cenário Competitivo
O mercado de Tecnologia 5G no Oriente Médio mostra uma concentração moderada na camada de fornecedores. Huawei Technologies, Ericsson e Nokia detêm grande parte do volume de contratos regionais de acesso por rádio e núcleo. A ZTE compete se posicionando como de menor custo em mercados com menos restrições de aquisição para fornecedores chineses. A Huawei tem fortes relacionamentos comerciais com as operadoras do GCC. A Ericsson está construindo relacionamentos plurianuais que cobrem hardware, automação, serviços gerenciados e plataformas nativas em nuvem. A Nokia enfatiza a flexibilidade de arquitetura e a compatibilidade com Open RAN. Essas posições oferecem aos principais fornecedores diferentes formas de competir pelo investimento das operadoras.
O stc Group e a e& são parceiros tecnológicos ativos, e não apenas compradores de rede. Suas implantações de fatiamento, agregação de portadoras e capacidades 5G-Advanced incentivam outras operadoras regionais a acelerar programas semelhantes. Em julho de 2026, o stc Group e a Huawei implantaram a primeira solução de transporte 5G full-duplex da Arábia Saudita em Riade. A implantação usou um único canal de frequência para reduzir o consumo de espectro. Em dezembro de 2025, o stc Group assinou um Acordo de Estrutura Mestre de cinco anos com a Ericsson. O acordo cobriu hardware e software 5G, soluções nativas em nuvem, serviços gerenciados avançados, SA, 5G-Advanced e MIMO massivo. A concorrência permanecerá ativa à medida que as operadoras buscam cobertura, desempenho e receita empresarial simultaneamente.
A concorrência também está se desenvolvendo em software Open RAN e orquestração de rede baseada em IA. A Mavenir e a Parallel Wireless estão buscando oportunidades durante a transição de redes NSA para SA. O piloto de Open RAN da Zain Kuwait com a Rakuten Symphony é um importante teste regional de aquisição alternativa. O 3GPP Release 18 fornece uma base baseada em padrões para diferenciação em compartilhamento de espectro, orquestração de fatiamento e sistemas de rádio avançados. Os fornecedores de chipsets Qualcomm e MediaTek também influenciam as capacidades dos dispositivos e dos equipamentos de instalações do cliente.
Líderes da Indústria de Tecnologia 5G no Oriente Médio
-
Huawei Technologies Co., Ltd.
-
Telefonaktiebolaget LM Ericsson (Ericsson)
-
Nokia Corporation
-
ZTE Corporation
-
Mavenir plc
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Desenvolvimentos Recentes da Indústria
- Agosto de 2026: A Advanced Communications and Electronic Systems Company (ACES) e a Movandi anunciaram uma parceria estratégica por meio de um Memorando de Entendimento (MoU) assinado durante o LEAP 2026 em Riade. A parceria visa avançar o desenvolvimento, a validação e a comercialização de tecnologias sem fio 5G de próxima geração e futuras tecnologias 6G.
- Dezembro de 2025: O stc Group assinou um Acordo de Estrutura Mestre de cinco anos com a Ericsson cobrindo hardware e software 5G, soluções nativas em nuvem, serviços gerenciados avançados, 5G Autônomo, 5G Advanced e MIMO massivo, ancorando o investimento em prontidão 5G e 6G da Arábia Saudita até o final da década.
- Novembro de 2025: O EMSTEEL Group e a e& UAE lançaram a primeira rede 5G privada industrial dedicada do mundo no setor de manufatura nas instalações de produção da EMSTEEL nos Emirados Árabes Unidos, oferecendo cobertura de alta velocidade garantida no local com integração de gestão de ativos baseada em IA e manutenção preditiva.
- Fevereiro de 2025: A Ooredoo Qatar selecionou o núcleo de rede 5G Autônomo da Nokia para modernizar sua infraestrutura para mais de 3,4 milhões de clientes, habilitando largura de banda de latência ultrabaixa, computação de borda de múltiplo acesso, integração de IA e aprendizado de máquina, e fatiamento de rede avançado.


Escopo do Relatório do Mercado de Tecnologia 5G no Oriente Médio
A receita do mercado de tecnologia 5G no Oriente Médio é gerada por meio da venda de hardware de rede 5G, licenças e assinaturas de software, implantação e integração de rede, serviços gerenciados e profissionais, manutenção e outras soluções de conectividade 5G que suportam aplicações de eMBB, FWA, mMTC e URLLC nos setores de consumidor, manufatura, saúde, automotivo, energia e concessionárias, mídia e entretenimento, e segurança pública e defesa.
O relatório do mercado de tecnologia 5G no Oriente Médio é segmentado por componente (hardware, software e serviços), banda de espectro (sub-6 GHz, onda milimétrica e híbrida (sub-6 GHz e onda milimétrica)), aplicação (banda larga móvel aprimorada (eMBB), acesso sem fio fixo (FWA), comunicações massivas do tipo máquina (mMTC) e comunicações de baixa latência ultraconfiáveis (URLLC)), indústria de usuário final (consumidor, manufatura, saúde, automotivo, energia e concessionárias, mídia e entretenimento, e segurança pública e defesa), arquitetura de rede (autônoma (SA) e não autônoma (NSA)), e país (Arábia Saudita, Emirados Árabes Unidos, Turquia e restante do Oriente Médio). As previsões de mercado são fornecidas em termos de valor (USD).
| Hardware |
| Software |
| Serviços |
| Sub-6 GHz |
| Onda Milimétrica |
| Híbrida (Sub-6 GHz e Onda Milimétrica) |
| Banda Larga Móvel Aprimorada (eMBB) |
| Acesso Sem Fio Fixo (FWA) |
| Comunicações Massivas do Tipo Máquina (mMTC) |
| Comunicações de Baixa Latência Ultraconfiáveis (URLLC) |
| Consumidor |
| Manufatura |
| Saúde |
| Automotivo |
| Energia e Concessionárias |
| Mídia e Entretenimento |
| Segurança Pública e Defesa |
| Autônoma (SA) |
| Não Autônoma (NSA) |
| Arábia Saudita |
| Emirados Árabes Unidos |
| Turquia |
| Restante do Oriente Médio |
| Por Componente | Hardware |
| Software | |
| Serviços | |
| Por Banda de Espectro | Sub-6 GHz |
| Onda Milimétrica | |
| Híbrida (Sub-6 GHz e Onda Milimétrica) | |
| Por Aplicação | Banda Larga Móvel Aprimorada (eMBB) |
| Acesso Sem Fio Fixo (FWA) | |
| Comunicações Massivas do Tipo Máquina (mMTC) | |
| Comunicações de Baixa Latência Ultraconfiáveis (URLLC) | |
| Por Indústria de Usuário Final | Consumidor |
| Manufatura | |
| Saúde | |
| Automotivo | |
| Energia e Concessionárias | |
| Mídia e Entretenimento | |
| Segurança Pública e Defesa | |
| Por Arquitetura de Rede | Autônoma (SA) |
| Não Autônoma (NSA) | |
| Por País | Arábia Saudita |
| Emirados Árabes Unidos | |
| Turquia | |
| Restante do Oriente Médio |


Principais Perguntas Respondidas no Relatório
Qual é o tamanho do mercado de Tecnologia 5G no Oriente Médio?
O mercado de Tecnologia 5G no Oriente Médio foi avaliado em 5,05 bilhões de USD em 2025, situou-se em 5,8 bilhões de USD em 2026 e deve atingir 12,25 bilhões de USD até 2031.
O que está impulsionando a adoção do 5G no Oriente Médio?
Roteiros governamentais de espectro, digitalização empresarial, redes privadas e investimento em redes autônomas estão apoiando a adoção em toda a região.
Qual país lidera a implantação do 5G no Oriente Médio?
A Arábia Saudita liderou com 33,49% de participação em 2025, apoiada por investimento em rede, 21.000 torres e programas digitais nacionais.
Por que o 5G autônomo é importante para as empresas?
As redes autônomas suportam fatiamento, conectividade de baixa latência e entrega de serviços mais flexível para manufatura, logística, energia e serviços públicos.
Qual aplicação 5G está avançando mais rapidamente na região?
O URLLC deve se expandir a um CAGR de 18,80% até 2031, apoiado pelas necessidades de manufatura, automação portuária e monitoramento de energia.
Qual grupo de usuários finais tem a demanda futura mais forte?
A manufatura deve se expandir a um CAGR de 17,95% até 2031, à medida que as fábricas inteligentes adicionam automação conectada e sistemas de monitoramento.
Página atualizada pela última vez em:



