
Tamaño y Participación del Mercado de Tecnología 5G en Oriente Medio
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
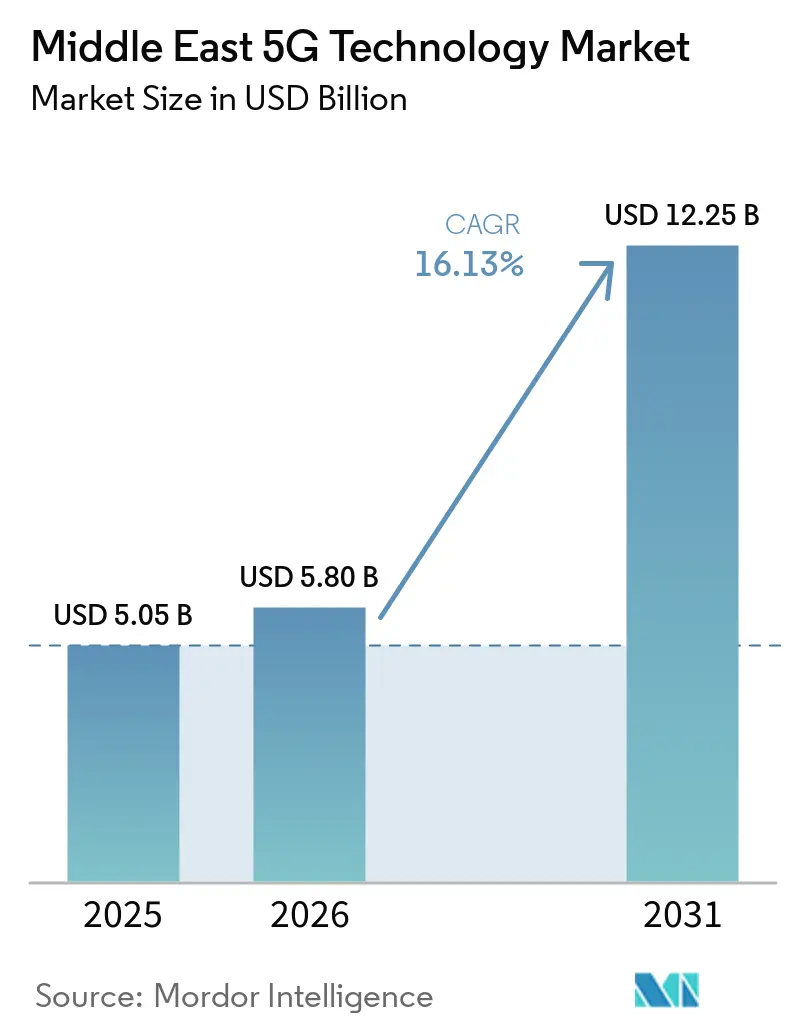
| Tamaño del mercado en el año base (2025) | 5.05 Mil millones de dólares |
| Tamaño del Mercado (2026) | 5.80 Mil millones de dólares |
| Tamaño del Mercado (2031) | 12.25 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 16.13 % |
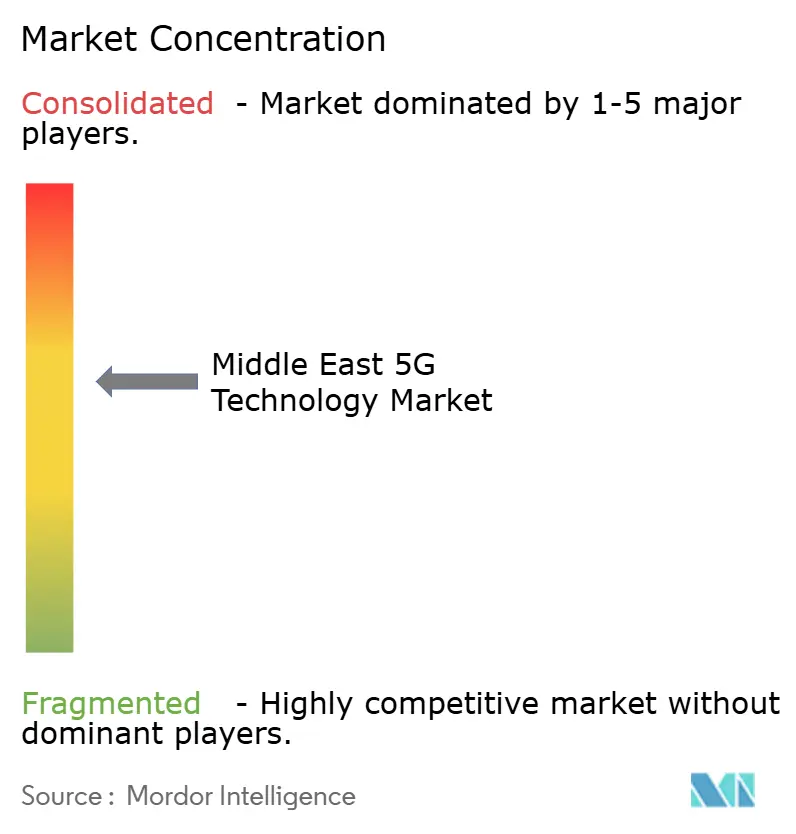
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Tecnología 5G en Oriente Medio por Mordor Intelligence
Se espera que el tamaño del Mercado de Tecnología 5G en Oriente Medio aumente de 5,05 mil millones de USD en 2025 a 5,80 mil millones de USD en 2026 y alcance los 12,25 mil millones de USD en 2031, creciendo a una CAGR del 16,13% durante 2026-2031. Los programas digitales gubernamentales, la planificación del espectro y la inversión de los operadores están respaldando el despliegue en toda la región. El mercado de Tecnología 5G en Oriente Medio está transitando de una cobertura amplia para el consumidor hacia redes que respaldan servicios empresariales. Los núcleos independientes están adquiriendo mayor importancia porque permiten la segmentación de red, las comunicaciones de baja latencia y una entrega de servicios más flexible. Este cambio ofrece a los operadores una vía para atender a usuarios de manufactura, logística, energía y el sector público con servicios más allá de la banda ancha móvil. El ritmo del mercado de tecnología 5G en Oriente Medio seguirá variando, ya que los países del GCC cuentan con una infraestructura y un poder adquisitivo más sólidos que varios mercados no pertenecientes al GCC.
Conclusiones Clave del Informe
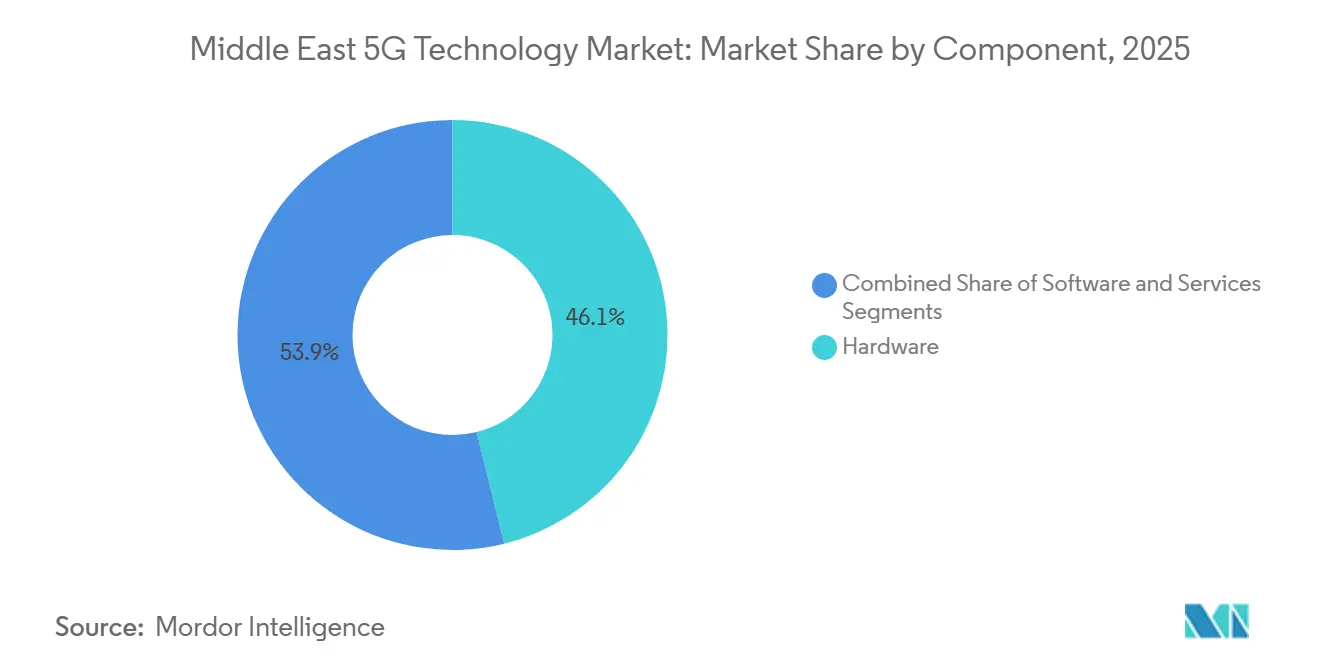
- Por componente, el hardware representó el 46,12% del Mercado de Tecnología 5G en Oriente Medio en 2025, mientras que se proyecta que los servicios se expandirán a una CAGR del 17,21% hasta 2031.
- Por banda de espectro, la sub-6 GHz representó el 64,59% del mercado de Tecnología 5G en Oriente Medio en 2025, mientras que se proyecta que la híbrida (sub-6 GHz y onda milimétrica) se expandirá a una CAGR del 18,51% hasta 2031.
- Por aplicación, eMBB representó el 36,98% del mercado de Tecnología 5G en Oriente Medio en 2025, mientras que se proyecta que URLLC se expandirá a una CAGR del 18,80% hasta 2031.
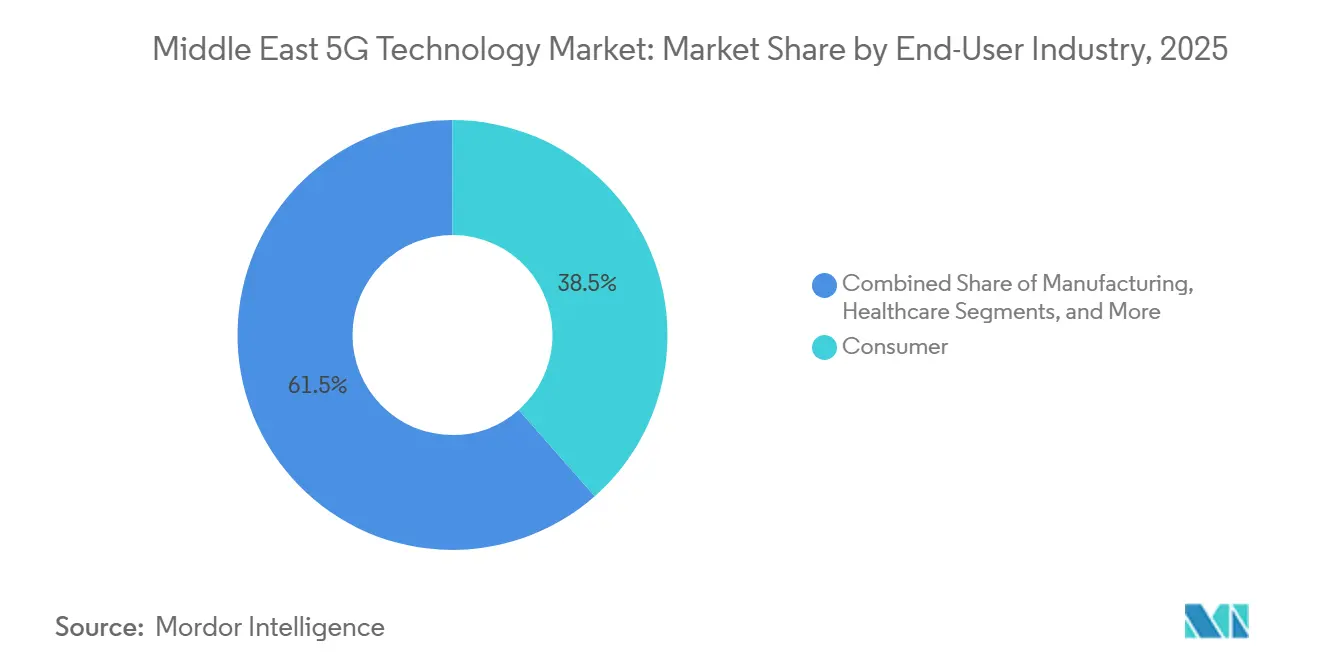
- Por industria de usuario final, el segmento de consumidores representó el 38,49% del mercado de Tecnología 5G en Oriente Medio en 2025, mientras que se proyecta que la manufactura se expandirá a una CAGR del 17,95% hasta 2031.
- Por arquitectura de red, NSA representó el 60,10% del mercado de Tecnología 5G en Oriente Medio en 2025, mientras que se proyecta que SA se expandirá a una CAGR del 19,49% hasta 2031.
- Por país, Arabia Saudita representó el 33,49% del mercado de Tecnología 5G en Oriente Medio en 2025, mientras que se proyecta que Turquía se expandirá a una CAGR del 19,61% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado de Tecnología 5G en Oriente Medio
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Programas de Infraestructura 5G Liderados por el Gobierno y Hojas de Ruta del Espectro | +4.2% | Arabia Saudita, Emiratos Árabes Unidos, Turquía, Kuwait | Corto plazo (≤ 2 años) |
| Digitalización Empresarial en Energía, Logística y Servicios Públicos | +3.5% | Arabia Saudita, Emiratos Árabes Unidos, Qatar | Mediano plazo (2-4 años) |
| Demanda de Redes 5G Privadas y de Campus en Clústeres Industriales | +2.8% | Emiratos Árabes Unidos, Arabia Saudita, Baréin, Omán | Mediano plazo (2-4 años) |
| Uso Creciente de la Segmentación de Red para Conectividad de Misión Crítica | +2.1% | Emiratos Árabes Unidos, Arabia Saudita, Qatar | Mediano plazo (2-4 años) |
| Inversión en Interconexión Transfronteriza de Operadores y Nube | +1.8% | Arabia Saudita, Emiratos Árabes Unidos, Turquía | Largo plazo (≥ 4 años) |
| Demanda de Computación en el Borde para Aplicaciones Industriales de Baja Latencia | +1.5% | Emiratos Árabes Unidos, Arabia Saudita, Qatar, Baréin | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Los Programas 5G Liderados por el Gobierno y las Hojas de Ruta del Espectro Impulsan el Despliegue a Escala
La política nacional es una fuerza central detrás del mercado de Tecnología 5G en Oriente Medio. Las hojas de ruta gubernamentales convierten los objetivos digitales amplios en asignaciones de espectro, obligaciones de cobertura e incentivos para los operadores. La Estrategia Nacional de Espectro 2025 de Arabia Saudita priorizó el despliegue de 5G+ y autorizó redes privadas para usos de manufactura, logística y ciudades inteligentes. La estrategia fue respaldada por una inversión de 15 mil millones de USD en infraestructura 5G bajo la Visión 2030.[1]Gobierno de Arabia Saudita, "Adopción de Tecnologías Emergentes - Redes 5G," Plataforma Nacional del Gobierno de Arabia Saudita, my.gov.sa La subasta de 2025 de Turquía asignó 400 MHz en las bandas de 700 MHz y 3,5 GHz, proporcionando a los operadores la base de espectro para un lanzamiento nacional. Los grandes programas de adquisición pública pueden reducir la incertidumbre para los principales proveedores, pero también pueden concentrar los contratos en un pequeño grupo de vendedores.
La Digitalización Empresarial en Energía, Logística y Servicios Públicos Remodela la Combinación de Ingresos
La demanda empresarial está orientando el mercado de Tecnología 5G en Oriente Medio hacia la conectividad gestionada y los servicios digitales integrados. Los sitios de energía, puertos, servicios públicos y servicios gubernamentales necesitan redes confiables que conecten equipos, personas y sistemas operativos. La GSMA informó que las empresas de la región estaban avanzando en la adopción de inteligencia artificial, big data, 5G privado y computación en el borde. El programa Operación 300bn de los EAU identifica la tecnología avanzada como parte de su agenda de desarrollo industrial hasta 2031.[2]Ministerio de Industria y Tecnología Avanzada, "Operación 300bn," Gobierno de los EAU, moiat.gov.ae Las actividades automotrices, de servicios públicos y de logística tienen necesidades claras de monitoreo y control conectados. Los operadores que añaden capacidades de integración y servicios gestionados pueden participar en una mayor parte de este gasto que los operadores que solo venden ancho de banda.
Las Redes 5G Privadas y de Campus en Clústeres Industriales Pasan de Pilotos a Producción
Las redes privadas se están convirtiendo en una parte práctica del mercado de Tecnología 5G en Oriente Medio para ubicaciones industriales. Las plantas de manufactura, puertos y activos energéticos necesitan cobertura local segura con un rendimiento predecible. EMSTEEL Group y e& UAE activaron una red 5G industrial privada dedicada en las instalaciones de EMSTEEL en noviembre de 2025.[3]Agencia de Noticias de los Emiratos, "EMSTEEL y e& Colaboran para Lanzar un Piloto de Red 5G Privada Industrial Avanzada sin Precedentes en el Sector Manufacturero," Agencia de Noticias de los Emiratos, wam.ae La red respaldó la cobertura en el sitio y los procesos de gestión de activos impulsados por inteligencia artificial. La manufactura pesada y las operaciones portuarias a menudo tienen casos financieros más claros que los sitios de oficinas o comercio minorista, porque el Wi-Fi poco confiable puede interrumpir las operaciones físicas. Estos despliegues están ayudando a los compradores a definir los requisitos de servicio, seguridad y confiabilidad para las futuras redes industriales.
La Segmentación de Red para Conectividad de Misión Crítica Diferencia los Ingresos de las Redes Independientes
La segmentación de red se está convirtiendo en una característica comercial importante del despliegue independiente en el mercado de Tecnología 5G en Oriente Medio. Permite a un operador crear capacidad de red lógica para usuarios con necesidades de rendimiento específicas. Esto es relevante para los usuarios industriales, las organizaciones de seguridad pública y los puertos que no pueden depender de una conectividad de mejor esfuerzo. El 5G independiente puede respaldar la separación del tráfico y los compromisos de servicio que los sistemas NSA no pueden proporcionar completamente. La capacidad también está vinculada a las características de la versión 16 y la versión 17 del 3GPP para servicios confiables y de baja latencia. Los operadores que alineen sus despliegues con estos requisitos pueden respaldar aplicaciones con obligaciones operativas, de seguridad o de certificación.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Altos Costos de Backhaul de Fibra y Adquisición de Sitios en Mercados No Principales | -1.8% | Turquía, Irak, Resto de Oriente Medio | Mediano plazo (2-4 años) |
| Asequibilidad Desigual de Dispositivos y Ciclos de Reemplazo de Terminales 5G | -1.2% | Irak, Egipto, Resto de Oriente Medio | Corto plazo (≤ 2 años) |
| Fragmentación del Espectro y Variación Regulatoria entre Países | -0.8% | Turquía, Irak, Jordania, Resto de Oriente Medio | Largo plazo (≥ 4 años) |
| Restricciones de Disponibilidad de Energía y Eficiencia Energética para Despliegues Densos de 5G | -0.6% | Irak, Yemen, Resto de Oriente Medio | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Los Altos Costos de Backhaul de Fibra y Adquisición de Sitios Limitan la Economía de la Densificación
El backhaul de fibra sigue siendo una restricción significativa fuera de las principales ciudades del GCC. Las redes densas de banda media y onda milimétrica necesitan sitios de radio conectados por fibra, que son costosos en áreas urbanas antiguas y corredores remotos. Los nuevos permisos para macrositios pueden tardar entre 4 y 8 meses, donde la zonificación y la coordinación municipal añaden complejidad. Los costos de despliegue de macrositios remotos pueden alcanzar los 25.000 USD, en comparación con los 8.000-15.000 USD para sitios urbanos. Las construcciones tradicionales sitio por sitio pueden dificultar la expansión de la cobertura en áreas de menores ingresos de Turquía e Irak. La infraestructura compartida y el acceso inalámbrico fijo pueden ofrecer a los operadores otras formas de ampliar la cobertura cuando la economía de la fibra es débil.
La Asequibilidad Desigual de Dispositivos y los Ciclos de Reemplazo de Terminales 5G Limitan la Adopción por Parte del Consumidor
La asequibilidad de los dispositivos limita la adopción por parte del consumidor en partes del mercado de Tecnología 5G en Oriente Medio. La disponibilidad de la red no aumenta los ingresos del operador si muchos usuarios no pueden reemplazar sus terminales existentes. Los datos de la GSMA mostraron que el 30% de los usuarios móviles en la región más amplia de MENA todavía utilizaban tecnología 3G o anterior en 2025. Los precios más altos de los terminales de gama de entrada pueden retrasar las decisiones de reemplazo en Irak, Egipto y Yemen. Los operadores pueden entonces posponer la densificación porque los ingresos esperados del 5G no respaldan un mayor gasto de capital. Esta interacción entre dispositivos y cobertura puede retrasar la monetización amplia del consumidor en los mercados de menores ingresos.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Componente: Los Servicios Ganan Importancia a Medida que las Redes Maduran
El hardware representó el 46,12% de la participación del Mercado de Tecnología 5G en Oriente Medio en 2025, lo que refleja la construcción continua de redes de acceso por radio. Las estaciones base, las unidades de radio remotas, las antenas MIMO masivo y las pequeñas celdas exteriores siguen siendo necesarias para cumplir los objetivos de cobertura. El software genera ingresos a partir de la orquestación de redes, las plataformas de núcleo nativas en la nube y las herramientas de gestión basadas en inteligencia artificial. Los proveedores están pasando del trabajo periódico de firmware hacia la entrega continua de software y las operaciones gestionadas. La demanda de hardware sigue siendo esencial, ya que los operadores necesitan nuevos sitios y capacidad adicional. Su papel relativo puede disminuir a medida que las grandes redes del GCC avancen más allá de su primera fase de cobertura.
Se proyecta que los servicios se expandirán a una CAGR del 17,21% de 2026 a 2031. Los contratos de servicios gestionados plurianuales, el trabajo de integración y los modelos de red como servicio respaldan los ingresos recurrentes. Estos acuerdos conectan el suministro de hardware con los requisitos operativos continuos. El acuerdo de cinco años de stc Group con Ericsson, firmado en diciembre de 2025, cubrió hardware y software 5G, soluciones nativas en la nube, servicios gestionados, SA, 5G-Advanced y MIMO masivo. La industria de Tecnología 5G en Oriente Medio está, por tanto, otorgando mayor valor a las relaciones con proveedores de ciclo de vida completo.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe


Por Banda de Espectro: Las Redes Híbridas Amplían el Uso del 5G a Más Ubicaciones
La sub-6 GHz representó el 64,59% del mercado de Tecnología 5G en Oriente Medio en 2025. Los operadores del GCC han utilizado el espectro de banda C para proporcionar una cobertura amplia y altas velocidades de datos móviles. Arabia Saudita y los EAU cuentan con grandes asignaciones contiguas de banda media que respaldan este enfoque. La banda ofrece mayor cobertura que la onda milimétrica, al tiempo que proporciona más capacidad que el espectro de frecuencias más bajas. Por lo tanto, es la capa central para la mayoría de los despliegues de redes públicas. Esta posición respalda los servicios al consumidor y los primeros casos de uso empresarial en áreas urbanas y suburbanas.
La onda milimétrica sigue siendo más adecuada para lugares de alta densidad, campus corporativos e instalaciones deportivas. Estas ubicaciones pueden justificar un diseño de sitio más exigente y los requisitos de formación de haces. Se proyecta que las redes híbridas (sub-6 GHz y onda milimétrica) se expandirán a una CAGR del 18,51% de 2026 a 2031. Combinan la cobertura de banda media con alta capacidad localizada para servicios interiores y acceso inalámbrico fijo. Ericsson y du completaron una prueba de concepto en los EAU para el acceso inalámbrico fijo de rango extendido con onda milimétrica independiente en 2026.[4]Ericsson, "Ericsson y du Prueban el Acceso Inalámbrico Fijo 5G con Onda Milimétrica en los EAU," Ericsson, ericsson.com Esto demuestra que el despliegue híbrido puede extenderse más allá de los campus empresariales hacia casos de uso de acceso residencial.
Por Aplicación: URLLC Respalda una Conectividad Industrial de Mayor Valor
La banda ancha móvil mejorada (eMBB) representó el 36,98% de la participación del mercado de Tecnología 5G en Oriente Medio en 2025. El internet móvil de alta velocidad, la transmisión de video, los juegos en la nube y el uso general de datos respaldan su posición de liderazgo. Los consumidores del GCC ya han adoptado planes móviles que proporcionan altas velocidades de descarga. El acceso inalámbrico fijo está ganando relevancia en ciudades secundarias y áreas rurales donde la nueva fibra puede ser costosa. Las comunicaciones masivas de tipo máquina también están respaldando los sensores de ciudades inteligentes y el seguimiento logístico. En conjunto, estas aplicaciones proporcionan la base de tráfico amplia para las redes 5G.
Se proyecta que URLLC se expandirá a una CAGR del 18,80% de 2026 a 2031. La manufactura, la automatización portuaria y el monitoreo de energía requieren tiempos de respuesta predecibles para las actividades de control. LTE y las redes optimizadas principalmente para eMBB no pueden proporcionar de manera consistente el mismo nivel de servicio bajo condiciones exigentes. La GSMA identificó los sectores automotriz, de servicios públicos y de logística como aquellos que se espera sean significativamente afectados por el IoT 5G en el GCC. La industria de Tecnología 5G en Oriente Medio puede utilizar URLLC para abordar casos de uso donde la conectividad confiable es parte de las operaciones diarias. Esto sitúa la confiabilidad empresarial, y no solo la velocidad de datos, en el centro del desarrollo de aplicaciones.
Por Industria de Usuario Final: La Manufactura Lidera la Próxima Fase del Uso Empresarial
El segmento de consumidores representó el 38,49% del mercado de Tecnología 5G en Oriente Medio en 2025. La alta penetración de teléfonos inteligentes y el uso establecido de eMBB en los países del GCC respaldaron esta posición. El gasto del consumidor todavía proporciona la mayor base de conexiones y tráfico. Sin embargo, muchos usuarios de alto poder adquisitivo ya tienen acceso a planes 5G maduros. Esto puede limitar el gasto adicional para mejoras incrementales de velocidad. La salud, la automoción, la energía y los servicios públicos, los medios de comunicación, la seguridad pública y la defensa tienen cada uno requisitos separados que están atrayendo atención.
Se proyecta que la manufactura se expandirá a una CAGR del 17,95% de 2026 a 2031. Las fábricas inteligentes utilizan redes inalámbricas dedicadas para vehículos guiados autónomos, brazos robóticos, visión por computadora y sincronización de gemelos digitales. El marco regulatorio de los EAU permite a los usuarios industriales considerar licencias de 5G privado por separado del espectro móvil público. Esto ofrece a las empresas una vía para construir redes no públicas que cumplan con sus requisitos de seguridad y latencia. El tamaño del mercado de Tecnología 5G en Oriente Medio para la manufactura está respaldado por la demanda de conectividad de tecnología operativa confiable. Este uso del 5G traslada el debate sobre el valor de las comunicaciones personales a los sistemas de producción en vivo.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Arquitectura de Red: El Despliegue Independiente Amplía las Capacidades Empresariales
NSA representó el 60,10% del mercado de Tecnología 5G en Oriente Medio en 2025. Bajo este diseño, la radio 5G opera junto a un núcleo LTE 4G existente. El enfoque mejora las velocidades de datos móviles y ayuda a los operadores a iniciar servicios 5G comerciales rápidamente. Todavía depende de LTE para las funciones de señalización y movilidad. NSA no proporciona la gama completa de capacidades independientes para URLLC, segmentación e interfaces de programación de aplicaciones. Por lo tanto, una cobertura 4G sólida sigue siendo importante para una experiencia de usuario NSA consistente.
Se proyecta que SA se expandirá a una CAGR del 19,49% de 2026 a 2031. Los operadores están invirtiendo en núcleos nativos en la nube, gestión de datos de suscriptores y orquestación basada en inteligencia artificial para utilizar las funciones 5G dedicadas. La GSMA estimó que el despliegue de SA en MENA podría desbloquear una oportunidad de ingresos empresariales de 127 mil millones de USD. Un núcleo dedicado respalda las características de segmentación y baja latencia que buscan los usuarios empresariales. Zain Kuwait y Rakuten Symphony iniciaron un piloto de Open RAN nativo en la nube para sitios 5G independientes en mayo de 2025. El mercado de Tecnología 5G en Oriente Medio está utilizando estos cambios de arquitectura para reducir la dependencia de los diseños de red más antiguos.
Análisis Geográfico
Arabia Saudita representó el 33,49% de la participación del mercado de Tecnología 5G en Oriente Medio en 2025, respaldada por programas digitales nacionales y una importante inversión en redes. El país invirtió 6,5 mil millones de USD en infraestructura 5G entre 2020 y 2024, con otros 8,0 mil millones de USD planificados hasta 2030 a través de stc, Mobily y Zain. Su número de torres 5G alcanzó las 21.000 a finales de 2025, y su velocidad de descarga 5G mediana fue de 320 Mbps en 2026. stc también se comprometió a invertir 2,4 mil millones de USD para ampliar la cobertura de fibra hasta el hogar a 1,6 millones de hogares adicionales para 2028.
Los EAU siguen siendo un banco de pruebas regional para servicios de red avanzados y lanzamientos comerciales. e& UAE introdujo el primer producto comercial de segmentación de red 5G de la región en mayo de 2025 y desplegó la agregación de 4 portadoras en su red 5.5G en vivo en diciembre de 2025. En abril de 2026, e& UAE y Huawei completaron una prueba de concepto de segmentación de red dinámica. Arabia Saudita y los EAU ofrecen vías regulatorias para redes 5G privadas industriales, respaldando la conectividad empresarial dedicada.
Se proyecta que Turquía se expandirá a una CAGR del 19,61% de 2026 a 2031. Su subasta de espectro de octubre de 2025 recaudó 3,53 mil millones de USD y asignó 400 MHz en las bandas de 700 MHz y 3,5 GHz, antes de un lanzamiento comercial nacional el 1 de abril de 2026. Türk Telekom y ZTE completaron una prueba de red en vivo de 1,6 Tbps en Estambul en marzo de 2026, demostrando la preparación de la red troncal óptica. Qatar, Kuwait, Baréin, Omán, Jordania, Irak y otros mercados tienen diferentes niveles de madurez de red, determinados por la infraestructura, el acceso al espectro y la asequibilidad de los dispositivos. Qatar y Baréin tienen una actividad notable en redes privadas, mientras que Kuwait y Omán están fortaleciendo la infraestructura fija y gestionando casos de uso de redes independientes.
Panorama Competitivo
El mercado de Tecnología 5G en Oriente Medio muestra una concentración moderada en la capa de proveedores. Huawei Technologies, Ericsson y Nokia concentran gran parte del volumen de contratos de acceso por radio y núcleo en la región. ZTE compite posicionándose como una opción de menor costo en mercados con menos restricciones de adquisición para proveedores chinos. Huawei tiene sólidas relaciones comerciales con los operadores del GCC. Ericsson está construyendo relaciones plurianuales que abarcan hardware, automatización, servicios gestionados y plataformas nativas en la nube. Nokia enfatiza la flexibilidad arquitectónica y la compatibilidad con Open RAN. Estas posiciones ofrecen a los principales proveedores diferentes formas de competir por la inversión de los operadores.
stc Group y e& son socios tecnológicos activos más que simples compradores de redes. Sus despliegues de segmentación, agregación de portadoras y capacidades 5G-Advanced animan a otros operadores regionales a acelerar programas similares. En julio de 2026, stc Group y Huawei desplegaron la primera solución de transporte 5G full-duplex de Arabia Saudita en Riad. El despliegue utilizó un canal de frecuencia única para reducir el consumo de espectro. En diciembre de 2025, stc Group firmó un Acuerdo Marco Maestro de cinco años con Ericsson. El acuerdo cubrió hardware y software 5G, soluciones nativas en la nube, servicios gestionados avanzados, SA, 5G-Advanced y MIMO masivo. La competencia seguirá siendo activa a medida que los operadores persigan simultáneamente cobertura, rendimiento e ingresos empresariales.
La competencia también se está desarrollando en el software de Open RAN y la orquestación de redes basada en inteligencia artificial. Mavenir y Parallel Wireless están buscando oportunidades durante la transición de redes NSA a SA. El piloto de Open RAN de Zain Kuwait con Rakuten Symphony es una prueba regional importante de adquisición alternativa. La versión 18 del 3GPP proporciona una base basada en estándares para la diferenciación en la compartición de espectro, la orquestación de segmentación y los sistemas de radio avanzados. Los proveedores de chipsets Qualcomm y MediaTek también influyen en las capacidades de los dispositivos y los equipos en las instalaciones del cliente.
Líderes de la Industria de Tecnología 5G en Oriente Medio
Huawei Technologies Co., Ltd.
Telefonaktiebolaget LM Ericsson (Ericsson)
Nokia Corporation
ZTE Corporation
Mavenir plc
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Desarrollos Recientes de la Industria
- Agosto de 2026: Advanced Communications and Electronic Systems Company (ACES) y Movandi anunciaron una asociación estratégica a través de un Memorando de Entendimiento (MoU) firmado durante LEAP 2026 en Riad. La asociación tiene como objetivo avanzar en el desarrollo, la validación y la comercialización de tecnologías inalámbricas 5G de próxima generación y 6G futuras.
- Diciembre de 2025: stc Group firmó un Acuerdo Marco Maestro de cinco años con Ericsson que cubre hardware y software 5G, soluciones nativas en la nube, servicios gestionados avanzados, 5G Independiente, 5G Advanced y MIMO masivo, anclando la inversión en preparación 5G y 6G de Arabia Saudita hasta finales de la década.
- Noviembre de 2025: EMSTEEL Group y e& UAE lanzaron la primera red 5G privada industrial dedicada del mundo en el sector manufacturero en las instalaciones de producción de EMSTEEL en los EAU, ofreciendo cobertura de alta velocidad garantizada en las instalaciones con integración de gestión de activos impulsada por inteligencia artificial y mantenimiento predictivo.
- Febrero de 2025: Ooredoo Qatar seleccionó la red de núcleo 5G Independiente de Nokia para modernizar su infraestructura para más de 3,4 millones de clientes, habilitando ancho de banda de latencia ultra baja, computación en el borde de acceso múltiple, integración de inteligencia artificial y aprendizaje automático, y segmentación de red avanzada.


Alcance del Informe del Mercado de Tecnología 5G en Oriente Medio
Los ingresos del mercado de tecnología 5G en Oriente Medio se generan a través de la venta de hardware de red 5G, licencias y suscripciones de software, despliegue e integración de redes, servicios gestionados y profesionales, mantenimiento y otras soluciones de conectividad 5G que respaldan aplicaciones de eMBB, FWA, mMTC y URLLC en los sectores de consumidores, manufactura, salud, automoción, energía y servicios públicos, medios de comunicación y entretenimiento, y seguridad pública y defensa.
El informe del mercado de tecnología 5G en Oriente Medio está segmentado por componente (hardware, software y servicios), banda de espectro (sub-6 GHz, onda milimétrica e híbrida (sub-6 GHz y onda milimétrica)), aplicación (banda ancha móvil mejorada (eMBB), acceso inalámbrico fijo (FWA), comunicaciones masivas de tipo máquina (mMTC) y comunicaciones ultra confiables de baja latencia (URLLC)), industria de usuario final (consumidor, manufactura, salud, automoción, energía y servicios públicos, medios de comunicación y entretenimiento, y seguridad pública y defensa), arquitectura de red (independiente (SA) y no independiente (NSA)), y país (Arabia Saudita, Emiratos Árabes Unidos, Turquía y resto de Oriente Medio). Los pronósticos del mercado se proporcionan en términos de valor (USD).
| Hardware |
| Software |
| Servicios |
| Sub-6 GHz |
| Onda Milimétrica |
| Híbrida (Sub-6 GHz y Onda Milimétrica) |
| Banda Ancha Móvil Mejorada (eMBB) |
| Acceso Inalámbrico Fijo (FWA) |
| Comunicaciones Masivas de Tipo Máquina (mMTC) |
| Comunicaciones Ultra Confiables de Baja Latencia (URLLC) |
| Consumidor |
| Manufactura |
| Salud |
| Automotriz |
| Energía y Servicios Públicos |
| Medios de Comunicación y Entretenimiento |
| Seguridad Pública y Defensa |
| Independiente (SA) |
| No Independiente (NSA) |
| Arabia Saudita |
| Emiratos Árabes Unidos |
| Turquía |
| Resto de Oriente Medio |
| Por Componente | Hardware |
| Software | |
| Servicios | |
| Por Banda de Espectro | Sub-6 GHz |
| Onda Milimétrica | |
| Híbrida (Sub-6 GHz y Onda Milimétrica) | |
| Por Aplicación | Banda Ancha Móvil Mejorada (eMBB) |
| Acceso Inalámbrico Fijo (FWA) | |
| Comunicaciones Masivas de Tipo Máquina (mMTC) | |
| Comunicaciones Ultra Confiables de Baja Latencia (URLLC) | |
| Por Industria de Usuario Final | Consumidor |
| Manufactura | |
| Salud | |
| Automotriz | |
| Energía y Servicios Públicos | |
| Medios de Comunicación y Entretenimiento | |
| Seguridad Pública y Defensa | |
| Por Arquitectura de Red | Independiente (SA) |
| No Independiente (NSA) | |
| Por País | Arabia Saudita |
| Emiratos Árabes Unidos | |
| Turquía | |
| Resto de Oriente Medio |


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de Tecnología 5G en Oriente Medio?
El mercado de Tecnología 5G en Oriente Medio fue valorado en 5,05 mil millones de USD en 2025, se situó en 5,8 mil millones de USD en 2026 y se prevé que alcance los 12,25 mil millones de USD en 2031.
¿Qué está impulsando la adopción del 5G en Oriente Medio?
Las hojas de ruta gubernamentales del espectro, la digitalización empresarial, las redes privadas y la inversión en redes independientes están respaldando la adopción en toda la región.
¿Qué país lidera el despliegue del 5G en Oriente Medio?
Arabia Saudita lideró con una participación del 33,49% en 2025, respaldada por la inversión en redes, 21.000 torres y programas digitales nacionales.
¿Por qué es importante el 5G independiente para las empresas?
Las redes independientes respaldan la segmentación, la conectividad de baja latencia y una entrega de servicios más flexible para la manufactura, la logística, la energía y los servicios públicos.
¿Qué aplicación 5G está avanzando más rápido en la región?
Se proyecta que URLLC se expandirá a una CAGR del 18,80% hasta 2031, respaldado por las necesidades de manufactura, automatización portuaria y monitoreo de energía.
¿Qué grupo de usuarios finales tiene la mayor demanda futura?
Se proyecta que la manufactura se expandirá a una CAGR del 17,95% hasta 2031, a medida que las fábricas inteligentes añaden automatización conectada y sistemas de monitoreo.
Última actualización de la página el:



