
Taille et Part du Marché de la Technologie 5G au Moyen-Orient
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
| Taille du marché de l'année de base (2025) | 5.05 Milliards de dollars |
| Taille du Marché (2026) | 5.80 Milliards de dollars |
| Taille du Marché (2031) | 12.25 Milliards de dollars |
| Growth Rate (2026 - 2031) | 16.13 % |
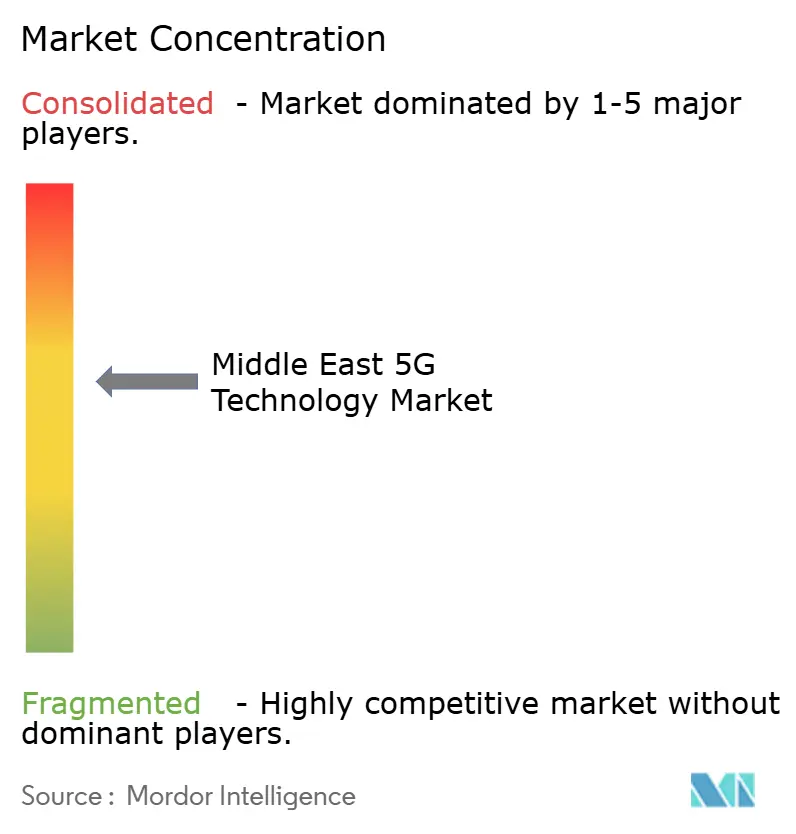
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du Marché de la Technologie 5G au Moyen-Orient par Mordor Intelligence
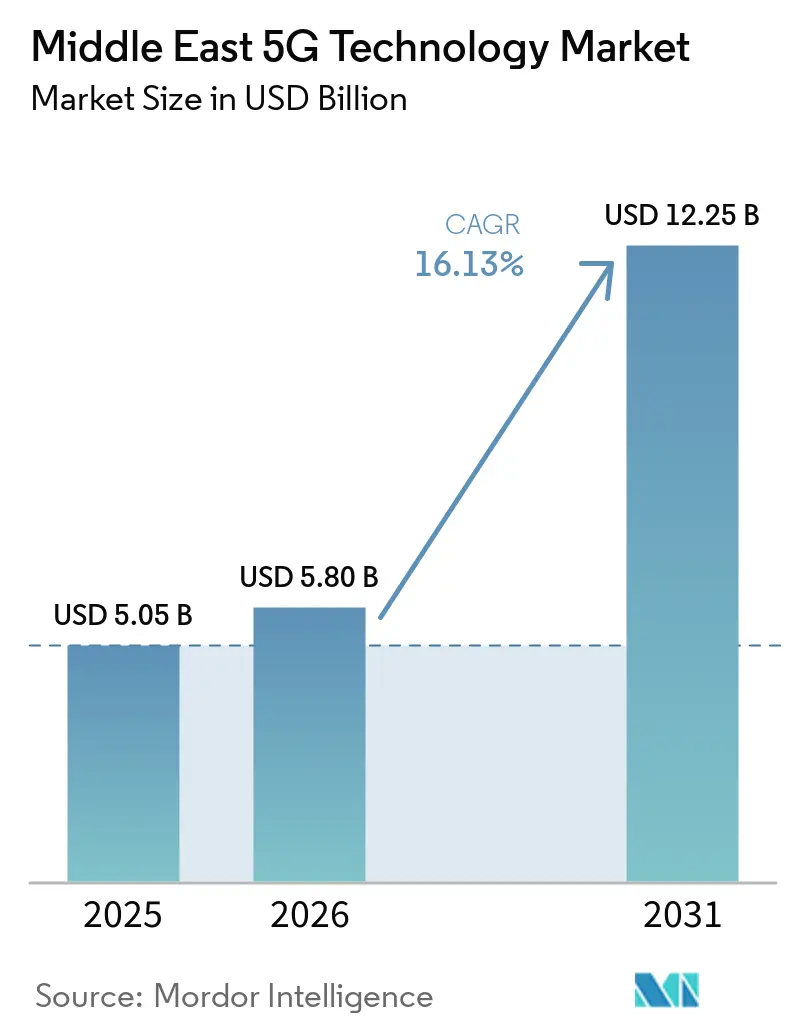
La taille du marché de la technologie 5G au Moyen-Orient devrait passer de 5,05 milliards USD en 2025 à 5,80 milliards USD en 2026 et atteindre 12,25 milliards USD d'ici 2031, avec un CAGR de 16,13 % sur la période 2026-2031. Les programmes numériques gouvernementaux, la planification du spectre et les investissements des opérateurs soutiennent le déploiement dans toute la région. Le marché de la technologie 5G au Moyen-Orient évolue d'une couverture grand public étendue vers des réseaux qui prennent en charge les services aux entreprises. Les cœurs de réseau autonomes gagnent en importance car ils permettent le découpage du réseau, les communications à faible latence et une prestation de services plus flexible. Cette évolution offre aux opérateurs un moyen de servir les utilisateurs des secteurs de la fabrication, de la logistique, de l'énergie et du secteur public avec des services allant au-delà du haut débit mobile. Le rythme du marché de la technologie 5G au Moyen-Orient variera encore, car les pays du GCC disposent d'une infrastructure et d'un pouvoir d'achat plus solides que plusieurs marchés non membres du GCC.
Points Clés du Rapport
- Par composant, le matériel représentait 46,12 % du marché de la technologie 5G au Moyen-Orient en 2025, tandis que les services devraient se développer à un CAGR de 17,21 % jusqu'en 2031.
- Par bande de spectre, la bande sous-6 GHz détenait 64,59 % du marché de la technologie 5G au Moyen-Orient en 2025, tandis que le réseau hybride (sous-6 GHz et ondes millimétriques) devrait se développer à un CAGR de 18,51 % jusqu'en 2031.
- Par application, l'eMBB détenait 36,98 % du marché de la technologie 5G au Moyen-Orient en 2025, tandis que l'URLLC devrait se développer à un CAGR de 18,80 % jusqu'en 2031.
- Par secteur d'utilisation final, le segment consommateurs détenait 38,49 % du marché de la technologie 5G au Moyen-Orient en 2025, tandis que la fabrication devrait se développer à un CAGR de 17,95 % jusqu'en 2031.
- Par architecture réseau, le NSA détenait 60,10 % du marché de la technologie 5G au Moyen-Orient en 2025, tandis que le SA devrait se développer à un CAGR de 19,49 % jusqu'en 2031.
- Par pays, l'Arabie Saoudite détenait 33,49 % du marché de la technologie 5G au Moyen-Orient en 2025, tandis que la Turquie devrait se développer à un CAGR de 19,61 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Perspectives du Marché de la Technologie 5G au Moyen-Orient
Analyse de l'Impact des Moteurs*
| Moteur | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Programmes d'Infrastructure 5G Pilotés par les Gouvernements et Feuilles de Route Spectrales | +4.2% | Arabie Saoudite, Émirats Arabes Unis, Turquie, Koweït | Court terme (≤ 2 ans) |
| Numérisation des Entreprises dans les Secteurs de l'Énergie, de la Logistique et des Services Publics | +3.5% | Arabie Saoudite, Émirats Arabes Unis, Qatar | Moyen terme (2-4 ans) |
| Demande de Réseaux 5G Privés et de Campus dans les Clusters Industriels | +2.8% | Émirats Arabes Unis, Arabie Saoudite, Bahreïn, Oman | Moyen terme (2-4 ans) |
| Utilisation Croissante du Découpage Réseau pour la Connectivité Mission Critique | +2.1% | Émirats Arabes Unis, Arabie Saoudite, Qatar | Moyen terme (2-4 ans) |
| Investissement Transfrontalier dans l'Interconnexion des Opérateurs et du Cloud | +1.8% | Arabie Saoudite, Émirats Arabes Unis, Turquie | Long terme (≥ 4 ans) |
| Demande en Informatique de Périphérie pour les Applications Industrielles à Faible Latence | +1.5% | Émirats Arabes Unis, Arabie Saoudite, Qatar, Bahreïn | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Les Programmes 5G Pilotés par les Gouvernements et les Feuilles de Route Spectrales Stimulent le Déploiement à Grande Échelle
La politique nationale est une force centrale derrière le marché de la technologie 5G au Moyen-Orient. Les feuilles de route gouvernementales transforment les grands objectifs numériques en allocations de spectre, en obligations de couverture et en incitations pour les opérateurs. La Stratégie Nationale du Spectre 2025 de l'Arabie Saoudite a priorisé le déploiement de la 5G+ et autorisé les réseaux privés pour les usages de fabrication, de logistique et de ville intelligente. La stratégie a été soutenue par 15 milliards USD d'investissement dans l'infrastructure 5G dans le cadre de Vision 2030.[1]Gouvernement Saoudien, "Adoption des Technologies Émergentes - Réseaux 5G," Plateforme Nationale du Gouvernement Saoudien, my.gov.sa L'enchère turque de 2025 a alloué 400 MHz sur les bandes 700 MHz et 3,5 GHz, offrant aux opérateurs la base spectrale pour un lancement national. Les grands programmes d'achats publics peuvent réduire l'incertitude pour les principaux fournisseurs, mais ils peuvent également concentrer les contrats parmi un petit groupe de prestataires.
La Numérisation des Entreprises dans les Secteurs de l'Énergie, de la Logistique et des Services Publics Remodèle le Mix de Revenus
La demande des entreprises oriente le marché de la technologie 5G au Moyen-Orient vers la connectivité gérée et les services numériques intégrés. Les sites énergétiques, les ports, les services publics et les services gouvernementaux ont besoin de réseaux fiables qui connectent les équipements, les personnes et les systèmes opérationnels. La GSMA a indiqué que les entreprises de la région progressaient dans l'adoption de l'IA, du big data, de la 5G privée et de l'informatique de périphérie. Le programme Operation 300bn des Émirats Arabes Unis identifie la technologie avancée comme faisant partie de son agenda de développement industriel jusqu'en 2031.[2]Ministère de l'Industrie et de la Technologie Avancée, "Operation 300bn," Gouvernement des Émirats Arabes Unis, moiat.gov.ae Les activités automobiles, des services publics et de la logistique ont des besoins clairs en matière de surveillance et de contrôle connectés. Les opérateurs qui ajoutent des capacités d'intégration et de services gérés peuvent participer à une plus grande part de ces dépenses que les opérateurs qui vendent uniquement de la bande passante.
Les Réseaux 5G Privés et de Campus dans les Clusters Industriels Passent des Pilotes à la Production
Les réseaux privés deviennent une composante pratique du marché de la technologie 5G au Moyen-Orient pour les sites industriels. Les usines de fabrication, les ports et les actifs énergétiques ont besoin d'une couverture locale sécurisée avec des performances prévisibles. EMSTEEL Group et e& UAE ont activé un réseau 5G industriel privé dédié dans les installations d'EMSTEEL en novembre 2025.[3]Agence de Presse des Émirats, "EMSTEEL, e& Collaborent pour Lancer un Pilote de Réseau 5G Privé Industriel Avancé Unique en Son Genre dans le Secteur de la Fabrication," Agence de Presse des Émirats, wam.ae Le réseau a pris en charge la couverture sur site et les processus de gestion des actifs pilotés par l'IA. La fabrication lourde et les opérations portuaires ont souvent des arguments financiers plus clairs que les sites de bureaux ou de commerce de détail, car un Wi-Fi peu fiable peut interrompre les opérations physiques. Ces déploiements aident les acheteurs à définir les exigences en matière de service, de sécurité et de fiabilité pour les futurs réseaux industriels.
Le Découpage Réseau pour la Connectivité Mission Critique Différencie les Revenus des Réseaux Autonomes
Le découpage réseau devient une caractéristique commerciale importante du déploiement autonome sur le marché de la technologie 5G au Moyen-Orient. Il permet à un opérateur de créer une capacité réseau logique pour les utilisateurs ayant des besoins de performance spécifiés. Cela est pertinent pour les utilisateurs industriels, les organisations de sécurité publique et les ports qui ne peuvent pas se fier à une connectivité au mieux. La 5G autonome peut prendre en charge la séparation du trafic et les engagements de service que les systèmes NSA ne peuvent pas pleinement fournir. La capacité est également liée aux fonctionnalités de la version 16 et de la version 17 du 3GPP pour des services fiables à faible latence. Les opérateurs qui alignent leurs déploiements sur ces exigences peuvent prendre en charge des applications ayant des obligations opérationnelles, de sécurité ou de certification.
Analyse de l'Impact des Contraintes*
| Contrainte | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Coûts Élevés de Backhaul Fibre et d'Acquisition de Sites dans les Marchés Non Prioritaires | -1.8% | Turquie, Irak, Reste du Moyen-Orient | Moyen terme (2-4 ans) |
| Accessibilité Inégale des Appareils et Cycles de Remplacement des Terminaux 5G | -1.2% | Irak, Égypte, Reste du Moyen-Orient | Court terme (≤ 2 ans) |
| Fragmentation du Spectre et Variation Réglementaire entre les Pays | -0.8% | Turquie, Irak, Jordanie, Reste du Moyen-Orient | Long terme (≥ 4 ans) |
| Disponibilité de l'Énergie et Contraintes d'Efficacité Énergétique pour les Déploiements 5G Denses | -0.6% | Irak, Yémen, Reste du Moyen-Orient | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Les Coûts Élevés de Backhaul Fibre et d'Acquisition de Sites Contraignent l'Économie de la Densification
Le backhaul fibre reste une contrainte importante en dehors des plus grandes villes du GCC. Les réseaux denses en bande médiane et en ondes millimétriques nécessitent des sites radio connectés par fibre, ce qui est coûteux dans les zones urbaines anciennes et les corridors éloignés. Les nouveaux permis de macro-sites peuvent prendre 4 à 8 mois, où la coordination en matière de zonage et municipale ajoute de la complexité. Les coûts de déploiement de macro-sites éloignés peuvent atteindre 25 000 USD, contre 8 000 à 15 000 USD pour les sites urbains. Les constructions traditionnelles site par site peuvent rendre difficile l'expansion de la couverture dans les zones à faibles revenus de Turquie et d'Irak. L'infrastructure partagée et l'accès sans fil fixe peuvent offrir aux opérateurs d'autres moyens d'étendre la couverture lorsque l'économie de la fibre est défavorable.
L'Accessibilité Inégale des Appareils et les Cycles de Remplacement des Terminaux 5G Limitent l'Adoption par les Consommateurs
L'accessibilité des appareils limite l'adoption par les consommateurs dans certaines parties du marché de la technologie 5G au Moyen-Orient. La disponibilité du réseau n'augmente pas les revenus des opérateurs si de nombreux utilisateurs ne peuvent pas remplacer leurs terminaux existants. Les données de la GSMA ont montré que 30 % des utilisateurs mobiles dans la région MENA élargie utilisaient encore la 3G ou une technologie antérieure en 2025. Des prix d'entrée de gamme plus élevés pour les terminaux peuvent retarder les décisions de remplacement en Irak, en Égypte et au Yémen. Les opérateurs peuvent alors reporter la densification car les revenus 5G attendus ne justifient pas de nouvelles dépenses en capital. Cette interaction entre les appareils et la couverture peut retarder la monétisation large des consommateurs dans les marchés à faibles revenus.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des Segments
Par Composant : Les Services Gagnent en Importance à Mesure que les Réseaux Arrivent à Maturité
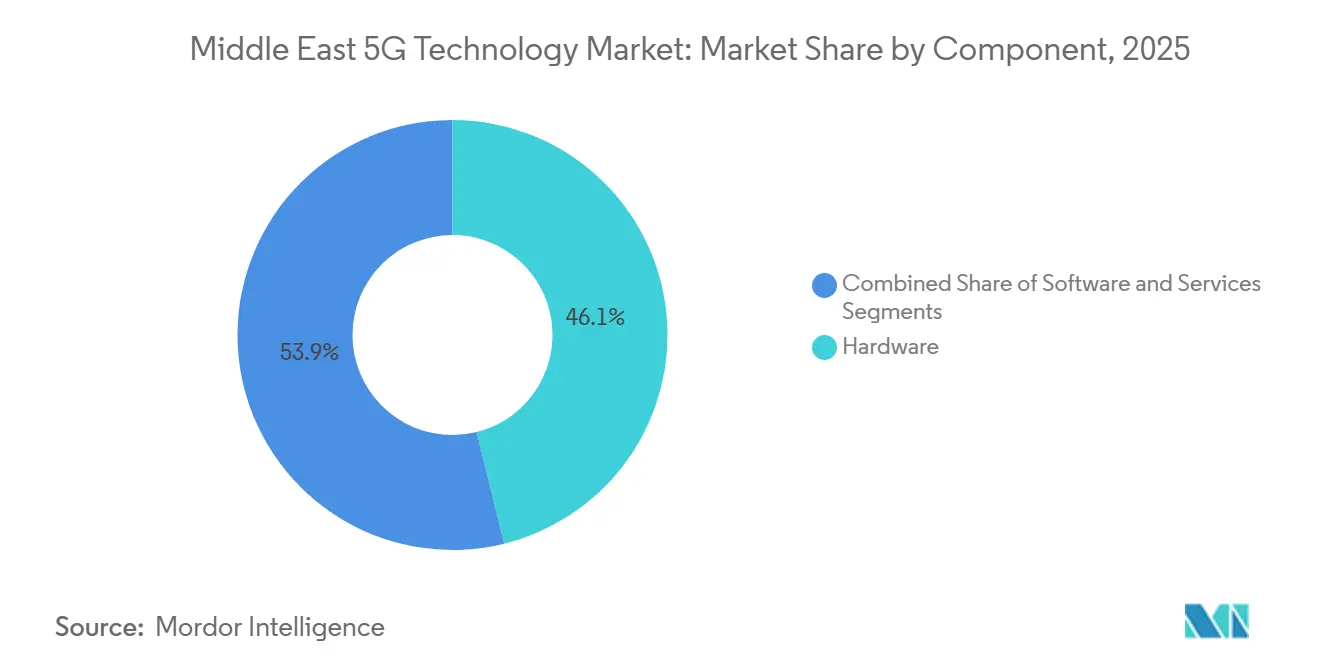
Le matériel représentait 46,12 % de la part du marché de la technologie 5G au Moyen-Orient en 2025, reflétant la construction continue des réseaux d'accès radio. Les stations de base, les unités radio distantes, les antennes MIMO massif et les petites cellules extérieures restent nécessaires pour atteindre les objectifs de couverture. Le logiciel génère des revenus grâce à l'orchestration réseau, aux plateformes de cœur cloud-native et aux outils de gestion basés sur l'IA. Les fournisseurs passent d'un travail périodique sur le micrologiciel à une livraison continue de logiciels et à des opérations gérées. La demande en matériel reste essentielle, car les opérateurs ont besoin de nouveaux sites et de capacités supplémentaires. Son rôle relatif pourrait diminuer à mesure que les grands réseaux du GCC dépassent leur première phase de couverture.
Les services devraient se développer à un CAGR de 17,21 % de 2026 à 2031. Les contrats de services gérés pluriannuels, les travaux d'intégration et les modèles de réseau en tant que service soutiennent les revenus récurrents. Ces arrangements relient l'approvisionnement en matériel aux exigences opérationnelles continues. L'accord quinquennal de stc Group avec Ericsson, signé en décembre 2025, couvrait le matériel et le logiciel 5G, les solutions cloud-native, les services gérés, le SA, la 5G-Advanced et le MIMO massif. Le secteur de la technologie 5G au Moyen-Orient accorde donc plus de valeur aux relations fournisseurs sur l'ensemble du cycle de vie.


Par Bande de Spectre : Les Réseaux Hybrides Étendent l'Utilisation de la 5G à Plus d'Emplacements
La bande sous-6 GHz détenait 64,59 % du marché de la technologie 5G au Moyen-Orient en 2025. Les opérateurs du GCC ont utilisé le spectre de la bande C pour fournir une large couverture et des vitesses élevées de données mobiles. L'Arabie Saoudite et les Émirats Arabes Unis détiennent de grandes allocations contiguës en bande médiane qui soutiennent cette approche. La bande offre une couverture plus grande que les ondes millimétriques tout en fournissant plus de capacité que le spectre à basse fréquence. Elle constitue donc la couche centrale pour la plupart des déploiements de réseaux publics. Cette position soutient les services aux consommateurs et les premiers cas d'usage en entreprise dans les zones urbaines et périurbaines.
Les ondes millimétriques restent les plus adaptées aux lieux denses, aux campus d'entreprise et aux installations sportives. Ces emplacements peuvent justifier des exigences de conception de site et de formation de faisceau plus exigeantes. Les réseaux hybrides (sous-6 GHz et ondes millimétriques) devraient se développer à un CAGR de 18,51 % de 2026 à 2031. Ils combinent la couverture en bande médiane avec une capacité localisée élevée pour les services intérieurs et l'accès sans fil fixe. Ericsson et du ont réalisé une preuve de concept aux Émirats Arabes Unis pour l'accès sans fil fixe à portée étendue en ondes millimétriques autonomes en 2026.[4]Ericsson, "Ericsson et du Testent l'Accès Sans Fil Fixe 5G en Ondes Millimétriques aux Émirats Arabes Unis," Ericsson, ericsson.com Cela montre que le déploiement hybride peut s'étendre au-delà des campus d'entreprise vers des cas d'usage d'accès résidentiel.
Par Application : L'URLLC Soutient une Connectivité Industrielle à Plus Haute Valeur
Le haut débit mobile amélioré (eMBB) représentait 36,98 % de la part du marché de la technologie 5G au Moyen-Orient en 2025. L'internet mobile haut débit, la diffusion vidéo en continu, le jeu en nuage et l'utilisation générale des données soutiennent sa position de leader. Les consommateurs du GCC ont déjà adopté des forfaits mobiles offrant des vitesses de téléchargement élevées. L'accès sans fil fixe gagne en pertinence dans les villes secondaires et les zones rurales où la nouvelle fibre peut être coûteuse. Les communications massives de type machine soutiennent également les capteurs de villes intelligentes et le suivi logistique. Ensemble, ces applications fournissent la base de trafic étendue pour les réseaux 5G.
L'URLLC devrait se développer à un CAGR de 18,80 % de 2026 à 2031. La fabrication, l'automatisation portuaire et la surveillance énergétique nécessitent des temps de réponse prévisibles pour les activités de contrôle. Le LTE et les réseaux optimisés principalement pour l'eMBB ne peuvent pas fournir de manière constante le même niveau de service dans des conditions exigeantes. La GSMA a identifié les secteurs de l'automobile, des services publics et de la logistique comme ceux qui devraient être significativement affectés par la 5G IoT dans le GCC. Le secteur de la technologie 5G au Moyen-Orient peut utiliser l'URLLC pour répondre aux cas d'usage où une connectivité fiable fait partie des opérations quotidiennes. Cela place la fiabilité pour les entreprises, et non seulement la vitesse des données, au centre du développement des applications.
Par Secteur d'Utilisation Final : La Fabrication Mène la Prochaine Phase d'Utilisation par les Entreprises
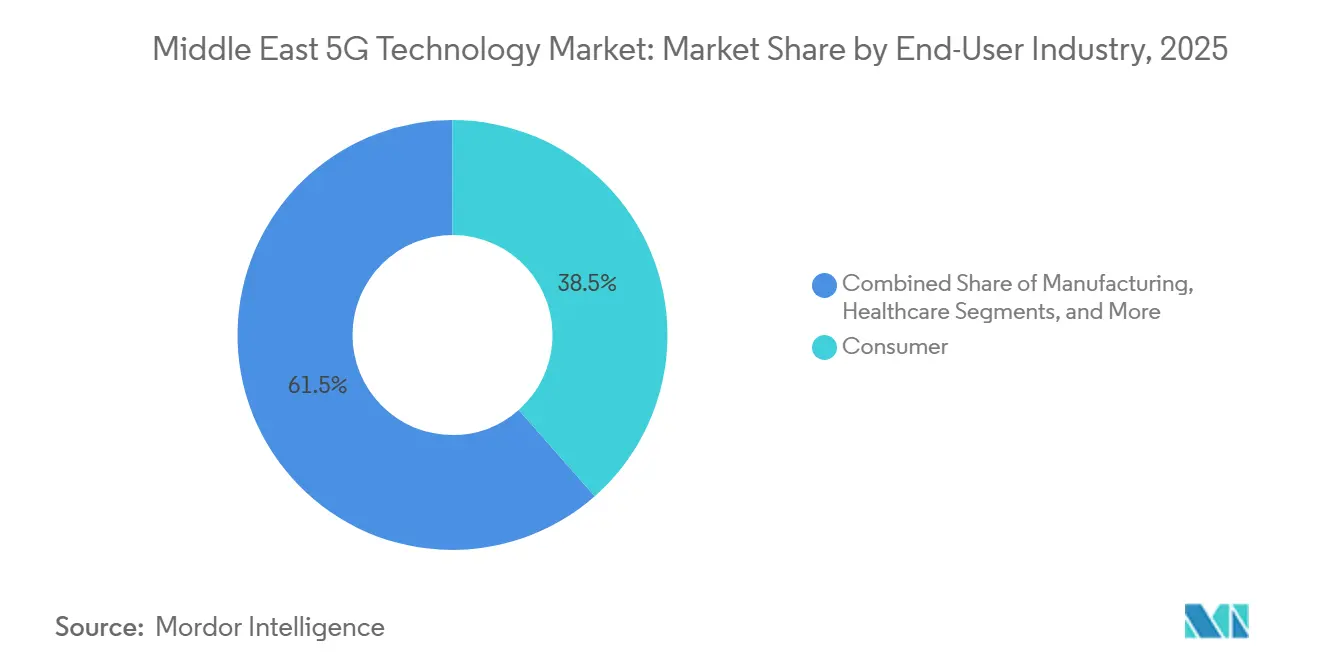
Le segment consommateurs représentait 38,49 % du marché de la technologie 5G au Moyen-Orient en 2025. La forte pénétration des smartphones et l'utilisation établie de l'eMBB dans les pays du GCC ont soutenu cette position. Les dépenses des consommateurs fournissent toujours la plus grande base de connexions et de trafic. Cependant, de nombreux utilisateurs aisés ont déjà accès à des forfaits 5G matures. Cela peut limiter les dépenses supplémentaires pour des améliorations de vitesse incrémentielles. La santé, l'automobile, l'énergie et les services publics, les médias, la sécurité publique et la défense ont chacun des exigences distinctes qui attirent l'attention.
La fabrication devrait se développer à un CAGR de 17,95 % de 2026 à 2031. Les usines intelligentes utilisent des réseaux sans fil dédiés pour les véhicules guidés autonomes, les bras robotiques, la vision par ordinateur et la synchronisation des jumeaux numériques. Le cadre réglementaire des Émirats Arabes Unis permet aux utilisateurs industriels d'envisager des licences 5G privées séparément du spectre mobile public. Cela offre aux entreprises un moyen de construire des réseaux non publics répondant à leurs exigences de sécurité et de latence. La taille du marché de la technologie 5G au Moyen-Orient pour la fabrication est soutenue par la demande de connectivité fiable pour les technologies opérationnelles. Cette utilisation de la 5G déplace la discussion sur la valeur des communications personnelles vers les systèmes de production en direct.
Par Architecture Réseau : Le Déploiement Autonome Élargit les Capacités des Entreprises
Le NSA représentait 60,10 % du marché de la technologie 5G au Moyen-Orient en 2025. Dans cette conception, la radio 5G fonctionne aux côtés d'un cœur 4G LTE existant. L'approche améliore les vitesses de données mobiles et aide les opérateurs à lancer rapidement des services 5G commerciaux. Elle dépend toujours du LTE pour les fonctions de signalisation et de mobilité. Le NSA ne fournit pas la gamme complète des capacités autonomes pour l'URLLC, le découpage et les interfaces de programmation d'applications. Une couverture 4G solide reste donc importante pour une expérience utilisateur NSA cohérente.
Le SA devrait se développer à un CAGR de 19,49 % de 2026 à 2031. Les opérateurs investissent dans des cœurs cloud-native, la gestion des données des abonnés et l'orchestration basée sur l'IA pour utiliser les fonctions 5G dédiées. La GSMA a estimé que le déploiement du SA dans la région MENA pourrait débloquer 127 milliards USD d'opportunités de revenus pour les entreprises. Un cœur dédié prend en charge les fonctionnalités de découpage et de faible latence que recherchent les utilisateurs en entreprise. Zain Kuwait et Rakuten Symphony ont lancé un pilote Open RAN cloud-native pour des sites 5G autonomes en mai 2025. Le marché de la technologie 5G au Moyen-Orient utilise ces changements d'architecture pour réduire la dépendance aux anciens designs de réseau.
Analyse Géographique
L'Arabie Saoudite représentait 33,49 % de la part du marché de la technologie 5G au Moyen-Orient en 2025, soutenue par des programmes numériques nationaux et des investissements majeurs dans les réseaux. Le pays a investi 6,5 milliards USD dans l'infrastructure 5G entre 2020 et 2024, avec 8,0 milliards USD supplémentaires prévus jusqu'en 2030 pour stc, Mobily et Zain. Son nombre de tours 5G a atteint 21 000 fin 2025, et sa vitesse médiane de téléchargement 5G était de 320 Mbps en 2026. stc s'est également engagé à investir 2,4 milliards USD pour étendre la couverture fibre jusqu'au domicile à 1,6 million de foyers supplémentaires d'ici 2028.
Les Émirats Arabes Unis restent un banc d'essai régional pour les services réseau avancés et les lancements commerciaux. e& UAE a introduit le premier produit commercial de découpage réseau 5G de la région en mai 2025 et a déployé l'agrégation de 4 porteuses sur son réseau 5.5G en direct en décembre 2025. En avril 2026, e& UAE et Huawei ont réalisé une preuve de concept de découpage réseau dynamique. L'Arabie Saoudite et les Émirats Arabes Unis offrent tous deux des voies réglementaires pour les réseaux 5G industriels privés, soutenant la connectivité dédiée aux entreprises.
La Turquie devrait se développer à un CAGR de 19,61 % de 2026 à 2031. Son enchère de spectre d'octobre 2025 a rapporté 3,53 milliards USD et a alloué 400 MHz sur les bandes 700 MHz et 3,5 GHz, avant un lancement commercial national le 1er avril 2026. Türk Telekom et ZTE ont réalisé un essai sur réseau en direct à 1,6 Tbps à Istanbul en mars 2026, démontrant la disponibilité du réseau dorsal optique. Le Qatar, le Koweït, Bahreïn, Oman, la Jordanie, l'Irak et d'autres marchés ont différents niveaux de maturité réseau, façonnés par l'infrastructure, l'accès au spectre et l'accessibilité des appareils. Le Qatar et Bahreïn ont une activité notable en matière de réseaux privés, tandis que le Koweït et Oman renforcent l'infrastructure fixe et gèrent les cas d'usage des réseaux autonomes.
Paysage Concurrentiel
Le marché de la technologie 5G au Moyen-Orient présente une concentration modérée au niveau de la couche des fournisseurs. Huawei Technologies, Ericsson et Nokia détiennent une grande partie du volume des contrats régionaux d'accès radio et de cœur de réseau. ZTE se positionne comme une option moins coûteuse sur les marchés avec moins de restrictions d'approvisionnement sur les fournisseurs chinois. Huawei entretient de solides relations commerciales avec les opérateurs du GCC. Ericsson construit des relations pluriannuelles couvrant le matériel, l'automatisation, les services gérés et les plateformes cloud-native. Nokia met l'accent sur la flexibilité architecturale et la compatibilité Open RAN. Ces positions offrent aux principaux fournisseurs différentes façons de concourir pour les investissements des opérateurs.
stc Group et e& sont des partenaires technologiques actifs plutôt que de simples acheteurs de réseau. Leurs déploiements de découpage, d'agrégation de porteuses et de capacités 5G-Advanced encouragent d'autres opérateurs régionaux à accélérer des programmes similaires. En juillet 2026, stc Group et Huawei ont déployé la première solution de transport 5G en duplex intégral d'Arabie Saoudite à Riyad. Le déploiement utilisait un canal à fréquence unique pour réduire la consommation de spectre. En décembre 2025, stc Group a signé un Accord-Cadre Principal quinquennal avec Ericsson. L'accord couvrait le matériel et le logiciel 5G, les solutions cloud-native, les services gérés avancés, le SA, la 5G-Advanced et le MIMO massif. La concurrence restera active à mesure que les opérateurs poursuivent simultanément la couverture, les performances et les revenus des entreprises.
La concurrence se développe également dans le logiciel Open RAN et l'orchestration réseau basée sur l'IA. Mavenir et Parallel Wireless cherchent des opportunités lors de la transition des réseaux NSA vers les réseaux SA. Le pilote Open RAN de Zain Kuwait avec Rakuten Symphony est un test régional important d'approvisionnement alternatif. La version 18 du 3GPP fournit une base normalisée pour la différenciation dans le partage de spectre, l'orchestration du découpage et les systèmes radio avancés. Les fournisseurs de puces Qualcomm et MediaTek influencent également les capacités des appareils et des équipements des locaux clients.
Leaders du Secteur de la Technologie 5G au Moyen-Orient
Huawei Technologies Co., Ltd.
Telefonaktiebolaget LM Ericsson (Ericsson)
Nokia Corporation
ZTE Corporation
Mavenir plc
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Développements Récents du Secteur
- Août 2026 : Advanced Communications and Electronic Systems Company (ACES) et Movandi ont annoncé un partenariat stratégique par le biais d'un Protocole d'Accord (MoU) signé lors du LEAP 2026 à Riyad. Le partenariat vise à faire progresser le développement, la validation et la commercialisation des technologies sans fil 5G de nouvelle génération et futures 6G.
- Décembre 2025 : stc Group a signé un Accord-Cadre Principal quinquennal avec Ericsson couvrant le matériel et le logiciel 5G, les solutions cloud-native, les services gérés avancés, la 5G Autonome, la 5G Advanced et le MIMO massif, ancrant l'investissement de l'Arabie Saoudite dans la préparation à la 5G et à la 6G jusqu'à la fin de la décennie.
- Novembre 2025 : EMSTEEL Group et e& UAE ont lancé le premier réseau 5G privé industriel dédié au monde dans le secteur de la fabrication dans les installations de production d'EMSTEEL aux Émirats Arabes Unis, offrant une couverture haut débit garantie sur site avec une intégration de gestion des actifs pilotée par l'IA et une maintenance prédictive.
- Février 2025 : Ooredoo Qatar a sélectionné le cœur de réseau 5G Autonome de Nokia pour moderniser son infrastructure pour plus de 3,4 millions de clients, permettant une bande passante à ultra-faible latence, l'informatique de périphérie multi-accès, l'intégration de l'IA et de l'apprentissage automatique, et le découpage réseau avancé.


Périmètre du Rapport sur le Marché de la Technologie 5G au Moyen-Orient
Les revenus du marché de la technologie 5G au Moyen-Orient sont générés par la vente de matériel réseau 5G, de licences et d'abonnements logiciels, de déploiement et d'intégration réseau, de services gérés et professionnels, de maintenance et d'autres solutions de connectivité 5G prenant en charge les applications eMBB, FWA, mMTC et URLLC dans les secteurs des consommateurs, de la fabrication, de la santé, de l'automobile, de l'énergie et des services publics, des médias et du divertissement, et de la sécurité publique et de la défense.
Le rapport sur le marché de la technologie 5G au Moyen-Orient est segmenté par composant (matériel, logiciel et services), bande de spectre (sous-6 GHz, ondes millimétriques et hybride (sous-6 GHz et ondes millimétriques)), application (haut débit mobile amélioré (eMBB), accès sans fil fixe (FWA), communications massives de type machine (mMTC) et communications ultra-fiables à faible latence (URLLC)), secteur d'utilisation final (consommateurs, fabrication, santé, automobile, énergie et services publics, médias et divertissement, et sécurité publique et défense), architecture réseau (autonome (SA) et non autonome (NSA)), et pays (Arabie Saoudite, Émirats Arabes Unis, Turquie et reste du Moyen-Orient). Les prévisions du marché sont fournies en termes de valeur (USD).
| Matériel |
| Logiciel |
| Services |
| Sous-6 GHz |
| Ondes Millimétriques |
| Hybride (Sous-6 GHz et Ondes Millimétriques) |
| Haut Débit Mobile Amélioré (eMBB) |
| Accès Sans Fil Fixe (FWA) |
| Communications Massives de Type Machine (mMTC) |
| Communications Ultra-Fiables à Faible Latence (URLLC) |
| Consommateurs |
| Fabrication |
| Santé |
| Automobile |
| Énergie et Services Publics |
| Médias et Divertissement |
| Sécurité Publique et Défense |
| Autonome (SA) |
| Non Autonome (NSA) |
| Arabie Saoudite |
| Émirats Arabes Unis |
| Turquie |
| Reste du Moyen-Orient |
| Par Composant | Matériel |
| Logiciel | |
| Services | |
| Par Bande de Spectre | Sous-6 GHz |
| Ondes Millimétriques | |
| Hybride (Sous-6 GHz et Ondes Millimétriques) | |
| Par Application | Haut Débit Mobile Amélioré (eMBB) |
| Accès Sans Fil Fixe (FWA) | |
| Communications Massives de Type Machine (mMTC) | |
| Communications Ultra-Fiables à Faible Latence (URLLC) | |
| Par Secteur d'Utilisation Final | Consommateurs |
| Fabrication | |
| Santé | |
| Automobile | |
| Énergie et Services Publics | |
| Médias et Divertissement | |
| Sécurité Publique et Défense | |
| Par Architecture Réseau | Autonome (SA) |
| Non Autonome (NSA) | |
| Par Pays | Arabie Saoudite |
| Émirats Arabes Unis | |
| Turquie | |
| Reste du Moyen-Orient |


Questions Clés Répondues dans le Rapport
Quelle est la taille du marché de la technologie 5G au Moyen-Orient ?
Le marché de la technologie 5G au Moyen-Orient était évalué à 5,05 milliards USD en 2025, s'élevait à 5,8 milliards USD en 2026 et devrait atteindre 12,25 milliards USD d'ici 2031.
Qu'est-ce qui stimule l'adoption de la 5G au Moyen-Orient ?
Les feuilles de route spectrales gouvernementales, la numérisation des entreprises, les réseaux privés et les investissements dans les réseaux autonomes soutiennent l'adoption dans toute la région.
Quel pays est en tête du déploiement de la 5G au Moyen-Orient ?
L'Arabie Saoudite était en tête avec une part de 33,49 % en 2025, soutenue par les investissements dans les réseaux, 21 000 tours et les programmes numériques nationaux.
Pourquoi la 5G autonome est-elle importante pour les entreprises ?
Les réseaux autonomes prennent en charge le découpage, la connectivité à faible latence et une prestation de services plus flexible pour la fabrication, la logistique, l'énergie et les services publics.
Quelle application 5G progresse le plus rapidement dans la région ?
L'URLLC devrait se développer à un CAGR de 18,80 % jusqu'en 2031, soutenu par les besoins de la fabrication, de l'automatisation portuaire et de la surveillance énergétique.
Quel groupe d'utilisateurs finaux présente la demande future la plus forte ?
La fabrication devrait se développer à un CAGR de 17,95 % jusqu'en 2031, à mesure que les usines intelligentes ajoutent des systèmes d'automatisation et de surveillance connectés.
Dernière mise à jour de la page le:



