
中東5G技術市場規模・シェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
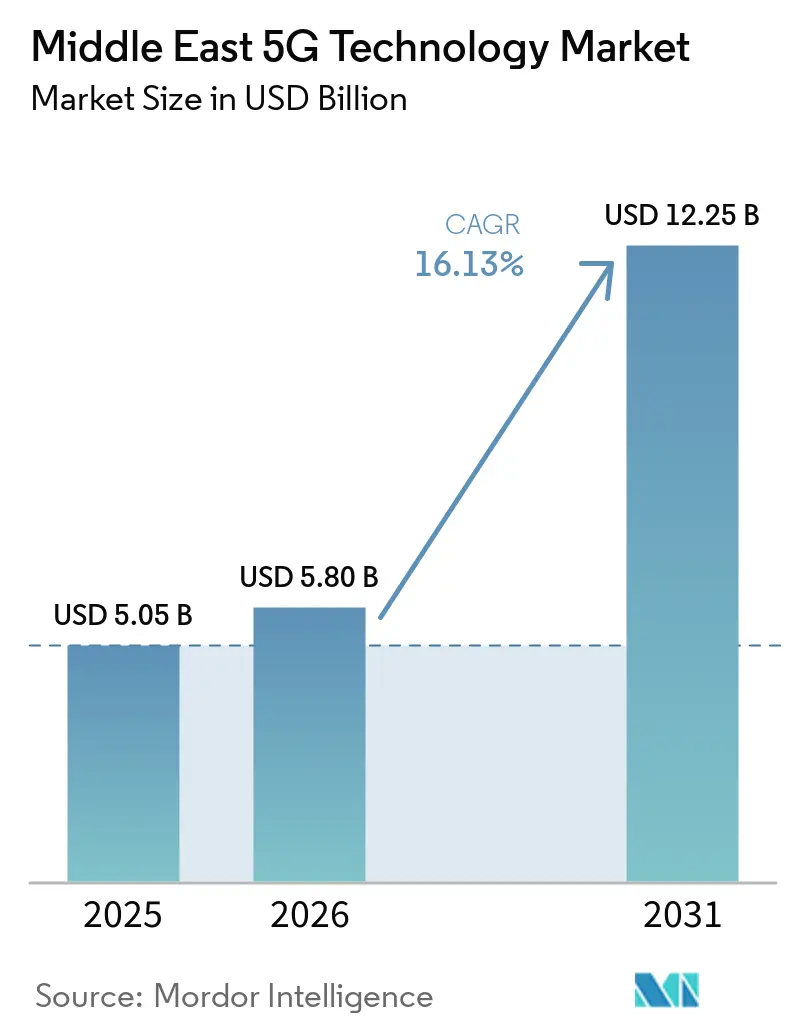
| 基準年の市場規模 (2025) | 5.05 十億米ドル |
| 市場規模 (2026) | 5.80 十億米ドル |
| 市場規模 (2031) | 12.25 十億米ドル |
| 成長率 (2026 - 2031) | 16.13 % |
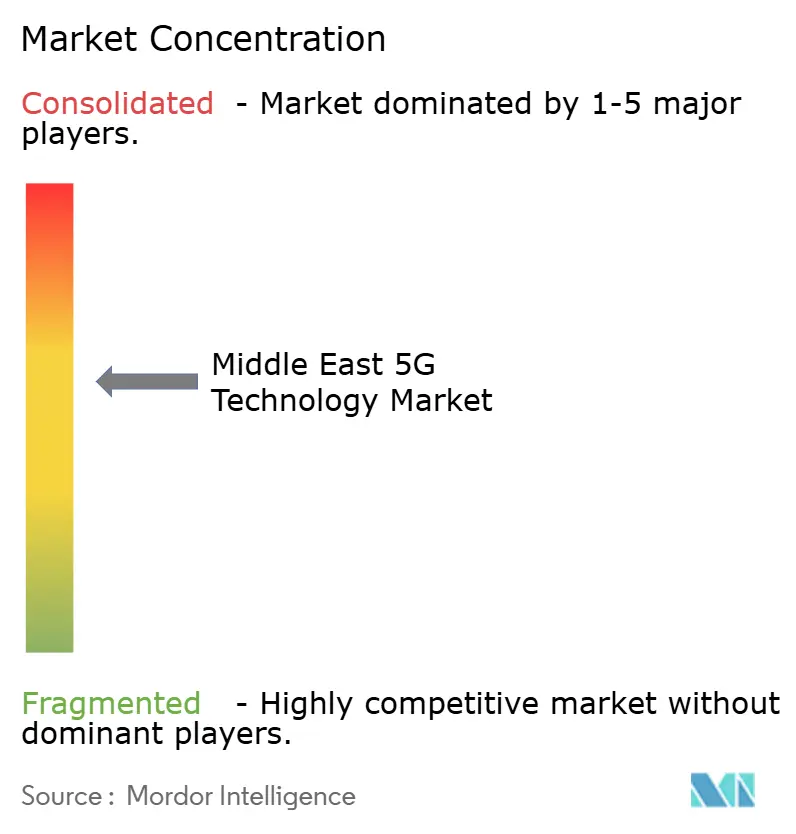
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる中東5G技術市場分析
中東5G技術市場規模は、2025年の5.05 ビリオン 米ドルから2026年には5.80 ビリオン 米ドルへと拡大し、2031年までに12.25 ビリオン 米ドルに達する見込みで、2026年から2031年にかけてCAGR 16.13%で成長すると予測されています。政府のデジタルプログラム、スペクトル計画、および通信事業者の投資が地域全体での展開を支援しています。中東5G技術市場は、広範な消費者向けカバレッジから企業向けサービスを支援するネットワークへとシフトしています。スタンドアロンコアは、ネットワークスライシング、低遅延通信、より柔軟なサービス提供を可能にするため、その重要性が高まっています。このシフトにより、通信事業者はモバイルブロードバンドを超えたサービスで製造業、物流、エネルギー、公共部門のユーザーにサービスを提供するルートを得ることができます。GCC諸国はいくつかの非GCC市場よりもインフラと購買力が強いため、中東5G技術市場のペースは依然として異なります。
主要レポートのポイント
- コンポーネント別では、ハードウェアが2025年の中東5G技術市場の46.12%を占め、サービスは2031年にかけてCAGR 17.21%で拡大すると予測されています。
- スペクトル帯域別では、Sub-6 GHzが2025年の中東5G技術市場の64.59%を占め、ハイブリッド(Sub-6 GHzおよびミリ波)は2031年にかけてCAGR 18.51%で拡大すると予測されています。
- アプリケーション別では、eMBBが2025年の中東5G技術市場の36.98%を占め、URLLCは2031年にかけてCAGR 18.80%で拡大すると予測されています。
- エンドユーザー産業別では、消費者セグメントが2025年の中東5G技術市場の38.49%を占め、製造業は2031年にかけてCAGR 17.95%で拡大すると予測されています。
- ネットワークアーキテクチャ別では、NSAが2025年の中東5G技術市場の60.10%を占め、SAは2031年にかけてCAGR 19.49%で拡大すると予測されています。
- 国別では、サウジアラビアが2025年の中東5G技術市場の33.49%を占め、トルコは2031年にかけてCAGR 19.61%で拡大すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
中東5G技術市場のトレンドとインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 政府主導の5Gインフラプログラムとスペクトルロードマップ | +4.2% | サウジアラビア、アラブ首長国連邦、トルコ、クウェート | 短期(2年以内) |
| エネルギー、物流、公共サービスにわたる企業のデジタル化 | +3.5% | サウジアラビア、アラブ首長国連邦、カタール | 中期(2〜4年) |
| 産業クラスターにおけるプライベート5Gおよびキャンパスネットワークへのニーズ | +2.8% | アラブ首長国連邦、サウジアラビア、バーレーン、オマーン | 中期(2〜4年) |
| ミッションクリティカルな接続性に向けたネットワークスライシングの利用拡大 | +2.1% | アラブ首長国連邦、サウジアラビア、カタール | 中期(2〜4年) |
| 国境を越えた通信事業者とクラウドインターコネクト投資 | +1.8% | サウジアラビア、アラブ首長国連邦、トルコ | 長期(4年以上) |
| 低遅延産業アプリケーション向けエッジコンピューティングへのニーズ | +1.5% | アラブ首長国連邦、サウジアラビア、カタール、バーレーン | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
政府主導の5GプログラムとスペクトルロードマップがスケールでのDeploymentを推進
国家政策は中東5G技術市場の中心的な推進力です。政府のロードマップは、広範なデジタル目標をスペクトル割り当て、カバレッジ義務、および通信事業者へのインセンティブへと転換します。サウジアラビアの国家スペクトル戦略2025は、5G+の展開を優先し、製造業、物流、スマートシティ用途向けのプライベートネットワークを認可しました。この戦略は、ビジョン2030のもとで5Gインフラへの150 ビリオン 米ドルの投資によって支援されました。[1] トルコの2025年オークションでは700 MHzおよび3.5 GHz帯にわたって400 MHzが割り当てられ、通信事業者に全国展開のためのスペクトル基盤が提供されました。大規模な公共調達プログラムは主要サプライヤーの不確実性を低減できますが、少数のベンダーグループに契約が集中する可能性もあります。
エネルギー、物流、公共サービスにわたる企業のデジタル化が収益構成を変革
企業需要は中東5G技術市場をマネージドコネクティビティと統合デジタルサービスへと向けています。エネルギーサイト、港湾、公益事業、公共サービスは、機器、人員、および運用システムを接続する信頼性の高いネットワークを必要としています。GSMAは、地域の企業がAI、ビッグデータ、プライベート5G、エッジコンピューティングの採用を進めていると報告しました。UAEのオペレーション300bnプログラムは、2031年までの産業開発アジェンダの一部として先進技術を位置づけています。[2] 自動車、公益事業、物流活動には、接続された監視・制御に対する明確なニーズがあります。統合およびマネージドサービス機能を追加した通信事業者は、帯域幅のみを販売する通信事業者よりも多くの支出に参加できます。
産業クラスターにおけるプライベート5Gおよびキャンパスネットワークがパイロットから本番稼働へ移行
プライベートネットワークは、産業立地向けの中東5G技術市場において実用的な要素となりつつあります。製造工場、港湾、エネルギー資産は、予測可能なパフォーマンスを備えた安全なローカルカバレッジを必要としています。EMSTEELグループとe& UAEは、2025年11月にEMSTEELの施設において専用のプライベート産業用5Gネットワークを稼働させました。[3] このネットワークは、オンサイトカバレッジとAI駆動の資産管理プロセスを支援しました。重工業や港湾運営は、信頼性の低いWi-Fiが物理的な業務を中断させる可能性があるため、オフィスや小売サイトよりも明確な財務的根拠を持つことが多いです。これらの展開は、将来の産業ネットワークのサービス、セキュリティ、信頼性要件を定義するのに役立っています。
ミッションクリティカルな接続性向けネットワークスライシングがスタンドアロンネットワーク収益を差別化
ネットワークスライシングは、中東5G技術市場におけるスタンドアロン展開の重要な商業的機能となりつつあります。これにより、通信事業者は特定のパフォーマンスニーズを持つユーザー向けに論理的なネットワーク容量を作成できます。これは、ベストエフォート型の接続性に依存できない産業ユーザー、公共安全機関、港湾にとって重要です。スタンドアロン5GはNSAシステムが完全には提供できないトラフィック分離とサービスコミットメントをサポートできます。この機能は、信頼性の高い低遅延サービスのための3GPPリリース16およびリリース17の機能とも関連しています。展開をこれらの要件に合わせた通信事業者は、運用上、安全上、または認証上の義務を持つアプリケーションをサポートできます。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 非中核市場における高い光ファイバーバックホールとサイト取得コスト | -1.8% | トルコ、イラク、中東その他 | 中期(2〜4年) |
| 端末の購入可能性の不均一性と5G端末の買い替えサイクル | -1.2% | イラク、エジプト、中東その他 | 短期(2年以内) |
| スペクトルの断片化と国をまたいだ規制の差異 | -0.8% | トルコ、イラク、ヨルダン、中東その他 | 長期(4年以上) |
| 高密度5G展開における電力供給と省エネルギーの制約 | -0.6% | イラク、イエメン、中東その他 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
高い光ファイバーバックホールとサイト取得コストが高密度化の経済性を制約
光ファイバーバックホールは、最大のGCC都市以外では依然として大きな制約となっています。高密度ミッドバンドおよびミリ波ネットワークは光ファイバー接続の無線サイトを必要とし、老朽化した都市部や遠隔地の回廊では費用がかかります。新規マクロサイトの許可取得には4〜8ヶ月かかる場合があり、ゾーニングや市区町村との調整が複雑さを増します。遠隔地のマクロサイト展開コストは25,000 米ドルに達する可能性があり、都市部サイトの8,000〜15,000 米ドルと比較されます。従来のサイトごとの建設は、トルコやイラクの低収益地域でのカバレッジ拡大を困難にする可能性があります。共有インフラと固定無線アクセスは、光ファイバーの経済性が弱い場合に通信事業者がカバレッジを拡大する別の方法を提供できます。
端末の購入可能性の不均一性と5G端末の買い替えサイクルが消費者の採用を制限
端末の購入可能性は、中東5G技術市場の一部において消費者の採用を制限しています。多くのユーザーが既存の端末を買い替えられない場合、ネットワークの利用可能性は通信事業者の収益を増加させません。GSMAのデータによると、より広いMENA地域のモバイルユーザーの30%が2025年においても3G以前の技術を使用していました。エントリーレベルの端末価格の上昇は、イラク、エジプト、イエメンでの買い替え決定を遅らせる可能性があります。予想される5G収益がさらなる設備投資を支えないため、通信事業者は高密度化を先送りする可能性があります。端末とカバレッジの間のこの相互作用は、低所得市場における広範な消費者収益化を遅らせる可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグント分析
コンポーネント別:ネットワークの成熟に伴いサービスの重要性が増大
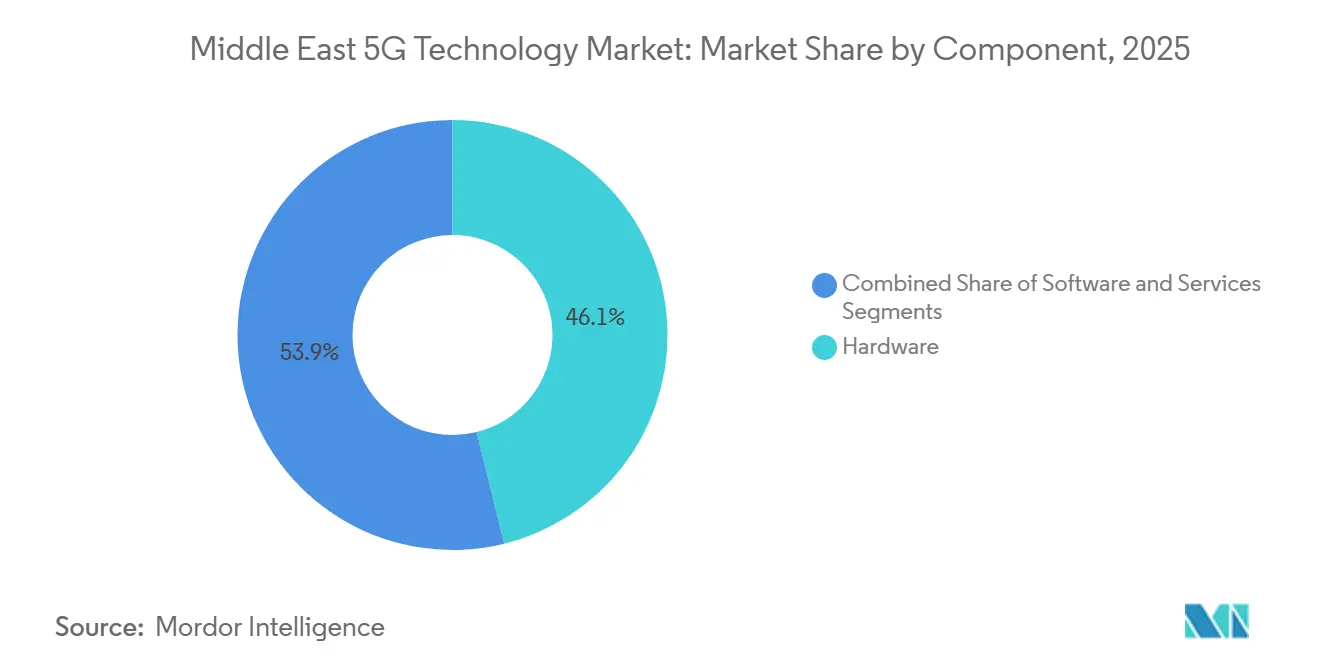
ハードウェアは2025年の中東5G技術市場シェアの46.12%を占め、無線アクセスネットワークの継続的な構築を反映しています。基地局、リモート無線ユニット、マッシブMIMOアンテナ、屋外スモールセルはカバレッジ目標を達成するために引き続き必要です。ソフトウェアはネットワークオーケストレーション、クラウドネイティブコアプラットフォーム、AIベースの管理ツールから収益を生み出します。ベンダーは定期的なファームウェア作業から継続的なソフトウェア提供とマネージドオペレーションへとシフトしています。通信事業者は新しいサイトと追加容量を必要とするため、ハードウェアへの需要は依然として不可欠です。大規模なGCCネットワークが最初のカバレッジフェーズを超えて進むにつれて、その相対的な役割は低下する可能性があります。
サービスは2026年から2031年にかけてCAGR 17.21%で拡大すると予測されています。複数年にわたるマネージドサービス契約、統合作業、ネットワーク・アズ・ア・サービスモデルが継続的な収益を支援します。これらの取り決めはハードウェア供給と継続的な運用要件を結びつけます。stc Groupが2025年12月に締結したEricssonとの5年間の契約は、5Gハードウェアとソフトウェア、クラウドネイティブソリューション、マネージドサービス、SA、5G-Advanced、マッシブMIMOをカバーしました。中東5G技術産業は、したがってフルライフサイクルのサプライヤー関係により高い価値を置いています。
注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
スペクトル帯域別:ハイブリッドネットワークがより多くの場所で5Gの利用を拡大
Sub-6 GHzは2025年の中東5G技術市場の64.59%を占めました。GCC通信事業者はCバンドスペクトルを使用して広範なカバレッジと高いモバイルデータ速度を提供してきました。サウジアラビアとUAEは、このアプローチをサポートする大規模な連続ミッドバンド割り当てを保有しています。この帯域はミリ波よりも広いカバレッジを提供しながら、低周波スペクトルよりも多くの容量を提供します。したがって、ほとんどの公共ネットワーク展開のコアレイヤーとなっています。この位置づけは、都市部および郊外地域にわたる消費者サービスと初期の企業ユースケースを支援します。
ミリ波は高密度会場、企業キャンパス、スポーツ施設に最も適しています。これらの場所は、より要求の高いサイト設計とビームフォーミング要件を正当化できます。ハイブリッド(Sub-6 GHzおよびミリ波)ネットワークは2026年から2031年にかけてCAGR 18.51%で拡大すると予測されています。これらはミッドバンドカバレッジと屋内サービスおよび固定無線アクセス向けの高いローカル容量を組み合わせます。Ericssonとduは2026年にUAEでスタンドアロンミリ波拡張範囲固定無線アクセスの概念実証を完了しました。[4] これは、ハイブリッド展開が企業キャンパスを超えて住宅アクセスのユースケースにまで拡大できることを示しています。
アプリケーション別:URLLCが高付加価値の産業用接続性を支援
拡張モバイルブロードバンド(eMBB)は2025年の中東5G技術市場シェアの36.98%を占めました。高速モバイルインターネット、動画ストリーミング、クラウドゲーミング、一般的なデータ利用がその主導的な地位を支えています。GCC消費者はすでに高いダウンリンク速度を提供するモバイルプランを採用しています。固定無線アクセスは、新規光ファイバーが高コストとなる地方都市や農村部での関連性が高まっています。マッシブマシンタイプ通信もスマートシティセンサーや物流追跡を支援しています。これらのアプリケーションは合わせて5Gネットワークの広範なトラフィック基盤を提供します。
URLLCは2026年から2031年にかけてCAGR 18.80%で拡大すると予測されています。製造業、港湾自動化、エネルギー監視は制御活動のための予測可能な応答時間を必要とします。LTEおよび主にeMBB向けに最適化されたネットワークは、要求の厳しい条件下で同レベルのサービスを一貫して提供することができません。GSMAは、自動車、公益事業、物流セクターがGCC全体で5G IoTによって大きな影響を受けると予想されるセクターとして特定しました。中東5G技術産業はURLLCを使用して、信頼性の高い接続性が日常業務の一部であるユースケースに対応できます。これにより、アプリケーション開発の中心にデータ速度だけでなく企業の信頼性が置かれます。
エンドユーザー産業別:製造業が企業利用の次のフェーズをリード
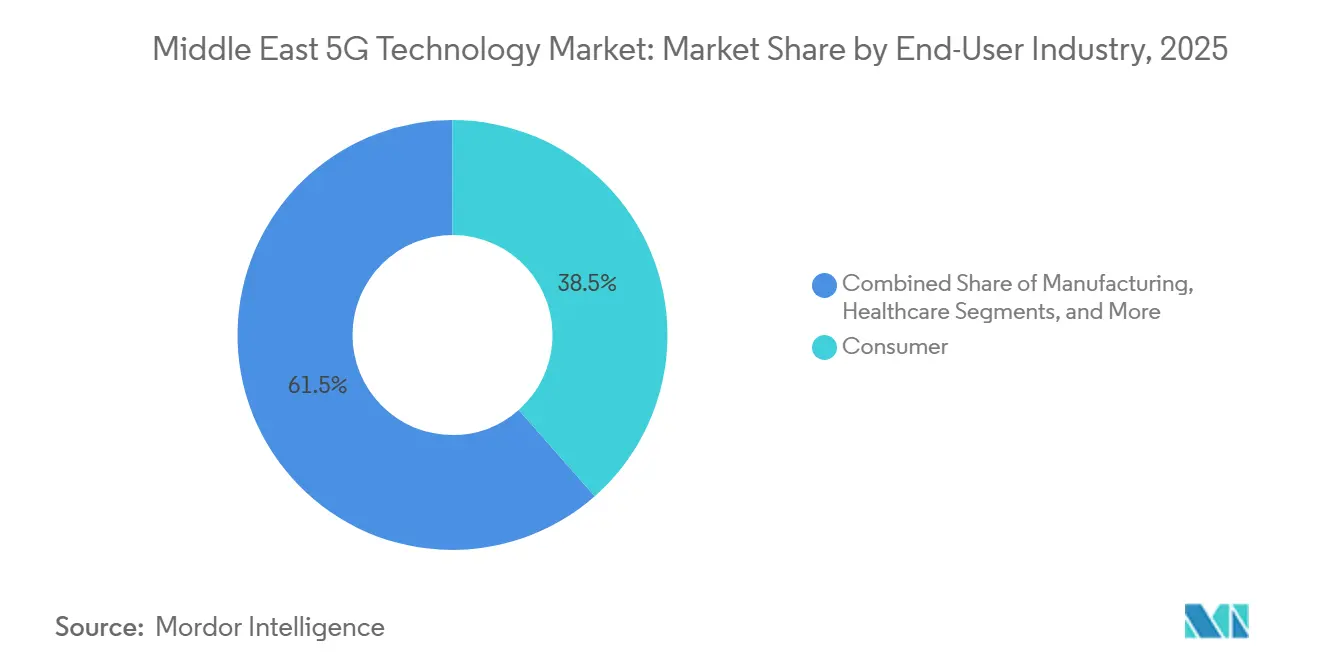
消費者セグメントは2025年の中東5G技術市場の38.49%を占めました。GCC諸国における高いスマートフォン普及率とeMBBの確立した利用がこの地位を支えました。消費者支出は依然として最大の接続数とトラフィックの基盤を提供しています。しかし、多くの富裕層ユーザーはすでに成熟した5Gプランにアクセスできます。これにより、段階的な速度向上に対する追加支出が制限される可能性があります。ヘルスケア、自動車、エネルギーと公益事業、メディア、公共安全、防衛はそれぞれ注目を集めている個別の要件を持っています。
製造業は2026年から2031年にかけてCAGR 17.95%で拡大すると予測されています。スマートファクトリーは自律走行搬送車、ロボットアーム、コンピュータビジョン、デジタルツイン同期のために専用無線ネットワークを使用します。UAEの規制フレームワークにより、産業ユーザーはパブリックモバイルスペクトルとは別にプライベート5Gライセンスを検討できます。これにより、企業はセキュリティとレイテンシ要件を満たす非公開ネットワークを構築するルートを得ることができます。製造業向けの中東5G技術市場規模は、信頼性の高い運用技術接続性への需要によって支えられています。この5Gの利用は、価値の議論を個人通信からライブ生産システムへと移行させます。
注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
ネットワークアーキテクチャ別:スタンドアロン展開が企業向け機能を拡大
NSAは2025年の中東5G技術市場の60.10%を占めました。この設計では、5G無線が既存の4G LTEコアと並行して動作します。このアプローチはモバイルデータ速度を向上させ、通信事業者が商用5Gサービスを迅速に開始するのに役立ちます。シグナリングとモビリティ機能については依然としてLTEに依存しています。NSAはURLLC、スライシング、アプリケーションプログラミングインターフェースのためのスタンドアロン機能の全範囲を提供しません。したがって、強力な4Gカバレッジは一貫したNSAユーザーエクスペリエンスにとって引き続き重要です。
SAは2026年から2031年にかけてCAGR 19.49%で拡大すると予測されています。通信事業者は専用の5G機能を使用するために、クラウドネイティブコア、加入者データ管理、AIベースのオーケストレーションに投資しています。GSMAは、MENA全体でのSA展開が1,270 ビリオン 米ドルの企業収益機会を解放できると推定しました。専用コアは企業ユーザーが求めるスライシングと低遅延機能をサポートします。Zainクウェートとラクテンシンフォニーは2025年5月にスタンドアロン5Gサイト向けのクラウドネイティブオープンRANパイロットを開始しました。中東5G技術市場はこれらのアーキテクチャの変更を使用して、古いネットワーク設計への依存を低減しています。
地理的分析
サウジアラビアは2025年の中東5G技術市場シェアの33.49%を占め、国家デジタルプログラムと大規模なネットワーク投資によって支えられました。同国は2020年から2024年にかけて5Gインフラに65 ビリオン 米ドルを投資し、stc、Mobily、Zainを通じて2030年までにさらに80 ビリオン 米ドルが計画されています。5Gタワー数は2025年末に21,000基に達し、2026年の5Gダウンロード中央値速度は320 Mbpsでした。stcはまた、2028年までに160万世帯の追加にファイバー・トゥ・ザ・ホームカバレッジを拡大するために24 ビリオン 米ドルを投じることを約束しました。
UAEは先進的なネットワークサービスと商用ローンチの地域テストベッドであり続けています。e& UAEは2025年5月に地域初の商用5Gネットワークスライシング製品を導入し、2025年12月にライブ5.5Gネットワークで4キャリアアグリゲーションを展開しました。2026年4月、e& UAEとHuaweiはダイナミックネットワークスライシングの概念実証を完了しました。サウジアラビアとUAEはともに産業用プライベート5Gネットワークの規制経路を提供し、専用の企業接続性を支援しています。
トルコは2026年から2031年にかけてCAGR 19.61%で拡大すると予測されています。2025年10月のスペクトルオークションでは35.3 ビリオン 米ドルが調達され、700 MHzおよび3.5 GHz帯にわたって400 MHzが割り当てられ、2026年4月1日の全国商用ローンチに先立って実施されました。テュルクテレコムとZTEは2026年3月にイスタンブールで1.6 Tbpsのライブネットワークトライアルを完了し、光バックボーンの準備状況を実証しました。カタール、クウェート、バーレーン、オマーン、ヨルダン、イラク、その他の市場は、インフラ、スペクトルアクセス、端末の購入可能性によって形成された異なるレベルのネットワーク成熟度を持っています。カタールとバーレーンは注目すべプライベートネットワーク活動を持ち、クウェートとオマーンは固定インフラを強化し、スタンドアロンネットワークのユースケースを管理しています。
競合環境
中東5G技術市場はベンダー層において中程度の集中度を示しています。Huawei Technologies、Ericsson、Nokiaが地域の無線アクセスとコア契約量の多くを占めています。ZTEは中国ベンダーへの調達制限が少ない市場において低コストとして自社を位置づけることで競争しています。HuaweiはGCC通信事業者との強力な商業関係を持っています。Ericssonはハードウェア、自動化、マネージドサービス、クラウドネイティブプラットフォームをカバーする複数年の関係を構築しています。Nokiaはアーキテクチャの柔軟性とオープンRAN互換性を強調しています。これらのポジションにより、主要サプライヤーは通信事業者の投資を獲得するための異なる方法を持っています。
stc Groupとe&は、単なるネットワーク購入者ではなく積極的な技術パートナーです。スライシング、キャリアアグリゲーション、5G-Advanced機能の展開は、他の地域通信事業者が同様のプログラムを加速するよう促しています。2026年7月、stc GroupとHuaweiはリヤドにサウジアラビア初の全二重5Gトランスポートソリューションを展開しました。この展開では単一周波数チャネルを使用してスペクトル消費を削減しました。2025年12月、stc Groupはericssonと5年間のマスターフレーム契約を締結しました。この契約は5Gハードウェアとソフトウェア、クラウドネイティブソリューション、高度なマネージドサービス、SA、5G-Advanced、マッシブMIMOをカバーしました。通信事業者がカバレッジ、パフォーマンス、企業収益を同時に追求するため、競争は引き続き活発になります。
競争はオープンRANソフトウェアとAIベースのネットワークオーケストレーションでも発展しています。MavenirとParallel WirelessはNSAからSAネットワークへの移行期に機会を求めています。ZainクウェートのRakuten Symphonyとのオープンランパイロットは、代替調達の重要な地域テストです。3GPPリリース18は、スペクトル共有、スライシングオーケストレーション、高度な無線システムにおける差別化のための標準ベースの基盤を提供します。チップセットサプライヤーのQualcommとMediaTekも端末と顧客宅内機器の機能に影響を与えます。
中東5G技術産業リーダー
-
Huawei Technologies Co., Ltd.
-
Telefonaktiebolaget LM Ericsson (Ericsson)
-
Nokia Corporation
-
ZTE Corporation
-
Mavenir plc
- 注:主要企業の掲載順は順位を示すものではありません。
最近の産業動向
- 2026年8月:先進通信電子システム会社(ACES)とMovandiは、リヤドで開催されたLEAP 2026において覚書(MoU)に署名し、戦略的パートナーシップを発表しました。このパートナーシップは、次世代5GおよびFuture 6G無線技術の開発、検証、商業化を推進することを目的としています。
- 2025年12月:stc Groupは、5Gハードウェアとソフトウェア、クラウドネイティブソリューション、高度なマネージドサービス、5Gスタンドアロン、5G Advanced、マッシブMIMOをカバーするEricssonとの5年間のマスターフレーム契約を締結し、今後10年間にわたるサウジアラビアの5GおよびFuture 6G対応投資を確固たるものにしました。
- 2025年11月:EMSTEELグループとe& UAEは、EMSTEELのUAE生産施設において製造セクターで世界初の専用産業用プライベート5Gネットワークを立ち上げ、AI駆動の資産管理統合と予知保全を備えたオンプレミスの保証された高速カバレッジを提供しました。
- 2025年2月:Ooredoo Qatarは、340万人以上の顧客向けにインフラを近代化するためにNokiaの5Gスタンドアロンコアネットワークを選定し、超低遅延帯域幅、マルチアクセスエッジコンピューティング、AIと機械学習の統合、高度なネットワークスライシングを実現しました。
中東5G技術市場レポートの範囲
中東5G技術市場の収益は、5Gネットワークハードウェア、ソフトウェアライセンスとサブスクリプション、ネットワーク展開と統合、マネージドおよびプロフェッショナルサービス、保守、ならびに消費者、製造業、ヘルスケア、自動車、エネルギーと公益事業、メディアとエンターテインメント、公共安全と防衛セクターにわたるeMBB、FWA、mMTC、URLLCアプリケーションをサポートするその他の5G接続ソリューションの販売を通じて生み出されます。
中東5G技術市場レポートは、コンポーネント(ハードウェア、ソフトウェア、サービス)、スペクトル帯域(Sub-6 GHz、ミリ波、ハイブリッド(Sub-6 GHzおよびミリ波))、アプリケーション(拡張モバイルブロードバンド(eMBB)、固定無線アクセス(FWA)、マッシブマシンタイプ通信(mMTC)、超高信頼低遅延通信(URLLC))、エンドユーザー産業(消費者、製造業、ヘルスケア、自動車、エネルギーと公益事業、メディアとエターテインメント、公共安全と防衛)、ネットワークアーキテクチャ(スタンドアロン(SA)および非スタンドアロン(NSA))、国別(サウジアラビア、アラブ首長国連邦、トルコ、中東その他)にセグメント化されています。市場予測は金額(米ドル)で提供されます。
| ハードウェア |
| ソフトウェア |
| サービス |
| Sub-6 GHz |
| ミリ波 |
| ハイブリッド(Sub-6 GHzおよびミリ波) |
| 拡張モバイルブロードバンド(eMBB) |
| 固定無線アクセス(FWA) |
| マッシブマシンタイプ通信(mMTC) |
| 超高信頼低遅延通信(URLLC) |
| 費者 |
| 製造業 |
| ヘルスケア |
| 自動車 |
| エネルギーと公益事業 |
| メディアとエンターテインメント |
| 公共安全と防衛 |
| スタンドアロン(SA) |
| 非スタンドアロン(NSA) |
| サウジアラビア |
| アラブ首長国連邦 |
| トルコ |
| 中東その他 |
| コンポーネント別 | ハードウェア |
| ソフトウェア | |
| サービス | |
| スペクトル帯域別 | Sub-6 GHz |
| ミリ波 | |
| ハイブリッド(Sub-6 GHzおよびミリ波) | |
| アプリケーション別 | 拡張モバイルブロードバンド(eMBB) |
| 固定無線アクセス(FWA) | |
| マッシブマシンタイプ通信(mMTC) | |
| 超高信頼低遅延通信(URLLC) | |
| エンドユーザー産業別 | 費者 |
| 製造業 | |
| ヘルスケア | |
| 自動車 | |
| エネルギーと公益事業 | |
| メディアとエンターテインメント | |
| 公共安全と防衛 | |
| ネットワークアーキテクチャ別 | スタンドアロン(SA) |
| 非スタンドアロン(NSA) | |
| 国別 | サウジアラビア |
| アラブ首長国連邦 | |
| トルコ | |
| 中東その他 |
レポートで回答される主要な質問
中東5G技術市場の規模はどのくらいですか?
中東5G技術市場は2025年に5.05 ビリオン 米ドルと評価され、2026年には5.8 ビリオン 米ドルとなり、2031年までに12.25 ビリオン 米ドルに達すると予測されています。
中東における5G採用を促進しているものは何ですか?
政府のスペクトルロードマップ、企業のデジタル化、プライベートネットワーク、スタンドアロンネットワーク投資が地域全体での採用を支援しています。
中東で5G展開をリードしている国はどこですか?
サウジアラビアは2025年に33.49%のシェアでリードし、ネットワーク投資、21,000基のタワー、国家デジタルプログラムによって支えられています。
スタンドアロン5Gが企業にとって重要な理由は何ですか?
スタンドアロンネットワークは、製造業、物流、エネルギー、公共サービス向けのスライシング、低遅延接続性、より柔軟なサービス提供をサポートします。
地域で最も急速に進歩している5Gアプリケーションはどれですか?
URLLCは製造業、港湾自動化、エネルギー監視のニーズに支えられ、2031年にかけてCAGR 18.80%で拡大すると予測されています。
最も強い将来需要を持つエンドユーザーグループはどれですか?
製造業は、スマートファクトリーが接続された自動化と監視システムを追加するにつれて、2031年にかけてCAGR 17.95%で拡大すると予測されています。