
Marktgröße und Marktanteile der 5G-Technologie im Nahen Osten
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
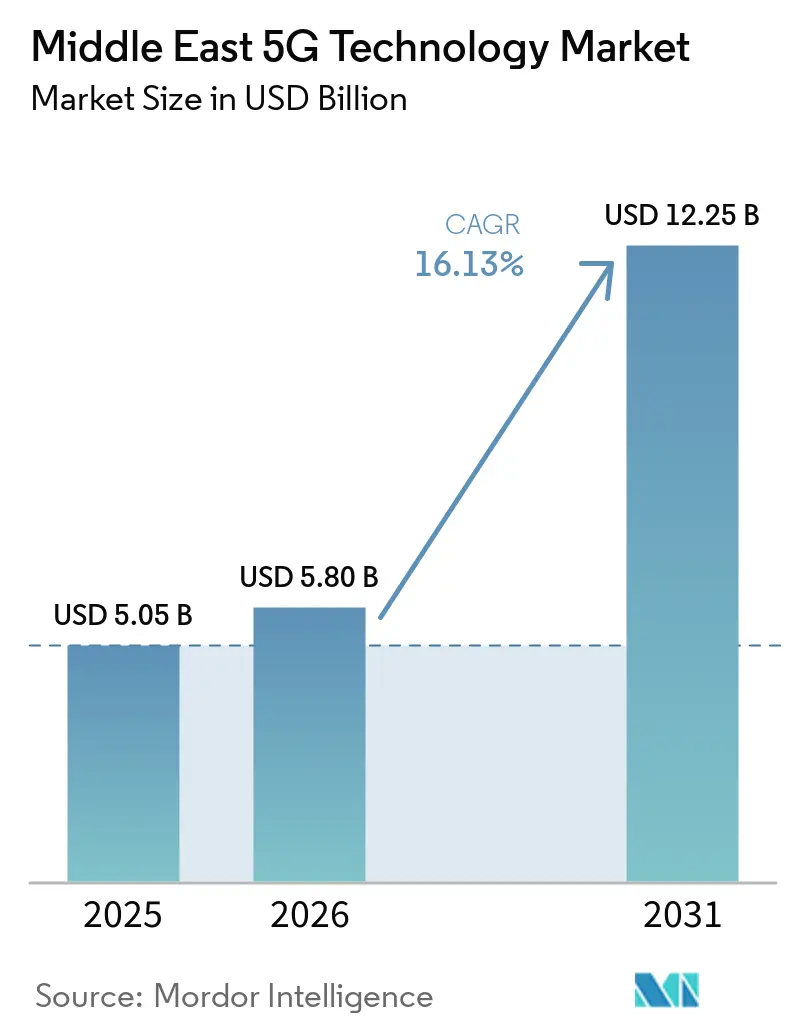
| Marktgröße im Basisjahr (2025) | 5.05 Milliarden US-Dollar |
| Marktgröße (2026) | 5.80 Milliarden US-Dollar |
| Marktgröße (2031) | 12.25 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 16.13 % |
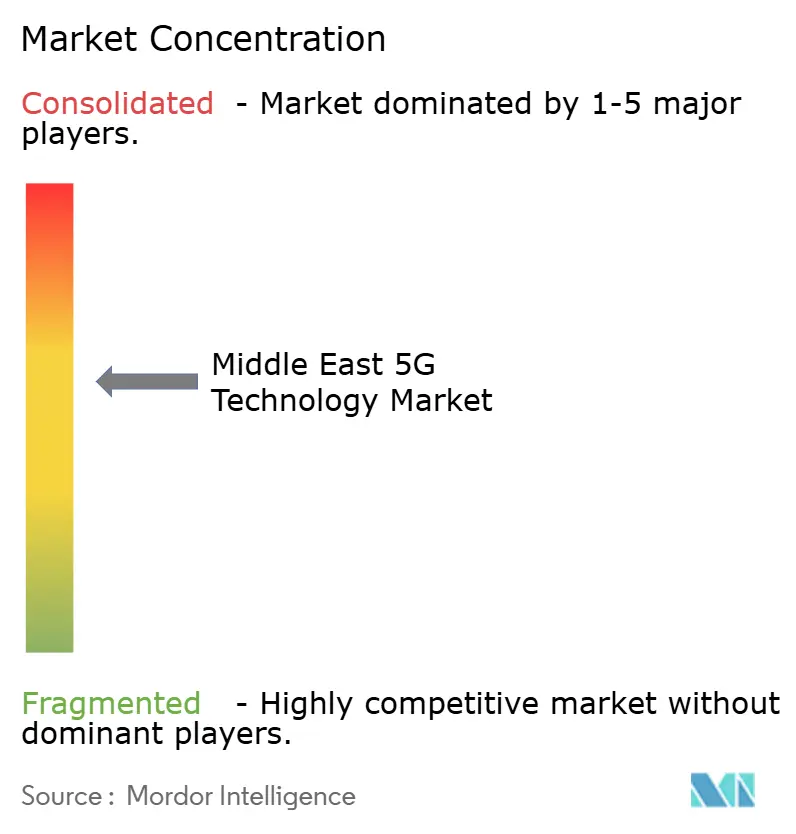
| Marktkonzentration | Mittel |
Hauptakteure
*Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. |
|
Marktanalyse der 5G-Technologie im Nahen Osten von Mordor Intelligence
Die Marktgröße der 5G-Technologie im Nahen Osten wird voraussichtlich von 5,05 Milliarden USD im Jahr 2025 auf 5,80 Milliarden USD im Jahr 2026 steigen und bis 2031 einen Wert von 12,25 Milliarden USD erreichen, mit einer CAGR von 16,13 % über den Zeitraum 2026–2031. Staatliche Digitalprogramme, Frequenzplanung und Investitionen der Netzbetreiber unterstützen den Ausbau in der gesamten Region. Der Markt für 5G-Technologie im Nahen Osten verlagert sich von einer breiten Verbraucherabdeckung hin zu Netzen, die Unternehmensdienste unterstützen. Eigenständige Kerne gewinnen an Bedeutung, da sie Netzwerk-Slicing, Kommunikation mit geringer Latenz und eine flexiblere Dienstbereitstellung ermöglichen. Diese Verlagerung bietet Netzbetreibern einen Weg, Fertigungs-, Logistik-, Energie- und Behördennutzer mit Diensten jenseits des mobilen Breitbands zu bedienen. Das Tempo des Marktes für 5G-Technologie im Nahen Osten wird weiterhin variieren, da GCC-Länder über eine stärkere Infrastruktur und Kaufkraft verfügen als mehrere Nicht-GCC-Märkte.
Wichtigste Erkenntnisse des Berichts
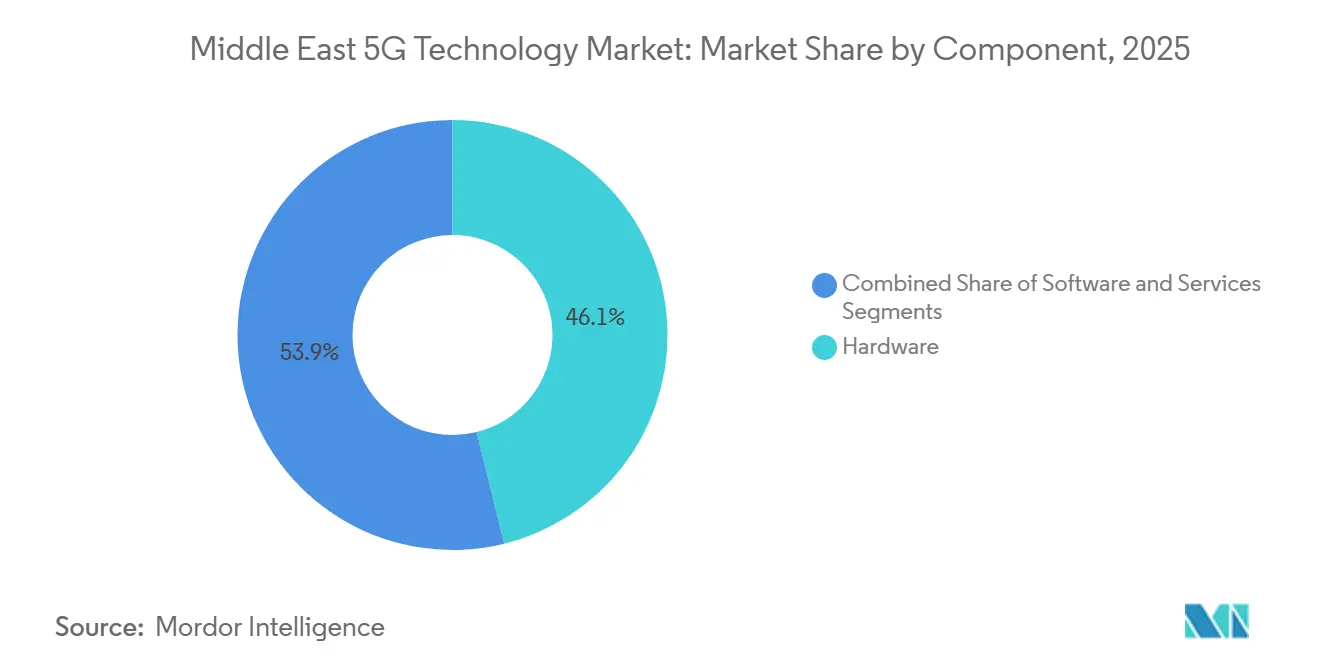
- Nach Komponente entfiel im Jahr 2025 ein Anteil von 46,12 % des Marktes für 5G-Technologie im Nahen Osten auf Hardware, während Dienstleistungen bis 2031 voraussichtlich mit einer CAGR von 17,21 % wachsen werden.
- Nach Frequenzband hielt Sub-6-GHz im Jahr 2025 einen Anteil von 64,59 % am Markt für 5G-Technologie im Nahen Osten, während Hybrid (Sub-6-GHz und mmWave) bis 2031 voraussichtlich mit einer CAGR von 18,51 % wachsen wird.
- Nach Anwendung hielt eMBB im Jahr 2025 einen Anteil von 36,98 % am Markt für 5G-Technologie im Nahen Osten, während URLLC bis 2031 voraussichtlich mit einer CAGR von 18,80 % wachsen wird.
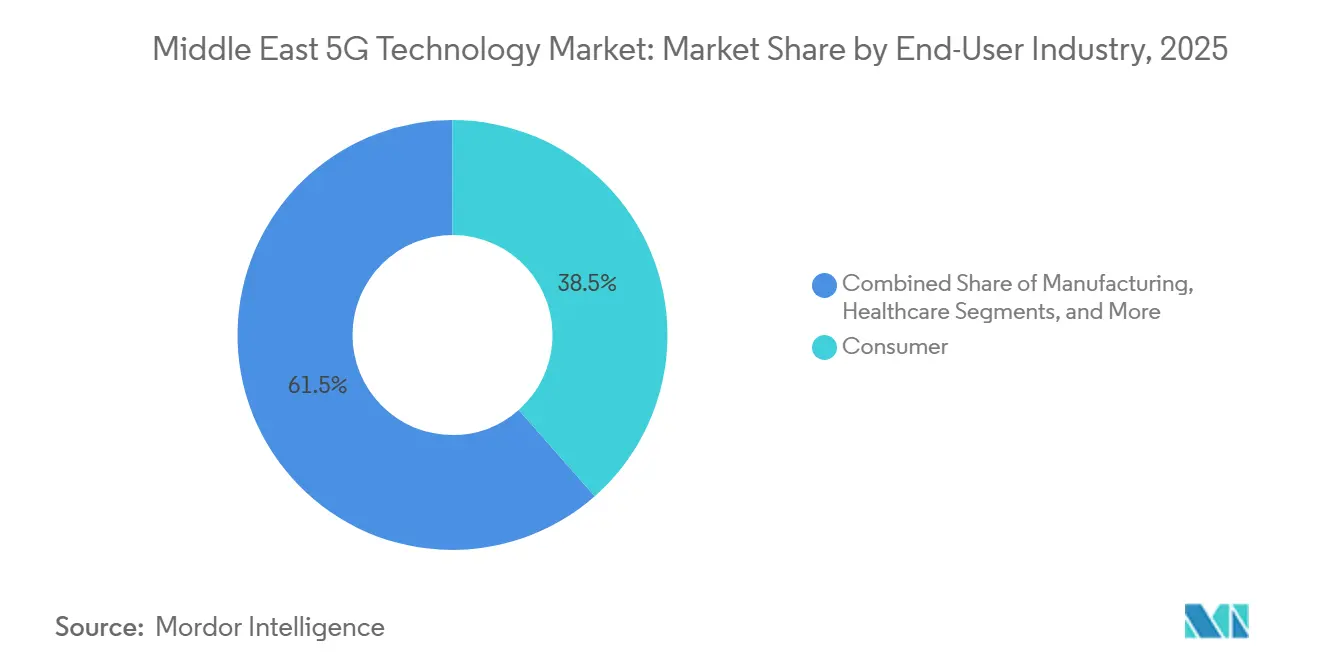
- Nach Endnutzerbranche hielt das Verbrauchersegment im Jahr 2025 einen Anteil von 38,49 % am Markt für 5G-Technologie im Nahen Osten, während die Fertigung bis 2031 voraussichtlich mit einer CAGR von 17,95 % wachsen wird.
- Nach Netzwerkarchitektur hielt NSA im Jahr 2025 einen Anteil von 60,10 % am Markt für 5G-Technologie im Nahen Osten, während SA bis 2031 voraussichtlich mit einer CAGR von 19,49 % wachsen wird.
- Nach Land hielt Saudi-Arabien im Jahr 2025 einen Anteil von 33,49 % am Markt für 5G-Technologie im Nahen Osten, während die Türkei bis 2031 voraussichtlich mit einer CAGR von 19,61 % wachsen wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Trends und Erkenntnisse zum Markt für 5G-Technologie im Nahen Osten
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Staatlich geführte 5G-Infrastrukturprogramme und Frequenzfahrpläne | +4.2% | Saudi-Arabien, Vereinigte Arabische Emirate, Türkei, Kuwait | Kurzfristig (≤ 2 Jahre) |
| Unternehmensdigitalisierung in den Bereichen Energie, Logistik und öffentliche Dienste | +3.5% | Saudi-Arabien, Vereinigte Arabische Emirate, Katar | Mittelfristig (2–4 Jahre) |
| Nachfrage nach privaten 5G-Netzen und Campus-Netzen in Industrieclustern | +2.8% | Vereinigte Arabische Emirate, Saudi-Arabien, Bahrain, Oman | Mittelfristig (2–4 Jahre) |
| Zunehmender Einsatz von Netzwerk-Slicing für missionskritische Konnektivität | +2.1% | Vereinigte Arabische Emirate, Saudi-Arabien, Katar | Mittelfristig (2–4 Jahre) |
| Investitionen in grenzüberschreitende Carrier- und Cloud-Interconnects | +1.8% | Saudi-Arabien, Vereinigte Arabische Emirate, Türkei | Langfristig (≥ 4 Jahre) |
| Edge-Computing-Nachfrage für industrielle Anwendungen mit geringer Latenz | +1.5% | Vereinigte Arabische Emirate, Saudi-Arabien, Katar, Bahrain | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Staatlich geführte 5G-Programme und Frequenzfahrpläne treiben den Ausbau in großem Maßstab voran
Die nationale Politik ist eine zentrale Kraft hinter dem Markt für 5G-Technologie im Nahen Osten. Staatliche Fahrpläne wandeln breite digitale Ziele in Frequenzzuteilungen, Versorgungspflichten und Anreize für Netzbetreiber um. Saudi-Arabiens Nationale Frequenzstrategie 2025 priorisierte den Ausbau von 5G+ und genehmigte private Netze für Fertigungs-, Logistik- und Smart-City-Anwendungen. Die Strategie wurde durch Investitionen von 15 Milliarden USD in die 5G-Infrastruktur im Rahmen von Vision 2030 unterstützt.[1]Saudi-Regierung, "Einführung neuer Technologien – 5G-Netze," Nationales Portal der saudi-arabischen Regierung, my.gov.sa Die türkische Auktion 2025 wies 400 MHz in den Bändern 700 MHz und 3,5 GHz zu und verschaffte den Netzbetreibern die Frequenzbasis für einen nationalen Start. Große öffentliche Beschaffungsprogramme können die Unsicherheit für wichtige Lieferanten verringern, aber auch dazu führen, dass Verträge auf eine kleine Gruppe von Anbietern konzentriert werden.
Unternehmensdigitalisierung in den Bereichen Energie, Logistik und öffentliche Dienste verändert den Umsatzmix
Die Unternehmensnachfrage lenkt den Markt für 5G-Technologie im Nahen Osten in Richtung verwalteter Konnektivität und integrierter digitaler Dienste. Energiestandorte, Häfen, Versorgungsunternehmen und öffentliche Dienste benötigen zuverlässige Netze, die Geräte, Menschen und Betriebssysteme verbinden. Die GSMA berichtete, dass Unternehmen in der Region die Einführung von KI, Big Data, privatem 5G und Edge Computing vorantrieben. Das Programm Operation 300bn der VAE identifiziert fortschrittliche Technologie als Teil seiner Agenda für die industrielle Entwicklung bis 2031.[2]Ministerium für Industrie und fortschrittliche Technologie, "Operation 300bn," VAE-Regierung, moiat.gov.ae Automobil-, Versorgungs- und Logistikaktivitäten haben einen klaren Bedarf an vernetzter Überwachung und Steuerung. Netzbetreiber, die Integrations- und Managed-Service-Fähigkeiten hinzufügen, können an einem größeren Teil dieser Ausgaben teilhaben als Netzbetreiber, die nur Bandbreite verkaufen.
Private 5G-Netze und Campus-Netze in Industrieclustern entwickeln sich von Pilotprojekten zur Produktion
Private Netze werden zu einem praktischen Bestandteil des Marktes für 5G-Technologie im Nahen Osten für Industriestandorte. Fertigungsanlagen, Häfen und Energieanlagen benötigen eine sichere lokale Abdeckung mit vorhersehbarer Leistung. EMSTEEL Group und e& UAE aktivierten im November 2025 ein dediziertes privates industrielles 5G-Netz in den Einrichtungen von EMSTEEL.[3]Nachrichtenagentur der Emirate, "EMSTEEL und e& kooperieren zur Einführung eines einzigartigen fortschrittlichen privaten 5G-Netzwerk-Pilotprojekts in der Fertigung," Nachrichtenagentur der Emirate, wam.ae Das Netz unterstützte die Abdeckung vor Ort und KI-gestützte Asset-Management-Prozesse. Schwere Fertigungs- und Hafenbetriebe haben häufig klarere wirtschaftliche Argumente als Büro- oder Einzelhandelsstandorte, da unzuverlässiges WLAN den physischen Betrieb unterbrechen kann. Diese Implementierungen helfen Käufern, die Service-, Sicherheits- und Zuverlässigkeitsanforderungen für künftige Industrienetze zu definieren.
Netzwerk-Slicing für missionskritische Konnektivität differenziert den Umsatz eigenständiger Netze
Netzwerk-Slicing entwickelt sich zu einem wichtigen kommerziellen Merkmal der eigenständigen Implementierung im Markt für 5G-Technologie im Nahen Osten. Es ermöglicht einem Netzbetreiber, logische Netzkapazität für Nutzer mit bestimmten Leistungsanforderungen zu schaffen. Dies ist relevant für Industrienutzer, Behörden für öffentliche Sicherheit und Häfen, die sich nicht auf eine Best-Effort-Konnektivität verlassen können. Eigenständiges 5G kann Verkehrstrennung und Serviceverpflichtungen unterstützen, die NSA-Systeme nicht vollständig bieten können. Die Fähigkeit ist auch mit den 3GPP-Release-16- und Release-17-Funktionen für zuverlässige Dienste mit geringer Latenz verbunden. Netzbetreiber, die ihre Implementierungen auf diese Anforderungen abstimmen, können Anwendungen mit betrieblichen, sicherheitstechnischen oder zertifizierungsbezogenen Verpflichtungen unterstützen.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Kosten für Glasfaser-Backhaul und Standortakquisition in Nicht-Kernmärkten | -1.8% | Türkei, Irak, Rest des Nahen Ostens | Mittelfristig (2–4 Jahre) |
| Ungleichmäßige Gerätebezahlbarkeit und 5G-Handset-Ersatzzyklen | -1.2% | Irak, Ägypten, Rest des Nahen Ostens | Kurzfristig (≤ 2 Jahre) |
| Frequenzfragmentierung und länderübergreifende regulatorische Variation | -0.8% | Türkei, Irak, Jordanien, Rest des Nahen Ostens | Langfristig (≥ 4 Jahre) |
| Einschränkungen bei der Stromverfügbarkeit und Energieeffizienz für dichte 5G-Ausbauten | -0.6% | Irak, Jemen, Rest des Nahen Ostens | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Kosten für Glasfaser-Backhaul und Standortakquisition schränken die Wirtschaftlichkeit der Verdichtung ein
Glasfaser-Backhaul bleibt außerhalb der größten GCC-Städte eine erhebliche Einschränkung. Dichte Mittelband- und mmWave-Netze benötigen glasfaserverbundene Funkanlagen, die in älteren Stadtgebieten und abgelegenen Korridoren kostspielig sind. Neue Makrostandort-Genehmigungen können 4–8 Monate dauern, wobei Zonierungs- und kommunale Koordination zusätzliche Komplexität hinzufügen. Die Kosten für den Aufbau entlegener Makrostandorte können 25.000 USD erreichen, verglichen mit 8.000–15.000 USD für städtische Standorte. Traditionelle standortweise Ausbauten können die Erweiterung der Abdeckung in umsatzschwächeren Gebieten der Türkei und des Irak erschweren. Gemeinsame Infrastruktur und Festfunk-Zugang können Netzbetreibern andere Möglichkeiten bieten, die Abdeckung zu erweitern, wenn die Glasfaserökonomie schwach ist.
Ungleichmäßige Gerätebezahlbarkeit und 5G-Handset-Ersatzzyklen begrenzen die Verbraucherakzeptanz
Die Gerätebezahlbarkeit begrenzt die Verbraucherakzeptanz in Teilen des Marktes für 5G-Technologie im Nahen Osten. Die Netzverfügbarkeit steigert den Betreiberumsatz nicht, wenn viele Nutzer ihre vorhandenen Handsets nicht ersetzen können. GSMA-Daten zeigten, dass 30 % der Mobilfunknutzer in der weiteren MENA-Region im Jahr 2025 noch 3G oder ältere Technologie nutzten. Höhere Einstiegspreise für Handsets können Ersatzentscheidungen im Irak, in Ägypten und im Jemen verzögern. Netzbetreiber könnten dann die Verdichtung verschieben, weil der erwartete 5G-Umsatz keine weiteren Kapitalausgaben rechtfertigt. Diese Wechselwirkung zwischen Geräten und Abdeckung kann eine breite Verbrauchermonetarisierung in einkommensschwächeren Märkten verzögern.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Komponente: Dienstleistungen gewinnen mit zunehmender Netzreife an Bedeutung
Hardware entfiel im Jahr 2025 auf 46,12 % des Marktanteils der 5G-Technologie im Nahen Osten, was den laufenden Ausbau von Funkzugangsnetzen widerspiegelt. Basisstationen, Remote-Funkeinheiten, Massive-MIMO-Antennen und Outdoor-Small-Cells bleiben notwendig, um Versorgungsziele zu erfüllen. Software generiert Umsatz aus Netzorchestrierung, Cloud-nativen Kernplattformen und KI-basierten Verwaltungstools. Anbieter verlagern sich von periodischer Firmware-Arbeit hin zu kontinuierlicher Software-Bereitstellung und verwalteten Betriebsabläufen. Die Hardware-Nachfrage bleibt unerlässlich, da Netzbetreiber neue Standorte und zusätzliche Kapazitäten benötigen. Ihre relative Rolle könnte abnehmen, wenn große GCC-Netze über ihre erste Abdeckungsphase hinausgehen.
Dienstleistungen werden voraussichtlich von 2026 bis 2031 mit einer CAGR von 17,21 % wachsen. Mehrjährige Managed-Service-Verträge, Integrationsarbeiten und Netzwerk-als-Dienstleistung-Modelle unterstützen wiederkehrende Umsätze. Diese Vereinbarungen verbinden die Hardware-Lieferung mit laufenden Betriebsanforderungen. Die fünfjährige Vereinbarung der stc Group mit Ericsson, die im Dezember 2025 unterzeichnet wurde, umfasste 5G-Hardware und -Software, Cloud-native Lösungen, Managed Services, SA, 5G-Advanced und Massive MIMO. Die Branche der 5G-Technologie im Nahen Osten legt daher mehr Wert auf Lieferantenbeziehungen über den gesamten Lebenszyklus.


Nach Frequenzband: Hybridnetze erweitern die 5G-Nutzung auf mehr Standorte
Sub-6-GHz hielt im Jahr 2025 einen Anteil von 64,59 % am Markt für 5G-Technologie im Nahen Osten. GCC-Netzbetreiber haben C-Band-Frequenzen genutzt, um eine breite Abdeckung und hohe mobile Datengeschwindigkeiten bereitzustellen. Saudi-Arabien und die VAE verfügen über große zusammenhängende Mittelband-Zuteilungen, die diesen Ansatz unterstützen. Das Band bietet eine größere Abdeckung als mmWave und gleichzeitig mehr Kapazität als das Niederfrequenzspektrum. Es ist daher die Kernschicht für die meisten öffentlichen Netzimplementierungen. Diese Position unterstützt Verbraucherdienste und frühe Unternehmensanwendungsfälle in städtischen und vorstädtischen Gebieten.
mmWave bleibt am besten geeignet für dichte Veranstaltungsorte, Unternehmensgelände und Sportstätten. Diese Standorte können anspruchsvollere Standortgestaltungs- und Beamforming-Anforderungen rechtfertigen. Hybridnetze (Sub-6-GHz und mmWave) werden voraussichtlich von 2026 bis 2031 mit einer CAGR von 18,51 % wachsen. Sie kombinieren Mittelband-Abdeckung mit hoher lokalisierter Kapazität für Innendienste und Festfunk-Zugang. Ericsson und du schlossen 2026 einen Proof of Concept für eigenständigen mmWave-Festfunk-Zugang mit erweiterter Reichweite in den VAE ab.[4]Ericsson, "Ericsson und du testen 5G-mmWave-Festfunk-Zugang in den VAE," Ericsson, ericsson.com Dies zeigt, dass die hybride Implementierung über Unternehmensgelände hinaus in Wohnzugangs-Anwendungsfälle ausgedehnt werden kann.
Nach Anwendung: URLLC unterstützt höherwertige industrielle Konnektivität
Enhanced Mobile Broadband (eMBB) entfiel im Jahr 2025 auf 36,98 % des Marktanteils der 5G-Technologie im Nahen Osten. Hochgeschwindigkeits-Mobilinternet, Video-Streaming, Cloud-Gaming und allgemeine Datennutzung unterstützen seine führende Position. GCC-Verbraucher haben bereits Mobilfunktarife übernommen, die hohe Downlink-Geschwindigkeiten bieten. Festfunk-Zugang gewinnt in Sekundärstädten und ländlichen Gebieten an Relevanz, wo neue Glasfaser kostspielig sein kann. Massive Machine-Type Communications unterstützen auch Smart-City-Sensoren und Logistikverfolgung. Zusammen bilden diese Anwendungen die breite Verkehrsbasis für 5G-Netze.
URLLC wird voraussichtlich von 2026 bis 2031 mit einer CAGR von 18,80 % wachsen. Fertigung, Hafenautomatisierung und Energieüberwachung erfordern vorhersehbare Reaktionszeiten für Steuerungsaktivitäten. LTE und primär für eMBB optimierte Netze können unter anspruchsvollen Bedingungen nicht konsistent dasselbe Serviceniveau bieten. Die GSMA identifizierte die Automobil-, Versorgungs- und Logistiksektoren als diejenigen, die voraussichtlich erheblich von 5G-IoT im GCC betroffen sein werden. Die Branche der 5G-Technologie im Nahen Osten kann URLLC nutzen, um Anwendungsfälle zu adressieren, bei denen zuverlässige Konnektivität Teil des täglichen Betriebs ist. Dies stellt die Zuverlässigkeit für Unternehmen, und nicht nur die Datengeschwindigkeit, in den Mittelpunkt der Anwendungsentwicklung.
Nach Endnutzerbranche: Fertigung führt die nächste Phase der Unternehmensnutzung an
Das Verbrauchersegment repräsentierte im Jahr 2025 38,49 % des Marktes für 5G-Technologie im Nahen Osten. Hohe Smartphone-Durchdringung und etablierte Nutzung von eMBB in GCC-Ländern unterstützten diese Position. Verbraucherausgaben bilden nach wie vor die größte Basis an Verbindungen und Datenverkehr. Viele wohlhabende Nutzer haben jedoch bereits Zugang zu ausgereiften 5G-Tarifen. Dies kann zusätzliche Ausgaben für inkrementelle Geschwindigkeitsverbesserungen begrenzen. Gesundheitswesen, Automobil, Energie und Versorgung, Medien, öffentliche Sicherheit und Verteidigung haben jeweils separate Anforderungen, die Aufmerksamkeit auf sich ziehen.
Die Fertigung wird voraussichtlich von 2026 bis 2031 mit einer CAGR von 17,95 % wachsen. Intelligente Fabriken nutzen dedizierte drahtlose Netze für autonome Fahrzeuge, Roboterarme, Computer Vision und die Synchronisierung digitaler Zwillinge. Der regulatorische Rahmen der VAE ermöglicht es Industrienutzern, private 5G-Lizenzen getrennt vom öffentlichen Mobilfunkspektrum zu beantragen. Dies gibt Unternehmen einen Weg, nicht-öffentliche Netze aufzubauen, die ihre Sicherheits- und Latenzanforderungen erfüllen. Die Marktgröße der 5G-Technologie im Nahen Osten für die Fertigung wird durch die Nachfrage nach zuverlässiger Betriebstechnologie-Konnektivität unterstützt. Diese Nutzung von 5G verlagert die Wertdiskussion von der persönlichen Kommunikation hin zu Live-Produktionssystemen.
Nach Netzwerkarchitektur: Eigenständige Implementierung erweitert die Unternehmensfähigkeiten
NSA entfiel im Jahr 2025 auf 60,10 % des Marktes für 5G-Technologie im Nahen Osten. Bei diesem Design arbeitet das 5G-Funk neben einem bestehenden 4G-LTE-Kern. Der Ansatz verbessert die mobilen Datengeschwindigkeiten und hilft Netzbetreibern, schnell kommerzielle 5G-Dienste zu starten. Er ist nach wie vor auf LTE für Signalisierungs- und Mobilitätsfunktionen angewiesen. NSA bietet nicht den vollen Umfang eigenständiger Fähigkeiten für URLLC, Slicing und Anwendungsprogrammierschnittstellen. Eine starke 4G-Abdeckung bleibt daher wichtig für ein konsistentes NSA-Nutzererlebnis.
SA wird voraussichtlich von 2026 bis 2031 mit einer CAGR von 19,49 % wachsen. Netzbetreiber investieren in Cloud-native Kerne, Teilnehmerdatenverwaltung und KI-basierte Orchestrierung, um dedizierte 5G-Funktionen zu nutzen. Die GSMA schätzte, dass die SA-Implementierung in der MENA-Region eine Unternehmenserlöschance von 127 Milliarden USD erschließen könnte. Ein dedizierter Kern unterstützt die Slicing- und Niedriglatenz-Funktionen, die Unternehmensnutzer suchen. Zain Kuwait und Rakuten Symphony begannen im Mai 2025 mit einem Cloud-nativen Open-RAN-Pilotprojekt für eigenständige 5G-Standorte. Der Markt für 5G-Technologie im Nahen Osten nutzt diese Architekturänderungen, um die Abhängigkeit von älteren Netzdesigns zu verringern.
Geografische Analyse
Saudi-Arabien entfiel im Jahr 2025 auf 33,49 % des Marktanteils der 5G-Technologie im Nahen Osten, unterstützt durch nationale Digitalprogramme und große Netzinvestitionen. Das Land investierte zwischen 2020 und 2024 6,5 Milliarden USD in die 5G-Infrastruktur, mit weiteren geplanten 8,0 Milliarden USD bis 2030 bei stc, Mobily und Zain. Die Anzahl der 5G-Türme erreichte Ende 2025 21.000, und die mittlere 5G-Download-Geschwindigkeit betrug 2026 320 Mbit/s. stc verpflichtete sich außerdem, 2,4 Milliarden USD zu investieren, um die Glasfaser-bis-zum-Haus-Abdeckung bis 2028 auf 1,6 Millionen zusätzliche Haushalte auszuweiten.
Die VAE bleiben ein regionaler Teststandort für fortschrittliche Netzwerkdienste und kommerzielle Markteinführungen. e& UAE führte im Mai 2025 das erste kommerzielle 5G-Netzwerk-Slicing-Produkt der Region ein und implementierte im Dezember 2025 4-Carrier-Aggregation in seinem Live-5.5G-Netz. Im April 2026 schlossen e& UAE und Huawei einen Proof of Concept für dynamisches Netzwerk-Slicing ab. Saudi-Arabien und die VAE bieten beide regulatorische Wege für industrielle private 5G-Netze und unterstützen so dedizierte Unternehmenskonnektivität.
Die Türkei wird voraussichtlich von 2026 bis 2031 mit einer CAGR von 19,61 % wachsen. Die Spektrumauktion im Oktober 2025 erzielte 3,53 Milliarden USD und wies 400 MHz in den Bändern 700 MHz und 3,5 GHz zu, vor einem landesweiten kommerziellen Start am 1. April 2026. Türk Telekom und ZTE schlossen im März 2026 einen Live-Netzwerktest mit 1,6 Tbit/s in Istanbul ab und demonstrierten damit die Bereitschaft im optischen Backbone. Katar, Kuwait, Bahrain, Oman, Jordanien, Irak und andere Märkte weisen unterschiedliche Netzwerkreifeniveaus auf, die durch Infrastruktur, Frequenzzugang und Gerätebezahlbarkeit geprägt sind. Katar und Bahrain weisen nennenswerte Aktivitäten bei privaten Netzen auf, während Kuwait und Oman die feste Infrastruktur stärken und eigenständige Netzwerkanwendungsfälle verwalten.
Wettbewerbslandschaft
Der Markt für 5G-Technologie im Nahen Osten zeigt eine moderate Konzentration auf der Anbieterebene. Huawei Technologies, Ericsson und Nokia halten einen Großteil des regionalen Vertragsvolumens für Funkzugangsnetze und Kernnetze. ZTE konkurriert, indem es sich als kostengünstigere Option in Märkten mit weniger Beschaffungsbeschränkungen für chinesische Anbieter positioniert. Huawei hat starke Geschäftsbeziehungen zu GCC-Netzbetreibern. Ericsson baut mehrjährige Beziehungen auf, die Hardware, Automatisierung, Managed Services und Cloud-native Plattformen abdecken. Nokia betont Architekturflexibilität und Open-RAN-Kompatibilität. Diese Positionen geben großen Lieferanten unterschiedliche Möglichkeiten, um Netzbetreiberinvestitionen zu konkurrieren.
stc Group und e& sind aktive Technologiepartner und nicht nur Netzkäufer. Ihre Implementierungen von Slicing, Carrier-Aggregation und 5G-Advanced-Fähigkeiten ermutigen andere regionale Netzbetreiber, ähnliche Programme zu beschleunigen. Im Juli 2026 implementierten stc Group und Huawei Saudi-Arabiens erste Vollduplex-5G-Transportlösung in Riad. Die Implementierung nutzte einen Einzelfrequenzkanal, um den Frequenzverbrauch zu reduzieren. Im Dezember 2025 unterzeichnete stc Group eine fünfjährige Master-Rahmenvereinbarung mit Ericsson. Die Vereinbarung umfasste 5G-Hardware und -Software, Cloud-native Lösungen, fortschrittliche Managed Services, SA, 5G-Advanced und Massive MIMO. Der Wettbewerb wird aktiv bleiben, da Netzbetreiber gleichzeitig Abdeckung, Leistung und Unternehmenserlöse anstreben.
Der Wettbewerb entwickelt sich auch in Open-RAN-Software und KI-basierter Netzorchestrierung. Mavenir und Parallel Wireless suchen Möglichkeiten während des Übergangs von NSA zu SA-Netzen. Das Open-RAN-Pilotprojekt von Zain Kuwait mit Rakuten Symphony ist ein wichtiger regionaler Test alternativer Beschaffung. 3GPP Release 18 bietet eine standardbasierte Grundlage für Differenzierung bei Frequenzsharing, Slicing-Orchestrierung und fortschrittlichen Funksystemen. Chipsatzlieferanten Qualcomm und MediaTek beeinflussen auch die Fähigkeiten von Geräten und Kundengeräten.
Branchenführer im Markt für 5G-Technologie im Nahen Osten
-
Huawei Technologies Co., Ltd.
-
Telefonaktiebolaget LM Ericsson (Ericsson)
-
Nokia Corporation
-
ZTE Corporation
-
Mavenir plc
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Aktuelle Branchenentwicklungen
- August 2026: Advanced Communications and Electronic Systems Company (ACES) und Movandi gaben eine strategische Partnerschaft durch ein Memorandum of Understanding (MoU) bekannt, das während der LEAP 2026 in Riad unterzeichnet wurde. Die Partnerschaft zielt darauf ab, die Entwicklung, Validierung und Kommerzialisierung von 5G- und zukünftigen 6G-Drahtlostechnologien der nächsten Generation voranzutreiben.
- Dezember 2025: stc Group unterzeichnete eine fünfjährige Master-Rahmenvereinbarung mit Ericsson, die 5G-Hardware und -Software, Cloud-native Lösungen, fortschrittliche Managed Services, 5G Standalone, 5G Advanced und Massive MIMO abdeckt und Saudi-Arabiens Investitionen in die 5G- und 6G-Bereitschaft bis zum Ende des Jahrzehnts verankert.
- November 2025: EMSTEEL Group und e& UAE starteten das weltweit erste dedizierte industrielle private 5G-Netz im Fertigungssektor in den VAE-Produktionsanlagen von EMSTEEL und lieferten eine garantierte Hochgeschwindigkeitsabdeckung vor Ort mit KI-gesteuerter Asset-Management-Integration und vorausschauender Wartung.
- Februar 2025: Ooredoo Qatar wählte Nokias 5G-Standalone-Kernnetz aus, um seine Infrastruktur für mehr als 3,4 Millionen Kunden zu modernisieren und Ultra-Low-Latency-Bandbreite, Multi-Access-Edge-Computing, KI- und maschinelles Lernintegration sowie fortschrittliches Netzwerk-Slicing zu ermöglichen.


Berichtsumfang des Marktes für 5G-Technologie im Nahen Osten
Der Umsatz des Marktes für 5G-Technologie im Nahen Osten wird durch den Verkauf von 5G-Netzwerkhardware, Softwarelizenzen und -abonnements, Netzwerkimplementierung und -integration, verwalteten und professionellen Dienstleistungen, Wartung und anderen 5G-Konnektivitätslösungen generiert, die eMBB-, FWA-, mMTC- und URLLC-Anwendungen in den Bereichen Verbraucher, Fertigung, Gesundheitswesen, Automobil, Energie und Versorgung, Medien und Unterhaltung sowie öffentliche Sicherheit und Verteidigung unterstützen.
Der Marktbericht zur 5G-Technologie im Nahen Osten ist segmentiert nach Komponente (Hardware, Software und Dienstleistungen), Frequenzband (Sub-6-GHz, mmWave und Hybrid (Sub-6-GHz und mmWave)), Anwendung (Enhanced Mobile Broadband (eMBB), Festfunk-Zugang (FWA), Massive Machine-Type Communications (mMTC) und Ultra-Reliable Low-Latency Communications (URLLC)), Endnutzerbranche (Verbraucher, Fertigung, Gesundheitswesen, Automobil, Energie und Versorgung, Medien und Unterhaltung sowie öffentliche Sicherheit und Verteidigung), Netzwerkarchitektur (Stand-Alone (SA) und Non-Stand-Alone (NSA)) sowie Land (Saudi-Arabien, Vereinigte Arabische Emirate, Türkei und Rest des Nahen Ostens). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
| Hardware |
| Software |
| Dienstleistungen |
| Sub-6-GHz |
| mmWave |
| Hybrid (Sub-6-GHz und mmWave) |
| Enhanced Mobile Broadband (eMBB) |
| Festfunk-Zugang (FWA) |
| Massive Machine-Type Communications (mMTC) |
| Ultra-Reliable Low-Latency Communications (URLLC) |
| Verbraucher |
| Fertigung |
| Gesundheitswesen |
| Automobil |
| Energie und Versorgung |
| Medien und Unterhaltung |
| Öffentliche Sicherheit und Verteidigung |
| Stand-Alone (SA) |
| Non-Stand-Alone (NSA) |
| Saudi-Arabien |
| Vereinigte Arabische Emirate |
| Türkei |
| Rest des Nahen Ostens |
| Nach Komponente | Hardware |
| Software | |
| Dienstleistungen | |
| Nach Frequenzband | Sub-6-GHz |
| mmWave | |
| Hybrid (Sub-6-GHz und mmWave) | |
| Nach Anwendung | Enhanced Mobile Broadband (eMBB) |
| Festfunk-Zugang (FWA) | |
| Massive Machine-Type Communications (mMTC) | |
| Ultra-Reliable Low-Latency Communications (URLLC) | |
| Nach Endnutzerbranche | Verbraucher |
| Fertigung | |
| Gesundheitswesen | |
| Automobil | |
| Energie und Versorgung | |
| Medien und Unterhaltung | |
| Öffentliche Sicherheit und Verteidigung | |
| Nach Netzwerkarchitektur | Stand-Alone (SA) |
| Non-Stand-Alone (NSA) | |
| Nach Land | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Türkei | |
| Rest des Nahen Ostens |


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für 5G-Technologie im Nahen Osten?
Der Markt für 5G-Technologie im Nahen Osten wurde im Jahr 2025 auf 5,05 Milliarden USD geschätzt, erreichte 2026 einen Wert von 5,8 Milliarden USD und wird bis 2031 voraussichtlich 12,25 Milliarden USD erreichen.
Was treibt die 5G-Akzeptanz im Nahen Osten an?
Staatliche Frequenzfahrpläne, Unternehmensdigitalisierung, private Netze und Investitionen in eigenständige Netze unterstützen die Akzeptanz in der gesamten Region.
Welches Land führt den 5G-Ausbau im Nahen Osten an?
Saudi-Arabien führte im Jahr 2025 mit einem Anteil von 33,49 %, unterstützt durch Netzinvestitionen, 21.000 Türme und nationale Digitalprogramme.
Warum ist eigenständiges 5G für Unternehmen wichtig?
Eigenständige Netze unterstützen Slicing, Konnektivität mit geringer Latenz und eine flexiblere Dienstbereitstellung für Fertigung, Logistik, Energie und öffentliche Dienste.
Welche 5G-Anwendung entwickelt sich in der Region am schnellsten?
URLLC wird bis 2031 voraussichtlich mit einer CAGR von 18,80 % wachsen, unterstützt durch den Bedarf in Fertigung, Hafenautomatisierung und Energieüberwachung.
Welche Endnutzergruppe hat die stärkste Zukunftsnachfrage?
Die Fertigung wird bis 2031 voraussichtlich mit einer CAGR von 17,95 % wachsen, da intelligente Fabriken vernetzte Automatisierungs- und Überwachungssysteme hinzufügen.
Seite zuletzt aktualisiert am:



