
Tamanho e Participação do Mercado de Serviços 5G no Oriente Médio
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
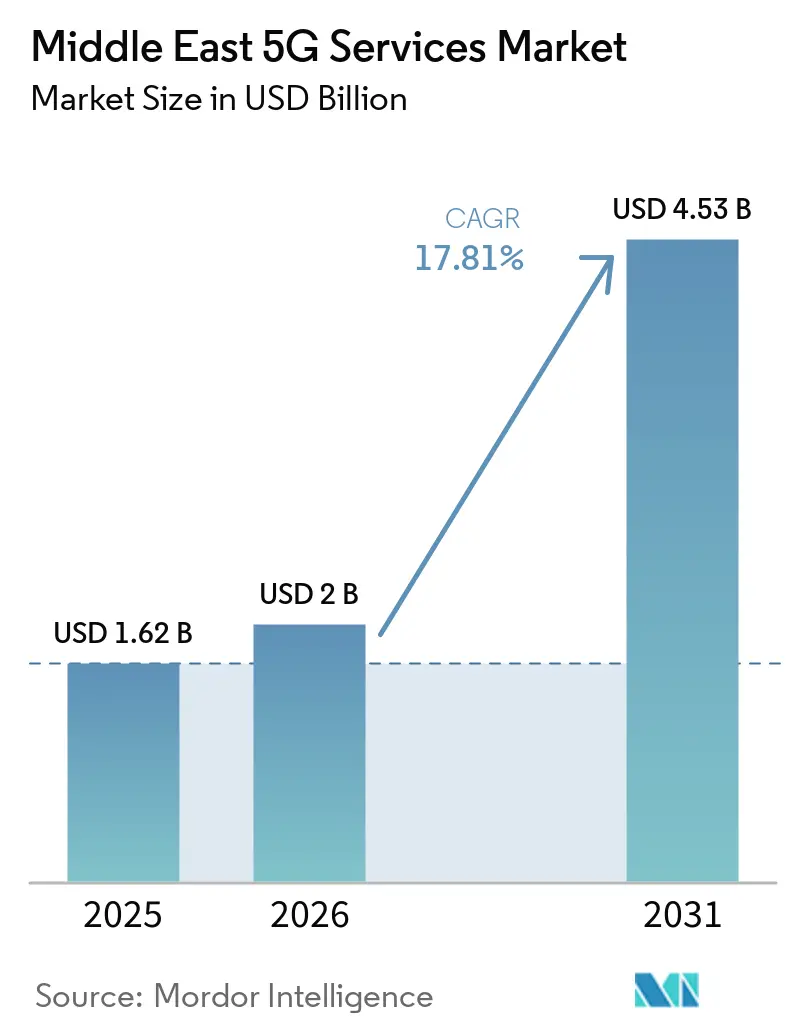
| Tamanho do mercado no ano base (2025) | 1.62 Bilhões de dólares |
| Tamanho do Mercado (2026) | 2 Bilhões de dólares |
| Tamanho do Mercado (2031) | 4.53 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 17.81 % |
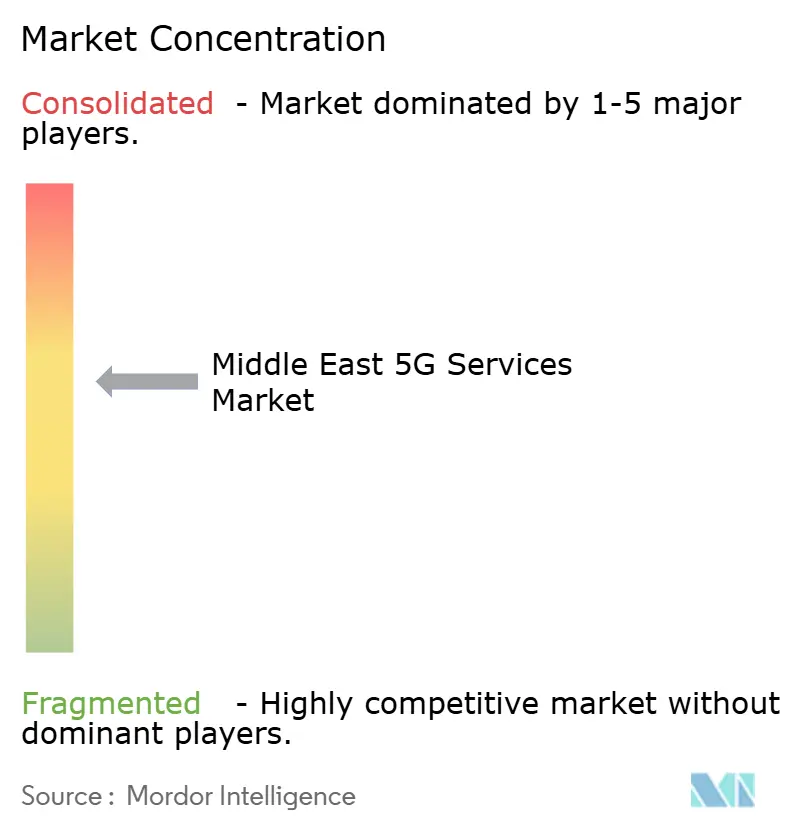
| Concentração do Mercado | Médio |
Principais jogadores
*Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. |
|
Análise do Mercado de Serviços 5G no Oriente Médio pela Mordor Intelligence
O tamanho do Mercado de Serviços 5G no Oriente Médio está projetado em 1,62 bilhões de USD em 2025, 2 bilhões de USD em 2026, e deve atingir 4,53 bilhões de USD até 2031, crescendo a um CAGR de 17,81% de 2026 a 2031.
A demanda está se expandindo além da banda larga móvel básica à medida que as operadoras desenvolvem conectividade empresarial, acesso sem fio fixo e serviços de rede gerenciados. Os programas digitais públicos na Arábia Saudita, nos Emirados Árabes Unidos, no Kuwait e no Qatar sustentam o ritmo de investimento em redes e a adoção empresarial. O maior uso de dados proveniente de aplicações habilitadas por IA e serviços de realidade estendida está aumentando o valor da capacidade de rede adicional. A concorrência depende cada vez mais da capacidade de comercializar redes autônomas, fatiamento de rede e acesso sem fio fixo, em vez de apenas adicionar assinantes. A política de espectro desigual, a prontidão dos dispositivos e o custo das implantações industriais continuam sendo limitações importantes nos mercados fora do GCC.
Principais Conclusões do Relatório
- Por tipo de serviço, a banda larga móvel aprimorada deteve 41,89% da participação na receita do mercado de Serviços 5G no Oriente Médio em 2025, enquanto o acesso sem fio fixo deve se expandir a um CAGR de 18,47% até 2031.
- Por arquitetura de rede, o 5G não autônomo representou 66,45% do tamanho do mercado de Serviços 5G no Oriente Médio em 2025, enquanto o 5G autônomo deve avançar a um CAGR de 19,88% até 2031.
- Por banda de frequência, a banda média representou 57,23% da receita em 2025, enquanto a onda milimétrica deve se expandir a um CAGR de 19,37% até 2031.
- Por indústria do usuário final, TI e telecomunicações detiveram 30,08% da receita em 2025, enquanto manufatura, energia e serviços públicos devem registrar um CAGR de 17,97% até 2031.
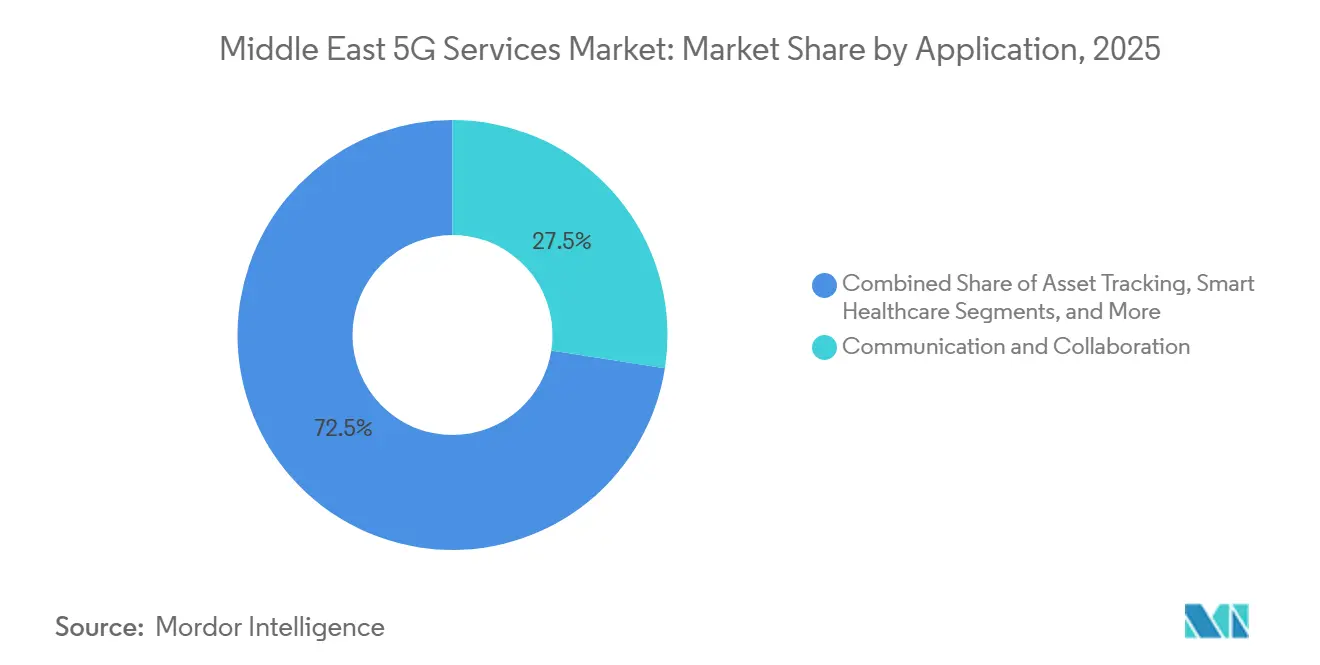
- Por aplicação, comunicação e colaboração representaram 27,47% da participação no tamanho do mercado de Serviços 5G no Oriente Médio em 2025, enquanto a Indústria 4.0 deve se expandir a um CAGR de 18,65% até 2031.
- Por geografia, a Arábia Saudita deteve 31,45% da receita em 2025, enquanto os Emirados Árabes Unidos devem registrar um CAGR de 19,56% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Perspectivas do Mercado de Serviços 5G no Oriente Médio
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Crescimento de Assinantes 5G e Demanda por Dados Móveis | +4.8% | Global, concentrado no GCC e na Turquia | Curto prazo (≤ 2 anos) |
| Casos de Uso de Transformação Digital Empresarial | +3.5% | Arábia Saudita, Emirados Árabes Unidos, Qatar | Médio prazo (2-4 anos) |
| Programas Governamentais de Economia Digital e Cidades Inteligentes | +2.8% | Arábia Saudita e Emirados Árabes Unidos, com extensão ao Kuwait e Qatar | Médio prazo (2-4 anos) |
| Acesso Sem Fio Fixo para Instalações Mal Atendidas | +2.1% | Arábia Saudita, Emirados Árabes Unidos, Restante do Oriente Médio | Curto prazo (≤ 2 anos) |
| 5G Privado Industrial em Energia, Portos e Gigaprojetos | +1.7% | Emirados Árabes Unidos, Arábia Saudita, Qatar | Médio prazo (2-4 anos) |
| 5G-Avançado e Monetização de Fatiamento de Rede | +1.3% | Emirados Árabes Unidos, Kuwait, Arábia Saudita | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Crescimento de Assinantes 5G e Demanda por Dados Móveis
O impulso de assinantes permanece mais forte do que o nível atual de penetração da região sugere no mercado de Serviços 5G no Oriente Médio. A penetração do 5G no GCC atingiu 53% no final de 2025 e deve representar 88% das conexões móveis, ou 84 milhões de assinaturas, até 2031. As assinaturas 5G na região MENA atingiram 80 milhões em 2026, em comparação com 60 milhões em 2025, e a Ericsson espera que superem 370 milhões até 2031.[1]Ericsson, "Relatório de Mobilidade: MENA como um Mercado 5G de Rápido Crescimento," Ericsson, ericsson.com Espera-se que o tráfego de dados móveis na região MENA aumente de 11 exabytes por mês para 30 exabytes por mês à medida que o uso de smartphones se aproxima de 47 GB por mês. A desativação do 3G no Kuwait em 2025 liberou espectro e reforçou a migração de redes mais antigas para os serviços 5G. Na Turquia, a posse limitada de aparelhos 5G entre os 85 milhões de assinantes móveis do país pode atrasar a conversão de receita até que a substituição de dispositivos se acelere.
Casos de Uso de Transformação Digital Empresarial
Os gastos empresariais estão se tornando uma fonte mais importante de receita de serviços do que a conectividade ao consumidor isoladamente no mercado de Serviços 5G no Oriente Médio. Uma pesquisa da GSMA com 851 empresas da região MENA constatou que os gastos com transformação digital devem representar em média 9,8% da receita durante 2025-2030.[2]GSMA, "MENA Emerge como Líder Global em Transformação Digital Empresarial, Revela Novo Relatório da GSMA," GSMA, gsma.com A Arábia Saudita registrou o período de retorno sobre o investimento mais rápido da pesquisa, de 3,3 anos. Espera-se que IA, conectividade móvel e dispositivos relacionados representem quase 45% do investimento tecnológico regional até 2030. Os respondentes dos setores automotivo, de serviços públicos e de logística relataram o maior efeito esperado das aplicações de IoT 5G. As operadoras podem melhorar a receita por conexão quando fornecem conectividade gerenciada e serviços baseados em desempenho em vez de largura de banda básica.
Programas Governamentais de Economia Digital e Cidades Inteligentes
Os programas governamentais estão encurtando o ciclo de adoção de serviços habilitados pelo 5G no mercado de Serviços 5G no Oriente Médio. A Arábia Saudita investiu mais de 27 bilhões de USD em infraestrutura digital nos últimos 6 anos e atingiu 99% de penetração de internet. A mesma fonte relatou velocidades de internet móvel de 218 Mbps no país. Os programas nacionais inserem a conectividade em planos de cidades inteligentes, serviços públicos e modernização industrial. Essa abordagem sustenta a demanda por gestão de tráfego, serviços públicos conectados, redes de sensores e serviços governamentais habilitados por IA. Também oferece às operadoras um caminho mais claro para desenvolver relacionamentos empresariais em torno de projetos públicos de longo prazo.
Acesso Sem Fio Fixo para Instalações Mal Atendidas
O acesso sem fio fixo está atendendo a distritos residenciais, empreendimentos de uso misto e parques industriais onde a implantação de fibra permanece difícil ou onerosa no mercado de Serviços 5G no Oriente Médio. No GCC, o serviço pode competir com a fibra a preços comparáveis em novos empreendimentos. A Nokia relatou que a participação do acesso sem fio fixo 5G no GCC deve aumentar de 15% em 2023 para 35% até 2030. O 5G autônomo permite que as operadoras direcionem a capacidade de rede disponível para residências e pequenas empresas. Esse modelo pode melhorar o uso de ativos de rádio onde a cobertura de linha fixa é limitada. O agrupamento de conectividade com serviços digitais domésticos pode aumentar ainda mais o valor por residência conectada.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Alto Custo de Implantação e Longo Retorno Empresarial | -2.2% | Global | Médio prazo (2-4 anos) |
| Política de Espectro Fragmentada e Economia de Cobertura Desigual | -1.5% | Fora do GCC e da Turquia | Médio prazo (2-4 anos) |
| Acessibilidade e Prontidão Limitadas de Dispositivos 5G Fora do GCC | -1.0% | Mercados fora do GCC e Turquia | Curto prazo (≤ 2 anos) |
| Gargalos de Acesso a Sites, Backhaul de Fibra e Competências Especializadas | -0.7% | Global, concentrado em novos mercados de implantação | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Alto Custo de Implantação e Longo Retorno Empresarial
As redes privadas industriais exigem investimento substancial específico ao local e frequentemente têm períodos de retorno de vários anos no mercado de Serviços 5G no Oriente Médio. As implantações em campos petrolíferos e portos podem necessitar de equipamentos de rádio robustecidos, sistemas de antenas distribuídas e infraestrutura de núcleo reforçada. Esses requisitos tornam os projetos mais difíceis de financiar para pequenas e médias empresas. As operadoras também enfrentam grandes necessidades de investimento em espectro e sites antes que a receita empresarial esteja plenamente estabelecida. O compartilhamento de infraestrutura e os arranjos de hospedagem neutra podem reduzir o custo total de propriedade para os clientes. Seu uso mais amplo depende de regras regulatórias que apoiem o compartilhamento de espectro e de backhaul.
Política de Espectro Fragmentada e Economia de Cobertura Desigual
A disponibilidade de espectro difere substancialmente em todo o mercado de Serviços 5G no Oriente Médio e determina a rapidez com que as operadoras podem estender serviços comparáveis além das fronteiras nacionais. As alocações iniciais do GCC nas frequências de 3,5 GHz e outras frequências de banda média apoiaram uma implantação de capacidade mais ampla. Outros mercados seguiram diferentes cronogramas de licenciamento e abordagens de alocação. Essa variação complica o planejamento regional de equipamentos e pode elevar os custos de implantação. As obrigações de cobertura rural também exigem investimento em sites com retorno financeiro limitado. Sem arranjos de compartilhamento de custos, as operadoras podem adiar o serviço em áreas de menor densidade, deixando cobertura desigual para aplicações empresariais.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Serviço: A Banda Larga Móvel Aprimorada Lidera a Receita Enquanto o Acesso Sem Fio Fixo se Expande
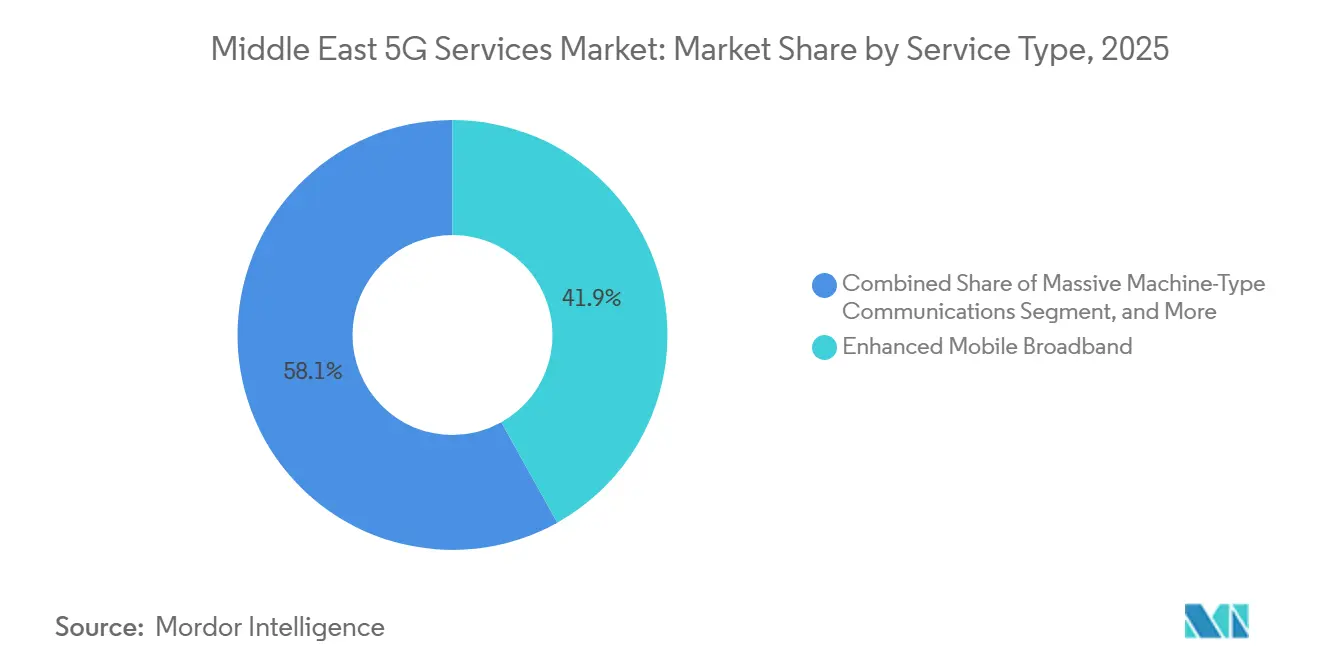
A banda larga móvel aprimorada deteve 41,89% da receita regional de serviços 5G em 2025, refletindo a base de banda larga ao consumidor estabelecida após o início dos lançamentos regionais em 2019. Ela permanece central no mercado de Serviços 5G no Oriente Médio porque o crescente uso de smartphones está aumentando a demanda por conexões de alta capacidade e confiáveis. As comunicações de baixa latência ultraconfiáveis apoiam a automação industrial, a logística portuária e os corredores de veículos autônomos onde os tempos de resposta e a conectividade confiável são importantes. As comunicações massivas do tipo máquina apoiam a medição inteligente, o rastreamento de ativos e o monitoramento agrícola em áreas menos densamente atendidas. Em conjunto, esses serviços mostram que o mercado de Serviços 5G no Oriente Médio está se desenvolvendo de uma oferta de banda larga ao consumidor para uma plataforma para diversas necessidades de conectividade.
O acesso sem fio fixo deve se expandir a um CAGR de 18,47% até 2031, tornando-o o tipo de serviço de crescimento mais rápido no mercado de Serviços 5G no Oriente Médio. As operadoras na Arábia Saudita e nos Emirados Árabes Unidos usam redes autônomas para atender a distritos residenciais e parques industriais onde a extensão da fibra permanece difícil ou economicamente pouco atrativa. A capacidade autônoma disponível permite que as operadoras conectem residências e empresas sem aguardar a construção convencional de linha fixa. Seu uso mais amplo poderia gradualmente reduzir o peso relativo da receita de eMBB à medida que empresas e residências adotam pacotes de serviços mais personalizados. O fatiamento de rede oferece aos provedores uma forma de organizar a conectividade em torno do desempenho exigido, do tipo de cliente e da localização, em vez de vender apenas cotas de dados padrão.


Por Arquitetura de Rede: O 5G Não Autônomo Lidera a Implantação Enquanto o 5G Autônomo Habilita Novos Serviços
O 5G não autônomo deteve 66,45% da receita em 2025 e permaneceu a arquitetura predominante em todo o mercado de Serviços 5G no Oriente Médio. As operadoras continuaram a usar âncoras 4G para sinalização e gerenciamento de mobilidade porque a abordagem suporta a expansão de cobertura sem uma substituição imediata completa da rede núcleo. Essa estratégia tem sido prática para a banda larga móvel, onde a ampla disponibilidade era inicialmente mais importante do que o desempenho especializado. Também reduz o custo de curto prazo e a perturbação operacional associada a uma implantação de núcleo autônomo. No entanto, as redes não autônomas oferecem menos opções para os serviços empresariais diferenciados que as operadoras buscam cada vez mais fornecer.
O 5G autônomo deve se expandir a um CAGR de 19,88% até 2031 à medida que os clientes buscam menor latência, fatiamento de rede e interfaces de programação de aplicações de rede. A perspectiva de receita autônoma é sustentada por sua capacidade de vender qualidade de serviço definida, incluindo compromissos de latência, jitter e taxa de transferência. A Vodafone Qatar lançou uma rede autônoma comercial com a Nokia em novembro de 2025 para usos empresariais em portos, operações de gás natural e centros de dados. Essa transição muda a lógica comercial do mercado de Serviços 5G no Oriente Médio porque permite a precificação baseada em desempenho em vez de precificação centrada apenas no volume de dados. Também exige que as operadoras fortaleçam suas capacidades de vendas empresariais, garantia de serviço e operações de rede.
Por Banda de Frequência: A Banda Média Suporta a Cobertura Enquanto a Onda Milimétrica Adiciona Capacidade
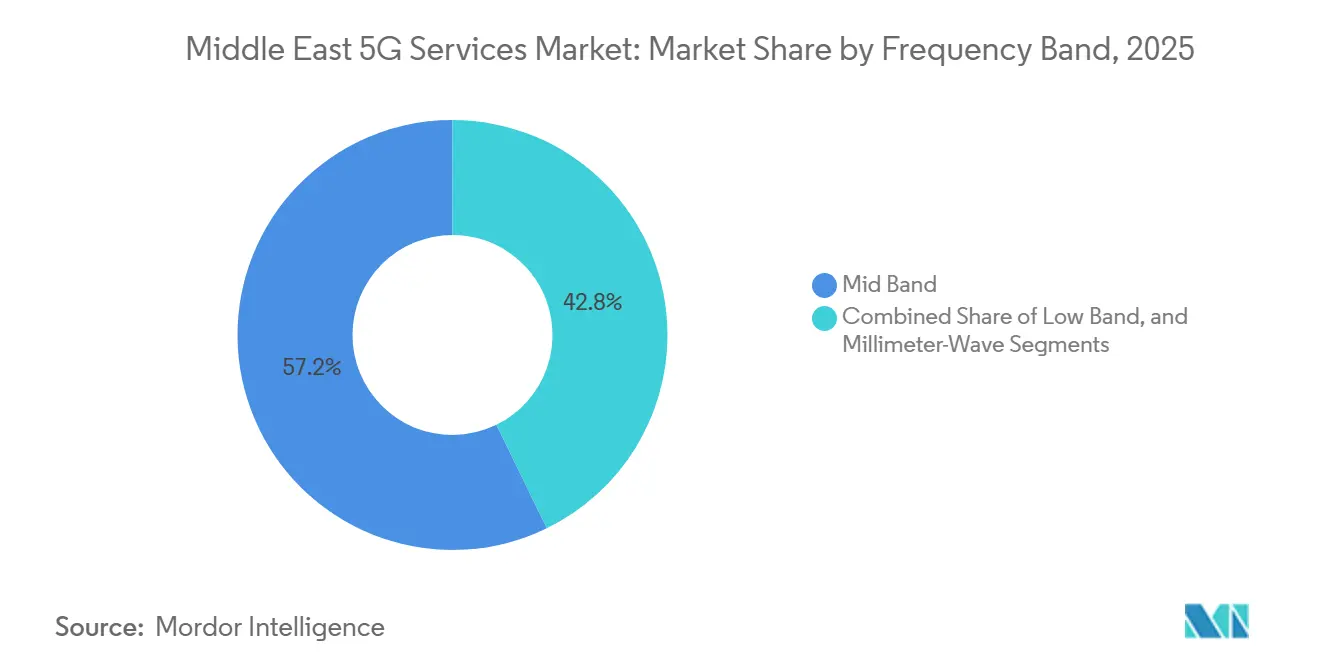
A banda média contribuiu com 57,23% da receita por banda de frequência em 2025, conferindo-lhe o papel mais estabelecido na implantação regional de 5G. Os compromissos iniciais do GCC com a capacidade de 3,5 GHz proporcionaram um equilíbrio entre cobertura e capacidade adequado para aplicações empresariais e acesso sem fio fixo. Essas bandas sustentam o mercado de Serviços 5G no Oriente Médio ao permitir que as operadoras atendam à demanda em toda a cidade, mantendo capacidade utilizável para serviços de alto valor. O espectro de banda baixa, incluindo alocações de 700 MHz e 600 MHz, melhora o alcance rural e a penetração interna para maior disponibilidade de rede. As duas camadas de espectro funcionam em conjunto, com a banda baixa estendendo a cobertura e a banda média carregando uma parcela maior da demanda de capacidade.
A onda milimétrica deve se expandir a um CAGR de 19,37% até 2031, embora permaneça concentrada em locais densos e aplicações orientadas à capacidade. Sua taxa reflete um estágio comercial inicial em vez de uma implantação ampla em toda a região. A tecnologia de alcance estendido pode tornar a onda milimétrica mais útil para o acesso sem fio fixo residencial, particularmente em áreas que necessitam de maior taxa de transferência. A Zain Kuwait relatou um teste de taxa de transferência de 31 Gbps usando agregação de múltiplas portadoras sub-6 GHz e onda milimétrica, indicando o potencial técnico da abordagem. Os Emirados Árabes Unidos atribuíram a banda superior de 6 GHz às operadoras em novembro de 2024, oferecendo ao mercado de Serviços 5G no Oriente Médio opções adicionais de capacidade de banda larga móvel no futuro.
Por Indústria do Usuário Final: TI e Telecomunicações Lidera Enquanto a Demanda Industrial Cresce
TI e telecomunicações detiveram a maior participação da indústria do usuário final, com 30,08% em 2025, porque o setor tanto consome quanto habilita a conectividade 5G. Seu papel inclui a construção de capacidade de rede, a operação de serviços digitais e o fornecimento dos sistemas que conectam clientes e empresas. Essa liderança pode diminuir à medida que os usuários industriais implantam mais redes privadas em locais de produção e instalações críticas. Manufatura, energia e serviços públicos precisam de conexões confiáveis para automação e operações em tempo real que os sistemas sem fio mais antigos podem não suportar adequadamente. Esses requisitos tornam os usuários industriais uma importante fonte de demanda futura no mercado de Serviços 5G no Oriente Médio.
Manufatura, energia e serviços públicos devem registrar um CAGR de 17,97% até 2031 à medida que redes privadas são introduzidas em locais operacionais complexos. A ADNOC e a e& concluíram uma rede 5G privada em 11.000 quilômetros quadrados de operações terrestres e offshore em 2025. Espera-se que o projeto gere 1,5 bilhão de USD em valor em seus primeiros 5 anos por meio de operações autônomas, integração de IA e conectividade em tempo real em mais de 12.000 poços e dutos. Saúde, ciências da vida, governo, defesa, serviços financeiros e varejo também têm requisitos de conectividade gerenciada. A Arábia Saudita lidera a região MENA na adoção de IoT, enquanto o Qatar ocupa o primeiro lugar globalmente no uso empresarial de redes 5G privadas, de acordo com a GSMA. Esses casos diversificam o mercado de Serviços 5G no Oriente Médio além dos planos tradicionais ao consumidor.
Por Aplicação: Comunicação Lidera Enquanto a Indústria 4.0 Ganha Relevância
Comunicação e colaboração capturaram 27,47% da receita de aplicações em 2025, sustentadas por ferramentas de comunicação empresarial e implantações de comunicações unificadas no setor público. Sua posição demonstra a importância contínua da conectividade confiável para usuários governamentais e empresariais nos países do GCC. Os programas de cidades inteligentes também contribuem por meio de gestão de tráfego, redes de sensores e serviços urbanos habilitados por IA em Riade, Abu Dhabi e Cidade do Kuwait. Nesses projetos, a rede é um serviço subjacente que conecta plataformas, dispositivos e funções públicas. Esse papel mantém os serviços relacionados a comunicações significativos no mercado de Serviços 5G no Oriente Médio mesmo à medida que aplicações especializadas ganham terreno.
A Indústria 4.0 deve se expandir a um CAGR de 18,65% até 2031, impulsionada pela automação industrial, sistemas de logística, monitoramento de ativos e usos similares de 5G privado. O EMSTEEL Group e a e& UAE anunciaram uma rede 5G privada dedicada para manufatura industrial em novembro de 2025, usando infraestrutura local. A rede suportou automação segura em tempo real, manutenção preditiva e processamento de dados protegido dentro do ambiente de produção. Rastreamento de ativos, edifícios inteligentes, veículos conectados, serviços públicos inteligentes, mídia imersiva, jogos e segurança pública são áreas de aplicação adicionais para o mercado de Serviços 5G no Oriente Médio. A e& UAE testou o Recurso de Capacidade Reduzida Aprimorado em sua rede ativa em agosto de 2026, o que suporta uma futura migração do IoT LTE para dispositivos conectados nativos 5G.[3]Agência de Notícias dos Emirados, "e& UAE Torna-se a Primeira Operadora de Telecomunicações Globalmente a Testar eRedCap em Rede Ativa," Agência de Notícias dos Emirados, wam.ae
Análise Geográfica
A Arábia Saudita deteve 31,45% da receita de serviços 5G no Oriente Médio em 2025. O lançamento antecipado da rede do país e os grandes compromissos de infraestrutura sustentaram sua posição de liderança em receita. A stc estava a caminho de atingir 99% de cobertura populacional até o final de 2026, incluindo implantações de onda milimétrica em NEOM, Diriyah e na Área Metropolitana de Riade. A receita de serviços móveis da Arábia Saudita foi de 13,9 bilhões de USD em 2025 e deve atingir 17,4 bilhões de USD até 2030. Espera-se que as assinaturas 5G representem 93% do total de conexões móveis no país até 2030. Leilões de espectro recentes aumentaram o espectro móvel licenciado do país de 1.110 MHz para 1.400 MHz.
Os Emirados Árabes Unidos devem registrar o CAGR mais rápido, de 19,56%, até 2031. Sua base empresarial madura e a rápida adoção de capacidades de rede avançadas sustentam essa perspectiva para o mercado de Serviços 5G no Oriente Médio. A e& UAE implantou uma rede comercial de 6 GHz superior em junho de 2026 usando tecnologia 256TRX Giga-MIMO.[4]e&, "e& Garante Liderança Global com a Primeira Rede U6GHz Comercial do Mundo," e&, zawya.com A implantação entregou velocidades de downlink de pico de até 10 Gbps. O Kuwait desativou sua rede 3G em 2025 e lançou serviços 5G-Avançado em todo o país durante o verão daquele ano. O Qatar implantou um núcleo autônomo Nokia em fevereiro de 2025 para suportar o fatiamento de rede para portos, mineração e operações de gás natural.
A Turquia iniciou o serviço comercial 5G em 1º de abril de 2026, após a Turkcell, a Türk Telekom e a Vodafone Türkiye lançarem em todos os 81 centros provinciais. A Turkcell comprometeu 1,22 bilhões de USD em espectro e obteve um empréstimo de 1 bilhão de USD para infraestrutura 5G. A rede nacional de fibra de 500.000 quilômetros da Türk Telekom fornece uma base de backhaul para maior expansão. Testes piloto no Aeroporto de Istambul e nos principais estádios registraram velocidades de pico de 1,8 Gbps. A prontidão dos dispositivos permanece limitada porque apenas 1 em cada 4 dos 85 milhões de assinantes da Turquia possui um aparelho compatível com 5G. O Bahrein e Omã têm bases de receita menores, mas mostram atividade industrial por meio de implantações de redes privadas na Alba e no Porto de Salalah.
Cenário Competitivo
O mercado de Serviços 5G no Oriente Médio tem uma camada de operadoras concentrada no GCC e uma camada de fornecedores competitiva, criando diferentes condições competitivas para prestadores de serviços e fornecedores de equipamentos. stc Group, e&, Ooredoo Q.P.S.C., Zain Group e Vodafone Qatar P.Q.S.C. são as principais operadoras regionais identificadas no rascunho. Sua concorrência centra-se em cobertura, capacidade de rede autônoma, serviços empresariais e ativos de espectro. Ericsson, Huawei, Nokia e ZTE competem por contratos de infraestrutura de vários anos em toda a região. A escolha do fornecedor permanece importante porque as operadoras precisam de capacidades de rádio, núcleo, nuvem e serviços gerenciados. Essa estrutura incentiva as operadoras a usar mais de 1 fornecedor sempre que possível.
A stc Group assinou um Acordo Marco Principal de 5 anos com a Ericsson em dezembro de 2025. O acordo cobriu hardware e software 5G, plataformas nativas em nuvem, Massive MIMO, serviços gerenciados e implantação autônoma. A Ericsson também assinou um novo acordo com a stc Group em fevereiro de 2026 para adicionar sites, capacidade, cobertura autônoma e rádio de banda baixa. No mesmo mês, a Ericsson e a Mobily assinaram um Memorando de Entendimento para explorar a otimização de rede de acesso por rádio com tecnologia de IA. Essas ações mostram que a modernização de rede permanece uma ferramenta competitiva central. Também indicam que as operadoras buscam automação para melhorar o gerenciamento de capacidade e a qualidade do serviço.
A diferenciação de serviços é cada vez mais baseada em capacidades acima da rede de rádio no mercado de Serviços 5G no Oriente Médio. A e& UAE lançou o primeiro produto comercial de fatiamento de rede 5G da região MENA para clientes empresariais em maio de 2025. A oferta vinculou a capacidade de rede autônoma a pacotes de serviços baseados em largura de banda para clientes de manufatura, segurança pública e portos. A Tawal e a Nokia iniciaram uma iniciativa de plataforma Open RAN multilocatária na Arábia Saudita. A Zain Kuwait também assinou um Memorando de Entendimento com a Rakuten Symphony para um piloto de Open RAN nativo em nuvem. Os requisitos de fornecimento local de equipamentos da Turquia criarão um ambiente de fornecedores distinto à medida que as redes comerciais se expandem.
Líderes do Setor de Serviços 5G no Oriente Médio
-
stc Group
-
e&
-
Ooredoo Q.P.S.C.
-
Zain Group
-
Vodafone Qatar P.Q.S.C.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Desenvolvimentos Recentes do Setor
- Agosto de 2026: A e& UAE anunciou o teste bem-sucedido em rede ativa do Recurso de Capacidade Reduzida Aprimorado (eRedCap), afirmando ser a primeira operadora de telecomunicações globalmente a anunciar tal teste. O teste atingiu até 10 Mbps usando espectro NR-FDD de 5 MHz.
- Julho de 2026: A Zain KSA lançou o primeiro serviço comercial 5G-Avançado (5G+) da Arábia Saudita para consumidores em julho de 2026, inicialmente em Riade e Jeddah. O lançamento usa 600 MHz juntamente com outras bandas.
- Abril de 2026: A Turkcell, a Türk Telekom e a Vodafone Türkiye lançaram serviços 5G comerciais em 1º de abril de 2026 em todos os 81 centros provinciais. O Observatório 5G da UE confirma o lançamento nacional após as concessões de espectro de outubro de 2025.
- Dezembro de 2025: A stc Group e a Ericsson assinaram o Acordo Marco Principal de cinco anos em 16 de dezembro de 2025. Ele abrange hardware/software 5G, soluções nativas em nuvem, serviços gerenciados, 5G SA, 5G-Avançado, Massive MIMO e modernização de rede.


Escopo do Relatório do Mercado de Serviços 5G no Oriente Médio
O Relatório do Mercado de Serviços 5G no Oriente Médio é Segmentado por Tipo de Serviço (Banda Larga Móvel Aprimorada, Comunicações de Baixa Latência Ultraconfiáveis, Comunicações Massivas do Tipo Máquina, Acesso Sem Fio Fixo), Arquitetura de Rede (5G Não Autônomo, 5G Autônomo), Banda de Frequência (Banda Baixa, Banda Média, Onda Milimétrica), Indústria do Usuário Final (TI e Telecomunicações, Automotivo, Mobilidade e Transporte, Manufatura, Energia e Serviços Públicos, Saúde e Ciências da Vida, Serviços Bancários, Financeiros, Seguros e RegTech, Varejo, Mídia e Comércio Eletrônico, Governo, Defesa, Educação e Setor Público, Outras Indústrias), Aplicação (Comunicação e Colaboração, Rastreamento de Ativos, Cidades Inteligentes, Edifícios Inteligentes, Veículos Autônomos e Comunicação Veículo a Tudo, Saúde Inteligente, Indústria 4.0, Serviços Públicos Inteligentes, Mídia Imersiva e Jogos, Segurança Pública e Comunicações de Missão Crítica) e Geografia (Arábia Saudita, Emirados Árabes Unidos, Kuwait, Qatar, Turquia, Restante do Oriente Médio). As Previsões de Mercado são fornecidas em Valor (USD).
| Banda Larga Móvel Aprimorada |
| Comunicações de Baixa Latência Ultraconfiáveis |
| Comunicações Massivas do Tipo Máquina |
| Acesso Sem Fio Fixo |
| 5G Não Autônomo |
| 5G Autônomo |
| Banda Baixa |
| Banda Média |
| Onda Milimétrica |
| TI e Telecomunicações |
| Automotivo, Mobilidade e Transporte |
| Manufatura, Energia e Serviços Públicos |
| Saúde e Ciências da Vida |
| Serviços Bancários, Financeiros, Seguros e RegTech |
| Varejo, Mídia e Comércio Eletrônico |
| Governo, Defesa, Educação e Setor Público |
| Outras Indústrias do Usuário Final |
| Comunicação e Colaboração |
| Rastreamento de Ativos |
| Cidades Inteligentes |
| Edifícios Inteligentes |
| Veículos Autônomos e Comunicação Veículo a Tudo |
| Saúde Inteligente |
| Indústria 4.0 |
| Serviços Públicos Inteligentes |
| Mídia Imersiva e Jogos |
| Segurança Pública e Comunicações de Missão Crítica |
| Arábia Saudita |
| Emirados Árabes Unidos |
| Kuwait |
| Qatar |
| Turquia |
| Restante do Oriente Médio |
| Por Tipo de Serviço | Banda Larga Móvel Aprimorada |
| Comunicações de Baixa Latência Ultraconfiáveis | |
| Comunicações Massivas do Tipo Máquina | |
| Acesso Sem Fio Fixo | |
| Por Arquitetura de Rede | 5G Não Autônomo |
| 5G Autônomo | |
| Por Banda de Frequência | Banda Baixa |
| Banda Média | |
| Onda Milimétrica | |
| Por Indústria do Usuário Final | TI e Telecomunicações |
| Automotivo, Mobilidade e Transporte | |
| Manufatura, Energia e Serviços Públicos | |
| Saúde e Ciências da Vida | |
| Serviços Bancários, Financeiros, Seguros e RegTech | |
| Varejo, Mídia e Comércio Eletrônico | |
| Governo, Defesa, Educação e Setor Público | |
| Outras Indústrias do Usuário Final | |
| Por Aplicação | Comunicação e Colaboração |
| Rastreamento de Ativos | |
| Cidades Inteligentes | |
| Edifícios Inteligentes | |
| Veículos Autônomos e Comunicação Veículo a Tudo | |
| Saúde Inteligente | |
| Indústria 4.0 | |
| Serviços Públicos Inteligentes | |
| Mídia Imersiva e Jogos | |
| Segurança Pública e Comunicações de Missão Crítica | |
| Por Geografia | Arábia Saudita |
| Emirados Árabes Unidos | |
| Kuwait | |
| Qatar | |
| Turquia | |
| Restante do Oriente Médio |


Principais Perguntas Respondidas no Relatório
Qual é o tamanho do mercado de serviços 5G no Oriente Médio?
O tamanho do mercado de serviços 5G no Oriente Médio é estimado em 2,00 bilhões de USD em 2026 e deve atingir 4,53 bilhões de USD até 2031 a um CAGR de 17,81%.
Qual tipo de serviço lidera a receita regional de 5G?
A banda larga móvel aprimorada liderou a receita de serviços com uma participação de 41,89% em 2025, enquanto o acesso sem fio fixo deve se expandir mais rapidamente a um CAGR de 18,47%.
Por que o 5G autônomo é importante para as operadoras?
O 5G autônomo suporta fatiamento de rede, menor latência e pacotes de serviços empresariais baseados em desempenho que as redes não autônomas não conseguem fornecer.
Qual país lidera a receita de serviços 5G no Oriente Médio?
A Arábia Saudita liderou com uma participação de receita de 31,45% em 2025, sustentada por ampla alocação de espectro e investimento em rede.
Qual país deve se expandir mais rapidamente até 2031?
Os Emirados Árabes Unidos devem registrar o CAGR mais rápido, de 19,56%, sustentados pela implantação de redes avançadas e pela demanda empresarial.
Quais usuários finais criam a demanda futura mais forte?
Manufatura, energia e serviços públicos devem registrar um CAGR de 17,97% à medida que redes privadas suportam automação e operações em tempo real.
Página atualizada pela última vez em:



