
Tamaño y Participación del Mercado de Servicios 5G de Oriente Medio
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
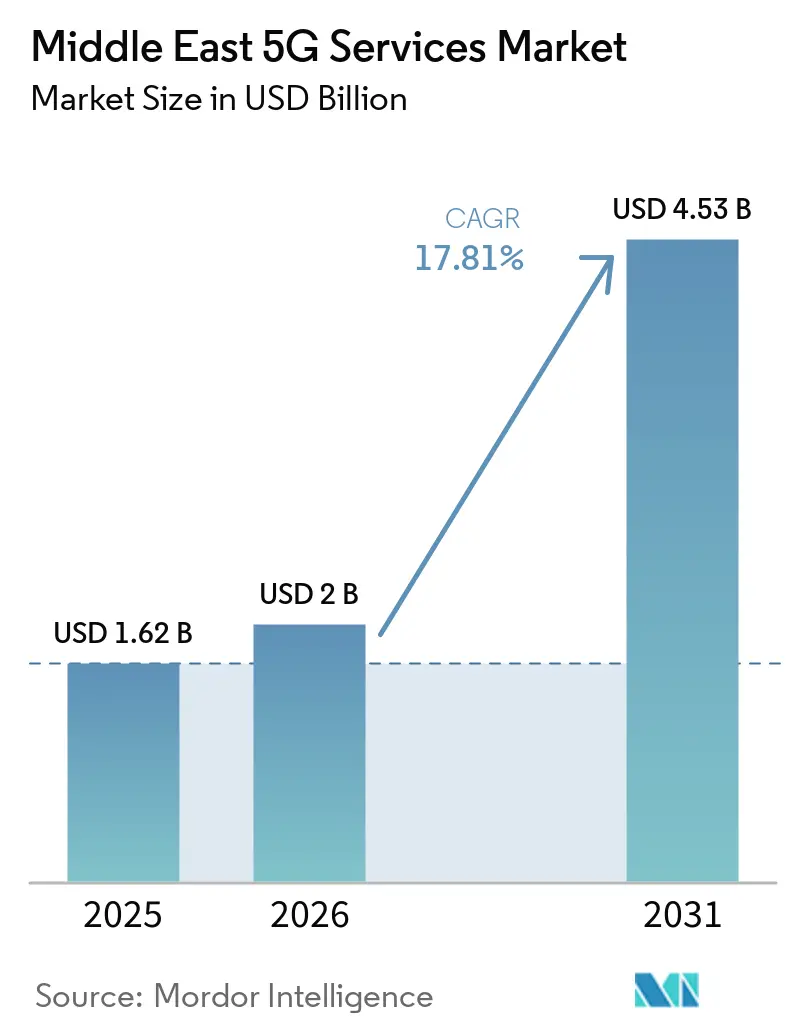
| Tamaño del mercado en el año base (2025) | 1.62 Mil millones de dólares |
| Tamaño del Mercado (2026) | 2 Mil millones de dólares |
| Tamaño del Mercado (2031) | 4.53 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 17.81 % |
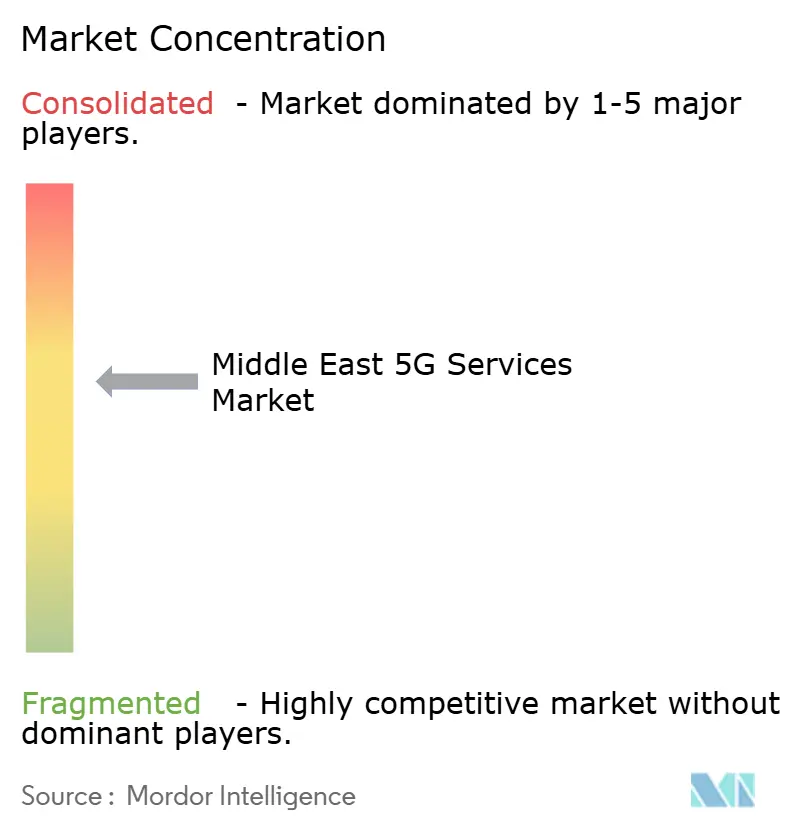
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Servicios 5G de Oriente Medio por Mordor Intelligence
Se proyecta que el tamaño del Mercado de Servicios 5G de Oriente Medio sea de 1.620 millones de USD en 2025, 2.000 millones de USD en 2026, y alcance 4.530 millones de USD en 2031, creciendo a una CAGR del 17,81% de 2026 a 2031.
La demanda va más allá de la banda ancha móvil básica a medida que los operadores desarrollan conectividad empresarial, acceso inalámbrico fijo y servicios de red gestionados. Los programas digitales públicos en Arabia Saudita, los Emiratos Árabes Unidos, Kuwait y Qatar respaldan el ritmo de la inversión en redes y la adopción empresarial. El mayor uso de datos proveniente de aplicaciones habilitadas por inteligencia artificial y servicios de realidad extendida está incrementando el valor de la capacidad de red adicional. La competencia depende cada vez más de la capacidad de comercializar redes independientes, segmentación de red y acceso inalámbrico fijo, en lugar de únicamente sumar suscriptores. La política espectral desigual, la disponibilidad de dispositivos y el costo de los despliegues industriales siguen siendo limitaciones importantes en los mercados fuera del GCC.
Conclusiones Clave del Informe
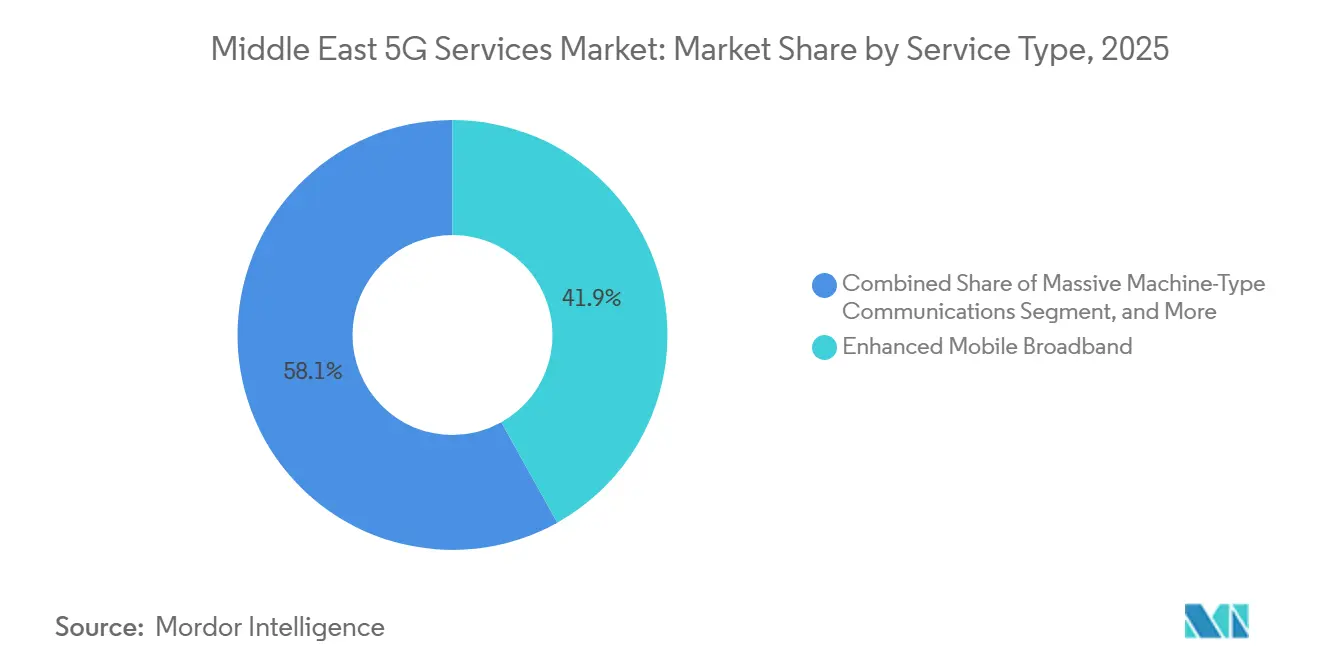
- Por tipo de servicio, la banda ancha móvil mejorada representó el 41,89% de la participación en los ingresos del mercado de Servicios 5G de Oriente Medio en 2025, mientras que se proyecta que el acceso inalámbrico fijo se expanda a una CAGR del 18,47% hasta 2031.
- Por arquitectura de red, el 5G no independiente representó el 66,45% del tamaño del mercado de Servicios 5G de Oriente Medio en 2025, mientras que se espera que el 5G independiente avance a una CAGR del 19,88% hasta 2031.
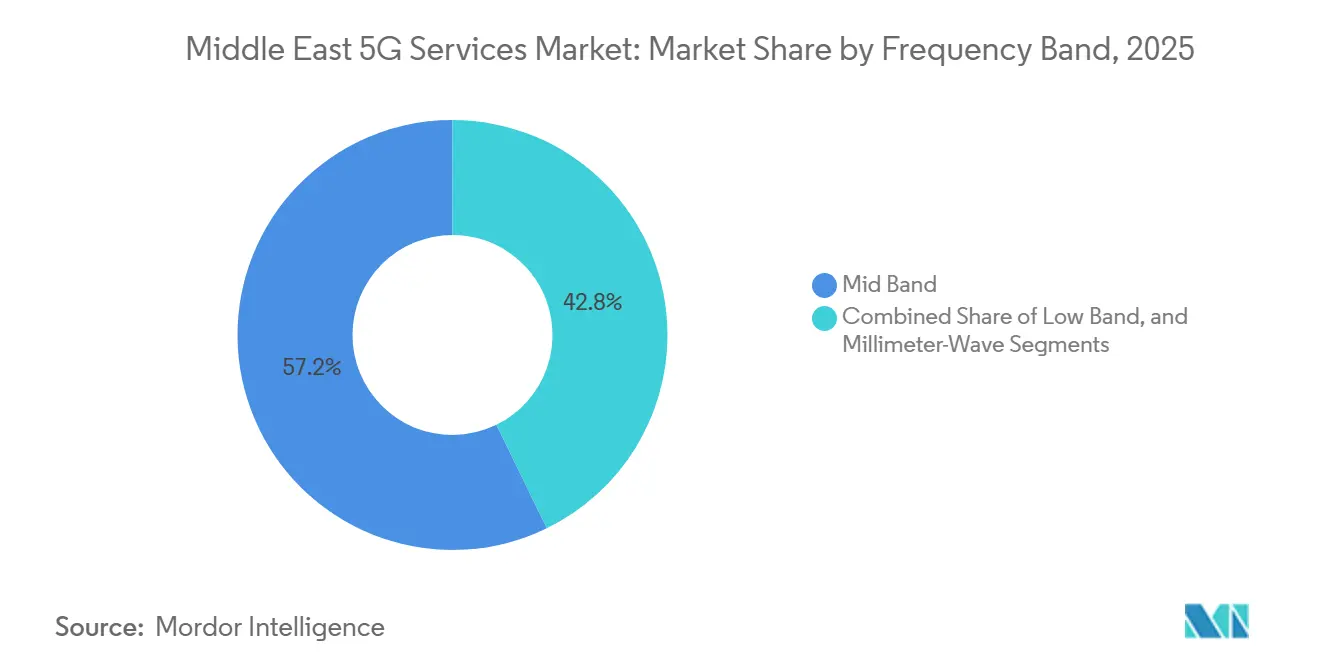
- Por banda de frecuencia, la banda media representó el 57,23% de los ingresos en 2025, mientras que se proyecta que las ondas milimétricas se expandan a una CAGR del 19,37% hasta 2031.
- Por industria de usuario final, TI y telecomunicaciones representaron el 30,08% de los ingresos en 2025, mientras que se espera que manufactura, energía y servicios públicos registren una CAGR del 17,97% hasta 2031.
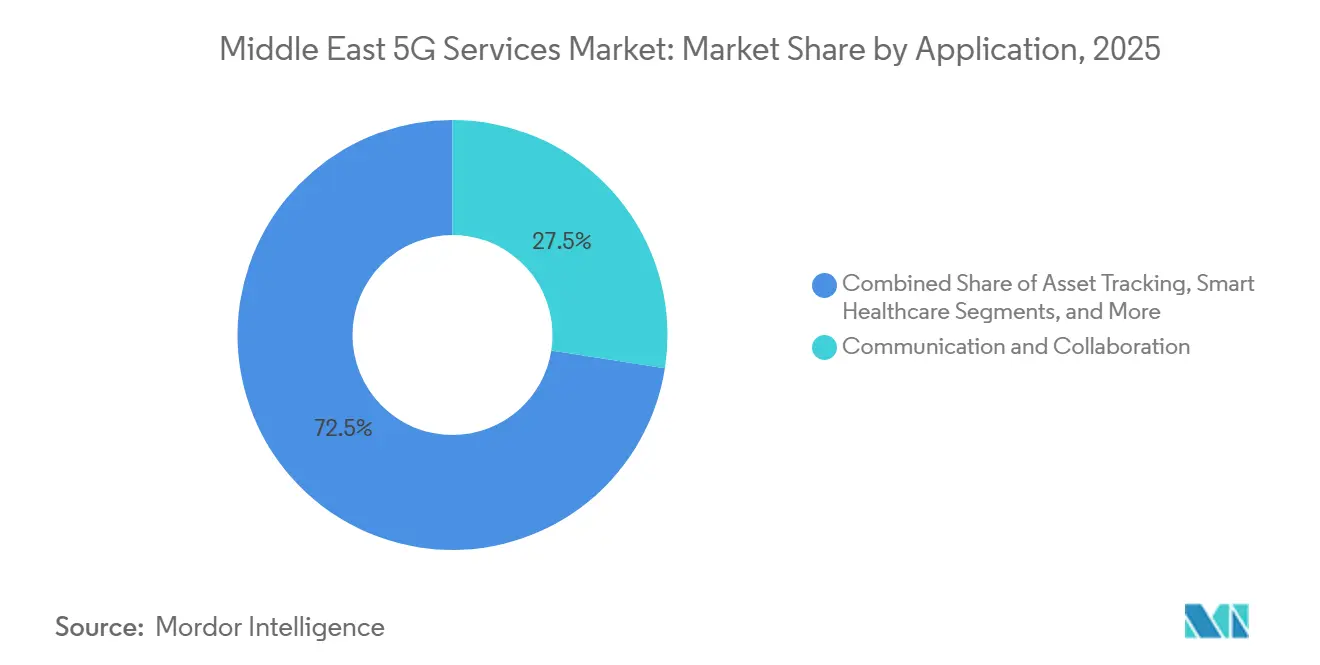
- Por aplicación, comunicación y colaboración representaron el 27,47% de la participación en el tamaño del mercado de Servicios 5G de Oriente Medio en 2025, mientras que se proyecta que la Industria 4.0 se expanda a una CAGR del 18,65% hasta 2031.
- Por geografía, Arabia Saudita representó el 31,45% de los ingresos en 2025, mientras que se espera que los Emiratos Árabes Unidos registren una CAGR del 19,56% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado de Servicios 5G de Oriente Medio
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Crecimiento de Suscriptores 5G y Demanda de Datos Móviles | +4.8% | Global, concentrado en GCC y Turquía | Corto plazo (≤ 2 años) |
| Casos de Uso de Transformación Digital Empresarial | +3.5% | Arabia Saudita, Emiratos Árabes Unidos, Qatar | Mediano plazo (2-4 años) |
| Programas Gubernamentales de Economía Digital y Ciudad Inteligente | +2.8% | Arabia Saudita y Emiratos Árabes Unidos, con extensión a Kuwait y Qatar | Mediano plazo (2-4 años) |
| Acceso Inalámbrico Fijo para Instalaciones Desatendidas | +2.1% | Arabia Saudita, Emiratos Árabes Unidos, Resto de Oriente Medio | Corto plazo (≤ 2 años) |
| 5G Privado Industrial en Energía, Puertos y Gigaproyectos | +1.7% | Emiratos Árabes Unidos, Arabia Saudita, Qatar | Mediano plazo (2-4 años) |
| 5G-Avanzado y Monetización de Segmentación de Red | +1.3% | Emiratos Árabes Unidos, Kuwait, Arabia Saudita | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Crecimiento de Suscriptores 5G y Demanda de Datos Móviles
El impulso de suscriptores sigue siendo más sólido de lo que sugiere el nivel de penetración actual de la región en el mercado de Servicios 5G de Oriente Medio. La penetración 5G del GCC alcanzó el 53% a finales de 2025 y se prevé que represente el 88% de las conexiones móviles, o 84 millones de suscripciones, para 2031. Las suscripciones 5G de MENA alcanzaron 80 millones en 2026, frente a 60 millones en 2025, y Ericsson espera que superen los 370 millones para 2031.[1]Ericsson, "Informe de Movilidad: MENA como Mercado 5G de Rápido Crecimiento," Ericsson, ericsson.com Se espera que el tráfico de datos móviles de MENA aumente de 11 exabytes por mes a 30 exabytes por mes a medida que el uso de teléfonos inteligentes se aproxime a 47 GB por mes. La retirada del 3G de Kuwait en 2025 liberó espectro y reforzó la migración desde redes más antiguas hacia los servicios 5G. En Turquía, la limitada disponibilidad de dispositivos 5G entre los 85 millones de suscriptores móviles del país podría retrasar la conversión de ingresos hasta que la sustitución de dispositivos se acelere.
Casos de Uso de Transformación Digital Empresarial
El gasto empresarial se está convirtiendo en una fuente de ingresos por servicios más importante que la conectividad de consumo por sí sola en el mercado de Servicios 5G de Oriente Medio. Una encuesta de GSMA a 851 empresas de MENA encontró que se espera que el gasto en transformación digital promedie el 9,8% de los ingresos durante 2025-2030.[2]GSMA, "MENA Emerge como Líder Global en Transformación Digital Empresarial, Según Nuevo Informe de GSMA," GSMA, gsma.com Arabia Saudita registró el período de retorno de la inversión más rápido de la encuesta, con 3,3 años. Se espera que la inteligencia artificial, la conectividad móvil y los dispositivos relacionados representen casi el 45% de la inversión tecnológica regional hasta 2030. Los encuestados de los sectores automotriz, servicios públicos y logística reportaron el mayor efecto esperado de las aplicaciones de IoT 5G. Los operadores pueden mejorar los ingresos por conexión cuando ofrecen conectividad gestionada y servicios basados en rendimiento en lugar de ancho de banda básico.
Programas Gubernamentales de Economía Digital y Ciudad Inteligente
Los programas gubernamentales están acortando el ciclo de adopción de los servicios habilitados por 5G en el mercado de Servicios 5G de Oriente Medio. Arabia Saudita invirtió más de 27.000 millones de USD en infraestructura digital durante los últimos 6 años y alcanzó el 99% de penetración de internet. La misma fuente reportó velocidades de internet móvil de 218 Mbps en el país. Los programas nacionales integran la conectividad en planes de ciudad inteligente, servicios públicos y modernización industrial. Este enfoque respalda la demanda de gestión del tráfico, servicios públicos conectados, redes de sensores y servicios gubernamentales habilitados por inteligencia artificial. También ofrece a los operadores una ruta más clara para desarrollar relaciones empresariales en torno a proyectos públicos a largo plazo.
Acceso Inalámbrico Fijo para Instalaciones Desatendidas
El acceso inalámbrico fijo está sirviendo a distritos residenciales, desarrollos de uso mixto y parques industriales donde el despliegue de fibra sigue siendo difícil o costoso en el mercado de Servicios 5G de Oriente Medio. En el GCC, el servicio puede competir con la fibra a precios comparables en nuevos desarrollos. Nokia informó que se espera que la participación del acceso inalámbrico fijo 5G del GCC aumente del 15% en 2023 al 35% para 2030. El 5G independiente permite a los operadores dirigir la capacidad de red disponible hacia hogares y pequeñas empresas. Este modelo puede mejorar el uso de activos de radio donde la cobertura de línea fija es limitada. La combinación de conectividad con servicios digitales del hogar puede aumentar aún más el valor por hogar conectado.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Alto Costo de Despliegue y Largo Período de Recuperación Empresarial | -2.2% | Global | Mediano plazo (2-4 años) |
| Política Espectral Fragmentada y Economía de Cobertura Desigual | -1.5% | Fuera del GCC y Turquía | Mediano plazo (2-4 años) |
| Asequibilidad y Disponibilidad Limitada de Dispositivos 5G Fuera del GCC | -1.0% | Mercados fuera del GCC y Turquía | Corto plazo (≤ 2 años) |
| Cuellos de Botella en Acceso a Sitios, Backhaul de Fibra y Habilidades Especializadas | -0.7% | Global, concentrado en nuevos mercados de despliegue | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Alto Costo de Despliegue y Largo Período de Recuperación Empresarial
Las redes privadas industriales requieren una inversión sustancial específica por sitio y a menudo tienen períodos de recuperación de varios años en el mercado de Servicios 5G de Oriente Medio. Los despliegues en campos petroleros y puertos pueden necesitar equipos de radio robustizados, sistemas de antenas distribuidas e infraestructura de núcleo reforzada. Estos requisitos dificultan la financiación de proyectos para las pequeñas y medianas empresas. Los operadores también enfrentan importantes necesidades de inversión en espectro y sitios antes de que los ingresos empresariales estén plenamente establecidos. Los acuerdos de compartición de infraestructura y de anfitrión neutro pueden reducir el costo total de propiedad para los clientes. Su uso más amplio depende de normas regulatorias que respalden el espectro compartido y el backhaul compartido.
Política Espectral Fragmentada y Economía de Cobertura Desigual
La disponibilidad de espectro difiere sustancialmente en todo el mercado de Servicios 5G de Oriente Medio y determina la rapidez con que los operadores pueden extender servicios comparables a través de las fronteras nacionales. Las asignaciones tempranas del GCC en 3,5 GHz y otras frecuencias de banda media respaldaron un despliegue de capacidad más amplio. Otros mercados han seguido diferentes calendarios de licencias y enfoques de asignación. Esta variación complica la planificación regional de equipos y puede elevar los costos de despliegue. Las obligaciones de cobertura rural también requieren inversión en sitios con retorno financiero limitado. Sin acuerdos de reparto de costos, los operadores pueden aplazar el servicio en áreas de menor densidad, dejando una cobertura desigual para las aplicaciones empresariales.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Servicio: La Banda Ancha Móvil Mejorada Lidera los Ingresos Mientras el Acceso Inalámbrico Fijo se Expande
La banda ancha móvil mejorada representó el 41,89% de los ingresos por servicios 5G regionales en 2025, reflejando la base de banda ancha de consumo establecida tras el inicio de los despliegues regionales en 2019. Sigue siendo central en el mercado de Servicios 5G de Oriente Medio porque el creciente uso de teléfonos inteligentes está aumentando la demanda de conexiones de alta capacidad y confiables. Las comunicaciones de baja latencia y ultra confiables respaldan la automatización industrial, la logística portuaria y los corredores de vehículos autónomos donde los tiempos de respuesta y la conectividad confiable son importantes. Las comunicaciones masivas de tipo máquina respaldan la medición inteligente, el seguimiento de activos y el monitoreo agrícola en áreas menos densamente atendidas. En conjunto, estos servicios muestran que el mercado de Servicios 5G de Oriente Medio está evolucionando desde una oferta de banda ancha de consumo hacia una plataforma para diversas necesidades de conectividad.
Se proyecta que el acceso inalámbrico fijo se expanda a una CAGR del 18,47% hasta 2031, convirtiéndolo en el tipo de servicio de mayor crecimiento en el mercado de Servicios 5G de Oriente Medio. Los operadores en Arabia Saudita y los Emiratos Árabes Unidos utilizan redes independientes para atender distritos residenciales y parques industriales donde extender la fibra sigue siendo difícil o económicamente poco atractivo. La capacidad independiente disponible permite a los operadores conectar hogares y empresas sin esperar la construcción convencional de línea fija. Su uso más amplio podría reducir gradualmente el peso relativo de los ingresos de eMBB a medida que las empresas y los hogares adopten paquetes de servicio más personalizados. La segmentación de red ofrece a los proveedores una forma de organizar la conectividad en función del rendimiento requerido, el tipo de cliente y la ubicación, en lugar de vender únicamente asignaciones de datos estándar.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe


Por Arquitectura de Red: El 5G No Independiente Lidera el Despliegue Mientras el 5G Independiente Habilita Nuevos Servicios
El 5G no independiente representó el 66,45% de los ingresos en 2025 y siguió siendo la arquitectura predominante en el mercado de Servicios 5G de Oriente Medio. Los operadores han continuado utilizando anclas 4G para la señalización y la gestión de movilidad porque este enfoque respalda la expansión de cobertura sin un reemplazo inmediato completo de la red central. Esta estrategia ha sido práctica para la banda ancha móvil, donde la amplia disponibilidad era inicialmente más importante que el rendimiento especializado. También reduce el costo a corto plazo y la interrupción operativa asociada con un despliegue de núcleo independiente. Sin embargo, las redes no independientes ofrecen menos opciones para los servicios empresariales diferenciados que los operadores buscan proporcionar cada vez más.
Se espera que el 5G independiente se expanda a una CAGR del 19,88% hasta 2031 a medida que los clientes busquen menor latencia, segmentación de red e interfaces de programación de aplicaciones de red. Las perspectivas de ingresos del 5G independiente están respaldadas por su capacidad para vender calidad de servicio definida, incluyendo compromisos de latencia, fluctuación y rendimiento. Vodafone Qatar lanzó una red independiente comercial con Nokia en noviembre de 2025 para usos empresariales en puertos, operaciones de gas natural y centros de datos. Esta transición cambia la lógica comercial del mercado de Servicios 5G de Oriente Medio porque permite la fijación de precios basada en rendimiento en lugar de precios centrados únicamente en el volumen de datos. También requiere que los operadores fortalezcan sus capacidades de ventas empresariales, garantía de servicio y operaciones de red.
Por Banda de Frecuencia: La Banda Media Respalda la Cobertura Mientras las Ondas Milimétricas Añaden Capacidad
La banda media contribuyó con el 57,23% de los ingresos por banda de frecuencia en 2025, otorgándole el papel más consolidado en el despliegue 5G regional. Los compromisos tempranos del GCC con la capacidad de 3,5 GHz proporcionaron un equilibrio entre cobertura y capacidad que se adapta a las aplicaciones empresariales y al acceso inalámbrico fijo. Estas bandas respaldan el mercado de Servicios 5G de Oriente Medio al permitir a los operadores atender la demanda a escala urbana mientras mantienen capacidad utilizable para servicios de alto valor. El espectro de banda baja, incluidas las asignaciones de 700 MHz y 600 MHz, mejora el alcance rural y la penetración en interiores para una mayor disponibilidad de red. Las dos capas de espectro trabajan juntas, con la banda baja extendiendo la cobertura y la banda media transportando una mayor parte de la demanda de capacidad.
Se proyecta que las ondas milimétricas se expandan a una CAGR del 19,37% hasta 2031, aunque siguen concentradas en ubicaciones densas y aplicaciones orientadas a la capacidad. Su tasa refleja una etapa comercial temprana más que un despliegue amplio en toda la región. La tecnología de alcance extendido puede hacer que las ondas milimétricas sean más útiles para el acceso inalámbrico fijo residencial, particularmente en áreas que necesitan mayor rendimiento. Zain Kuwait reportó una prueba de rendimiento de 31 Gbps utilizando agregación de múltiples portadoras sub-6 GHz y ondas milimétricas, lo que indica el potencial técnico del enfoque. Los Emiratos Árabes Unidos asignaron la banda superior de 6 GHz a los operadores en noviembre de 2024, otorgando al mercado de Servicios 5G de Oriente Medio opciones adicionales de capacidad de banda ancha móvil para el futuro.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Industria de Usuario Final: TI y Telecomunicaciones Lidera Mientras la Demanda Industrial Crece
TI y telecomunicaciones representaron la mayor participación de la industria de usuario final con el 30,08% en 2025, ya que el sector tanto consume como habilita la conectividad 5G. Su papel incluye la construcción de capacidad de red, la operación de servicios digitales y la provisión de los sistemas que conectan a clientes y empresas. Esta ventaja puede reducirse a medida que los usuarios industriales desplieguen más redes privadas en sitios de producción e instalaciones críticas. La manufactura, la energía y los servicios públicos necesitan conexiones confiables para la automatización y las operaciones en tiempo real que los sistemas inalámbricos más antiguos pueden no soportar adecuadamente. Estos requisitos convierten a los usuarios industriales en una fuente importante de demanda futura en el mercado de Servicios 5G de Oriente Medio.
Se espera que manufactura, energía y servicios públicos registren una CAGR del 17,97% hasta 2031 a medida que se introduzcan redes privadas en sitios operativos complejos. ADNOC y e& completaron una red 5G privada en 11.000 kilómetros cuadrados de operaciones terrestres y marítimas en 2025. Se espera que el proyecto genere 1.500 millones de USD en valor en sus primeros 5 años a través de operaciones autónomas, integración de inteligencia artificial y conectividad en tiempo real en más de 12.000 pozos y tuberías. La atención médica, las ciencias de la vida, el gobierno, la defensa, los servicios financieros y el comercio minorista también tienen requisitos de conectividad gestionada. Arabia Saudita lidera MENA en adopción de IoT, mientras que Qatar ocupa el primer lugar a nivel mundial en el uso empresarial de redes 5G privadas, según GSMA. Estos casos diversifican el mercado de Servicios 5G de Oriente Medio más allá de los planes de consumo tradicionales.
Por Aplicación: La Comunicación Lidera Mientras la Industria 4.0 Gana Relevancia
Comunicación y colaboración capturaron el 27,47% de los ingresos por aplicación en 2025, respaldados por herramientas de comunicación empresarial y despliegues de comunicaciones unificadas en el sector público. Su posición muestra la continua importancia de la conectividad confiable para los usuarios gubernamentales y empresariales en los países del GCC. Los programas de ciudad inteligente también contribuyen a través de la gestión del tráfico, redes de sensores y servicios urbanos habilitados por inteligencia artificial en Riad, Abu Dabi y Ciudad de Kuwait. En estos proyectos, la red es un servicio subyacente que vincula plataformas, dispositivos y funciones públicas. Este papel mantiene los servicios relacionados con las comunicaciones como significativos en el mercado de Servicios 5G de Oriente Medio incluso a medida que las aplicaciones especializadas ganan terreno.
Se proyecta que la Industria 4.0 se expanda a una CAGR del 18,65% hasta 2031, impulsada por la automatización de la manufactura, los sistemas logísticos, el monitoreo de activos y usos similares de 5G privado. EMSTEEL Group y e& UAE anunciaron una red 5G privada dedicada para la manufactura industrial en noviembre de 2025 utilizando infraestructura en las instalaciones. La red respaldó la automatización segura en tiempo real, el mantenimiento predictivo y el procesamiento de datos protegido dentro del entorno de producción. El seguimiento de activos, los edificios inteligentes, los vehículos conectados, los servicios públicos inteligentes, los medios inmersivos, los videojuegos y la seguridad pública son áreas de aplicación adicionales para el mercado de Servicios 5G de Oriente Medio. e& UAE probó la Capacidad Reducida Mejorada en su red en vivo en agosto de 2026, lo que respalda un movimiento futuro desde IoT LTE hacia dispositivos conectados nativos de 5G.[3]Agencia de Noticias de los Emiratos, "e& UAE se Convierte en el Primer Operador de Telecomunicaciones a Nivel Mundial en Probar eRedCap en una Red en Vivo," Agencia de Noticias de los Emiratos, wam.ae
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Análisis Geográfico
Arabia Saudita representó el 31,45% de los ingresos por servicios 5G de Oriente Medio en 2025. El temprano despliegue de red del país y los importantes compromisos de infraestructura respaldaron su posición de liderazgo en ingresos. stc estaba en camino de alcanzar el 99% de cobertura poblacional para finales de 2026, incluidos despliegues de ondas milimétricas en NEOM, Diriyah y el Área Metropolitana de Riad. Los ingresos por servicios móviles de Arabia Saudita fueron de 13.900 millones de USD en 2025 y se proyecta que alcancen 17.400 millones de USD para 2030. Se espera que las suscripciones 5G representen el 93% del total de conexiones móviles en el país para 2030. Las recientes subastas de espectro aumentaron el espectro móvil con licencia del país de 1.110 MHz a 1.400 MHz.
Se espera que los Emiratos Árabes Unidos registren la CAGR más rápida del 19,56% hasta 2031. Su base empresarial madura y la rápida adopción de capacidades de red avanzadas respaldan estas perspectivas para el mercado de Servicios 5G de Oriente Medio. e& UAE desplegó una red comercial de 6 GHz superior en junio de 2026 utilizando tecnología 256TRX Giga-MIMO.[4]e&, "e& Asegura el Liderazgo Global con la Primera Red Comercial U6GHz del Mundo," e&, zawya.com El despliegue entregó velocidades de enlace descendente máximas de hasta 10 Gbps. Kuwait retiró su red 3G en 2025 y lanzó servicios 5G-Avanzado a nivel nacional durante el verano de ese año. Qatar desplegó un núcleo independiente de Nokia en febrero de 2025 para respaldar la segmentación de red para puertos, minería y operaciones de gas natural.
Turquía inició el servicio 5G comercial el 1 de abril de 2026, después de que Turkcell, Türk Telekom y Vodafone Türkiye lanzaran en los 81 centros provinciales. Turkcell comprometió 1.220 millones de USD en espectro y obtuvo un préstamo de 1.000 millones de USD para infraestructura 5G. La red nacional de fibra de 500.000 kilómetros de Türk Telekom proporciona una base de backhaul para una mayor expansión. Las pruebas piloto en el Aeropuerto de Estambul y los principales estadios registraron velocidades máximas de 1,8 Gbps. La disponibilidad de dispositivos sigue siendo limitada porque solo 1 de cada 4 de los 85 millones de suscriptores de Turquía tiene un dispositivo compatible con 5G. Baréin y Omán tienen bases de ingresos más bajas pero muestran actividad industrial a través de despliegues de redes privadas en Alba y el Puerto de Salalah.
Panorama Competitivo
El mercado de Servicios 5G de Oriente Medio tiene una capa de operadores concentrada en el GCC y una capa de proveedores competitiva, lo que crea diferentes condiciones competitivas para los proveedores de servicios y los proveedores de equipos. stc Group, e&, Ooredoo Q.P.S.C., Zain Group y Vodafone Qatar P.Q.S.C. son los principales operadores regionales identificados en el borrador. Su competencia se centra en la cobertura, la capacidad de red independiente, los servicios empresariales y los activos de espectro. Ericsson, Huawei, Nokia y ZTE compiten por contratos de infraestructura plurianuales en toda la región. La elección del proveedor sigue siendo importante porque los operadores necesitan capacidades de radio, núcleo, nube y servicios gestionados. Esta estructura alienta a los operadores a utilizar más de 1 proveedor cuando sea posible.
stc Group firmó un Acuerdo Marco Maestro de 5 años con Ericsson en diciembre de 2025. El acuerdo cubrió hardware y software 5G, plataformas nativas en la nube, MIMO masivo, servicios gestionados y despliegue independiente. Ericsson también firmó un nuevo acuerdo con stc Group en febrero de 2026 para agregar sitios, capacidad, cobertura independiente y radio de banda baja. En el mismo mes, Ericsson y Mobily firmaron un memorando de entendimiento para explorar la optimización de la red de acceso de radio impulsada por inteligencia artificial. Estas acciones muestran que la modernización de la red sigue siendo una herramienta competitiva central. También indican que los operadores buscan automatización para mejorar la gestión de capacidad y la calidad del servicio.
La diferenciación de servicios se basa cada vez más en capacidades por encima de la red de radio en el mercado de Servicios 5G de Oriente Medio. e& UAE lanzó el primer producto comercial de segmentación de red 5G de la región MENA para clientes empresariales en mayo de 2025. La oferta vinculó la capacidad de red independiente con paquetes de servicio basados en ancho de banda para clientes de manufactura, seguridad pública y puertos. Tawal y Nokia iniciaron una iniciativa de plataforma Open RAN multiinquilino en Arabia Saudita. Zain Kuwait también firmó un memorando de entendimiento con Rakuten Symphony para un piloto de Open RAN nativo en la nube. Los requisitos de abastecimiento local de equipos de Turquía crearán un entorno de proveedores distinto a medida que las redes comerciales se expandan.
Líderes de la Industria de Servicios 5G de Oriente Medio
stc Group
e&
Ooredoo Q.P.S.C.
Zain Group
Vodafone Qatar P.Q.S.C.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Desarrollos Recientes de la Industria
- Agosto de 2026: e& UAE anunció la exitosa prueba en red en vivo de la Capacidad Reducida Mejorada (eRedCap), afirmando ser el primer operador de telecomunicaciones a nivel mundial en anunciar dicha prueba. La prueba alcanzó hasta 10 Mbps utilizando espectro NR-FDD de 5 MHz.
- Julio de 2026: Zain KSA lanzó el primer servicio comercial 5G-Avanzado (5G+) de Arabia Saudita para consumidores en julio de 2026, inicialmente en Riad y Yeda. El despliegue utiliza 600 MHz junto con otras bandas.
- Abril de 2026: Turkcell, Türk Telekom y Vodafone Türkiye lanzaron servicios 5G comerciales el 1 de abril de 2026 en los 81 centros provinciales. El Observatorio 5G de la UE confirma el lanzamiento nacional tras las adjudicaciones de espectro de octubre de 2025.
- Diciembre de 2025: stc Group y Ericsson firmaron el Acuerdo Marco Maestro de cinco años el 16 de diciembre de 2025. Cubre hardware/software 5G, soluciones nativas en la nube, servicios gestionados, 5G independiente, 5G-Avanzado, MIMO masivo y modernización de red.


Alcance del Informe del Mercado de Servicios 5G de Oriente Medio
El Informe del Mercado de Servicios 5G de Oriente Medio está segmentado por Tipo de Servicio (Banda Ancha Móvil Mejorada, Comunicaciones de Baja Latencia y Ultra Confiables, Comunicaciones Masivas de Tipo Máquina, Acceso Inalámbrico Fijo), Arquitectura de Red (5G No Independiente, 5G Independiente), Banda de Frecuencia (Banda Baja, Banda Media, Ondas Milimétricas), Industria de Usuario Final (TI y Telecomunicaciones, Automotriz, Movilidad y Transporte, Manufactura, Energía y Servicios Públicos, Atención Médica y Ciencias de la Vida, Banca, Servicios Financieros, Seguros y RegTech, Comercio Minorista, Medios y Comercio Electrónico, Gobierno, Defensa, Educación y Sector Público, Otras Industrias), Aplicación (Comunicación y Colaboración, Seguimiento de Activos, Ciudades Inteligentes, Edificios Inteligentes, Vehículos Autónomos y Comunicación Vehículo a Todo, Salud Inteligente, Industria 4.0, Servicios Públicos Inteligentes, Medios Inmersivos y Videojuegos, Seguridad Pública y Comunicaciones de Misión Crítica) y Geografía (Arabia Saudita, Emiratos Árabes Unidos, Kuwait, Qatar, Turquía, Resto de Oriente Medio). Los Pronósticos del Mercado se proporcionan en Valor (USD).
| Banda Ancha Móvil Mejorada |
| Comunicaciones de Baja Latencia y Ultra Confiables |
| Comunicaciones Masivas de Tipo Máquina |
| Acceso Inalámbrico Fijo |
| 5G No Independiente |
| 5G Independiente |
| Banda Baja |
| Banda Media |
| Ondas Milimétricas |
| TI y Telecomunicaciones |
| Automotriz, Movilidad y Transporte |
| Manufactura, Energía y Servicios Públicos |
| Atención Médica y Ciencias de la Vida |
| Banca, Servicios Financieros, Seguros y RegTech |
| Comercio Minorista, Medios y Comercio Electrónico |
| Gobierno, Defensa, Educación y Sector Público |
| Otras Industrias de Usuario Final |
| Comunicación y Colaboración |
| Seguimiento de Activos |
| Ciudades Inteligentes |
| Edificios Inteligentes |
| Vehículos Autónomos y Comunicación Vehículo a Todo |
| Salud Inteligente |
| Industria 4.0 |
| Servicios Públicos Inteligentes |
| Medios Inmersivos y Videojuegos |
| Seguridad Pública y Comunicaciones de Misión Crítica |
| Arabia Saudita |
| Emiratos Árabes Unidos |
| Kuwait |
| Qatar |
| Turquía |
| Resto de Oriente Medio |
| Por Tipo de Servicio | Banda Ancha Móvil Mejorada |
| Comunicaciones de Baja Latencia y Ultra Confiables | |
| Comunicaciones Masivas de Tipo Máquina | |
| Acceso Inalámbrico Fijo | |
| Por Arquitectura de Red | 5G No Independiente |
| 5G Independiente | |
| Por Banda de Frecuencia | Banda Baja |
| Banda Media | |
| Ondas Milimétricas | |
| Por Industria de Usuario Final | TI y Telecomunicaciones |
| Automotriz, Movilidad y Transporte | |
| Manufactura, Energía y Servicios Públicos | |
| Atención Médica y Ciencias de la Vida | |
| Banca, Servicios Financieros, Seguros y RegTech | |
| Comercio Minorista, Medios y Comercio Electrónico | |
| Gobierno, Defensa, Educación y Sector Público | |
| Otras Industrias de Usuario Final | |
| Por Aplicación | Comunicación y Colaboración |
| Seguimiento de Activos | |
| Ciudades Inteligentes | |
| Edificios Inteligentes | |
| Vehículos Autónomos y Comunicación Vehículo a Todo | |
| Salud Inteligente | |
| Industria 4.0 | |
| Servicios Públicos Inteligentes | |
| Medios Inmersivos y Videojuegos | |
| Seguridad Pública y Comunicaciones de Misión Crítica | |
| Por Geografía | Arabia Saudita |
| Emiratos Árabes Unidos | |
| Kuwait | |
| Qatar | |
| Turquía | |
| Resto de Oriente Medio |


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de servicios 5G de Oriente Medio?
El tamaño del mercado de servicios 5G de Oriente Medio se estima en 2.000 millones de USD en 2026 y se prevé que alcance 4.530 millones de USD para 2031 a una CAGR del 17,81%.
¿Qué tipo de servicio lidera los ingresos 5G regionales?
La banda ancha móvil mejorada lideró los ingresos por servicios con una participación del 41,89% en 2025, mientras que se proyecta que el acceso inalámbrico fijo se expanda más rápidamente a una CAGR del 18,47%.
¿Por qué es importante el 5G independiente para los operadores?
El 5G independiente respalda la segmentación de red, menor latencia y paquetes de servicio empresarial basados en rendimiento que las redes no independientes no pueden proporcionar.
¿Qué país lidera los ingresos por servicios 5G en Oriente Medio?
Arabia Saudita lideró con una participación de ingresos del 31,45% en 2025, respaldada por una amplia asignación de espectro e inversión en redes.
¿Qué país se espera que se expanda más rápidamente hasta 2031?
Se espera que los Emiratos Árabes Unidos registren la CAGR más rápida del 19,56%, respaldada por el despliegue de redes avanzadas y la demanda empresarial.
¿Qué usuarios finales generan la mayor demanda futura?
Se proyecta que manufactura, energía y servicios públicos registren una CAGR del 17,97% a medida que las redes privadas respalden la automatización y las operaciones en tiempo real.
Última actualización de la página el:



