
中東5Gサービス市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
| 基準年の市場規模 (2025) | 1.62 十億米ドル |
| 市場規模 (2026) | 2 十億米ドル |
| 市場規模 (2031) | 4.53 十億米ドル |
| Growth Rate (2026 - 2031) | 17.81 % |
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる中東5Gサービス市場分析
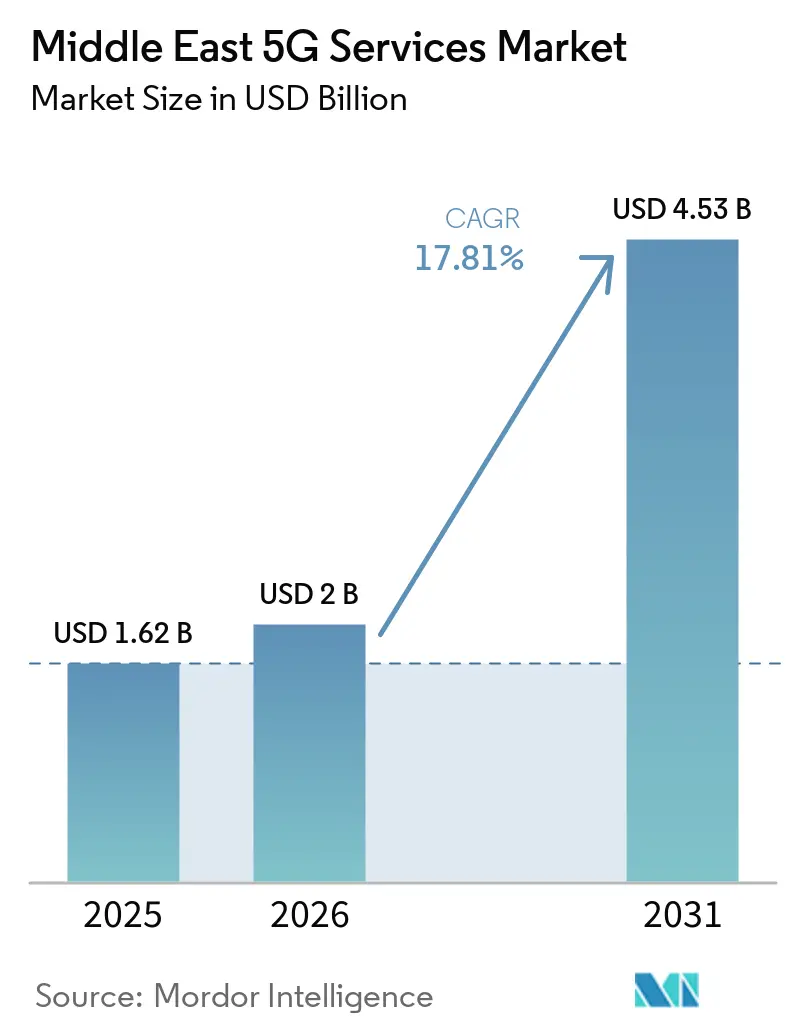
中東5Gサービス市場規模は、2025年に1.62 ビリオン 米ドル、2026年に2 ビリオン 米ドルと予測され、2026年から2031年にかけてCAGR 17.81%で成長し、2031年までに4.53 ビリオン 米ドルに達する見込みです。
オペレーターが企業向け接続、固定無線アクセス、マネージドネットワークサービスを展開するにつれ、需要は基本的なモバイルブロードバンドを超えて拡大しています。サウジアラビア、UAE、クウェート、カタールの公共デジタルプログラムは、ネットワーク投資と企業導入のペースを支えています。AI対応アプリケーションや拡張現実サービスによるデータ使用量の増加が、追加ネットワーク容量の価値を高めています。競争は、加入者の獲得だけでなく、スタンドアロンネットワーク、ネットワークスライシング、固定無線アクセスの商業化能力にますます依存するようになっています。不均一なスペクトル政策、デバイスの準備状況、産業展開のコストは、GCC域外の市場全体で依然として重要な制約となっています。
主要レポートのポイント
- サービスタイプ別では、拡張モバイルブロードバンドが2025年の中東5Gサービス市場収益シェアの41.89%を占め、固定無線アクセスは2031年までに18.47%のCAGRで拡大する見込みです。
- ネットワークアーキテクチャ別では、ノンスタンドアロン5Gが2025年の中東5Gサービス市場規模の66.45%を占め、スタンドアロン5Gは2031年までに19.88%のCAGRで成長する見込みです。
- 周波数帯域別では、ミッドバンドが2025年の収益の57.23%を占め、ミリ波は2031年までに19.37%のCAGRで拡大する見込みです。
- エンドユーザー産業別では、ITおよび通信が2025年の収益の30.08%を占め、製造業・エネルギー・公益事業は2031年までに17.97%のCAGRを記録する見込みです。
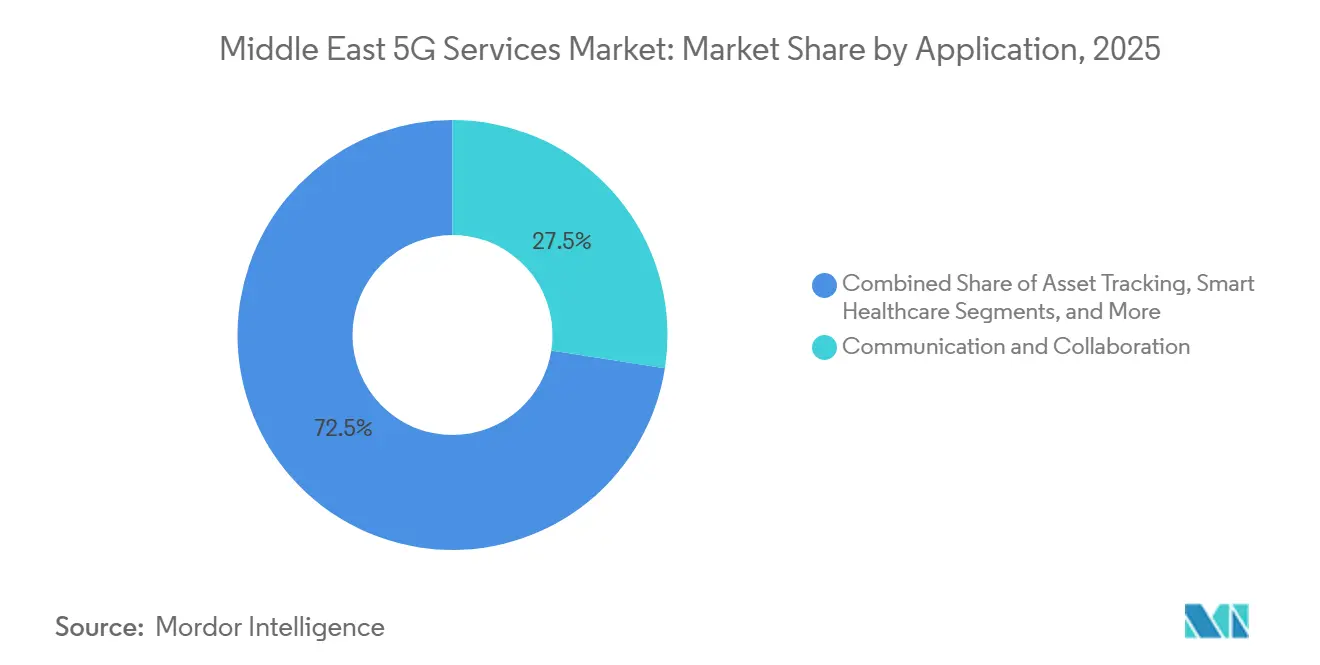
- アプリケーション別では、コミュニケーションおよびコラボレーションが2025年の中東5Gサービス市場規模の27.47%のシェアを占め、インダストリー4.0は2031年までに18.65%のCAGRで拡大する見込みです。
- 地域別では、サウジアラビアが2025年の収益の31.45%を占め、UAEは2031年までに19.56%のCAGRを記録する見込みです。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
中東5Gサービス市場のトレンドとインサイト
ドライバーの影響分析*
| ドライバー | CAGR予測への影響(~%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 5G加入者とモバイルデータ需要の増加 | +4.8% | グローバル、GCCおよびトルコに集中 | 短期(2年以内) |
| 企業のデジタルトランスフォーメーションのユースケース | +3.5% | サウジアラビア、UAE、カタール | 中期(2〜4年) |
| 政府主導のデジタル経済およびスマートシティプログラム | +2.8% | サウジアラビアおよびUAE、クウェートおよびカタールへの波及効果あり | 中期(2〜4年) |
| サービスが行き届いていない施設向けの固定無線アクセス | +2.1% | サウジアラビア、UAE、中東その他地域 | 短期(2年以内) |
| エネルギー、港湾、ギガプロジェクトにおける産業用プライベート5G | +1.7% | UAE、サウジアラビア、カタール | 中期(2〜4年) |
| 5G-アドバンストおよびネットワークスライシングの収益化 | +1.3% | UAE、クウェート、サウジアラビア | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
5G加入者とモバイルデータ需要の増加
中東5Gサービス市場において、加入者の勢いは在の地域普及率が示す水準よりも強い状態が続いています。GCCの5G普及率は2025年末に53%に達し、2031年までにモバイル接続の88%、すなわち8,400万件の加入を占めると予測されています。MENAの5G加入件数は2025年の6,000万件から2026年には8,000万件に達し、Ericssonは2031年までに3.7 ビリオン 米ドルを超えると予測しています。[1]Ericsson、「モビリティレポート:急成長する5G市場としてのMENA」、Ericsson、ericsson.com MENAのモバイルデータトラフィックは、スマートフォンの使用量が月間47GBに近づくにつれ、月間11エクサバイトから30エクサバイトに増加する見込みです。クウェートの2025年における3G廃止はスペクトルを解放し、旧来のネットワークから5Gサービスへの移行を促進しました。トルコでは、同国の8,500万人のモバイル加入者の間で5G対応端末の普及が限られており、端末の買い替えが加速するまで収益転換が遅れる可能性があります。
企業のデジタルトランスフォーメーションのユースケース
中東5Gサービス市場において、企業支出は消費者向け接続だけでなく、サービス収益のより重要な源泉となりつつあります。851社のMENA企業を対象としたGSMAの調査では、デジタルトランスフォーメーション支出が2025年から2030年にかけて収益の平均9.8%になると予測されています。.[2]GSMA、「MENAが企業デジタルトランスフォーメーションのグローバルリーダーとして台頭、新GSMAレポートが発表」、GSMA、gsma.com サウジアラビアは調査において3.3年という最も短い投資回収期間を記録しました。AI、モバイル接続、関連デバイスは、2030年までの地域テクノロジー投資の約45%を占めると予測されています。自動車、公益事業、物流の回答者は、5G IoTアプリケーションから最も強い効果を期待していると報告しました。オペレーターは、基本的な帯域幅ではなく、マネージド接続とパフォーマンスベースのサービスを提供することで、接続あたりの収益を向上させることができます。
政府主導のデジタル経済およびスマートシティプログラム
中東5Gサービス市場において、政府プログラムは5G対応サービスの導入サイクルを短縮しています。サウジアラビアは過去6年間でデジタルインフラに270 ビリオン 米ドル以上を投資し、インターネット普及率99%を達成しました。同情報源は、同国のモバイルインターネット速度が218 Mbpsであると報告しています。国家プログラムは、スマートシティ、公共サービス、産業近代化計画の中に接続性を位置づけています。このアプローチは、交通管理、接続型公益事業、センサーネットワーク、AI対応政府サービスへの需要を支えています。また、オペレーターが長期的な公共プロジェクトを中心に企業との関係を構築するための明確な道筋を提供しています。
サービスが行き届いていない施設向けの固定無線アクセス
中東5Gサービス市場において、固定無線アクセスは光ファイバーの展開が困難またはコスト高となっている住宅地区、複合用途開発、産業団地にサービスを提供しています。GCCは、このサービスは新規開発において光ファイバーと同等の価格で競争できます。Nokiaは、GCCの5G固定無線アクセスシェアが2023年の15%から2030年までに35%に上昇すると予測していると報告しました。スタンドアロン5Gにより、オペレーターは利用可能なネットワーク容量を家庭や中小企業に向けることができます。このモデルは、固定回線カバレッジが限られている地域で無線資産の活用を改善できます。接続性と家庭向けデジタルサービスをバンドルすることで、接続家庭あたりの価値をさらに高めることができます。
制約の影響分析*
| 制約 | CAGR予測への影響(~%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 高い展開コストと長い企業向け投資回収期間 | -2.2% | グローバル | 中期(2〜4年) |
| 断片化したスペクトル政策と不均一なカバレッジ経済性 | -1.5% | GCCおよびトルコ域外 | 中期(2〜4年) |
| GCC域外における5G対応デバイスの手頃さと準備状況の限界 | -1.0% | 非GCC市場およびトルコ | 短期(2年以内) |
| サイトアクセス、光ファイバーバックホール、専門スキルのボトルネック | -0.7% | グローバル、新規展開市場に集中 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
高い展開コストと長い企業向け投資回収期間
中東5Gサービス市場において、産業用プライベートネットワークはサイト固有の多大な投資を必要とし、多くの場合、複数年にわたる投資回収期間を伴います。油田や港湾の展開では、堅牢な無線機器、分散アンテナシステム、強化されたコアインフラが必要になる場合があります。これらの要件により、中小企業にとってプロジェクトの資金調達が困難になります。オペレーターはまた、企業収益が完全に確立される前に、大規模なスペクトルおよびサイト投資の必要性に直面します。インフラ共有とニュートラルホストの取り決めにより、顧客の総所有コストを削減できます。その広範な活用は、共有スペクトルと共有バックホールを支援する規制ルールに依存しています。
断片化したスペクトル政策と不均一なカバレッジ経済性
スペクトルの利用可能性は中東5Gサービス市場全体で大きく異なり、オペレーターが国境を越えて同等のサービスをどれだけ迅速に拡大できるかを左右します。3.5 GHzおよびその他のミッドバンド周波数にわたる初期のGCC割り当ては、より広範な容量展開を支援しました。他の市場は異なるライセンススケジュールと割り当てアプローチを採用しています。このばらつきは地域的な機器計画を複雑にし、展開コストを引き上げる可能性があります。農村部のカバレッジ義務も、財務的リターンが限られたサイトへの投資を必要とします。コスト共有の取り決めがなければ、オペレーターは低密度地域でのサービスを延期し、企業アプリケーションのカバレッジが不均一になる可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
サービスタイプ別:拡張モバイルブロードバンドが収益をリードし、固定無線アクセスが拡大
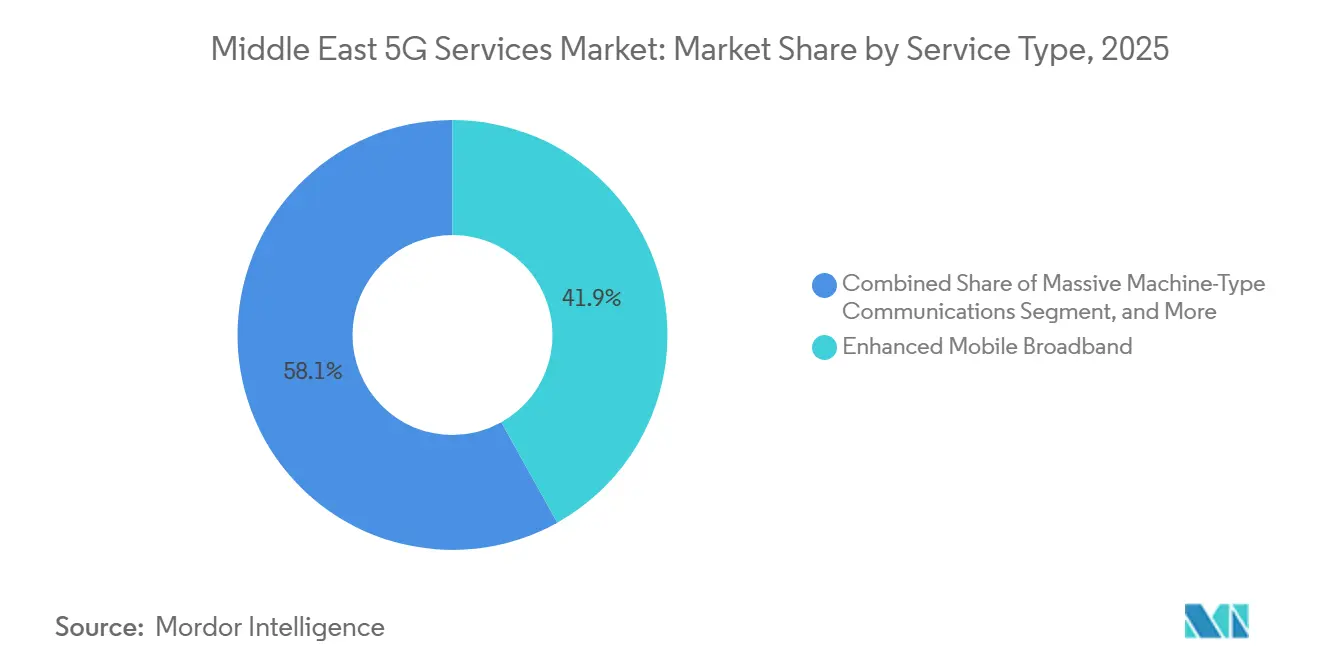
拡張モバイルブロードバンドは2025年の地域5Gサービス収益の41.89%を占め、2019年に地域展開が始まって以来確立された消費者向けブロードバンドの基盤を反映しています。スマートフォンの使用増加が信頼性の高い大容量接続への需要を高めているため、中東5Gサービス市場の中心であり続けています。超高信頼低遅延通信は、応答時間と信頼性の高い接続が重要な産業オートメーション、港湾物流、自律走行車回廊を支援します。大規模機械型通信は、サービスが比較的行き届いていない地域でのスマートメータリング、資産追跡、農業モニタリングを支援します。これらのサービスを合わせると、中東5Gサービス市場が消費者向けブロードバンドの提供から複数の接続ニーズのためのプラットフォームへと発展していることが示されています。
固定無線アクセスは2031年までに18.47%のCAGRで拡大する見込みであり、中東5Gサービス市場で最も成長の速いサービスタイプとなっています。サウジアラビアとUAEのオペレーターは、光ファイバーの延伸が困難または経済的に魅力的でない住宅地区や産業団地にサービスを提供するためにスタンドアロンネットワークを使用しています。利用可能なスタンドアロン容量により、オペレーターは従来の固定回線工事を待たずに家庭や企業を接続できます。その広範な活用により、企業や家庭がより個別化されたサービスパッケージを採用するにつれて、eMBBの相対的な収益ウェイトが徐々に低下する可能性があります。ネットワークスライシングにより、プロバイダーは標準的なデータ許容量のみを販売するのではなく、必要なパフォーマンス、顧客タイプ、場所に応じて接続を整理する方法が得られます。
注記: 全セグメントのセグメントシェアはレポート購入時に入手可能


ネットワークアーキテクチャ別:ノンスタンドアロン5Gが展開をリードし、スタンドアロンが新サービスを可能に
ノンスタンドアロン5Gは2025年の収益の66.45%を占め、中東5Gサービス市場全体で主流のアーキテクチャであり続けました。オペレーターは、即時の完全なコアネットワーク置き換えなしにカバレッジ拡大を支援するアプローチであるため、シグナリングとモビリティ管理に4Gアンカーを引き続き使用しています。この戦略は、当初は専門的なパフォーマンスよりも広範な可用性の方が重要であったモバイルブロードバンドにとって実用的でした。また、スタンドアロンコア展開に伴う短期的なコストと運用上の混乱を軽減します。ただし、ノンスタンドアロンネットワークは、オペレーターが提供しようとしている差別化された企業向けサービスのオプションが少なくなります。
スタンドアロン5Gは、顧客が低遅延、ネットワークスライシング、ネットワークアプリケーションプログラミングインターフェースを求めるにつれ、2031年までに19.88%のCAGRで拡大する見込みです。スタンドアロンの収益見通しは、遅延、ジッター、スループットのコミットメントを含む定義されたサービス品質を販売できる能力によって支えられています。Vodafone Qatarは2025年11月に、港湾、天然ガス事業、データセンターでの企業利用を目的としたNokiaとの商用スタンドアロンネットワークを立ち上げました。この移行は、データ量のみを中心とした価格設定ではなくパフォーマンスベースの価格設定を可能にするため、中東5Gサービス市場の商業的論理を変えます。また、オペレーターが企業向け営業、サービス保証、ネットワーク運用能力を強化することも求められます。
周波数帯域別:ミッドバンがカバレッジを支援し、ミリ波が容量を追加
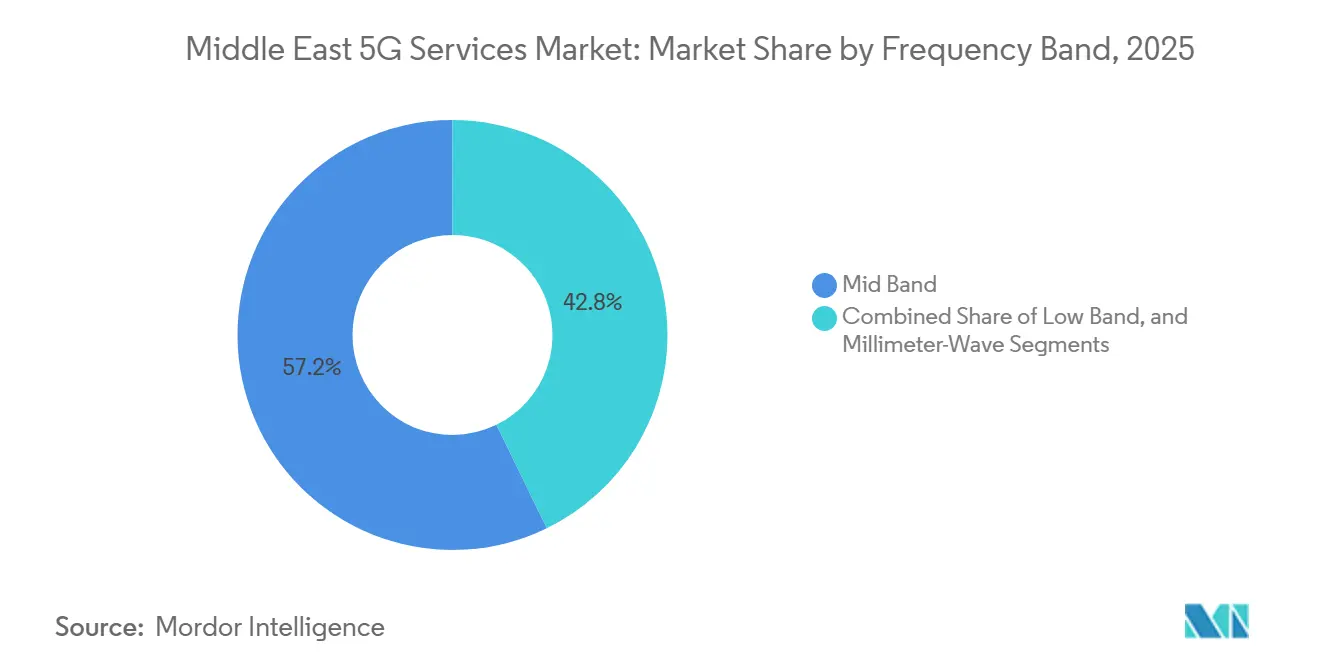
ミッドバンドは2025年の周波数帯域収益の57.23%を貢献し、地域5G展開において最も確立された役割を担っています。3.5 GHz容量への初期のGCCのコミットメントは、企業アプリケーションと固定無線アクセスに適したカバレッジと容量のバランスを提供しました。これらの帯域は、オペレーターが高付加価値サービスのための使用可能な容量を維持しながら都市全体の需要に対応できるようにすることで、中東5Gサービス市場を支援しています。700 MHzおよび600 MHzの割り当てを含むローバンドスペクトルは、より広範なネットワーク可用性のために農村部のリーチと屋内浸透を改善します。2つのスペクトル層は連携して機能し、ローバンドがカバレッジを拡大し、ミッドバンドが容量需要のより大きなシェアを担います。
ミリ波は2031年までに19.37%のCAGRで拡大する見込みですが、依然として高密度な場所と容量主導のアプリケーションに集中しています。その成長率は、地域全体への広範な展開ではなく、初期の商業段階を反映しています。拡張レンジ技術により、特に高スループットを必要とする地域において、ミリ波は住宅向け固定無線アクセスにより有用になる可能性があります。Zain Kuwaitは、サブ6 GHzとミリ波のマルチキャリアアグリゲーションを使用した31 Gbpsのスループットテストを報告し、このアプローチの技術的可能性を示しました。UAEは2024年11月に上位6 GHz帯域をオペレーターに割り当て、中東5Gサービス市場に将来のモバイルブロードバンド容量オプションを追加しました。
注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
エンドユーザー産業別:ITおよび通信がリードし、産業需要が拡大
ITおよび通信は2025年に30.08%という最大のエンドユーザー産業シェアを占めました。これは、このセクターが5G接続を消費すると同時に可能にするためです。その役割には、ネットワーク容量の構築、デジタルサービスの運営、顧客と企業を接続するシステムの提供が含まれます。産業ユーザーが生産サイトや重要施設にわたってより多くのプライベートネットワークを展開するにつれ、このリードは縮小する可能性があります。製造業、エネルギー、公益事業は、旧来の無線システムでは十分にサポートできない可能性のあるオートメーションとリアルタイム運用のための信頼性の高い接続を必要としています。これらの要件により、産業ユーザーは中東5Gサービス市場における将来の需要の主要な源泉となっています。
製造業、エネルギー、公益事業は、複雑な操業サイトにプライベートネットワークが導入されるにつれ、2031年までに17.97%のCAGRを記録する見込みです。ADNOCとe&は2025年に、陸上および海上の11,000平方キロメートルにわたるプライベート5Gネットワークを完成させました。このプロジェクトは、12,000以上の油井とパイプラインにわたる自律運用、AI統合、リアルタイム接続を通じて、最初の5年間で15 ビリオン 米ドルの価値を生み出すと予測されています。ヘルスケア、イフサイエンス、政府、防衛、金融サービス、小売もマネージド接続の要件を持っています。GSMAによると、サウジアラビアはMENAにおけるIoT導入でリードし、カタールはプライベート5Gネットワークの企業利用でグローバルに最高位にランクされています。これらの事例は、中東5Gサービス市場を従来の消費者向けプランを超えて多様化させています。
アプリケーション別:コミュニケーションがリードし、インダストリー4.0が重要性を増す
コミュニケーションおよびコラボレーションは2025年のアプリケーション収益の27.47%を獲得し、企業向けコミュニケーションツールと公共部門のユニファイドコミュニケーション展開によって支えられています。その地位は、GCC諸国全体の政府および企業ユーザーにとって信頼性の高い接続の継続的な重要性を示しています。スマートシティプログラムも、リヤド、アブダビ、クウェートシティにおける交通管理、センサーネットワーク、AI対応都市サービスを通じて貢献しています。これらのプロジェクトでは、ネットワークはプラットフォーム、デバイス、公共機能を結びつける基盤サービスです。この役割により、特化したアプリケーションが台頭する中でも、通信関連サービスは中東5Gサービス市場において重要であり続けています。
インダストリー4.0は、製造オートメーション、物流システム、資産モニタリング、および同様のプライベート5G用途に牽引され、2031年までに18.65%のCAGRで拡大する見込みです。EMSTEELグループとe& UAEは2025年11月に、オンプレミスインフラを使用した産業製造向けの専用プライベート5Gネットワークを発表しました。このネットワークは、生産環境内でのセキュアなリアルタイムオートメーション、予知保全、保護されたデータ処理を支援しました。資産追跡、スマートビルディング、コネクテッドビークル、スマート公益事業、イマーシブメディア、ゲーミング、公共安全は、中東5Gサービス市場の追加アプリケーション領域です。e& UAEは2026年8月にライブネットワーク上で拡張縮小機能のテストを実施し、LTE IoTから5Gネイティブのコネクテッドデバイスへの将来の移行を支援します。[3]エミレーツ通信社、「e& UAEがライブネットワーク上でeRedCapをテストした世界初の通信オペレーターに」、エミレーツ通信社、wam.ae
注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
地域分析
サウジアラビアは2025年の中東5Gサービス収益の31.45%を占めました。同国の早期ネットワーク展開と大規模なインフラへのコミットメントが、その収益リード地位を支えました。stcは、NEOM、ディリーヤ、リヤド首都圏でのミリ波展開を含め、2026年末までに人口カバレッジ99%を達成する軌道に乗ってました。サウジアラビアのモバイルサービス収益は2025年に139 ビリオン 米ドルであり、2030年までに174 ビリオン 米ドルに達すると予測されています。5G加入件数は2030年までに同国の総モバイル接続の93%を占めると予測されています。最近のスペクトルオークションにより、同国のライセンスモバイルスペクトルは1,110 MHzから1,400 MHzに増加しました。
UAEは2031年までに19.56%という最も速いCAGRを記録する見込みです。その成熟した企業基盤と高度なネットワーク機能の急速な採用が、中東5Gサービス市場におけるこの見通しを支えています。e& UAEは2026年6月に256TRX ギガMIMO技術を使用した商用上位6 GHzネットワークを展開しました。[4]e&、「e&が世界初の商用U6GHzネットワークでグローバルリーダーシップを確立」、e&、zawya.com この展開により、最大10 Gbpsのピークダウンリンク速度が実現しました。クウェートは2025年に3Gネットワークを廃止し、同年夏に全国的な5G-アドバンストサービスを開始しました。カタールは2025年2月に、港湾、鉱業、天然ガス事業向けのネットワークスライシングをサポートするNokiaスタンドアロンコアを展開しました。
トルコは2026年4月1日に商用5Gサービスを開始し、Turkcell、Türk Telekom、Vodafone Türkiyeが全81の県庁所在地でサービスを開始しました。Turkcellはスペクトルに12.2 ビリオン 米ドルをコミットし、5Gインフラのために10 ビリオン 米ドルのローンを取得しました。Türk Telekomの50万キロメートルの国内光ファイバーネットワークは、さらなる展開のためのバックホール基盤を提供しています。イスタンブール空港と主要スタジアムでのパイロットテストでは、1.8 Gbpsのピーク速度が記録されました。トルコの8,500万人の加入者のうち5G対応端末を持つのは4人に1人のみであるため、デバイスの準備状況は依然として限られています。バーレーンとオマーンは収益基盤が低いものの、アルバとサラーラ港でのプライベートネットワーク展開を通じて産業活動を示しています。
競争環境
中東5Gサービス市場は、GCCに集中したオペレーター層と競争的なベンダー層を持ち、サービスプロバイダーと機器サプライヤーに異なる競争条件を生み出しています。stc Group、e&、Ooredoo Q.P.S.C.、Zain Group、Vodafone Qatar P.Q.S.C.は、草案で特定された主要な地域オペレーターです。彼らの競争は、カバレッジ、スタンドアロンネットワーク能力、企業向けサービス、スペクトル資産を中心に展開されています。Ericsson、Huawei、Nokia、ZTEは、地域全体の複数年にわたるインフラ契約を競っています。オペレーターは無線、コア、クラウド、マネージドサービスの能力を必要とするため、ベンダーの選択は依然として重要です。この構造により、オペレーターは可能な限り複数のベンダーを使用するよう促されています。
stc Groupは2025年12月にEricssonと5年間のマスターフレーム契約を締結しました。この契約は、5Gハードウェアおよびソフトウェア、クラウドネイティブプラットフォーム、マッシブMIMO、マネージドサービス、スタンドアロン展開をカバーしています。Ericssonはまた、2026年2月にstc Groupと新たな契約を締結し、サイト、容量、スタンドアロンカバレッジ、ローバンド無線を追加しました。同月、EricssonとMobilyはAI駆動の線アクセスネットワーク最適化を探求するMoUを締結しました。これらの行動は、ネットワーク近代化が依然として中心的な競争ツールであることを示しています。また、オペレーターが容量管理とサービス品質を向上させるためにオートメーションを求めていることも示しています。
中東5Gサービス市場において、サービスの差別化はますます無線ネットワーク上の能力に基づくようになっています。e& UAEは2025年5月に、MENA地域初の企業顧客向け商用5Gネットワークスライシング製品を立ち上げました。このオファーは、製造、公共安全、港湾顧客向けの帯域幅ベースのサービスパッケージとスタンドアロンネットワーク能力を結びつけました。TawalとNokiaはサウジアラビアでマルチテナントオープンRANプラットフォームイニシアチブを開始しました。Zain KuwaitもRakuten SymphonyとクラウドネイティブオープンランパイロットのMoUを締結しました。トルコの地元機器調達要件は、商用ネットワークが拡大するにつれて独自のベンダー環境を生み出すでしょう。
中東5Gサービス産業リーダー
stc Group
e&
Ooredoo Q.P.S.C.
Zain Group
Vodafone Qatar P.Q.S.C.
- *免責事項:主要選手の並び順不同

最近の産業動向
- 2026年8月:e& UAEは拡張縮小機能(eRedCap)のライブネットワークテストの成功を発表し、このようなテストを発表した世界初の通信オペレーターであると主張しました。このテストでは、5 MHz NR-FDDスペクトルを使用して最大10 Mbpsを達成しました。
- 2026年7月:Zain KSAは2026年7月にサウジアラビア初の商用5G-アドバンスト(5G+)サービスを消費者向けに開始し、当初はリヤドとジェッダで提供しました。この展開では600 MHzと他の帯域を使用しています。
- 2026年4月:Turkcell、Türk Telekom、Vodafone Türkiyeは2026年4月1日に全81の県庁所在地で商用5Gサービスを開始しました。EU 5G観測所は、2025年10月のスペクトル付与に続く全国展開を確認しています。
- 2025年12月:stc GroupとEricssonは2025年12月16日に5年間のマスターフレーム契約を締結しました。この契約は、5Gハードウェア・ソフトウェア、クラウドネイティブソリューション、マネージドサービス、5G SA、5G-アドバント、マッシブMIMO、ネットワーク近代化をカバーしています。


中東5Gサービス市場レポートの範囲
中東5Gサービス市場レポートは、サービスタイプ(拡張モバイルブロードバンド、超高信頼低遅延通信、大規模機械型通信、固定無線アクセス)、ネットワークアーキテクチャ(ノンスタンドアロン5G、スタンドアロン5G)、周波数帯域(ローバンド、ミッドバンド、ミリ波)、エンドユーザー産業(ITおよび通信、自動車・モビリティ・輸送、製造・エネルギー・公益事業、ヘルスケアおよびライフサイエンス、銀行・金融サービス・保険およびレグテック、小売・メディア・電子商取引、政府・防衛・教育・公共部門、その他産業)、アプリケーション(コミュニケーションおよびコラボレーション、資産追跡、スマートシティ、スマートビルディング、自律走行車および車両対あらゆるもの通信、スマートヘルスケア、インダストリー4.0、スマート公益事業、イマーシブメディアおよびゲーミング、公共安全およびミッションクリティカル通信)、地域(サウジアラビア、アラブ首長国連邦、クウェート、カタール、トルコ、中東その他地域)別にセグメント化されています。市場予測は金額(米ドル)で提供されます。
| 拡張モバイルブロードバンド |
| 超高信頼低遅延通信 |
| 大規模機械型通信 |
| 固定無線アクセス |
| ノンスタンドアロン5G |
| スタンドアロン5G |
| ローバンド |
| ミッドバンド |
| ミリ波 |
| ITおよび通信 |
| 自動車・モビリティ・輸送 |
| 製造・エネルギー・公益事業 |
| ヘルスケアおよびライフサイエンス |
| 銀行・金融サービス・保険およびレグテック |
| 小売・メディア・電子商取引 |
| 政府・防衛・教育・公共部門 |
| その他のエンドユーザー産業 |
| コミュニケーションおよびコラボレーション |
| 資産追跡 |
| スマートシティ |
| スマートビルディング |
| 自律走行車および車両対あらゆるもの通信 |
| スマートヘルスケア |
| インダストリー4.0 |
| スマート公益事業 |
| イマーシブメディアおよびゲーミング |
| 公共安全およびミッションクリティカル通信 |
| サウジアラビア |
| アラブ首長国連邦 |
| クウェート |
| カタール |
| トルコ |
| 中東その他地域 |
| サービスタイプ別 | 拡張モバイルブロードバンド |
| 超高信頼低遅延通信 | |
| 大規模機械型通信 | |
| 固定無線アクセス | |
| ネットワークアーキテクチャ別 | ノンスタンドアロン5G |
| スタンドアロン5G | |
| 周波数帯域別 | ローバンド |
| ミッドバンド | |
| ミリ波 | |
| エンドユーザー産業別 | ITおよび通信 |
| 自動車・モビリティ・輸送 | |
| 製造・エネルギー・公益事業 | |
| ヘルスケアおよびライフサイエンス | |
| 銀行・金融サービス・保険およびレグテック | |
| 小売・メディア・電子商取引 | |
| 政府・防衛・教育・公共部門 | |
| その他のエンドユーザー産業 | |
| アプリケーション別 | コミュニケーションおよびコラボレーション |
| 資産追跡 | |
| スマートシティ | |
| スマートビルディング | |
| 自律走行車および車両対あらゆるもの通信 | |
| スマートヘルスケア | |
| インダストリー4.0 | |
| スマート公益事業 | |
| イマーシブメディアおよびゲーミング | |
| 公共安全およびミッションクリティカル通信 | |
| 地域別 | サウジアラビア |
| アラブ首長国連邦 | |
| クウェート | |
| カタール | |
| トルコ | |
| 中東その他地域 |


レポートで回答される主要な質問
中東5Gサービス市場の規模はどのくらいですか?
中東5Gサービス市場規模は2026年に20.0 ビリオン 米ドルと推定され、17.81%のCAGRで2031年までに4.53 ビリオン 米ドルに達すると予測されています。
地域の5G収益をリドするサービスタイプはどれですか?
拡張モバイルブロードバンドが2025年に41.89%のシェアでサービス収益をリードし、固定無線アクセスは18.47%のCAGRで最も速く拡大すると予測されています。
スタンドアロン5Gがオペレーターにとって重要な理由は何ですか?
スタンドアロン5Gは、ノンスタンドアロンネットワークでは提供できないネットワークスライシング、低遅延、パフォーマンスベースの企業向けサービスパッケージを支援します。
中東で5Gサービス収益をリードする国はどこですか?
サウジアラビアは2025年に31.45%の収益シェアでリードし、広範なスペクトル割り当てとネットワーク投資によって支えられています。
2031年までに最も速く拡大すると予測される国はどこですか?
UAEは高度なネットワーク展開と企業需要に支えられ、19.56%という最も速いCAGRを記録する見込みです。
将来の需要を最も強く生み出すエンドユーザーはどこですか?
製造業、エネルギー、公益事業は、プライベートネットワークがオートメーションとリアルタイム運用を支援するにつれ、17.97%のCAGRを記録すると予測されています。
最終更新日:



