
Marktgröße und Marktanteile der 5G-Dienste im Nahen Osten
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Marktgröße im Basisjahr (2025) | 1.62 Milliarden US-Dollar |
| Marktgröße (2026) | 2 Milliarden US-Dollar |
| Marktgröße (2031) | 4.53 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 17.81 % |
| Marktkonzentration | Mittel |
Hauptakteure
*Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. |
|
Marktanalyse für 5G-Dienste im Nahen Osten von Mordor Intelligence
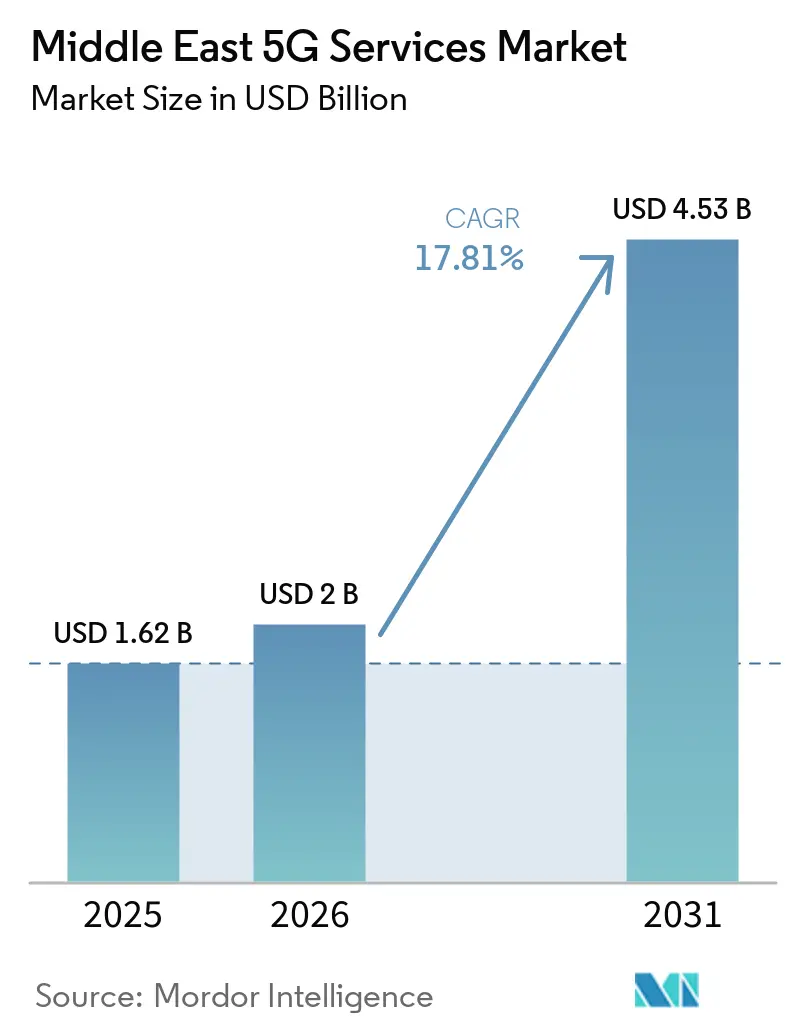
Die Marktgröße der 5G-Dienste im Nahen Osten wird für 2025 auf 1,62 Milliarden USD und für 2026 auf 2 Milliarden USD geschätzt und soll bis 2031 4,53 Milliarden USD erreichen, mit einer CAGR von 17,81 % von 2026 bis 2031.
Die Nachfrage geht über mobiles Breitband hinaus, da Betreiber Unternehmenskonnektivität, drahtlosen Festnetzzugang und verwaltete Netzwerkdienste entwickeln. Öffentliche Digitalprogramme in Saudi-Arabien, den Vereinigten Arabischen Emiraten, Kuwait und Katar unterstützen das Tempo der Netzwerkinvestitionen und die Unternehmensadoption. Ein höherer Datenverbrauch durch KI-gestützte Anwendungen und Extended-Reality-Dienste steigert den Wert zusätzlicher Netzwerkkapazität. Der Wettbewerb hängt zunehmend von der Fähigkeit ab, Standalone-Netzwerke, Network Slicing und drahtlosen Festnetzzugang zu kommerzialisieren, anstatt lediglich Abonnenten hinzuzugewinnen. Uneinheitliche Spektrumpolitik, Gerätebereitschaft und die Kosten industrieller Bereitstellungen bleiben wichtige Einschränkungen in Märkten außerhalb des GCC.
Wichtigste Erkenntnisse des Berichts
- Nach Diensttyp hielt erweitertes mobiles Breitband im Jahr 2025 einen Umsatzanteil von 41,89 % am Markt für 5G-Dienste im Nahen Osten, während der drahtlose Festnetzzugang bis 2031 voraussichtlich mit einer CAGR von 18,47 % wachsen wird.
- Nach Netzwerkarchitektur entfiel im Jahr 2025 ein Anteil von 66,45 % der Marktgröße der 5G-Dienste im Nahen Osten auf Nicht-Standalone-5G, während Standalone-5G bis 2031 voraussichtlich mit einer CAGR von 19,88 % wachsen wird.
- Nach Frequenzband entfiel im Jahr 2025 ein Umsatzanteil von 57,23 % auf das Mittelband, während Millimeterwellen bis 2031 voraussichtlich mit einer CAGR von 19,37 % wachsen werden.
- Nach Endnutzerbranche hielt IT und Telekommunikation im Jahr 2025 einen Umsatzanteil von 30,08 %, während Fertigung, Energie und Versorgungsunternehmen bis 2031 voraussichtlich eine CAGR von 17,97 % verzeichnen werden.
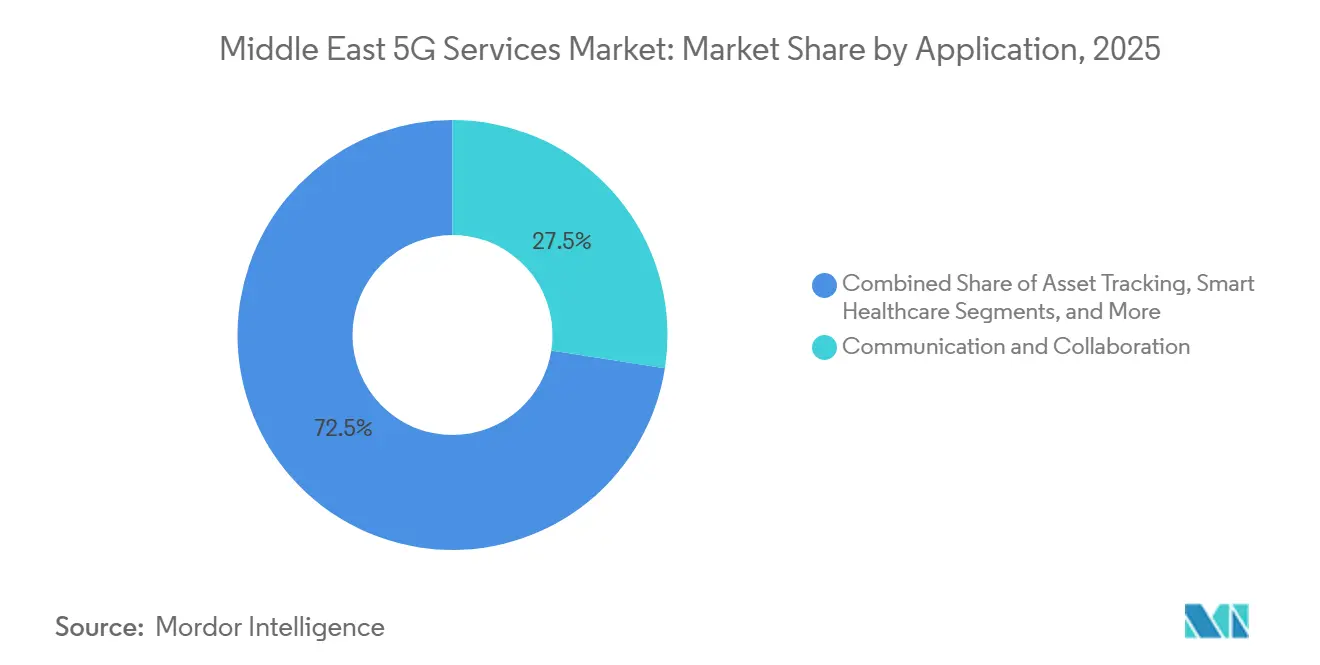
- Nach Anwendung entfiel im Jahr 2025 ein Anteil von 27,47 % der Marktgröße der 5G-Dienste im Nahen Osten auf Kommunikation und Zusammenarbeit, während Industrie 4.0 bis 2031 voraussichtlich mit einer CAGR von 18,65 % wachsen wird.
- Nach Geografie hielt Saudi-Arabien im Jahr 2025 einen Umsatzanteil von 31,45 %, während die Vereinigten Arabischen Emirate bis 2031 voraussichtlich eine CAGR von 19,56 % verzeichnen werden.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Erkenntnisse zu 5G-Diensten im Nahen Osten
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Wachsende Anzahl von 5G-Abonnenten und steigende mobile Datennachfrage | +4.8% | Global, konzentriert im GCC und in der Türkei | Kurzfristig (≤ 2 Jahre) |
| Anwendungsfälle der digitalen Unternehmenstransformation | +3.5% | Saudi-Arabien, VAE, Katar | Mittelfristig (2–4 Jahre) |
| Staatliche Programme für digitale Wirtschaft und Smart Cities | +2.8% | Saudi-Arabien und VAE, mit Ausstrahlungseffekten auf Kuwait und Katar | Mittelfristig (2–4 Jahre) |
| Drahtloser Festnetzzugang für unterversorgte Standorte | +2.1% | Saudi-Arabien, VAE, übriger Naher Osten | Kurzfristig (≤ 2 Jahre) |
| Industrielles privates 5G in Energie, Häfen und Giga-Projekten | +1.7% | VAE, Saudi-Arabien, Katar | Mittelfristig (2–4 Jahre) |
| 5G-Advanced und Network-Slicing-Monetarisierung | +1.3% | VAE, Kuwait, Saudi- Arabien | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Wachsende Anzahl von 5G-Abonnenten und steigende mobile Datennachfrage
Die Abonnentendynamik ist stärker als das aktuelle Penetrationsniveau der Region im Markt für 5G-Dienste im Nahen Osten vermuten lässt. Die 5G-Penetration im GCC erreichte Ende 2025 53 % und soll bis 2031 88 % der mobilen Verbindungen bzw. 84 Millionen Abonnements ausmachen. Die MENA-5G-Abonnements erreichten 2026 80 Millionen, verglichen mit 60 Millionen im Jahr 2025, und Ericsson erwartet, dass sie bis 2031 370 Millionen überschreiten werden.[1]Ericsson, "Mobility Report: MENA als schnell wachsender 5G-Markt," Ericsson, ericsson.com Der mobile Datenverkehr in MENA soll von 11 Exabyte pro Monat auf 30 Exabyte pro Monat steigen, da die Smartphone-Nutzung sich 47 GB pro Monat nähert. Die Abschaltung des 3G-Netzes in Kuwait im Jahr 2025 gab Spektrum frei und verstärkte die Migration von älteren Netzen zu 5G-Diensten. In der Türkei könnte der begrenzte Besitz von 5G-fähigen Endgeräten unter den 85 Millionen mobilen Abonnenten des Landes die Umsatzkonvertierung verzögern, bis der Gerätewechsel an Fahrt gewinnt.
Anwendungsfälle der digitalen Unternehmenstransformation
Unternehmensausgaben werden im Markt für 5G-Dienste im Nahen Osten zu einer wichtigeren Einnahmequelle als die Verbraucherkonnektivität allein. Eine GSMA-Umfrage unter 851 MENA-Unternehmen ergab, dass die Ausgaben für die digitale Transformation im Zeitraum 2025–2030 voraussichtlich durchschnittlich 9,8 % des Umsatzes ausmachen werden.[2]GSMA, "MENA entwickelt sich zum globalen Vorreiter bei der digitalen Unternehmenstransformation, wie ein neuer GSMA-Bericht zeigt," GSMA, gsma.com Saudi-Arabien verzeichnete in der Umfrage mit 3,3 Jahren die kürzeste Amortisationszeit. KI, mobile Konnektivität und zugehörige Geräte sollen bis 2030 nahezu 45 % der regionalen Technologieinvestitionen ausmachen. Befragte aus den Bereichen Automobil, Versorgungsunternehmen und Logistik berichteten von den stärksten erwarteten Auswirkungen durch 5G-IoT-Anwendungen. Betreiber können den Umsatz pro Verbindung steigern, wenn sie verwaltete Konnektivität und leistungsbasierte Dienste anstelle von reiner Bandbreite anbieten.
Staatliche Programme für digitale Wirtschaft und Smart Cities
Staatliche Programme verkürzen den Adoptionszyklus für 5G-gestützte Dienste im Markt für 5G-Dienste im Nahen Osten. Saudi-Arabien investierte in den vergangenen 6 Jahren mehr als 27 Milliarden USD in die digitale Infrastruktur und erreichte eine Internetpenetration von 99 %. Dieselbe Quelle berichtete von mobilen Internetgeschwindigkeiten von 218 Mbps im Land. Nationale Programme betten Konnektivität in Smart-City-, öffentliche Dienstleistungs- und industrielle Modernisierungspläne ein. Dieser Ansatz unterstützt die Nachfrage nach Verkehrsmanagement, vernetzten Versorgungsunternehmen, Sensornetzwerken und KI-gestützten Regierungsdiensten. Er gibt Betreibern auch einen klareren Weg, Unternehmensbeziehungen rund um langfristige öffentliche Projekte aufzubauen.
Drahtloser Festnetzzugang für unterversorgte Standorte
Der drahtlose Festnetzzugang versorgt Wohngebiete, gemischt genutzte Entwicklungen und Industrieparks, in denen die Glasfaserverlegung im Markt für 5G-Dienste im Nahen Osten schwierig oder kostspielig bleibt. Im GCC kann der Dienst in neuen Entwicklungen zu vergleichbaren Preisen mit Glasfaser konkurrieren. Nokia berichtete, dass der GCC-Anteil des drahtlosen 5G-Festnetzzugangs voraussichtlich von 15 % im Jahr 2023 auf 35 % bis 2030 steigen wird. Standalone-5G ermöglicht es Betreibern, verfügbare Netzwerkkapazität auf Haushalte und kleine Unternehmen zu lenken. Dieses Modell kann die Nutzung von Funkanlagen verbessern, wo die Festnetzabdeckung begrenzt ist. Die Bündelung von Konnektivität mit digitalen Haushaltsdiensten kann den Wert pro vernetztem Haushalt weiter steigern.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Bereitstellungskosten und lange Amortisationszeiten für Unternehmen | -2.2% | Global | Mittelfristig (2–4 Jahre) |
| Fragmentierte Spektrumpolitik und uneinheitliche Abdeckungswirtschaftlichkeit | -1.5% | Außerhalb des GCC und der Türkei | Mittelfristig (2–4 Jahre) |
| Begrenzte Erschwinglichkeit und Bereitschaft von 5G-Geräten außerhalb des GCC | -1.0% | Nicht-GCC-Märkte und Türkei | Kurzfristig (≤ 2 Jahre) |
| Engpässe bei Standortzugang, Glasfaser-Backhaul und Fachkräften | -0.7% | Global, konzentriert in neuen Bereitstellungsmärkten | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Bereitstellungskosten und lange Amortisationszeiten für Unternehmen
Industrielle private Netzwerke erfordern erhebliche standortspezifische Investitionen und haben im Markt für 5G-Dienste im Nahen Osten häufig mehrjährige Amortisationszeiten. Bereitstellungen in Ölfeldern und Häfen können robuste Funkgeräte, verteilte Antennensysteme und gehärtete Kerninfrastruktur erfordern. Diese Anforderungen erschweren die Finanzierung von Projekten für kleine und mittlere Unternehmen. Betreiber stehen auch vor erheblichem Spektrum- und Standortinvestitionsbedarf, bevor Unternehmenseinnahmen vollständig etabliert sind. Infrastruktursharing und Neutral-Host-Vereinbarungen können die Gesamtbetriebskosten für Kunden senken. Ihre breitere Nutzung hängt von regulatorischen Rahmenbedingungen ab, die gemeinsames Spektrum und gemeinsamen Backhaul unterstützen.
Fragmentierte Spektrumpolitik und uneinheitliche Abdeckungswirtschaftlichkeit
Die Spektrumverfügbarkeit unterscheidet sich im Markt für 5G-Dienste im Nahen Osten erheblich und beeinflusst, wie schnell Betreiber vergleichbare Dienste über nationale Grenzen hinweg ausweiten können. Frühe GCC-Zuteilungen bei 3,5 GHz und anderen Mittelband-Frequenzen unterstützten eine breitere Kapazitätsbereitstellung. Andere Märkte haben unterschiedliche Lizenzierungspläne und Zuteilungsansätze verfolgt. Diese Variation erschwert die regionale Geräteplanung und kann die Bereitstellungskosten erhöhen. Ländliche Abdeckungsverpflichtungen erfordern ebenfalls Investitionen in Standorte mit begrenztem finanziellem Ertrag. Ohne Kostenverteilungsvereinbarungen könnten Betreiber Dienste in Gebieten mit geringerer Bevölkerungsdichte aufschieben, was zu einer uneinheitlichen Abdeckung für Unternehmensanwendungen führt.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Diensttyp: Erweitertes mobiles Breitband führt beim Umsatz, während der drahtlose Festnetzzugang expandiert
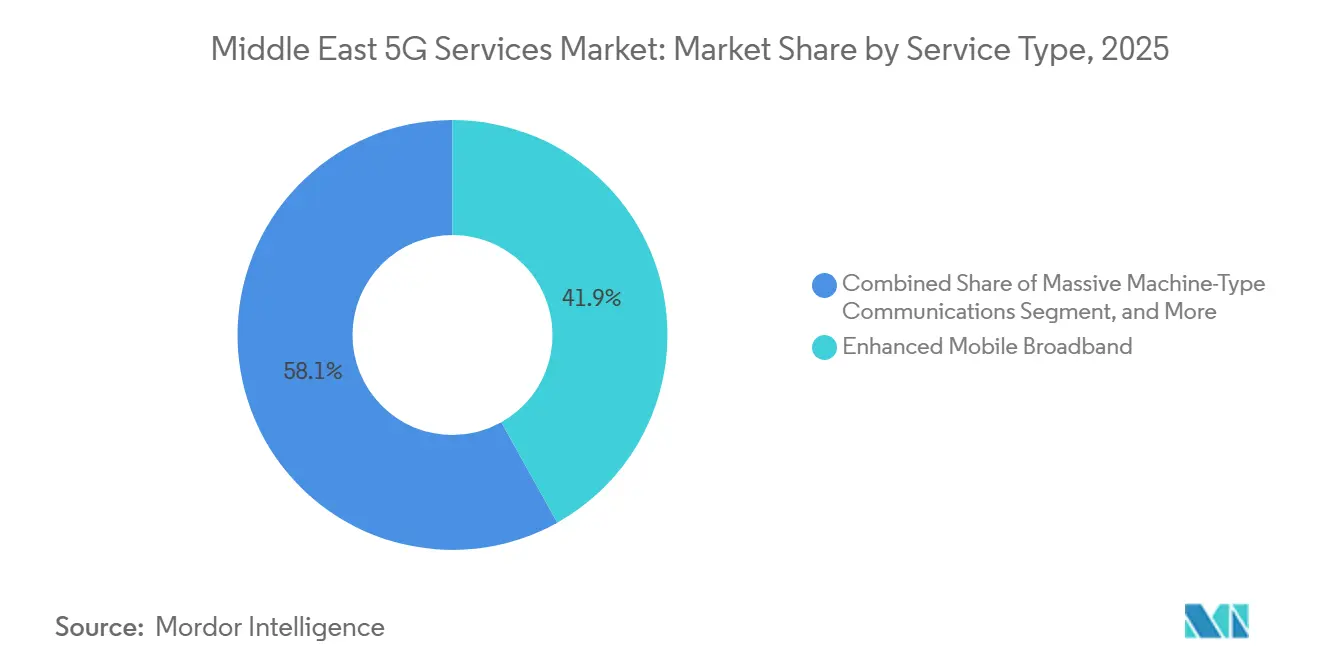
Erweitertes mobiles Breitband hielt im Jahr 2025 41,89 % des regionalen 5G-Diensteumsatzes und spiegelt die Verbraucherbreitbandbasis wider, die nach dem Beginn der regionalen Einführungen im Jahr 2019 aufgebaut wurde. Es bleibt zentral für den Markt für 5G-Dienste im Nahen Osten, da die steigende Smartphone-Nutzung die Nachfrage nach zuverlässigen Hochkapazitätsverbindungen erhöht. Ultra-zuverlässige Kommunikation mit geringer Latenz unterstützt industrielle Automatisierung, Hafenlogistik und Korridore für autonome Fahrzeuge, wo Reaktionszeiten und zuverlässige Konnektivität wichtig sind. Massive Machine-Type-Kommunikation unterstützt intelligente Zähler, Asset-Tracking und landwirtschaftliches Monitoring in weniger dicht versorgten Gebieten. Zusammen zeigen diese Dienste, dass sich der Markt für 5G-Dienste im Nahen Osten von einem Verbraucherbreitbandangebot zu einer Plattform für verschiedene Konnektivitätsbedürfnisse entwickelt.
Der drahtlose Festnetzzugang soll bis 2031 mit einer CAGR von 18,47 % wachsen und ist damit der am schnellsten wachsende Diensttyp im Markt für 5G-Dienste im Nahen Osten. Betreiber in Saudi-Arabien und den VAE nutzen Standalone-Netzwerke, um Wohngebiete und Industrieparks zu versorgen, in denen die Glasfaserverlegung schwierig oder wirtschaftlich unattraktiv bleibt. Verfügbare Standalone-Kapazität ermöglicht es Betreibern, Haushalte und Unternehmen zu verbinden, ohne auf den konventionellen Festnetzausbau warten zu müssen. Eine breitere Nutzung könnte das relative Umsatzgewicht von eMBB schrittweise verringern, da Unternehmen und Haushalte maßgeschneidertere Servicepakete übernehmen. Network Slicing gibt Anbietern eine Möglichkeit, Konnektivität nach erforderlicher Leistung, Kundentyp und Standort zu organisieren, anstatt nur Standard-Datenkontingente zu verkaufen.


Nach Netzwerkarchitektur: Nicht-Standalone-5G führt bei der Bereitstellung, während SA neue Dienste ermöglicht
Nicht-Standalone-5G hielt im Jahr 2025 66,45 % des Umsatzes und blieb die vorherrschende Architektur im Markt für 5G-Dienste im Nahen Osten. Betreiber haben weiterhin 4G-Anker für Signalisierung und Mobilitätsmanagement genutzt, da dieser Ansatz die Abdeckungserweiterung ohne sofortigen vollständigen Kernnetzersatz unterstützt. Diese Strategie war für mobiles Breitband praktisch, wo eine breite Verfügbarkeit anfangs wichtiger war als spezialisierte Leistung. Sie reduziert auch die kurzfristigen Kosten und betrieblichen Störungen, die mit einer Standalone-Kernbereitstellung verbunden sind. Nicht-Standalone-Netzwerke bieten jedoch weniger Optionen für die differenzierten Unternehmensdienste, die Betreiber zunehmend anbieten möchten.
Standalone-5G soll bis 2031 mit einer CAGR von 19,88 % wachsen, da Kunden geringere Latenz, Network Slicing und Netzwerk-Programmierschnittstellen anstreben. Der Standalone-Umsatzausblick wird durch die Fähigkeit gestützt, definierte Dienstqualität zu verkaufen, einschließlich Latenz-, Jitter- und Durchsatzzusagen. Vodafone Qatar startete im November 2025 ein kommerzielles Standalone-Netzwerk mit Nokia für Unternehmensanwendungen in Häfen, Erdgasbetrieben und Rechenzentren. Dieser Übergang verändert die kommerzielle Logik des Marktes für 5G-Dienste im Nahen Osten, da er leistungsbasierte Preisgestaltung anstelle von ausschließlich datenvolumenbasierter Preisgestaltung ermöglicht. Er erfordert auch, dass Betreiber ihre Unternehmensvertrieb-, Servicequalitätssicherungs- und Netzwerkbetriebsfähigkeiten stärken.
Nach Frequenzband: Mittelband unterstützt die Abdeckung, während Millimeterwellen Kapazität hinzufügen
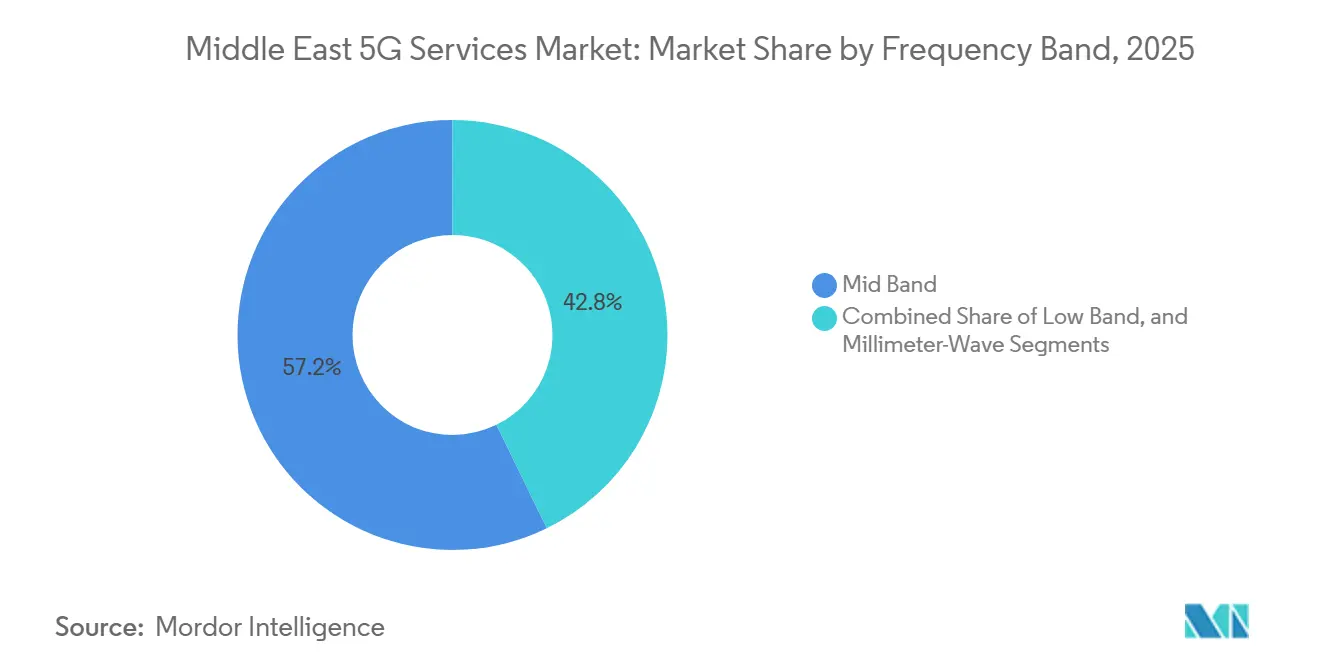
Das Mittelband trug im Jahr 2025 57,23 % des Frequenzband-Umsatzes bei und hat damit die etablierteste Rolle bei der regionalen 5G-Bereitstellung. Frühe GCC-Verpflichtungen zur 3,5-GHz-Kapazität boten ein Gleichgewicht zwischen Abdeckung und Kapazität, das für Unternehmensanwendungen und den drahtlosen Festnetzzugang geeignet ist. Diese Bänder unterstützen den Markt für 5G-Dienste im Nahen Osten, indem sie Betreibern ermöglichen, die stadtweite Nachfrage zu bedienen und gleichzeitig nutzbare Kapazität für hochwertige Dienste aufrechtzuerhalten. Niedrigband-Spektrum, einschließlich 700-MHz- und 600-MHz-Zuteilungen, verbessert die ländliche Reichweite und die Innenraumdurchdringung für eine breitere Netzverfügbarkeit. Die beiden Spektrumschichten arbeiten zusammen, wobei das Niedrigband die Abdeckung erweitert und das Mittelband einen größeren Anteil der Kapazitätsnachfrage trägt.
Millimeterwellen sollen bis 2031 mit einer CAGR von 19,37 % wachsen, obwohl sie auf dichte Standorte und kapazitätsgetriebene Anwendungen konzentriert bleiben. Die Rate spiegelt eine frühe kommerzielle Phase wider, nicht eine breite Bereitstellung in der gesamten Region. Technologie mit erweiterter Reichweite könnte Millimeterwellen für den drahtlosen Festnetzzugang in Wohngebieten nützlicher machen, insbesondere in Gebieten mit höherem Durchsatzbedarf. Zain Kuwait berichtete von einem 31-Gbps-Durchsatztest mit Sub-6-GHz- und Millimeterwellen-Mehrträgerbündelung, was das technische Potenzial des Ansatzes zeigt. Die VAE wiesen Betreibern im November 2024 das obere 6-GHz-Band zu und gaben dem Markt für 5G-Dienste im Nahen Osten zusätzliche zukünftige Kapazitätsoptionen für mobiles Breitband.
Nach Endnutzerbranche: IT und Telekommunikation führt, während die industrielle Nachfrage wächst
IT und Telekommunikation hielt im Jahr 2025 mit 30,08 % den größten Endnutzerbranchenanteil, da der Sektor 5G-Konnektivität sowohl verbraucht als auch ermöglicht. Seine Rolle umfasst den Aufbau von Netzwerkkapazität, den Betrieb digitaler Dienste und die Bereitstellung der Systeme, die Kunden und Unternehmen verbinden. Dieser Vorsprung könnte sich verringern, da industrielle Nutzer mehr private Netzwerke an Produktionsstandorten und kritischen Einrichtungen einsetzen. Fertigung, Energie und Versorgungsunternehmen benötigen zuverlässige Verbindungen für Automatisierung und Echtzeitbetrieb, die ältere drahtlose Systeme möglicherweise nicht gut unterstützen. Diese Anforderungen machen industrielle Nutzer zu einer wichtigen Quelle zukünftiger Nachfrage im Markt für 5G-Dienste im Nahen Osten.
Fertigung, Energie und Versorgungsunternehmen sollen bis 2031 eine CAGR von 17,97 % verzeichnen, da private Netzwerke an komplexen Betriebsstandorten eingeführt werden. ADNOC und e& schlossen im Jahr 2025 ein privates 5G-Netzwerk über 11.000 Quadratkilometer Onshore- und Offshore-Betrieb ab. Das Projekt soll in seinen ersten 5 Jahren durch autonomen Betrieb, KI-Integration und Echtzeit-Konnektivität über mehr als 12.000 Bohrlöcher und Pipelines einen Wert von 1,5 Milliarden USD generieren. Gesundheitswesen, Biowissenschaften, Regierung, Verteidigung, Finanzdienstleistungen und Einzelhandel haben ebenfalls verwaltete Konnektivitätsanforderungen. Saudi-Arabien führt MENA bei der IoT-Adoption an, während Katar laut GSMA weltweit den höchsten Rang bei der Unternehmensnutzung privater 5G-Netzwerke belegt. Diese Fälle diversifizieren den Markt für 5G-Dienste im Nahen Osten über traditionelle Verbrauchertarife hinaus.
Nach Anwendung: Kommunikation führt, während Industrie 4.0 an Relevanz gewinnt
Kommunikation und Zusammenarbeit erfasste im Jahr 2025 27,47 % des Anwendungsumsatzes, unterstützt durch Unternehmenskommunikationstools und Unified-Communications-Bereitstellungen im öffentlichen Sektor. Seine Position zeigt die anhaltende Bedeutung zuverlässiger Konnektivität für Regierungs- und Geschäftsnutzer in den GCC-Ländern. Smart-City-Programme tragen ebenfalls durch Verkehrsmanagement, Sensornetzwerke und KI-gestützte städtische Dienste in Riad, Abu Dhabi und Kuwait-Stadt bei. In diesen Projekten ist das Netzwerk ein zugrunde liegender Dienst, der Plattformen, Geräte und öffentliche Funktionen verbindet. Diese Rolle hält kommunikationsbezogene Dienste im Markt für 5G-Dienste im Nahen Osten bedeutsam, auch wenn spezialisierte Anwendungen an Boden gewinnen.
Industrie 4.0 soll bis 2031 mit einer CAGR von 18,65 % wachsen, angetrieben durch Fertigungsautomatisierung, Logistiksysteme, Asset-Monitoring und ähnliche private 5G-Anwendungen. EMSTEEL Group und e& UAE kündigten im November 2025 ein dediziertes privates 5G-Netzwerk für die industrielle Fertigung unter Verwendung von On-Premises-Infrastruktur an. Das Netzwerk unterstützte sichere Echtzeitautomatisierung, vorausschauende Wartung und geschützte Datenverarbeitung innerhalb der Produktionsumgebung. Asset-Tracking, intelligente Gebäude, vernetzte Fahrzeuge, intelligente Versorgungsunternehmen, immersive Medien, Gaming und öffentliche Sicherheit sind weitere Anwendungsbereiche für den Markt für 5G-Dienste im Nahen Osten. e& UAE testete Enhanced Reduced Capability in seinem Live-Netzwerk im August 2026, was einen zukünftigen Wechsel von LTE-IoT zu 5G-nativen vernetzten Geräten unterstützt.[3]Emirates News Agency, "e& UAE wird erster Telekommunikationsbetreiber weltweit, der eRedCap im Live-Netzwerk testet," Emirates News Agency, wam.ae
Geografische Analyse
Saudi-Arabien hielt im Jahr 2025 31,45 % des regionalen 5G-Diensteumsatzes im Nahen Osten. Der frühe Netzwerkausbau des Landes und umfangreiche Infrastrukturverpflichtungen unterstützten seine führende Umsatzposition. stc war auf dem Weg, bis Ende 2026 eine Bevölkerungsabdeckung von 99 % zu erreichen, einschließlich Millimeterwellen-Bereitstellungen in NEOM, Diriyah und dem Großraum Riad. Der Umsatz mit mobilen Diensten in Saudi-Arabien betrug im Jahr 2025 13,9 Milliarden USD und soll bis 2030 17,4 Milliarden USD erreichen. 5G-Abonnements sollen bis 2030 93 % der gesamten mobilen Verbindungen im Land ausmachen. Jüngste Spektrumauktionen erhöhten das lizenzierte mobile Spektrum des Landes von 1.110 MHz auf 1.400 MHz.
Die VAE sollen bis 2031 die schnellste CAGR von 19,56 % verzeichnen. Die reife Unternehmensbasis und die schnelle Einführung fortschrittlicher Netzwerkfähigkeiten unterstützen diesen Ausblick für den Markt für 5G-Dienste im Nahen Osten. e& UAE setzte im Juni 2026 ein kommerzielles oberes 6-GHz-Netzwerk unter Verwendung der 256TRX Giga-MIMO-Technologie ein.[4]e&, "e& sichert globale Führungsposition mit dem weltweit ersten kommerziellen U6GHz-Netzwerk," e&, zawya.com Die Bereitstellung lieferte Spitzen-Downlink-Geschwindigkeiten von bis zu 10 Gbps. Kuwait schaltete sein 3G-Netzwerk im Jahr 2025 ab und startete im Sommer desselben Jahres landesweite 5G-Advanced-Dienste. Katar setzte im Februar 2025 einen Nokia-Standalone-Kern ein, um Network Slicing für Häfen, Bergbau und Erdgasbetrieb zu unterstützen.
Die Türkei startete am 1. April 2026 kommerzielle 5G-Dienste, nachdem Turkcell, Türk Telekom und Vodafone Türkiye in allen 81 Provinzzentren gestartet waren. Turkcell verpflichtete sich zu 1,22 Milliarden USD für Spektrum und erhielt ein Darlehen von 1 Milliarde USD für die 5G-Infrastruktur. Das 500.000 Kilometer lange nationale Glasfasernetz von Türk Telekom bietet eine Backhaul-Basis für den weiteren Ausbau. Pilottests am Flughafen Istanbul und in großen Stadien verzeichneten Spitzengeschwindigkeiten von 1,8 Gbps. Die Gerätebereitschaft bleibt begrenzt, da nur 1 von 4 der 85 Millionen Abonnenten der Türkei ein 5G-kompatibles Endgerät besitzt. Bahrain und Oman haben niedrigere Umsatzbasen, zeigen aber industrielle Aktivität durch private Netzwerkbereitstellungen bei Alba und dem Hafen von Salalah.
Wettbewerbslandschaft
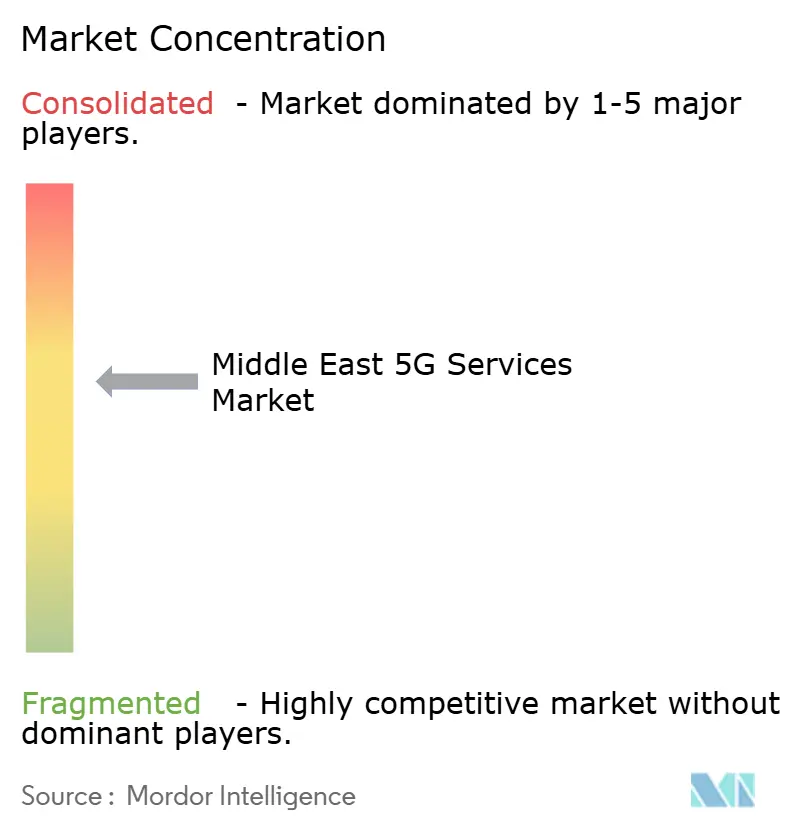
Der Markt für 5G-Dienste im Nahen Osten hat eine konzentrierte Betreiberschicht im GCC und eine wettbewerbsfähige Anbieterschicht, was unterschiedliche Wettbewerbsbedingungen für Dienstanbieter und Ausrüstungslieferanten schafft. stc Group, e&, Ooredoo Q.P.S.C., Zain Group und Vodafone Qatar P.Q.S.C. sind die wichtigsten regionalen Betreiber, die im Entwurf identifiziert wurden. Ihr Wettbewerb konzentriert sich auf Abdeckung, Standalone-Netzwerkfähigkeit, Unternehmensdienste und Spektrumvermögen. Ericsson, Huawei, Nokia und ZTE konkurrieren um mehrjährige Infrastrukturverträge in der gesamten Region. Die Anbieterwahl bleibt wichtig, da Betreiber Funk-, Kern-, Cloud- und Managed-Service-Fähigkeiten benötigen. Diese Struktur ermutigt Betreiber, wo möglich mehr als 1 Anbieter zu nutzen.
stc Group unterzeichnete im Dezember 2025 ein 5-jähriges Master-Rahmenabkommen mit Ericsson. Das Abkommen umfasste 5G-Hardware und -Software, Cloud-native Plattformen, Massive MIMO, verwaltete Dienste und Standalone-Bereitstellung. Ericsson unterzeichnete im Februar 2026 auch ein neues Abkommen mit stc Group, um Standorte, Kapazität, Standalone-Abdeckung und Niedrigband-Funk hinzuzufügen. Im selben Monat unterzeichneten Ericsson und Mobily ein Memorandum of Understanding zur Erkundung der KI-gestützten Optimierung des Funkzugangsnetzes. Diese Maßnahmen zeigen, dass die Netzwerkmodernisierung ein zentrales Wettbewerbsinstrument bleibt. Sie zeigen auch, dass Betreiber Automatisierung anstreben, um das Kapazitätsmanagement und die Dienstqualität zu verbessern.
Die Dienstdifferenzierung basiert im Markt für 5G-Dienste im Nahen Osten zunehmend auf Fähigkeiten oberhalb des Funknetzes. e& UAE startete im Mai 2025 das erste kommerzielle 5G-Network-Slicing-Produkt der MENA-Region für Unternehmenskunden. Das Angebot verknüpfte Standalone-Netzwerkfähigkeit mit bandbreitenbasierten Servicepaketen für Fertigungs-, öffentliche Sicherheits- und Hafenkunden. Tawal und Nokia begannen eine Multi-Tenant-Open-RAN-Plattforminitiative in Saudi-Arabien. Zain Kuwait unterzeichnete auch ein Memorandum of Understanding mit Rakuten Symphony für ein Cloud-natives Open-RAN-Pilotprojekt. Die lokalen Beschaffungsanforderungen für Ausrüstung in der Türkei werden eine eigene Anbieterumgebung schaffen, wenn kommerzielle Netzwerke expandieren.
Branchenführer im Markt für 5G-Dienste im Nahen Osten
-
stc Group
-
e&
-
Ooredoo Q.P.S.C.
-
Zain Group
-
Vodafone Qatar P.Q.S.C.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Jüngste Branchenentwicklungen
- August 2026: e& UAE gab die erfolgreiche Live-Netzwerktestung von Enhanced Reduced Capability (eRedCap) bekannt und beanspruchte, der erste Telekommunikationsbetreiber weltweit zu sein, der eine solche Testung ankündigt. Der Test erreichte bis zu 10 Mbps unter Verwendung von 5 MHz NR-FDD-Spektrum.
- Juli 2026: Zain KSA startete im Juli 2026 Saudi-Arabiens ersten kommerziellen 5G-Advanced-Dienst (5G+) für Verbraucher, zunächst in Riad und Dschidda. Der Rollout nutzt 600 MHz neben anderen Bändern.
- April 2026: Turkcell, Türk Telekom und Vodafone Türkiye starteten am 1. April 2026 kommerzielle 5G-Dienste in allen 81 Provinzzentren. Das EU-5G-Observatorium bestätigt den landesweiten Start nach den Spektrumvergaben im Oktober 2025.
- Dezember 2025: stc Group und Ericsson unterzeichneten am 16. Dezember 2025 das fünfjährige Master-Rahmenabkommen. Es umfasst 5G-Hardware/-Software, Cloud-native Lösungen, verwaltete Dienste, 5G SA, 5G-Advanced, Massive MIMO und Netzwerkmodernisierung.


Berichtsumfang des Marktes für 5G-Dienste im Nahen Osten
Der Bericht über den Markt für 5G-Dienste im Nahen Osten ist segmentiert nach Diensttyp (Erweitertes mobiles Breitband, Ultra-zuverlässige Kommunikation mit geringer Latenz, Massive Machine-Type-Kommunikation, Drahtloser Festnetzzugang), Netzwerkarchitektur (Nicht-Standalone-5G, Standalone-5G), Frequenzband (Niedrigband, Mittelband, Millimeterwellen), Endnutzerbranche (IT und Telekommunikation, Automobil, Mobilität und Transport, Fertigung, Energie und Versorgungsunternehmen, Gesundheitswesen und Biowissenschaften, Bankwesen, Finanzdienstleistungen, Versicherungen und RegTech, Einzelhandel, Medien und E-Commerce, Regierung, Verteidigung, Bildung und öffentlicher Sektor, Sonstige Branchen), Anwendung (Kommunikation und Zusammenarbeit, Asset-Tracking, Smart Cities, Intelligente Gebäude, Autonome Fahrzeuge und Fahrzeug-zu-allem-Kommunikation, Intelligentes Gesundheitswesen, Industrie 4.0, Intelligente Versorgungsunternehmen, Immersive Medien und Gaming, Öffentliche Sicherheit und missionskritische Kommunikation) sowie Geografie (Saudi-Arabien, Vereinigte Arabische Emirate, Kuwait, Katar, Türkei, Übriger Naher Osten). Die Marktprognosen werden in Wert (USD) angegeben.
| Erweitertes mobiles Breitband |
| Ultra-zuverlässige Kommunikation mit geringer Latenz |
| Massive Machine-Type-Kommunikation |
| Drahtloser Festnetzzugang |
| Nicht-Standalone-5G |
| Standalone-5G |
| Niedrigband |
| Mittelband |
| Millimeterwellen |
| IT und Telekommunikation |
| Automobil, Mobilität und Transport |
| Fertigung, Energie und Versorgungsunternehmen |
| Gesundheitswesen und Biowissenschaften |
| Bankwesen, Finanzdienstleistungen, Versicherungen und RegTech |
| Einzelhandel, Medien und E-Commerce |
| Regierung, Verteidigung, Bildung und öffentlicher Sektor |
| Sonstige Endnutzerbranchen |
| Kommunikation und Zusammenarbeit |
| Asset-Tracking |
| Smart Cities |
| Intelligente Gebäude |
| Autonome Fahrzeuge und Fahrzeug-zu-allem-Kommunikation |
| Intelligentes Gesundheitswesen |
| Industrie 4.0 |
| Intelligente Versorgungsunternehmen |
| Immersive Medien und Gaming |
| Öffentliche Sicherheit und missionskritische Kommunikation |
| Saudi-Arabien |
| Vereinigte Arabische Emirate |
| Kuwait |
| Katar |
| Türkei |
| Übriger Naher Osten |
| Nach Diensttyp | Erweitertes mobiles Breitband |
| Ultra-zuverlässige Kommunikation mit geringer Latenz | |
| Massive Machine-Type-Kommunikation | |
| Drahtloser Festnetzzugang | |
| Nach Netzwerkarchitektur | Nicht-Standalone-5G |
| Standalone-5G | |
| Nach Frequenzband | Niedrigband |
| Mittelband | |
| Millimeterwellen | |
| Nach Endnutzerbranche | IT und Telekommunikation |
| Automobil, Mobilität und Transport | |
| Fertigung, Energie und Versorgungsunternehmen | |
| Gesundheitswesen und Biowissenschaften | |
| Bankwesen, Finanzdienstleistungen, Versicherungen und RegTech | |
| Einzelhandel, Medien und E-Commerce | |
| Regierung, Verteidigung, Bildung und öffentlicher Sektor | |
| Sonstige Endnutzerbranchen | |
| Nach Anwendung | Kommunikation und Zusammenarbeit |
| Asset-Tracking | |
| Smart Cities | |
| Intelligente Gebäude | |
| Autonome Fahrzeuge und Fahrzeug-zu-allem-Kommunikation | |
| Intelligentes Gesundheitswesen | |
| Industrie 4.0 | |
| Intelligente Versorgungsunternehmen | |
| Immersive Medien und Gaming | |
| Öffentliche Sicherheit und missionskritische Kommunikation | |
| Nach Geografie | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Kuwait | |
| Katar | |
| Türkei | |
| Übriger Naher Osten |


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für 5G-Dienste im Nahen Osten?
Die Marktgröße der 5G-Dienste im Nahen Osten wird für 2026 auf 2,00 Milliarden USD geschätzt und soll bis 2031 bei einer CAGR von 17,81 % 4,53 Milliarden USD erreichen.
Welcher Diensttyp führt beim regionalen 5G-Umsatz?
Erweitertes mobiles Breitband führte beim Diensteumsatz mit einem Anteil von 41,89 % im Jahr 2025, während der drahtlose Festnetzzugang voraussichtlich am schnellsten mit einer CAGR von 18,47 % wachsen wird.
Warum ist Standalone-5G für Betreiber wichtig?
Standalone-5G unterstützt Network Slicing, geringere Latenz und leistungsbasierte Unternehmensservicepakete, die Nicht-Standalone-Netzwerke nicht bieten können.
Welches Land führt beim 5G-Diensteumsatz im Nahen Osten?
Saudi-Arabien führte im Jahr 2025 mit einem Umsatzanteil von 31,45 %, unterstützt durch umfangreiche Spektrumzuteilung und Netzwerkinvestitionen.
Welches Land soll bis 2031 am schnellsten wachsen?
Die VAE sollen mit einer CAGR von 19,56 % am schnellsten wachsen, unterstützt durch fortschrittliche Netzwerkbereitstellung und Unternehmensnachfrage.
Welche Endnutzer erzeugen die stärkste zukünftige Nachfrage?
Fertigung, Energie und Versorgungsunternehmen sollen eine CAGR von 17,97 % verzeichnen, da private Netzwerke Automatisierung und Echtzeitbetrieb unterstützen.
Seite zuletzt aktualisiert am:



