
Taille et part du marché des services 5G au Moyen-Orient
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
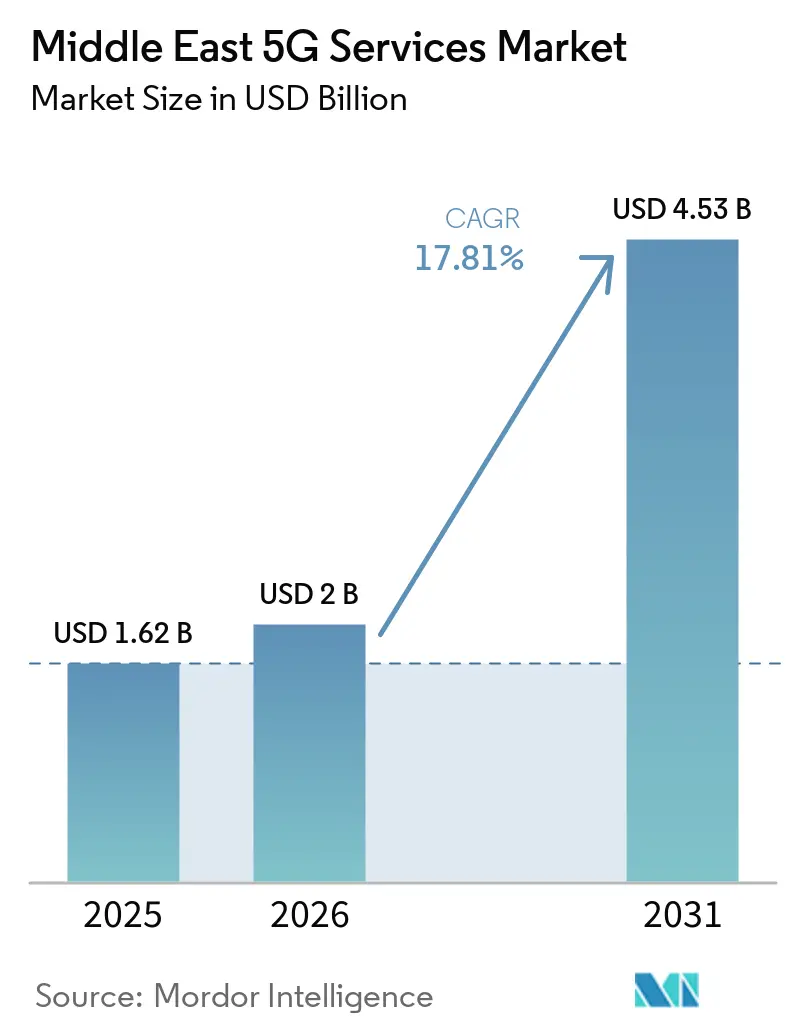
| Taille du marché de l'année de base (2025) | 1.62 Milliards de dollars |
| Taille du Marché (2026) | 2 Milliards de dollars |
| Taille du Marché (2031) | 4.53 Milliards de dollars |
| Growth Rate (2026 - 2031) | 17.81 % |
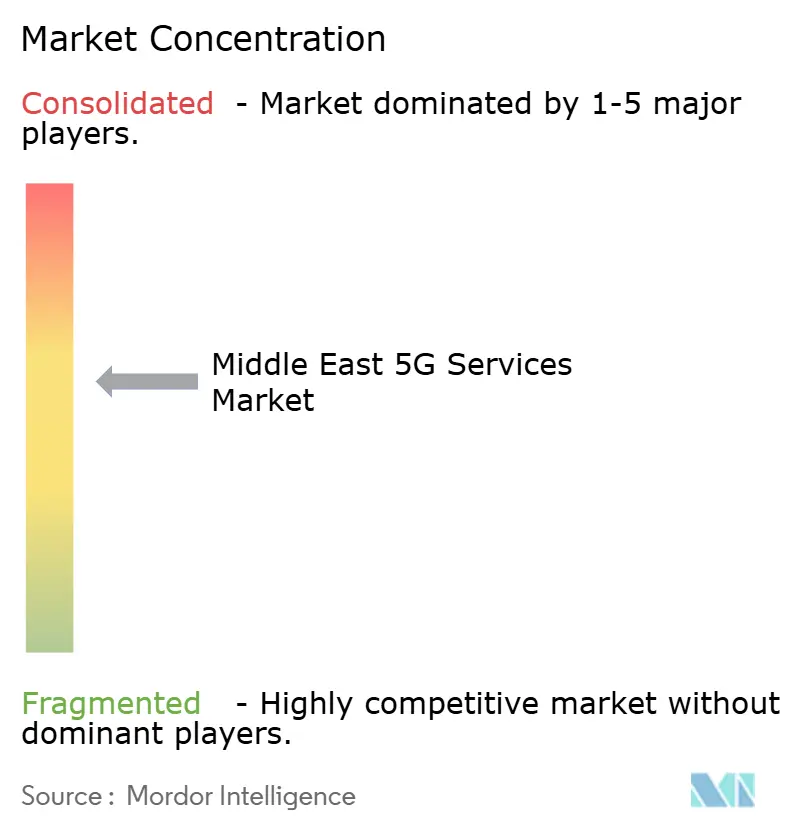
| Concentration du Marché | Moyen |
Acteurs majeurs
*Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. |
|
Analyse du marché des services 5G au Moyen-Orient par Mordor Intelligence
La taille du marché des services 5G au Moyen-Orient est estimée à 1,62 milliard USD en 2025, 2 milliards USD en 2026, et devrait atteindre 4,53 milliards USD d'ici 2031, avec un CAGR de 17,81 % de 2026 à 2031.
La demande va au-delà du haut débit mobile de base, les opérateurs développant la connectivité d'entreprise, l'accès sans fil fixe et les services de réseau gérés. Les programmes numériques publics en Arabie saoudite, aux Émirats arabes unis, au Koweït et au Qatar soutiennent le rythme des investissements dans les réseaux et l'adoption par les entreprises. L'utilisation accrue des données provenant des applications basées sur l'IA et des services de réalité étendue augmente la valeur de la capacité réseau supplémentaire. La concurrence dépend de plus en plus de la capacité à commercialiser des réseaux autonomes, le découpage du réseau et l'accès sans fil fixe, plutôt que d'augmenter uniquement le nombre d'abonnés. L'inégalité des politiques spectrales, la disponibilité des appareils et le coût des déploiements industriels restent des limites importantes dans les marchés situés en dehors du GCC.
Principaux enseignements du rapport
- Par type de service, le haut débit mobile amélioré a représenté 41,89 % de la part des revenus du marché des services 5G au Moyen-Orient en 2025, tandis que l'accès sans fil fixe devrait se développer à un CAGR de 18,47 % jusqu'en 2031.
- Par architecture réseau, la 5G non autonome a représenté 66,45 % de la taille du marché des services 5G au Moyen-Orient en 2025, tandis que la 5G autonome devrait progresser à un CAGR de 19,88 % jusqu'en 2031.
- Par bande de fréquences, la bande moyenne a représenté 57,23 % des revenus en 2025, tandis que les ondes millimétriques devraient se développer à un CAGR de 19,37 % jusqu'en 2031.
- Par secteur d'utilisation final, l'IT et les télécommunications ont représenté 30,08 % des revenus en 2025, tandis que la fabrication, l'énergie et les services publics devraient enregistrer un CAGR de 17,97 % jusqu'en 2031.
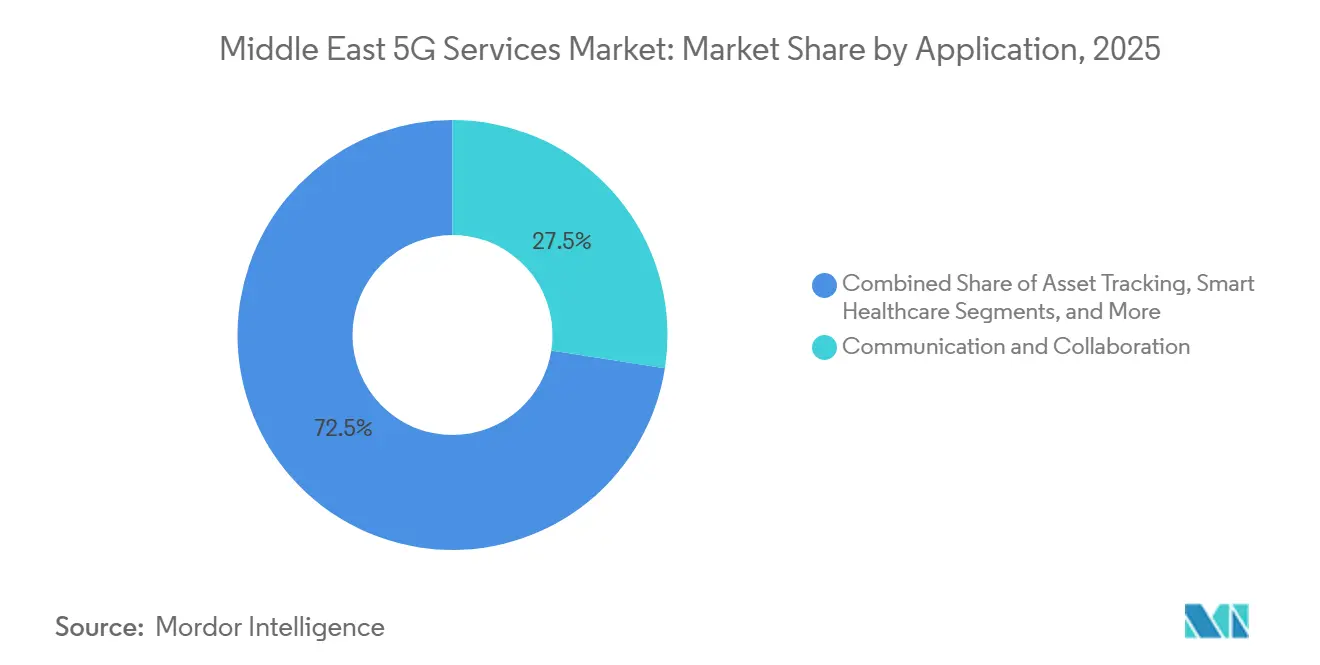
- Par application, la communication et la collaboration ont représenté 27,47 % de la taille du marché des services 5G au Moyen-Orient en 2025, tandis que l'Industrie 4.0 devrait se développer à un CAGR de 18,65 % jusqu'en 2031.
- Par géographie, l'Arabie saoudite a représenté 31,45 % des revenus en 2025, tandis que les Émirats arabes unis devraient enregistrer un CAGR de 19,56 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives du marché des services 5G au Moyen-Orient
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Hausse de la demande d'abonnés 5G et de données mobiles | +4.8% | Mondial, concentré dans le GCC et la Turquie | Court terme (≤ 2 ans) |
| Cas d'usage de la transformation numérique des entreprises | +3.5% | Arabie saoudite, Émirats arabes unis, Qatar | Moyen terme (2-4 ans) |
| Programmes gouvernementaux d'économie numérique et de villes intelligentes | +2.8% | Arabie saoudite et Émirats arabes unis, avec des retombées au Koweït et au Qatar | Moyen terme (2-4 ans) |
| Accès sans fil fixe pour les locaux mal desservis | +2.1% | Arabie saoudite, Émirats arabes unis, reste du Moyen-Orient | Court terme (≤ 2 ans) |
| 5G privée industrielle dans l'énergie, les ports et les Giga-projets | +1.7% | Émirats arabes unis, Arabie saoudite, Qatar | Moyen terme (2-4 ans) |
| 5G-Advanced et monétisation du découpage réseau | +1.3% | Émirats arabes unis, Koweït, Arabie saoudite | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Hausse de la demande d'abonnés 5G et de données mobiles
La dynamique des abonnés reste plus forte que le niveau de pénétration actuel de la région ne le suggère sur le marché des services 5G au Moyen-Orient. La pénétration 5G dans le GCC a atteint 53 % fin 2025 et devrait représenter 88 % des connexions mobiles, soit 84 millions d'abonnements, d'ici 2031. Les abonnements 5G MENA ont atteint 80 millions en 2026, contre 60 millions en 2025, et Ericsson prévoit qu'ils dépasseront 370 millions d'ici 2031.[1]Ericsson, "Rapport sur la mobilité : la région MENA en tant que marché 5G à forte croissance," Ericsson, ericsson.com Le trafic de données mobiles MENA devrait passer de 11 exaoctets par mois à 30 exaoctets par mois, tandis que l'utilisation des smartphones approche 47 Go par mois. Le retrait de la 3G au Koweït en 2025 a libéré du spectre et renforcé la migration des anciens réseaux vers les services 5G. En Turquie, la faible possession de terminaux 5G parmi les 85 millions d'abonnés mobiles du pays pourrait retarder la conversion des revenus jusqu'à l'accélération du renouvellement des appareils.
Cas d'usage de la transformation numérique des entreprises
Les dépenses des entreprises deviennent une source de revenus de services plus importante que la seule connectivité grand public sur le marché des services 5G au Moyen-Orient. Une enquête de la GSMA auprès de 851 entreprises MENA a révélé que les dépenses de transformation numérique devraient représenter en moyenne 9,8 % des revenus durant 2025-2030.[2]GSMA, "La région MENA s'impose comme leader mondial de la transformation numérique des entreprises, selon un nouveau rapport de la GSMA," GSMA, gsma.com L'Arabie saoudite a enregistré la période de retour sur investissement la plus rapide de l'enquête, à 3,3 ans. L'IA, la connectivité mobile et les appareils associés devraient représenter près de 45 % des investissements technologiques régionaux d'ici 2030. Les répondants des secteurs automobile, des services publics et de la logistique ont signalé l'effet attendu le plus fort des applications IoT 5G. Les opérateurs peuvent améliorer les revenus par connexion lorsqu'ils fournissent une connectivité gérée et des services basés sur la performance plutôt qu'une simple bande passante.
Programmes gouvernementaux d'économie numérique et de villes intelligentes
Les programmes gouvernementaux raccourcissent le cycle d'adoption des services basés sur la 5G sur le marché des services 5G au Moyen-Orient. L'Arabie saoudite a investi plus de 27 milliards USD dans les infrastructures numériques au cours des 6 dernières années et a atteint 99 % de pénétration d'internet. La même source a rapporté des vitesses internet mobiles de 218 Mbps dans le pays. Les programmes nationaux intègrent la connectivité dans les plans de villes intelligentes, de services publics et de modernisation industrielle. Cette approche soutient la demande de gestion du trafic, de services publics connectés, de réseaux de capteurs et de services gouvernementaux basés sur l'IA. Elle offre également aux opérateurs une voie plus claire pour développer des relations d'entreprise autour de projets publics à long terme.
Accès sans fil fixe pour les locaux mal desservis
L'accès sans fil fixe dessert les quartiers résidentiels, les développements à usage mixte et les parcs industriels où le déploiement de la fibre reste difficile ou coûteux sur le marché des services 5G au Moyen-Orient. Dans le GCC, le service peut concurrencer la fibre à des prix comparables dans les nouveaux développements. Nokia a rapporté que la part de l'accès sans fil fixe 5G dans le GCC devrait passer de 15 % en 2023 à 35 % d'ici 2030. La 5G autonome permet aux opérateurs de diriger la capacité réseau disponible vers les ménages et les petites entreprises. Ce modèle peut améliorer l'utilisation des actifs radio là où la couverture filaire est limitée. Le regroupement de la connectivité avec les services numériques domestiques peut encore augmenter la valeur par foyer connecté.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Coût élevé de déploiement et long retour sur investissement pour les entreprises | -2.2% | Mondial | Moyen terme (2-4 ans) |
| Politique spectrale fragmentée et économie de couverture inégale | -1.5% | En dehors du GCC et de la Turquie | Moyen terme (2-4 ans) |
| Accessibilité et disponibilité limitées des appareils 5G en dehors du GCC | -1.0% | Marchés hors GCC et Turquie | Court terme (≤ 2 ans) |
| Goulots d'étranglement liés à l'accès aux sites, à la fibre de transport et aux compétences spécialisées | -0.7% | Mondial, concentré dans les nouveaux marchés de déploiement | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Coût élevé de déploiement et long retour sur investissement pour les entreprises
Les réseaux privés industriels nécessitent des investissements substantiels spécifiques aux sites et ont souvent des périodes de retour sur investissement de plusieurs années sur le marché des services 5G au Moyen-Orient. Les déploiements dans les champs pétroliers et les ports peuvent nécessiter des équipements radio robustifiés, des systèmes d'antennes distribuées et une infrastructure cœur de réseau renforcée. Ces exigences rendent les projets plus difficiles à financer pour les petites et moyennes entreprises. Les opérateurs font également face à d'importants besoins d'investissement en spectre et en sites avant que les revenus des entreprises ne soient pleinement établis. Le partage d'infrastructure et les arrangements d'hôte neutre peuvent réduire le coût total de possession pour les clients. Leur utilisation plus large dépend de règles réglementaires qui soutiennent le partage du spectre et le partage du transport.
Politique spectrale fragmentée et économie de couverture inégale
La disponibilité du spectre diffère substantiellement à travers le marché des services 5G au Moyen-Orient et détermine la rapidité avec laquelle les opérateurs peuvent étendre des services comparables au-delà des frontières nationales. Les premières allocations dans le GCC sur les fréquences 3,5 GHz et d'autres fréquences de bande moyenne ont soutenu un déploiement de capacité plus large. D'autres marchés ont suivi des calendriers de licences et des approches d'allocation différents. Cette variation complique la planification régionale des équipements et peut augmenter les coûts de déploiement. Les obligations de couverture rurale nécessitent également des investissements dans des sites à rendement financier limité. Sans arrangements de partage des coûts, les opérateurs peuvent différer le service dans les zones à faible densité, laissant une couverture inégale pour les applications d'entreprise.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de service : le haut débit mobile amélioré domine les revenus tandis que l'accès sans fil fixe se développe
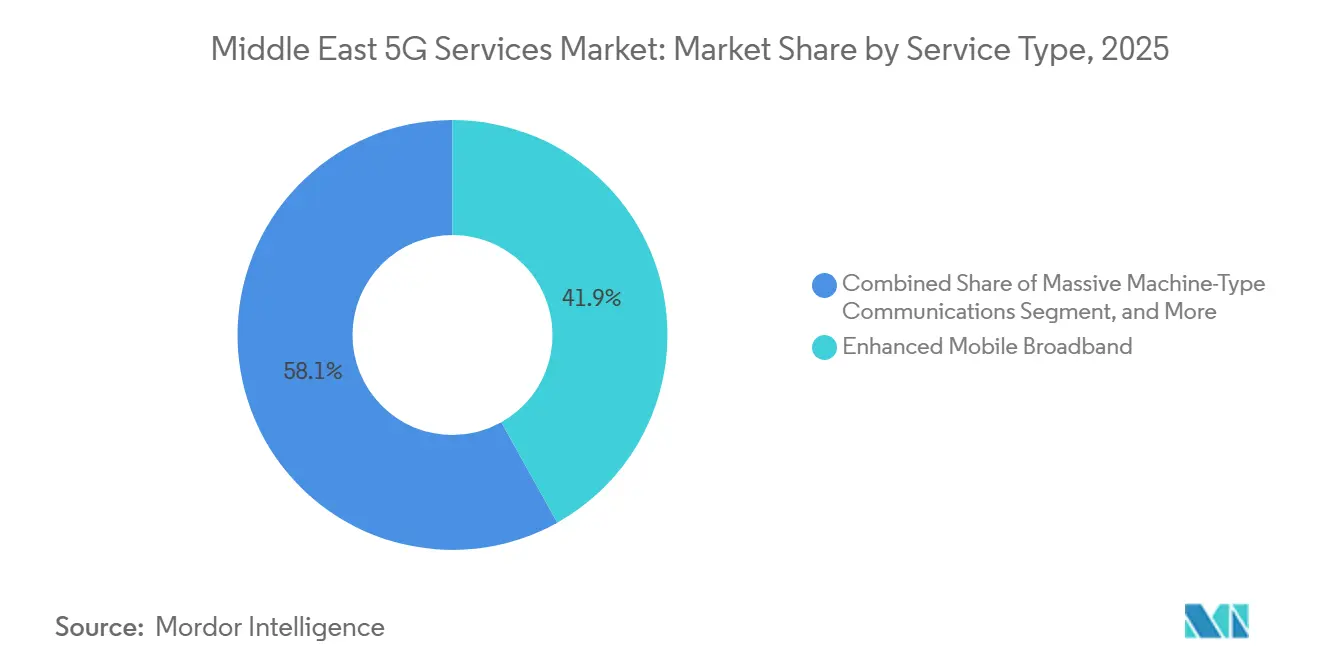
Le haut débit mobile amélioré a représenté 41,89 % des revenus des services 5G régionaux en 2025, reflétant la base de haut débit grand public établie après le début des déploiements régionaux en 2019. Il reste central sur le marché des services 5G au Moyen-Orient car la hausse de l'utilisation des smartphones accroît la demande de connexions fiables à haute capacité. Les communications ultra-fiables à faible latence soutiennent l'automatisation industrielle, la logistique portuaire et les corridors de véhicules autonomes où les temps de réponse et la connectivité fiable sont importants. Les communications massives de type machine soutiennent le comptage intelligent, le suivi d'actifs et la surveillance agricole dans les zones moins densément desservies. Ensemble, ces services montrent que le marché des services 5G au Moyen-Orient évolue d'une offre de haut débit grand public vers une plateforme répondant à plusieurs besoins de connectivité.
L'accès sans fil fixe devrait se développer à un CAGR de 18,47 % jusqu'en 2031, ce qui en fait le type de service à la croissance la plus rapide sur le marché des services 5G au Moyen-Orient. Les opérateurs en Arabie saoudite et aux Émirats arabes unis utilisent des réseaux autonomes pour desservir les quartiers résidentiels et les parcs industriels où l'extension de la fibre reste difficile ou économiquement peu attractive. La capacité autonome disponible permet aux opérateurs de connecter les foyers et les entreprises sans attendre la construction filaire conventionnelle. Son utilisation plus large pourrait progressivement réduire le poids relatif des revenus de l'eMBB à mesure que les entreprises et les ménages adoptent des offres de services plus personnalisées. Le découpage réseau offre aux fournisseurs un moyen d'organiser la connectivité en fonction des performances requises, du type de client et de la localisation, plutôt que de vendre uniquement des forfaits de données standard.


Par architecture réseau : la 5G non autonome domine le déploiement tandis que la 5G autonome permet de nouveaux services
La 5G non autonome a représenté 66,45 % des revenus en 2025 et est restée l'architecture dominante sur le marché des services 5G au Moyen-Orient. Les opérateurs ont continué à utiliser des ancres 4G pour la signalisation et la gestion de la mobilité, car cette approche soutient l'expansion de la couverture sans remplacement immédiat complet du cœur de réseau. Cette stratégie a été pratique pour le haut débit mobile, où la large disponibilité était initialement plus importante que les performances spécialisées. Elle réduit également le coût à court terme et les perturbations opérationnelles associées à un déploiement de cœur autonome. Cependant, les réseaux non autonomes offrent moins d'options pour les services d'entreprise différenciés que les opérateurs cherchent de plus en plus à fournir.
La 5G autonome devrait se développer à un CAGR de 19,88 % jusqu'en 2031, les clients recherchant une latence plus faible, le découpage réseau et des interfaces de programmation d'applications réseau. Les perspectives de revenus de la 5G autonome sont soutenues par sa capacité à vendre une qualité de service définie, incluant des engagements de latence, de gigue et de débit. Vodafone Qatar a lancé un réseau autonome commercial avec Nokia en novembre 2025 pour des usages d'entreprise dans les ports, les opérations de gaz naturel et les centres de données. Cette transition modifie la logique commerciale du marché des services 5G au Moyen-Orient car elle permet une tarification basée sur la performance plutôt qu'une tarification centrée uniquement sur le volume de données. Elle exige également que les opérateurs renforcent leurs capacités de vente aux entreprises, d'assurance de service et d'exploitation des réseaux.
Par bande de fréquences : la bande moyenne soutient la couverture tandis que les ondes millimétriques ajoutent de la capacité
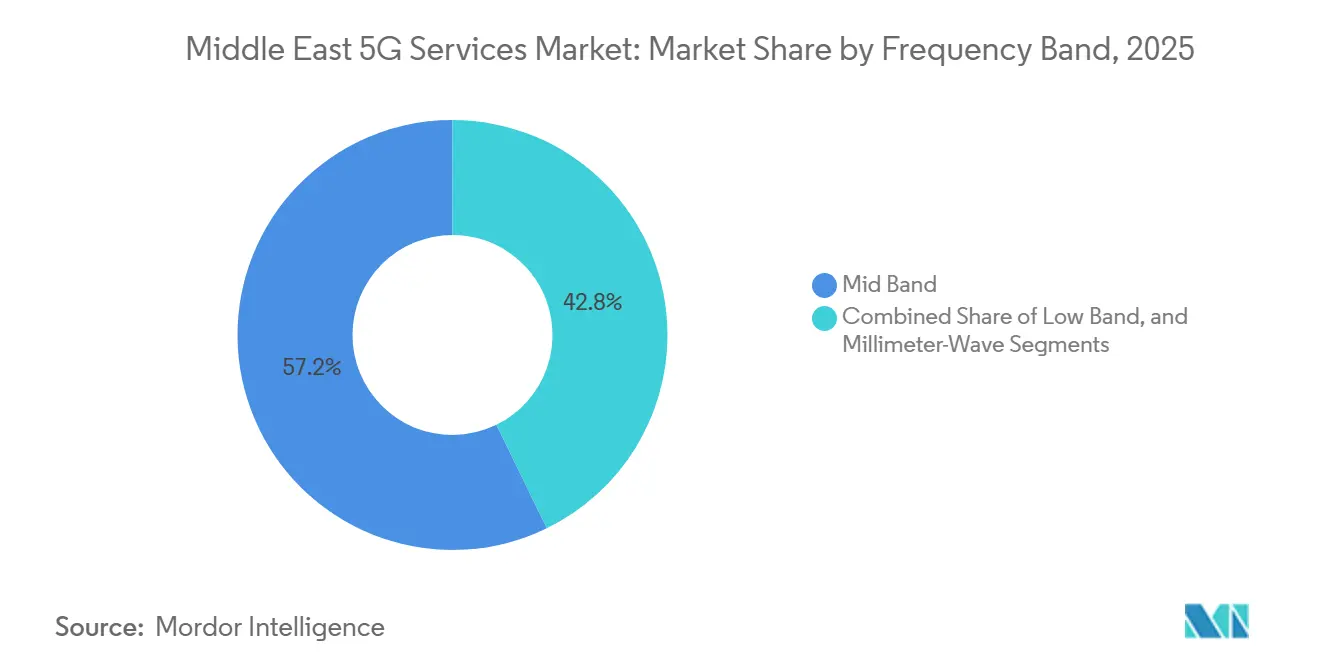
La bande moyenne a contribué à hauteur de 57,23 % des revenus par bande de fréquences en 2025, lui conférant le rôle le plus établi dans le déploiement 5G régional. Les engagements précoces du GCC sur la capacité 3,5 GHz ont fourni un équilibre entre couverture et capacité adapté aux applications d'entreprise et à l'accès sans fil fixe. Ces bandes soutiennent le marché des services 5G au Moyen-Orient en permettant aux opérateurs de répondre à la demande à l'échelle des villes tout en maintenant une capacité utilisable pour les services à haute valeur ajoutée. Le spectre de bande basse, incluant les allocations 700 MHz et 600 MHz, améliore la portée rurale et la pénétration en intérieur pour une disponibilité réseau plus large. Les deux couches spectrales fonctionnent ensemble, la bande basse étendant la couverture et la bande moyenne portant une plus grande part de la demande de capacité.
Les ondes millimétriques devraient se développer à un CAGR de 19,37 % jusqu'en 2031, bien qu'elles restent concentrées dans les zones denses et les applications axées sur la capacité. Ce taux reflète un stade commercial précoce plutôt qu'un déploiement large dans la région. La technologie à portée étendue pourrait rendre les ondes millimétriques plus utiles pour l'accès sans fil fixe résidentiel, en particulier dans les zones nécessitant un débit plus élevé. Zain Kuwait a rapporté un test de débit de 31 Gbps utilisant l'agrégation multi-porteuses sub-6 GHz et ondes millimétriques, indiquant le potentiel technique de cette approche. Les Émirats arabes unis ont attribué la bande supérieure 6 GHz aux opérateurs en novembre 2024, offrant au marché des services 5G au Moyen-Orient des options supplémentaires de capacité haut débit mobile future.
Par secteur d'utilisation final : l'IT et les télécommunications dominent tandis que la demande industrielle se développe
L'IT et les télécommunications ont détenu la plus grande part du secteur d'utilisation final à 30,08 % en 2025, car ce secteur consomme et permet à la fois la connectivité 5G. Son rôle comprend la construction de la capacité réseau, l'exploitation des services numériques et la fourniture des systèmes qui connectent les clients et les entreprises. Cette avance pourrait se réduire à mesure que les utilisateurs industriels déploient davantage de réseaux privés sur les sites de production et les installations critiques. La fabrication, l'énergie et les services publics ont besoin de connexions fiables pour l'automatisation et les opérations en temps réel que les anciens systèmes sans fil pourraient ne pas bien prendre en charge. Ces exigences font des utilisateurs industriels une source majeure de demande future sur le marché des services 5G au Moyen-Orient.
La fabrication, l'énergie et les services publics devraient enregistrer un CAGR de 17,97 % jusqu'en 2031, à mesure que des réseaux privés sont introduits sur des sites d'exploitation complexes. ADNOC et e& ont achevé un réseau 5G privé couvrant 11 000 kilomètres carrés d'opérations terrestres et offshore en 2025. Le projet devrait générer 1,5 milliard USD de valeur au cours de ses 5 premières années grâce aux opérations autonomes, à l'intégration de l'IA et à la connectivité en temps réel sur plus de 12 000 puits et pipelines. La santé, les sciences de la vie, le gouvernement, la défense, les services financiers et le commerce de détail ont également des exigences de connectivité gérée. L'Arabie saoudite est en tête de la région MENA en matière d'adoption de l'IoT, tandis que le Qatar se classe au premier rang mondial en matière d'utilisation des réseaux 5G privés par les entreprises, selon la GSMA. Ces cas diversifient le marché des services 5G au Moyen-Orient au-delà des forfaits grand public traditionnels.
Par application : la communication domine tandis que l'Industrie 4.0 gagne en pertinence
La communication et la collaboration ont capturé 27,47 % des revenus d'application en 2025, soutenues par les outils de communication d'entreprise et les déploiements de communications unifiées dans le secteur public. Sa position montre l'importance continue d'une connectivité fiable pour les utilisateurs gouvernementaux et professionnels dans les pays du GCC. Les programmes de villes intelligentes contribuent également à travers la gestion du trafic, les réseaux de capteurs et les services urbains basés sur l'IA à Riyad, Abou Dhabi et Koweït City. Dans ces projets, le réseau est un service sous-jacent qui relie les plateformes, les appareils et les fonctions publiques. Ce rôle maintient les services liés aux communications significatifs sur le marché des services 5G au Moyen-Orient, même à mesure que les applications spécialisées gagnent du terrain.
L'Industrie 4.0 devrait se développer à un CAGR de 18,65 % jusqu'en 2031, portée par l'automatisation de la fabrication, les systèmes logistiques, la surveillance des actifs et des usages similaires de la 5G privée. EMSTEEL Group et e& UAE ont annoncé un réseau 5G privé dédié à la fabrication industrielle en novembre 2025 utilisant une infrastructure sur site. Le réseau a soutenu l'automatisation sécurisée en temps réel, la maintenance prédictive et le traitement protégé des données au sein de l'environnement de production. Le suivi d'actifs, les bâtiments intelligents, les véhicules connectés, les services publics intelligents, les médias immersifs, les jeux et la sécurité publique sont des domaines d'application supplémentaires pour le marché des services 5G au Moyen-Orient. e& UAE a testé la capacité réduite améliorée sur son réseau en service en août 2026, ce qui soutient une future transition de l'IoT LTE vers les appareils connectés natifs 5G.[3]Agence de presse des Émirats arabes unis, "e& UAE devient le premier opérateur de télécommunications mondial à tester eRedCap sur un réseau en service," Agence de presse des Émirats arabes unis, wam.ae
Analyse géographique
L'Arabie saoudite a détenu 31,45 % des revenus des services 5G au Moyen-Orient en 2025. Le déploiement précoce du réseau dans le pays et ses importants engagements en matière d'infrastructure ont soutenu sa position de leader en termes de revenus. stc était en bonne voie pour atteindre 99 % de couverture de la population d'ici fin 2026, y compris les déploiements d'ondes millimétriques à NEOM, Diriyah et dans la zone métropolitaine de Riyad. Les revenus des services mobiles en Arabie saoudite s'élevaient à 13,9 milliards USD en 2025 et devraient atteindre 17,4 milliards USD d'ici 2030. Les abonnements 5G devraient représenter 93 % du total des connexions mobiles dans le pays d'ici 2030. Les récentes enchères spectrales ont augmenté le spectre mobile sous licence du pays de 1 110 MHz à 1 400 MHz.
Les Émirats arabes unis devraient enregistrer le CAGR le plus rapide à 19,56 % jusqu'en 2031. Sa base d'entreprises mature et l'adoption rapide des capacités réseau avancées soutiennent ces perspectives pour le marché des services 5G au Moyen-Orient. e& UAE a déployé un réseau commercial sur la bande supérieure 6 GHz en juin 2026 en utilisant la technologie 256TRX Giga-MIMO.[4]e&, "e& s'assure le leadership mondial avec le premier réseau commercial U6GHz au monde," e&, zawya.com Le déploiement a fourni des vitesses de liaison descendante maximales allant jusqu'à 10 Gbps. Le Koweït a retiré son réseau 3G en 2025 et lancé des services 5G-Advanced à l'échelle nationale durant l'été de cette année. Le Qatar a déployé un cœur de réseau autonome Nokia en février 2025 pour soutenir le découpage réseau pour les ports, les mines et les opérations de gaz naturel.
La Turquie a lancé le service 5G commercial le 1er avril 2026, après que Turkcell, Türk Telekom et Vodafone Türkiye ont lancé leurs services dans les 81 centres provinciaux. Turkcell s'est engagé à investir 1,22 milliard USD dans le spectre et a obtenu un prêt de 1 milliard USD pour l'infrastructure 5G. Le réseau national de fibre optique de 500 000 kilomètres de Türk Telekom fournit une base de transport pour un déploiement ultérieur. Les tests pilotes à l'aéroport d'Istanbul et dans les principaux stades ont enregistré des vitesses maximales de 1,8 Gbps. La disponibilité des appareils reste limitée car seulement 1 abonné sur 4 parmi les 85 millions d'abonnés de Turquie possède un terminal compatible 5G. Bahreïn et Oman ont des bases de revenus plus faibles mais montrent une activité industrielle à travers des déploiements de réseaux privés chez Alba et au port de Salalah.
Paysage concurrentiel
Le marché des services 5G au Moyen-Orient présente une couche d'opérateurs concentrée dans le GCC et une couche de fournisseurs compétitive, créant des conditions concurrentielles différentes pour les prestataires de services et les équipementiers. stc Group, e&, Ooredoo Q.P.S.C., Zain Group et Vodafone Qatar P.Q.S.C. sont les principaux opérateurs régionaux identifiés dans le projet. Leur concurrence porte sur la couverture, la capacité de réseau autonome, les services aux entreprises et les actifs spectraux. Ericsson, Huawei, Nokia et ZTE se disputent des contrats d'infrastructure pluriannuels dans toute la région. Le choix du fournisseur reste important car les opérateurs ont besoin de capacités radio, cœur de réseau, cloud et services gérés. Cette structure encourage les opérateurs à utiliser plus d'un fournisseur dans la mesure du possible.
stc Group a signé un accord-cadre principal de 5 ans avec Ericsson en décembre 2025. L'accord couvrait le matériel et les logiciels 5G, les plateformes cloud-native, le Massive MIMO, les services gérés et le déploiement autonome. Ericsson a également signé un nouvel accord avec stc Group en février 2026 pour ajouter des sites, de la capacité, une couverture autonome et des radios en bande basse. Le même mois, Ericsson et Mobily ont signé un protocole d'accord pour explorer l'optimisation du réseau d'accès radio basée sur l'IA. Ces actions montrent que la modernisation des réseaux reste un outil concurrentiel central. Elles indiquent également que les opérateurs recherchent l'automatisation pour améliorer la gestion de la capacité et la qualité de service.
La différenciation des services repose de plus en plus sur des capacités au-delà du réseau radio sur le marché des services 5G au Moyen-Orient. e& UAE a lancé le premier produit commercial de découpage réseau 5G de la région MENA pour les clients entreprises en mai 2025. L'offre associait la capacité du réseau autonome à des offres de services basées sur la bande passante pour les clients de la fabrication, de la sécurité publique et des ports. Tawal et Nokia ont lancé une initiative de plateforme Open RAN multi-locataires en Arabie saoudite. Zain Kuwait a également signé un protocole d'accord avec Rakuten Symphony pour un pilote Open RAN cloud-native. Les exigences d'approvisionnement local en équipements en Turquie créeront un environnement fournisseur distinct à mesure que les réseaux commerciaux se développent.
Leaders du secteur des services 5G au Moyen-Orient
-
stc Group
-
e&
-
Ooredoo Q.P.S.C.
-
Zain Group
-
Vodafone Qatar P.Q.S.C.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Développements récents du secteur
- Août 2026 : e& UAE a annoncé le test réussi sur réseau en service de la capacité réduite améliorée (eRedCap), se réclamant premier opérateur de télécommunications mondial à annoncer un tel test. Le test a atteint jusqu'à 10 Mbps en utilisant un spectre NR-FDD de 5 MHz.
- Juillet 2026 : Zain KSA a lancé le premier service commercial 5G-Advanced (5G+) d'Arabie saoudite pour les consommateurs en juillet 2026, initialement à Riyad et Djeddah. Le déploiement utilise la bande 600 MHz ainsi que d'autres bandes.
- Avril 2026 : Turkcell, Türk Telekom et Vodafone Türkiye ont lancé les services 5G commerciaux le 1er avril 2026 dans les 81 centres provinciaux. L'Observatoire 5G de l'UE confirme le lancement national suite aux attributions de spectre d'octobre 2025.
- Décembre 2025 : stc Group et Ericsson ont signé l'accord-cadre principal de cinq ans le 16 décembre 2025. Il couvre le matériel/logiciel 5G, les solutions cloud-native, les services gérés, la 5G SA, la 5G-Advanced, le Massive MIMO et la modernisation des réseaux.


Périmètre du rapport sur le marché des services 5G au Moyen-Orient
Le rapport sur le marché des services 5G au Moyen-Orient est segmenté par type de service (haut débit mobile amélioré, communications ultra-fiables à faible latence, communications massives de type machine, accès sans fil fixe), architecture réseau (5G non autonome, 5G autonome), bande de fréquences (bande basse, bande moyenne, ondes millimétriques), secteur d'utilisation final (IT et télécommunications, automobile, mobilité et transport, fabrication, énergie et services publics, santé et sciences de la vie, banque, services financiers, assurance et RegTech, commerce de détail, médias et commerce électronique, gouvernement, défense, éducation et secteur public, autres secteurs), application (communication et collaboration, suivi d'actifs, villes intelligentes, bâtiments intelligents, véhicules autonomes et communication véhicule-à-tout, santé intelligente, Industrie 4.0, services publics intelligents, médias immersifs et jeux, sécurité publique et communications critiques) et géographie (Arabie saoudite, Émirats arabes unis, Koweït, Qatar, Turquie, reste du Moyen-Orient). Les prévisions du marché sont fournies en valeur (USD).
| Haut débit mobile amélioré |
| Communications ultra-fiables à faible latence |
| Communications massives de type machine |
| Accès sans fil fixe |
| 5G non autonome |
| 5G autonome |
| Bande basse |
| Bande moyenne |
| Ondes millimétriques |
| IT et télécommunications |
| Automobile, mobilité et transport |
| Fabrication, énergie et services publics |
| Santé et sciences de la vie |
| Banque, services financiers, assurance et RegTech |
| Commerce de détail, médias et commerce électronique |
| Gouvernement, défense, éducation et secteur public |
| Autres secteurs d'utilisation final |
| Communication et collaboration |
| Suivi d'actifs |
| Villes intelligentes |
| Bâtiments intelligents |
| Véhicules autonomes et communication véhicule-à-tout |
| Santé intelligente |
| Industrie 4.0 |
| Services publics intelligents |
| Médias immersifs et jeux |
| Sécurité publique et communications critiques |
| Arabie saoudite |
| Émirats arabes unis |
| Koweït |
| Qatar |
| Turquie |
| Reste du Moyen-Orient |
| Par type de service | Haut débit mobile amélioré |
| Communications ultra-fiables à faible latence | |
| Communications massives de type machine | |
| Accès sans fil fixe | |
| Par architecture réseau | 5G non autonome |
| 5G autonome | |
| Par bande de fréquences | Bande basse |
| Bande moyenne | |
| Ondes millimétriques | |
| Par secteur d'utilisation final | IT et télécommunications |
| Automobile, mobilité et transport | |
| Fabrication, énergie et services publics | |
| Santé et sciences de la vie | |
| Banque, services financiers, assurance et RegTech | |
| Commerce de détail, médias et commerce électronique | |
| Gouvernement, défense, éducation et secteur public | |
| Autres secteurs d'utilisation final | |
| Par application | Communication et collaboration |
| Suivi d'actifs | |
| Villes intelligentes | |
| Bâtiments intelligents | |
| Véhicules autonomes et communication véhicule-à-tout | |
| Santé intelligente | |
| Industrie 4.0 | |
| Services publics intelligents | |
| Médias immersifs et jeux | |
| Sécurité publique et communications critiques | |
| Par géographie | Arabie saoudite |
| Émirats arabes unis | |
| Koweït | |
| Qatar | |
| Turquie | |
| Reste du Moyen-Orient |


Questions clés auxquelles le rapport répond
Quelle est la taille du marché des services 5G au Moyen-Orient ?
La taille du marché des services 5G au Moyen-Orient est estimée à 2,00 milliards USD en 2026 et devrait atteindre 4,53 milliards USD d'ici 2031 à un CAGR de 17,81 %.
Quel type de service domine les revenus 5G régionaux ?
Le haut débit mobile amélioré a dominé les revenus de services avec une part de 41,89 % en 2025, tandis que l'accès sans fil fixe devrait se développer le plus rapidement à un CAGR de 18,47 %.
Pourquoi la 5G autonome est-elle importante pour les opérateurs ?
La 5G autonome prend en charge le découpage réseau, une latence plus faible et des offres de services d'entreprise basées sur la performance que les réseaux non autonomes ne peuvent pas fournir.
Quel pays domine les revenus des services 5G au Moyen-Orient ?
L'Arabie saoudite a dominé avec une part de revenus de 31,45 % en 2025, soutenue par une allocation spectrale étendue et des investissements dans les réseaux.
Quel pays devrait se développer le plus rapidement jusqu'en 2031 ?
Les Émirats arabes unis devraient enregistrer le CAGR le plus rapide à 19,56 %, soutenus par un déploiement réseau avancé et la demande des entreprises.
Quels utilisateurs finaux créent la demande future la plus forte ?
La fabrication, l'énergie et les services publics devraient enregistrer un CAGR de 17,97 % à mesure que les réseaux privés soutiennent l'automatisation et les opérations en temps réel.
Dernière mise à jour de la page le:



