
Tamanho e Participação do Mercado de Microalgas em Fertilizantes
Visão Geral do Mercado
| Período de Estudo | 2021 - 2031 |
|---|---|
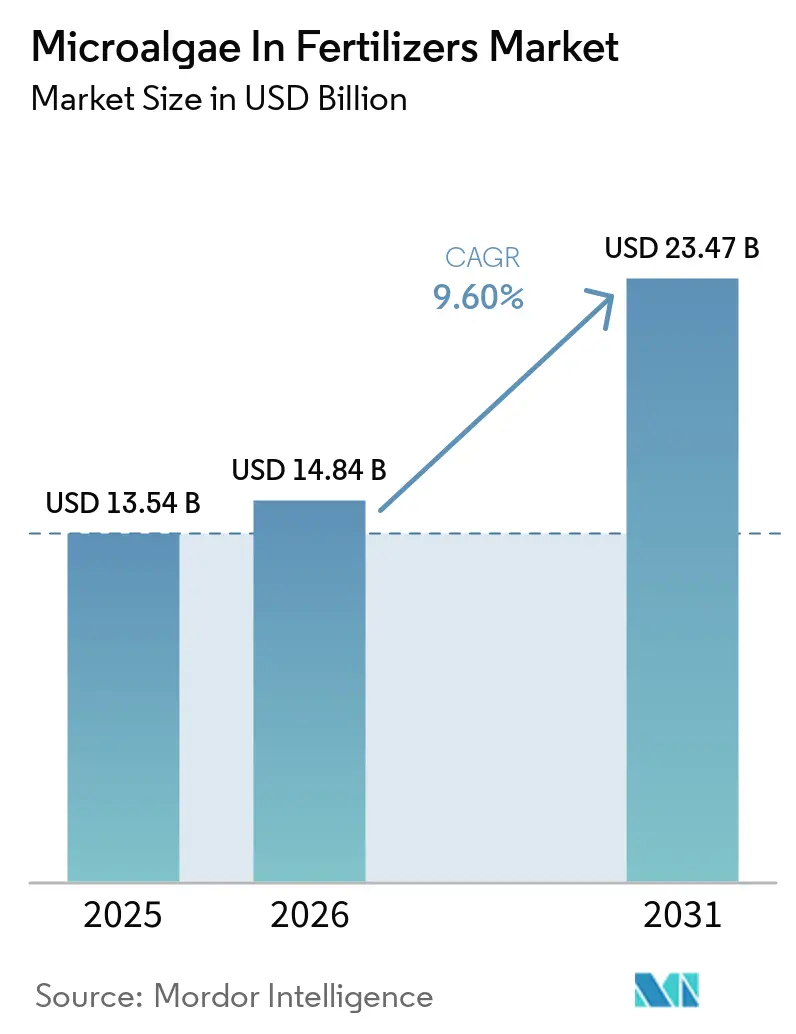
| Tamanho do Mercado (2026) | 14.84 Bilhões de dólares |
| Tamanho do Mercado (2031) | 23.47 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 9.60 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Europa |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Microalgas em Fertilizantes por Mordor Intelligence
O tamanho do mercado de microalgas em fertilizantes foi avaliado em 13,54 bilhões de USD em 2025 e está previsto para crescer de 14,84 bilhões de USD em 2026 para 23,47 bilhões de USD até 2031, a um CAGR de 9,60% de 2026 a 2031. Movimentos regulatórios que favorecem insumos biológicos, avanços constantes em fotobiorreatores de alto rendimento e o crescente interesse de investidores em modelos de negócios circulares mantêm a demanda em trajetória ascendente. A aprovação acelerada pela Europa de vinte espécies de algas para uso agrícola eliminou um encargo de conformidade de 10,8 milhões de USD e sinalizou um claro impulso político em favor de soluções livres de resíduos. A rápida implementação da agricultura em ambiente controlado na região Ásia-Pacífico, aliada a fortes iniciativas de subsídios na China e na Índia, criou um momentum dinâmico de crescimento na área. A diferenciação de produtos baseia-se cada vez mais na seleção de espécies, no perfil de liberação de nutrientes e na compatibilidade com ferramentas de aplicação de precisão — fatores que, em conjunto, moldam a competitividade dos fornecedores.
Principais Conclusões do Relatório
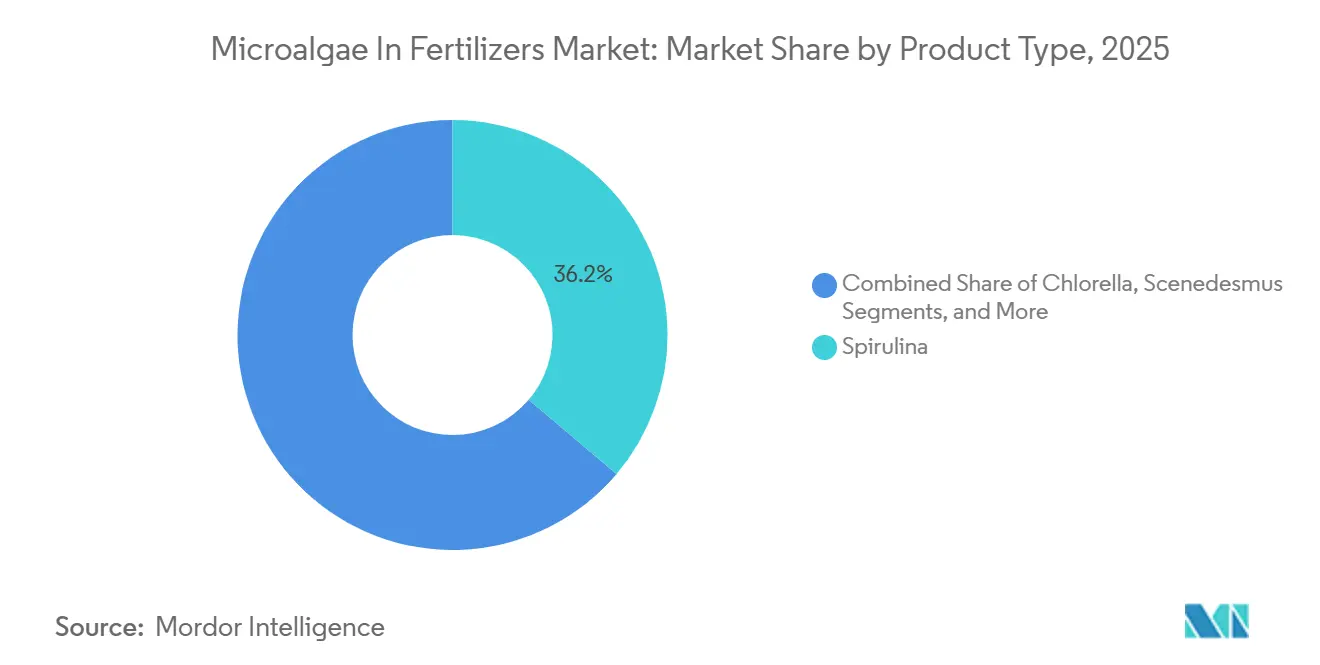
- Por tipo de produto, a spirulina representou a maior participação do mercado de microalgas em fertilizantes em 2025, com 36,2%, enquanto a Nannochloropsis está prevista para ser o segmento de crescimento mais rápido, com um CAGR de 12,8% de 2026 a 2031.
- Por forma, as formulações líquidas representaram o maior tamanho do mercado de microalgas em fertilizantes em 2025, com 40,5%, enquanto o segmento está previsto para crescer a um CAGR de 11,6% de 2026 a 2031.
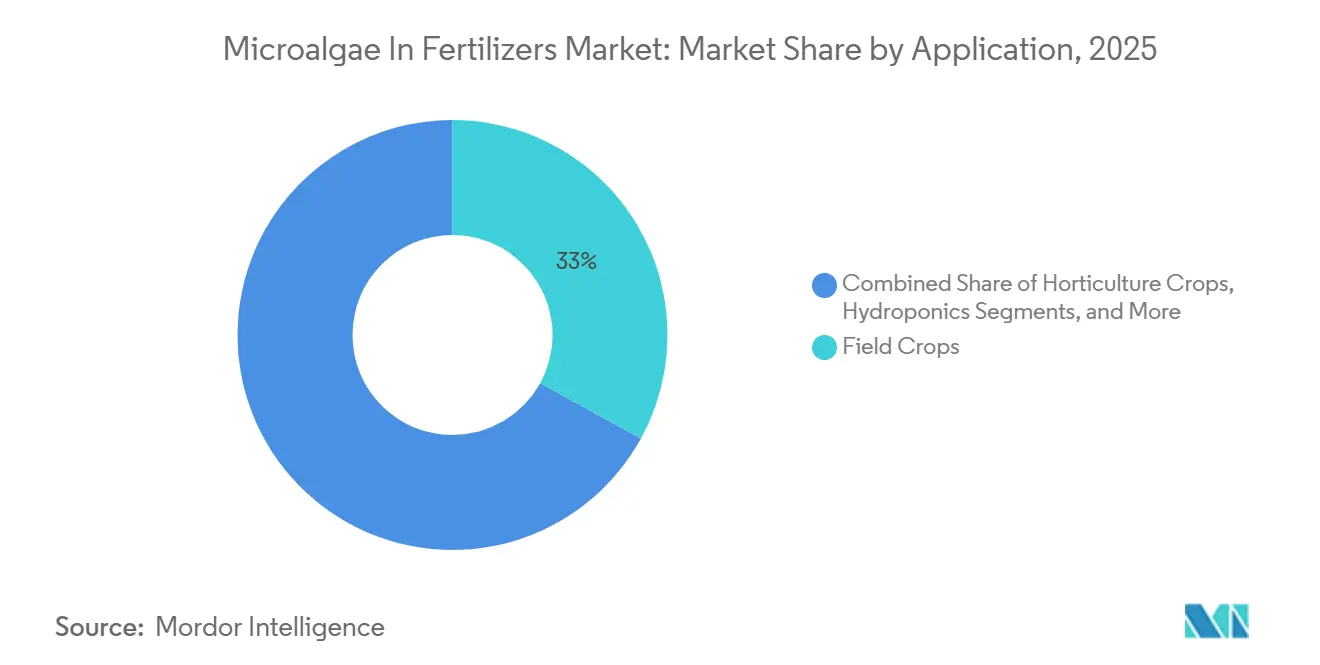
- Por aplicação, as culturas de campo representaram 33,0% do mercado em 2025, enquanto a hidroponia está prevista para crescer a um CAGR de 10,4% de 2026 a 2031.
- Por modo de aplicação, o tratamento do solo representou uma participação de 55,0% do mercado de microalgas em fertilizantes em 2025, enquanto os métodos de pulverização foliar estão previstos para crescer a um CAGR de 12,6% de 2026 a 2031.
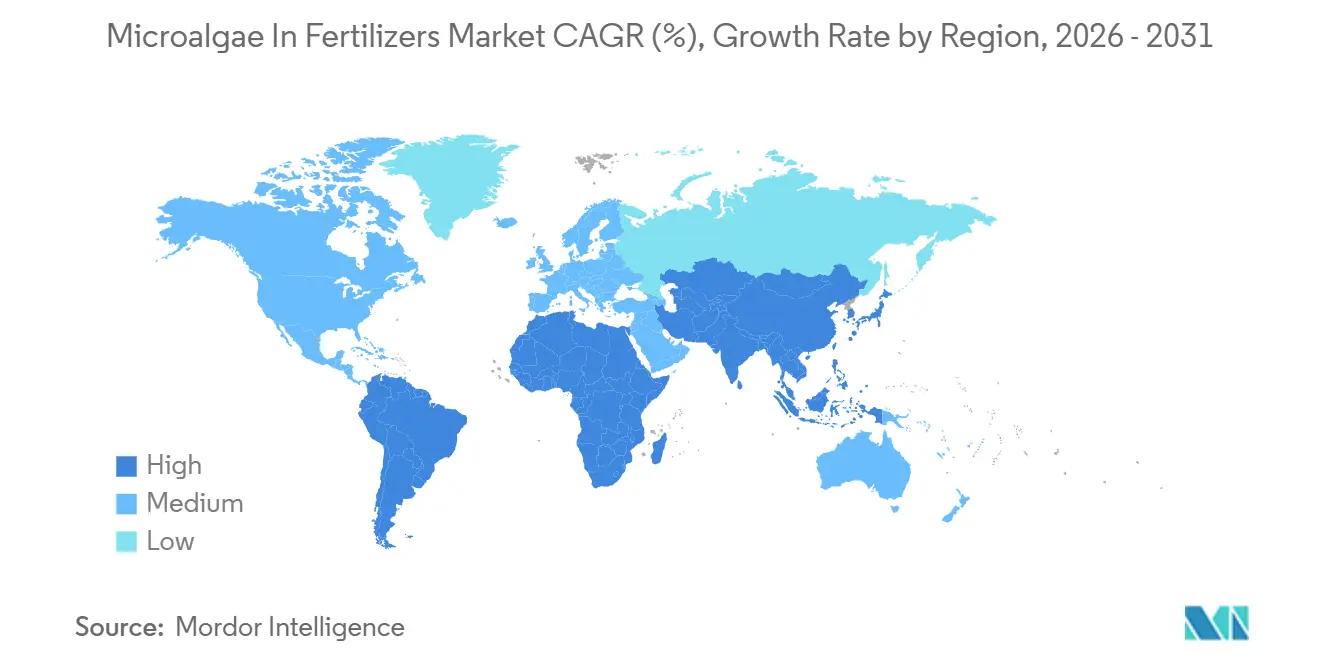
- Por geografia, a Europa representou a maior participação do mercado de microalgas em fertilizantes em 2025, com 35,0%, enquanto a Ásia-Pacífico está prevista para crescer ao CAGR mais rápido, de 10,4%, de 2026 a 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Transição para a agricultura orgânica e regulamentações mais rígidas sobre resíduos | +1.8% | Global, com União Europeia e América do Norte liderando | Médio prazo (2 a 4 anos) |
| Subsídios governamentais e incentivos de crédito de carbono para biofertilizantes de algas | +1.5% | Europa, América do Norte, mercados selecionados da Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Crescimento de culturas hortícolas de alto valor que necessitam de insumos livres de resíduos | +1.2% | Global, concentrado em regiões de culturas premium | Médio prazo (2 a 4 anos) |
| Fotobiorreatores descentralizados na propriedade rural alimentados por agrivoltaica | +0.9% | Núcleo da Ásia-Pacífico, com expansão para Oriente Médio, África e América do Sul | Longo prazo (≥ 4 anos) |
| Cocultivo em águas residuais desbloqueando fluxos de receita duplos | +0.8% | Global, com adoção antecipada em regiões com escassez hídrica | Médio prazo (2 a 4 anos) |
| Microalgas editadas geneticamente com perfis aprimorados de liberação de nutrientes | +0.7% | América do Norte e União Europeia, pendente de aprovação regulatória | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Transição para a Agricultura Orgânica e Regulamentações Mais Rígidas sobre Resíduos
A pressão política que limita os resíduos químicos amplificou a demanda por insumos biológicos. A FDA agilizou as aprovações de aditivos derivados de algas em 2025, e a EPA flexibilizou as regras de registro para diversas cepas de microalgas.[1] As terras agrícolas orgânicas certificadas na Europa cresceram 8,1% ao ano entre 2023 e 2024, criando um grupo de compradores premium disposto a absorver custos de insumos mais elevados para fins de conformidade. As misturas líquidas de microalgas integram-se facilmente aos protocolos orgânicos existentes e, portanto, atendem aos padrões de exportação mais rigorosos. À medida que os varejistas inserem códigos QR nos produtos para exibir dados de rastreabilidade, os fertilizantes livres de resíduos passam de um premium opcional para um requisito básico nos principais mercados de exportação.
Subsídios Governamentais e Incentivos de Crédito de Carbono para Biofertilizantes de Algas
Os programas de crédito de carbono agora atribuem USD 15 a 25 por tonelada métrica de CO₂ capturado por meio do cultivo de microalgas, efetivamente reduzindo os custos dos biofertilizantes para os adotantes. O Pacto Ecológico Europeu dedica EUR 1 bilhão (USD 1,08 bilhão) por ano às transições para a agricultura sustentável, com uma reserva para insumos biológicos.[2] A Índia reembolsa até 50% dos gastos dos agricultores com biofertilizantes, reduzindo a diferença de custo em relação aos sintéticos. Esses incentivos garantem uma demanda de base, aumentam a bancabilidade de novas instalações e aceleram o retorno sobre a infraestrutura de cultivo. À medida que os mercados de crédito amadurecem, as empresas que combinam vendas de fertilizantes com unidades de sequestro verificadas obtêm diversificação de receita e balanços patrimoniais mais sólidos.
Crescimento de Culturas Hortícolas de Alto Valor que Necessitam de Insumos Livres de Resíduos
Vegetais orgânicos, frutas vermelhas e ervas especiais alcançam prêmios de preço de 40 a 200% em relação aos produtos convencionais. Os fertilizantes de microalgas fornecem micronutrientes e hormônios de crescimento naturais que elevam o teor de açúcar, a carga antioxidante e a vida útil — atributos que repercutem nos segmentos de varejo de alta margem. As fazendas em ambiente controlado especificam insumos livres de resíduos em contratos com redes de supermercados, visando linhas de produtos diferenciadas. Os aplicativos de rastreabilidade agora permitem que os consumidores visualizem a lista completa de insumos de verduras premium, fortalecendo o argumento de negócios para soluções à base de algas. À medida que a área cultivada com horticultura de alto valor aumenta, também cresce a demanda por biofertilizantes avançados.
Microalgas Editadas Geneticamente com Perfis Aprimorados de Liberação de Nutrientes
A edição por CRISPR/Cas9 elevou a produção interna de compostos de crescimento vegetal, como a astaxantina, em até 60%.[3] As curvas de liberação de nutrientes personalizadas agora se alinham mais estreitamente com a absorção pelas culturas, reduzindo as perdas por lixiviação e o desperdício de insumos. A incerteza regulatória persiste — a União Europeia classifica a maioria dos organismos editados geneticamente como geneticamente modificados, enquanto os Estados Unidos seguem uma abordagem baseada em características, criando duas vias de conformidade. Os marcos de propriedade intelectual ainda estão em evolução, mas as patentes iniciais sugerem vantagens competitivas para as empresas que dominam os aprimoramentos específicos de cepas. Aprovações bem-sucedidas poderiam estabelecer um novo padrão elevado de desempenho de produtos no mercado de microalgas em fertilizantes.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Alto custo de produção em comparação com fertilizantes convencionais | -2.1% | Global, com efeito mais forte em regiões sensíveis ao preço | Curto prazo (≤ 2 anos) |
| Desempenho inconsistente em campo e falta de padrões | -1.3% | Global, especialmente em mercados em desenvolvimento | Médio prazo (2 a 4 anos) |
| Risco de absorção de metais pesados provenientes de efluentes industriais | -0.8% | Regiões industriais em todo o mundo | Médio prazo (2 a 4 anos) |
| Vida útil limitada das formulações líquidas de células vivas | -0.6% | Global, com desafios logísticos | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Alto Custo de Produção em Comparação com Fertilizantes Convencionais
O fertilizante comercial de microalgas custa entre USD 315 e 500 por quilograma, muito acima do custo de USD 0,50 a 1,20 por quilograma dos produtos nitrogenados a granel. Os fotobiorreatores de capital intensivo e as etapas de colheita com alto consumo de energia mantêm a economia unitária teimosamente acima da paridade. Os benefícios das economias de escala são limitados, uma vez que os rendimentos reais atingem apenas 10 a 15% do que é obtido em condições laboratoriais. Para culturas de commodities, o prêmio de preço elimina os ganhos de margem da certificação orgânica. Embora o apoio financeiro e os créditos de carbono proporcionem alívio temporário, alcançar a sustentabilidade a longo prazo requer inovações em produtividade das culturas e métodos de desidratação energeticamente eficientes.
Vida Útil Limitada das Formulações Líquidas de Células Vivas
As suspensões de células vivas perdem vigor após 30 a 90 dias, a menos que sejam mantidas abaixo de 8 graus Celsius, empurrando os distribuidores para a logística de cadeia de frio. Os pequenos varejistas em mercados emergentes frequentemente carecem de refrigeração confiável, encurtando as janelas de venda e aumentando as taxas de devolução. Soluções de conservação, incluindo acidificação e embalagem a vácuo, prolongam a vida útil, mas podem diminuir a atividade biológica. Os calendários sazonais de cultivo agravam o problema — o estoque produzido na entressafra pode expirar antes do pico de demanda. Sem avanços na formulação, os produtos líquidos podem ceder terreno para alternativas em pó seco, apesar de sua menor biodisponibilidade.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Produto:
A Espirulina Lidera enquanto a Nannochloropsis AceleraA spirulina deteve 36,2% da participação do mercado de microalgas em fertilizantes em 2025, beneficiando-se do conhecimento consolidado de cultivo e da ampla aprovação regulatória. Sua robusta matriz proteica proporciona liberação consistente de nitrogênio em múltiplos tipos de culturas, ancorando os fluxos de receita dos fornecedores. A Nannochloropsis cresce a um CAGR de 12,8% devido ao seu teor lipídico de 37%, que melhora a absorção de nutrientes em sistemas de precisão. Os produtores estão investindo em fotobiorreatores de Nannochloropsis para atender à crescente demanda de players da horticultura que buscam métricas mais elevadas de qualidade das culturas. Chlorella e Scenedesmus desempenham papéis de nicho na regeneração orgânica do solo e em projetos de valorização de águas residuais.
Ao longo do período de previsão, a cadeia de suprimentos consolidada da spirulina mantém-na central nas formulações combinadas, embora a Nannochloropsis possa reduzir sua dominância em fazendas de alta tecnologia. Cepas especializadas como a Porphyridium ganham tração onde os produtores visam compostos adicionais de crescimento vegetal, mesmo a preços premium. Variantes editadas geneticamente poderiam alterar as curvas de custo caso os obstáculos regulatórios sejam superados, introduzindo mais uma camada de concorrência. No geral, o mercado de microalgas em fertilizantes provavelmente sustentará um portfólio multiespecífico que equilibra custo, perfil nutricional e facilidade de processamento.

Por Forma:
A Biodisponibilidade do Líquido Supera a Estabilidade do PóOs produtos líquidos capturaram 40,5% do tamanho do mercado de microalgas em fertilizantes em 2025 e permanecem o formato de crescimento mais rápido, expandindo-se a um CAGR de 11,6%. A alta solubilidade melhora a absorção de nutrientes em linhas de gotejamento e equipamentos de pulverização foliar, alinhando-se às práticas de precisão. No entanto, os desafios de prazo de validade e os custos da cadeia de frio mantêm os formatos em pó e grânulos relevantes. Os pós mantêm demanda estável onde os produtores preferem armazenamento prolongado e menor peso de frete, enquanto os grânulos atendem às necessidades de liberação lenta em culturas de campo irrigadas pela chuva.
A inovação borra as linhas clássicas de forma. Os líquidos encapsulados prometem a biodisponibilidade das suspensões com a estabilidade dos pós. As microalgas atomizadas por spray misturadas com biochar desbloqueiam fluxos de receita auxiliares de condicionamento do solo. Embora as soluções líquidas atualmente liderem em crescimento, o mercado de microalgas para fertilizantes continuará a oferecer uma combinação diversificada adaptada a culturas específicas, condições climáticas e necessidades logísticas.
Por Aplicação:
O Volume Vem das Culturas de Campo, o Crescimento da HidroponiaAs culturas de campo forneceram 33% da demanda de 2025, consolidando a base do mercado de microalgas em fertilizantes na agricultura de subsistência. A adoção apoia-se nos prêmios de certificação orgânica e nos ganhos de saúde do solo, como melhor retenção de água. Enquanto isso, a hidroponia registra um CAGR de 10,4% à medida que fazendas verticais e em telhados proliferam próximo a megacidades. Em sistemas de filme nutritivo, as microalgas substituem quelatos sintéticos e se alinham às promessas de marca livres de resíduos.
As culturas hortícolas mantêm crescimento de dígito único médio porque os preços premium no varejo amortecem os custos de insumos mais elevados. Gramados e ornamentais servem como um canal estável e não sazonal, especialmente para contratos de manutenção em locais esportivos. Ao longo do período de previsão, o sucesso depende da adaptação das formulações ao momento de nutrição e ao método de entrega de cada aplicação.
Por Modo de Aplicação:
O Tratamento do Solo Ainda Domina, mas a Pulverização Foliar Ganha VelocidadeOs tratamentos do solo controlaram 55% da receita de 2025, apoiados pela maquinaria agrícola existente e pela ampla compatibilidade com rotações de culturas. O contato com o solo também permite que as microalgas melhorem a diversidade microbiana, um argumento de venda para programas de agricultura regenerativa. A pulverização foliar apresenta um CAGR de 12,6% impulsionado pela entrega de precisão habilitada por drones, que reduz o desperdício e aborda lacunas nutricionais no meio da temporada. O tratamento de sementes permanece incipiente, mas interessante para produtores orgânicos que não podem usar revestimentos sintéticos.
O crescimento de longo prazo depende de plataformas digitais de agronomia que recomendam modo e dosagem por zona de campo, aumentando tanto a eficácia quanto a confiança do agricultor. À medida que os ciclos de feedback orientados por sensores amadurecem, provavelmente impulsionarão o uso de microalgas mais profundamente nos canais foliar e de sementes, equilibrando o segmento tradicional de solo.
Análise Geográfica
Mercado de Microalgas em Fertilizantes na Europa
A participação de 35% da Europa em 2025 reflete limites rígidos de resíduos que penalizam os fertilizantes sintéticos e favorecem os substitutos biológicos. A inclusão pela UE em 2024 de vinte espécies de algas em seu Catálogo de Status de Novos Alimentos eliminou EUR 10 milhões (USD 10,8 milhões) em burocracia e abriu um corredor de demanda projetado de EUR 9 bilhões (USD 9,7 bilhões) até 2030. A Alemanha e a França concedem receita de carbono de USD 15 a 25 por tonelada métrica de CO₂ para sequestro algal verificado, melhorando os retornos dos projetos. Cadeias de suprimentos orgânicas bem desenvolvidas permitem que os fabricantes assegurem margens melhores do que em regiões orientadas por commodities.
Mercado de Microalgas em Fertilizantes na Ásia-Pacífico
A Ásia-Pacífico está no caminho de um CAGR de 10,4%, impulsionada por programas governamentais de compartilhamento de custos que cobrem 30 a 50% das despesas com biofertilizantes. Os mandatos de agricultura verde da China e o impulso da Índia por exportações livres de resíduos acrescentam uma tração estrutural. Mercados urbanizados como Singapura adotam fazendas verticais de alta densidade que especificam insumos de microalgas para linhas premium de saladas. Programas de escassez hídrica na Austrália e no Sudeste Asiático promovem condicionadores de solo à base de algas que aumentam a retenção de umidade, apoiando ainda mais a adoção.
Mercado de Microalgas em Fertilizantes nas Américas e no Oriente Médio e África
A América do Norte cresce de forma constante, apoiada por diretrizes claras da EPA sobre biológicos e forte demanda dos consumidores por produtos orgânicos. Ferramentas de agricultura de precisão tornam viável a aplicação de microalgas em taxas variáveis em vastas extensões de terra. Regiões da América do Sul estão testando projetos de algas alimentados por águas residuais que simultaneamente atendem às normas de descarga cada vez mais rigorosas. Países do Oriente Médio e da África exploram unidades descentralizadas movidas a energia solar com o objetivo de reduzir as importações de fertilizantes e combater a desertificação.
Cenário Competitivo
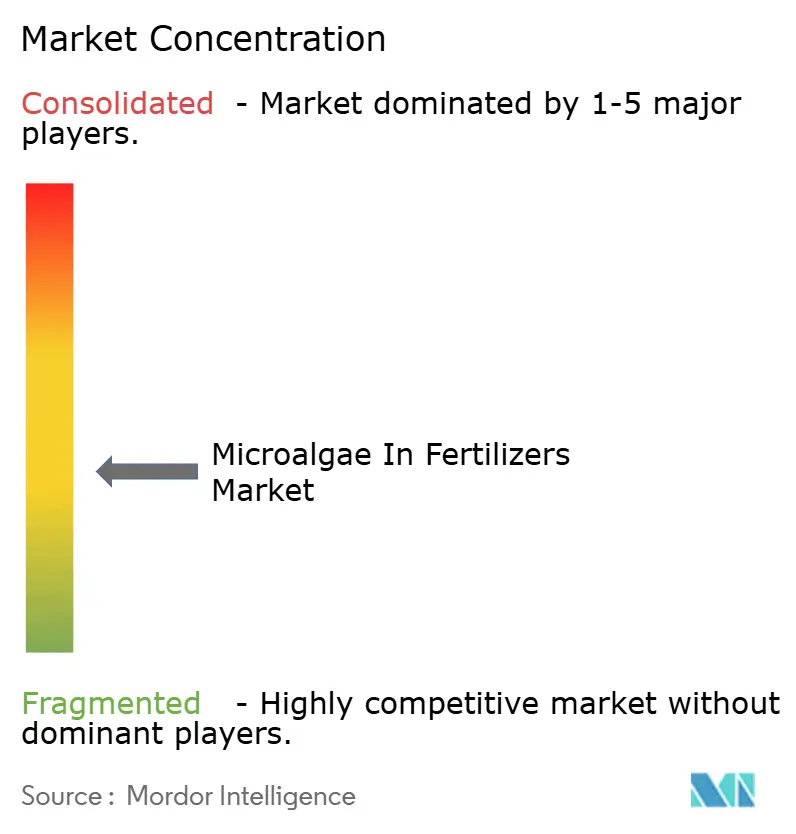
O mercado de microalgas em fertilizantes apresenta concentração moderada, com os cinco principais fornecedores respondendo por cerca de 47,6% da receita global. As vantagens de escala advêm do controle de toda a cadeia de desenvolvimento de cepas, ativos de fotobiorreatores, processamento a jusante e distribuição de última milha. Os participantes estabelecidos concentram-se em hardware de cultivo proprietário e conhecimento de formulação que aumentam os custos de mudança para os compradores. Ao mesmo tempo, muitos especialistas regionais operam fazendas de espécie única ou unidades vinculadas a águas residuais, mantendo a concorrência de preços acirrada e impedindo que qualquer empresa domine.
Os fluxos de capital sinalizam que os investidores veem o setor como pronto para uma expansão acelerada. Em abril de 2025, a Brevel captou USD 5 milhões para expandir as linhas de cultivo em circuito fechado e refinar as misturas de Nannochloropsis ricas em lipídios para fazendas internas. A Algiecel seguiu em outubro de 2024 com EUR 6,5 milhões (USD 7,0 milhões) para construir sistemas de fotobiorreatores em contêineres que se conectam diretamente a fluxos de exaustão industrial, oferecendo captura de carbono mais produção de fertilizantes. Os grandes participantes estabelecidos de fertilizantes também estão se movendo. A ICL entrou no espaço adquirindo a Nitro 1000 em outubro de 2024, obtendo um portfólio imediato de microalgas e estabelecendo distribuição na América do Norte. Essas transações ilustram uma dupla trajetória em que startups garantem capital de crescimento enquanto as multinacionais compram capacidades para encurtar as curvas de aprendizado.
As parcerias tecnológicas ditam cada vez mais a vantagem competitiva. As empresas líderes codesenvolvem cepas editadas geneticamente com laboratórios universitários para aprimorar o momento de liberação de nutrientes e reduzir os riscos de absorção de metais pesados, criando barreiras de propriedade intelectual em torno de sementes de alto desempenho. Vários fornecedores se alinharam com empresas de drones e sensores para que suas formulações líquidas se integrem perfeitamente aos programas de pulverização em taxa variável, estreitando o vínculo entre o produto e o software de agricultura de precisão. À medida que os protocolos de crédito de carbono amadurecem, as alianças com agências de verificação ajudam a monetizar os serviços de sequestro e melhoram a economia para os compradores. Em conjunto, esses movimentos apontam para um mercado em que a liderança sustentada dependerá da integração no ecossistema, e não apenas do preço de commodity.
Líderes do Setor de Microalgas em Fertilizantes
-
Kemin Industries, Inc.
-
ALGAENERGY (DE SANGOSSE GROUP)
-
Algatech Ltd. (Solabia Group)
-
DIC Corporation
-
PhycoTerra (Heliae Development, LLC)
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Microalgas em Fertilizantes Empresas cobertas neste relatório
- ALGAENERGY (DE SANGOSSE GROUP)
- Algatech Ltd. (Solabia Group)
- SoilHealing Inc
- NeoEarth
- Algaementum
- DIC Corporation
- Kuehnle AgroSystems Inc.
- Seagrass Tech Private Limited
- Trophic LLC (Atrium Innovations)
- Valagro (Syngenta Group)
- Kemin Industries, Inc.
- PhycoTerra (Heliae Development, LLC)
- Sargon Bioscience
Desenvolvimentos industriais recentes em Mercado de Microalgas em Fertilizantes
- Maio de 2025: A ALGAENERGY tornou-se a primeira empresa a obter um certificado de conformidade para uma biomassa específica de microalgas livre de cianobactérias como Categoria de Material Componente (CMC2) ao abrigo do Regulamento da União Europeia sobre Produtos Fertilizantes e marcação CE. A certificação permite que a biomassa seja utilizada na formulação de produtos agrícolas com marcação CE, incluindo bioestimulantes, corretivos do solo e biofertilizantes, apoiando a aceitação regulatória de insumos agrícolas à base de microalgas na Europa.
- Março de 2025: A HyveGeo transforma paisagens desérticas combinando biochar, bioestimulantes derivados de microalgas e microrganismos benéficos para criar solo fértil e melhorar o crescimento das culturas em condições de alta temperatura. A abordagem inovadora da empresa fortalece o mercado de fertilizantes de microalgas ao demonstrar aplicações bem-sucedidas em condições ambientais extremas.
- Março de 2024: A Probelte introduziu o Spirunol, um bioestimulante e fertilizante derivado de Spirulina hidrolisada enzimaticamente (cepa AGNOVA-001). O produto contém polifenóis, aminoácidos, antioxidantes e proteínas prebióticas. Certificado para agricultura orgânica ao abrigo do Regulamento da União Europeia 2018/848, o Spirunol melhora a floração, o desenvolvimento radicular e o equilíbrio da microbiota do solo, estabelecendo a presença da empresa no mercado de fertilizantes de microalgas.
- Julho de 2023: O DE SANGOSSE GROUP adquiriu as atividades agrícolas da ALGAENERGY e estabeleceu a AE AGRIBIOLOGICALS, S.L., uma entidade totalmente controlada dedicada ao setor agrícola. A entidade concentra-se na expansão das biossoluções agrícolas à base de microalgas da ALGAENERGY em todo o mundo. A aquisição combina as tecnologias de microalgas da ALGAENERGY, capacidades de pesquisa e desenvolvimento, ativos de produção e rede internacional com a expertise em biossoluções agrícolas da DE SANGOSSE. O negócio adquirido possuía um portfólio de clientes atendendo mais de 4 milhões de agricultores em todo o mundo, enquanto a DE SANGOSSE opera em mais de 60 países.
Escopo do Relatório Global do Mercado de Microalgas em Fertilizantes
Visão geral da segmentação
| Espirulina |
| Chlorella |
| Scenedesmus |
| Nannochloropsis |
| Porphyridium |
| Outros |
| Líquido |
| Pó |
| Grânulos |
| Culturas de Campo |
| Culturas Hortícolas |
| Gramados e Ornamentais |
| Hidroponia |
| Correção do Solo |
| Pulverização Foliar |
| Tratamento de Sementes |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Restante da América do Norte | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul | |
| Europa | Alemanha |
| França | |
| Reino Unido | |
| Itália | |
| Espanha | |
| Rússia | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Índia | |
| Japão | |
| Coreia do Sul | |
| Austrália | |
| Nova Zelândia | |
| Restante da Ásia-Pacífico | |
| Oriente Médio | Arábia Saudita |
| Emirados Árabes Unidos | |
| Turquia | |
| Restante do Oriente Médio | |
| África | África do Sul |
| Egito | |
| Restante da África |
| Por Tipo de Produto | Espirulina | |
| Chlorella | ||
| Scenedesmus | ||
| Nannochloropsis | ||
| Porphyridium | ||
| Outros | ||
| Por Forma | Líquido | |
| Pó | ||
| Grânulos | ||
| Por Aplicação | Culturas de Campo | |
| Culturas Hortícolas | ||
| Gramados e Ornamentais | ||
| Hidroponia | ||
| Por Modo de Aplicação | Correção do Solo | |
| Pulverização Foliar | ||
| Tratamento de Sementes | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Restante da América do Norte | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
| Europa | Alemanha | |
| França | ||
| Reino Unido | ||
| Itália | ||
| Espanha | ||
| Rússia | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Índia | ||
| Japão | ||
| Coreia do Sul | ||
| Austrália | ||
| Nova Zelândia | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio | Arábia Saudita | |
| Emirados Árabes Unidos | ||
| Turquia | ||
| Restante do Oriente Médio | ||
| África | África do Sul | |
| Egito | ||
| Restante da África | ||
Principais Perguntas Respondidas no Relatório
Qual é o valor atual do mercado de microalgas em fertilizantes e o tamanho de mercado previsto?
O mercado de microalgas em fertilizantes foi avaliado em 13,54 bilhões de USD em 2025 e está previsto para crescer de 14,84 bilhões de USD em 2026 para 23,47 bilhões de USD até 2031, a um CAGR de 9,60% de 2026 a 2031.
Qual tipo de produto detém a maior participação?
A spirulina representou a maior participação do mercado em 2025, com 36,2%.
Qual região cresce mais rapidamente ao longo da previsão?
A Ásia-Pacífico está prevista para crescer ao CAGR mais elevado, de 10,4%, de 2026 a 2031.
Por que as formulações líquidas estão se expandindo tão rapidamente?
As formulações líquidas oferecem biodisponibilidade superior para sistemas de irrigação de precisão e estão previstas para crescer a um CAGR de 11,6% de 2026 a 2031, apesar dos desafios associados ao armazenamento e transporte sensíveis à temperatura.
Como os créditos de carbono afetam a adoção?
Pagamentos de USD 15 a 25 por tonelada de CO₂ capturado reduzem os custos efetivos dos fertilizantes e melhoram o retorno dos projetos.
Qual é a maior restrição de custo?
Os custos de produção de USD 315 a 500 por quilograma tornam os fertilizantes de microalgas muito mais caros do que os insumos nitrogenados convencionais.