
Tamanho e Participação do Mercado de 3PL do México
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
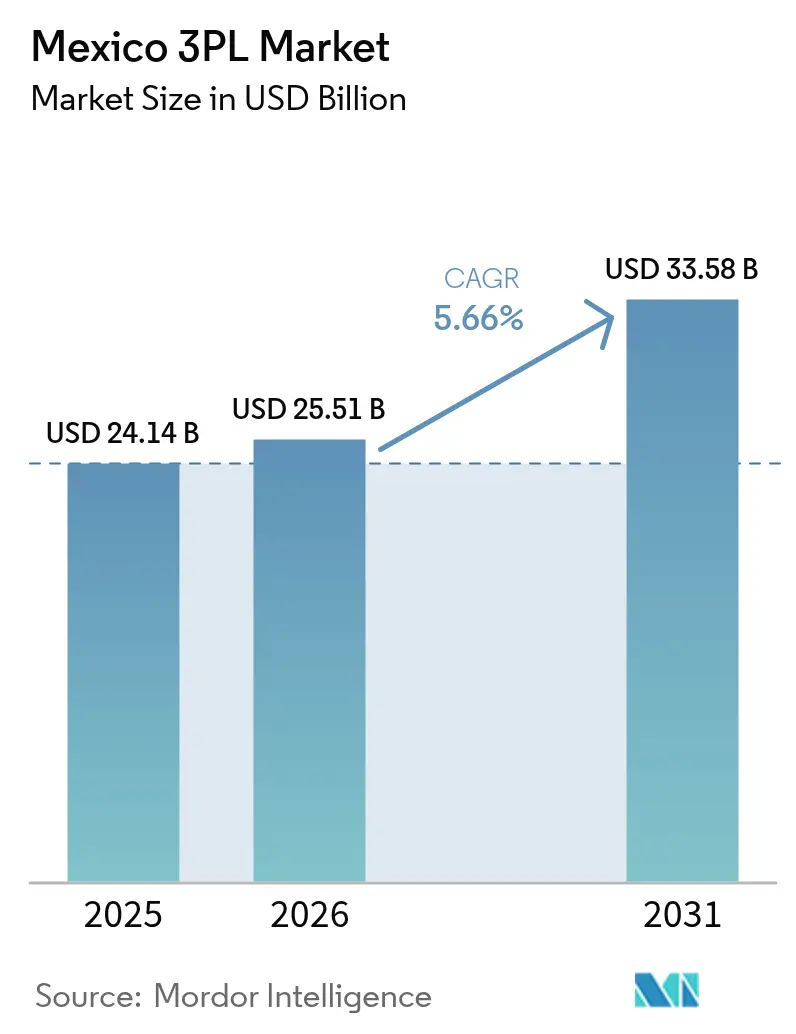
| Tamanho do mercado no ano base (2025) | 24.14 Bilhões de dólares |
| Tamanho do Mercado (2026) | 25.51 Bilhões de dólares |
| Tamanho do Mercado (2031) | 33.58 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 5.66 % |
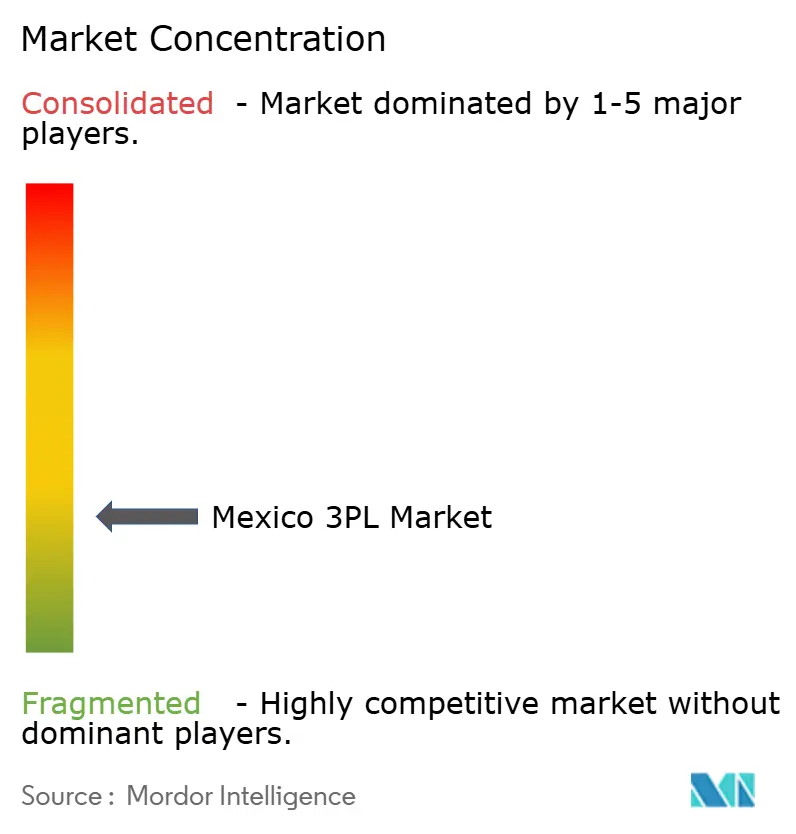
| Concentração do Mercado | Baixo |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de 3PL do México pela Mordor Intelligence
O tamanho do mercado de 3PL do México em 2026 é estimado em USD 25,51 bilhões, crescendo a partir do valor de 2025 de USD 24,14 bilhões, com projeções para 2031 mostrando USD 33,58 bilhões, crescendo a um CAGR de 5,66% no período de 2026-2031.
A trajetória ascendente constante do mercado está ancorada no papel do México como destino preferencial de nearshoring da América do Norte, no crescente comércio bilateral com os Estados Unidos e na digitalização acelerada das redes de frete. A expansão dos volumes de encomendas do comércio eletrônico, as melhorias de infraestrutura como o Corredor Interoceânico e os contínuos influxos de investimento direto estrangeiro em fábricas automotivas e eletrônicas adicionam impulso. No entanto, o mercado de logística terceirizada do México enfrenta riscos de segurança persistentes, limitações de horas de direção e volatilidade cambial, forçando os prestadores a adotar modelos ativo-leves e ricos em tecnologia que reduzem os custos fixos e distribuem o risco. A interação desses fatores mantém os preços racionais, promove a consolidação e impulsiona o setor em direção a plataformas avançadas de visibilidade e serviços de armazenagem com valor agregado.
Principais Conclusões do Relatório
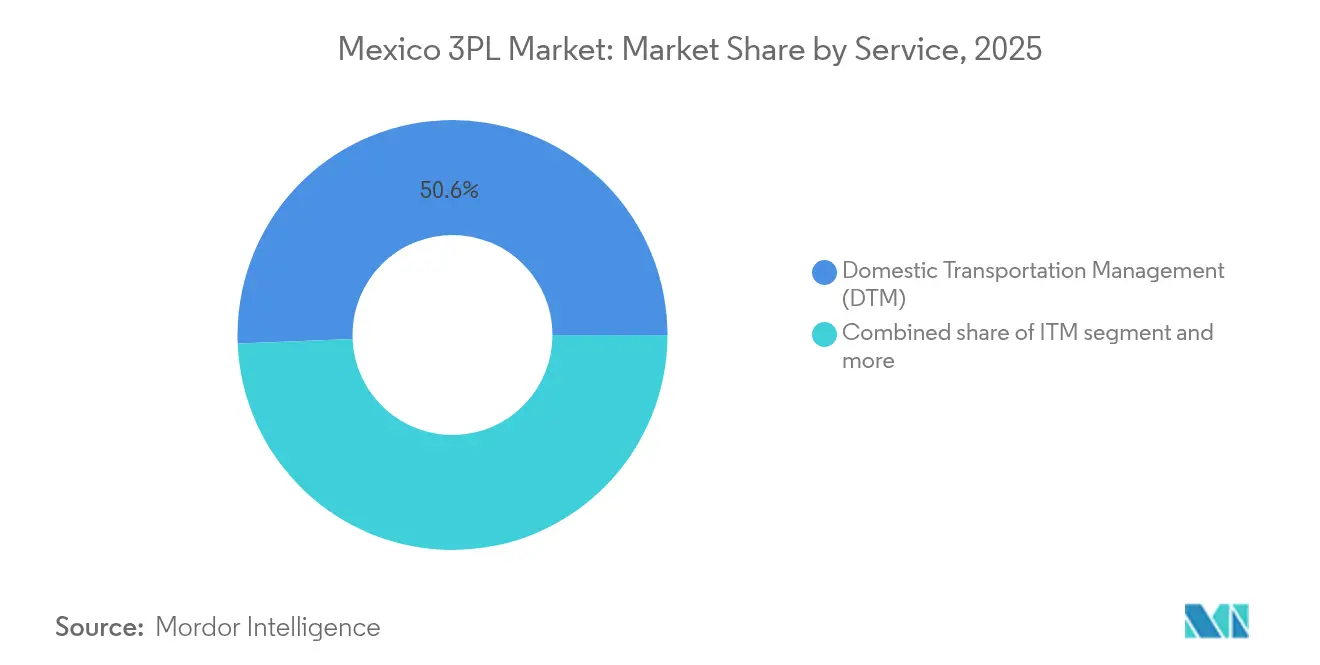
- Por serviço, a gestão de transporte doméstico liderou com 50,63% da participação de mercado de logística terceirizada do México em 2025, enquanto a armazenagem e distribuição com valor agregado deve avançar a um CAGR de 7,05% até 2031.
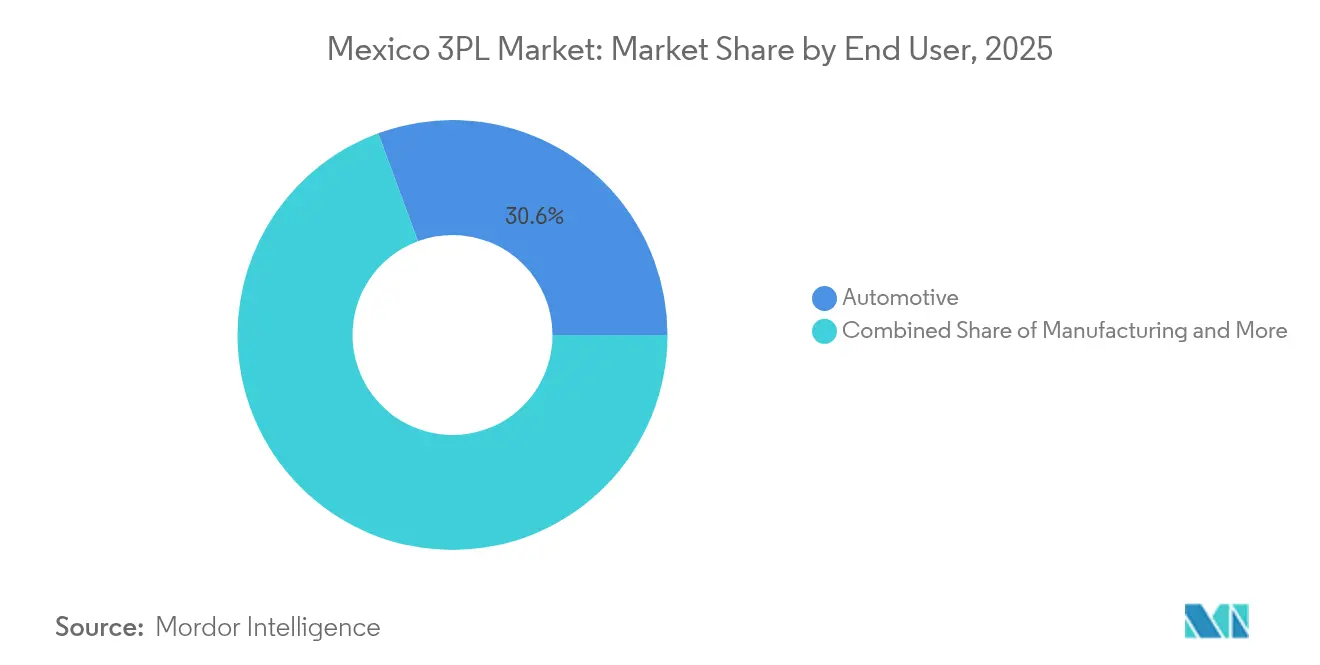
- Por usuário final, o setor automotivo representou 30,62% do tamanho do mercado de logística terceirizada do México em 2025, e as ciências da vida e saúde avançam a um CAGR de 7,86% até 2031.
- Por modelo logístico, os prestadores ativo-leves capturaram 41,57% da participação no tamanho do mercado de logística terceirizada do México em 2025, e o mesmo modelo tem previsão de expansão a um CAGR de 6,03% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Perspectivas do Mercado de 3PL do México
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte Temporal de Impacto |
|---|---|---|---|
| Reconfiguração das cadeias de suprimentos da América do Norte liderada pelo nearshoring | +1.8% | Estados do norte da fronteira e região do Bajío | Médio prazo (2-4 anos) |
| Volumes de encomendas do comércio eletrônico impulsionando expectativas de entrega no mesmo dia | +1.2% | Cidade do México, Guadalajara, Monterrey | Curto prazo (≤ 2 anos) |
| Recuperação da produção automotiva e dos fluxos de componentes transfronteiriços | +1.0% | Corredores de manufatura do norte e centro do México | Médio prazo (2-4 anos) |
| Investimento estrangeiro farmacêutico expandindo a demanda de cadeia de frio vinculada ao PIB | +0.8% | Cidade do México, Guadalajara, Tijuana | Longo prazo (≥ 4 anos) |
| Incentivos governamentais para logística de frio de exportação agrícola | +0.6% | Sinaloa, Sonora, Michoacán | Médio prazo (2-4 anos) |
| Programa de desembaraço aduaneiro digital da Aduanas | +0.4% | Postos de fronteira e principais portos | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Reconfiguração das Cadeias de Suprimentos da América do Norte Liderada pelo Nearshoring
Os fabricantes estrangeiros continuam relocalizando capacidade da Ásia para o México, canalizando USD 46 bilhões em investimentos planejados para plantas automotivas, eletrônicas e farmacêuticas. As travessias de caminhões para os Estados Unidos subiram 62,6% desde 2000, ampliando a demanda por corretagem transfronteiriça e coordenação multimodal. À medida que as empresas buscam conformidade com o USMCA sem inflar os custos de desembarque, o mercado de logística terceirizada do México ganha importância na orquestração de fluxos sincronizados just-in-time que integram armazenagem com valor agregado próxima aos nós de produção. Plataformas de visibilidade aprimoradas e conjuntos de dados alfandegários unificados desbloqueiam economias de custos, incentivando maior terceirização e sustentando o impulso de médio prazo do fator[1]Raúl Rodríguez, "Perspectiva da Indústria Automotiva Mexicana 2025," Associação Mexicana da Indústria Automotiva (AMIA), amia.com.mx.
Volumes de Encomendas do Comércio Eletrônico Impulsionando Expectativas de Entrega no Mesmo Dia
O varejo online agora captura uma parcela crescente dos gastos dos consumidores mexicanos, liderado por plataformas como MercadoLibre, Temu e Shein. O MercadoLibre sozinho está investindo USD 2,5 bilhões para elevar seus centros de fulfillment de 90 para mais de 100, comprimindo as janelas de entrega para menos de 24 horas nas principais cidades. Os prestadores de logística respondem com hubs de micro-fulfillment, dark stores e frotas de entregadores por crowdsourcing, todos apoiados por motores de rotas baseados em IA que reduzem o tempo de espera. O mercado de logística terceirizada do México deve integrar capacidades de entrega no mesmo dia sem corroer as margens, consolidando ainda mais a relevância dos armazéns verticais urbanos que reduzem a curva de custos da última milha.
Recuperação da Produção Automotiva e dos Fluxos de Componentes Transfronteiriços
As montadoras planejam apostas de eletrificação multibilionárias, incluindo o campus de baterias da BMW no valor de USD 870 milhões e a gigafábrica projetada da Tesla no valor de USD 5 bilhões[2]Olivier Zipse, "BMW Group Investe €870 Milhões na Planta de Baterias de San Luis Potosí," Sala de Imprensa do BMW Group, bmwgroup.com. Os fluxos de componentes já se beneficiam da ponte de via dupla da Canadian Pacific Kansas City no valor de USD 100 milhões em Laredo-Nuevo Laredo, aumentando a fluidez ferroviária para fornecedores de peças de primeiro nível. O manuseio especializado de baterias e eletrônicos de potência impulsiona novas licitações de logística contratual com transporte com gestão de temperatura e conformidade rigorosa com ADR. Esse perfil de carga de alto valor eleva o rendimento das receitas, reforçando o setor como um motor de crescimento duradouro para o mercado de logística terceirizada do México.
Investimento Estrangeiro Farmacêutico Expandindo a Demanda de Cadeia de Frio Vinculada ao PIB
O investimento de USD 200 milhões da DHL Supply Chain em instalações de ciências da vida sublinha uma onda de nearshoring farmacêutico que exige armazenagem certificada pelo PIB, transporte a 2-8 °C e rastreabilidade de ponta a ponta. O espaço de 125,7 milhões de ft³ de freezer da Frialsa na América Latina demonstra o dimensionamento da capacidade doméstica, enquanto as metas federais de energia limpa estimulam os prestadores a adotar refrigeração movida a energia solar. Contratos de longo prazo de fabricantes de medicamentos multinacionais ancoram volumes previsíveis, amortecendo o mercado de logística terceirizada do México contra oscilações cíclicas.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte Temporal de Impacto |
|---|---|---|---|
| Infraestrutura rodoviária e ferroviária deteriorada está inflacionando os custos de transporte doméstico | -1.4% | Regiões sul e rurais | Longo prazo (≥ 4 anos) |
| Pontos críticos de roubo de cargas estão elevando os prêmios de seguro e os desvios de rota | -1.0% | Estado do México, Puebla, Michoacán | Curto prazo (≤ 2 anos) |
| Limite de horas do motorista (NOM-087-SCT-2-2017) reduzindo a eficiência do transporte de longa distância | -0.8% | Rotas de longa distância em todo o país | Médio prazo (2-4 anos) |
| Volatilidade do peso e complexidade da documentação de pequenas encomendas | -0.6% | Corredores transfronteiriços | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Infraestrutura Rodoviária e Ferroviária Deteriorada Inflacionando os Custos de Transporte Doméstico
Aproximadamente 85% do frete mexicano ainda é transportado por rodovia, expondo os embarcadores a gargalos em rodovias envelhecidas que exigem USD 18,9 bilhões para modernização até 2030. Embora a expansão ferroviária de MXN 157 bilhões (USD 8,45 bilhões) e o Corredor Interoceânico de USD 850 milhões prometam alívio, os prazos de conclusão se estendem além de 2025. Até lá, desvios, desgaste dos veículos e congestionamento inflacionam os custos operacionais que se propagam nas tarifas contratuais em todo o mercado de logística terceirizada do México. Os prestadores respondem combinando o transporte ferroviário onde disponível, mas a restrição permanece um entrave de longo prazo nas margens.
Pontos Críticos de Roubo de Cargas Elevando os Prêmios de Seguro e os Desvios de Rota
Mais de 24.000 roubos de cargas foram registrados em 2024, com 83% envolvendo violência, forçando os embarcadores a pagar seguros mais altos e a programar comboios escoltados. Os corredores centrais próximos a Puebla e ao Estado do México são pontos críticos, provocando longos desvios que acrescentam horas de combustível e mão de obra. O programa "Balam" da Guarda Nacional reduziu os roubos em rodovias em 8,8%, mas o risco permanece elevado, particularmente para cargas de alimentos, bebidas e eletrônicos de consumo. O mercado de logística terceirizada do México investe pesadamente em telemática, geofencing e treinamento de motoristas para neutralizar o obstáculo de curto prazo[3]Miguel Silva, "Relatório Trimestral da Estratégia 'Balam' da Guarda Nacional 2024," Secretaria de Segurança e Proteção Cidadã, gob.mx.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Serviço: Dominância do Transporte com Aceleração da Armazenagem
A gestão de transporte doméstico gerou 50,63% do tamanho do mercado de logística terceirizada do México em 2025, à medida que os fabricantes dependiam de caminhões para conectar as plantas do Bajío com as passagens de fronteira. A estrutura orientada por corredor exige orquestração de ponta a ponta, precificação dinâmica e conformidade com as normas de descanso dos motoristas. A gestão de transporte internacional, impulsionada por USD 839,9 bilhões em comércio bilateral, aproveita a corretagem alfandegária integrada, o drayage vinculado e as interligações ferroviárias para agilizar os fluxos de carga do USMCA. Juntos, esses serviços asseguram fluxos de receita previsíveis que os prestadores frequentemente protegem com contratos plurianuais.
A armazenagem e distribuição com valor agregado está escalando mais rapidamente com um CAGR de 7,05%. Os centros habilitados por robótica, como os hubs equipados com IA do Walmart no Bajío, ilustram uma mudança do armazenamento básico para o fulfillment omnicanal, o processamento de devoluções e o kitting. Os robôs móveis autônomos implantados pela GEODIS reduzem os tempos de separação, aumentando o throughput sem expandir a área. À medida que o espaço próximo à Cidade do México se torna escasso, os armazéns verticais emergem, reforçando o mercado de logística terceirizada do México como um laboratório de inovação. As instalações conectadas por ferrovia em San Luis Potosí e Monterrey integram zonas de cross-dock que aceleram a entrega de peças para as plantas de montagem, ampliando a fidelidade dos serviços.
Nota: As participações dos segmentos individuais estão disponíveis mediante a compra do relatório


Por Usuário Final: Liderança Automotiva Desafiada pelo Avanço da Saúde
Os contratos automotivos forneceram 30,62% da participação de mercado de logística terceirizada do México em 2025, apoiados por 3,8 milhões de exportações de veículos e pelos cronogramas just-in-sequence dos fornecedores de primeiro nível. As expansões de frota, como a duplicação das unidades de transporte da TLE Automotive, sublinham os robustos volumes de rotas para as concessionárias dos EUA. A manufatura, a tecnologia e os eletrônicos combinam a economia do nearshoring com estruturas tarifárias de economia de impostos, ilustrado pela expansão de servidores de IA da Foxconn em Chihuahua.
As ciências da vida e a saúde, com um CAGR de 7,86%, irão corroer a dominância do setor automotivo até meados da década. A atualização continental de USD 1,1 bilhão da DHL introduz nós certificados pelo PIB, faixas de temperatura reversíveis e rastreamento em tempo real de biológicos. Os especialistas em armazenagem a frio integram painéis solares para cumprir os mandatos ambientais enquanto mantêm tolerâncias de ±2 °C, aumentando a proposta de valor do setor de logística terceirizada do México. Os bens de consumo, FMCG e comércio de alimentos mantêm trajetórias estáveis, mas lutam contra sobretaxas de seguro impulsionadas por roubos que comprimem as margens.
Nota: As participações dos segmentos individuais estão disponíveis mediante a compra do relatório
Por Modelo Logístico: Estratégia Ativo-Leve Impulsiona a Evolução do Mercado
Os operadores ativo-leves detinham 41,57% do tamanho do mercado de logística terceirizada do México em 2025, expandindo a um CAGR de 6,03% por meio do aproveitamento de frotas parceiras e software de orquestração em vez de caminhões próprios. Plataformas como o Navisphere da C.H. Robinson oferecem visibilidade alimentada por API, gestão de exceções e documentação automatizada que reduzem os custos indiretos. Em um cenário de alto risco de roubo, a dispersão do risco de equipamentos entre transportadoras subcontratadas reduz a exposição e os prêmios.
Os prestadores ativo-pesados permanecem críticos para setores que necessitam de equipamentos dedicados, pátios seguros e equipamentos especializados, como transportadores de automóveis e reboques certificados pelo PIB. Os modelos híbridos fundem a propriedade seletiva com redes de corretagem para otimizar as variações de capacidade enquanto atendem a acordos de nível de serviço rigorosos. Os limites de horas dos motoristas da NOM-087-SCT-2-2017 restringem a utilização da frota, empurrando até mesmo os operadores ativo-pesados em direção ao pooling colaborativo por meio de plataformas digitais de frete. O mercado de logística terceirizada do México converge assim em ecossistemas ricos em dados onde ativos físicos e software desbloqueiam sinergeticamente a escala.
Análise Geográfica
Os estados do norte da fronteira dominam os volumes graças à proximidade com os portões do Texas; somente Laredo-Nuevo Laredo processou quase 3 milhões de caminhões entrantes em 2023, equivalendo a USD 320 bilhões em comércio. As plantas em Nuevo León, Coahuila e Chihuahua canalizam peças para o norte, e os armazéns com valor agregado em Monterrey fornecem kits just-in-time para Detroit em menos de 48 horas. O centro do México, ancorado pelo eixo Cidade do México-Querétaro, atua como o hub de consolidação do país, combinando a distribuição doméstica com o estágio de exportação; as ligações multimodais da região permitem revezamentos de caminhões em menos de 24 horas entre portos e maquiladoras, reforçando o mercado de logística terceirizada do México.
Os corredores do sul recebem atenção renovada por meio do Corredor Interoceânico de USD 850 milhões que liga Salina Cruz a Coatzacoalcos, com meta de 1,4 milhão de TEUs anuais até 2033. Dez parques industriais planejados e melhorias de dragagem poderiam desviar os contêineres da Costa Leste Ásia-EUA do Canal do Panamá, criando um novo centro de carga para prestadores terceirizados. No entanto, a baixa qualidade das estradas e a escassez de estacionamentos seguros ainda afastam as cargas sensíveis ao tempo, mantendo o crescimento modesto até que as obras ferroviárias e portuárias sejam concluídas em 2025.
Os hubs da costa do Pacífico, como Manzanillo e Lázaro Cárdenas, expandem a capacidade de guindastes para 10 milhões de TEUs, fortalecendo os vínculos com os fornecedores asiáticos. Os terminais do Golfo em Veracruz e Altamira apoiam projetos de energia e cadeias de frio de exportação agrícola, enquanto os crescentes clusters industriais em Guanajuato e Aguascalientes aproveitam as rodovias pedagiadas do Bajío para acesso equilibrado a ambos os oceanos. O mercado de logística terceirizada do México, portanto, reflete o mapa econômico policêntrico do país, com cada zona se especializando em rotas que correspondem ao seu DNA industrial e prontidão de infraestrutura.
Panorama regulatório
As operações de 3PL no México são cada vez mais moldadas pela digitalização do transporte e pela conformidade aduaneira. O Complemento Carta Porte do SAT (versão 3.1) é obrigatório em todos os modais rodoviário, ferroviário, aéreo e marítimo, e adiciona campos de dados mais detalhados que melhoram a auditabilidade e a rastreabilidade dos embarques. Isso está levando os 3PLs a incorporar a documentação eletrônica compatível aos fluxos de trabalho do TMS e à integração de transportadoras.
Na interface de fronteiras e portos, as reformas à Lei Aduaneira publicadas em 19 de novembro de 2025 entraram em vigor a partir de 1º de janeiro de 2026, juntamente com as Regras Gerais de Comércio Exterior (RGCE) de 2026. Essas mudanças reforçam os controles fiscais e aumentam o papel dos serviços integrados de corretagem e gestão de dados. No lado operacional, a NOM-087-SCT-2-2017 continua a limitar a produtividade em longas distâncias por meio de exigências de horas de condução e descanso, enquanto o avanço contínuo da SICT em 2026 para o registro digital do tempo de condução e descanso (implementação de tacógrafo digital) elevam o padrão de conformidade para transportadoras e seus coordenadores 3PL. As diretrizes de coordenação interinstitucional da SEMAR para a plataforma logística multimodal do Corredor Interoceânico, incluindo a integração de portos como Coatzacoalcos e Salina Cruz à Plataforma Portuária Inteligente Segura (PIPS), ampliam ainda mais as expectativas de compartilhamento de dados para provedores multimodais.
Análise da cadeia de valor
A cadeia de valor do 3PL no México abrange aquisição por embarcadores, corretagem de frete e gestão de transportadoras, execução de transporte de longa distância e transfronteiriço (rodoviário e ferroviário), corretagem aduaneira e documentação, manuseio em portos e terminais, armazenagem e serviços de valor agregado (kitting, sequenciamento, devoluções), e distribuição de última milha nas principais áreas metropolitanas. O mix está migrando de frete autônomo para contratos integrados que combinam aduana, gestão de armazéns e atendimento omnichannel, o que se alinha às exigências de nearshoring para fluxos transfronteiriços com prazo definido e maior visibilidade.
As principais restrições e fatores de custo se concentram em nós de infraestrutura e mão de obra, incluindo congestionamento e pressão de capacidade em portos de entrada como Manzanillo e Lázaro Cárdenas, e gargalos viários em corredores domésticos. O mercado também enfrenta um déficit estimado de 56.000 motoristas profissionais de caminhão, o que pode afetar a confiabilidade do serviço. Ao mesmo tempo, a conformidade está se tornando mais digital e centralizada, e os requisitos da reforma aduaneira de 2026, como o Manifesto Eletrônico de Valor (MVE) e ferramentas digitais mais amplas, aumentam a carga operacional para operadores não digitalizados. Isso favorece os 3PLs capazes de padronizar fluxos de documentos e conectar dados de embarque entre transportadoras, corretores e plataformas governamentais.
Cenário Competitivo
O campo competitivo é moderadamente fragmentado: integradores globais como DHL, GEODIS, Kuehne+Nagel e DSV coexistem com especialistas domésticos Traxión e Solistica. A escala antes conferia vantagem, mas a diferenciação agora depende de tecnologia, especialização vertical e protocolos de segurança. Os motores de IA da Blue Yonder potencializam ETAs preditivos para contas automotivas e farmacêuticas, enquanto os centros de comando de monitoramento de carga em tempo real da Solistica reduzem a exposição a roubos ao longo das rodovias centrais.
A expertise transfronteiriça continua sendo um campo de batalha. C.H. Robinson, Nuvocargo e Trimble exploram o mandato do Complemento Carta Porte para agrupar serviços de conformidade com ofertas de transporte. Enquanto isso, as frotas ativo-pesadas protegem o risco criando subsidiárias ativo-leves separadas para aproveitar as margens de corretagem sem inflar a depreciação. A consolidação em andamento — exemplificada pela aquisição da Merge Transportation pela Nuvocargo em 2025 — sinaliza um roll-up gradual de corretores de médio porte visando densidade de rede e escala de TMS.
Os gastos com segurança distorcem a participação de mercado em favor de players ricos em caixa, capazes de financiar telemática, serviços de escolta e reservas de seguro de carga. Os prestadores que conseguem demonstrar índices de sinistros inferiores a 1% obtêm tarifas premium entre os embarcadores de ciências da vida e alta tecnologia. Ao longo de 2025-2030, o mercado de logística terceirizada do México está posicionado para alianças estratégicas mais profundas à medida que as plataformas digitais combinam transportadoras verificadas com demanda, comprimindo as margens spot, mas elevando a qualidade geral dos serviços.
Líderes do Setor de 3PL do México
DHL Supply Chain
Solistica
Traxión
CEVA Logistics
Kuehne + Nagel
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Oportunidades de mercado e perspectivas futuras
Uma oportunidade clara está emergindo em digitalização voltada à conformidade e serviços de torre de controle, à medida que o México reforça as exigências de dados aduaneiros e de transporte em 2026. As reformas à Lei Aduaneira de 19 de novembro de 2025 (em vigor a partir de 1º de janeiro de 2026), juntamente com as exigências da Carta Porte do SAT e a transição para artefatos digitais como o Manifesto Eletrônico de Valor (MVE), abrem espaço para que os 3PLs combinem corretagem, documentação automatizada e visibilidade baseada em API em um único serviço gerenciado nas redes transfronteiriças e domésticas.
Investimentos em capacidade e especialização também estão abrindo novas frentes de contratação para 3PLs em portos, corredores industriais e cadeia de frio. O Ministério da Economia citou um déficit logístico de 25% a 30%, e as empresas estão adicionando capacidade de armazenagem e depósito ligada a corredores de nearshoring e alívio do congestionamento portuário, incluindo a inauguração do depósito de 15 milhões de dólares da Maersk em Manzanillo e o compromisso da APM Terminals de mais de 350 milhões de dólares para acelerar a próxima fase da expansão de seu terminal em Lázaro Cárdenas. Na logística de temperatura controlada, novos investimentos em cadeia de frio, como o novo megacentro da Frialsa em Querétaro (400 milhões de MXN), reforçam a demanda por armazenagem alinhada às boas práticas de distribuição (GDP), automação e serviços de rastreabilidade, apoiando logística contratada de maior rendimento além da gestão de transporte padrão.
Desenvolvimentos recentes do setor
- Julho de 2026: A Sese lançou uma nova operação logística em Monterrey para a International, abrangendo sequenciamento, kitting e armazenagem em uma área de 90.000 metros quadrados. O local fortalece a capacidade de logística contratada em um corredor-chave de nearshoring e amplia o escopo endereçável para serviços de armazenagem de valor agregado além do transporte básico.
- Maio de 2026: O Walmart de México y Centroamérica inaugurou um sistema robótico ampliado de mercadoria-para-pessoa (GTP 2.0) em seu centro de distribuição de e-commerce Megapark em Tepotzotlán, Estado do México. A atualização de automação aumenta o rendimento e a eficiência no processamento de pedidos, pressionando parceiros 3PL e operadores de armazém concorrentes a igualar níveis de serviço mais altos para o atendimento omnichannel.
- Dezembro de 2024: A Canadian Pacific Kansas City concluiu uma expansão de via dupla de 100 milhões de dólares na ponte ferroviária Laredo-Nuevo Laredo. Ao aumentar a fluidez ferroviária transfronteiriça, o projeto apoia um roteamento multimodal mais confiável para embarcadores automotivos e industriais e melhora a economia das soluções 3PL ligadas ao ferroviário nos corredores comerciais mais movimentados da América do Norte.


Estrutura da metodologia de pesquisa e escopo do relatório
Definição e abrangência do mercado
Para este estudo, o mercado de 3PL no México é contabilizado como as receitas obtidas por provedores terceirizados na gestão e execução de atividades logísticas para embarcadores dentro do México, incluindo gestão de transporte e serviços de armazenagem e distribuição.
Exclusões de escopo: A logística interna operada totalmente pelos próprios embarcadores e as receitas de courier de encomendas puras que não são vendidas como soluções 3PL são excluídas deste dimensionamento.
Visão geral da segmentação
- Por Serviço
- Gestão de Transporte Doméstico (GTD)
- Rodovias
- Ferrovias
- Vias Aéreas
- Vias Aquáticas
- Gestão de Transporte Internacional (GTI)
- Rodovias
- Ferrovias
- Vias Aéreas
- Vias Aquáticas
- Armazenagem e Distribuição com Valor Agregado (ADVA)
- Gestão de Transporte Doméstico (GTD)
- Por Usuário Final
- Automotivo
- Energia e Utilitários
- Manufatura
- Ciências da Vida e Saúde
- Tecnologia e Eletrônicos
- Comércio Eletrônico
- Bens de Consumo e FMCG
- Alimentos e Bebidas
- Outros
- Por Modelo Logístico
- Ativo-Leve (Baseado em Gestão)
- Ativo-Pesado (Frota e Armazéns Próprios)
- Híbrido
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
A pesquisa documental foi utilizada para estabelecer o contexto de demanda e a realidade operacional do 3PL no México antes da finalização do modelo. Analisamos estatísticas públicas e divulgações de fontes como o INEGI para atividade industrial e sinais de produção setorial, o Banco de México para contexto de inflação, taxas e câmbio, e divulgações aduaneiras do SAT para atividade de importação e exportação nos principais corredores.
Para entender como a demanda logística varia por corredor e setor, também consultamos fontes como a Secretaria de Economia para atualizações comerciais e industriais, a SCT e autoridades de transporte relacionadas para orientações sobre infraestrutura rodoviária e de frete, e atualizações de autoridades portuárias e aeroportuárias para sinais de fluxo e capacidade. Documentos corporativos, apresentações a investidores, sites de associações e imprensa confiável foram usados para verificar mudanças no mix de serviços, expansões de presença e anúncios de terceirização discutidos publicamente. Bases de patentes foram usadas seletivamente para acompanhar temas de automação logística que influenciam operações de armazém. A lista de fontes é ilustrativa, e outras referências públicas também foram usadas para coleta de dados, validação e esclarecimento.
Entrevistas e pesquisas primárias
O trabalho primário concentrou-se em validar qual parcela dos gastos logísticos dos embarcadores é realisticamente terceirizada para 3PLs, e como essa divisão varia entre gestão de transporte e armazenagem e distribuição. Conversamos com provedores, líderes de logística do lado dos embarcadores e consultores do setor em corredores-chave de manufatura e consumo mexicanos para confirmar suposições sobre estruturas contratuais, utilização e mudanças de volume impulsionadas pelo nearshoring.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente |
|---|---|
| Nível superior: 31% | CXOs: 17% |
| Nível médio: 47% | Líderes funcionais/de unidade: 34% |
| Empresas menores: 22% | Gerentes: 49% |
Dimensionamento e previsão de mercado
O dimensionamento partiu de uma construção top-down em que a movimentação de frete no México e a atividade ligada ao comércio foram convertidas em um pool endereçável de logística terceirizada, usando taxas de terceirização e divisões de mix de serviços verificadas em entrevistas. Uma vez definido esse pool de demanda, ele foi traduzido em valor de mercado por meio de uma lógica de precificação por nível de serviço, com a gestão de transporte e a armazenagem e distribuição tratadas separadamente, pois seus fatores de receita diferem.
Para manter o modelo prático, usamos um conjunto reduzido de indicadores que podem ser acompanhados de forma consistente, como tendências de produção industrial, volumes de comércio transfronteiriço, adições e absorção de espaço de armazém, a direção dos custos de combustível e mão de obra que influenciam os reajustes de tarifas, e mudanças no posicionamento de estoques ligadas ao nearshoring e ao atendimento de e-commerce. Os resultados foram corroborados com aproximações bottom-up seletivas, incluindo amostragem de preço por embarque ou por movimentação de paletes, sinais de capacidade e utilização de grandes instalações logísticas, e verificações de canal sobre a penetração da logística contratada, o que nos ajudou a ajustar os totais onde os dados públicos eram escassos.
Para a previsão, foi aplicada uma análise de cenários em torno do nearshoring e do crescimento dos corredores comerciais, e o cenário central foi moldado usando visões de especialistas sobre a rapidez com que a adoção da terceirização e a normalização de preços vão progredir. Quando a divulgação de receita a nível de provedor era limitada, as lacunas foram tratadas usando proxies de corredor e instalação (como atividade de cross-dock e área de armazéns), e os totais foram então reequilibrados ao pool de demanda.
Validação de dados e ciclo de atualização
Os resultados foram revisados por meio de várias verificações para que uma única série de dados ruidosa não dite o número final. Comparamos a intensidade implícita de receita de 3PL com sinais independentes, como crescimento comercial, momento industrial e padrões de utilização de instalações, e então investigamos quaisquer variações que parecessem excessivamente acentuadas para o ambiente operacional.
Antes da aprovação final, as suposições e fórmulas passam por uma segunda revisão de analista, e os respondentes são recontatados quando uma mudança nas tarifas, capacidade ou regulamentação pode alterar significativamente o quadro. Os relatórios são atualizados anualmente, com atualizações intermediárias para eventos materiais, seguidas de uma revisão final pré-entrega para que os clientes recebam a visão mais atualizada.
Comparação do tamanho do mercado de 3PL no México segundo a Mordor Intelligence com outras estimativas publicadas
É normal observar diferentes tamanhos de mercado publicados para o 3PL no México, pois os estudos não contabilizam sempre os mesmos serviços, ou usam anos-base e momentos cambiais diferentes. Na logística, uma pequena mudança no que é tratado como receita de 3PL versus atividade geral de frete pode alterar o total em vários bilhões de dólares.
As principais lacunas geralmente vêm dos limites de escopo e da forma como a terceirização é medida. Ao acompanhar o momento do comércio transfronteiriço e a absorção de armazéns, atualizar a precificação por nível de serviço e, então, aplicar as divisões de terceirização e mix de serviços da Mordor Intelligence, respaldadas por entrevistas, a estimativa permanece vinculada às receitas dos provedores ligadas à gestão de transporte e à armazenagem e distribuição no México. Algumas estimativas externas partem de condições de demanda mais antigas, misturam atividades semelhantes a courier no mesmo grupo, ou aplicam taxas de crescimento amplas sem revalidar a utilização dos corredores e os padrões de reajuste contratual.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 24,14 bilhões de dólares (2025) | |
| Editora de Comércio A | 18,70 bilhões de dólares (2024) | Usa um ano-base anterior e pode subestimar a expansão posterior impulsionada pelo nearshoring em armazenagem e fluxos transfronteiriços, e as linhas de serviço podem ser combinadas sem um reajuste claro da taxa de terceirização para o México. |
| Consultoria Global B | 20,44 bilhões de dólares (2025) | Frequentemente aplica suposições amplas de crescimento de serviços e usa uma divisão diferente entre gestão de transporte e armazenagem, o que altera o mix implícito de precificação e utilização usado para construir as receitas totais. |
Entre os três valores, a maior parte da diferença é explicada pelo momento, pelas escolhas de escopo e pela forma como a penetração da terceirização e a precificação são atualizadas ano a ano. O método usado aqui mantém os cálculos rastreáveis a sinais claros de demanda e etapas repetíveis, e então os valida com verificações práticas antes da aprovação final.


Principais Questões Respondidas no Relatório
Qual é o valor previsto do mercado de logística terceirizada do México até 2031?
Projeta-se que atinja USD 33,58 bilhões, refletindo um CAGR de 5,66%.
Qual segmento de serviço está crescendo mais rapidamente no espaço de 3PL do México?
A armazenagem e distribuição com valor agregado avança a um CAGR de 7,05% devido à demanda por fulfillment habilitado por robótica.
Qual é a participação do setor automotivo no mercado de 3PL do México?
O setor automotivo detinha 30,62% da participação de mercado de logística terceirizada do México em 2025, sustentado por 3,8 milhões de exportações de veículos.
Por que os modelos ativo-leves estão ganhando força?
Eles reduzem a exposição de capital e distribuem o risco de segurança enquanto aproveitam plataformas tecnológicas para visibilidade e conformidade.
Qual é o principal corredor geográfico para o comércio transfronteiriço?
A travessia Laredo-Nuevo Laredo processa quase 3 milhões de caminhões e USD 320 bilhões em comércio bilateral anual.
Como o roubo de cargas afeta os custos logísticos?
As elevadas taxas de roubo aumentam os prêmios de seguro e forçam desvios de rota, reduzindo o CAGR do setor em uma estimativa de 1,0%.
Página atualizada pela última vez em:


