
Tamanho e Participação do Mercado de Serviços de Banco Mercantil
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 119.68 Bilhões de dólares |
| Tamanho do Mercado (2031) | 157.59 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 5.66 % |
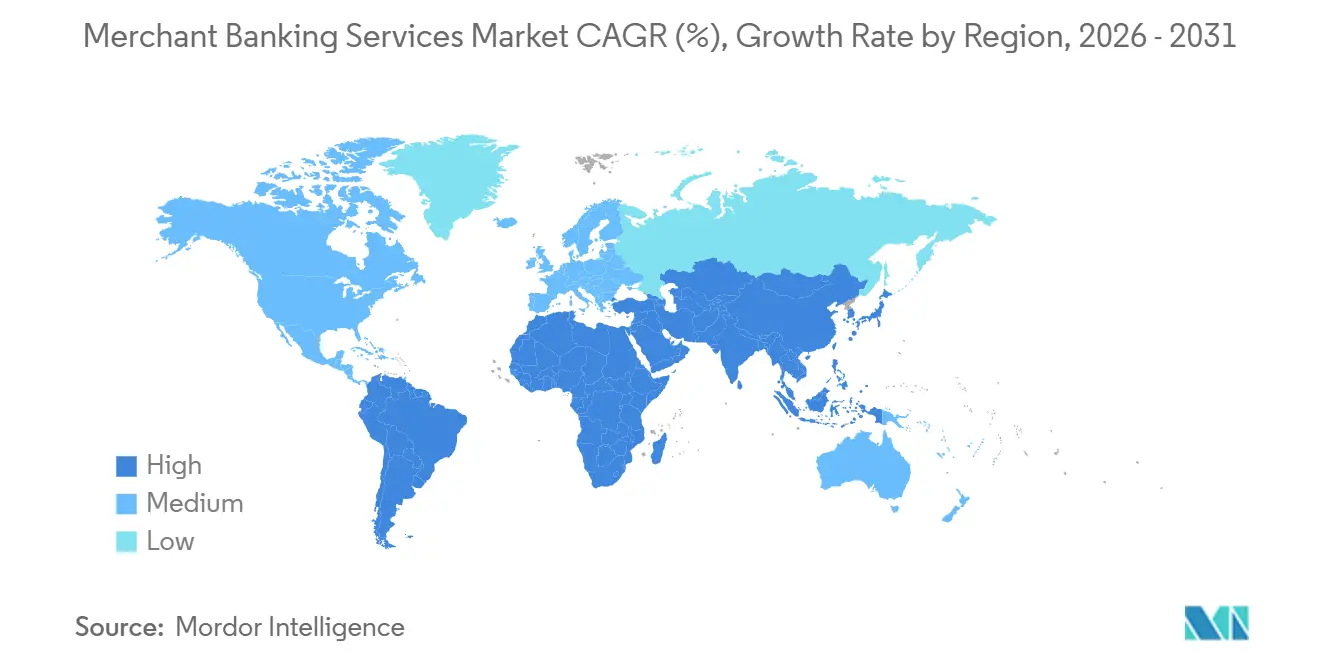
| Mercado de Crescimento Mais Rápido | Oriente Médio e África |
| Maior Mercado | América do Norte |
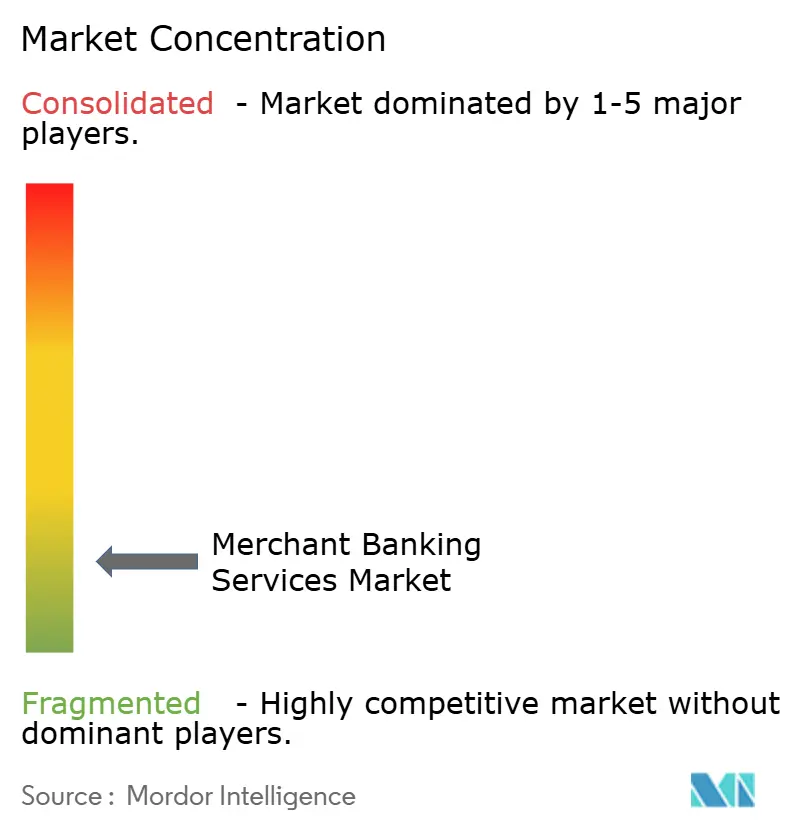
| Concentração do Mercado | Baixo |
Principais jogadores
*Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. |
|
Análise do Mercado de Serviços de Banco Mercantil por Mordor Intelligence
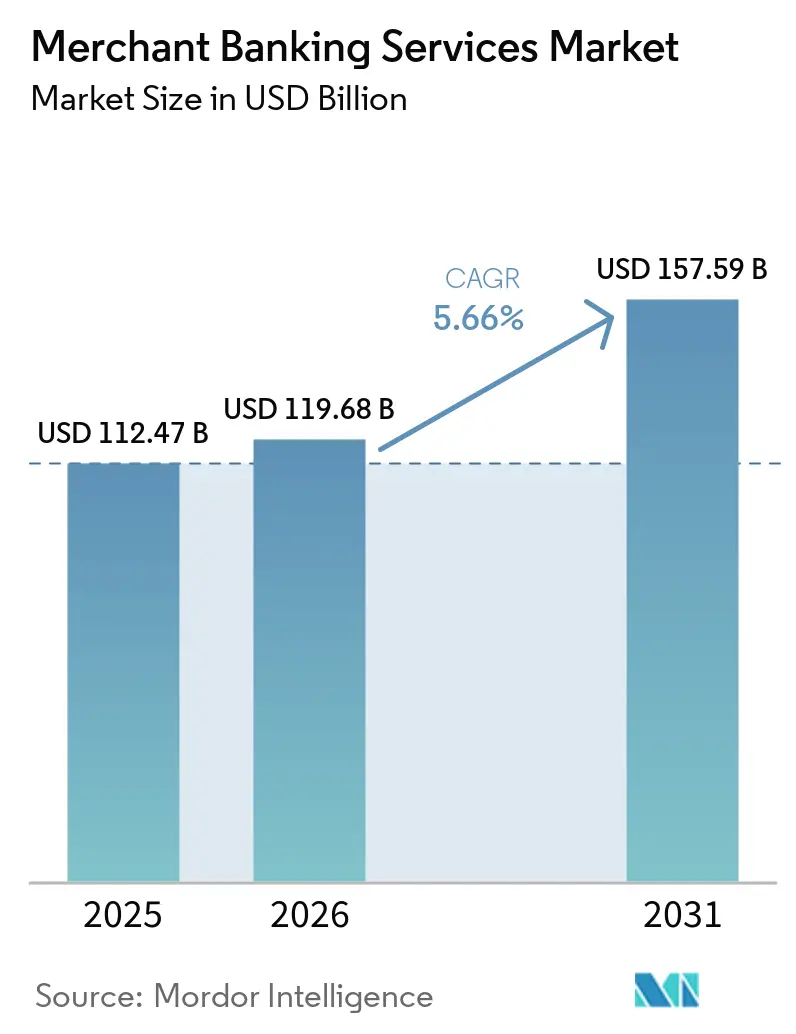
O tamanho do Mercado de Serviços de Banco Mercantil deve expandir de 112,47 bilhões de USD em 2025 e 119,68 bilhões de USD em 2026 para 157,59 bilhões de USD até 2031, registrando um CAGR de 5,66% entre 2026 e 2031.
A recuperação da atividade de fusões e aquisições está sustentando a demanda por originação, estruturação de transações e trabalho de assessoria. As fusões e aquisições transfronteiriças atingiram 820 bilhões de USD no primeiro semestre de 2026, alta de 63% em relação ao ano anterior, o que aumentou a necessidade de assessoria em investimento estrangeiro, sanções e requisitos de proteção de dados. As empresas também buscam soluções de capital à medida que as necessidades de refinanciamento e os requisitos de investimento relacionados à inteligência artificial convergem. O capital privado tornou-se uma fonte de financiamento mais importante, o que amplia o trabalho disponível em colocação de fundos, transações secundárias e estruturas de crédito personalizadas. O mercado de serviços de banco mercantil é, portanto, moldado tanto pela atividade de grandes negócios quanto pela demanda por suporte de assessoria mais especializado.
Principais Conclusões do Relatório
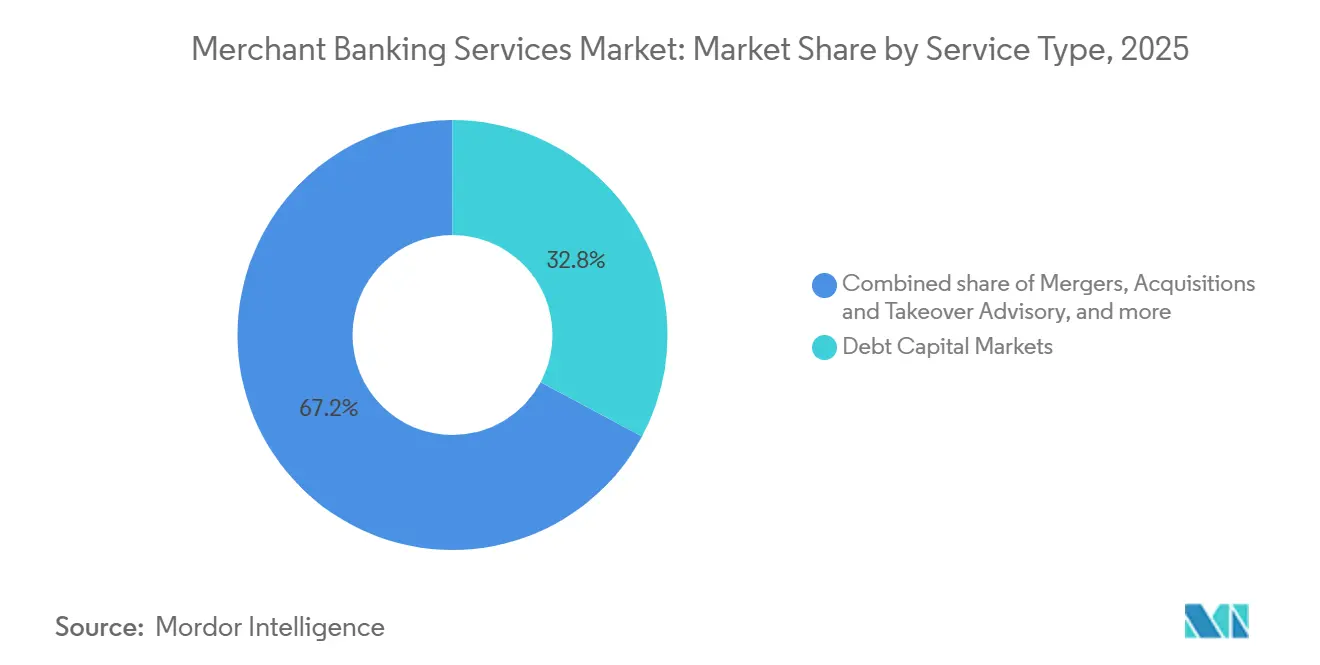
- Por tipo de serviço, os mercados de capitais de dívida capturaram 32,82% da participação do mercado de serviços de banco mercantil em 2025, enquanto a assessoria em fusões, aquisições e tomadas de controle deve crescer a um CAGR de 7,14% até 2031.
- Por local de mercado, os mercados públicos e registrados detinham 57,45% da participação do mercado de serviços de banco mercantil em 2025, enquanto os mercados privados e não registrados devem crescer a um CAGR de 6,93% até 2031.
- Por usuário final, as empresas não financeiras responderam por 49,11% da participação do mercado de serviços de banco mercantil em 2025, enquanto os patrocinadores financeiros devem crescer a um CAGR de 7,45% até 2031.
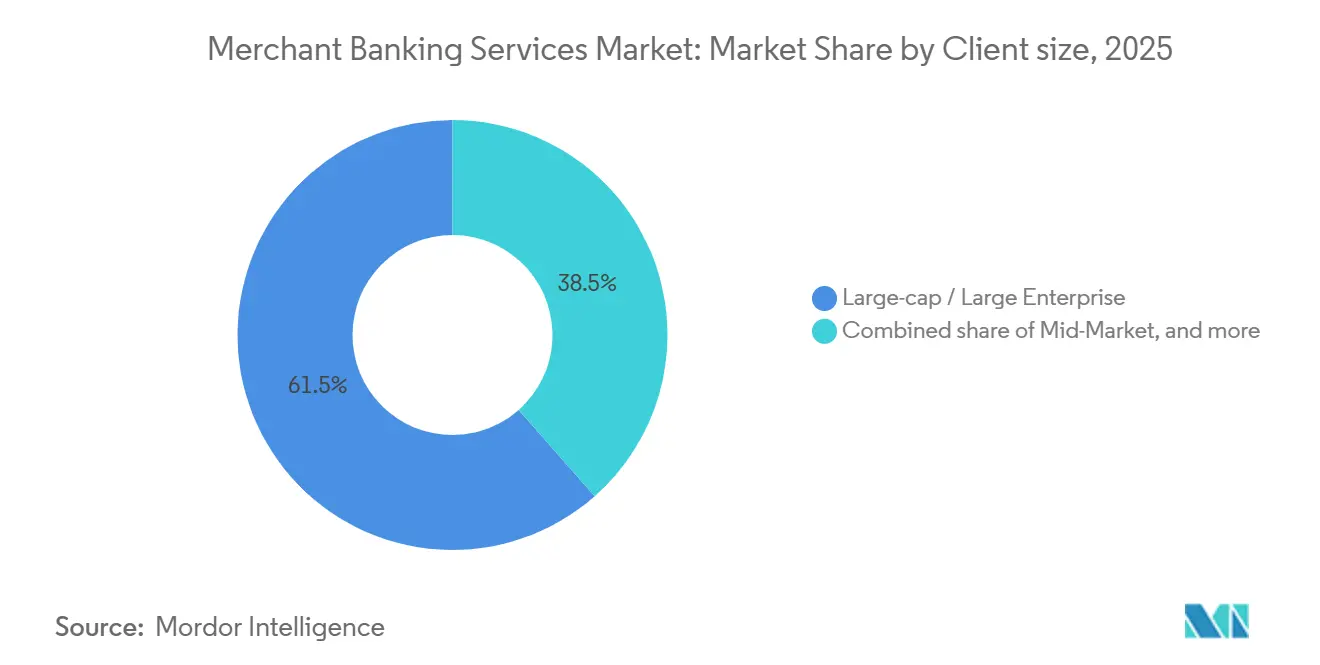
- Por porte do cliente, os clientes de grande capitalização e grandes empresas detinham 61,51% da participação do mercado de serviços de banco mercantil em 2025, enquanto o mercado intermediário inferior e o crescimento emergente devem crescer a um CAGR de 7,88% até 2031.
- Por segmento industrial, os serviços financeiros capturaram 25,77% da participação do mercado de serviços de banco mercantil em 2025, enquanto tecnologia, mídia e telecomunicações deve crescer a um CAGR de 7,63% até 2031.
- Por geografia, a América do Norte detinha 51,23% da participação do mercado de serviços de banco mercantil em 2025, enquanto o Oriente Médio e a África devem crescer a um CAGR de 8,12% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Perspectivas do Mercado Global de Serviços de Banco Mercantil
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Aumento das Fusões e Aquisições Transfronteiriças e da Atividade de Transações Corporativas | +1.5% | Global, concentrado na América do Norte, EMEA e Ásia-Pacífico | Médio prazo (2 a 4 anos) |
| Crescente Demanda por Captação de Capital Privado e Soluções de Financiamento Alternativo | +1.2% | Global, com adoção acelerada na América do Norte e na Europa | Médio prazo (2 a 4 anos) |
| Crescente Complexidade das Estruturas de Capital Corporativo e das Transações Estratégicas | +0.9% | América do Norte e União Europeia | Longo prazo (≥ 4 anos) |
| Expansão da Atividade de Investimento e Financiamento Corporativo em Mercados Emergentes | +0.7% | Núcleo da Ásia-Pacífico, com transbordamento para o Oriente Médio e África | Médio prazo (2 a 4 anos) |
| Crescente Demanda por Assessoria Especializada em Fusões e Aquisições, Captação de Capital e Reestruturação Corporativa | +0.6% | Global | Curto prazo (≤ 2 anos) |
| Digitalização da Execução de Negócios, Due Diligence e Análise Financeira | +0.5% | Global, com ganhos iniciais na América do Norte e em Singapura | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Aumento das Fusões e Aquisições Transfronteiriças e da Atividade de Transações Corporativas
As fusões e aquisições transfronteiriças atingiram 820 bilhões de USD no primeiro semestre de 2026, um aumento de 63% em relação ao ano anterior e o nível mais alto em 2 décadas[1]J.P. Morgan, "Perspectiva Global de Fusões e Aquisições para o Meio do Ano de 2026," J.P. Morgan, jpmorgan.com. O valor transfronteiriço do ano completo de 2025 foi de 1,24 trilhões de USD, representando um aumento de 46%. Empresas de tecnologia, energia e instituições financeiras estão buscando ativos no exterior para garantir capacidades de inteligência artificial, cadeias de suprimentos e infraestrutura. Essas transações exigem que os assessores abordem simultaneamente as análises de investimento estrangeiro, as regras de sanções e os requisitos de proteção de dados. O Regulamento de Subsídios Estrangeiros da União Europeia tornou a navegação regulatória uma parte mais direta do trabalho de assessoria. O Mercado de Serviços de Banco Mercantil se beneficia porque os mandatos transfronteiriços exigem suporte de estruturação e execução mais extenso do que as transações domésticas.
Crescente Demanda por Captação de Capital Privado e Soluções de Financiamento Alternativo
O crédito privado está se tornando uma alternativa estrutural aos empréstimos amplamente sindicalizados, expandindo o trabalho em originação privada, soluções de capital para gestores gerais e assessoria secundária. Os fluxos anuais para fundos de crédito privado semilíquidos aumentaram de 10 bilhões de USD em 2020 para 100 bilhões de USD em 2025[2]MSCI, "O Estado dos Mercados Privados 2026," MSCI, theesk.org. A emissão bruta nos mercados de dívida corporativa e empréstimos atingiu 1,8 trilhões de USD no primeiro semestre de 2026, apoiada em parte pelas despesas de capital relacionadas à inteligência artificial. Os gestores de ativos que oferecem crédito privado personalizado agora competem com as mesas de sindicalização bancária por funções de financiamento. Isso pode reduzir o papel tradicional de intermediário dos bancos, mas aumenta a demanda por gestão de passivos, estruturação de capital e assessoria de financiamento. O Mercado de Serviços de Banco Mercantil está se beneficiando dessa mudança porque os clientes precisam de ajuda para selecionar e estruturar o financiamento nos canais públicos e privados.
Crescente Complexidade das Estruturas de Capital Corporativo e das Transações Estratégicas
As empresas estão gerenciando simultaneamente os investimentos em inteligência artificial e as necessidades de refinanciamento. A emissão de títulos corporativos com grau de investimento nos Estados Unidos atingiu 1,19 trilhões de USD no primeiro semestre de 2026, com empresas de tecnologia contribuindo com 210 bilhões de USD da emissão de grau de investimento não financeiro[3]Crédito de Grau de Investimento dos EUA: Atualização do 2º Semestre de 2026, advisors.voya.com/insights. A OCDE relata que 24% da dívida com grau de investimento em circulação e 31% da dívida sem grau de investimento estão com vencimento nos próximos três anos, a partir do final de 2025. Grande parte dessa dívida foi emitida a taxas mais baixas, com 65% da dívida com grau de investimento com vencimento em 2026–2028 carregando taxas de 4% ou menos. Os requisitos de capital e alavancagem de Basileia III aumentam o custo de capital do risco de balanço patrimonial, criando demanda potencial por estruturação eficiente de capital e soluções de transferência de risco. Em conjunto, essas tendências criam oportunidades recorrentes em refinanciamento, financiamento de aquisições, captação de capital e assessoria de estrutura de capital.
Digitalização da Execução de Negócios, Due Diligence e Análise Financeira
A inteligência artificial está reduzindo o tempo necessário para revisão de documentos, análise financeira e preparação de materiais para clientes. O DBS implementou um sistema de inteligência artificial agêntico para 1.500 funcionários de banco corporativo em agosto de 2026, cobrindo mais de 70 categorias de tarefas e produzindo memorandos de crédito prontos para revisão a partir de dados de clientes[4]DBS, "DBS Escala Inteligência Artificial Agêntica para Transformar a Forma de Trabalho dos Banqueiros Corporativos," Sala de Imprensa DBS, dbs.com. As ferramentas de revisão de contratos com inteligência artificial podem identificar cláusulas-chave em grandes conjuntos de documentos em horas, em vez de dias. Isso melhora a velocidade de entrega, mas também torna a análise básica de primeiro rascunho menos diferenciada entre as empresas. As empresas de assessoria estão, portanto, atribuindo maior valor às relações de originação, ao julgamento regulatório e à execução de transações. O mercado de serviços de banco mercantil tende a favorecer as empresas que utilizam essas ferramentas para direcionar sua equipe para clientes de maior valor e trabalho de estruturação.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Altos Custos de Assessoria e Transação, Particularmente para Empresas Menores | -0.6% | Global, mais agudo na América do Sul, Oriente Médio e África e Sudeste Asiático | Médio prazo (2 a 4 anos) |
| Prazos Prolongados de Transação e Requisitos Complexos de Aprovação Regulatória | -0.5% | América do Norte e União Europeia para antitruste, Ásia-Pacífico para análises de investimento estrangeiro | Longo prazo (≥ 4 anos) |
| Riscos de Privacidade de Dados, Segurança Cibernética e Confidencialidade de Transações | -0.4% | Global | Curto prazo (≤ 2 anos) |
| Potenciais Conflitos de Interesse entre Atividades de Assessoria e Investimento Principal | -0.3% | América do Norte e União Europeia | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Altos Custos de Assessoria e Transação, Particularmente para Empresas Menores
As estruturas de honorários do banco mercantil continuam sendo projetadas em torno de mandatos maiores, criando uma barreira de acesso para empresas menores e do mercado intermediário. Os honorários de sucesso do lado vendedor para transações com valores de empresa de 10 milhões de USD a 100 milhões de USD normalmente variam de 4% a 8% do valor do negócio. Esses custos podem afetar materialmente as empresas de propriedade de fundadores com flexibilidade limitada de balanço patrimonial. Os grandes mandatos têm eficiências de escala que as transações menores não oferecem, o que ajuda a preservar uma divisão entre a cobertura de serviços de grande capitalização e do mercado intermediário. O problema é mais agudo nos mercados emergentes, onde emissores menores podem precisar usar bancos internacionais com honorários mínimos elevados. Isso deixa uma abertura para modelos de assessoria digital e especializada, mas limita o acesso imediato aos serviços de banco mercantil para muitas empresas.
Prazos Prolongados de Transação e Requisitos Complexos de Aprovação Regulatória
As transações transfronteiriças e de grande porte enfrentam períodos de aprovação mais longos porque podem exigir análise antitruste, triagem de investimento estrangeiro, licenciamento e análises em várias jurisdições. A due diligence tecnológica foi citada por 51% dos banqueiros seniores como a parte mais onerosa da análise de fusões e aquisições em um estudo de 2025 a 2026. O mesmo estudo constatou que 84% esperavam maior escrutínio de segurança cibernética nos 12 a 24 meses seguintes. Prazos mais longos podem enfraquecer as atribuições com honorários variáveis no tempo e adicionar risco às transações financiadas por crédito-ponte. Na Europa, o Regulamento de Subsídios Estrangeiros, os limites revisados de fusões e os controles nacionais podem criar requisitos sobrepostos. As regulamentações de combate à lavagem de dinheiro do Reino Unido de 2025 também adicionam trabalho de conformidade ao processo de integração de clientes e aos processos de conheça seu cliente.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Serviço: Os Mercados de Dívida Detêm a Maior Posição Enquanto a Assessoria em Fusões e Aquisições Cresce Mais Rapidamente
Os mercados de capitais de dívida detinham 32,82% do mercado de serviços de banco mercantil em 2025, tornando-o o maior segmento de serviços. A emissão bruta nos mercados de dívida corporativa e empréstimos atingiu 1,8 trilhões de USD no primeiro semestre de 2026. O financiamento de infraestrutura de inteligência artificial apoiou a emissão, e os tomadores de empréstimos relacionados à inteligência artificial responderam por 40% da nova emissão líquida de alto rendimento em 2026. Os Mercados de Capitais de Ações também se beneficiaram das saídas de ofertas públicas iniciais apoiadas por private equity, que atingiram 141,4 bilhões de USD em 2025. A sindicalização e o arranjo de financiamento de aquisições permanecem vinculados a aquisições lideradas por patrocinadores e transações alavancadas.
A assessoria em fusões, aquisições e tomadas de controle deve crescer a um CAGR de 7,14% de 2026 a 2031. O volume global de fusões e aquisições aumentou 48% em relação ao ano anterior no primeiro semestre de 2026, enquanto o volume de meganegocios aumentou 125%. O ciclo de negócios está apoiando atribuições de assessoria que exigem expertise em avaliação, negociação e regulatório. A assessoria em reestruturação e recapitalização também tem uma base duradoura porque a dívida corporativa está vencendo em todas as categorias de crédito. Os dados de refinanciamento da OCDE sustentam a necessidade contínua de mandatos de gestão de passivos e recapitalização.


Por Local de Mercado: Os Mercados Públicos Mantêm a Escala Enquanto os Mercados Privados Expandem a Demanda por Assessoria
Os mercados públicos e registrados responderam por 57,45% do mercado de serviços de banco mercantil em 2025. Os títulos listados em bolsa fornecem infraestrutura de emissão estabelecida, ampla participação institucional e grandes pools de honorários provenientes de transações de ações e títulos. Os mercados públicos continuam sendo importantes para a emissão de ações listadas, dívida registrada e ampla distribuição para investidores. Sua escala continua a ancorar a atividade dos mercados de capitais para emissores estabelecidos. O setor do Mercado de Serviços de Banco Mercantil atende a esses locais por meio de serviços de subscrição, distribuição e assessoria relacionada a divulgações.
Os mercados privados e não registrados devem crescer a um CAGR de 6,93% de 2026 a 2031. O private equity global detinha mais de 32.000 empresas em portfólio no segundo trimestre de 2026, e 34% haviam sido mantidas por mais de 5 anos. Essas participações aumentam a demanda por secundários liderados por gestores gerais, veículos de continuação, ofertas de compra e soluções de capital híbrido. A Lazard concordou em abril de 2026 em adquirir a Campbell Lutyens para criar uma plataforma maior de assessoria de capital privado. Os fundos evergreen e semilíquidos também estão reduzindo a divisão prática entre os canais públicos e privados.
Por Usuário Final: As Empresas Não Financeiras Lideram a Receita Enquanto os Patrocinadores Financeiros Expandem o Trabalho de Saída
As empresas não financeiras detinham 49,11% do mercado de serviços de banco mercantil em 2025. Esses clientes utilizam assessoria em fusões e aquisições, emissão de dívida, captação de capital acionário e serviços de reestruturação ao longo dos ciclos de negócios. Seus mandatos estão se tornando mais complexos à medida que os investimentos em tecnologia e as necessidades de refinanciamento ocorrem simultaneamente. Os compradores corporativos também precisam de suporte para otimização de portfólio e atividade de aquisição transfronteiriça. Essa ampla combinação de mandatos mantém as empresas não financeiras no centro da base de receita do setor.
Os patrocinadores financeiros devem crescer a um CAGR de 7,45% de 2026 a 2031. O acúmulo de saídas de private equity aumentou de 12.000 empresas no final de 2024 para mais de 13.500 no segundo trimestre de 2026. Quase um terço dessas empresas havia sido mantido por mais de 6 anos. Isso apoia o trabalho de assessoria em reestruturação, fundos de continuação, vendas secundárias e outras estruturas de liquidez. As instituições financeiras também permanecem ativas à medida que a consolidação bancária, o reposicionamento de seguros e as combinações de gestores de ativos continuam.
Por Porte do Cliente: As Grandes Empresas Geram a Maior Parte da Receita Enquanto a Demanda do Mercado Intermediário Inferior se Amplia
Os clientes de grande capitalização e grandes empresas detinham 61,51% do mercado de serviços de banco mercantil em 2025. As transações acima de 5 bilhões de USD representaram 48% do valor global dos negócios em 2026, em comparação com 39% em 2025. Essa concentração apoia a posição de receita das empresas com cobertura estabelecida de grande capitalização e capacidade de financiamento. As grandes empresas geralmente precisam de assessoria coordenada em aquisições, mercados de dívida, captação de ações e processos regulatórios. Suas atribuições também suportam pools de honorários absolutos mais elevados do que os mandatos menores.
O mercado intermediário inferior e o crescimento emergente devem crescer a um CAGR de 7,88% de 2026 a 2031. O capital seco de private equity se aproximou de 2,5 trilhões de USD, incentivando o investimento em empresas de propriedade de fundadores, plataformas de compra e construção e consolidação regional. Os clientes do mercado intermediário precisam de uma combinação de assessoria estruturada e soluções de capital privado personalizadas. As boutiques de elite e as empresas especializadas podem competir nesse espaço onde os grandes bancos mantêm honorários mínimos elevados. O mercado de serviços de banco mercantil pode se ampliar à medida que esses clientes buscam acesso mais prático a serviços de assessoria especializados.
Por Segmento Industrial: Os Serviços Financeiros Lideram a Receita Enquanto o Setor de Tecnologia, Mídia e Telecomunicações se Consolida com Transações de Inteligência Artificial
Os serviços financeiros capturaram 25,77% da receita em 2025. A consolidação bancária, as combinações de gestão de ativos e as transações de seguros fornecem demanda recorrente de assessoria. O segmento tem uma base de mandatos duradoura porque essas instituições ajustam regularmente seus modelos de negócios, posições de capital e capacidades de distribuição. O volume de fusões e aquisições de instituições financeiras aumentou 20% em relação ao ano anterior no primeiro semestre de 2026. Essa atividade apoia o trabalho de assessoria que combina requisitos estratégicos, de capital e regulatórios.
Tecnologia, mídia e telecomunicações devem crescer a um CAGR de 7,63% de 2026 a 2031. As transações vinculadas à inteligência artificial totalizaram 370 bilhões de USD no primeiro semestre de 2026, e 4 das 10 maiores transações globais estavam relacionadas à inteligência artificial e à infraestrutura digital. O volume de fusões e aquisições em saúde e ciências da vida aumentou 80% em relação ao ano anterior no primeiro semestre de 2026, apoiando o trabalho de avaliação especializada. O volume de fusões e aquisições em energia e renováveis aumentou 95% em relação ao ano anterior no mesmo período. As atribuições em industriais, consumo e varejo, imóveis, setor público e infraestrutura acrescentam ao pool de mandatos endereçável.
Análise Geográfica
A América do Norte detinha 51,23% do mercado de serviços de banco mercantil em 2025. Os meganegocios dos Estados Unidos representaram 64% do valor total dos negócios dos Estados Unidos em 2026, em comparação com 54% em 2025. As Américas contribuíram com 2,1 trilhões de USD dos 3,2 trilhões de USD em volume global de fusões e aquisições no primeiro semestre de 2026 e incluíram 37 meganegocios. A emissão de títulos corporativos dos Estados Unidos atingiu 1.681 bilhões de USD até julho de 2026, aumentando 26,9% em relação ao ano anterior. O Canadá contribui com trabalho de mercado intermediário em recursos naturais e serviços financeiros, enquanto o México se beneficia de transações transfronteiriças relacionadas ao nearshoring.
A EMEA gerou 1 trilhão de USD em volume de fusões e aquisições no primeiro semestre de 2026, seu primeiro semestre mais forte desde 2007. O Reino Unido representou 33% da atividade regional, enquanto Alemanha, França e Itália registraram crescimento do volume de fusões e aquisições de mais de 100%, 51% e 200%, respectivamente. A OCDE constatou que 65% da dívida corporativa com grau de investimento com vencimento em 2026 a 2028 carrega cupons de 4% ou abaixo, apoiando a atividade de refinanciamento. Os fluxos de entrada da América do Norte para a EMEA foram de 199 bilhões de USD no primeiro semestre de 2026, enquanto os fluxos recíprocos totalizaram 132 bilhões de USD. O Regulamento de Subsídios Estrangeiros e os limites antitruste revisados podem prolongar a execução, mas também aumentam a demanda por assessoria regulatória.
A Ásia-Pacífico contribuiu com 630 bilhões de USD em volume de fusões e aquisições no primeiro semestre de 2026, e a China representou 30% do total regional. A China registrou 7.316 transações de fusões e aquisições no primeiro semestre de 2026, alta de quase 30% em relação ao ano anterior, com um valor de 241,6 bilhões de USD, alta de 56%. O Oriente Médio e a África devem crescer a um CAGR de 8,12% de 2026 a 2031. Os honorários de banco de investimento da MENA atingiram 2,1 bilhões de USD em 2025, enquanto o volume de fusões e aquisições envolvendo a região atingiu 193,1 bilhões de USD e a emissão de títulos atingiu 171,1 bilhões de USD. A Brookfield concluiu um primeiro fechamento de 2 bilhões de USD para seu fundo do Oriente Médio ancorado pelo Fundo de Investimento Público em julho de 2026, com pelo menos 50% comprometidos com a Arábia Saudita.

Cenário Competitivo
O mercado de serviços de banco mercantil é fragmentado. Goldman Sachs, JPMorgan, Morgan Stanley, Bank of America e Citigroup coletivamente obtiveram 16,5 bilhões de USD em receita de banco de investimento nos primeiros 5 meses de 2026 e detinham quase 35% do pool global de honorários. Os grandes bancos mantêm posições fortes na assessoria de meganegocios e nos mercados de capitais de dívida devido à sua cobertura de clientes, capacidade de distribuição e recursos de balanço patrimonial. No mercado de serviços de banco mercantil, esses pontos fortes apoiam a liderança nas atribuições de maior valor. As boutiques de elite competem por meio de assessoria sem conflitos de interesse, produtividade de banqueiros seniores e desenvolvimento de capacidades focadas.
A Lazard celebrou um acordo em abril de 2026 para adquirir a Campbell Lutyens, aumentando suas capacidades em colocação de fundos, assessoria secundária e assessoria de capital para gestores gerais. A transação reflete a competição por um papel maior na assessoria de capital privado. A Evercore assessorou a Orange na aquisição conjunta da SFR por 20,35 bilhões de EUR (23,71 bilhões de USD) em junho de 2026. A Evercore também assessorou a Pioneer Natural Resources em sua fusão de 58 bilhões de USD com a Coterra Energy em fevereiro de 2026. Esses mandatos mostram que as empresas de assessoria independentes podem executar atribuições de grande porte e específicas de setor.
A capacidade em inteligência artificial está se tornando outro fator no posicionamento competitivo. O UBS investiu na Finster AI em agosto de 2026 para apoiar aplicações de inteligência artificial em pesquisa, atendimento ao cliente e fluxos de trabalho de assessoria. O RBC Capital Markets divulgou a implementação do Aiden, uma ferramenta de modelagem financeira com inteligência artificial integrada, em agosto de 2026. As empresas no mercado de serviços de banco mercantil estão usando essas ferramentas para melhorar a construção de modelos, a análise de cenários e a preparação de clientes. Oportunidades permanecem na assessoria transfronteiriça de mercado intermediário no Oriente Médio e África e no Sul e Sudeste Asiático, bem como na estruturação de capital para transição climática.
Líderes do Setor de Serviços de Banco Mercantil
-
JPMorgan Chase & Co.
-
The Goldman Sachs Group, Inc.
-
Morgan Stanley
-
Bank of America Corporation
-
UBS Group AG
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Desenvolvimentos Recentes do Setor
- Agosto de 2026: Goldman Sachs anunciou um acordo para adquirir a NEOS Investments, uma gestora de ETF de renda baseada em opções sistemáticas com 30 bilhões de USD em ativos distribuídos em 19 fundos. A plataforma combinada Goldman Sachs Asset Management e NEOS gerencia mais de 130 bilhões de USD em ativos de ETF sob supervisão, tornando-se o oitavo maior gestor de ETF ativo globalmente.
- Agosto de 2026: O DBS Bank implementou um sistema de avaliação de crédito com inteligência artificial agêntica para aproximadamente 1.500 funcionários de banco corporativo, sintetizando dados brutos de clientes em memorandos de crédito prontos para revisão em mais de 70 tipos distintos de tarefas. Esta é uma das maiores implementações de inteligência artificial agêntica em banco institucional na Ásia até o momento, acelerando diretamente a geração de memorandos de crédito e o rendimento de assessoria para clientes corporativos de médio a grande porte.
- Julho de 2026: A Brookfield Asset Management concluiu um primeiro fechamento de 2 bilhões de USD para o Brookfield Middle East Partners, um fundo de private equity ancorado pelo Fundo de Investimento Público da Arábia Saudita com um compromisso mínimo de 50% com a Arábia Saudita. Os setores de investimento-alvo incluem serviços financeiros, tecnologia, industriais e saúde, representando uma expansão significativa dos mandatos de assessoria de capital privado na região do Oriente Médio e África.
- Abril de 2026: A Lazard celebrou um acordo definitivo para adquirir a Campbell Lutyens, uma assessora global de mercados privados focada em colocação de fundos, assessoria secundária e assessoria de capital para gestores gerais. A plataforma combinada Lazard CL cria um negócio maior de assessoria de capital privado global, expandindo diretamente o mercado endereçável da Lazard para mercados privados e não registrados.


Escopo do Relatório Global do Mercado de Serviços de Banco Mercantil
| Assessoria em Fusões, Aquisições e Tomadas de Controle |
| Mercados de Capitais de Ações |
| Mercados de Capitais de Dívida |
| Sindicalização e Arranjo de Financiamento de Aquisições |
| Assessoria em Reestruturação e Recapitalização |
| Mercados Públicos / Registrados |
| Mercados Privados / Não Registrados |
| Empresas Não Financeiras |
| Instituições Financeiras |
| Patrocinadores Financeiros |
| Soberanos, Agências, Empresas Estatais e Emissores do Setor Público |
| Grande Capitalização / Grande Empresa |
| Mercado Intermediário |
| Mercado Intermediário Inferior e Crescimento Emergente |
| Tecnologia, Mídia e Telecomunicações |
| Saúde e Ciências da Vida |
| Energia, Recursos e Utilidades |
| Industriais e Químicos |
| Consumo e Varejo |
| Serviços Financeiros |
| Imóveis e Ativos Reais |
| Setor Público e Infraestrutura |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul | |
| Europa | Reino Unido |
| Alemanha | |
| França | |
| Itália | |
| Espanha | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Japão | |
| Índia | |
| Coreia do Sul | |
| Austrália | |
| Indonésia | |
| Tailândia | |
| Malásia | |
| Singapura | |
| Vietnã | |
| Restante da Ásia-Pacífico | |
| Oriente Médio e África | Arábia Saudita |
| Emirados Árabes Unidos | |
| Turquia | |
| África do Sul | |
| Egito | |
| Restante do Oriente Médio e África |
| Por Tipo de Serviço | Assessoria em Fusões, Aquisições e Tomadas de Controle | |
| Mercados de Capitais de Ações | ||
| Mercados de Capitais de Dívida | ||
| Sindicalização e Arranjo de Financiamento de Aquisições | ||
| Assessoria em Reestruturação e Recapitalização | ||
| Por Local de Mercado | Mercados Públicos / Registrados | |
| Mercados Privados / Não Registrados | ||
| Por Usuário Final | Empresas Não Financeiras | |
| Instituições Financeiras | ||
| Patrocinadores Financeiros | ||
| Soberanos, Agências, Empresas Estatais e Emissores do Setor Público | ||
| Por Porte do Cliente | Grande Capitalização / Grande Empresa | |
| Mercado Intermediário | ||
| Mercado Intermediário Inferior e Crescimento Emergente | ||
| Por Segmento Industrial | Tecnologia, Mídia e Telecomunicações | |
| Saúde e Ciências da Vida | ||
| Energia, Recursos e Utilidades | ||
| Industriais e Químicos | ||
| Consumo e Varejo | ||
| Serviços Financeiros | ||
| Imóveis e Ativos Reais | ||
| Setor Público e Infraestrutura | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
| Europa | Reino Unido | |
| Alemanha | ||
| França | ||
| Itália | ||
| Espanha | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Japão | ||
| Índia | ||
| Coreia do Sul | ||
| Austrália | ||
| Indonésia | ||
| Tailândia | ||
| Malásia | ||
| Singapura | ||
| Vietnã | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio e África | Arábia Saudita | |
| Emirados Árabes Unidos | ||
| Turquia | ||
| África do Sul | ||
| Egito | ||
| Restante do Oriente Médio e África | ||


Principais Perguntas Respondidas no Relatório
Qual é o valor esperado dos serviços de banco mercantil até 2031?
O setor deve atingir 157,59 bilhões de USD até 2031, crescendo de 119,68 bilhões de USD em 2026 a um CAGR de 5,66%.
Qual tipo de serviço detém a maior posição de receita?
Os mercados de capitais de dívida detinham 32,82% da receita em 2025, apoiados por substancial emissão de dívida corporativa e empréstimos.
Qual usuário final está crescendo mais rapidamente nos serviços de banco mercantil?
Os patrocinadores financeiros devem crescer a um CAGR de 7,45% até 2031, apoiados por um acúmulo de saídas de private equity de mais de 13.500 empresas no segundo trimestre de 2026.
Por que os serviços de assessoria de capital privado estão se expandindo?
Os mercados privados e não registrados devem crescer a um CAGR de 6,93% à medida que os patrocinadores necessitam de assessoria em colocação de fundos, transações secundárias, veículos de continuação e capital híbrido.
Qual região tem a maior taxa de crescimento projetada?
O Oriente Médio e a África devem crescer a um CAGR de 8,12% até 2031, apoiados pela implantação de capital soberano e pela atividade de capital privado.
Quão concentrado é o setor de serviços de banco mercantil?
Os 5 maiores bancos detinham quase 35% do pool global de honorários nos primeiros 5 meses de 2026.
Página atualizada pela última vez em:



