
マーチャントバンキングサービス市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 市場規模 (2026) | 119.68 十億米ドル |
| 市場規模 (2031) | 157.59 十億米ドル |
| Growth Rate (2026 - 2031) | 5.66 % |
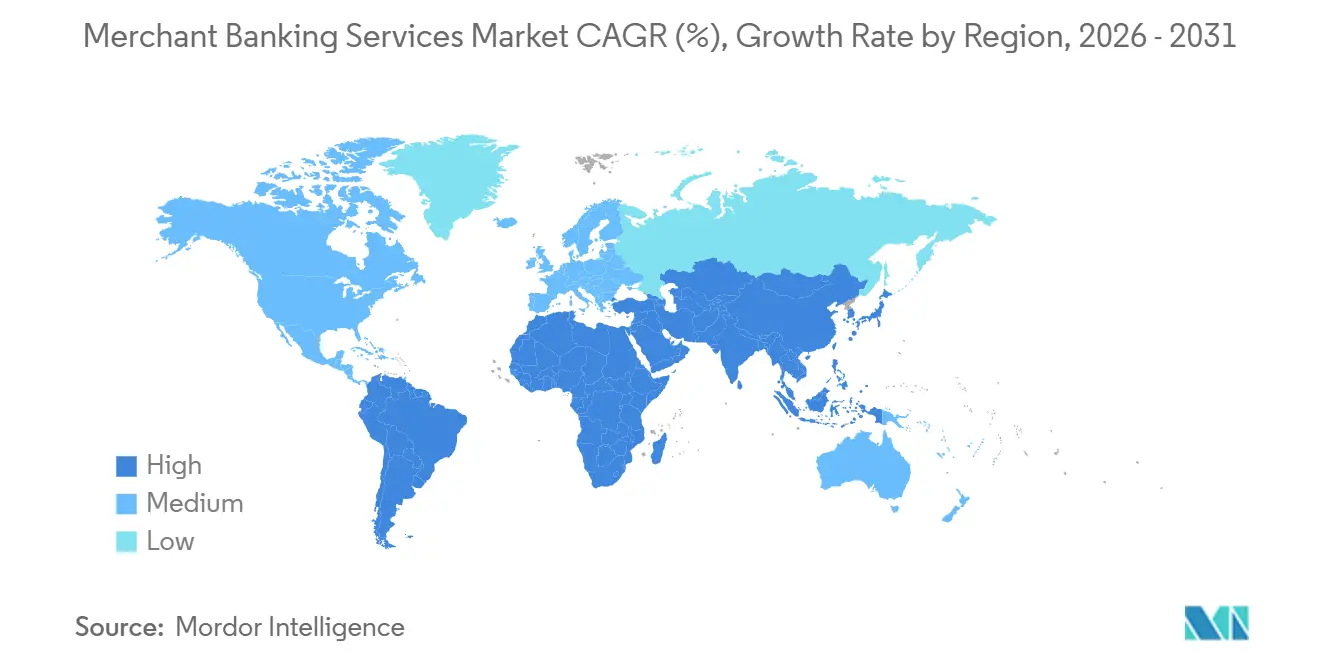
| 最も急速に成長している市場 | 中東とアフリカ |
| 最大市場 | 北米 |
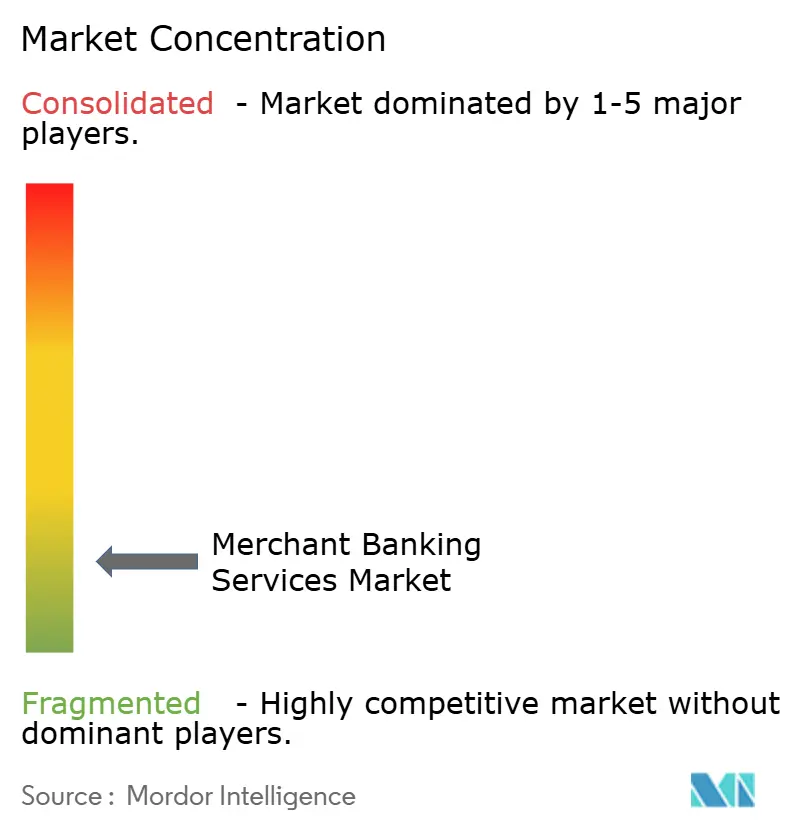
| 市場集中度 | 低 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるマーチャントバンキングサービス市場分析
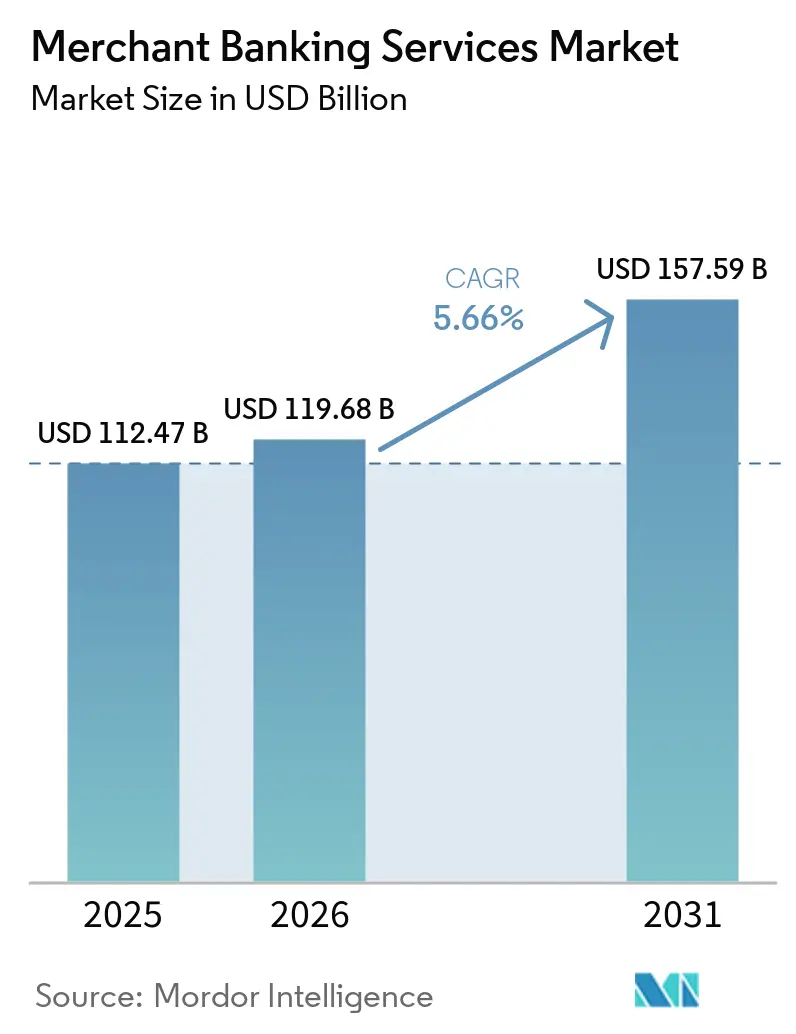
マーチャントバンキングサービス市場規模は、2025年の1,124.7億 米ドル、2026年の1,196.8億 米ドルから2031年までに1,575.9億 米ドルへと拡大し、2026年から2031年にかけてCAGR 5.66%を記録する見込みです。
合併・買収活動の回復が、オリジネーション、取引ストラクチャリング、アドバイザリー業務への需要を支えています。クロスボーダーM&Aは2026年上半期に8,200億 米ドルに達し、前年同期比63%増となり、対外投資・制裁・データ保護要件に関するアドバイスの必要性が高まりました。また、企業はリファイナンスニーズとAI関連投資要件が重なる中で資本調達ソリューションを求めています。プライベートキャピタルはより重要な資金調達源となっており、ファンドプレースメント、セカンダリー取引、テーラーメイドのクレジットストラクチャーにおける業務の幅が広がっています。マーチャントバンキングサービス市場は、大型ディール活動と専門的なアドバイザリーサポートへの需要の両方によって形成されています。
レポートの主要ポイント
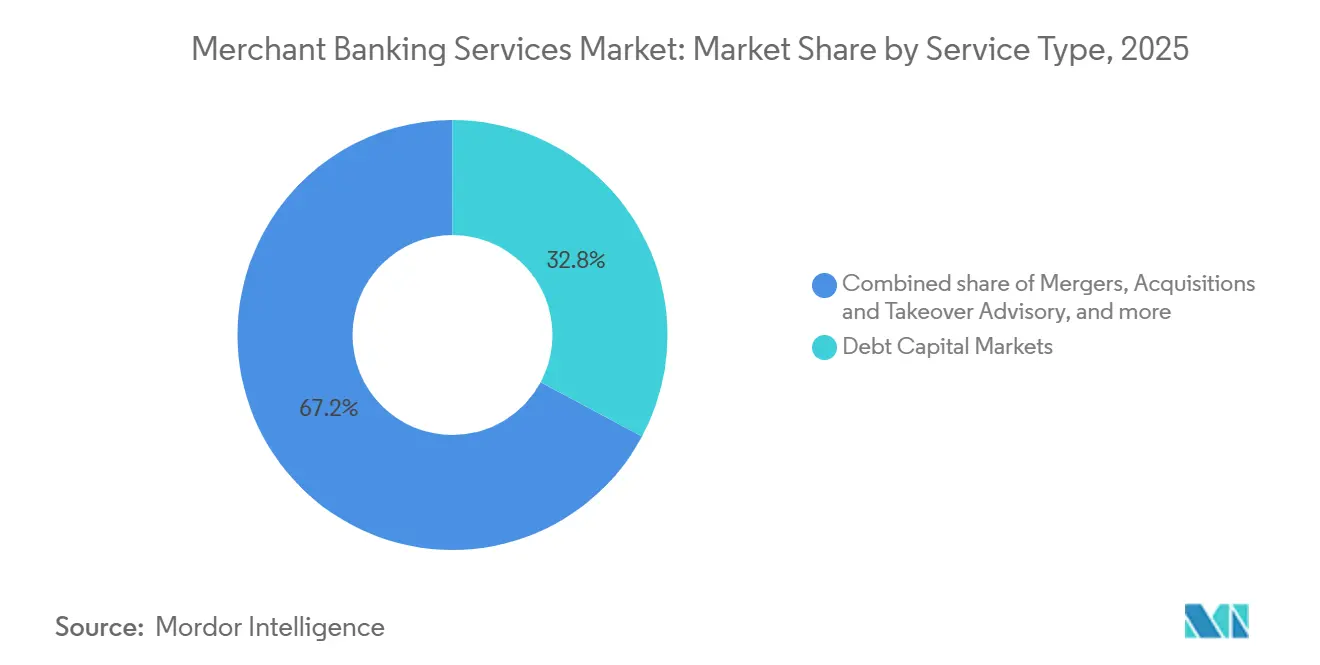
- サービスタイプ別では、デットキャピタルマーケットが2025年のマーチャントバンキングサービス市場シェアの32.82%を占め、M&Aおよび買収防衛アドバイザリーは2031年にかけてCAGR 7.14%で成長する見込みです。
- 市場ベニュー別では、公開・登録市場が2025年のマーチャントバンキングサービス市場シェアの57.45%を占め、プライベート・未登録市場は2031年にかけてCAGR 6.93%で成長すると予測されています。
- エンドユーザー別では、非金融法人が2025年のマーチャントバンキングサービス市場シェアの49.11%を占め、ファイナンシャルスポンサーは2031年にかけてCAGR 7.45%で成長する見込みです。
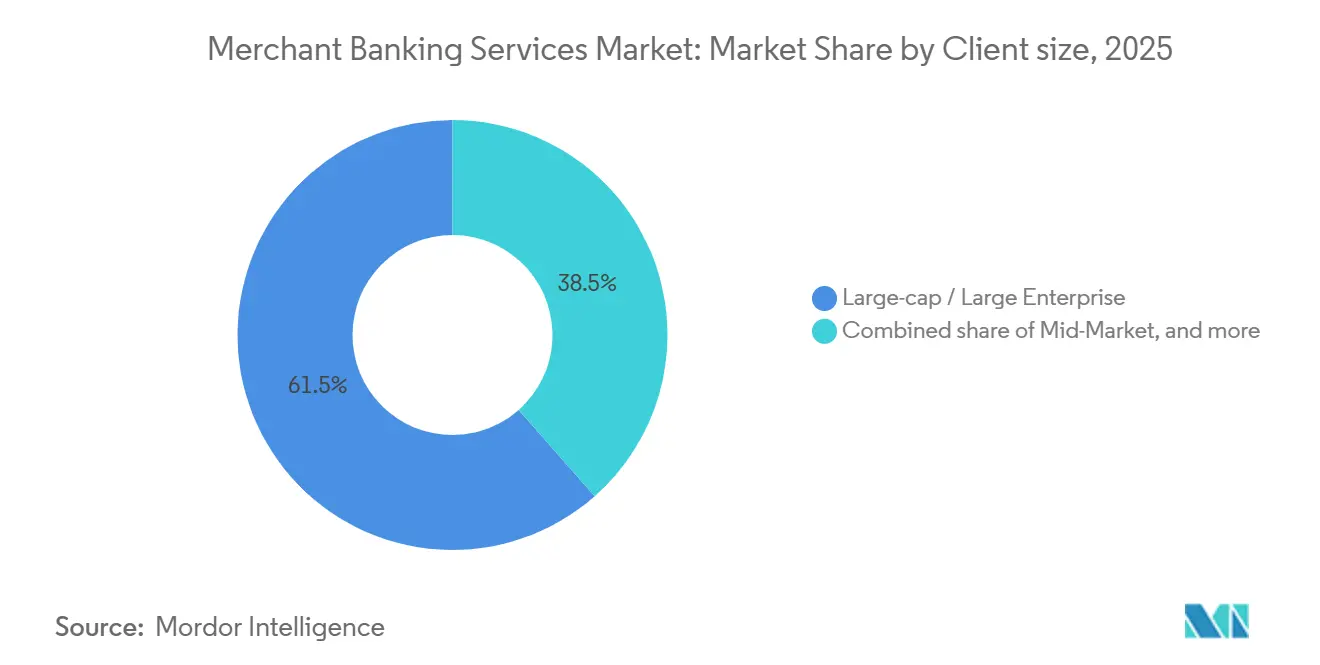
- クライアント規模別では、大型株・大企業クライアントが2025年のマーチャントバンキングサービス市場シェアの61.51%を占め、ローワーミッドマーケットおよびエマージンググロースは2031年にかけてCAGR 7.88%で成長すると予測されています。
- 業種別では、金融サービスが2025年のマーチャントバンキングサービス市場シェアの25.77%を占め、テクノロジー・メディア・テレコムは2031年にかけてCAGR 7.63%で成長する見込みです。
- 地域別では、北米が2025年のマーチャントバンキングサービス市場シェアの51.23%を占め、中東・アフリカは2031年にかけてCAGR 8.12%で成長すると予測されていす。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
グローバルマーチャントバンキングサービス市場のトレンドとインサイト
ドライバーの影響分析*
| ドライバー | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| クロスボーダーM&Aおよび企業取引活動の増加 | +1.5% | グローバル、特に北米・EMEA・アジア太平洋に集中 | 中期(2〜4年) |
| プライベートキャピタル調達および代替ファイナンスソリューションへの需要拡大 | +1.2% | グローバル、北米・欧州での採用加速 | 中期(2〜4年) |
| 企業資本構造および戦略的取引の複雑化 | +0.9% | 北米およびEU | 長期(4年以上) |
| 新興市場における企業投資・ファイナンス活動の拡大 | +0.7% | アジア太平洋が中核、中東・アフリカへの波及あり | 中期(2〜4年) |
| 専門的なM&A・資本調達・企業再編アドバイザリーへの需要増加 | +0.6% | グローバル | 短期(2年以内) |
| ディール実行・デューデリジェンス・財務分析のデジタル化 | +0.5% | グローバル、北米およびシンガポールで先行 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
クロスボーダーM&Aおよび企業取引活動の増加
クロスボーダーM&Aは2026年上半期に8,200億 米ドルに達し、前年同期比63%増となり、過去20年間で最高水準を記録しました[1]J.P. Morgan、「2026年グローバルM&A中間見通し」、J.P. Morgan、jpmorgan.com。2025年通年のクロスボーダー取引額は1.24 トリリオン 米ドルで、46%増を記録しました。テクノロジー・エネルギー・金融機関は、AI能力・サプライチェーン・インフラを確保するために海外資産を取得しています。これらの取引では、対外投資審査・制裁規則・データ保護要件を同時に対応するアドバイザーが必要とされます。EUの外国補助金規制により、規制対応が直接的なアドバイザリー業務の一部となっています。クロスボーダーの委任案件は国内取引よりも広範なストラクチャリングおよびエグゼキューションサポートを必要とするため、マーチャントバンキングサービス市場はその恩恵を受けています。
プライベートキャピタル調達および代替ファイナンスソリューションへの需要拡大
プライベートクレジットは広域シンジケートローンの構造的代替手段となりつつあり、プライベートオリジネーション・GPキャピタルソリューション・セカンダリーアドバイザリーにおける業務が拡大しています。セミリキッドプライベートクレジットファンドへの年間フローは、2020年の100億 米ドルから2025年には1,000億 米ドルへと増加しました[2]MSCI、「プライベートマーケットの現状2026」、MSCI、theesk.org。社債およびローン市場全体のグロス発行額は2026年上半期に1.8 トリリオン 米ドルに達し、AI関連の設備投資がこれを一部支えました。テーラーメイドのプライベートクレジットを提供するアセットマネージャーは、ファイナンス役割において銀行のシンジケーションデスクと競合しています。これにより銀行の伝統的な仲介役割が縮小する可能性がありますが、負債管理・本ストラクチャリング・ファイナンスアドバイスへの需要が増加します。クライアントが公開・プライベートチャネルにわたるファイナンスの選択とストラクチャリングの支援を必要とするため、マーチャントバンキングサービス市場はこのシフトから恩恵を受けています。
企業資本構造および戦略的取引の複雑化
企業はAI投資とリファイナンスニーズを同時に管理しています。米国の投資適格社債発行額は2026年上半期に1.19 トリリオン 米ドルに達し、テクノロジー企業が非金融投資適格発行額の2,100億 米ドルを占めました[3]米国投資適格クレジット:2026年下半期アップデート、advisors.voya.com/insights。OECDは、2025年末時点で今後3年間にリファイナンスを迎える投資適格債の24%および非投資適格債の31%が満期を迎えると報告しています。この債務の多くは低金利時代に発行されており、2026〜2028年に満期を迎える投資適格債の65%が4%以下の金利を付しています。バーゼルIIIの資本・レバレッジ要件はバランスシートリスクの資本コストを引き上げ、資本効率的なストラクチャリングおよびリスク移転ソリューションへの潜在的需要を生み出しています。これらのトレンドが重なることで、リファイナンス・買収ファイナンス・資本調達・資本構造アドバイザリーにわたる継続的な機会が生まれています。
ディール実行・デューデリジェンス・財務分析のデジタル化
AIは文書レビュー・財務分析・クライアント資料作成に要する時間を短縮しています。DBSは2026年8月に約1,500名のコーポレートバンキング担当者向けにエージェンティックAIシステムを展開し、70以上のタスクカテゴリーをカバーし、クライアントデータからレビュー可能な信用メモを生成しています[4]DBS、「DBSがエージェンティックAIを拡大してコーポレートバンカーの働き方を変革」、DBSニュースルーム、dbs.com。AI契約レビューツールは、大量の文書セットから数日ではなく数時間で主要条項を特定できます。これにより納品スピードは向上しますが、基本的な初稿分析は各社間での差別化が難しくなります。そのため、アドバイザリー会社はオリジネーション関係・規制判断・取引実行をより重視するようになっています。マーチャントバンキングサービス市場では、これらのツールを活用してスタッフをより高付加価値のクライアントおよびストラクチャリング業務へシフトさせる企業が優位に立つと考えられます。
制約要因の影響分析*
| 制約要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 高いアドバイザリー・取引コスト(特に中小企業向け) | -0.6% | グローバル、南米・中東アフリカ・東南アジアで最も顕著 | 中期(2〜4年) |
| 長期化する取引タイムラインと複雑な規制承認要件 | -0.5% | 独占禁止法では北米とEU、対外投資審査ではアジア太平洋 | 長期(4年以上) |
| データプライバシー・サイバーセキュリティ・取引機密リスク | -0.4% | グローバル | 短期(2年以内) |
| アドバイザリーとプリンシパル投資活動間の潜在的な利益相反 | -0.3% | 北米およびEU | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
高いアドバイザリー・取引コスト(特に中小企業向け)
マーチャントバンキングの手数料体系は依然として大型案件を中心に設計されており、中小・ミッドマーケット企業にとってのアクセス障壁となっています。企業価値1,000万 米ドルから1億 米ドルの取引におけるセルサイドの成功報酬は、通常ディール価値の4%〜8%の範囲です。これらのコストは、バランスシートの柔軟性が限られたオーナー系企業に実質的な影響を与える可能性があります。大型案件には規模の効率性があり、小規模取引にはそれがないため、大型株とミッドマーケットのサービスカバレッジの分断が維持されています。この問題は新興市場でより深刻であり、小規模発行体は最低手数料が高い国際銀行を利用せざるを得ない場合があります。これによりデジタル・専門アドバイザリーモデルへの参入余地が生まれますが、多くの企業にとってマーチャントバンキングサービスへの即時アクセスは制限されています。
長期化する取引タイムラインと複雑な規制承認要件
クロスボーダーおよび大型取引は、独占禁止法審査・対外投資審査・ライセンス取得・複数法域での審査が必要となる場合があるため、承認期間が長期化しています。2025〜2026年の調査では、シニアバンカーの51%がM&Aレビューにおいて最も負担の大きい部分としてテクノロジーデューデリジェンスを挙げました。同調査では、84%が今後12〜24ヶ月でサイバーセキュリティ審査が強化されると予想しています。タイムラインの長期化は、時間変動型手数料を伴う案件を弱体化させ、ブリッジファイナンス取引にリスクを加えます。欧州では、外国補助金規制・改訂された合併基準・各国規制が重複する要件を生み出す可能性があります。英国の2025年マネーロンダリング規制も、クライアントのオンボーディングおよびKYCプロセスにコンプライアンス業務を追加しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
サービスタイプ別:デットマーケットが最大シェアを維持しながらM&Aアドバイザリーが最速成長
デットキャピタルマーケットは2025年のマーチャントバンキングサービス市場の32.82%を占め、最大のサービスセグメントとなっています。社債およびローン市場全体のグロス発行額は2026年上半期に1.8 トリリオン 米ドルに達しました。AIインフラのファイナンスが発行を支え、AI関連借入人が2026年のネット新規ハイイールド発行の40%を占めました。エクイティキャピタルマーケットも、2025年に1,414億 米ドルに達したプライベートエクイティ支援のIPOエグジットから恩恵を受けました。シンジケーションおよび買収ファイナンスのアレンジメントは、スポンサー主導のバイアウトおよびレバレッジ取引と連動し続けています。
M&Aおよび買収防衛アドバイザリーは2026年から2031年にかけてCAGR 7.14%で成長する見込みです。グローバルM&A取引額は2026年上半期に前年同期比48%増となり、メガディール取引額は125%増となりました。ディールサイクルは、バリュエーション・交渉・規制専門知識を必要とするアドバイザリー案件を支えています。再編・資本再構成アドバイザリーも、信用格付け全体にわたって企業債務の満期が到来していることから、持続的な基盤を有しています。OECDのリファイナンスデータは、負債管理および資本再構成の委任案件への継続的な需要を裏付けています。


市場ベニュー別:公開市場が規模を維持しながらプライベート市場がアドバイザリー需要を拡大
公開・登録市場は2025年のマーチャントバンキングサービス市場の57.45%を占めました。上場有価証券は確立された発行インフラ・幅広い機関投資家の参加・エクイティおよび債券取引からの大規模な手数料プールを提供しています。公開市場は上場株式発行・登録債券・幅広い投資家への配布において引き続き重要です。その規模は、確立された発行体の資本市場活動の基盤であり続けています。マーチャントバンキングサービス市場の業界は、引受・配布・開示関連アドバイザリーサービスを通じてこれらのベニューにサービスを提供しています。
プライベート・未登録市場は2026年から2031年にかけてCAGR 6.93%で成長すると予測されています。グローバルプライベートエクイティは2026年第2四半期に32,000社以上のポートフォリオ企業を保有しており、34%が5年以上保有されていました。これらの保有資産は、GPレッドセカンダリー・コンティニュエーションビークル・テンダーオファー・ハイブリッドキャピタルソリューションへの需要を高めています。Lazardは2026年4月にCampbell Lutyensを買収することに合意し、より大規模なプライベートキャピタルアドバイザリープラットフォームを構築しました。エバーグリーンおよびセミリキッドファンドも、公開・プライベートチャネル間の実質的な境界を縮小しています。
エンドユーザー別:非金融法人が収益をリードしながらファイナンシャルスポンサーがエグジット業務を拡大
非金融法人は2025年のマーチャントバンキングサービス市場の49.11%を占めました。これらのクライアントはビジネスサイクル全体にわたってM&Aアドバイザリー・債券発行・エクイティ資本調達・再編サービスを利用しています。テクノロジー投資とリファイナンスニーズが同時に発生する中、その委任案件はより複雑化しています。企業の買い手もポートフォリオ最適化およびクロスボーダー買収活動のサポートを必要としています。この幅広い委任案件の組み合わせが、非金融法人をセクターの収益基盤の中心に置き続けています。
ファイナンシャルスポンサーは2026年から2031年にかけてCAGR 7.45%で成長する見込みです。プライベートエクイティのエグジット積み残しは、2024年末の12,000社から2026年第2四半期には13,500社以上に増加しました。これらの企業の約3分の1が6年以上保有されていました。これにより、再編・コンティニュエーションファンド・セカンダリー売却・その他の流動性ストラクチャーにおけるアドバイザリー業務が支えられています。銀行統合・保険の再ポジショニング・アセットマネージャーの統合が続く中、金融機関も引き続き活発に活動しています。
クライアント規模別:大企業が最大収益を生み出しながらローワーミッドマーケット需要が拡大
大型株・大企業クライアントは2025年のマーチャントバンキングサービス市場の61.51%を占めました。50億 米ドル超の取引は2026年のグローバルディール価値の48%を占め、2025年39%から上昇しました。この集中は、確立された大型株カバレッジとファイナンス能力を持つ企業の収益ポジションを支えています。大企業は買収・デットマーケット・エクイティ調達・規制プロセスにわたる統合的なアドバイスを必要とすることが多いです。その案件は小規模な委任案件よりも高い絶対的手数料プールを支えています。
ローワーミッドマーケットおよびエマージンググロースは2026年から2031年にかけてCAGR 7.88%で成長すると予測されています。プライベートエクイティのドライパウダーは2.5 トリリオン 米ドルに近づき、オーナー系企業・バイアンドビルドプラットフォーム・地域統合への投資を促しています。ミッドマーケットクライアントは、構造化されたアドバイスとテーラーメイドのプライベートキャピタルソリューションの組み合わせを必要としています。大手銀行が高い最低手数料を維持するこのスペースでは、エリートブティックおよびスペシャリスト企業が競合できます。これらのクライアントが専門的なアドバイザリーサービスへのより実践的なアクセスを求める中、マーチャントバンキングサービス市場は拡大する可能性があります。
業種別:金融サービスが収益をリードしながらTMTがAI取引を基盤に成長
金融サービスは2025年の収益の25.77%を占めました。銀行統合・アセットマネジメントの統合・保険取引が継続的なアドバイザリー需要を提供しています。これらの機関は定期的にビジネスモデル・資本ポジション・配布能力を調整するため、この業種は持続的な委任案件基盤を有しています。金融機関のM&A取引額は2026年上半期に前年同期比20%増となりました。この活動は、戦略・資本・規制要件を組み合わせたアドバイザリー業務を支えています。
テクノロジー・メディア・テレコムは2026年から2031年にかけてCAGR 7.63%で成長する見込みです。AI関連取引は2026年上半期に3,700億 米ドルに達し、グローバル上位10取引のうち4件がAIおよびデジタルインフラに関連していました。ヘルスケアおよびライフサイエンスのM&A取引額は2026年上半期に前年同期比80%増となり、専門的なバリュエーション業務を支えています。電力・再生可能エネルギーのM&A取引額は同期間に前年同期比95%増となりました。産業・消費者・小売・不動産・公共部門・インフラの案件が対応可能な委任案件プールに加わっています。
地域分析
北米は2025年のマーチャントバンキングサービス市場の51.23%を占めました。米国のメガディールは2026年の米国ディール価値総額の64%を占め、2025年の54%から上昇しました。南北アメリカは2026年上半期のグローバルM&A取引額3.2 トリリオン 米ドルのうち2.1 トリリオン 米ドルを占め、37件のメガディールを含みました。米国の社債発行額は2026年7月までに1,681 ビリオン 米ドルに達し、前年同期比26.9%増となりました。カナダは天然資源および金融サービスにおけるミッドマーケット業務を担い、メキシコはニアショアリング関連のクロスボーダー取引から恩恵を受けています。
EMEAは2026年上半期に1 トリリオン 米ドルのM&A取引額を生み出し、2007年以来最強の上半期となりました。英国が地域活動の33%を占め、ドイツ・フランス・イタリアはそれぞれ100%超・51%・200%超のM&A取引額成長を記録しました。OECDは、2026〜2028年に満期を迎える投資適格社債の65%が4%以下のクーポンを付していると指摘しており、リファイナンス活動を支えています。北米からEMEAへの流入は2026年上半期に1,990億 米ドルとなり、逆方向の流れは1,320億 米ドルとなりました。外国補助金規制および改訂された独占禁止法基準はエグゼキューションを長期化させる可能性がありますが、規制アドバイスへの需要も高めています。
アジア太平洋は2026年上半期に6,300億 米ドルのM&A取引額を生み出し、中国が地域合計の30%を占めました。中国は2026年上半期に7,316件のM&A取引を記録し、前年同期比約30%増、取引額は2,416億 米ドルで56%増となりました。中東・アフリカは2026年から2031年にかけてCAGR 8.12%で成長すると予測されています。MENAのインベストメントバンキング手数料は2025年に21億 米ドルに達し、同地域が関与するM&A取引額は1,931億 米ドル、債券発行額は1,711億 米ドルに達しました。Brookfieldは2026年7月にPIF主導の中東ファンドの第1回クローズとして20億 米ドルを完了し、少なくとも50%をサウジアラビアにコミットしています。

競合環境
マーチャントバンキングサービス市場は断片化しています。Goldman Sachs、JPMorgan、Morgan Stanley、Bank of America、Citigroupは2026年最初の5ヶ月間に合計165億 米ドルのインベストメントバンキング収益を上げ、グローバル手数料プールの約35%を占めました。大手銀行はクライアントカバレッジ・配布能力・バランスシートリソースにより、メガディールアドバイスおよびデットキャピタルマーケットにおいて強固なポジションを維持しています。マーチャントバンキングサービス市場において、これらの強みは最高付加価値案件でのリーダーシップを支えています。エリートブティックは、利益相反のないアドバイス・シニアバンカーの生産性・集中的な能力構築を通じて競合しています。
Lazardは2026年4月にCampbell Lutyensを買収する確定合意を締結し、ファンドプレースメント・セカンダリーアドバイザリー・GPキャピタルアドバイザリーにおける能力を強化しました。この取引はプライベートキャピタルアドバイザリーにおけるより大きな役割をめぐる競争を反映しています。Evercoreは2026年6月にOrangeがSFRを203.5億 ユーロ(237.1億 米ドル)で共同買収する案件のアドバイザーを務めました。Evercoreはまた2026年2月にPioneer Natural ResourcesとCoterra Energyの580億 米ドルの合併案件のアドバイザーも務めました。これらの委任案件は、独立系アドバイザリー会社が大型かつセクター特化型の案件を実行できることを示しています。
AI能力は競争上のポジショニングにおけるもう一つの要因となっています。UBSは2026年8月にFinster AIに投資し、リサーチ・クライアントサービス・アドバイザリーワークフロにおけるAIアプリケーションを支援しています。RBC Capital Marketsは2026年8月にAI組み込みの財務モデリングツールであるAidenの展開を公表しました。マーチャントバンキングサービス市場の企業はこれらのツールを活用して、モデル構築・シナリオ分析・クライアント準備を改善しています。中東アフリカおよび南・東南アジアにおけるクロスボーダーミッドマーケットアドバイスや、気候移行資本ストラクチャリングには引き続き機会が残っています。
マーチャントバンキングサービス業界リーダー
JPMorgan Chase & Co.
The Goldman Sachs Group, Inc.
Morgan Stanley
Bank of America Corporation
UBS Group AG
- *免責事項:主要選手の並び順不同

最近の業界動向
- 2026年8月:Goldman Sachsは、19本のファンドにわたり300億 米ドルの資産を運用するシステマティックなオプション系インカムETFマネージャーであるNEOS Investmentsを買収する合意を発表しました。Goldman Sachs Asset ManagementとNEOSの統合プラットフォームは1,300億 米ドル超のETF資産を監督下で運用し、グローバルでアクティブETFマネージャーとして第8位となります。
- 2026年8月:DBS銀行は約1,500名のコーポレートバンキング担当者向けにエージェンティックAI信用評価システムを展開し、70以上の異なるタスクタイプにわたってクライアントの生データをレビュー可能な信用メモに統合しました。これはアジアの機関銀行業務における最大規模のエージェンティックAI展開の一つであり、中〜大規模の法人クライアント向けの信用メモ生成およびアドバイザリースループットを直接加速させています。
- 2026年7月:Brookfield Asset Managementは、サウジアラビアの公共投資ファンドを主要投資家とし、サウジアラビアへの最低50%のコミットメントを持つプライベートエクイティファンドであるBrookfield Middle East Partnersの第1回クローズとして20億 米ドルを完了しました。対象投資セクターには金融サービス・テクノロジー・産業・ヘルスケアが含まれ、MEA地域におけるプライベートキャピタルアドバイザリー委任案件の大幅な拡大を示しています。
- 2026年4月:Lazardは、ファンドプレースメント・セカンダリーアドバイザリー・GPキャピタルアドバイザリーに特化したグローバルプライベートマーケットアドバイザーであるCampbell Lutyensを買収する確定合意を締結しました。Lazard CLの統合プラットフォームはより大規模なグローバルプライベートキャピタルアドバイザリービジネスを構築し、Lazardのアドレッサブルマーケットをプライベート・未登録市場へと直接拡大します。


グローバルマーチャントバンキングサービス市場レポートの調査範囲
| 合併・買収・買収防衛アドバイザリー |
| エクイティキャピタルマーケット |
| デットキャピタルマーケット |
| シンジケーションおよび買収ファイナンスアレンジメント |
| 再編・資本再構成アドバイザリー |
| 公開・登録市場 |
| プライベート・未登録市場 |
| 非金融法人 |
| 金融機関 |
| ファイナンシャルスポンサー |
| ソブリン・エージェンシー・国有企業・公共部門発行体 |
| 大型株・大企業 |
| ミッドマーケット |
| ローワーミッドマーケットおよびエマージンググロース |
| テクノロジー・メディア・テレコム |
| ヘルスケアおよびライフサイエンス |
| エネルギー・資源・ユーティリティ |
| 産業・化学 |
| 消費者・小売 |
| 金融サービス |
| 不動産・実物資産 |
| 公共部門・インフラ |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 | |
| 欧州 | 英国 |
| ドイツ | |
| フランス | |
| イタリア | |
| スペイン | |
| その他の欧州 | |
| アジア太平洋 | 中国 |
| 日本 | |
| インド | |
| 韓国 | |
| オーストラリア | |
| インドネシア | |
| タイ | |
| マレーシア | |
| シンガポール | |
| ベトナム | |
| その他のアジア太平洋 | |
| 中東・アフリカ | サウジアラビア |
| アラブ首長国連邦 | |
| トルコ | |
| 南アフリカ | |
| エジプト | |
| その他の中東・アフリカ |
| サービスタイプ別 | 合併・買収・買収防衛アドバイザリー | |
| エクイティキャピタルマーケット | ||
| デットキャピタルマーケット | ||
| シンジケーションおよび買収ファイナンスアレンジメント | ||
| 再編・資本再構成アドバイザリー | ||
| 市場ベニュー別 | 公開・登録市場 | |
| プライベート・未登録市場 | ||
| エンドユーザー別 | 非金融法人 | |
| 金融機関 | ||
| ファイナンシャルスポンサー | ||
| ソブリン・エージェンシー・国有企業・公共部門発行体 | ||
| クライアント規模別 | 大型株・大企業 | |
| ミッドマーケット | ||
| ローワーミッドマーケットおよびエマージンググロース | ||
| 業種別 | テクノロジー・メディア・テレコム | |
| ヘルスケアおよびライフサイエンス | ||
| エネルギー・資源・ユーティリティ | ||
| 産業・化学 | ||
| 消費者・小売 | ||
| 金融サービス | ||
| 不動産・実物資産 | ||
| 公共部門・インフラ | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
| 欧州 | 英国 | |
| ドイツ | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| インド | ||
| 韓国 | ||
| オーストラリア | ||
| インドネシア | ||
| タイ | ||
| マレーシア | ||
| シンガポール | ||
| ベトナム | ||
| その他のアジア太平洋 | ||
| 中東・アフリカ | サウジアラビア | |
| アラブ首長国連邦 | ||
| トルコ | ||
| 南アフリカ | ||
| エジプト | ||
| その他の中東・アフリカ | ||


レポートで回答される主要な質問
2031年までのマーチャントバンキングサービスの予測価値は?
このセクターは2026年の1,196.8億 米ドルからCAGR 5.66%で成長し、2031年までに1,575.9億 米ドルに達すると予測されています。
最大の収益ポジションを持つサービスタイプはどれですか?
デットキャピタルマーケットは2025年の収益の32.82%を占め、大規模な社債およびローン発行によって支えられています。
マーチャントバンキングサービスにおいて最も成長が速いエンドユーザーはどれですか?
ファイナンシャルスポンサーは2026年第2四半期に13,500社以上のプライベートエクイティエグジット積み残しに支えられ、2031年にかけてCAGR 7.45%で成長する見込みです。
プライベートキャピタルアドバイザリーサービスが拡大している理由は何ですか?
プライベート・未登録市場は、スポンサーがファンドプレースメント・セカンダリー・コンティニュエーションビークル・ハイブリッドキャピタルアドバイスを必要とするため、CAGR 6.93%で成長すると見込まれています。
最も高い予測成長率を持つ地域はどこですか?
中東・アフリカはソブリンキャピタルの展開とプライベートキャピタル活動に支えられ、2031年にかけてCAGR 8.12%で成長すると予測されています。
マーチャントバンキングサービスセクターの集中度はどの程度ですか?
上位5行は2026年最初の5ヶ月間にグローバル手数料プールの約35%を占めました。
最終更新日:



