
Tamaño y Participación del Mercado de Servicios de Banca Mercantil
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 119.68 Mil millones de dólares |
| Tamaño del Mercado (2031) | 157.59 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 5.66 % |
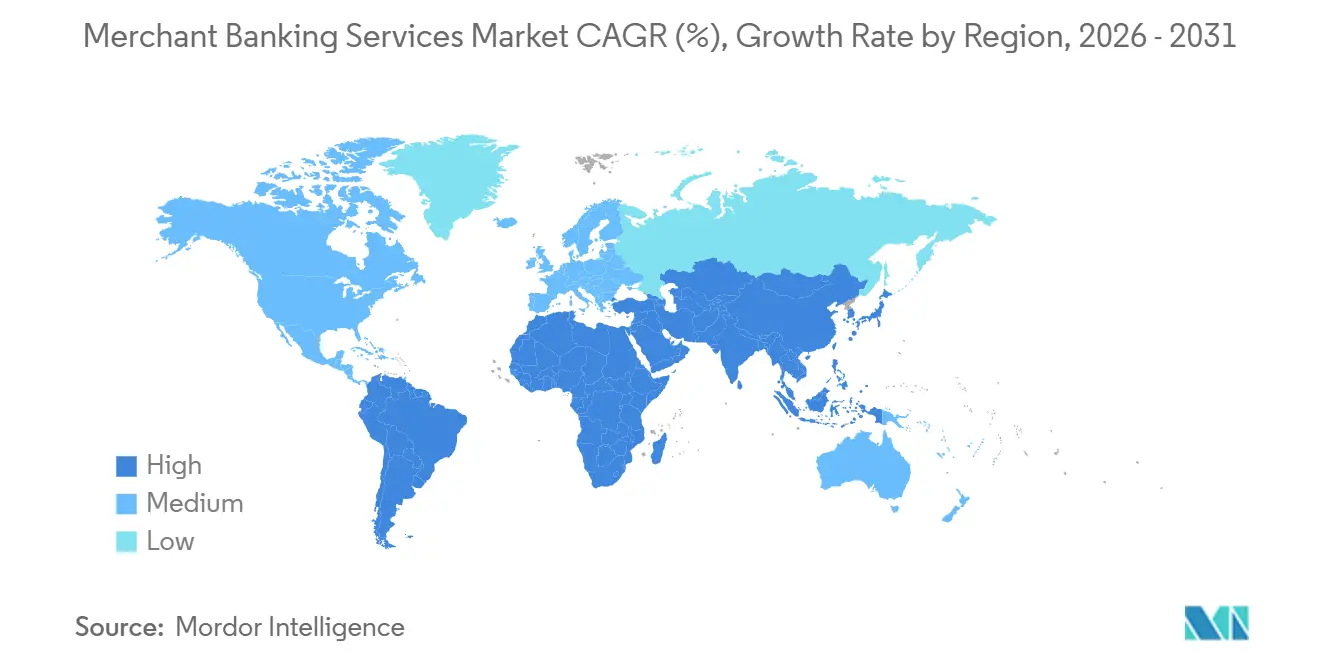
| Mercado de Crecimiento Más Rápido | Medio Oriente y África |
| Mercado Más Grande | América del Norte |
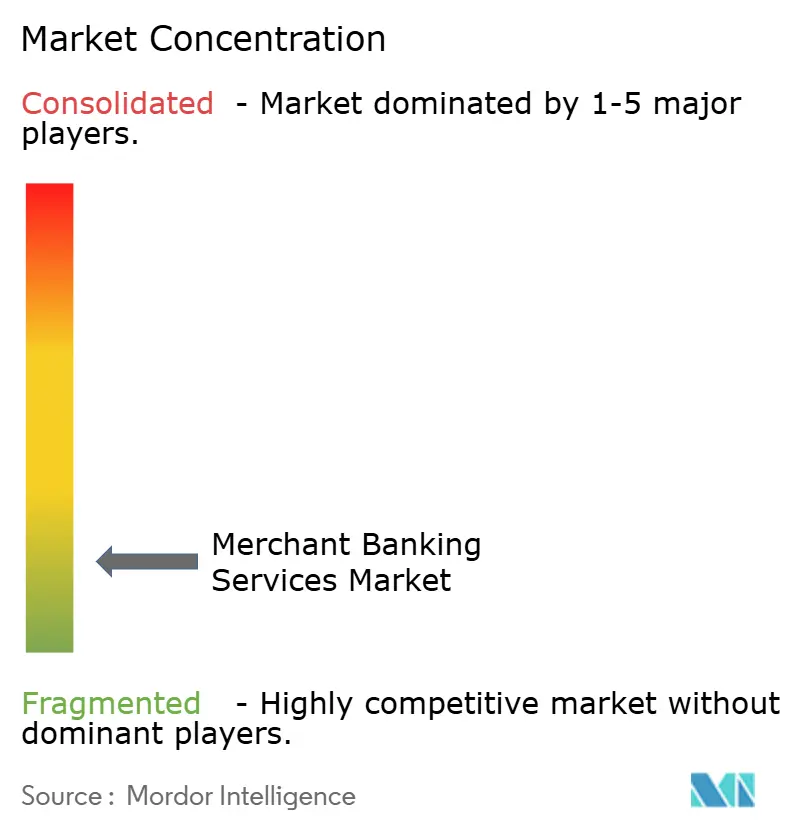
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Servicios de Banca Mercantil por Mordor Intelligence
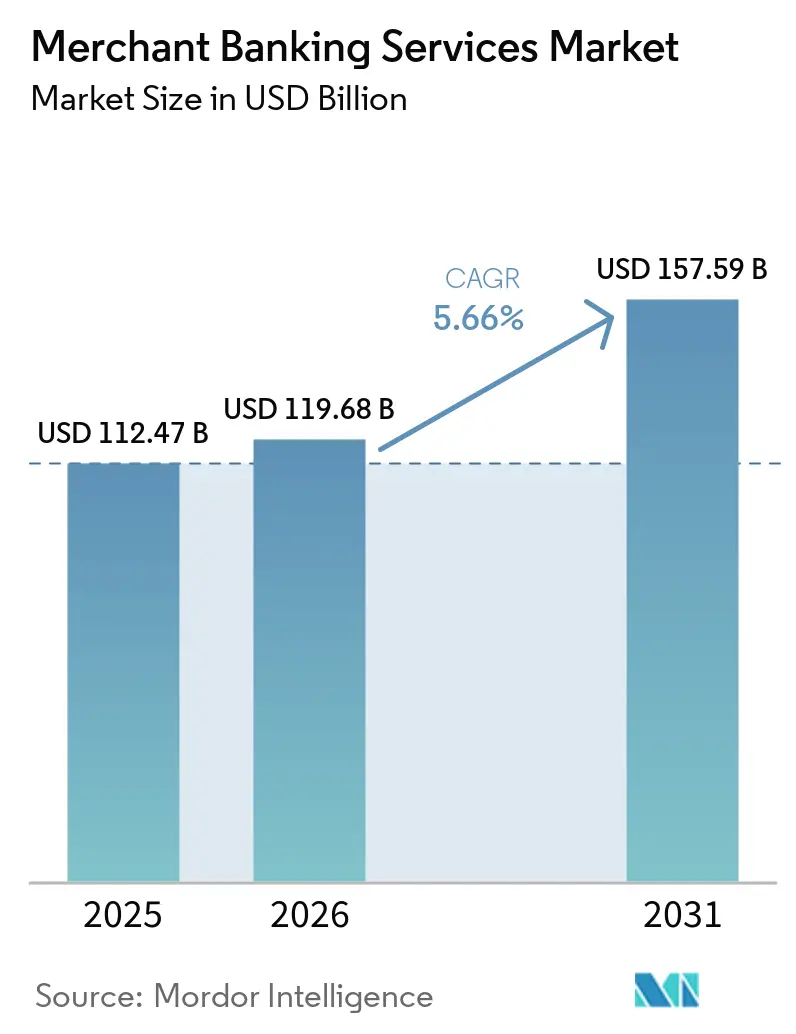
Se proyecta que el tamaño del Mercado de Servicios de Banca Mercantil se expanda desde 112,47 mil millones de USD en 2025 y 119,68 mil millones de USD en 2026 hasta 157,59 mil millones de USD en 2031, registrando una CAGR del 5,66% entre 2026 y 2031.
La recuperación de la actividad de fusiones y adquisiciones está impulsando la demanda de originación, estructuración de transacciones y trabajo de asesoría. Las fusiones y adquisiciones transfronterizas alcanzaron 820 mil millones de USD en el primer semestre de 2026, un aumento del 63% interanual, lo que incrementó la necesidad de asesoramiento en materia de inversión extranjera, sanciones y requisitos de protección de datos. Las corporaciones también buscan soluciones de capital a medida que convergen las necesidades de refinanciamiento y los requisitos de inversión relacionados con la inteligencia artificial. El capital privado se ha convertido en una fuente de financiamiento más importante, lo que amplía el trabajo disponible en colocación de fondos, transacciones secundarias y estructuras de crédito a medida. El mercado de servicios de banca mercantil está, por tanto, moldeado tanto por la actividad de grandes operaciones como por la demanda de asesoría especializada.
Conclusiones Clave del Informe
- Por tipo de servicio, los mercados de capitales de deuda capturaron el 32,82% de la participación del mercado de servicios de banca mercantil en 2025, mientras que se proyecta que la asesoría en fusiones, adquisiciones y ofertas de compra crecerá a una CAGR del 7,14% hasta 2031.
- Por lugar de mercado, los mercados públicos y registrados mantuvieron el 57,45% de la participación del mercado de servicios de banca mercantil en 2025, mientras que se prevé que los mercados privados y no registrados crezcan a una CAGR del 6,93% hasta 2031.
- Por usuario final, las corporaciones no financieras representaron el 49,11% de la participación del mercado de servicios de banca mercantil en 2025, mientras que se proyecta que los patrocinadores financieros crezcan a una CAGR del 7,45% hasta 2031.
- Por tamaño de cliente, los clientes de gran capitalización y grandes empresas mantuvieron el 61,51% de la participación del mercado de servicios de banca mercantil en 2025, mientras que se prevé que el mercado medio-bajo y el crecimiento emergente crezcan a una CAGR del 7,88% hasta 2031.
- Por vertical de industria, los servicios financieros capturaron el 25,77% de la participación del mercado de servicios de banca mercantil en 2025, mientras que se proyecta que tecnología, medios y telecomunicaciones crezca a una CAGR del 7,63% hasta 2031.
- Por geografía, América del Norte mantuvo el 51,23% de la participación del mercado de servicios de banca mercantil en 2025, mientras que se prevé que Oriente Medio y África crezcan a una CAGR del 8,12% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado Global de Servicios de Banca Mercantil
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Aumento de la Actividad de Fusiones y Adquisiciones Transfronterizas y Transacciones Corporativas | +1.5% | Global, concentrado en América del Norte, EMEA y Asia-Pacífico | Mediano plazo (2-4 años) |
| Creciente Demanda de Captación de Capital Privado y Soluciones de Financiamiento Alternativo | +1.2% | Global, con adopción acelerada en América del Norte y Europa | Mediano plazo (2-4 años) |
| Creciente Complejidad de las Estructuras de Capital Corporativo y las Transacciones Estratégicas | +0.9% | América del Norte y la UE | Largo plazo (≥ 4 años) |
| Expansión de la Actividad de Inversión y Financiamiento Corporativo en Mercados Emergentes | +0.7% | Núcleo en Asia-Pacífico, con extensión a MEA | Mediano plazo (2-4 años) |
| Creciente Demanda de Asesoría Especializada en Fusiones y Adquisiciones, Captación de Capital y Reestructuración Corporativa | +0.6% | Global | Corto plazo (≤ 2 años) |
| Digitalización de la Ejecución de Operaciones, la Diligencia Debida y el Análisis Financiero | +0.5% | Global, con ganancias tempranas en América del Norte y Singapur | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Aumento de la Actividad de Fusiones y Adquisiciones Transfronterizas y Transacciones Corporativas
Las fusiones y adquisiciones transfronterizas alcanzaron 820 mil millones de USD en el primer semestre de 2026, un aumento interanual del 63% y el nivel más alto en 2 décadas[1]J.P. Morgan, "Perspectivas Globales de Fusiones y Adquisiciones para la Mitad de 2026," J.P. Morgan, jpmorgan.com. El valor transfronterizo del año completo 2025 fue de 1,24 billones de USD, lo que representa un aumento del 46%. Las empresas de tecnología, energía e instituciones financieras están adquiriendo activos en el extranjero para asegurar capacidades de inteligencia artificial, cadenas de suministro e infraestructura. Estas transacciones requieren que los asesores aborden simultáneamente las revisiones de inversión extranjera, las normas de sanciones y los requisitos de protección de datos. El Reglamento de Subvenciones Extranjeras de la UE ha convertido la navegación regulatoria en una parte más directa del trabajo de asesoría. El Mercado de Servicios de Banca Mercantil se beneficia porque los mandatos transfronterizos requieren un apoyo de estructuración y ejecución más extenso que las transacciones nacionales.
Creciente Demanda de Captación de Capital Privado y Soluciones de Financiamiento Alternativo
El crédito privado se está convirtiendo en una alternativa estructural a los préstamos sindicados de amplia distribución, ampliando el trabajo en originación privada, soluciones de capital para gestores generales y asesoría secundaria. Los flujos anuales hacia fondos de crédito privado semilíquidos aumentaron de 10 mil millones de USD en 2020 a 100 mil millones de USD en 2025[2]MSCI, "El Estado de los Mercados Privados 2026," MSCI, theesk.org. La emisión bruta en los mercados de deuda corporativa y préstamos alcanzó 1,8 billones de USD en el primer semestre de 2026, respaldada en parte por el gasto de capital relacionado con la inteligencia artificial. Los gestores de activos que ofrecen crédito privado a medida ahora compiten con los equipos de sindicación bancaria por roles de financiamiento. Esto puede reducir el papel intermediario tradicional de los bancos, pero añade demanda de gestión de pasivos, estructuración de capital y asesoría de financiamiento. El Mercado de Servicios de Banca Mercantil se beneficia de este cambio porque los clientes necesitan ayuda para seleccionar y estructurar el financiamiento a través de canales públicos y privados.
Creciente Complejidad de las Estructuras de Capital Corporativo y las Transacciones Estratégicas
Las corporaciones están gestionando simultáneamente las necesidades de inversión en inteligencia artificial y de refinanciamiento. La emisión de bonos corporativos con grado de inversión en Estados Unidos alcanzó 1,19 billones de USD en el primer semestre de 2026, con empresas tecnológicas que contribuyeron con 210 mil millones de USD de emisión de grado de inversión no financiero[3]Actualización de Crédito con Grado de Inversión de EE. UU.: 2S26, advisors.voya.com/insights. La OCDE informa que el 24% de la deuda con grado de inversión vigente y el 31% de la deuda sin grado de inversión vencen para refinanciamiento en los próximos tres años, a finales de 2025. Gran parte de esta deuda fue emitida a tasas más bajas, con el 65% de la deuda con grado de inversión que vence en 2026-2028 con tasas del 4% o menos. Los requisitos de capital y apalancamiento de Basilea III aumentan el costo de capital del riesgo en el balance, creando demanda potencial de estructuración eficiente en capital y soluciones de transferencia de riesgo. En conjunto, estas tendencias crean oportunidades recurrentes en refinanciamiento, financiamiento de adquisiciones, captación de capital y asesoría sobre estructura de capital.
Digitalización de la Ejecución de Operaciones, la Diligencia Debida y el Análisis Financiero
La inteligencia artificial está reduciendo el tiempo necesario para la revisión de documentos, el análisis financiero y la preparación de materiales para clientes. DBS implementó un sistema de inteligencia artificial agéntica para 1.500 empleados de banca corporativa en agosto de 2026, cubriendo más de 70 categorías de tareas y produciendo memorandos de crédito listos para revisión a partir de datos de clientes[4]DBS, "DBS Escala la IA Agéntica para Transformar la Forma de Trabajar de los Banqueros Corporativos," Sala de Prensa de DBS, dbs.com. Las herramientas de revisión de contratos con inteligencia artificial pueden identificar disposiciones clave en grandes conjuntos de documentos en horas en lugar de días. Esto mejora la velocidad de entrega, pero también hace que el análisis básico de primer borrador sea menos diferenciado entre las empresas. Las firmas de asesoría están, por tanto, otorgando mayor valor a las relaciones de originación, el juicio regulatorio y la ejecución de transacciones. Es probable que el mercado de servicios de banca mercantil favorezca a las firmas que utilizan estas herramientas para orientar al personal hacia clientes de mayor valor y trabajo de estructuración.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Altos Costos de Asesoría y Transacción, Particularmente para Empresas Más Pequeñas | -0.6% | Global, más agudo en América del Sur, MEA y el Sudeste Asiático | Mediano plazo (2-4 años) |
| Plazos de Transacción Prolongados y Requisitos Complejos de Aprobación Regulatoria | -0.5% | América del Norte y la UE para antimonopolio, Asia-Pacífico para revisiones de inversión extranjera | Largo plazo (≥ 4 años) |
| Riesgos de Privacidad de Datos, Ciberseguridad y Confidencialidad de Transacciones | -0.4% | Global | Corto plazo (≤ 2 años) |
| Posibles Conflictos de Interés entre las Actividades de Asesoría e Inversión Principal | -0.3% | América del Norte y la UE | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Altos Costos de Asesoría y Transacción, Particularmente para Empresas Más Pequeñas
Las estructuras de honorarios de la banca mercantil siguen diseñadas en torno a mandatos de mayor envergadura, lo que crea una barrera de acceso para las empresas más pequeñas y del mercado medio. Los honorarios de éxito en el lado vendedor para transacciones con valores empresariales de entre 10 millones y 100 millones de USD suelen oscilar entre el 4% y el 8% del valor de la operación. Estos costos pueden afectar materialmente a las empresas de propiedad de fundadores con flexibilidad limitada en el balance. Los mandatos de gran envergadura tienen eficiencias de escala que las transacciones más pequeñas no ofrecen, lo que ayuda a preservar una división entre la cobertura de servicios para grandes capitalizaciones y el mercado medio. El problema es más agudo en los mercados emergentes, donde los emisores más pequeños pueden necesitar recurrir a bancos internacionales con honorarios mínimos elevados. Esto deja una apertura para modelos de asesoría digital y especializada, pero limita el acceso inmediato a los servicios de banca mercantil para muchas empresas.
Plazos de Transacción Prolongados y Requisitos Complejos de Aprobación Regulatoria
Las transacciones transfronterizas y de gran envergadura enfrentan períodos de aprobación más largos porque pueden requerir revisión antimonopolio, examen de inversión extranjera, licencias y revisiones en varias jurisdicciones. La diligencia debida tecnológica fue citada por el 51% de los banqueros senior como la parte más onerosa de la revisión de fusiones y adquisiciones en un estudio de 2025 a 2026. El mismo estudio encontró que el 84% esperaba un mayor escrutinio de ciberseguridad en los siguientes 12 a 24 meses. Los plazos más largos pueden debilitar los mandatos con honorarios variables en el tiempo y añadir riesgo a las transacciones financiadas con crédito puente. En Europa, el Reglamento de Subvenciones Extranjeras, los umbrales de fusión revisados y los controles nacionales pueden crear requisitos superpuestos. Las regulaciones de lavado de dinero del Reino Unido de 2025 también añaden trabajo de cumplimiento a la incorporación de clientes y los procesos de conocimiento del cliente.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Servicio: Los Mercados de Deuda Mantienen la Posición Más Grande Mientras la Asesoría en Fusiones y Adquisiciones Crece Más Rápido
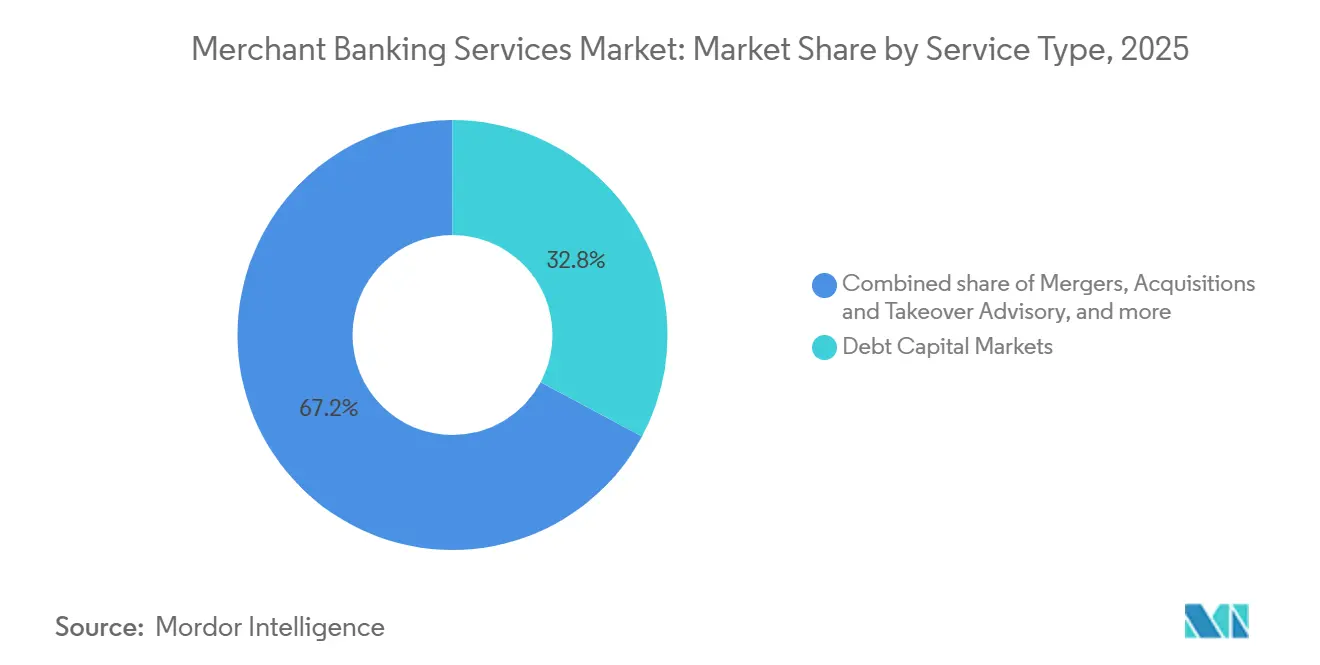
Los mercados de capitales de deuda mantuvieron el 32,82% del mercado de servicios de banca mercantil en 2025, convirtiéndolo en el segmento de servicio más grande. La emisión bruta en los mercados de deuda corporativa y préstamos alcanzó 1,8 billones de USD en el primer semestre de 2026. El financiamiento de infraestructura de inteligencia artificial respaldó la emisión, y los prestatarios relacionados con la inteligencia artificial representaron el 40% de la nueva emisión neta de alto rendimiento en 2026. Los Mercados de Capitales de Renta Variable también se beneficiaron de las salidas de capital privado mediante ofertas públicas iniciales, que alcanzaron 141,4 mil millones de USD en 2025. La sindicación y el arreglo de financiamiento de adquisiciones siguen vinculados a las compras apalancadas lideradas por patrocinadores y las transacciones apalancadas.
Se proyecta que la asesoría en fusiones, adquisiciones y ofertas de compra crezca a una CAGR del 7,14% de 2026 a 2031. El volumen global de fusiones y adquisiciones aumentó un 48% interanual en el primer semestre de 2026, mientras que el volumen de megaoperaciones aumentó un 125%. El ciclo de operaciones está respaldando mandatos de asesoría que requieren experiencia en valoración, negociación y regulación. La asesoría en reestructuración y recapitalización también tiene una base duradera porque la deuda corporativa está venciendo en todos los niveles de crédito. Los datos de refinanciamiento de la OCDE respaldan la necesidad continua de mandatos de gestión de pasivos y recapitalización.


Por Lugar de Mercado: Los Mercados Públicos Mantienen la Escala Mientras los Mercados Privados Amplían la Demanda de Asesoría
Los mercados públicos y registrados representaron el 57,45% del mercado de servicios de banca mercantil en 2025. Los valores cotizados en bolsa proporcionan infraestructura de emisión establecida, amplia participación institucional y grandes fondos de honorarios provenientes de transacciones de renta variable y bonos. Los mercados públicos siguen siendo importantes para la emisión de renta variable cotizada, la deuda registrada y la distribución amplia a inversores. Su escala continúa siendo el ancla de la actividad de los mercados de capitales para los emisores establecidos. La industria del Mercado de Servicios de Banca Mercantil sirve a estos mercados a través de servicios de suscripción, distribución y asesoría relacionada con la divulgación.
Se prevé que los mercados privados y no registrados crezcan a una CAGR del 6,93% de 2026 a 2031. El capital privado global mantenía más de 32.000 empresas en cartera en el segundo trimestre de 2026, y el 34% había sido mantenido durante más de 5 años. Estas participaciones aumentan la demanda de secundarios liderados por gestores generales, vehículos de continuación, ofertas de compra y soluciones de capital híbrido. Lazard acordó en abril de 2026 adquirir Campbell Lutyens para crear una plataforma de asesoría de capital privado más grande. Los fondos evergreen y semilíquidos también están reduciendo la división práctica entre los canales públicos y privados.
Por Usuario Final: Las Corporaciones No Financieras Lideran los Ingresos Mientras los Patrocinadores Financieros Amplían el Trabajo de Salida
Las corporaciones no financieras mantuvieron el 49,11% del mercado de servicios de banca mercantil en 2025. Estos clientes utilizan asesoría en fusiones y adquisiciones, emisión de deuda, captación de capital de renta variable y servicios de reestructuración a lo largo de los ciclos económicos. Sus mandatos se están volviendo más complejos a medida que las necesidades de inversión en tecnología y refinanciamiento ocurren simultáneamente. Los compradores corporativos también requieren apoyo para la optimización de carteras y la actividad de adquisiciones transfronterizas. Esta amplia combinación de mandatos mantiene a las corporaciones no financieras en el centro de la base de ingresos del sector.
Se proyecta que los patrocinadores financieros crezcan a una CAGR del 7,45% de 2026 a 2031. El retraso en las salidas de capital privado aumentó de 12.000 empresas a finales de 2024 a más de 13.500 en el segundo trimestre de 2026. Casi un tercio de estas empresas había sido mantenido durante más de 6 años. Esto respalda el trabajo de asesoría en reestructuración, fondos de continuación, ventas secundarias y otras estructuras de liquidez. Las instituciones financieras también siguen activas a medida que continúan la consolidación bancaria, el reposicionamiento de seguros y las combinaciones de gestores de activos.
Por Tamaño de Cliente: Las Grandes Empresas Generan la Mayor Parte de los Ingresos Mientras la Demanda del Mercado Medio-Bajo se Amplía
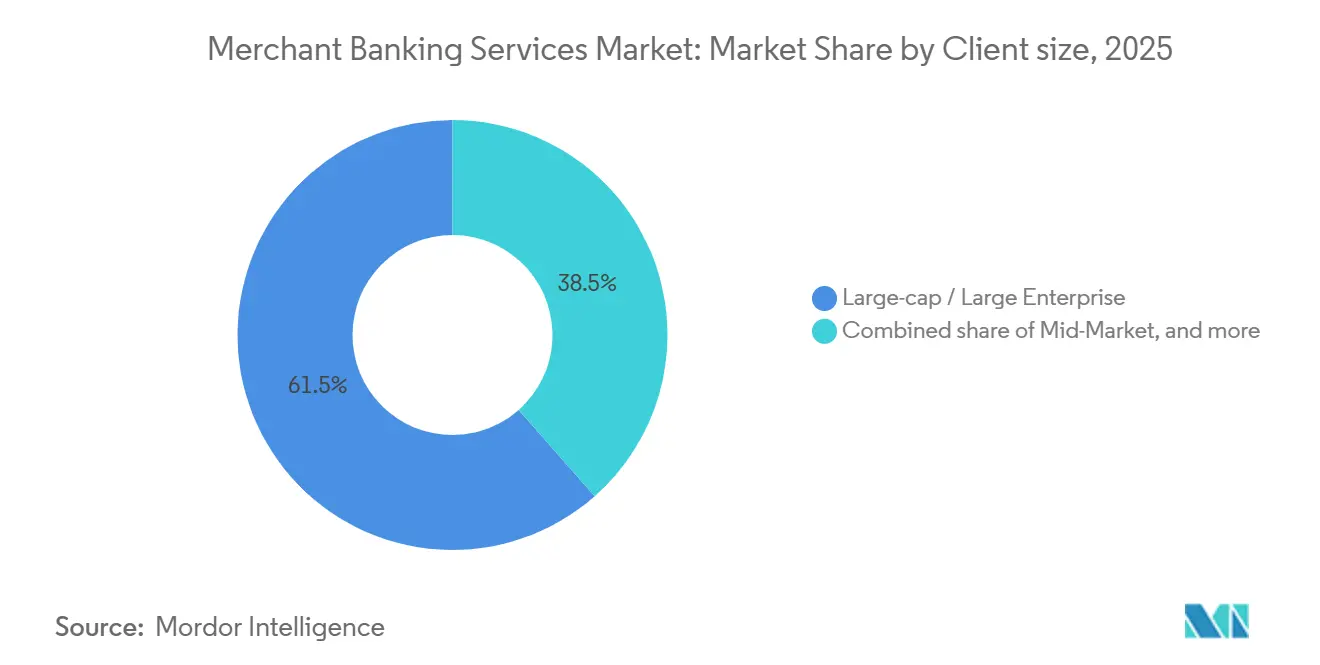
Los clientes de gran capitalización y grandes empresas mantuvieron el 61,51% del mercado de servicios de banca mercantil en 2025. Las transacciones superiores a 5 mil millones de USD representaron el 48% del valor global de las operaciones en 2026, en comparación con el 39% en 2025. Esta concentración respalda la posición de ingresos de las firmas con cobertura establecida de grandes capitalizaciones y capacidad de financiamiento. Las grandes empresas comúnmente necesitan asesoría coordinada en adquisiciones, mercados de deuda, captación de capital de renta variable y procesos regulatorios. Sus mandatos también generan fondos de honorarios absolutos más altos que los mandatos más pequeños.
Se prevé que el mercado medio-bajo y el crecimiento emergente crezcan a una CAGR del 7,88% de 2026 a 2031. La pólvora seca del capital privado se acercó a 2,5 billones de USD, lo que fomenta la inversión en empresas de propiedad de fundadores, plataformas de compra y construcción, y consolidación regional. Los clientes del mercado medio necesitan una combinación de asesoría estructurada y soluciones de capital privado a medida. Las boutiques de élite y las firmas especializadas pueden competir en este espacio donde los grandes bancos mantienen honorarios mínimos elevados. El mercado de servicios de banca mercantil puede ampliarse a medida que estos clientes buscan un acceso más práctico a servicios de asesoría especializados.
Por Vertical de Industria: Los Servicios Financieros Lideran los Ingresos Mientras TMT se Consolida con Transacciones de Inteligencia Artificial
Los servicios financieros capturaron el 25,77% de los ingresos en 2025. La consolidación bancaria, las combinaciones de gestión de activos y las transacciones de seguros proporcionan demanda de asesoría recurrente. El vertical tiene una base de mandatos duradera porque estas instituciones ajustan regularmente sus modelos de negocio, posiciones de capital y capacidades de distribución. El volumen de fusiones y adquisiciones de instituciones financieras aumentó un 20% interanual en el primer semestre de 2026. Esta actividad respalda el trabajo de asesoría que combina requisitos estratégicos, de capital y regulatorios.
Se proyecta que tecnología, medios y telecomunicaciones crezca a una CAGR del 7,63% de 2026 a 2031. Las transacciones vinculadas a la inteligencia artificial totalizaron 370 mil millones de USD en el primer semestre de 2026, y 4 de las 10 mayores transacciones globales estuvieron relacionadas con la inteligencia artificial y la infraestructura digital. El volumen de fusiones y adquisiciones en salud y ciencias de la vida aumentó un 80% interanual en el primer semestre de 2026, respaldando el trabajo de valoración especializada. El volumen de fusiones y adquisiciones en energía y energías renovables aumentó un 95% interanual en el mismo período. Los mandatos en industria, consumo y comercio minorista, bienes raíces, sector público e infraestructura se suman al conjunto de mandatos disponibles.
Análisis Geográfico
América del Norte mantuvo el 51,23% del mercado de servicios de banca mercantil en 2025. Las megaoperaciones de Estados Unidos representaron el 64% del valor total de las operaciones de Estados Unidos en 2026, en comparación con el 54% en 2025. Las Américas contribuyeron con 2,1 billones de USD de los 3,2 billones de USD en volumen global de fusiones y adquisiciones en el primer semestre de 2026 e incluyeron 37 megaoperaciones. La emisión de bonos corporativos de Estados Unidos alcanzó 1.681 mil millones de USD hasta julio de 2026, aumentando un 26,9% interanual. Canadá contribuye con trabajo del mercado medio en recursos naturales y servicios financieros, mientras que México se beneficia de transacciones transfronterizas relacionadas con la relocalización de proximidad.
EMEA generó 1 billón de USD en volumen de fusiones y adquisiciones en el primer semestre de 2026, su primer semestre más sólido desde 2007. El Reino Unido representó el 33% de la actividad regional, mientras que Alemania, Francia e Italia registraron un crecimiento del volumen de fusiones y adquisiciones de más del 100%, 51% y 200%, respectivamente. La OCDE encontró que el 65% de la deuda corporativa con grado de inversión que vence en 2026 a 2028 tiene cupones del 4% o menos, lo que respalda la actividad de refinanciamiento. Los flujos entrantes de América del Norte hacia EMEA fueron de 199 mil millones de USD en el primer semestre de 2026, mientras que los flujos recíprocos totalizaron 132 mil millones de USD. El Reglamento de Subvenciones Extranjeras y los umbrales antimonopolio revisados pueden prolongar la ejecución, pero también aumentan la demanda de asesoría regulatoria.
Asia-Pacífico contribuyó con 630 mil millones de USD en volumen de fusiones y adquisiciones en el primer semestre de 2026, y China representó el 30% del total regional. China registró 7.316 transacciones de fusiones y adquisiciones en el primer semestre de 2026, un aumento de casi el 30% interanual, con un valor de 241,6 mil millones de USD, un aumento del 56%. Se prevé que Oriente Medio y África crezcan a una CAGR del 8,12% de 2026 a 2031. Los honorarios de banca de inversión de MENA alcanzaron 2,1 mil millones de USD en 2025, mientras que el volumen de fusiones y adquisiciones que involucra a la región alcanzó 193,1 mil millones de USD y la emisión de bonos alcanzó 171,1 mil millones de USD. Brookfield completó un primer cierre de 2 mil millones de USD para su fondo de Oriente Medio anclado en el Fondo de Inversión Pública en julio de 2026, con al menos el 50% comprometido con Arabia Saudita.

Panorama Competitivo
El mercado de servicios de banca mercantil está fragmentado. Goldman Sachs, JPMorgan, Morgan Stanley, Bank of America y Citigroup ganaron colectivamente 16,5 mil millones de USD en ingresos de banca de inversión en los primeros 5 meses de 2026 y mantuvieron casi el 35% del fondo global de honorarios. Los grandes bancos mantienen posiciones sólidas en la asesoría de megaoperaciones y los mercados de capitales de deuda debido a su cobertura de clientes, capacidad de distribución y recursos de balance. Dentro del mercado de servicios de banca mercantil, estas fortalezas respaldan el liderazgo en los mandatos de mayor valor. Las boutiques de élite compiten a través de asesoría libre de conflictos, productividad de banqueros senior y desarrollo de capacidades enfocadas.
Lazard celebró un acuerdo en abril de 2026 para adquirir Campbell Lutyens, aumentando sus capacidades en colocación de fondos, asesoría secundaria y asesoría de capital para gestores generales. La transacción refleja la competencia por un papel más importante en la asesoría de capital privado. Evercore asesoró a Orange en la adquisición conjunta de SFR por 20,35 mil millones de EUR (23,71 mil millones de USD) en junio de 2026. Evercore también asesoró a Pioneer Natural Resources en su fusión de 58 mil millones de USD con Coterra Energy en febrero de 2026. Estos mandatos demuestran que las firmas de asesoría independientes pueden ejecutar mandatos de gran envergadura y específicos del sector.
La capacidad en inteligencia artificial se está convirtiendo en otro factor en el posicionamiento competitivo. UBS invirtió en Finster AI en agosto de 2026 para respaldar aplicaciones de inteligencia artificial en investigación, servicio al cliente y flujos de trabajo de asesoría. RBC Capital Markets reveló el despliegue de Aiden, una herramienta de modelado financiero con inteligencia artificial integrada, en agosto de 2026. Las firmas en el mercado de servicios de banca mercantil están utilizando estas herramientas para mejorar la construcción de modelos, el análisis de escenarios y la preparación de clientes. Las oportunidades permanecen en la asesoría transfronteriza del mercado medio en MEA y el sur y sudeste de Asia, así como en la estructuración de capital para la transición climática.
Líderes de la Industria de Servicios de Banca Mercantil
JPMorgan Chase & Co.
The Goldman Sachs Group, Inc.
Morgan Stanley
Bank of America Corporation
UBS Group AG
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Desarrollos Recientes de la Industria
- Agosto de 2026: Goldman Sachs anunció un acuerdo para adquirir NEOS Investments, un gestor de fondos cotizados en bolsa de ingresos basados en opciones sistemáticas con 30 mil millones de USD en activos distribuidos en 19 fondos. La plataforma combinada de Goldman Sachs Asset Management y NEOS gestiona más de 130 mil millones de USD en activos de fondos cotizados en bolsa bajo supervisión, creando el octavo mayor gestor activo de fondos cotizados en bolsa a nivel mundial.
- Agosto de 2026: DBS Bank implementó un sistema de evaluación de crédito con inteligencia artificial agéntica para aproximadamente 1.500 empleados de banca corporativa, sintetizando datos brutos de clientes en memorandos de crédito listos para revisión en más de 70 tipos de tareas distintas. Esta es una de las mayores implementaciones de inteligencia artificial agéntica en banca institucional en Asia hasta la fecha, acelerando directamente la generación de memorandos de crédito y el rendimiento de asesoría para clientes corporativos medianos y grandes.
- Julio de 2026: Brookfield Asset Management completó un primer cierre de 2 mil millones de USD para Brookfield Middle East Partners, un fondo de capital privado anclado por el Fondo de Inversión Pública de Arabia Saudita con un compromiso mínimo del 50% con Arabia Saudita. Los sectores de inversión objetivo incluyen servicios financieros, tecnología, industria y salud, lo que representa una expansión significativa de los mandatos de asesoría de capital privado en la región MEA.
- Abril de 2026: Lazard celebró un acuerdo definitivo para adquirir Campbell Lutyens, un asesor global de mercados privados especializado en colocación de fondos, asesoría secundaria y asesoría de capital para gestores generales. La plataforma combinada Lazard CL crea un negocio de asesoría de capital privado global más grande, ampliando directamente el mercado disponible de Lazard hacia los mercados privados y no registrados.


Alcance del Informe Global del Mercado de Servicios de Banca Mercantil
| Asesoría en Fusiones, Adquisiciones y Ofertas de Compra |
| Mercados de Capitales de Renta Variable |
| Mercados de Capitales de Deuda |
| Sindicación y Arreglo de Financiamiento de Adquisiciones |
| Asesoría en Reestructuración y Recapitalización |
| Mercados Públicos / Registrados |
| Mercados Privados / No Registrados |
| Corporaciones No Financieras |
| Instituciones Financieras |
| Patrocinadores Financieros |
| Soberanos, Agencias, Empresas Estatales e Emisores del Sector Público |
| Gran Capitalización / Gran Empresa |
| Mercado Medio |
| Mercado Medio-Bajo y Crecimiento Emergente |
| Tecnología, Medios y Telecomunicaciones |
| Salud y Ciencias de la Vida |
| Energía, Recursos y Servicios Públicos |
| Industria y Química |
| Consumo y Comercio Minorista |
| Servicios Financieros |
| Bienes Raíces y Activos Reales |
| Sector Público e Infraestructura |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur | |
| Europa | Reino Unido |
| Alemania | |
| Francia | |
| Italia | |
| España | |
| Resto de Europa | |
| Asia-Pacífico | China |
| Japón | |
| India | |
| Corea del Sur | |
| Australia | |
| Indonesia | |
| Tailandia | |
| Malasia | |
| Singapur | |
| Vietnam | |
| Resto de Asia-Pacífico | |
| Oriente Medio y África | Arabia Saudita |
| Emiratos Árabes Unidos | |
| Turquía | |
| Sudáfrica | |
| Egipto | |
| Resto de Oriente Medio y África |
| Por Tipo de Servicio | Asesoría en Fusiones, Adquisiciones y Ofertas de Compra | |
| Mercados de Capitales de Renta Variable | ||
| Mercados de Capitales de Deuda | ||
| Sindicación y Arreglo de Financiamiento de Adquisiciones | ||
| Asesoría en Reestructuración y Recapitalización | ||
| Por Lugar de Mercado | Mercados Públicos / Registrados | |
| Mercados Privados / No Registrados | ||
| Por Usuario Final | Corporaciones No Financieras | |
| Instituciones Financieras | ||
| Patrocinadores Financieros | ||
| Soberanos, Agencias, Empresas Estatales e Emisores del Sector Público | ||
| Por Tamaño de Cliente | Gran Capitalización / Gran Empresa | |
| Mercado Medio | ||
| Mercado Medio-Bajo y Crecimiento Emergente | ||
| Por Vertical de Industria | Tecnología, Medios y Telecomunicaciones | |
| Salud y Ciencias de la Vida | ||
| Energía, Recursos y Servicios Públicos | ||
| Industria y Química | ||
| Consumo y Comercio Minorista | ||
| Servicios Financieros | ||
| Bienes Raíces y Activos Reales | ||
| Sector Público e Infraestructura | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Europa | Reino Unido | |
| Alemania | ||
| Francia | ||
| Italia | ||
| España | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| Japón | ||
| India | ||
| Corea del Sur | ||
| Australia | ||
| Indonesia | ||
| Tailandia | ||
| Malasia | ||
| Singapur | ||
| Vietnam | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | Arabia Saudita | |
| Emiratos Árabes Unidos | ||
| Turquía | ||
| Sudáfrica | ||
| Egipto | ||
| Resto de Oriente Medio y África | ||


Preguntas Clave Respondidas en el Informe
¿Cuál es el valor esperado de los servicios de banca mercantil para 2031?
Se prevé que el sector alcance 157,59 mil millones de USD en 2031, creciendo desde 119,68 mil millones de USD en 2026 a una CAGR del 5,66%.
¿Qué tipo de servicio mantiene la mayor posición de ingresos?
Los mercados de capitales de deuda mantuvieron el 32,82% de los ingresos en 2025, respaldados por una sustancial emisión de deuda corporativa y préstamos.
¿Qué usuario final está creciendo más rápido en los servicios de banca mercantil?
Se proyecta que los patrocinadores financieros crezcan a una CAGR del 7,45% hasta 2031, respaldados por un retraso en las salidas de capital privado de más de 13.500 empresas en el segundo trimestre de 2026.
¿Por qué se están expandiendo los servicios de asesoría de capital privado?
Se proyecta que los mercados privados y no registrados crezcan a una CAGR del 6,93% a medida que los patrocinadores requieren asesoría en colocación de fondos, transacciones secundarias, vehículos de continuación y capital híbrido.
¿Qué región tiene la tasa de crecimiento proyectada más alta?
Se prevé que Oriente Medio y África crezcan a una CAGR del 8,12% hasta 2031, respaldados por el despliegue de capital soberano y la actividad de capital privado.
¿Qué tan concentrado está el sector de servicios de banca mercantil?
Los 5 bancos más grandes mantuvieron casi el 35% del fondo global de honorarios en los primeros 5 meses de 2026.
Última actualización de la página el:



