
Taille et part du marché des services de banque d'affaires
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 119.68 Milliards de dollars |
| Taille du Marché (2031) | 157.59 Milliards de dollars |
| Growth Rate (2026 - 2031) | 5.66 % |
| Marché à la Croissance la Plus Rapide | Moyen-Orient et Afrique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des services de banque d'affaires par Mordor Intelligence
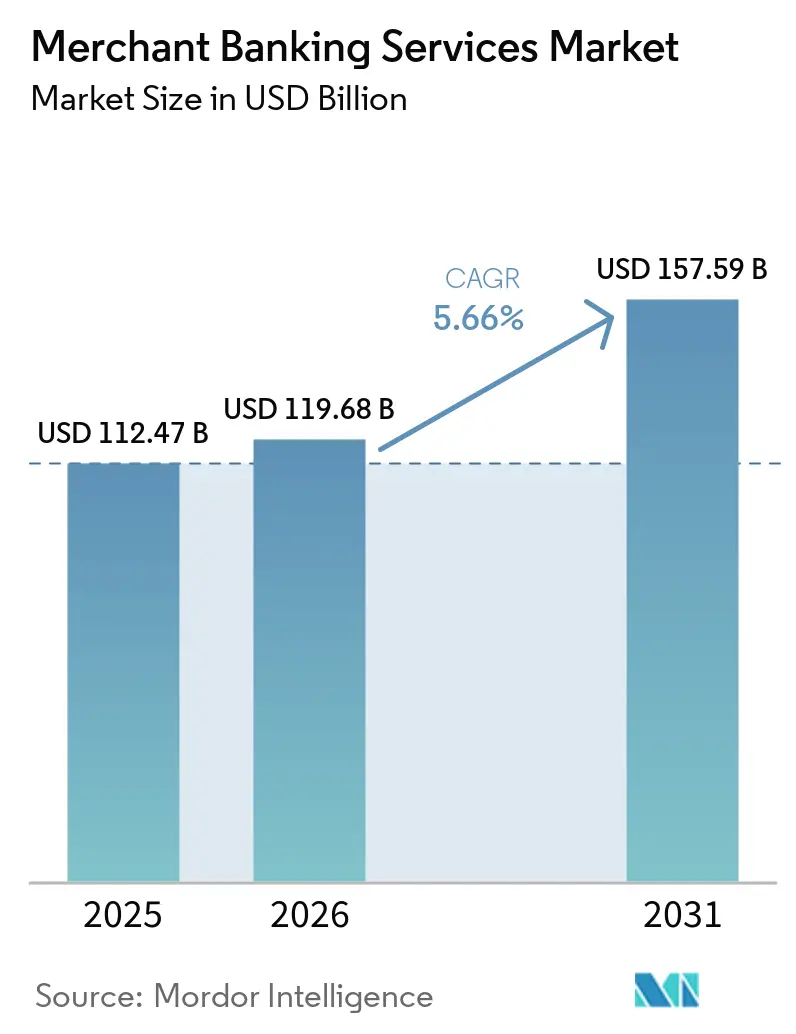
La taille du marché des services de banque d'affaires devrait s'étendre de 112,47 milliards USD en 2025 et 119,68 milliards USD en 2026 à 157,59 milliards USD d'ici 2031, enregistrant un CAGR de 5,66 % entre 2026 et 2031.
La reprise de l'activité de fusions et acquisitions soutient la demande en matière d'origination, de structuration de transactions et de conseil. Les fusions et acquisitions transfrontalières ont atteint 820 milliards USD au premier semestre 2026, en hausse de 63 % en glissement annuel, ce qui a accru le besoin de conseil en matière d'investissement étranger, de sanctions et d'exigences en matière de protection des données. Les entreprises recherchent également des solutions de capital alors que les besoins de refinancement et les exigences d'investissement liées à l'IA convergent. Le capital privé est devenu une source de financement plus importante, ce qui élargit le travail disponible en matière de placement de fonds, de transactions secondaires et de structures de crédit sur mesure. Le marché des services de banque d'affaires est donc façonné à la fois par l'activité des grandes transactions et par la demande d'un soutien consultatif plus spécialisé.
Principaux enseignements du rapport
- Par type de service, les marchés de capitaux de dette ont capturé 32,82 % de la part du marché des services de banque d'affaires en 2025, tandis que le conseil en fusions, acquisitions et offres publiques d'achat devrait croître à un CAGR de 7,14 % jusqu'en 2031.
- Par lieu de marché, les marchés publics et réglementés détenaient 57,45 % de la part du marché des services de banque d'affaires en 2025, tandis que les marchés privés et non réglementés devraient croître à un CAGR de 6,93 % jusqu'en 2031.
- Par utilisateur final, les sociétés non financières représentaient 49,11 % de la part du marché des services de banque d'affaires en 2025, tandis que les sponsors financiers devraient croître à un CAGR de 7,45 % jusqu'en 2031.
- Par taille de client, les clients grandes capitalisations et grandes entreprises détenaient 61,51 % de la part du marché des services de banque d'affaires en 2025, tandis que le bas du marché intermédiaire et la croissance émergente devraient croître à un CAGR de 7,88 % jusqu'en 2031.
- Par secteur d'activité, les services financiers ont capturé 25,77 % de la part du marché des services de banque d'affaires en 2025, tandis que la technologie, les médias et les télécommunications devraient croître à un CAGR de 7,63 % jusqu'en 2031.
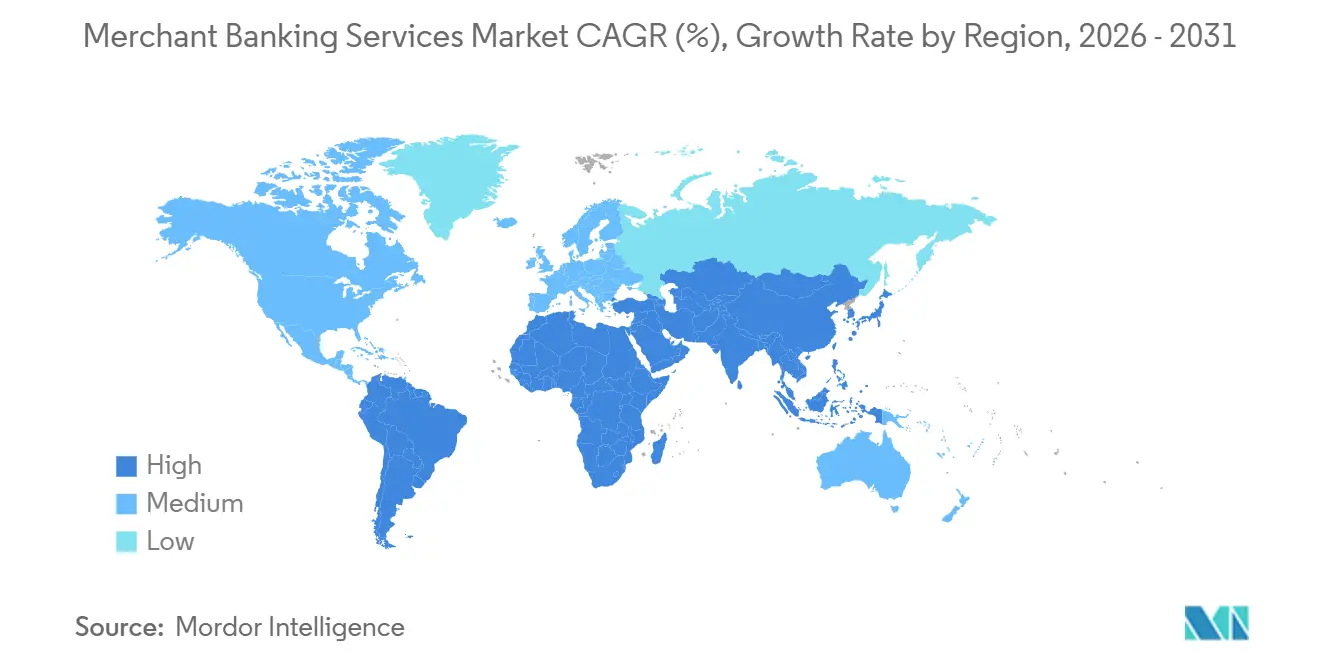
- Par géographie, l'Amérique du Nord détenait 51,23 % de la part du marché des services de banque d'affaires en 2025, tandis que le Moyen-Orient et l'Afrique devraient croître à un CAGR de 8,12 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives du marché mondial des services de banque d'affaires
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| Augmentation des fusions et acquisitions transfrontalières et de l'activité de transactions d'entreprises | +1.5% | Mondial, concentré en Amérique du Nord, EMEA et Asie-Pacifique | Moyen terme (2 à 4 ans) |
| Demande croissante de levée de capital privé et de solutions de financement alternatives | +1.2% | Mondial, avec une adoption accélérée en Amérique du Nord et en Europe | Moyen terme (2 à 4 ans) |
| Complexité croissante des structures de capital d'entreprise et des transactions stratégiques | +0.9% | Amérique du Nord et UE | Long terme (≥ 4 ans) |
| Expansion de l'investissement et du financement des entreprises dans les marchés émergents | +0.7% | Cœur Asie-Pacifique, avec des retombées vers le MEA | Moyen terme (2 à 4 ans) |
| Demande croissante de conseil spécialisé en fusions et acquisitions, levée de capital et restructuration d'entreprise | +0.6% | Mondial | Court terme (≤ 2 ans) |
| Numérisation de l'exécution des transactions, de la diligence raisonnable et de l'analyse financière | +0.5% | Mondial, avec des gains précoces en Amérique du Nord et à Singapour | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Augmentation des fusions et acquisitions transfrontalières et de l'activité de transactions d'entreprises
Les fusions et acquisitions transfrontalières ont atteint 820 milliards USD au premier semestre 2026, soit une augmentation de 63 % en glissement annuel et le niveau le plus élevé depuis 2 décennies[1]J.P. Morgan, "Perspectives mondiales des fusions et acquisitions pour le milieu de l'année 2026," J.P. Morgan, jpmorgan.com. La valeur transfrontalière sur l'ensemble de l'année 2025 était de 1,24 billion USD, représentant une augmentation de 46 %. Les secteurs de la technologie, de l'énergie et des institutions financières recherchent des actifs à l'étranger pour sécuriser les capacités d'IA, les chaînes d'approvisionnement et les infrastructures. Ces transactions nécessitent que les conseillers traitent simultanément les examens des investissements étrangers, les règles relatives aux sanctions et les exigences en matière de protection des données. Le Règlement européen sur les subventions étrangères a fait de la navigation réglementaire une partie plus directe du travail de conseil. Le marché des services de banque d'affaires en bénéficie car les mandats transfrontaliers nécessitent un soutien plus étendu en matière de structuration et d'exécution que les transactions nationales.
Demande croissante de levée de capital privé et de solutions de financement alternatives
Le crédit privé devient une alternative structurelle aux prêts syndiqués à grande échelle, élargissant le travail en matière d'origination privée, de solutions de capital pour les gestionnaires de fonds et de conseil secondaire. Les flux annuels vers les fonds de crédit privé semi-liquides sont passés de 10 milliards USD en 2020 à 100 milliards USD en 2025[2]MSCI, "L'état des marchés privés 2026," MSCI, theesk.org. L'émission brute sur les marchés de la dette d'entreprise et des prêts a atteint 1,8 billion USD au premier semestre 2026, soutenue en partie par les dépenses d'investissement liées à l'IA. Les gestionnaires d'actifs qui proposent du crédit privé sur mesure concurrencent désormais les bureaux de syndication bancaire pour les rôles de financement. Cela peut réduire le rôle traditionnel d'intermédiaire des banques, mais cela accroît la demande de gestion du passif, de structuration du capital et de conseil en financement. Le marché des services de banque d'affaires bénéficie de cette évolution car les clients ont besoin d'aide pour sélectionner et structurer le financement sur les canaux publics et privés.
Complexité croissante des structures de capital d'entreprise et des transactions stratégiques
Les entreprises gèrent simultanément les investissements en IA et les besoins de refinancement. L'émission d'obligations d'entreprises de qualité investissement aux États-Unis a atteint 1,19 billion USD au premier semestre 2026, les entreprises technologiques contribuant à hauteur de 210 milliards USD des émissions de qualité investissement non financières[3]Crédit de qualité investissement américain : mise à jour du second semestre 2026, advisors.voya.com/insights. L'OCDE rapporte que 24 % de la dette de qualité investissement en cours et 31 % de la dette non-qualité investissement sont à refinancer au cours des trois prochaines années, à fin 2025. Une grande partie de cette dette a été émise à des taux plus bas, 65 % de la dette de qualité investissement arrivant à échéance en 2026-2028 portant des taux de 4 % ou moins. Les exigences de capital et de levier de Bâle III augmentent le coût en capital du risque de bilan, créant une demande potentielle de structuration efficiente en capital et de solutions de transfert de risque. Ensemble, ces tendances créent des opportunités récurrentes en matière de refinancement, de financement d'acquisitions, de levée de capital et de conseil en structure de capital.
Numérisation de l'exécution des transactions, de la diligence raisonnable et de l'analyse financière
L'IA réduit le temps nécessaire à l'examen des documents, à l'analyse financière et à la préparation des supports clients. DBS a déployé un système d'IA agentique auprès de 1 500 employés de la banque d'entreprise en août 2026, couvrant plus de 70 catégories de tâches et produisant des mémorandums de crédit prêts à être examinés à partir des données clients[4]DBS, "DBS déploie l'IA agentique pour transformer le mode de travail des banquiers d'entreprise," Salle de presse DBS, dbs.com. Les outils d'examen de contrats par IA peuvent identifier les dispositions clés dans de grands ensembles de documents en quelques heures plutôt qu'en quelques jours. Cela améliore la rapidité de livraison, mais cela rend également l'analyse de premier jet de base moins différenciée entre les entreprises. Les cabinets de conseil accordent donc une plus grande valeur aux relations d'origination, au jugement réglementaire et à l'exécution des transactions. Le marché des services de banque d'affaires devrait favoriser les entreprises qui utilisent ces outils pour orienter leur personnel vers des clients à plus haute valeur ajoutée et des travaux de structuration.
Analyse de l'impact des contraintes*
| Contrainte | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| Coûts élevés de conseil et de transaction, en particulier pour les petites entreprises | -0.6% | Mondial, plus aigu en Amérique du Sud, MEA et Asie du Sud-Est | Moyen terme (2 à 4 ans) |
| Délais de transaction prolongés et exigences complexes d'approbation réglementaire | -0.5% | Amérique du Nord et UE pour l'antitrust, Asie-Pacifique pour les examens des investissements étrangers | Long terme (≥ 4 ans) |
| Risques liés à la confidentialité des données, à la cybersécurité et à la confidentialité des transactions | -0.4% | Mondial | Court terme (≤ 2 ans) |
| Conflits d'intérêts potentiels entre les activités de conseil et d'investissement pour compte propre | -0.3% | Amérique du Nord et UE | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Coûts élevés de conseil et de transaction, en particulier pour les petites entreprises
Les structures de frais de banque d'affaires restent conçues autour de mandats plus importants, créant une barrière d'accès pour les petites et moyennes entreprises. Les honoraires de succès côté vendeur pour les transactions avec des valeurs d'entreprise de 10 millions USD à 100 millions USD varient généralement de 4 % à 8 % de la valeur de la transaction. Ces coûts peuvent affecter de manière significative les entreprises détenues par leurs fondateurs avec une flexibilité de bilan limitée. Les grands mandats ont des économies d'échelle que les transactions plus petites n'offrent pas, ce qui contribue à maintenir une distinction entre la couverture des services pour les grandes capitalisations et le marché intermédiaire. Le problème est plus aigu dans les marchés émergents, où les émetteurs plus petits peuvent avoir besoin de recourir à des banques internationales avec des frais minimaux élevés. Cela laisse une ouverture pour les modèles de conseil numériques et spécialisés, mais cela limite l'accès immédiat aux services de banque d'affaires pour de nombreuses entreprises.
Délais de transaction prolongés et exigences complexes d'approbation réglementaire
Les transactions transfrontalières et importantes font face à des périodes d'approbation plus longues car elles peuvent nécessiter un examen antitrust, un contrôle des investissements étrangers, des licences et des examens dans plusieurs juridictions. La diligence raisonnable technologique a été citée par 51 % des banquiers seniors comme la partie la plus contraignante de l'examen des fusions et acquisitions dans une étude de 2025 à 2026. La même étude a révélé que 84 % s'attendaient à un contrôle accru de la cybersécurité au cours des 12 à 24 mois suivants. Des délais plus longs peuvent affaiblir les missions avec des honoraires variables dans le temps et ajouter du risque aux transactions financées par des prêts relais. En Europe, le Règlement sur les subventions étrangères, les seuils de fusion révisés et les contrôles nationaux peuvent créer des exigences qui se chevauchent. Les réglementations britanniques de 2025 sur le blanchiment d'argent ajoutent également des travaux de conformité à l'intégration des clients et aux processus de connaissance du client.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de service : les marchés de la dette occupent la position la plus importante tandis que le conseil en fusions et acquisitions connaît la croissance la plus rapide
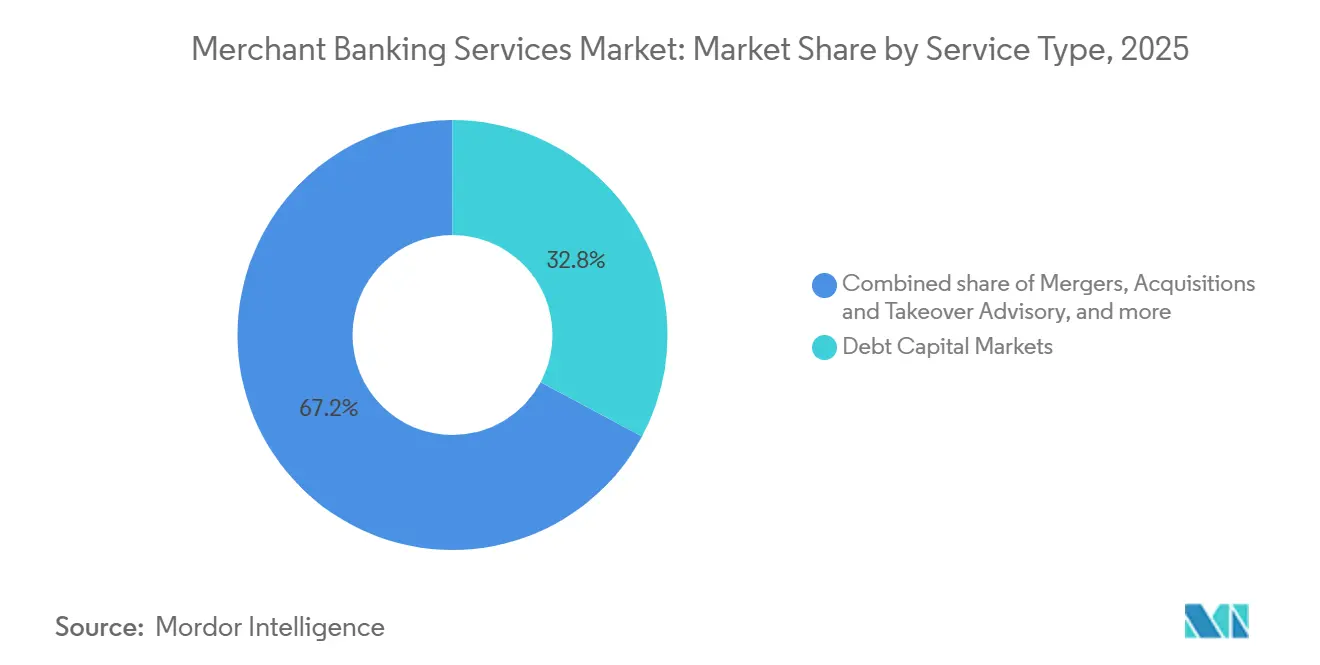
Les marchés de capitaux de dette détenaient 32,82 % du marché des services de banque d'affaires en 2025, ce qui en fait le plus grand segment de services. L'émission brute sur les marchés de la dette d'entreprise et des prêts a atteint 1,8 billion USD au premier semestre 2026. Le financement des infrastructures d'IA a soutenu l'émission, et les emprunteurs liés à l'IA représentaient 40 % des nouvelles émissions nettes à haut rendement en 2026. Les marchés de capitaux actions ont également bénéficié des sorties d'introduction en bourse soutenues par le capital-investissement, qui ont atteint 141,4 milliards USD en 2025. La syndication et l'arrangement de financement d'acquisitions restent liés aux rachats menés par des sponsors et aux transactions à effet de levier.
Le conseil en fusions, acquisitions et offres publiques d'achat devrait croître à un CAGR de 7,14 % de 2026 à 2031. Le volume mondial des fusions et acquisitions a augmenté de 48 % en glissement annuel au premier semestre 2026, tandis que le volume des méga-transactions a augmenté de 125 %. Le cycle des transactions soutient les missions de conseil qui nécessitent une expertise en matière d'évaluation, de négociation et de réglementation. Le conseil en restructuration et recapitalisation dispose également d'une base durable car la dette d'entreprise arrive à échéance sur tous les niveaux de crédit. Les données de refinancement de l'OCDE soutiennent le besoin continu de mandats de gestion du passif et de recapitalisation.


Par lieu de marché : les marchés publics conservent leur échelle tandis que les marchés privés élargissent la demande de conseil
Les marchés publics et réglementés représentaient 57,45 % du marché des services de banque d'affaires en 2025. Les titres cotés en bourse fournissent une infrastructure d'émission établie, une large participation institutionnelle et d'importants pools de commissions provenant des transactions sur actions et obligations. Les marchés publics restent importants pour l'émission d'actions cotées, la dette enregistrée et la distribution large aux investisseurs. Leur échelle continue d'ancrer l'activité des marchés de capitaux pour les émetteurs établis. Le secteur du marché des services de banque d'affaires dessert ces marchés par le biais de services de souscription, de distribution et de conseil lié à la divulgation d'informations.
Les marchés privés et non réglementés devraient croître à un CAGR de 6,93 % de 2026 à 2031. Le capital-investissement mondial détenait plus de 32 000 sociétés en portefeuille au deuxième trimestre 2026, et 34 % avaient été détenues pendant plus de 5 ans. Ces participations accroissent la demande de transactions secondaires menées par les gestionnaires de fonds, de véhicules de continuation, d'offres publiques d'achat et de solutions de capital hybrides. Lazard a accepté en avril 2026 d'acquérir Campbell Lutyens pour créer une plateforme de conseil en capital privé plus importante. Les fonds evergreen et semi-liquides réduisent également la division pratique entre les canaux publics et privés.
Par utilisateur final : les entreprises non financières dominent les revenus tandis que les sponsors financiers développent leur activité de sortie
Les entreprises non financières détenaient 49,11 % du marché des services de banque d'affaires en 2025. Ces clients utilisent les services de conseil en fusions et acquisitions, d'émission de dette, de levée de capital actions et de restructuration tout au long des cycles économiques. Leurs mandats deviennent plus complexes à mesure que les investissements technologiques et les besoins de refinancement se produisent simultanément. Les acquéreurs d'entreprises ont également besoin d'un soutien pour l'optimisation de portefeuille et l'activité d'acquisition transfrontalière. Cette large combinaison de mandats maintient les entreprises non financières au cœur de la base de revenus du secteur.
Les sponsors financiers devraient croître à un CAGR de 7,45 % de 2026 à 2031. Le carnet de sorties du capital-investissement est passé de 12 000 entreprises fin 2024 à plus de 13 500 au deuxième trimestre 2026. Près d'un tiers de ces entreprises avaient été détenues pendant plus de 6 ans. Cela soutient le travail de conseil en matière de restructuration, de fonds de continuation, de ventes secondaires et d'autres structures de liquidité. Les institutions financières restent également actives à mesure que la consolidation bancaire, le repositionnement des assurances et les combinaisons de gestionnaires d'actifs se poursuivent.
Par taille de client : les grandes entreprises génèrent la plupart des revenus tandis que la demande du bas du marché intermédiaire s'élargit
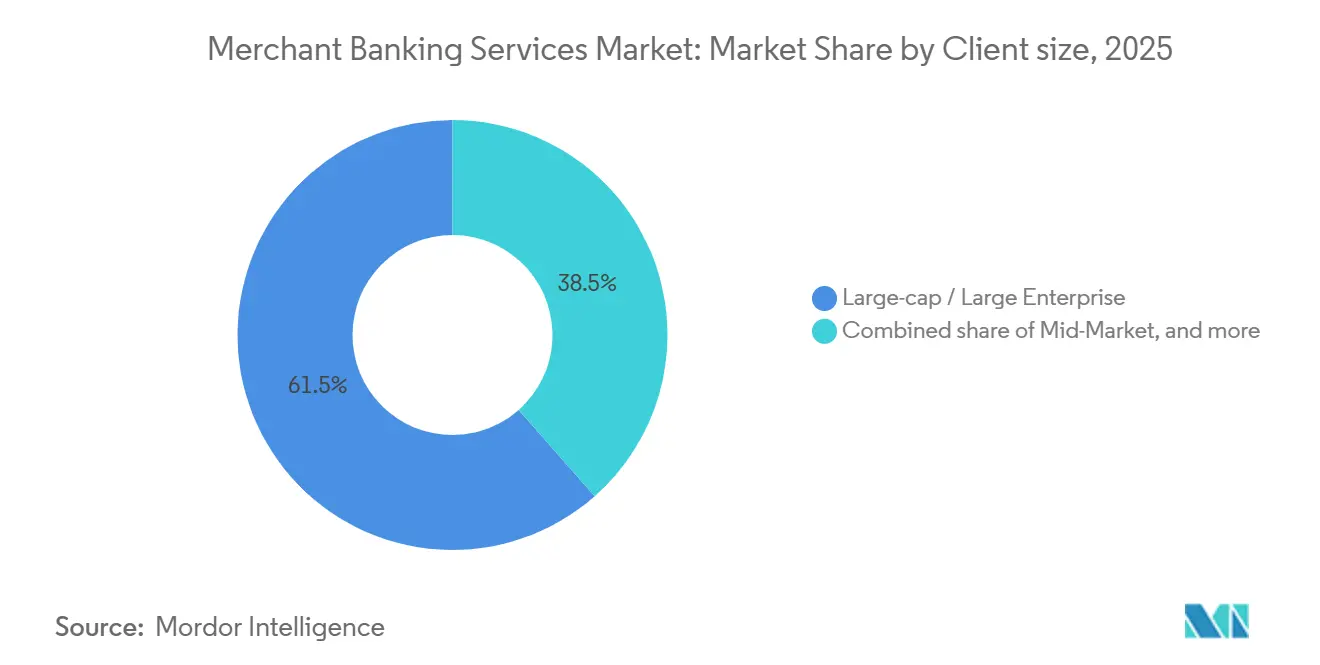
Les clients grandes capitalisations et grandes entreprises détenaient 61,51 % du marché des services de banque d'affaires en 2025. Les transactions supérieures à 5 milliards USD représentaient 48 % de la valeur mondiale des transactions en 2026, contre 39 % en 2025. Cette concentration soutient la position de revenus des entreprises disposant d'une couverture établie des grandes capitalisations et d'une capacité de financement. Les grandes entreprises ont généralement besoin d'un conseil coordonné en matière d'acquisitions, de marchés de la dette, de levée de capital actions et de processus réglementaires. Leurs missions soutiennent également des pools de commissions absolues plus élevés que les mandats plus petits.
Le bas du marché intermédiaire et la croissance émergente devraient croître à un CAGR de 7,88 % de 2026 à 2031. La poudre sèche du capital-investissement s'est approchée de 2,5 billions USD, encourageant l'investissement dans les entreprises détenues par leurs fondateurs, les plateformes de croissance externe et la consolidation régionale. Les clients du marché intermédiaire ont besoin d'un mélange de conseil structuré et de solutions de capital privé sur mesure. Les boutiques d'élite et les cabinets spécialisés peuvent concurrencer dans cet espace où les grandes banques maintiennent des frais minimaux élevés. Le marché des services de banque d'affaires peut s'élargir à mesure que ces clients cherchent un accès plus pratique aux services de conseil spécialisés.
Par secteur d'activité : les services financiers dominent les revenus tandis que la TMT se développe grâce aux transactions liées à l'IA
Les services financiers ont capturé 25,77 % des revenus en 2025. La consolidation bancaire, les combinaisons de gestion d'actifs et les transactions d'assurance fournissent une demande de conseil récurrente. Le secteur dispose d'une base de mandats durable car ces institutions ajustent régulièrement leurs modèles commerciaux, leurs positions en capital et leurs capacités de distribution. Le volume des fusions et acquisitions des institutions financières a augmenté de 20 % en glissement annuel au premier semestre 2026. Cette activité soutient un travail de conseil qui combine des exigences stratégiques, en capital et réglementaires.
La technologie, les médias et les télécommunications devraient croître à un CAGR de 7,63 % de 2026 à 2031. Les transactions liées à l'IA ont totalisé 370 milliards USD au premier semestre 2026, et 4 des 10 plus grandes transactions mondiales étaient liées à l'IA et aux infrastructures numériques. Le volume des fusions et acquisitions dans les soins de santé et les sciences de la vie a augmenté de 80 % en glissement annuel au premier semestre 2026, soutenant un travail d'évaluation spécialisé. Le volume des fusions et acquisitions dans l'énergie et les énergies renouvelables a augmenté de 95 % en glissement annuel au cours de la même période. Les missions dans les secteurs industriels, de la consommation et du commerce de détail, de l'immobilier, du secteur public et des infrastructures s'ajoutent au pool de mandats adressables.
Analyse géographique
L'Amérique du Nord détenait 51,23 % du marché des services de banque d'affaires en 2025. Les méga-transactions américaines représentaient 64 % de la valeur totale des transactions américaines en 2026, contre 54 % en 2025. Les Amériques ont contribué à hauteur de 2,1 billions USD des 3,2 billions USD du volume mondial des fusions et acquisitions au premier semestre 2026 et comprenaient 37 méga-transactions. L'émission d'obligations d'entreprises américaines a atteint 1 681 milliards USD jusqu'en juillet 2026, en hausse de 26,9 % en glissement annuel. Le Canada contribue au travail du marché intermédiaire dans les ressources naturelles et les services financiers, tandis que le Mexique bénéficie des transactions transfrontalières liées à la délocalisation de proximité.
L'EMEA a généré 1 billion USD de volume de fusions et acquisitions au premier semestre 2026, son premier semestre le plus fort depuis 2007. Le Royaume-Uni représentait 33 % de l'activité régionale, tandis que l'Allemagne, la France et l'Italie ont enregistré une croissance du volume des fusions et acquisitions de plus de 100 %, 51 % et 200 %, respectivement. L'OCDE a constaté que 65 % de la dette d'entreprise de qualité investissement arrivant à échéance en 2026 à 2028 porte des coupons de 4 % ou moins, soutenant l'activité de refinancement. Les flux entrants nord-américains vers l'EMEA s'élevaient à 199 milliards USD au premier semestre 2026, tandis que les flux réciproques totalisaient 132 milliards USD. Le Règlement sur les subventions étrangères et les seuils antitrust révisés peuvent allonger l'exécution, mais ils augmentent également la demande de conseil réglementaire.
L'Asie-Pacifique a contribué à hauteur de 630 milliards USD au volume des fusions et acquisitions au premier semestre 2026, et la Chine représentait 30 % du total régional. La Chine a enregistré 7 316 transactions de fusions et acquisitions au premier semestre 2026, en hausse de près de 30 % en glissement annuel, avec une valeur de 241,6 milliards USD, en hausse de 56 %. Le Moyen-Orient et l'Afrique devraient croître à un CAGR de 8,12 % de 2026 à 2031. Les honoraires de banque d'investissement MENA ont atteint 2,1 milliards USD en 2025, tandis que le volume des fusions et acquisitions impliquant la région a atteint 193,1 milliards USD et l'émission d'obligations a atteint 171,1 milliards USD. Brookfield a réalisé un premier closing de 2 milliards USD pour son fonds Moyen-Orient ancré par le Fonds d'investissement public en juillet 2026, avec au moins 50 % engagés en Arabie Saoudite.

Paysage concurrentiel
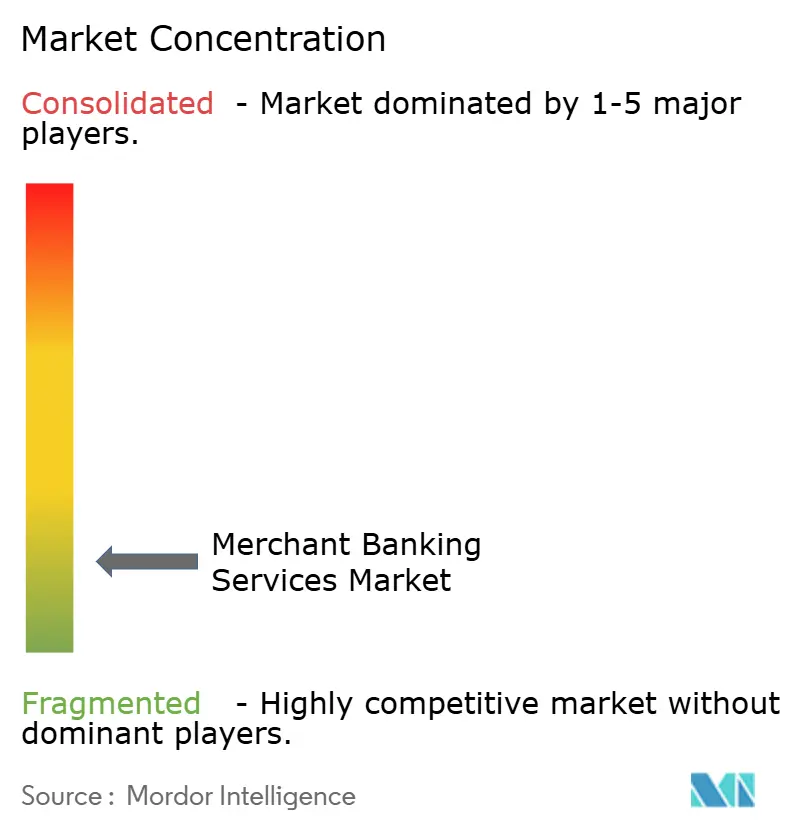
Le marché des services de banque d'affaires est fragmenté. Goldman Sachs, JPMorgan, Morgan Stanley, Bank of America et Citigroup ont collectivement gagné 16,5 milliards USD de revenus de banque d'investissement au cours des 5 premiers mois de 2026 et détenaient près de 35 % du pool mondial de commissions. Les grandes banques conservent de solides positions dans le conseil aux méga-transactions et les marchés de capitaux de dette en raison de leur couverture clients, de leur capacité de distribution et de leurs ressources de bilan. Au sein du marché des services de banque d'affaires, ces atouts soutiennent le leadership dans les missions à plus haute valeur ajoutée. Les boutiques d'élite se distinguent par un conseil sans conflit d'intérêts, la productivité des banquiers seniors et le développement de capacités ciblées.
Lazard a conclu un accord en avril 2026 pour acquérir Campbell Lutyens, renforçant ses capacités en matière de placement de fonds, de conseil secondaire et de conseil en capital pour les gestionnaires de fonds. La transaction reflète la concurrence pour un rôle plus important dans le conseil en capital privé. Evercore a conseillé Orange lors de l'acquisition conjointe de SFR pour 20,35 milliards EUR (23,71 milliards USD) en juin 2026. Evercore a également conseillé Pioneer Natural Resources lors de sa fusion de 58 milliards USD avec Coterra Energy en février 2026. Ces mandats montrent que les cabinets de conseil indépendants peuvent exécuter des missions importantes et spécifiques à un secteur.
La capacité en IA devient un autre facteur de positionnement concurrentiel. UBS a investi dans Finster AI en août 2026 pour soutenir les applications d'IA dans la recherche, le service client et les flux de travail de conseil. RBC Capital Markets a annoncé le déploiement d'Aiden, un outil de modélisation financière intégrant l'IA, en août 2026. Les entreprises du marché des services de banque d'affaires utilisent ces outils pour améliorer la construction de modèles, l'analyse de scénarios et la préparation des clients. Des opportunités subsistent dans le conseil transfrontalier aux entreprises du marché intermédiaire en MEA et en Asie du Sud et du Sud-Est, ainsi que dans la structuration du capital pour la transition climatique.
Leaders du secteur des services de banque d'affaires
JPMorgan Chase & Co.
The Goldman Sachs Group, Inc.
Morgan Stanley
Bank of America Corporation
UBS Group AG
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Développements récents du secteur
- Août 2026 : Goldman Sachs a annoncé un accord pour acquérir NEOS Investments, un gestionnaire de fonds négociés en bourse à revenu basé sur des options systématiques avec 30 milliards USD d'actifs répartis sur 19 fonds. La plateforme combinée Goldman Sachs Asset Management et NEOS gère plus de 130 milliards USD d'actifs de fonds négociés en bourse sous supervision, créant le huitième plus grand gestionnaire de fonds négociés en bourse actifs au monde.
- Août 2026 : DBS Bank a déployé un système d'évaluation de crédit par IA agentique auprès d'environ 1 500 employés de la banque d'entreprise, synthétisant les données brutes des clients en mémorandums de crédit prêts à être examinés sur plus de 70 types de tâches distincts. Il s'agit de l'un des plus grands déploiements d'IA agentique dans la banque institutionnelle en Asie à ce jour, accélérant directement la génération de mémorandums de crédit et le débit de conseil pour les clients d'entreprises de taille moyenne à grande.
- Juillet 2026 : Brookfield Asset Management a réalisé un premier closing de 2 milliards USD pour Brookfield Middle East Partners, un fonds de capital-investissement ancré par le Fonds d'investissement public d'Arabie Saoudite avec un engagement minimum de 50 % en Arabie Saoudite. Les secteurs d'investissement cibles comprennent les services financiers, la technologie, les industries et les soins de santé, représentant une expansion significative des mandats de conseil en capital privé dans la région MEA.
- Avril 2026 : Lazard a conclu un accord définitif pour acquérir Campbell Lutyens, un conseiller mondial en marchés privés spécialisé dans le placement de fonds, le conseil secondaire et le conseil en capital pour les gestionnaires de fonds. La plateforme combinée Lazard CL crée une activité de conseil en capital privé mondiale plus importante, élargissant directement le marché adressable de Lazard vers les marchés privés et non réglementés.


Portée du rapport mondial sur le marché des services de banque d'affaires
| Conseil en fusions, acquisitions et offres publiques d'achat |
| Marchés de capitaux actions |
| Marchés de capitaux de dette |
| Syndication et arrangement de financement d'acquisitions |
| Conseil en restructuration et recapitalisation |
| Marchés publics / réglementés |
| Marchés privés / non réglementés |
| Entreprises non financières |
| Institutions financières |
| Sponsors financiers |
| Souverains, agences, entreprises d'État et émetteurs du secteur public |
| Grandes capitalisations / Grandes entreprises |
| Marché intermédiaire |
| Bas du marché intermédiaire et croissance émergente |
| Technologie, médias et télécommunications |
| Soins de santé et sciences de la vie |
| Énergie, ressources et services aux collectivités |
| Industries et produits chimiques |
| Consommation et commerce de détail |
| Services financiers |
| Immobilier et actifs réels |
| Secteur public et infrastructures |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Europe | Royaume-Uni |
| Allemagne | |
| France | |
| Italie | |
| Espagne | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Japon | |
| Inde | |
| Corée du Sud | |
| Australie | |
| Indonésie | |
| Thaïlande | |
| Malaisie | |
| Singapour | |
| Viêt Nam | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient et Afrique | Arabie Saoudite |
| Émirats arabes unis | |
| Turquie | |
| Afrique du Sud | |
| Égypte | |
| Reste du Moyen-Orient et de l'Afrique |
| Par type de service | Conseil en fusions, acquisitions et offres publiques d'achat | |
| Marchés de capitaux actions | ||
| Marchés de capitaux de dette | ||
| Syndication et arrangement de financement d'acquisitions | ||
| Conseil en restructuration et recapitalisation | ||
| Par lieu de marché | Marchés publics / réglementés | |
| Marchés privés / non réglementés | ||
| Par utilisateur final | Entreprises non financières | |
| Institutions financières | ||
| Sponsors financiers | ||
| Souverains, agences, entreprises d'État et émetteurs du secteur public | ||
| Par taille de client | Grandes capitalisations / Grandes entreprises | |
| Marché intermédiaire | ||
| Bas du marché intermédiaire et croissance émergente | ||
| Par secteur d'activité | Technologie, médias et télécommunications | |
| Soins de santé et sciences de la vie | ||
| Énergie, ressources et services aux collectivités | ||
| Industries et produits chimiques | ||
| Consommation et commerce de détail | ||
| Services financiers | ||
| Immobilier et actifs réels | ||
| Secteur public et infrastructures | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Europe | Royaume-Uni | |
| Allemagne | ||
| France | ||
| Italie | ||
| Espagne | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Japon | ||
| Inde | ||
| Corée du Sud | ||
| Australie | ||
| Indonésie | ||
| Thaïlande | ||
| Malaisie | ||
| Singapour | ||
| Viêt Nam | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient et Afrique | Arabie Saoudite | |
| Émirats arabes unis | ||
| Turquie | ||
| Afrique du Sud | ||
| Égypte | ||
| Reste du Moyen-Orient et de l'Afrique | ||


Questions clés auxquelles le rapport répond
Quelle est la valeur attendue des services de banque d'affaires d'ici 2031 ?
Le secteur devrait atteindre 157,59 milliards USD d'ici 2031, en croissance à partir de 119,68 milliards USD en 2026 à un CAGR de 5,66 %.
Quel type de service occupe la position de revenus la plus importante ?
Les marchés de capitaux de dette détenaient 32,82 % des revenus en 2025, soutenus par d'importantes émissions de dette d'entreprise et de prêts.
Quel utilisateur final connaît la croissance la plus rapide dans les services de banque d'affaires ?
Les sponsors financiers devraient croître à un CAGR de 7,45 % jusqu'en 2031, soutenus par un carnet de sorties du capital-investissement de plus de 13 500 entreprises au deuxième trimestre 2026.
Pourquoi les services de conseil en capital privé se développent-ils ?
Les marchés privés et non réglementés devraient croître à un CAGR de 6,93 % car les sponsors ont besoin de conseil en placement de fonds, en transactions secondaires, en véhicules de continuation et en capital hybride.
Quelle région affiche le taux de croissance projeté le plus élevé ?
Le Moyen-Orient et l'Afrique devraient croître à un CAGR de 8,12 % jusqu'en 2031, soutenus par le déploiement de capital souverain et l'activité de capital privé.
Quelle est la concentration du secteur des services de banque d'affaires ?
Les 5 plus grandes banques détenaient près de 35 % du pool mondial de commissions au cours des 5 premiers mois de 2026.
Dernière mise à jour de la page le:



